
北米セキュアアクセスサービスエッジ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
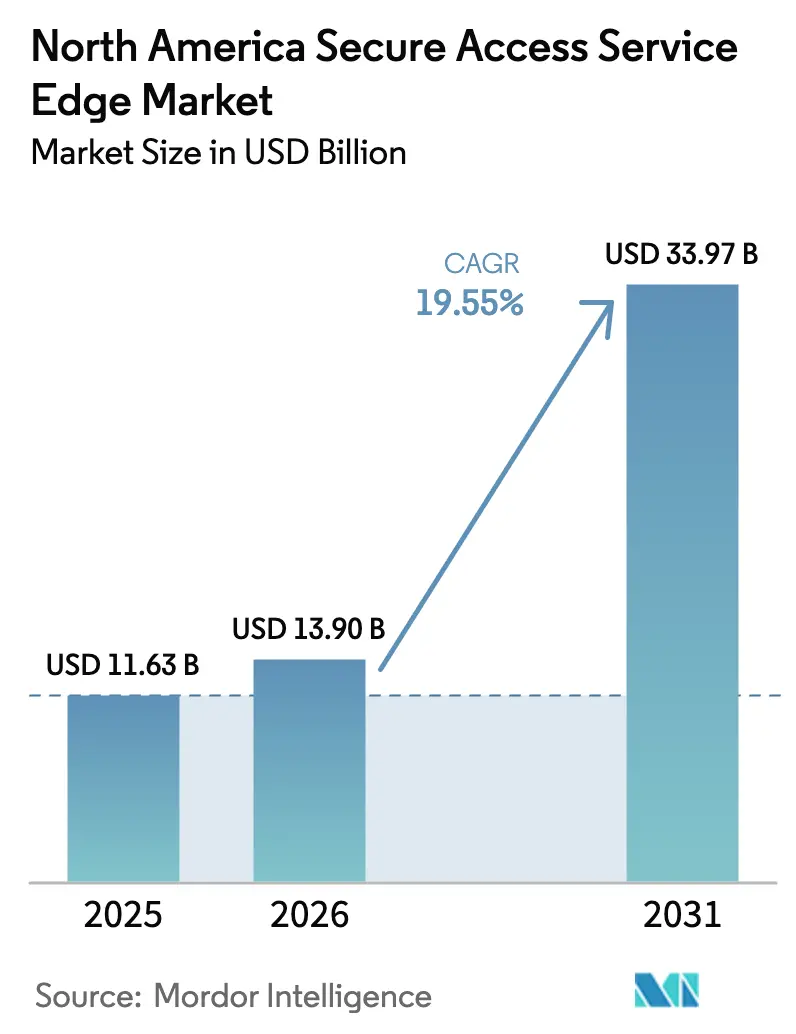
| 基準年の市場規模 (2025) | 11.63 十億米ドル |
| 市場規模 (2026) | 13.9 十億米ドル |
| 市場規模 (2031) | 33.97 十億米ドル |
| 成長率 (2026 - 2031) | 19.55 % |
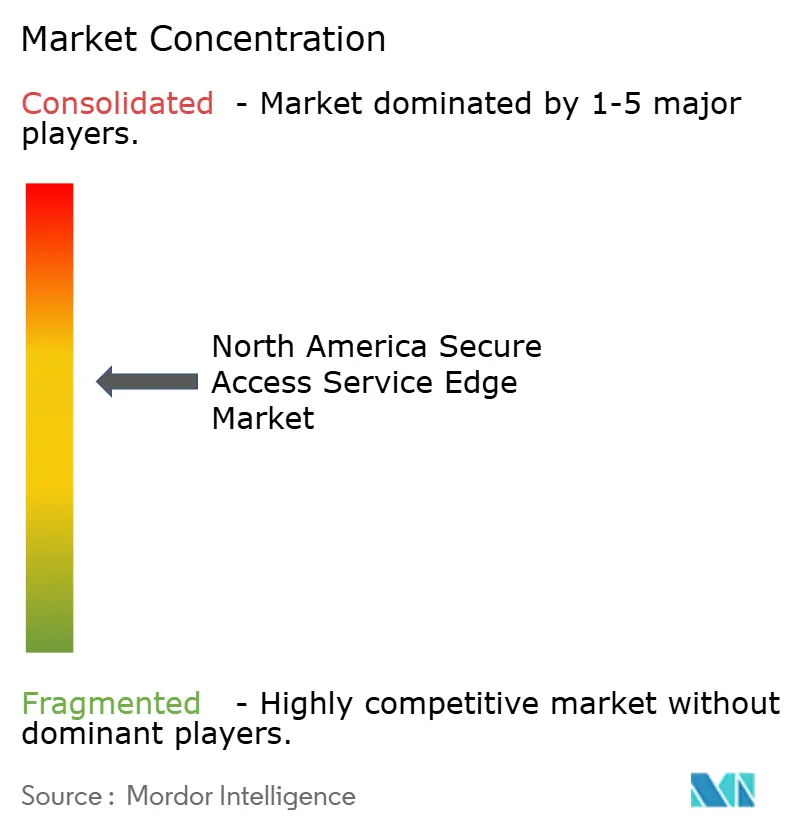
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米セキュアアクセスサービスエッジ市場分析
セキュアアクセスサービスエッジ市場規模は2026年に137億9,000万USDと推定され、2025年の116億3,000万USDから成長し、2031年には339億7,000万USDに達する見込みで、2026年から2031年にかけて19.55%のCAGRで拡大します。ネットワークとセキュリティをクラウドネイティブな単一スタックへ急速に統合することで、ハイブリッドワークの接続性を満たし、繰り返し発生するサイバー脅威を抑制し、高コストなオンプレミスハードウェアを排除します。クラウド提供により地理的制約が解消され、大企業はポリシー適用の標準化が可能となり、中小企業は資本支出なしにエンタープライズグレードの保護を調達できます。データプライバシーをめぐる規制圧力の継続がプラットフォームのアップグレードを加速させ、5G対応エッジ接続が分散拠点におけるマネージドサービスの普及を促進します。大手ベンダーは、動的ポリシーのプロビジョニング、マルチクラウドトラフィックの保護、自動トラブルシューティングによる運用費削減を実現するAI支援オーケストレーションで競争しています。
主要レポートの要点
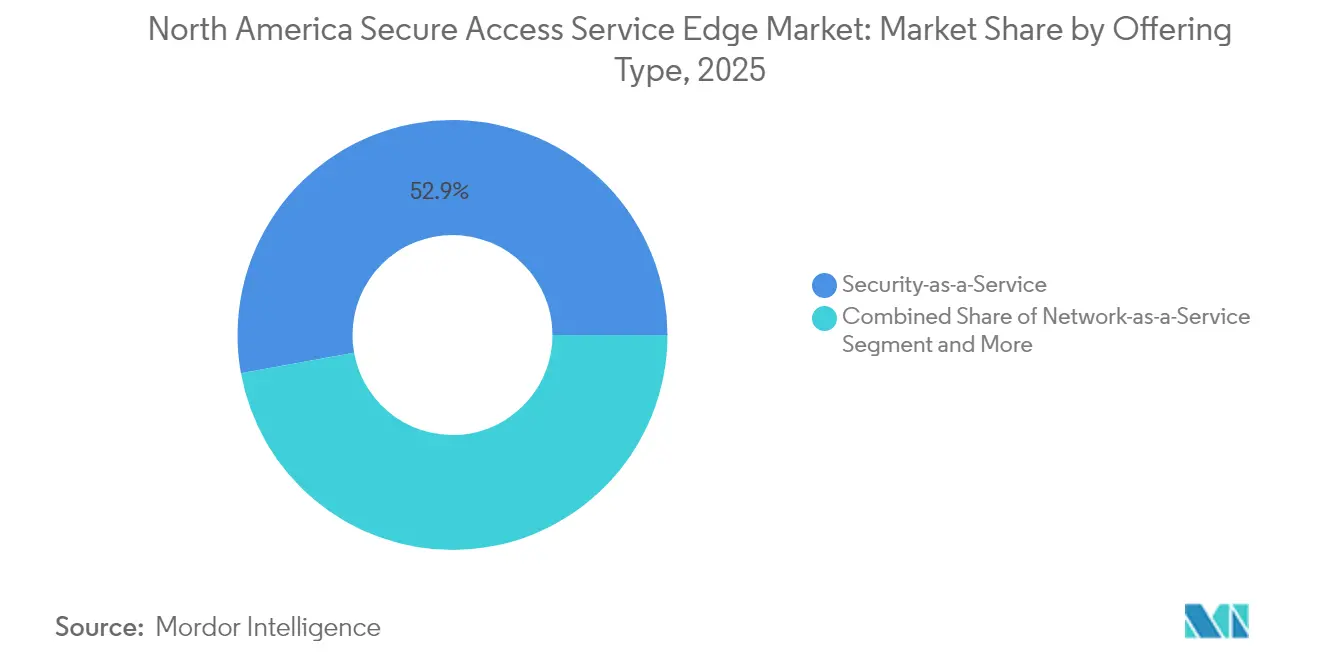
- 提供タイプ別では、サービスとしてのセキュリティが2025年のセキュアアクセスサービスエッジ市場シェアの52.85%を占め、マネージドSASEサービスは2031年にかけて20.1%のCAGRで成長する見込みです。
- コンポーネント別では、SD-WANが2025年のセキュアアクセスサービスエッジ市場規模に41.25%貢献しており、ゼロトラストネットワークアクセスは2031年にかけて20.9%のCAGRで拡大する見込みです。
- 展開モード別では、クラウド展開が2025年のセキュアアクセスサービスエッジ市場規模の64.92%を占め、同期間に22.15%のCAGRを記録する見込みです。
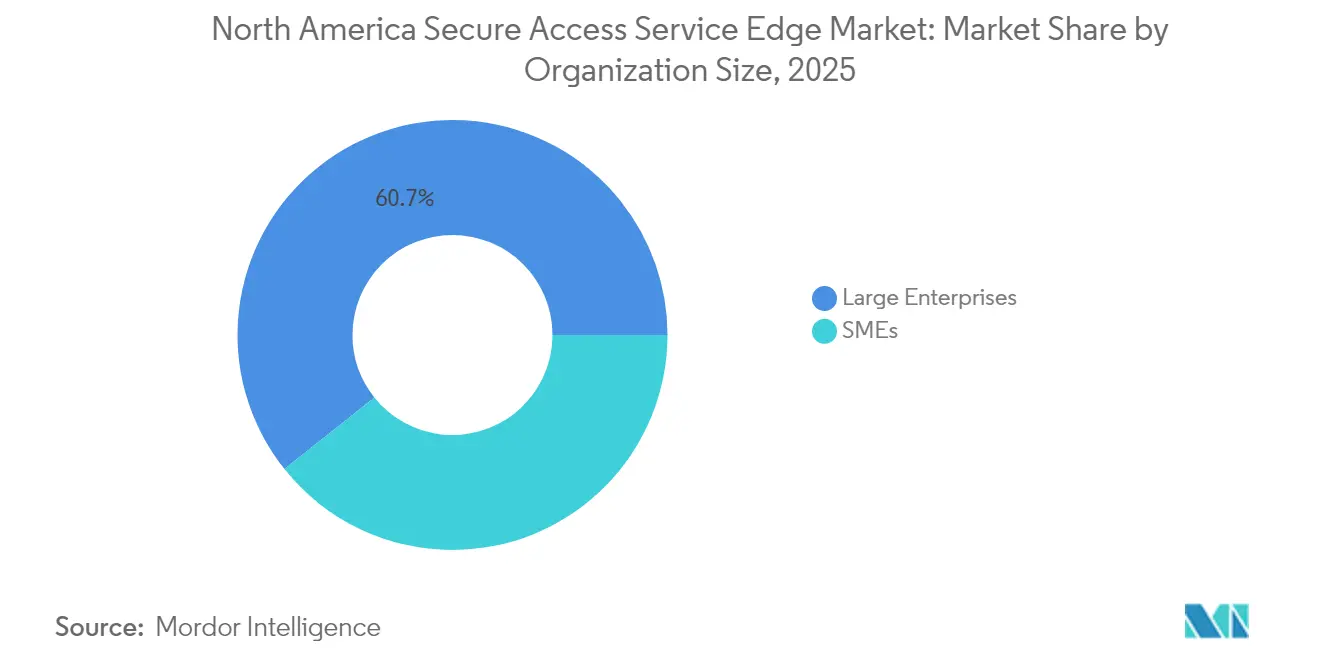
- 組織規模別では、大企業が2025年のセキュアアクセスサービスエッジ市場規模の60.72%を支配し、中小企業は2031年にかけて21.05%のCAGRで拡大しています。
- エンドユーザー業種別では、BFSIが2025年に27.05%の収益を占め、ヘルスケアは2031年にかけて19.95%のCAGRで成長する見込みです。
- 国別では、米国が2025年のセキュアアクセスサービスエッジ市場規模の79.25%のシェアを維持し、メキシコは2031年にかけて20.6%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米セキュアアクセスサービスエッジ市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイブリッドワーク接続需要の急増 | +4.2% | 米国およびカナダへの集中度が最も高いグローバル | 短期(2年以内) |
| マルチクラウドおよびSaaSトラフィック量の爆発的増加 | +3.8% | 北米中核、メキシコへの波及 | 中期(2~4年) |
| データプライバシー規制の強化(CCPA、ケベック州法案64号) | +2.9% | 米国カリフォルニア州、カナダ・ケベック州、地域的拡大 | 長期(4年以上) |
| AIによるポリシー自動化による運用費削減 | +3.1% | 米国エンタープライズハブ、カナダ金融センター | 中期(2~4年) |
| 5GキャリアによるエッジでのマネージドサービスとしてのSASEのバンドル | 2.7% | 米国主要都市圏、カナダ都市部 | 長期(4年以上) |
| ブランチハードウェア統合に向けたサステナビリティ推進 | 2.5% | テクノロジーコリドーでの早期利益を伴う北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワーク接続需要の急増
北米の組織の80%超が2026年までにゼロトラストを採用する計画を立てており、2020年から2025年の間に重大な脆弱性が82.5%増加したと報告されるレガシーVPNからの決定的な転換を反映しています。[1]Mary Pratt、「なぜ81%の組織が2026年までにゼロトラストを採用する計画があるのか」、CIO、cio.com SASEプラットフォームはアイデンティティ中心のアクセス、マイクロセグメンテーション、継続的な検証を強制し、リモート生産性を安定させます。SalesforceのケーススタディでMPLSリンクをSD-WAN搭載のSASEバックボーンに切り替えた後、接続コストを増加させることなく帯域幅が5倍向上したことが記録されています。
マルチクラウドおよびSaaSトラフィック量の爆発的増加
SD-WANによるダイレクトクラウドブレイクアウトは、データセンターバックホールと比較してラウンドトリップレイテンシーを最大5倍削減し、SaaSの安定したパフォーマンスを確保します。[2]Zeus Kerravala、「セキュリティ主導のネットワーキングによるWANトランスフォーメーションの実現」、Network World、networkworld.com SASEはAmazon Web Services、Microsoft Azure、Googleクラウドのワークロード全体に統一ポリシーを提供します。CiscoのCloud OnRampはパブリッククラウドのオンボーディングを数日から数時間に短縮し、ゲノムデータセットを扱うバイオファーマ研究開発プラットフォームのルーティングを最適化します。
データプライバシー規制の強化(CCPA、ケベック州法案64号)
カリフォルニア州およびケベック州のプライバシー法は、リアルタイムの侵害通知とデータ管理ミスに対する多額のペナルティを課しています。SASE内のネイティブデータ損失防止機能がトラフィックストリームを検査し、規制対象コンテンツの持ち出しをブロックします。ヘルスケア分野の緊急性を示す例として、2024年には181件のランサムウェアインシデントが発生し、2,560万件の患者記録が漏洩し、平均身代金要求額が570万USDに達しています。
AIによるポリシー自動化による運用費削減
Cato Networksは予測分析を適用して、使用パターンの変化に応じて自動調整するきめ細かなアクセスルールを推奨し、手動チケット量を削減します。Palo Alto NetworksはそのAI搭載SASEに自然言語プロンプトを追加し、管理者が構文重視のコマンドではなく日常的な日本語で意図を表現できるようにしています。[3]Palo Alto Networks、「SalesforceがPrisma SD-WANで帯域幅を強化」、paloaltonetworks.com
制約影響分析*
| 制約 | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レガシーMPLS移行の複雑性 | -2.8% | 米国エンタープライズコリドー、カナダ金融地区 | 中期(2~4年) |
| サイバーセキュリティ人材不足 | -2.1% | 北米、農村部および中規模都市で深刻 | 長期(4年以上) |
| 単一ベンダーへのロックインへの懸念 | -1.7% | 米国大企業、カナダ政府部門 | 短期(2年以内) |
| 農村部ブロードバンドのレイテンシー制約 | -1.4% | 米国農村部、カナダ遠隔地、メキシコ北部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーMPLS移行の複雑性
MPLSの帯域幅は2028年まで6.7%の成長にとどまる一方、クラウドトラフィックは年間29%の増加を続けており、パフォーマンスのギャップが拡大しています。一括置換戦略はダウンタイムやアクセス制御の設定ミスのリスクをもたらすため、多くの企業は既存回線上にSD-WANトンネルを重ねることで段階的な移行を実施しています。未使用のファイアウォールルールが一時的に露出することで、切り替えウィンドウ中に攻撃者が悪用するラテラルムーブメントの機会が生まれる可能性があります。
サイバーセキュリティ人材不足
ISC²の調査によると、北米では50万人の資格を持つ専門家が不足しており、農村部の自治体では採用課題が最も深刻です。メキシコの経営幹部は、5Gセキュリティ導入に対する上位3つの障壁のひとつとして人材不足を挙げています。SASEはコントロールプレーンを統合し、AIが生成する推奨事項を提示することで、少人数のITチーム全体のワークロードを均等化し、このギャップを緩和します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供タイプ別:マネージドサービスがクラウドセキュリティ導入を加速
セキュアアクセスサービスエッジ市場では、2025年にサービスとしてのセキュリティが52.85%の貢献率を記録しており、これは資本支出を排除するサブスクリプションモデルへの需要によるものです。マネージドSASEサービスは現時点では規模が小さいものの、20.1%のCAGRを示しており、ファイアウォール、VPN、SD-WANを拠点ごとの料金に統合するバンドル型接続のメリットを享受しています。通信キャリアはSIMカードにクライアントレス認証を組み込むことで対応範囲を拡大し、フィールドワーカーのプロビジョニング摩擦を低減しています。プロフェッショナルサービスは移行期において重要な役割を維持し、銀行などの高度に規制された分野向けにアセスメント、設計検証、移行後の最適化を提供しています。サービスとしてのネットワークは、季節的なトラフィックピーク時にスケーリングするオンデマンド帯域幅によってサブスクリプションの勢いを強化します。インテグレーターとハイパースケーラー間の戦略的提携は、事前テスト済みのリファレンスアーキテクチャが概念実証フェーズを短縮することで、導入サイクルをさらに合理化します。
サービスの進化は、ベンダーが継続的な収益を強化しようとする意欲も反映しています。VerizonのアドバンストSASE、ATandTのエッジコンピューティングパートナーシップ、T-Mobileの5Gスライスは、対応可能な業種を拡大する多様化されたロードマップを示しています。かつて5年ごとにセキュリティアプライアンスを購入していた企業が、今や毎年クラウドライセンスを更新しており、プロバイダーの予測精度が向上しています。価格競争が激化する中、AI強化セルフサービスダッシュボードが差別化のレバーとして浮上し、顧客はプロフェッショナルサービスなしでポリシーを調整できるようになっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


コンポーネント別:ゼロトラストがネットワーク基盤を再構築
SD-WANは2025年に41.25%の収益を提供し、トラフィックステアリングと動的パス選択のベースラインとして位置づけられています。しかし、テクノロジーが当然の要件となるにつれて成長は鈍化しています。ゼロトラストネットワークアクセスはVPNを超えたリモートアクセスの近代化により、20.9%のCAGR軌道で上昇しています。デバイスポスチャチェックとユーザー行動分析の組み込みにより、高価値ワークロード内の攻撃対象領域が縮小されます。セキュアウェブゲートウェイとクラウドアクセスセキュリティブローカーは、すべてのSaaSトランザクションを記録する必要のある金融機関やヘルスケア機関においてコンプライアンス主導の支出を引き続き獲得しています。サービスとしてのファイアウォールは分散型ポリシーエンジンをクラウドのプレゼンスポイントへ移行させ、更新レイテンシーを削減します。データ損失防止はプライバシー規制から恩恵を受け、デジタルエクスペリエンスモニタリングは運用チームがリアルタイムのホップバイホップ可視性でレイテンシースパイクを診断するのを支援します。
コンポーネントの統合は単一ベンダーカタログを有利にします。Gartnerは、統合プラットフォームが2027年までにSD-WAN調達の65%を支配すると予測しており、2024年の20%から上昇します。NetSkopeによるInfotの買収により、ゼロトラスト、サービス品質分析、アプリケーション高速化を単一ポータルに提供するボーダレスWANが誕生しました。Fortinetは次世代ファイアウォール、SD-WAN、セキュアエッジ全体で脅威インテリジェンスを統合し、ポリシードリフトを最小化してインシデントレスポンスを迅速化します。
展開モード別:クラウドファーストがオンプレミスを凌駕
クラウドは64.92%の採用率を占め、企業がデータセンターのセキュリティスタックをユーザーに近い分散型インスペクションノードへ移行させるにつれて22.15%のCAGRで拡大しています。スケーラビリティはプロモーションイベント時に容量を増強し、その後ベースラインに戻す季節的なビジネスに魅力的です。オンプレミスは、主権的な規制に縛られた低レイテンシー取引デスクや機密性の高い政府ワークロード向けに引き続き存在感を保っています。ハイブリッドブループリントは、コンプライアンスを管理しながら予測可能なパフォーマンスを維持するために、コロケーションゲートウェイとSASEのプレゼンスポイントを組み合わせます。VMwareのポートフォリオは、ポリシーオブジェクトを変更することなくクラウドゲートウェイとローカルホストオーケストレーターを切り替えられるようにすることで、展開の柔軟性を例示しています。
エッジコンピューティングはさらに景観を再形成しています。5Gの採用が進み、製造工場での拡張現実メンテナンスのラウンドトリップ遅延を削減するために、インスペクションが基地局の近接部に移行されます。キャリア制御のスライスは予測可能なスループットを確保し、インラインDNSフィルタリングを組み込み、以前にセルラーと固定拠点の間に存在していたギャップを閉じます。リモートオフィス棚向けに設計されたエネルギー効率の高いハードウェアは、下位サイトのラックデンシティと消費電力を削減するサステナビリティの要請を支えます。
組織規模別:中小企業が保護格差を縮小
大企業は確立された予算配分とマルチクラウドの複雑性により収益の60.72%を支配しており、超細粒のセグメンテーションが求められます。それでも、中小企業は初期ハードウェア調達を排除する従量制ライセンスを活用して21.05%のCAGRを記録しています。1つのクラウドダッシュボードが、多様なファイアウォール、コンテンツフィルター、VPNコンセントレーターの寄せ集めに代わり、トレーニングのオーバーヘッドを削減します。テクノロジーパートナーはエンドポイントを自動検出し、数秒で最小権限ルールを適用する事前設定済みブループリントを持つ中小企業をターゲットにしています。
大規模組織にとっては、統合の動機が支配的です。内部監査により、ファイアウォールの更新の重複、冗長なウェブゲートウェイ、運用費を肥大化させる分散したSSL復号化サービスが明らかになります。単一プラットフォームへの転換により、更新の複雑性が低下し、ベンダー管理が簡素化されます。ガバナンスも向上し、監査証跡が1つの管理プレーンに集約されることで、サイバーリスクポスチャに関する取締役会レベルの精査に対応します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー業種別:脅威の増加に伴いヘルスケアが急増
BFSIは、継続的なモニタリングとデータの転送中暗号化を求めるPCI-DSSやFFIECガイドラインなどの厳格な規制フレームワークにより27.05%のシェアを維持しています。ヘルスケアは最も急成長しており、ランサムウェアグループが二重恐喝戦術に移行し、支払いが滞った場合に保護された健康情報を漏洩すると脅すため、19.95%のCAGRとなっています。ゼロトラストホスピタルアーキテクチャはすべての医療機器でマイクロセグメンテーションを導入し、攻撃時に放射線科や輸液ポンプを麻痺させることが多いラテラルムーブメントをブロックします。小売はオムニチャネル注文から恩恵を受けており、季節的なピークに合わせてスケーリングする拠点接続が必要です。政府機関は、連邦ネットワークのゼロトラストへの移行を規定する米国国家のサイバーセキュリティ改善に関する大統領令を満たすためにこのアーキテクチャを採用しています。製造業は、クラウド分析プラットフォームにテレメトリを直接ストリーミングするようになった運用技術を保護するためにSASEを採用しています。
デジタルトランスフォーメーションはパンデミックが加速させた遠隔医療の拡大と連動しています。SASEはHIPAA準拠のビデオソリューションと電子健康記録システムと統合し、患者データが承認済みドメインに限定されるようにするインラインポリシーチェックを実行します。エンドポイント分離により、請負業者のアクセスが特定の病院部門に制限され、リモートスタッフから乗っ取られた認証情報が電子記録に侵入するのを防ぎます。
地域分析
セキュアアクセスサービスエッジ市場は北米全体で地域ごとに大きな差異を示しています。米国は2025年に79.25%の収益を貢献しており、高水準のペリメーターレスセキュリティを必要とするシリコンバレー、ニューヨーク、ワシントンD.C.の密集した企業クラスターによるものです。連邦機関とフォーチュン500銀行全体でのクラウド移行は複数年にわたるアップグレードを持続させ、先行者のステータスを強化しています。Tier-1キャリアはプラットフォームベンダーと提携し、全国規模のSASEプレゼンスポイントにトラフィックをバックホールする5G固定無線サービスにゼロトラストを組み込んでいます。
カナダはデータ主権義務を高め、州省をまたぐ事業を行う企業に統一インスペクションの採用を義務付けるケベック州法案64号に支えられた安定した勢いで続いています。トロントおよびバンクーバーの金融センターは、地域在住要件を満たすためにカナダ国内でフローを記録するクラウドゲートウェイを導入しています。ヘルスケアネットワークはランサムウェアを緩和するためにSASEを採用し、患者ポータル内の異常な東西トラフィックにフラグを立てるAI分析を活用しています。
規制環境
北米におけるSASE導入は、公共部門のセキュリティアーキテクチャ要件とプライバシー義務に結び付いている。2026年6月、サイバーセキュリティ・インフラセキュリティ庁(CISA)は、連邦機関がTrusted Internet Connections(TIC)2.0モデルからTIC 3.0へ移行する際に、より広範なゼロトラスト実装の一環としてSASEを活用することを支援するガイダンスを発行し、政府ネットワーク向けのクラウド配信型の検査およびポリシー適用パターンを強化した。連邦政府の購買担当者も、SASE実装をFederal Risk and Authorization Management Program(FedRAMP)に照らして評価しており、これはベンダーの認証取得計画やクラウドセキュリティ管理に必要な文書に影響を与えている。
国境を越えたデータ取扱いは、特に検査、ログ記録、鍵管理の面で、地域ごとのSASE設計判断を引き続き形作っている。米国CLOUD法(18 U.S.C. 2713)は、米国の管轄下にあるサービス提供者に対し、データの保存場所にかかわらずデータの開示を強制できる。また別に、EU-米国データプライバシーフレームワーク(DPF)に関連する2026年1月のガイダンスは、国境を越えたデータ移転における米国の受領者の認証状況について継続的な検証が求められることを強調している。これらの圧力が相まって、米国、カナダ、メキシコ全域の購買基準において、データレジデンシーの選択、サブプロセッサーのガバナンス、監査対応可能なログ記録の重要性が高まっている。
バリューチェーン分析
北米において、SASEのバリューチェーンは、ZTNA、SWG、CASB、FWaaS、DLP、SD-WANの各コントロールプレーンにわたるクラウドネイティブなプラットフォームエンジニアリングから始まる。次に、拠点(POP)をホストするハイパースケールおよびエッジインフラへと広がり、最終的に企業への導入と継続的な運用に至る。通信事業者やマネージドサービスプロバイダーは、接続性とクラウドセキュリティプラットフォームを組み合わせ、バックボーンの到達範囲、ピアリング、ラストマイルアクセスを活用して、分散した拠点やモバイルワーカー全体で一貫したパフォーマンスを提供することで、オーケストレーションの大部分を担っている。AT&TとPalo Alto Networksの協業などのパートナーシップは、通信事業者のネットワークとSASEスタックが企業向けマネージドオファーにどのように統合されているかを示している。
下流では、価値がID プロバイダー、エンドポイントのポスチャ情報、SIEM/SOARのテレメトリを統一されたポリシーワークフローに接続する統合、移行、ガバナンスサービスへと移行している。公共部門や規制業界の要件は、連邦調達におけるFedRAMPの期待事項への準拠を含む認証やエビデンスのパッケージ化、さらにログ保持やデータレジデンシーに関する運用管理の手順を追加する。セキュリティプラットフォームとプライベートネットワークコア間の相互運用性メカニズムも、レイテンシとパフォーマンスの観点で重要であり、トラフィック検査がアプライアンスから分散型のクラウド適用ポイントへ移行する中で、サプライチェーンの保証には、クラウドのサブプロセッサーのマッピングや復号鍵の主権管理も含まれるようになってきている。
競争環境
北米の競争は中程度に統合された状態を維持しています。Palo Alto Networks、Cisco、Zscaler、Fortinet、Cato Networksが率いる上位5社は、継続的なサブスクリプション収益の相当部分を管理しています。統合は続いており、Palo Alto Networksは2024年に280億USDのSplunk買収を完了し、可観測性をセキュリティ分析に統合して豊富な脅威コンテキストを提供しています。CiscoはIBMのQRadarアセットを買収し、SIEMテレメトリをSecure Connectに注入してラテラルムーブメント検出を強化しました。Netskopeはイフィオットを追加し、接続とセキュリティを1つのライセンスに統合するボーダレスWANを市場投入しています。
ベンダーはAIで差別化しています。Zscalerは機械学習モデルを通じて1日500億件以上のトランザクションを処理し、ユーザー、デバイス、宛先のリスクスコアを相関させています。CatoのAutonomous Policiesは最適なセグメンテーションタグを予測し、トラフィックの変化に合わせて自動調整することで、リソースが限られたチームの管理を容易にします。FortinetはそのSecurity Fabric内のカスタムASICを活用し、高速光ファイバーリンクに匹敵するワイヤーレートでディープパケットインスペクションを実行し、クラウドブレイクアウト中のユーザーエクスペリエンスを保護しています。
北米セキュアアクセスサービスエッジ産業リーダー
Akamai Technologies Inc.
Aruba Networks (an HPE Company)
AT&T Inc.
Barracuda Networks Inc.
Broadcom Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
量子耐性ネットワーキングとID保護は、特にエンタープライズが長期的な機密性と認証フローのアップグレードを求める中で、SASE内における差別化された能力領域として際立ち始めている。2026年7月、AT&TとPalo Alto Networksは、Prisma SD-WANとAT&Tのネットワーク機能を統合した量子耐性SASEファブリックを発表し、ポスト量子暗号(PQC)をマネージドSASEオファリング内での実用的なアップグレードパスとして位置付けた。AT&Tはまた、National Institute of Standards and Technology(NIST)の標準に準拠した量子耐性の暗号化と認証のために、Cisco 8000 SeriesのSecure Router機能の活用にも言及している。これは、ベンダーおよび通信事業者が、重要インフラ、BFSI、政府の購買者向けのSASE契約に、PQC対応のトランスポート、証明書ライフサイクル管理、暗号アジリティをパッケージ化する機会を示している。
連邦政府のアーキテクチャ近代化もまた、コンプライアンス基準のテレメトリとクラウドセキュリティ管理を大規模に運用化できるプロバイダーにとって、より広範な機会を生み出している。2026年6月のCISAガイダンスは、機関がTIC 2.0からTIC 3.0へSASEを通じて移行することを支援し、ネットワークテレメトリをComprehensive Log Aggregation Warehouse(CLAW)クラウドサービスに供給することへの期待事項を含んでおり、ログパイプライン、ポリシーの監査可能性、マネージド運用の水準を高めている。カリフォルニア州のCCPAやケベック州のBill-64のような地域のプライバシー制約、およびデータプライバシーフレームワークの文脈における国境を越えたデータ移転の審査と並んで、購買者はクラウド、VPC、オンプレミスの制御オプションを含む柔軟な展開モデルと、データレジデンシーの選択を優先している。この組み合わせが、米国、カナダ、メキシコ全域でガバナンスを実証できるプラットフォームおよびマネージドサービスに対する継続的な需要を支えている。
最近の業界動向
- 2026年3月:Akamai Technologies Inc.は、Akamai Guardicore SegmentationのためのAI搭載機能を発表し、セキュリティ適用に向けたAI主導の識別、分析、自動ポリシー生成を可能にした。この発表により、北米SASE市場においてSASE的なマイクロセグメンテーションとゼロトラスト機能が拡大した。ハイブリッドIT環境全体にわたるAI主導のポリシー自動化と動的セグメンテーションにおける市場地位を強化する。
- 2025年8月:AT&T Inc.とCiscoは、Cisco Secure Accessプラットフォームを介した安全な接続を実現する包括的なSASEソリューションを提供した。このパートナーシップは、北米市場における直接的なSASE展開の協業をもたらす。この能力の追加は、単一ベンダー機能によるSASEオファリングの統合を強化し、エンタープライズの運用複雑性を軽減する。
- 2025年4月:Hewlett Packard Enterprise Aruba Networkingは、データ主権と地域的な制御に対応するため、仮想プライベートクラウド(VPC)およびオンプレミス展開でAruba Centralを拡張した。この機能は、北米SASE顧客向けの展開の柔軟性とデータレジデンシーの選択肢を強化する。ハイブリッドクラウド/オンプレミス構成を通じてSASE導入の経路を広げる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、アプリケーションおよびデータへの接続時に、ユーザー、デバイス、拠点向けのネットワークアクセスとセキュリティ管理を組み合わせたクラウド配信型のセキュアアクセスサービスエッジ提供に対する北米での支出を対象とする。
対象範囲の除外事項:顧客が所有するオンプレミスのセキュリティアプライアンス、純粋なMPLSトランスポートサービス、およびSASE機能として販売されていない一般的なITアウトソーシングは除外する。
セグメンテーション概要
- 提供タイプ別
- サービスとしてのネットワーク
- サービスとしてのセキュリティ
- マネージドSASEサービス
- プロフェッショナルサービス(アセスメント、統合)
- コンポーネント別
- ソフトウェア定義WAN(SD-WAN)
- セキュアウェブゲートウェイ(SWG)
- クラウドアクセスセキュリティブローカー(CASB)
- ゼロトラストネットワークアクセス(ZTNA)
- サービスとしてのファイアウォール(FWaaS)
- データ損失防止(DLP)
- デジタルエクスペリエンスモニタリング
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業種別
- 銀行・金融サービス・保険(BFSI)
- ITおよび通信
- 小売および電子商取引
- ヘルスケアおよびライフサイエンス
- 政府および公共部門
- 製造および産業
- 教育
- その他の産業
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、市場の境界を設定し、需要の背景を構築し、北米のSASE市場で観測される導入シグナルに前提条件を結び付けておくために用いられた。当社はNISTのガイダンスおよび出版物、FCCのブロードバンドおよび接続性統計、米国SECの提出資料、CISAなどの米国政府のサイバー報告ポータル、さらにISOや類似団体による標準およびベストプラクティス資料などの公的・公式の参考資料に依拠している。
市場の動きを測定可能な入力データに変換するため、年次報告書におけるクラウドおよびネットワークトラフィックに関する解説、製品価格の手がかりとなる公開文書、アクセス可能な範囲での公共入札の調達文言も確認した。さらに、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および世界の契約・入札情報の有料サブスクリプションを用いて、収益への影響度や製品展開のタイミングを相互検証した。ここに記載されたデスクリサーチの出典は例示に過ぎず、分析の過程でデータの収集、前提の検証、未解決の疑問点の明確化のために他の参考資料も使用された。
一次インタビューおよび調査
一次調査は、米国およびカナダの企業がどのようにSASEを購入し、何をまとめてバンドルし、契約期間やユーザー数に応じて価格がどのように変動するかを検証することに重点を置いた。当社は、購買者、チャネルパートナー、マネージドサービス関係者、および規制産業や分散型エンタープライズを担当する専門家と対話した。その後、このフィードバックを用いて、北米全域における導入ペース、割引パターン、および新規導入と更新の比率を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:39% | 経営幹部(CXO):19% |
| 中間層:42% | 機能/部門リーダー:33% |
| 小規模プレイヤー:19% | マネージャー:48% |
市場規模算定と予測
市場規模算定は、まずトップダウン方式から始まり、エンタープライズのネットワークおよびセキュリティ支出プールを、クラウド配信型セキュアアクセスの導入率とアタッチレートを用いてSASE需要セットに再構築し、その後サブスクリプション配信および契約期間の調整を行う。次に、選択的なボトムアップ確認によって総計を裏付ける。これは主に、ユーザーまたは拠点あたりのサンプル価格に、推定される展開済みユーザー数または拠点数を乗じたものであり、バンドルの過剰計上を避けるためのサプライヤーおよびチャネルによる整合性確認も加える。
入力データは実用的で追跡可能なものに保たれ、リモートおよびハイブリッドワークフォースの浸透率、分散拠点の数、VPNからゼロトラストアクセスへの移行、クラウドの拠点(POP)で検査されるトラフィックの割合、およびサブスクリプション価格の変動(割引や複数年契約の価格上昇を含む)が含まれる。直接的な数量が確認できない場合は、公共部門の購買文言、セキュリティコンプライアンスの圧力、参加者から報告された更新サイクルなどの代理指標を用いてギャップを補い、その後結果を地域全体で標準化する。
予測に関しては、アップグレードサイクル、クラウド移行のペース、セキュリティインシデントの圧力に関するシナリオ分析を実施する。最終的な道筋は、価格の進行やバンドリングの変化に関する専門家の見解を用いて精緻化される。前提条件は、成長が実現可能な導入能力や顧客の予算範囲を超えないよう再確認される。
データ検証と更新サイクル
結果は、独立したシグナル間の三角測量によって検証され、承認前に年、国、購買者タイプ別の異常な急増がないか確認される。当社はまた、関連するクラウドセキュリティおよびエンタープライズネットワーキングの支出パターンとの変動チェックも実施し、主要な前提が想定範囲を外れた場合には出典に再確認を行う。
レポートは年次で更新され、価格改定、大きな政策変更、実行率を変化させ得る大型契約の発表などの重大な出来事が発生した場合には中間更新が行われる。提供前には、アナリストが主要な入力データと為替レートのタイミングについて改めて確認を行い、クライアントが入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceの北米セキュアアクセスサービスエッジ市場規模と他の公開推計との比較
北米SASEに関する公開データが常に一致しない理由は、純粋なSASEサブスクリプションと隣接するネットワーキングまたはセキュリティサービスとの境界が異なる方法で引かれているためであり、ベンダーが機能をパッケージ化する方法によって、何が計上されているのかが不明確になることもある。差異は、あるパブリッシャーが契約に基づく実行率ベースの見方を報告し、別のパブリッシャーが認識済み収益を用いる場合にも現れ、これが成長が現れる年をずらす要因となる。
主要なギャップの要因には、通常、サブスクリプション価格の正規化方法(ユーザー単位か拠点単位か)、マネージドサービスやバンドリングが同じ数字の中に含まれているかどうか、および米国とカナダをまたいで報告する際の通貨タイミングの取扱いが含まれる。価格および割引の前提が一定の周期で更新され、更新行動や調達シグナルに照らして相互検証される場合、Mordor Intelligenceは基準年の市場価値を典型的な契約実態に近づけて維持する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.63 B (2025) | |
| 地域コンサルティング会社A | USD 9.80 B (2025) | 対象範囲をセキュリティサービスエッジのサブスクリプションのみに限定することが多く、これにより分散型エンタープライズが利用するSD-WAN主導のSASEバンドルが除外され、想定されるサブスクリプション基盤が縮小する可能性がある。 |
| 業界誌B | USD 14.20 B (2025) | 一般的により速いASPの上昇を適用し、より広範なマネージドサービスや導入費用を市場内に含めて計上する傾向があり、実行率に基づく外挿を用いることで、更新分を同じ年に前倒しして計上する場合がある。 |
この比較から、差異は主にサブスクリプションバンドルに含まれる内容と、価格が年をまたいでどのように前倒し計上されるかによって説明されることが示唆される。対象範囲をクラウド配信型のSASE機能に限定し、価格を典型的な契約構造に正規化した場合、結果として得られる市場規模は、導入サイクルや調達タイミングと整合させやすいものとなる。


レポートで回答される主要な質問
北米セキュアアクセスサービスエッジ市場の現在の規模は?
セキュアアクセスサービスエッジ市場規模は2026年に137億9,000万USDです。
市場はどのくらいのペースで成長する見込みですか?
市場は19.55%のCAGRを達成し、2031年までに339億7,000万USDに達する見込みです。
どの展開モデルが採用をリードしていますか?
クラウド展開は64.92%のシェアを保有し、22.15%のCAGRで成長しており、クラウドファーストセキュリティへの強い需要を反映しています。
どの業種が最も急速に成長しますか?
ヘルスケアはランサムウェアへの対策とプライバシー規制の遵守のために19.95%のCAGRで拡大する見込みです。
最終更新日:



