
サウジアラビア食品・飲料市場規模とシェア
Mordor Intelligenceによるサウジラビア食品・飲料市場分析
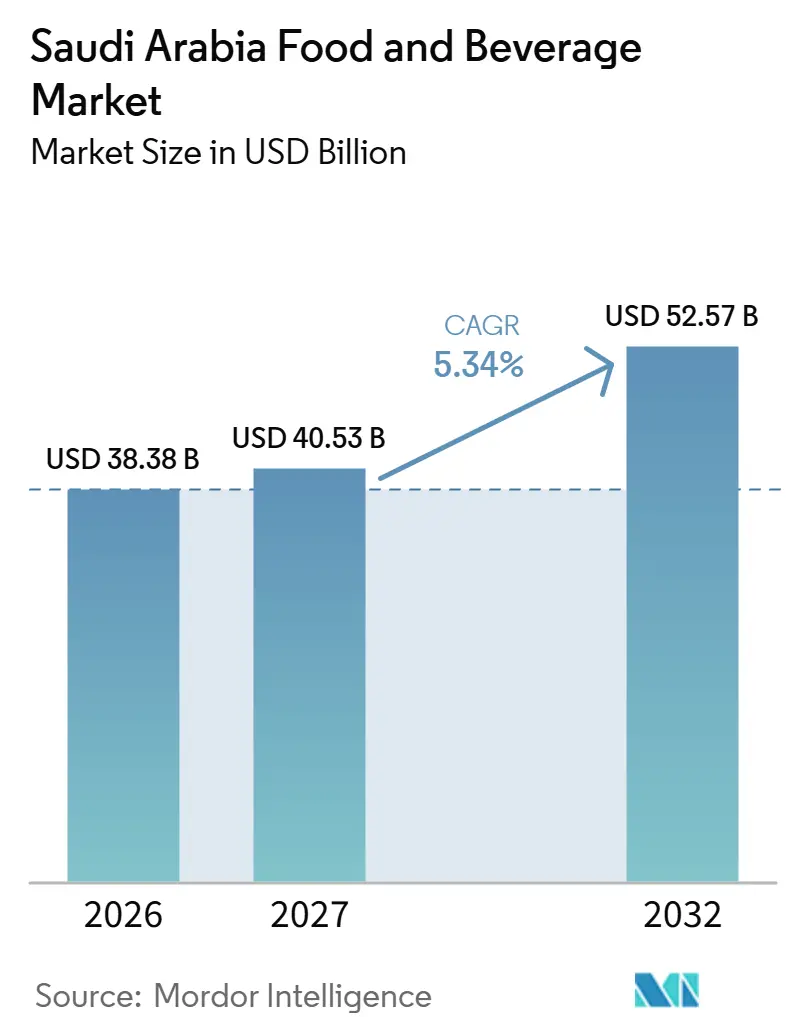
サウジアラビア食品・飲料市場規模は2026年に38.38 ビリオン 米ドルと評価され、2027年の40.53 ビリオン 米ドルから2032年には52.57 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.34%です。
2026年5月から始まるマッカおよびサウジアラビアの聖地でのハッジシーズン中の巡礼消費は、乳製品パックおよびリフレッシュメントへの需要を集中させました。地元の冷蔵鶏肉生産および近代的な食料品店の拡大は、包装食品購入のための追加的な経路を生み出しています。原材料主導の嗜好は別の購買トリガーを提供する一方、ナトリウムに関するガイダンスおよび食品価格の上昇はプレミアム・コンビニエンス商品の魅力を制約する可能性があります。地元生産をこれらの小売および巡礼の販売拠点に結びつけるサプライヤーは、高価格製品へのアップグレードへの依存を抑えながら、追加的な消費機会を追求することができます。
主要レポートのポイント
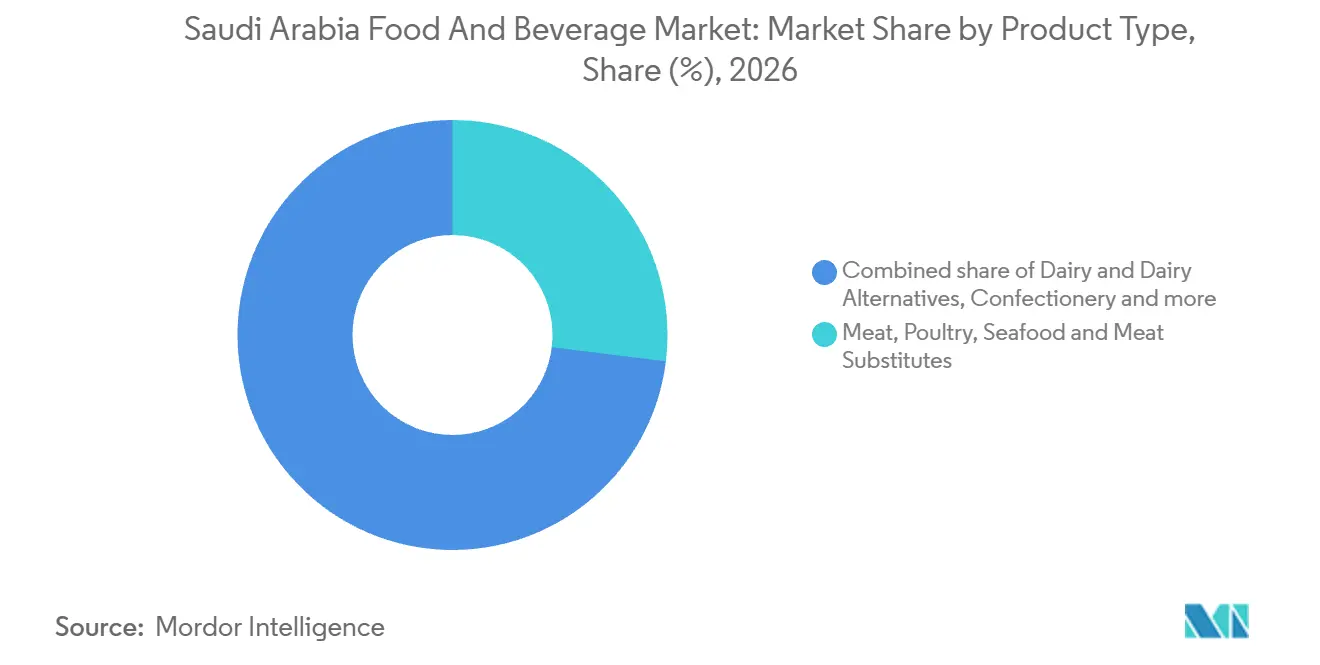
- 製品タイプ別では、食肉・家禽・水産物・肉代替品が2026年のサウジアラビア食品・飲料市場規模の26.95%のシェアを占め、セイボリースナックは2027年~2032年にCAGR 8.1%で最も速く成長すると予測されています。
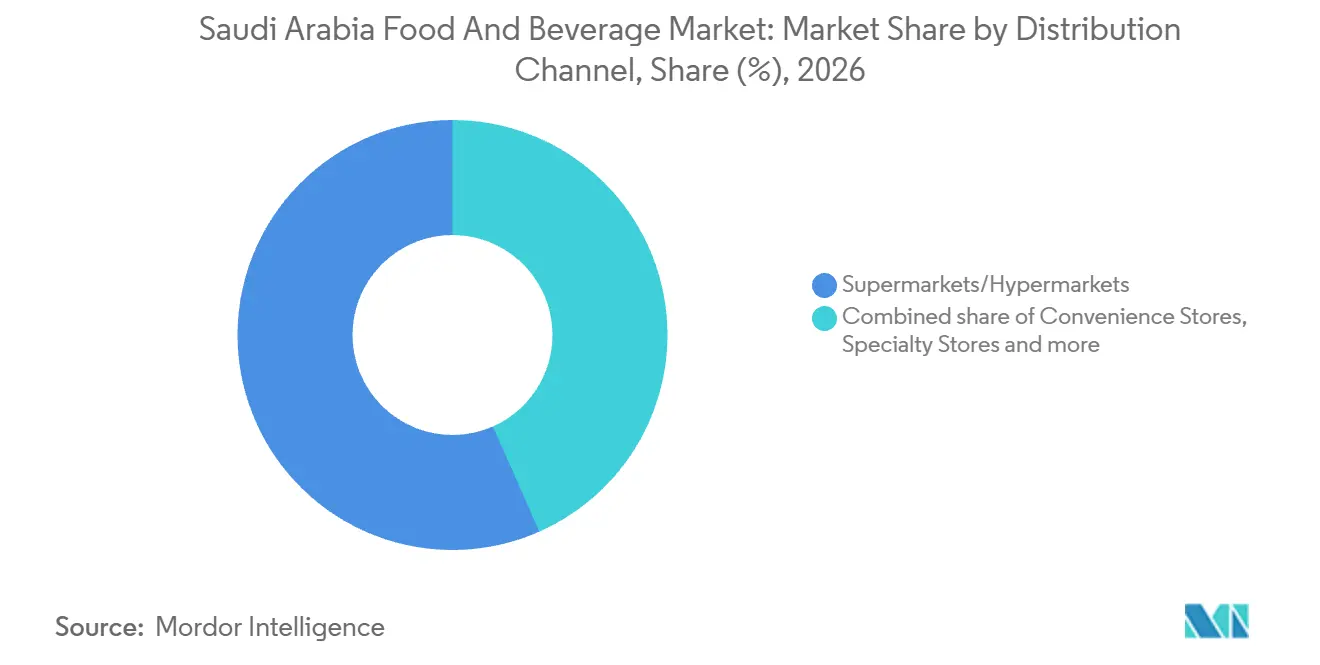
- 流通チャネルはスーパーマーケット・ハイパーマーケットが主導し、2026年のサウジアラビア食品・飲料市場シェアの56.62%を占め、オンライン小売店は2027年~2032年にCAGR 7.6%で最も速く成長すると予測されています。
- 地理的には、中央州が主要な地域拠点であり、東部州の工場投資とジェッダの食料品店開業は、それぞれ異なる製造および小売の役割を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クリーンラベル食品・飲料への需要の高まり | +1.6% | 全国 | 中期(2~4年) |
| 一人当たり乳製品消費量の増加 | +1.5% | 全国 | 中期(2~4年) |
| ハッジおよびウムラ巡礼のフードサービス波及効果による小売パックの需要増加 | +1.4% | ハッジ聖地 | 短期(2年以内) |
| 政府支援による「メイド・イン・サウジ」国産化プログラムの台頭 | +1.3% | 全国 | 中期(2~4年) |
| 近代的な食料品小売フォーマットの拡大 | +0.8% | 全国 | 中期(2~4年) |
| 第1層都市以外における冷蔵チェーン物流インフラの急増 | +0.6% | ハイル、ワディ・ダワシル、ジャザン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベル食品・飲料への需要の高まり
原材料を意識する購買者にとって、よりシンプルな処方は包装乳製品飲料や飲料を除外する理由を取り除くことができます。クリーンラベルへの需要は、既存の消費機会を、購買者が通常は選ばない製品にとってアクセス可能にすることで、購買を促進する可能性があります。レディミール(調理済み食品)サプライヤーは、原材料の提案が理解しやすいレシピを通じて同じ嗜好に対応できます。原材料を意識する食料品購買者には、特定のレディミールまたは飲料レンジを通じて対応するのが最善であり、各拡張は製品を選ぶ具体的な理由に結びついています。
一人当たり乳製品消費量の増加
一人当たりの乳製品摂取量の増加は、新たなカテゴリー購買者に完全に依存するのではなく、家庭での使用を通じて需要を拡大します。Almaraiの乳製品部門は、2025年末時点でサウジアラビアの乳製品市場の50%のシェアを報告しました。この確立されたポジションにより、Almaraiは追加的な消費機会に対して大きなエクスポージャーを持っています。一回分のポーションは追加の一食分に対応でき、大容量パックは同一購入からの繰り返し摂取をサポートできます。特定の乳製品消費機会を獲得することは、2025年末時点でAlmaraiがサウジアラビアの乳製品市場の半分を占めるカテゴリーにおいて、小規模サプライヤーにとって集中的な経路を提供します。
ハッジおよびウムラ巡礼のフードサービス波及効果による小売パックの需要増加
巡礼需要は、季節的な販売拠点ネットワーク内に複数の食品・飲料消費機会を集中させます。2026年5月のサウジアラビアにおけるハッジシーズン中、商務省はマッカおよび聖地の市場・小売拠点に7億1,200万点以上の必需品が供給されたと報告しました。これには1億5,300万パックの乳製品・ジュースおよび3億2,890万本以上の飲料水が含まれていました。同省は聖地内の供給サービスへの商業ブランド、カフェ、ストラン、大手企業の参加を拡大しました。包装食品サプライヤーにとって、この組み合わせは小売拠点とフードサービス参加者の両方を通じて巡礼者へのルートを生み出します。この季節的なネットワークへのアクセスにより、サプライヤーはリフレッシュメントと乳製品の消費機会を同時に対応でき、補完的な品揃えの有用性が高まります。
政府支援による「メイド・イン・サウジ」国産化プログラムの台頭
「メイド・イン・サウジ」ラベルは、国内産地を購買者が地元産食品を選ぶ目に見える理由に変えることができます。2025年7月、BRFはAddoha Poultry Companyを通じてサウジアラビアで初めて地元生産された冷蔵チキンラインであるSadia Freshを発売しました。2025年7月20日の発表において、公共投資ファンドの子会社であるHalal Products Development Companyは、サウジアラビア製造のSadia製品に「メイド・イン・サウジ」ラベルが付与されると述べました。2025年12月、BinDawood Holdingはダナウブおよびビンダウード市場を通じて、リヤドの支店においてサウジ輸出開発局と共に「メイド・イン・サウジ」イニシアブを開始しました。このショーケースは様々な消費者カテゴリーにわたるサウジ製品を対象としていました。冷蔵鶏肉サプライヤーは、目に見える国内産地のキューを地元生産の冷蔵商品の実用的な魅力と組み合わせることで、産地を意識する購買者を獲得できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レディミールにおける高塩分・高糖分保存料 | -0.6% | 全国 | 中期(2~4年) |
| 補助金合理化に伴う価格感応度 | -0.8% | 全国 | 短期(2年以内) |
| 夏季道路輸送における厳格な賞味期限遵守 | -0.3% | 全国 | 短期(2年以内) |
| コスト上昇を招く包装廃棄物規制 | -0.2% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レディミールにおける高塩分・高糖分保存料
調理の利便性が依然として魅力的であっても、ナトリウムに関する食事ガイダンスはレディミールの適合性を狭める可能性があります。2026年9月16日に更新されたガイダンスにおいて、サウジアラビア保健省は調理済み・冷凍食品を塩分源として特定し、ナトリウムラベルを確認し、低ナトリウム製品を選よう勧告しました。[1] 高血圧の人向けのガイダンスでは、医師が低ナトリウム摂取を勧める場合があるとし、ピザ、プレパッケージドミックス、缶詰スープを含む冷凍調理済み食品の摂取を減らすよう推奨しています。この組み合わせは、利便性の判断において組成と使用頻度を位置づけます。サプライヤーにとって、日常的な消費を意図したレシピは、ガイダンスが購買者に促すナトリウム比較に直面します。利便性だけを訴求することは、影響を受けるレディミールの繰り返し購入に対してより弱い根拠しか与えません。
補助金合理化に伴う価格感応度
家計への圧力は、購買者が高価格の食品・飲料の選択肢にアップグレードする余地を狭める可能性があります。統計総局(GASTAT)は、食品・飲料CPIカテゴリーの価格が2026年8月に2025年8月比で1.4%上したと報告しました。乳製品メーカーにとって、高い価格は購買者がバスケットコストを抑えようとする際に繰り返し購入を妨げる可能性があります。品揃えを拡大するだけではその圧力を取り除くことはできず、購買者が支出を制限する際にプレミアム商品が露出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タンパク質処理規模とスナック生産能力が供給を形成食肉・家禽・水産物・肉代替品は2026年のサウジアラビア食品・飲料市場規模の26.95%のシェアを占め、最大のセグメントとなっています。Almaraiの家禽事業は2025年に3億羽以上を処理し、拡張能力が稼働したことで過去最高の処理量を記録しました。Almaraiの家禽事業はまた、2025年のサウジアラビアの生鮮鶏肉市場において35%の金額シェアを保持しました。そのような規模での確立された家禽フランチャイズは、同じ生産者の生鮮鶏肉に挑戦しようとする新規参入者にとってのハードルを高めます。
セイボリースナックは2027年~2032年にCAGR 8.1%で最も速く成長するセグメントと予測されています。2025年4月、PepsiCoの幹部Ahmed El Sheikhは、サジアラビア、湾岸およびレバント市場向けのサウジアラビアのドリトスのポテトおよびコーン工場での生産能力拡張を報告しました。ベーカリーは異なる運営モデルを提供しており、Almarai Bakeryが2025年に小売拠点への流通のために毎日500万点を生産していることがその例として挙げられます。これら2つの例を合わせると、スナックが湾岸・レバント市場とサウジアラビアの購買者の両方に届き、ベーカリーが小売拠点を通じて消費者に届くという、異なる購買者に対応する生産能力を示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
店舗ネットワークが主導し、デジタル食料品がアクセスを拡大スーパーマーケット・ハイパーマーケットは2026年のサウジアラビア食品・飲料市場シェアの56.62%を占め、最大のセグメントとなっています。2025年12月31日時点で、プレミアム消費者をターゲットとするBinDawood Holdingの子会社であるダナウブは、サウジアラビアの各都市とバーレーンの支店にまたがる72店舗のポートフォリオを有していました。[2] サウジアラビアの店舗はリヤド、ジェッダ、ダンマーム、コバールに展開していました。この分散により、このフォーマットは1つの小売組織を通じて複数の都市の購買者基盤にわたる商業的役割を果たしています。このようなチェーンとの関係は、複数の都市のプレミアム購買者に同時にリーチするため、確立された小売業者へのアクセスの戦略的重要性を高めます。
オンライン小売店は2027年~2032年にCAGR 7.6%で最も速く成長するセグメントと予測さています。2025年10月21日、AmazonとAbdullah Al-Othaim Marketsはリヤドとジェッダでamazon.saを通じた当日食料品配達を開始しました。Amazonはプラットフォームと配達インフラを提供し、小売業者が食料品を供給しました。この構造は既存の食料品品揃えと別の配達プラットフォームを結びつけ、オンラインアクセスが補完的な商業的役割を通じてどのように発展できるかを示しています。食品販売業者にとっての成長機会には、小売品揃えと配達プロバイダーの選択が物理的な販売拠点の追加と同様に重要となるパートナーシップが含まれます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
中央州食品・飲料市場
中央州はサウジアラビア食品・飲料市場の主要地域拠点であり、リヤドがその商業基盤を担っています。Abdulaziz Abdullah Al Othaimの企業の一つであるA Marketは2025年3月にリヤドに2店舗を開業し、同市の合計を12店舗にしました。2025年、Almunajem Foodsの物流子会社Loadlyはリヤドのスレイ地区において4万2,000パレットポジションの倉庫での商業運営を開始し、食品、飲料、ヘルスケアをその重点分野としました。リヤドの小売購買者と流通サービスが一つの都市圏内に集まっていることが、中央としての地位を確固たるものにしています。
東部州は工場投資を通じて貢献しており、地理的戦略に小売だけでなく生産の側面も加えています。2025年4月、PepsiCoはダンマームのポテト生産工場への投資が約3億サウジアラビア・リヤル(8,000万 米ドル)に増加したと報告しました。PepsiCoは2025年7月31日にダンマームの食品製造施設の拡張を開業しました。ダンマームの食品製造活動は、東部州をリヤドの小売・流通拠点と区別しています。
ジェッダは複数の小売拠点における物理的な食料品フォーマットを通じた拡大を示しています。ダナウブは2025年12月1日にジッダ北部のオブフル・アベニューにスーパーマーケットを開業しました。同月、LuLu Retailはアジズ・モールに10万8,469平方フィートのハイパーマーケットを開業し、食料品、生鮮食品、家庭用必需品、ライフスタイル製品を提供しました。これらの開業は異なるショッピング環境内に食料品の目的地を追加し、モール形態は食品と非食品の商品を一つの店舗に組み合わせています。ジェッダの小売機会は、家庭用品やライフスタイル商品が食料品販売のより広い商業的文脈を生み出す特定の販売拠点に食品レンジを合わせることにかかっています。
規制の枠組みと見通し
選択された管轄区域のこの比較は、食品取引・販売スタッフを雇用する包装食品サプライヤーに対するサウジアラビアの国家製品制度とリヤドの追加的な管理を検討しています。このサプライヤーの観点から、製品ラベリングと労働者認証は商業化の異なる部分に影響します。アラビア語のラベル内容は包装製品を規制し、リヤドの証明書プロセスは食品取引・販売の労働者に関係します。これらを合わせて評価することで、小売製品準備とその販売に関わる地元のスタッフ配置の手順を区別します。
規制テーブル
| 決定要因 | サウジアラビア | リヤド |
|---|---|---|
| 主要機関 | サウジアラビア食品医薬品庁 | リヤド市環境衛生局;国家製品規則についてはSFDA |
| 主要な規制または方向性 | SFDA.FD/GSO 9;予定されているSFDA.FD GSO 2233:2025栄養表示要件 | 食品取引・販売労働者の健康証明書;国家SFDAラベリングフレームワーク |
| 商業的影響 | 追加言語使用時に一致するコンテンツを含むアラビア語ラベル;栄養表示移行への準備 | 食品取引・販売スタッフの医療検査および証明書承認;国家製品ラベル準備 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | ||
サウジアラビアの「中程度」評価は、追加言語が使用される場合に一致するコンテンツを含む、明確なアラビア語ラベリング義務を反映しています。リヤドの「中程度」評価は、その国家製品フレームワークに労働者の医療検査と環境衛生局の承認を追加します。SFDA.FD GSO 2233:2025栄養表示要件は2028年1月1日に発効します。[3] 両列の「厳格化」の方向性は、この予定された国家移行と、対象サプライヤーがラベルワークフローを準備する必要性を反映しています。
バリューチェーンの段階
バリューチェーンは、一次生産、加工、流通、小売をその収益メカニズムと製品フローの管理という観点から比較しています。NADECはサウジアラビアにおいて農業、畜産、温室栽培、製造、加工、流通、配達にわたって事業を展開しています。統合により、複数の業務上の引き継ぎを一社内に留めることができ、専門の流通業者と小売業者は別個の価値獲得ポイントを生み出します。これらの引き継ぎは、食品メーカーが生産の意思決定を最終消費者に対応する販売拠点にどれだけ密接に結びつけられるかを決定します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 一次生産 | NADECなどの統合業生産者 | 農産物販売 | 一次産出物と加工要件のミスマッチ | 農場産出物を加工スケジュールと調整する |
| 加工・包装 | NADECおよびAl Rabieなどの食品加工業者、Tetra Pakなどの技術サプライヤーが支援 | 加工食品販売;機器および統合収益 | ライン更新中の生産中断リスク | 継続生産に合わせて更新を段階的に実施する |
| 流通・保管 | Almunajem Foodsなどの食品流通業者および物流プロバイダー | 食品卸売販売;保管・輸送サービス | 冷凍、冷蔵、常温製品フローの調整 | 温度管理フローと常温フローを分離する |
| 食料品小売 | BinDawood HoldingおよびPandaなどの食料品店運営者 | 食料品小売販売 | 販売拠点の開閉に伴う補充カバレッジ | 販売拠点の変更に合わせて配達ルートを見直す |
| 情報源: Mordor Intelligence | ||||
Pandaは2025年にサウジアラビアで20店舗を開業し2店舗を閉鎖し、年末には221店舗となりました。この変化する販売拠点マップは、統合生産者にとっても流通と小売の接点を商業的に重要なものにしています。店舗変更に合わせて配達カバレッジを見直すことで、拡大した小売フットプリントのどの部分を製造基盤実際に対応できるかが決まります。
競合環境
市場集中度
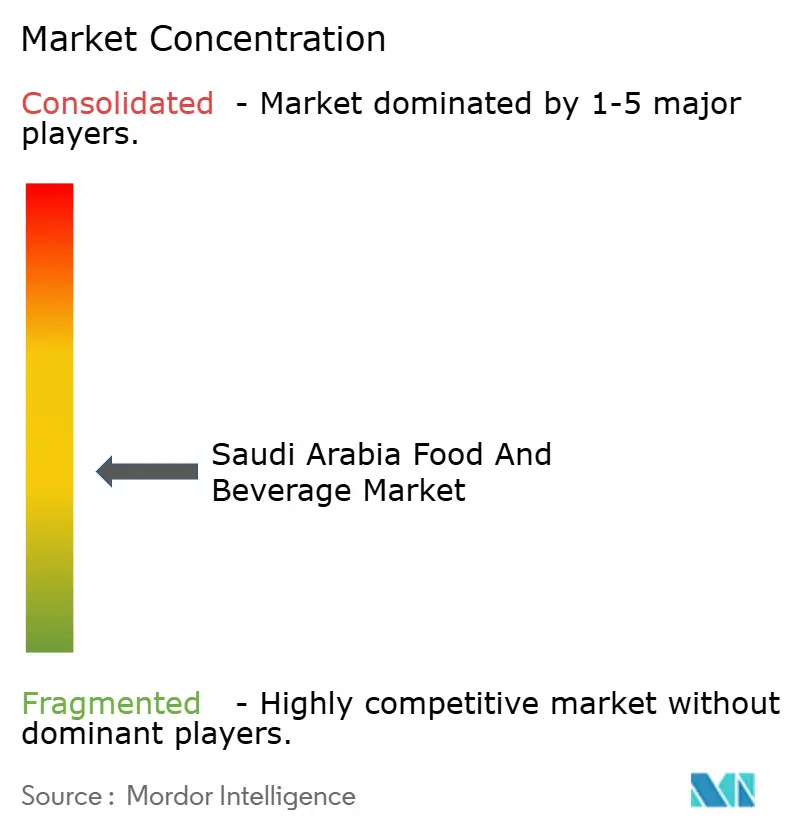
競争は食品カテゴリー全体で中程度に分散しており、統合された国内生産者が国際食品グループと競合しています。Almarai Companyは製造、コールドチェーン、流通活動を通じて乳製品、ジュース、ベーカリー、家禽にわたって事業を展開しています。2025年7月31日、同社はボトル入り飲料水メーカーPure Beverages Industry Co.の買収を完了し、サウジアラビアのボトル入り飲料水カテゴリーに参入しました。National Agricultural Development Company(NADEC)は乳製品、飲料、農産物を提供し、PepsiCo, Inc.は2025年にダンマームで食品製造施設を運営しました。ボトル入り飲料水の追加は、Almaraiが乳製品・ジュース事業と並んで対応できるリフレッシュメントの機会を拡大し、ポートフォリオに競争のためのさらなるカテゴリーを加えます。
Nestle SAのグループ会社であるネスレ・サウジアラビアは2025年10月14日にキング・アブドゥッラー科学技術大学(KAUST)と覚書を締結しました。この合意は包装、農業、食品技術研究のフレームワークを構築し、潜在的な差別化への上流ートとしてコラボレーションを位置づけました。2025年3月、Al Rabie Saudi Foods Co. Ltd.は技術パートナーのTetra Pakと3年間のサウジアラビア工場近代化プロジェクトを開始し、より高い生産能力と年間最大3,600万リットルの洗浄水節約を見込んでいます。ジュース、ネクター、乳製品メーカーのAl Rabieにとって、潜在的な運営上の優位性は更新の完了にかかっており、そのパートナーシップにネスレ・サウジアラビアの研究フレームワークよりも直接的な生産目標を与えています。
NADECは2025年の連結赤身肉製品収益が2024年比で66.5%成長したと報告しました。この結果は、サウジアラビアの乳製品、飲料、農業活動と並んで既存のタンパク質収益ストリームを強化します。Almaraiは2026年1月にラービグの水産物加工施設および生産ラインを設立するための5件の契約を締結しました。サウジアラビア食品医薬品庁(SFDA)はSFDA.FD GSO 2233:2025栄養表示要件を2028年1月1日の発効日で採択し、対象となる包装食品競合他社に移行期限を設けました。NADECの実現した収益成長とAlmaraiの契約済み施設は、それぞれのタンパク質戦略を異なる段階に置いており、後者の追加加工はプロジェクトの完了に依存しています。
サウジアラビア食品・飲料産業のリーダー企業
-
Almarai Company
-
National Agricultural Development Company (NADEC)
-
PepsiCo, Inc.
-
Nestle SA
-
Al Rabie Saudi Foods Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア食品・飲料市場 このレポートでカバーされる企業
- Almarai Company
- Saudia Dairy & Foodstuff Co. (SADAFCO)
- Al Rabie Saudi Foods Co. Ltd.
- Al-Watania Poultry
- Tanmiah Food Company
- Arabian Agricultural Services Company
- Halwani Brothers Company
- PepsiCo, Inc.
- Al Othman Holding
- National Agricultural Development Company (NADEC)
- Nestle SA
- Fonterra Co-operative Group Limited
- Almunajem Foods
- Bel Group
- Danone S.A.
- Mars Incorporated
- IFFCO Group
- Danat Al-Mamlaka Snacks Food Factory
- Agthia Group PJSC
- JBS S.A.
市場参加者にとっての主要な機会
この比較は、小売業者プラットフォーム流通、地元冷蔵鶏肉レンジ、小売業者運営のデジタル品揃えにおける食品販売機会を特定しています。サウジアラビアのSFDA理事会は2026年6月8日に食品eコマース規制SFDA.FD 5036:2026を承認し、2027年7月1日を発効日としました。2025年、BinDawood Holdingの子会社International Applications Companyはダナウブおよびビンダウードのeコマースチャネルを開発・運営しました。この機会は、予定された規制に向けて対象となるオンライン提供を準備しながら、適切な商業ルートを通じて明確な食品レンジを展開することにあります。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 想される受益者 |
|---|---|---|---|---|---|
| 小売業者プラットフォームモデルを通じたメーカーブランドの包装食品レンジ | 小売業者プラットフォームの食料品モデルが2025年の立ち上げ時にリヤドとジェッダで運営された | 都市部のオンライン食料品購買者 | 補完的な小売・配達パートナーを通じて集中した食品レンジを提案する | 小売業者の品揃えアクセスと配達調整 | 包装食品サプライヤー;Abdullah Al-Othaim Marketsなどの食料品小売業者 |
| 地元供給の冷蔵鶏肉品揃え | 2026年の省庁評価が鶏肉および鶏肉製品への需要増加を説明した | 冷蔵鶏肉レンジを選択する小売購買者 | 独自の地元生産冷蔵チキン提供を開発する | 小売での冷蔵製品の入手可能性の維持 | 地元冷蔵鶏肉メーカー |
| eコマース移行に先立つ小売業者主導のデジタル食品レンジ | 食品店規制は2026年の承認を受けて2027年7月1日に発効する | 小売業者運営のオンライン食料品チャネル | コンプライアントなオンライン立ち上げに向けた集中した食品品揃えを準備する | 発効日前に適用される食品店要件を実施する | 食品ブランド;BinDawood HoldingおよびそのInternational Applications Company子会社 |
| 情報源: Mordor Intelligence | |||||
オンライン食料品は、メーカーの食品レンジに対して小売業者プラットフォームモデルと小売業者運営ルートの両方を提供するため、中心的な機会です。選択肢は、どの商業的関係がそのレンジに対象となる食品店のコンプライアンス準備と並んで食料品購買者への実際の経路を与えるかです。International Applications Companyのダナウブおよびビンダウードでの経験は、ブランドに対象となるオンライン食品提供の準備のための潜在的なパートナーを提供し、別の食料品チャネルを構築する必要性を軽減します。
最近の産業開発事情 サウジアラビア食品・飲料市場
- 2026年6月:サウジアラビアのSFDA理事会は2026年6月8日に食品eコマース規制SFDA.FD 5036:2026を承認し、2027年7月1日を発効日とした。
- 2026年5月:サウジアラビア商務省は2026年のハッジシーズンにおいてマッカおよび聖地の市場・小売拠点に7億1,200万点以上の必需品が供給されたと報告した。これには1億5,300万パックの乳製品・ジュースが含まれていた。
- 2026年1月:Almaraiはラービグのキング・アブドゥッラー経済都市に設立される水産物工施設および生産ラインのための5件の契約を締結した。
サウジアラビア食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
サウジアラビア食品・飲料市場は、サウジアラビアでの消費のために販売される包装・加工食品および非アルコール飲料に対する年間エンドユーザー支出を測定します。小売および飲食サービス関連チャネルを通じた販売を対象としています。
対象外:アルコール飲料、タバコ製品、家庭用または個人ケア用品、未包装の未加工食品、および個別に調理されたフードサービスの食事は除外されます。
セグメンテーションの概要
- 製品タイプ別
- 乳製品・乳製代替品
- 乳製品
- バター
- チーズ
- クリーム
- 乳製品デザート
- 牛乳
- サワーミルク飲料
- ヨーグルト
- 乳製品代替品
- 乳製品
- 菓子類
- チョコレート菓子
- 砂糖菓子
- スナックバー
- シリアルバー
- プロテイン・エナジーバー
- フルーツ・ナッツバー
- ノンアルコール飲料
- ベーカリー
- ケーキ・ペストリー
- ビスケット
- パン
- モーニンググッズ
- その他のベーカリー製品
- セイボリースナック
- 食肉・家禽・水産物・肉代替品
- 食肉
- 家禽
- 水産物
- 肉代替品
- 朝食用シリアル
- レディミール
- 乳製品・乳製代替品
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売店
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、サウジアラビア全体の食料供給、製品自給率、データ定義を追跡するための統計総局の食料安全保障計およびその方法論レポートなどのソースを活用します。米国農務省海外農業局の小売食品年次報告書は小売チャネルと包装食品のコンテキストを提供し、サウジアラビア認定センターは関連する食品産業を説明し、サウジアラビア食品医薬品庁は適用される包装食品ラベリング規則を特定します。
企業の年次報告書、規制開示、投資家向け資料、信頼性の高いサウジアラビアのビジネスプレスは、運営、投資、チャネルのコンテキストを追加し、公開指標のクロスチェックに役立てることができます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイには、サウジアラビアの食品加工業者、輸入業者、食料品・オンライン小売業者、飲食サービス関連流通業者、セクター専門家が含まれ、需要、価格、供給、チャネル状況を説明できるCXO、機能リーダー、マネージャーが対象となります。回答者は二次調査の結果と製品・チャネル予測に使用されるドライバー(エンドユーザー支出の変化や対象となる包装製品のリーチを含む)を検証するよう求められます。回答や公開証拠にギャップがある場合、アナリストは不確実性を文書化し、関連するサウジアラビア市場参加者に明確化を求め、独立した小売、生産、貿易、価格指標に対して推定値を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルは、国家食料需要と小売価値シグナルからサウジアラビアの対象となるエンドユーザー支出の合計を推定し、次にサプライヤーの積み上げ、流通業者・小売業者のチェック、サンプリングされた平均販売価格に販売量を乗じた値で選択されたカテゴリーとチャネルを確認します。人口と世帯の成長は購買機会の数を示します。統計総局(GASTAT)の一人当たり食料入手可能量と自給率指標はカテゴリー需要と国内供給を示します。食品・飲料価格指数は価格変動と基礎需要を分離するのに役立ちます。小売販売と店舗拡大はチャネルリーチを示し、巡礼、観光、ホスピタリティ活動は対象となる包装製品の季節需要を示します。アナリストはシナリオ分析を使用してこれらの指標を2032年まで延長し、証拠が支持する場合は価格と製品ミックスに対して個別の前提を設けます。製品タイプと流通シェアは、入手可能なカテゴリー販売、チャネル証拠、市場参加者のチェックから導出され、残余推定値は市場全体の合計に調整されます。選択的なボトムアップチェックは国家モデルが示す規模を検証します。信頼性の高いサプライヤーまたはチャネルの詳細が入手できない場合、アナリストは文書化された範囲を保持し、独立した市場シグナルと比較します。サウジアラビアのインタビューおよびサーベイ回答者は、個々の需要、価格、チャネルの前提の方向性と実際の妥当性を検討するよう求められ、アナリストは予測を採用する前にソース証拠に対して重要な差異を解決します。
データ検証と更新サイクル
アナリストは合計を独立した小売、食料供給、生産、貿易、価格シグナルに対して三角測し、次にカテゴリーとチャネルの推定値を定義の不一致、重複取引、異常な前年比変化についてチェックします。多段階レビューにより、各重要な入力をそのソースまで追跡し、差異を調整し、承認前に未解決の異常を第二のアナリストがレビューします。重要な矛盾は、関連するサウジアラビアの回答者への的を絞った明確化または再連絡を引き起こします。データセットは毎年更新され、重要な市場、規制、供給イベントが発生した場合はサイクル間にレビューされ、ソースの変更、計算、一貫性について納品前に新たなチェックが行われます。
Mordor Intelligenceのサウジアラビア食品・飲料市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデル化に使用する入力において異なる場合があります。サウジアラビア食品・飲料市場は、サウジアラビアでの消費のために販売される包装・加工食品および非アルコール飲料に対する年間エンドユーザー支出を測定します。
主要なギャップの要因には、調査の定義された対象範囲と市場固有のモデリングの択が含まれます。このモデルは、国家食料需要と小売価値シグナルからサウジアラビアの対象となるエンドユーザー支出の合計を推定し、次にサプライヤーの積み上げ、流通業者・小売業者のチェック、サンプリングされた平均販売価格に販売量を乗じた値で選択されたカテゴリーとチャネルを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 40.53 ビリオン 米ドル(2027年) | |
| 政府機関A | 500億 米ドル超(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年値40.53 ビリオン 米ドルを23.4%上回っています。この推定値はサウジアラビアの食品小売販売を対象としており、同じ包装・加工製品の境界を特定していないか、または対象となる飲食サービス関連販売を個別に特定していません。 |
| グローバルコンサルタントB | 70.8 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年値40.53 ビリオン 米ドルを74.7%上回っています。その記載された対象範囲には、最終販売製品支出の対象を超えて、原材料、添加物、加工入物、ならびにホスピタリティ、機関向けケータリング、クイックサービスレストランの需要が含まれています。 |
Mordor Intelligenceのアナリストは合計を独立した小売、食料供給、生産、貿易、価格シグナルに対して三角測量し、次にカテゴリーとチャネルの推定値を定義の不一致、重複取引、異常な前年比変化についてチェックします。
レポートで回答される主要な質問
サウジアラビア食品・飲料市場の規模と成長見通しは?
2026年に38.38 ビリオン 米ドルと評価され、2027年には40.53 ビリオン 米ドルと推定されており、2032年の予測は52.57 ビリオン 米ドル、2027年~2032年のCAGRは5.34%です。
サウジアラビアにおける包装食品・飲料の需要を牽引するものは何ですか?
国内製造、近代的な食料品店の拡大、巡礼消費が需要を支えています。2026年のハッジシーズン中、供給品にはマッカおよび聖地の市場・小売拠点に配達された1億5,300万パックの乳製品・ジュースが含まれていました。
サウジアラビアの包装食品・飲料支出をリードする製品タイプはどれですか?
食肉・家・水産物・肉代替品が2026年のセクター金額の26.95%を占めました。セイボリースナックは2027年~2032年にCAGR 8.1%で最も速く成長すると予測されています。
サウジアラビアの食品・飲料生産において競合する企業はどこですか?
Almarai Company、National Agricultural Development Company(NADEC)、PepsiCo, Inc.、Nestle SA、Al Rabie Saudi Foods Co. Ltd.が主要な参加者です。
サウジアラビアの包装食品・飲料需要を制約するものは何ですか?
食品・飲料CPIの価格は2026年8月に2025年8月比で1.4%上昇しました。価格の上昇は、家計予算が増加しない場合に購買を制約する可能性があります。
サウジアラビアの各地域は包装食品・飲料活動においてどのように異なりますか?
中央州が主要な地域拠点であり、リヤドがその商業基盤を担っています。PepsiCoの2025年ダンマーム投資とジェッダの2025年食料品店開業は、それぞれ異なる生産と小売の役割を示しています。