
ソース、調味料、ドレッシング市場規模とシェア
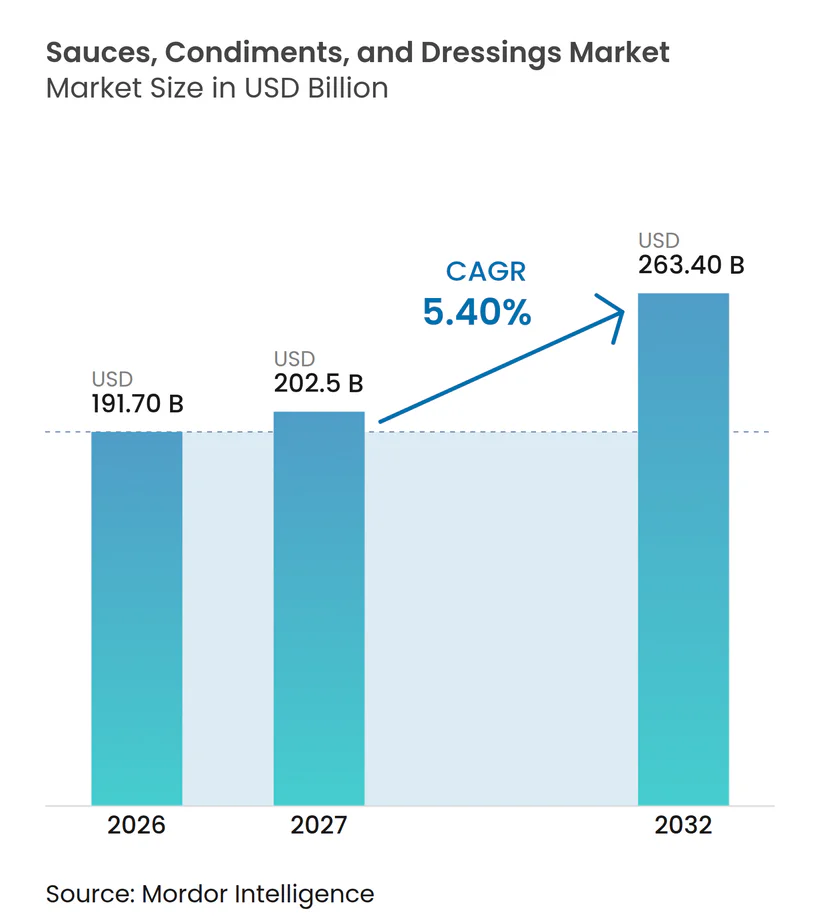
Mordor Intelligenceによるソース、調味料、ドレッシング市場分析
ソース、調味料、ドレッシング市場規模は2026年に1,917億米ドルと評価され、2027年の2,025億米ドルから2032年には2,634億米ドルに達すると推定され、予測期間(2027年~2032年)にCAGR 5.4%で成長します。
成長は、複雑なフレーバーの実験を日常の食事向けのすぐに使えるソーに転換することに依存しており、天然処方がもう一つの差別化ポイントを提供しています。英国では、フレーバーの発見と天然成分の調味料が購買者への補完的なルートを生み出しています。シンガポールにおける原材料価格の変動と栄養表示計画は、影響を受ける小売ソースメーカーにとって処方および価格設定のリスクを高めています。競争は結果として、明確な食事用途と再現可能な処方を結びつけ、より広いフレーバーの選択肢を家庭やフードサービスの繰り返し利用機会に適した製品に変えるサプライヤーに有利に働きます。
主要レポートのポイント
- 製品タイプ別では、ソースが2026年のソース、調味料、ドレッシング市場シェアの49.11%を占め、ドレッシングは2027年~2032年にCAGR 6.4%で成長すると予測されています。
- カテゴリーミックスはコンベンショナル製品が主導し、2026年のソース、調味料、ドレッシング市場規模の82.02%のシェアを占め、オーガニック/クリーンラベル製品は2027年~2032年にCAGR 5.85%を記録すると予測されています。
- 包装需要はPET/ガラスボトルが主導し、2026年の市場の43.27%占め、サシェ/パウチは2027年~2032年にCAGR 5.65%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年の市場の58.63%を占め、オンライン小売店は2027年~2032年にCAGR 6.45%を記録すると予測されています。
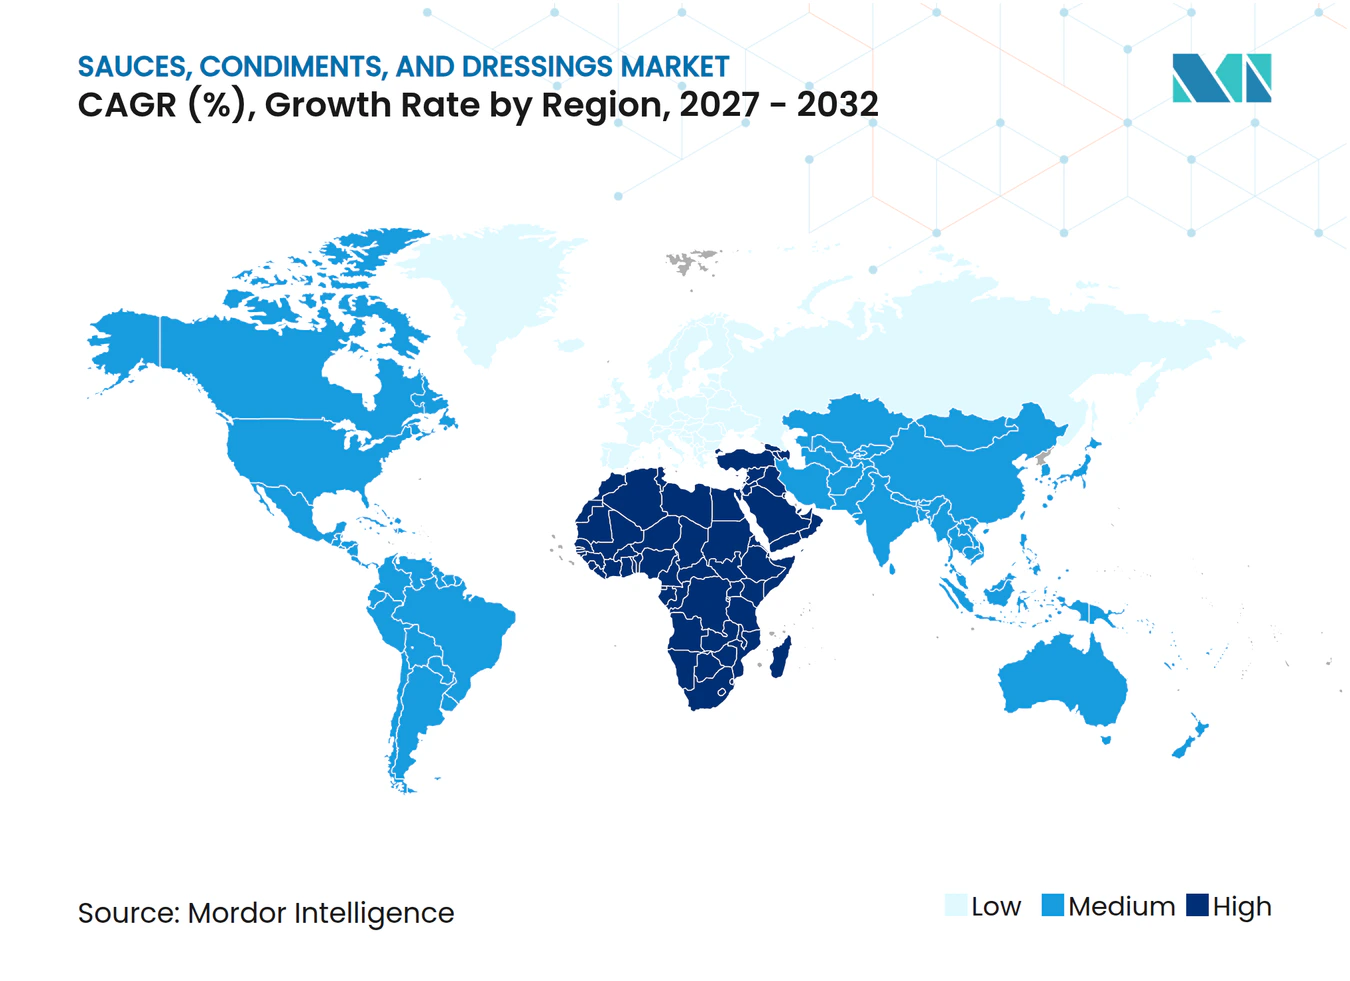
- 地域別では、アジア太平洋が2026年の市場の41.57%を占め、中東・アフリカが2027年~2032年にCAGR 7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製品革新とフレーバーの多様化 | +2% | 米国、北米 | 中期(2~4年) |
| 民族料理・地域料理の人気上昇 | +1.8% | 韓国、米国、欧州 | 中期(2~4年) |
| プレミアム価格のクリーンラベル処方 | +1.5% | 英国、欧州 | 中期(2~4年) |
| 食文化とソーシャルメディアの影響 | +1.3% | 英国、欧州 | 短期(2年以内) |
| 家庭料理とハイブリッドな食事機会の増加 | +0.9% | 米国、北米 | 短期(2年以内) |
| 調味料への機能性成分の強化 | +0.4% | 日本、アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品革新とフレーバーの多様化
製品革新は、複雑なフレーバーの組み合わせをすぐに使える単一の処方で利用可能にすることで、ソース需要を拡大できます。2026年4月、Nestlé USAはMinor's Kitchenを米国全土でAmazon限定として発売し、レモンガーリックアイオリ、韓国風BBQ、チリトリュフ、アメリカンスモークハウスの4種類を展開しました。Hormel FoodsのLA VICTORIAブランドは、2025年8月に米国の食料品小売業者向けにチポトレ、フィエリーハラペーニョ、スイート&スパイシーのトッピングソースおよびベルデハバネロサルサを発売しました。Amazonの独占販売と食料品店での販売は、これらの新しいフレーバーを家庭の食事に取り入れるための異なる経路を生み出します。これらの発売は、既存の食事内でフレーバーを切り替えるだけでなく、パッケージソースの調理機会を追加できます。
民族料理・地域料理の人気上昇
認知度の高い地域フレーバーへの需要は、ソース輸出業者に国内の馴染みあるレシピを供給する以上の機会を与えます。韓国のソース輸出額は2025年に米国向けで9,220万米ドルに達し、前年比5%増となりました。[1] 同国の農業省は、コチュジャンやその他のソースの米国での消費を、スパイシーで甘いフレーバーへの需要の高まりと結びつけました。韓国のソース輸出額は2026年上半期に欧州向けで1,750万米ドルに達し、前年比17.2%増となりました。輸出業者にとって、これらの異なる仕向け市場は、消費者が食事の機会を通じて認識できる用途を持つフレーバー主導の品揃えの開発を支援します。
プレミアム価格のクリーンラベル処方
プレミアム処方には、購買者がその調味料を選ぶ具体的な理由を与える成分の約束が必要です。Ocado Retailは2025年6月、Ocado.comにおけるHunter & Gatherの無糖・天然調味料の売上が前年比90%増加したと報告しました。これは、英国のオンライン食料品における特定の処方アプローチに対する具体的な需要シグナルを提供します。プレミアムポジショニングを求めるブランドにとって、無糖レシピは製品の成分選択をその提案の中心に置くことができます。製品開発は、甘さを体験の基盤とせずに意図したフレーバーを実現しなければなりません。報告された増加は、英国のオンライン食料品業者にこれらの無糖天然ラインを継続してリスト掲載する売上ベースの理由を与えます。
食文化とソーシャルメディアの影響
オンラインでの食の発見は、馴染みある食事に追加のフレーバーオプションを提供することで調味料需要を高めることができます。Savantaは2025年5月にOcado Retailのために英国成人2,126人を対象に調査を実施し、同小売業者は若い消費者の調味料実験をソーシャルメディアとオンラインフードコンテンツに結びつけました。25歳から34歳の回答者のうち、66%が5年前よりも調味料が大幅に増えたと回答しました。[2] 同じ年齢層では、75%がほとんどの食事で何らかのソースを使用していると回答しました。これらの調査結果は、繰り返し可能な食事用途のデモンスレーションを、オンラインでの発見と食卓をつなぐ商業的に関連性の高い接点にします。オンラインで発見されたフレーバーは最初の試用を超えた用途が必要であり、日常の食事デモンストレーションはブランドに実験から繰り返し使用への道筋を与えることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高糖分・高塩分および保存料への懸念 | -1% | シンガポール、アジア太平洋地域 | 中期(2~4年) |
| トマト/チリのコモディティ価格の変動 | -0.8% | マニラ首都圏 | 短期(2年以内) |
| 輸出業者の地域別ラベル適合コスト | -0.4% | 米国および欧州 | 中期(2~4年) |
| 添加物・保存料に対する消費者の懐疑心 | -0.3% | オーストラリア、アジア太平洋地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高糖分・高塩分および保存料への懸念
ナトリウムおよび飽和脂肪に関連する規制は、ソースブランドのマーケティングオプションと処方の選択肢を制約する可能性があります。シンガポールの健康促進委員会は、以前に発表されていた2027年半ばのタイムラインを変更し、2028年に小売向けプレパックソースへのニュートリグレードの拡大を計画しています。[3] 計画されているシステムでは、グレードCおよびDの製品はパッケージとオンラインリストにラベルを表示することが求められ、グレードAおよびBのラベル表示は任意となります。グレードDの製品を宣伝する広告はオンラインおよび実店舗での掲示が禁止されます。仕様はWTO協議および官報掲載の対象となります。実施時期を2027年半ばから2028年に移行することでブランドに猶予が与えられますが、影響を受けるソースメーカーは依然として処方変更の決定、グレードCまたはDのラベル再設計、またはグレードDの広告制限に直面します。
トマト・チリのコモディティ価格の変動
原材料価格の急激な変動は、固定されたソースレシピを安定した販売価格で供給することを困難にする可能性があります。フィリピンの公式モニタリングでは、2026年8月17日から9月9日にかけてマニラ首都圏の青唐辛子の平均小売価格が32.09%上昇したことが記録されました。この地の小売価格の代理指標は、特定の調味料原材料がいかに急速に高価になり得るかを示しています。処方変更も別の対応策ですが、チリの含有量を変更すると意図した辛さとフレーバープロファイルが損なわれるリスクがあります。影響を受けるメーカーが同等の値上げを完成品ソースの価格に転嫁した場合、手頃な価格が需要に対する追加の制約となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソースの規模とドレッシングの幅広い用途ソースは2026年のソース、調味料、ドレッシング市場規模の49.11%のシェアを占め、最大のセグメントとなりました。Marzetti社は、2026年5月1日に買収した日本風バーベキューソースブランドのBachan'sが、2026年6月30日終了の2ヶ月間で純売上高1,540万米ドルに貢献したと報告しました。同社はまた、2026年6月28日終了の13週間においてBachan'sの売上が8.7%成長し、流通ポイントが16%以上増加したというCircanaデータも報告しました。この買収は、確立された純売上高基盤と拡大する小売プレゼンスの両方を持つ識別可能な製品提案を通じてソースの規模を拡大するルートを示しています。
ドレシングは最も成長の速いセグメントであり、2027年~2032年にCAGR 6.4%が予測されています。Kewpieは日本においてディープローストセサミドレッシングのラインナップを新品種、カロリー控えめバージョン、季節商品で拡充し、より多くの料理への用途を提案しました。同社は、これらの取り組みが2026年5月31日終了のFY2026上半期においてドレッシングカテゴリーの売上増加と活性化をもたらしたと述べました。ラインナップ開発と追加料理を結びつけることで、サプライヤーは同じ製品ファミリーを発展させる方法を増やすことができます。カロリー控えめや季節バリアントに展開された単一のごまのアイデンティティにより、サプライヤーはそれぞれに新しいブランドを構築することなく機会を追加できます。


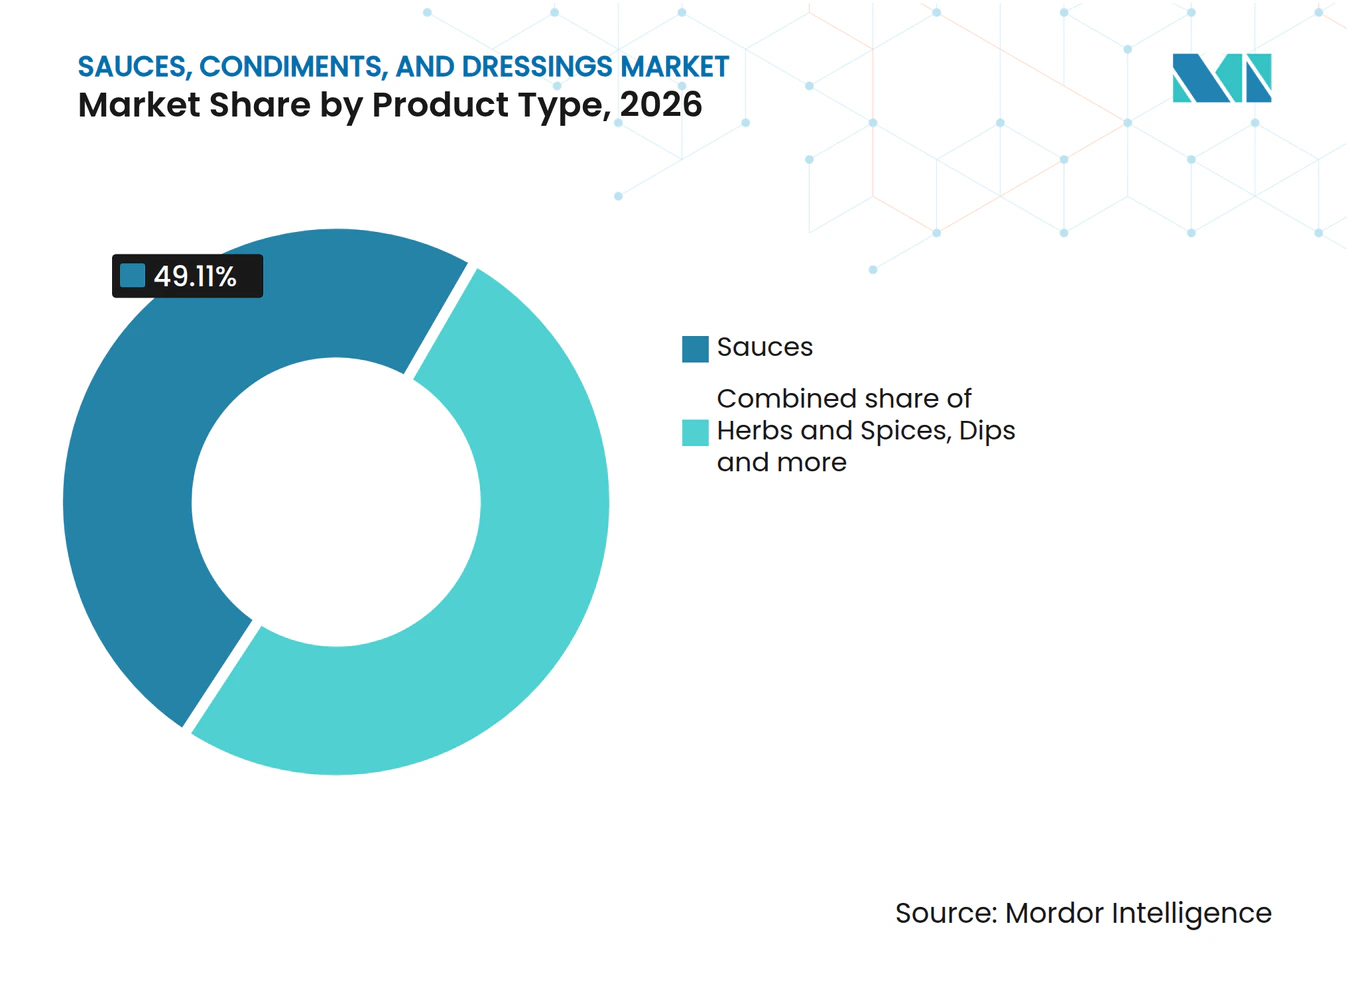
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
コンベンショナルの規模とオーガニックの発展コンベンショナル製品は2026年ソース、調味料、ドレッシング市場シェアの82.02%を占め、最大のセグメントとなりました。2025年2月、中国のKraft Heinz生産子会社であるHeinz Qingdaoは、年間生産能力2万メトリックトンの5番目のケチャップラインの最終試運転を行いました。その規模のラインは、自らを正当化するために安定したケチャップ量に依存しており、主流の処方を製造スループットに結びつけます。
オーガニック/クリーンラベル製品は最も成長の速いセグメントであり、2027年~2032年にCAGR 5.85%が予測されています。米国のオーガニック調味料の消費者売上は2025年に6億1,800万米ドルに達し、2024年比2.1%増となりました。小売流通は、オーガニック処方をより多くの日常的な買い物場所で入手可能にすることで拡大への道筋を提供します。Ketchup Pleaseのオーガニックケチャップは、2024年5月のウィスコンシン州の7つのMeijer店舗から2025年4月には州内67店舗に拡大しました。既存の小売関係を広げることで、オーガニックケチャップブランドは新製品の発売に依存せずに入手可能性を拡大する方法を得られます。

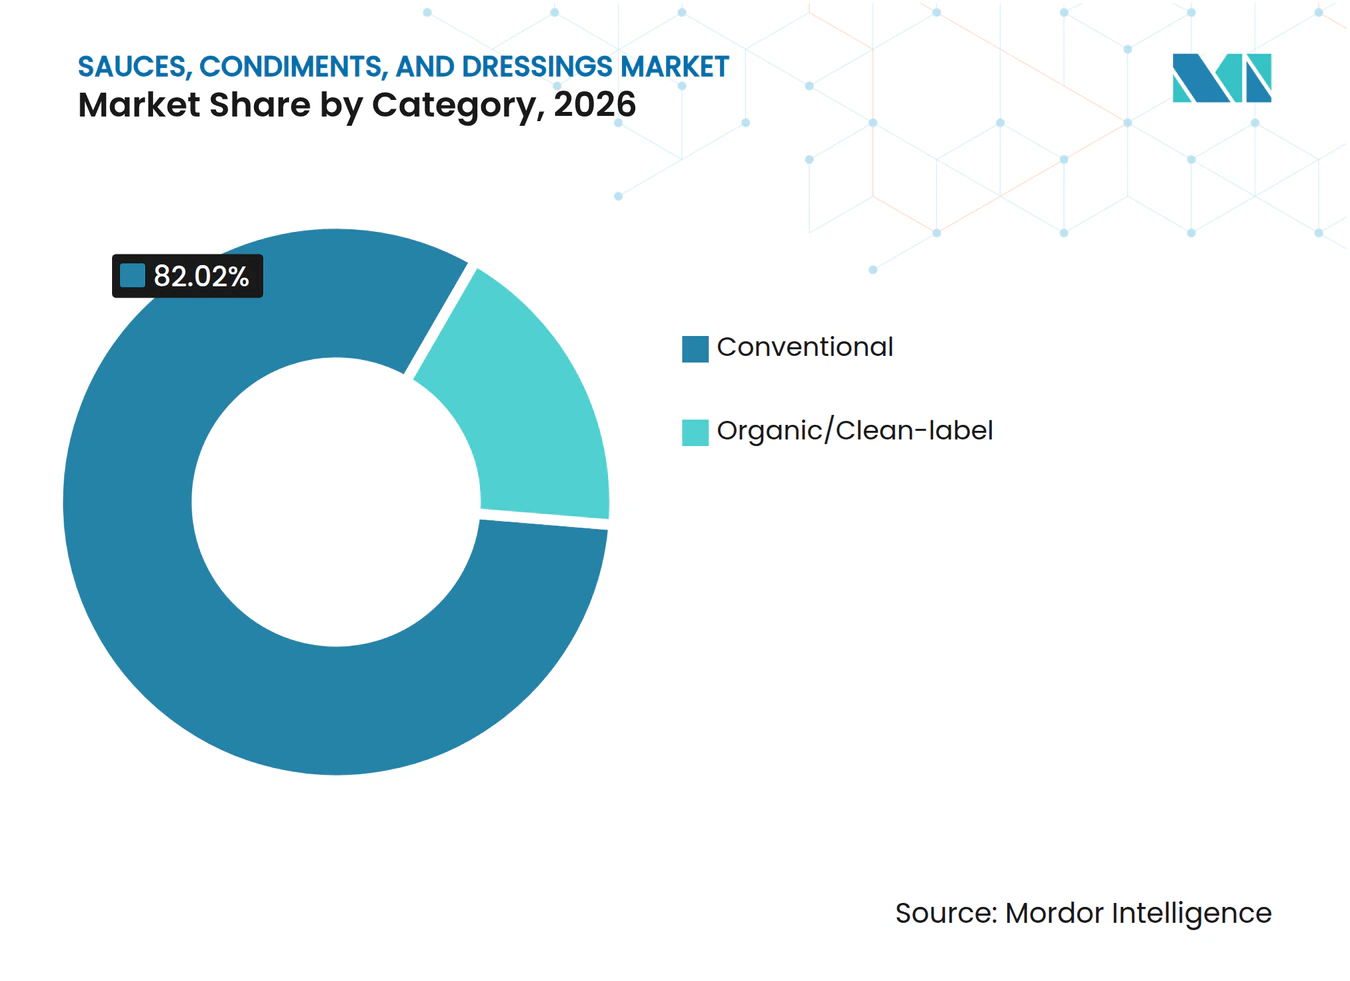
注記: 個別セグメントのシェアはレポート購入時に入手可能
包装別:
ボトル素材とパウチの価値提案PET/ガラスボトルは2026年の市場の43.27%を占め、最大のセグメントとなりました。Kewpieは、日本製の380ミリリットル小売ドレッシングおよびドレッシングタイプ調味料の全10品目に100%リサイクルPETで作られたボトルを使用しています。2025年の計画は、180ミリリットルのラインナップよりも販売量が多い380ミリリットルサイズに焦点を当てました。380ミリリットルサイズはボトル1本あたりのプラスチック使用量が多いため、これを転換することでKewpieのドレッシング向けリサイクルPET取り組みの中で新規プラスチックの年間削減量が最大となります。
サシェ/パウチは最も成長の速いセグメントであり、2027年~2032年にCAGR 5.65%が予測されています。National Foodsは2025年7月から12月にかけてパキスタンでのケチャップ成長を報告し、全国的なパウチの値引きとKetchup Champsの学校への展開が支援しました。値引きはパウチの提案を試しやすくし、学校プログラムはブランドエンゲージメントへの別のルートを提供します。
流通チャネル別:
スーパーマーケットのリーチとオンライン製品の勢いスーパーマーケット/ハイパーマーケットは2026年の市場の58.63%を占め、最大のセグメントとなりました。米国のスーパーマーケット総売上は2025年に1兆米ドルに達しました。別途、英国のTescoの顧客は2025年半ばの開示前の12ヶ月間にホットソースを追加で250万本購入しました。Tescoの追加ホットソースボトルは、特化した調味料が通常のスーパーマーケットの棚で量を追加していることを示しています。
オンライン小売店は最も成長の速いセグメントであり、2027年~2032年にCAGR 6.45%が予測されています。Ocado.comの平均アクティブ顧客基盤は、Zoom by Ocadoを除き、2026年5月31日終了の26週間において前年比10.6%増の128万人となりました。顧客は過去12週間以内にOcado.comで購入した場合にアクティブとしてカウントされ、報告された数値は26週間にわたる平均アクティブ顧客数です。Ocado Retailはまた、2025年7月28日から2026年7月26日にかけてM&Sオイスターソースの前年比96%の売上成長も報告しました。これは、成長する食料品サービス内で集中したオイスターソースの提案を開発する機会を生み出します。
地域分析
アジア太平洋のソース、調味料、ドレッシング市場
アジア太平洋は2026年のソース、調味料、ドレッシング市場規模の41.57%のシェアを占めました。Kewpieは海外事業において、FY2025のアジア太平洋での売上が現地通貨ベースで11%成長したと報告し、メーカーの地域商業活動を示しています。タイとインドネシアの拡張工場がマレーシアとベトナムの生産拠点と並んで本格稼働しており、Kewpieが急速に増加する地域需要に結びつける4カ国ネットワークを形成しています。
中東・アフリカのソース、調味料、ドレッシング市場
中東・アフリカは最も成長の速い地域であり、2027年~2032年にCAGR 7%が予測されています。2026年3月、Rawaはカタールにホットソース生産ラインを発表し、レストランおよびフードサービス需要の高まりに応えて473ミリリットルと3キログラムのサイズを提供しました。473ミリリットルと3キログラムのサイズは、発表されたラインナップにフードサービスチャネル内で2つの注文サイズを与えます。別途、Libstarは2026年8月までに南アフリカにおけるDickon Hall FoodsのMontagu Foodsへの統合を完了し、労働生産性、占有コスト、製造効率、サービス能力の改善が期待されています。カタールのレストラン需要は、Rawaの発表したラインが示すように、専用のホットソース生産能力を追加する商業的根拠を提供します。
北米のサプライベースにはカリフォルニア州が含まれており、USDAの2026年8月の予測では2026年の契約加工用トマト生産量を1,000万ショートトンとし、2025年比10%減としました。欧州のEU27の英国を除く域外調味料・シーズニング輸出額は、2025年4月から2026年3月にかけて前12ヶ月比4%減少しました。南米では、Kikkoman do Brasilが2025年6月にペルーへ5製品を輸出し、2種類の醤油サイズ、タレ、オイスター、ウスターシャースタイルのソースで構成され、ペルーでの販売9月に開始しました。ジャマイカにはGraceKennedy Foods内にソース共同製造業者GK Manufacturingがあり、ポルトガルにはPaladinの消費者向け適応が2026年2月にオーナーのCEOによって説明され、エクアドルにはMcCormickライセンシーのALIMECのソース生産があります。Kikkoman do Brasilのペルー向けラインナップとPaladinのポルトガルでのポジショニングは、サプライヤーが個々の国内市場に合わせてソースを調整していることを示しています。
規制の枠組みと見通し
この比較は、消費者市場にパッケージ調味料を提供するメーカーの観点から選択された管轄区域を対象としています。栄養情報は、対象食品のレシピ組成をパッケージデザインおよび製品情報の決定に変換します。既存の栄養表示義務と提案されているフロントオブパック要件は、後者が別個の再設計の決定を追加する可能性があるため、異なる商業計画ニーズを生み出します。任意のフロントオブパックガイダンスは、その選択を義務化することなく、メーカーに別の表示オプションを与えます。
規制表
| 決定要因 | 米国 | ドイツ | 日本 | ブラジル |
|---|---|---|---|---|
| 主要機関 | FDA | 州食品管理当局 | 消費者庁 | ANVISA |
| 主要な法令または方向性 | 21 CFR 101.9;フロントオブパック栄養ボックスの提案 | 規則(EU)第1169/2011号;食品情報影響評価 | 食品表示基準;任意のフロントオブパック栄養ガイドライン | RDC 429/2020およびIN 75/2020;2025年6月に検討されたレビュー開始の提案 |
| 商業的影響 | 免除を除く栄養情報;ほとんどの栄養成分表示対象食品に対するフロントラベルボックスの提案 | 例外を除く成分、アレルゲン、事業者および栄養情報 | 対象パッケージ加工食品の栄養情報;任意のフロントオブパック栄養フォーマット | 栄養パネル規則およびフロントオブパック表示規定 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
4つの管轄区域はすべて中程度の評価を受けています。これは、確立された栄養表示義務が定義されたベースラインを提供する一方で、対象食品に対して製品固のラベル作業を必要とするためです。米国の強化方向は、提案されている栄養ボックスの下での将来的な追加パッケージデザイン作業を反映しており、規制アジェンダは2026年12月の最終規則を予定しています。ドイツとブラジルの変化なしの判断は、欧州委員会による改訂の可能性の評価とブラジルの2025年6月のレビュー開始検討と並行して、それぞれの運用フレームワークの継続的な適用を反映しています。日本の変化なしの判断は、義務的な栄養表示と任意のフロントオブパックガイダンスの組み合わせを反映しており、追加フォーマットの採用はメーカーに委ねられています。
バリューチェーンの段階
バリューチェーンは、ディスペンシングコンポーネントの供給、ソースの処方と製造、フードサービス流通を比較します。2025年8月、丸紅はタイのWin Chance Foodsへの少数株投資を完了しました。Win Chance Foodsはタイおよび近隣諸国の主要なパッケージ食品会社やレストランチェーンにサービスを提供する調味料メーカーです。Win Chance Foodsは2,000以上のレシピのデータベースを使用してカスタマイズさたソースを開発し、その製造技術は柔軟で安定した小ロット生産を支援します。これはレシピ開発能力と商業生産を結びつけ、処方だけでなく顧客固有のソースを一貫して供給する能力に価値を置きます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ディスペンシングコンポーネントの供給 | Aptar Closuresなどの特殊ソースクロージャーサプライヤー | クロージャー販売 | ソースの流動性に合わせたディスペンシングデザインのマッチング | 生産フォーマットを選択する前にクロージャーとソースを一緒に適格性確認する |
| ソースの処方と製造 | Win Chance Foodsなどの調味料メーカー | パッケージ食品会社およびレストランチェーンへのソース販売 | 繰り返し可能な生産とレシピの多様性の調整 | 管理されたバッチおよび品質ルーティン内でレシピを検証する |
| フードサービス流通 | Syscoなどのフードサービス流通業者 | フードサービス顧客への製品再販 | オペレーターの配送ウィンドウとのソース在庫の調整 | 定期配送ルート計画し、特別注文のための予備容量を確保する |
| 情報源: Mordor Intelligence | ||||
カスタマイズされたソース開発は、レシピから繰り返し可能な生産への引き渡しに価値を集中させます。Aptar Closuresは2025年12月に4種類の特殊ソースクロージャータイプを発売し、メーカーが各ソースの流動性に対して適格性確認できるディスペンシングオプションを提供しました。FY2026において、Syscoの事業拠点は特定の顧客ロケーションへの毎日配送と短期間の特別注文対応能力を提供し、フードサービスオペレーターへの顧客固有のソース供給に関連する流通オプションを提供しました。
競争環境
市場集中度
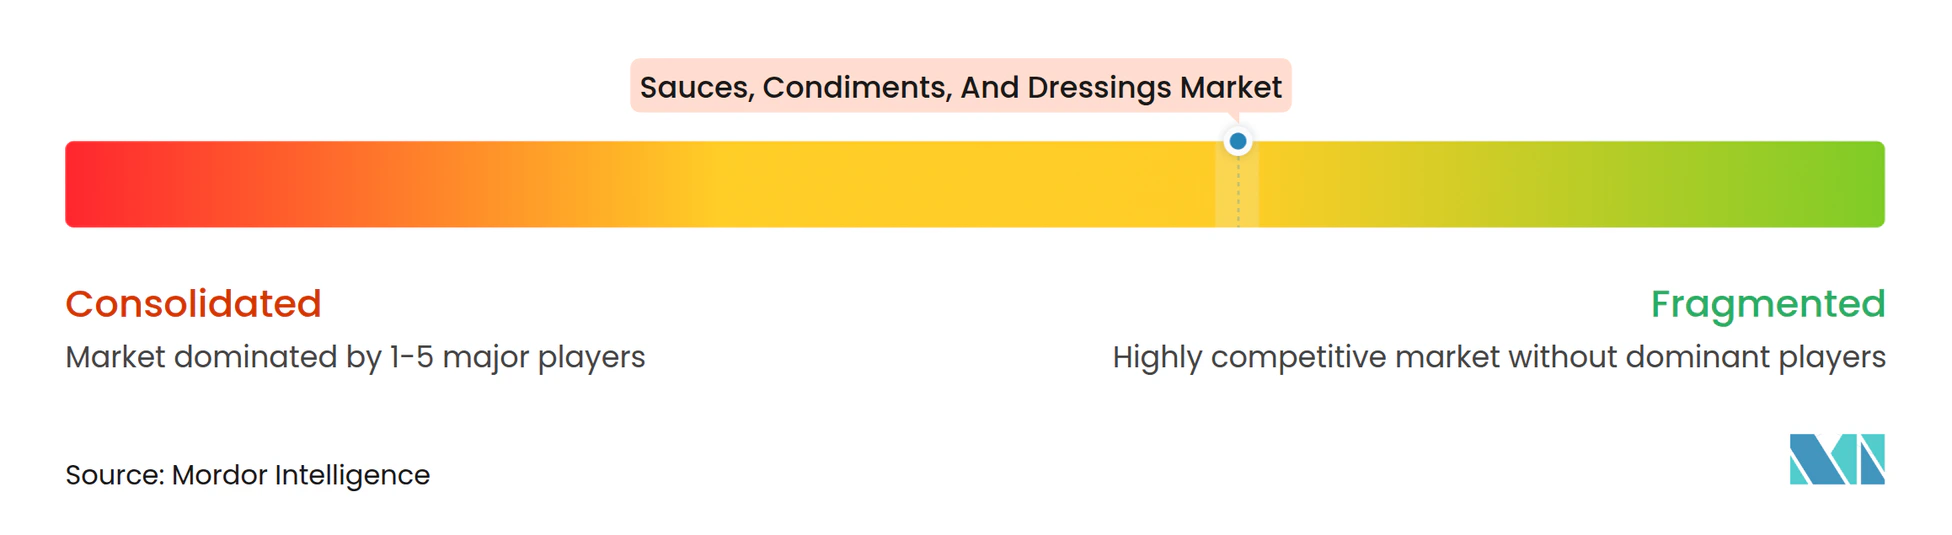
競争は、異なるフレーバーと顧客要件に対応する確立された国際ブランドオーナーと幅広いサプライヤーベースを組み合わせています。McCormick & Co Incは消費者向けにはConsumerセグメントを通じて、企業顧客向けにはFlavor Solutionsを通じて小売業者にサービスを提供し、調味料やその他のフレーバー製品を販売しており、グローバルのConsumer売上は2025年に2024年比2.6%増となりました。その他の主要プレーヤーにはThe Kraft Heinz CompanyとUnilever Plcが含まれ、そのFoodsビジネは調味料とソースにまたがっています。醤油メーカーのKikkoman Corporationは、FY2026の連結売上高が5.2%成長したと報告し、Mizkan Holdings Co. Ltd.の北米パスタソースビジネスにはRAGÚとBertolliが含まれます。これらのビジネスは異なる製品と顧客の範囲で競争しており、小売ブランドポートフォリオと食品メーカーへの供給は競争の異なる次元となっています。
2026年1月2日、McCormickはGrupo HerdezからMcCormick de Mexicoの追加25%の持分取得を完了し、支配的な75%の所有権に引き上げました。メキシコのポートフォリオにはマヨネーズ、マスタード、ホットソースなどの食品が含まれており、McCormickに確立された調味料ラインの管理権を与えます。Kikkoman Corporationの米国製造子会社であるKikkoman Foods, Inc.は、2026年5月にウィスコンシン州ジェファーソンで醤油の醸造を開始し、9月の発表では10月の出荷を予定しました。Kikkomanはこの工場を北米の醤油需要の増加とWalworth工場からの着実に増加する出荷に結びつけました。追加された米国醸造拠点は、発表されたタイムラインに依存した商業出荷とともに、需要に合わせた国内生産給への道筋を購買者に提供します。
2026年3月31日、McCormickとUnileverは、インドおよびその他の特定のビジネスを除くUnilever FoodsとMcCormickを統合することに合意しました。提案された統合により、ハーブ、スパイス、シーズニング、調理補助品、調味料、ソースにまたがるポートフォリオが統合されます。完了は規制当局の承認およびその他のクロージング条件に依存しており、合意は条件付きのポートフォリオ統合への道筋となります。地理的除外は、各国にわたる単一の統合された商業提案のリーチも制限します。発表では両社のFY2025の合算売上高を約200億米ドルとし、完了により主要5プレーヤーのうち2社のポートフォリオが1社に統合されます。
ソース、調味料、ドレッシング業界のリーダー
-
McCormick & Co Inc
-
The Kraft Heinz Company
-
Unilever Plc
-
Kikkoman Corporation
-
Mizkan Holdings Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ソース、調味料、ドレッシング市場 このレポートでカバーされる企業
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
市場参加者の主要機会
これらの機会は、フランスの学校給食入札によって生み出された購買者の開口部を比較します。別途、イングランドの任意ガイダンスは、スターインパスタソースを含む36ヶ月までの子供向け商業ベビーフードをカバーし、栄養、表示、マーケティングの実施は2027年2月末までに期待されています。2026年10月9日、ブロワのLycée polyvalent international Robert Badinterは、2027年1月1日から2029年12月31日までのソース、調味料、シーズニングを含む食料品入札を公開しました。ブロワの入札は2026年11月10日17:00(パリ時間)が締め切りで、落札基準は品質50%、価格45%、環境5%です。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 施設食事向けソース品揃え | 品質が入札の落札基準をリードしている | フランスの学校給食 | 明確に説明された食事用途に合わせた集中したソースラインナップを提供する | 競争力のある見積もり内での製品品質の実証 | 適格なソースメーカーと給食流通業者 |
| コスト管理されたシーズニング供給 | 価格が品質と並んで相当な重みを持つ | 施設向けハーブ・スパイス購買者 | 透明性のある比較コストでシーズニングフォーマットを見積もる | 納品価格を管理しながらフレーバーの適合性を維持する | 施設厨房にサービスを提供するシーズニングサプライヤー |
| 効率的な配送を伴う調味料供給 | 環境パフォーマンスが落札基準の一部を形成する | 施設向け調味料購買者 | 適切な調味料ラインナップと実証された配送提案を組み合わせる | 価格競争力を弱めることなく環境価値を示す | 統合流通を持つ調味料サプライヤー |
| 情報源: Mordor Intelligence | |||||
イングランドのガイダンスは、単一の給食入札を超えたソース開発の機会を生み出します。ガイダンスに対応した企業は、レシピテスト、賞味期限分析、包装変更のためにより多くの実施時間を要求しました。レシピとパッケージを一緒に改訂したベビーフードパスタソースは、2027年2月末までに1つの開発プログラムでガイダンスの栄養および表示の期待に応えることができます。
最近の産業開発事情 ソース、調味料、ドレッシング市場
- 2026年10月:シンガポールの健康促進委員会は、小売向けプレパックソースへのニュートリグレード拡大の計画を2027年半ばから2028年に改訂し、仕様はWTO協議および官報掲載の対象となります。
- 2026年5月:Kikkoman Corporationの米国製造子会社であるKikkoman Foods, Inc.が、ウィスコンシン州ジェファーソンの工場で醤油の醸造を開始しました。
- 2026年5月:The Marzetti CompanyがBachan's, Inc.の買収を完了し、日本風バーベキューソースブランドを米国食品事業に取り込みました。
ソース、調味料、ドレッシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ソース、調味料、ドレッシング市場は、小売およびフードサービスを通じて食品の調味または添え物として販売される特定の食品への年間グローバル支出を測定します。製品形態、処方、チャネル、地域がこれらの売上を分類します。
スコープの除外:新鮮な無ブランドの自家製調理品、特定のソース、調味料、ドレッシング製品して販売されない店内調理食品、カウントされた製品を含む完成品の食事とレストランの料理、農産物として販売される新鮮なトマトと唐辛子は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ソース
- 調味ソース
- 料理用ソース
- ハーブ・スパイス
- ディップ
- ドレッシング
- その他の製品タイプ
- ソース
- カテゴリー別
- 従来型
- オーガニック・クリーンラベル
- 包装別
- PET・ガラスボトル
- サシェ・パウチ
- その他(テトラパック、ジャー、カップ、その他)
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
米国農業省経済調査局の食料支出シリーズなどの公式データセットは、販売店と購買者別の食料支出を追跡し、FAOSTATの食料バランスは各国の供給と利用を説明し、国連統計部の分類詳細はHS 2103のソースおよび調味料カテゴリーを明確にし、UNdataの貿易記録はソースの貿易額と数量を提供します。
企業の財務報告書と投資家向け資料は、報告された製品売上、生産能力、地理的エクスポージャー、価格またはミックスの変化を相互確認でき、信頼できるビジネスおよび業界紙は日付のある発売、買収、チャネルの動向を明確にできます。これらのソースは網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューと調査
グローバル市場全体のメーカー、原材料・包装サプライヤー、小売バイヤー、フードサービス買者へのインタビューは、報告された製品売上、チャネル、地域が定義された取引境界に適合するかどうかをテストできます。二次ソースが広い製品またはチャネルカテゴリーを使用している場合、アナリストはインタビューを使用して報告された売上がその境界に適合するかどうかを確認し、製品またはチャネルカバレッジのギャップを明確にできます。情報が矛盾する場合、アナリストは独立した公開指標と企業開示に対して三角測量し、未解決のギャップと感度チェックを文書化します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:50% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、小売およびフードサービスを通じて販売される特定の商業ソース、調味料、ドレッシング、ディップ、ハーブ、スパイス製品の年間グローバル価値を推定し、受け入れられた製品、処方、包装、ャネル、地域の区分にわたって合計を配分します。トップダウン推定は食料支出とカテゴリー需要から始まり、市場境界に調整され、選択的なボトムアップチェックはサプライヤー売上の積み上げとサンプリングされた平均販売価格に製品量を乗じたものを使用します。関連指標には、販売店別食料支出、食料の供給と利用、ソース関連税関カテゴリーの貿易額と重量、企業報告売上、製品価格とミックスが含まれます。それぞれが市場の方向性または特定のチャネルと地域のテストに役立ちます。シナリオ分析は、人口と所得、小売およびフードサービス活動、貿易、製品価格またはミックスがどのように変化するかを考慮して価値を予測し、セグメントシェアは製品売上、チャネルエクスポージャー、処方、包装に関する証拠から構築され、合計に照合されます。一次専門家は変数レベルの仮定と予測方向をレビューでき、選択的なボトムアップチェックのギャップは比較可能な公開データと企業開示で埋めることができ、残差はアナリストのレビューのために保持されます。
データ検証と更新サイクル
アナリストは推定値を独立した支出、貿易、供給、企業シグナルに対して三角測量し、トレンド、セグメント合計、前年比変動の異常または説明のない分散を確認します。第2のレビューでソース期間、市場境界の処理、計算、セグメント照合を検証し、アナリストは重要な仮定が新しい証拠と矛盾する場合に基礎となるソースを確認するか関連回答者に明確化を求めることで、サインオフ前に異常を解決します。モデルは年次更新され、重要な市場または規制イベントが入力に影響する場合はサイクル間に更新され、納品前に最新の入手可能な証拠に対して再度レビューされます。
Mordor Intelligenceのソース、調味料、ドレッシング市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。ソース、調味料、ドレッシング市場は、小売およびフードサービスを通じて食品の調味または添え物として販売される特定の食品への年間グローバル支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。関連指標には、販売店別食料支出、食料の供給と利用、ソース関連税関カテゴリーの貿易額と重量、企業報告売上、製品価格とミックスが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,025億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,786億米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年値2,025億米ドルを11.8%下回っています。そのページは2026年の推定値を超えた継続的な成長を予測しています。 |
| グローバルコンサルタンシーB | 1,892億米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年値2,025億米ドルを6.6%下回っています。そのページは2026年の推定値を超えた継続的な成長を予測しています。 |
Mordor Intelligenceのアナリストは推定値を独立した支出、貿易、供給、企業シグナルに対して三角測量し、トレンド、セグメント合計、前年比変動の異常または説明のない分散を確認します。
レポートで回答される主要な質問
ソース、調味料、ドレッシング市場の規模はどのくらいですか?
市場は2027年に2,025億米ドルと推定され、2027年~2032年のCAGR 5.4%で2032年までに2,634億米ドルに達すると予測されています。
パッケージ調味料の需要を牽引する要因は何ですか?
地域フレーバー、天然処方、オンラインでの食の発見が需要を支援しています。韓国のソース輸出額は2025年に米国向けで5%増加しました。
最大のシェアを持つ製品タイプはどれですか?
ソースは2026年の市場の49.11%を占め、最大の製品タイプセグメントとなっています。
ソース、調味料、ドレッシングの主要サプライヤーはどの企業ですか?
主要プレーヤーにはMcCormick & Co Inc、The Kraft Heinz Company、Unilever Plc、Kikkoman Corporation、Mizkan Holdings Co. Ltd.が含まれます。
パッケージ調味料の見通しを形成する課題は何ですか?
原材料価格の変動と将来的な栄養関連のマーケティング規制が商業リスクを生み出しています。シンガポールは小売向けプレパックソースに対して2028年のニュートリグレード拡大を計画しており、仕様はWTO協議および官報掲載の対象となります。
どの地域が業界をリードし、どの地域が最も速く成長していますか?
アジア太平洋は2026年の市場の41.57%を占めました。中東・アフリカは2027年~2032年にCAGR 7%で成長すると予測されています。