
暴動鎮圧システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
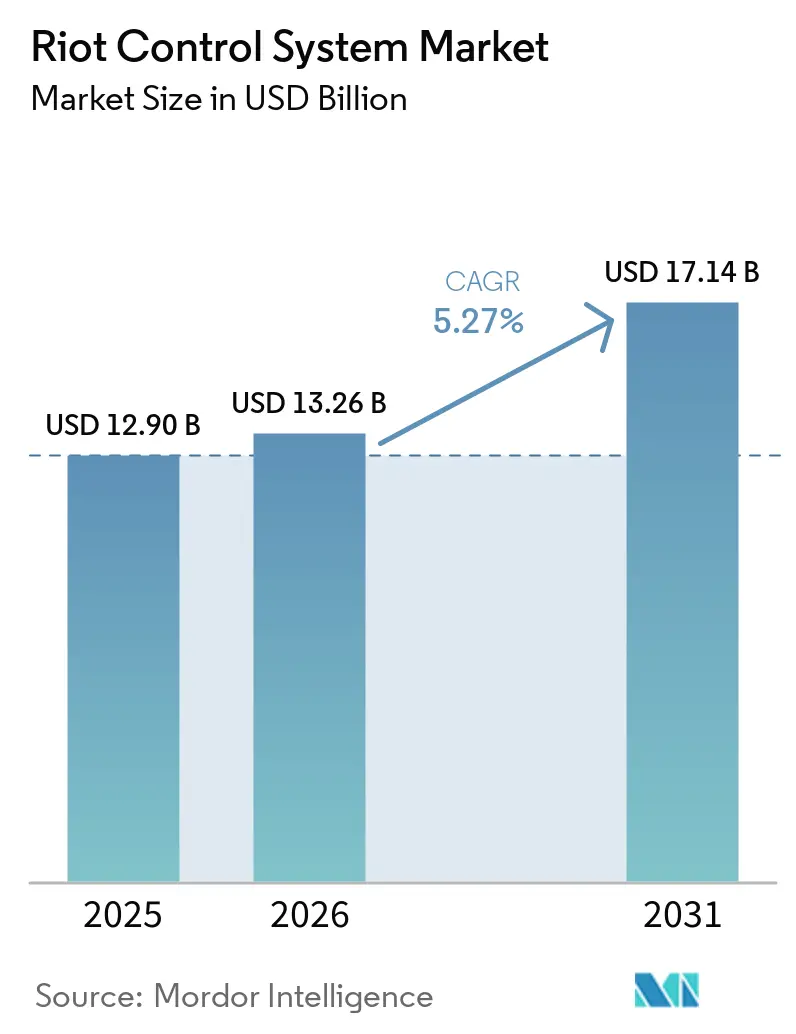
| 市場規模 (2026) | 13.26 十億米ドル |
| 市場規模 (2031) | 17.14 十億米ドル |
| 成長率 (2026 - 2031) | 5.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暴動鎮圧システム市場分析
暴動鎮圧システム市場規模は2025年に12.90 ビリオン 米ドルと評価され、2026年の13.26 ビリオン 米ドルから2031年には17.14 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは5.27%です。市民の不安、大規模な公共集会、および継続的な国境安全保障ニーズが、警察、準軍事組織、および専門部隊における需要を牽引しており、これらの購入者はさまざまな事案に対する作戦準備態勢を維持する必要があります。暴動鎮圧システム市場の機関は、特に事後審査において明確な証拠が求められる場合に、事案中の意思決定、通信、および展開を記録できるシステムをより重視するようになっています。これは、非致死性装備を監・指揮・証拠管理ツールと組み合わせるサプライヤーに有利に働きます。市場における調達は、機関がランチャー、弾薬、防護装備、訓練、文書化、保守体制、および確立された運用手順を整合させる必要があるため、単一のハードウェア購入を超えた動きを見せています。人権審査、輸出規制、および部品制約が納品を遅らせる可能性がありますが、それらは同時に文書化されたシステムおよび相互運用可能なシステムへの支出をシフトさせています。
レポートの主要ポイント
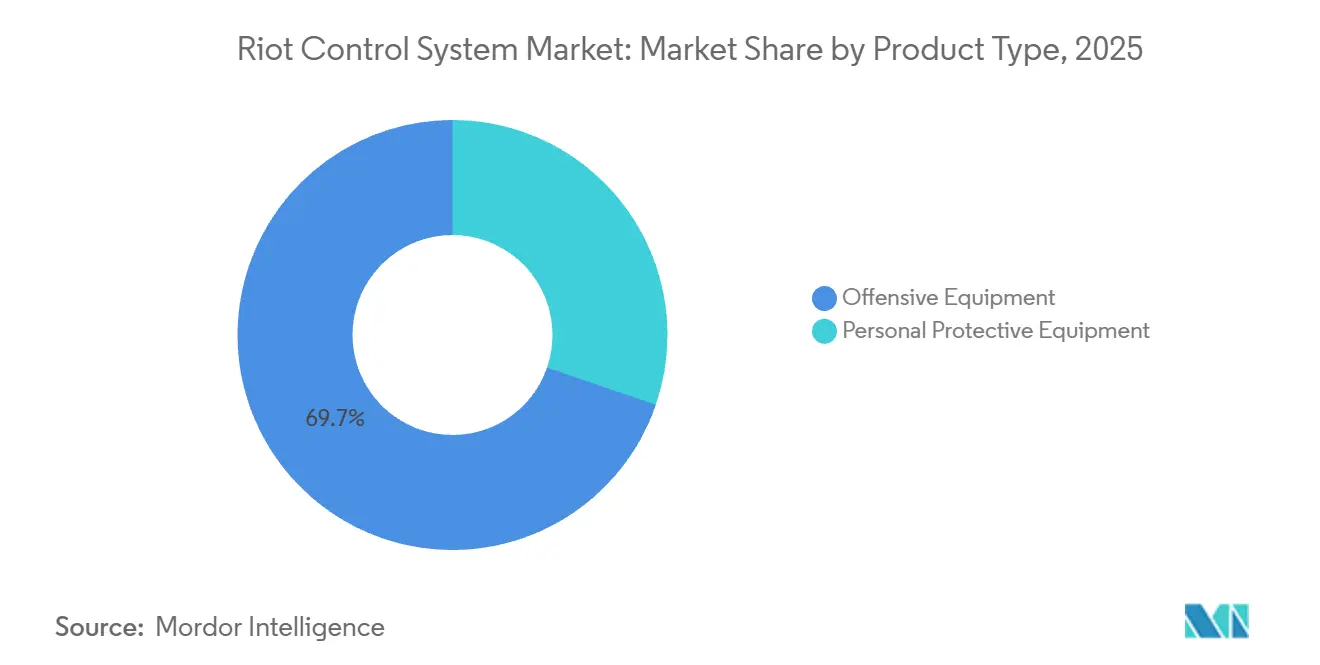
- 製品タイプ別では、攻撃的装備が2025年の暴動鎮圧システム市場シェアの69.74%を占め、個人用防護装備は2031年にかけてCAGR 6.67%で成長すると予測されています。
- エンドユーザー別では、法執行機関が2025年の暴動鎮圧システム市場シェアの63.87%を占め、特殊部隊は2031年にかけてCAGR 6.15%で成長すると予測されています。
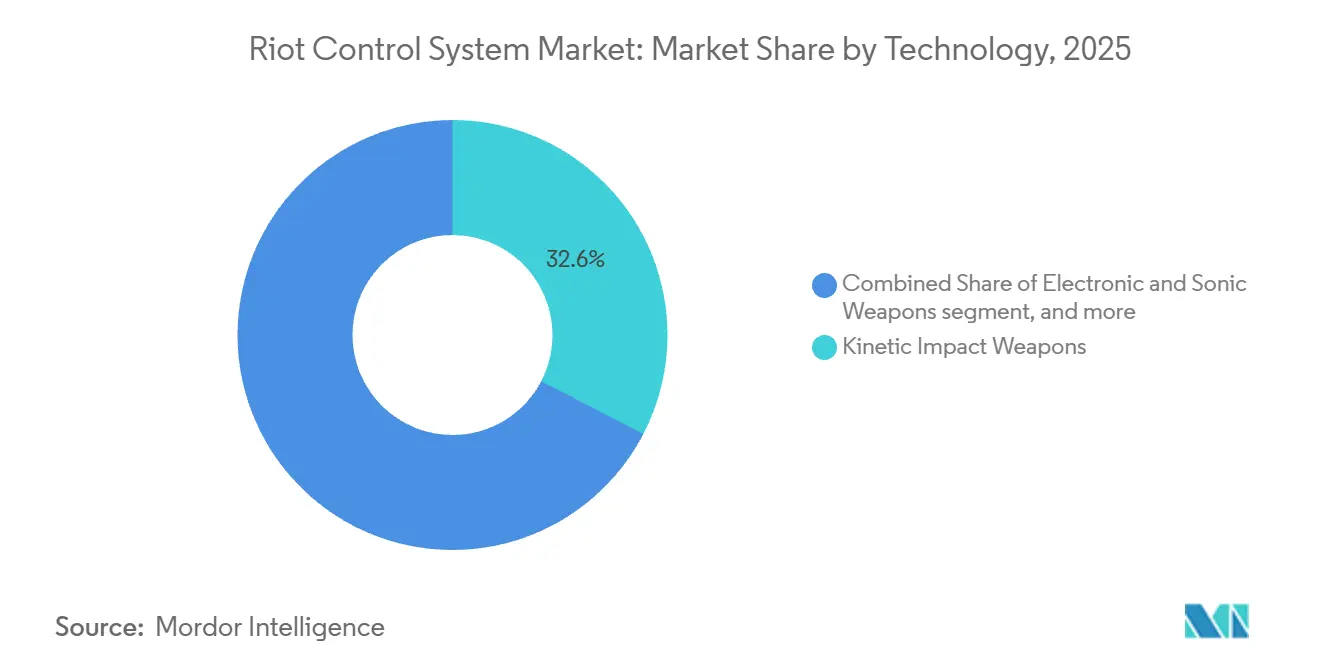
- 技術別では、運動エネルギー衝撃兵器が2025年の収益の32.62%を占め、電子・音響兵器は2031年にかけてCAGR 6.52%で成長すると予測されています。
- 地域別では、北米が2025年の収益シェアの29.01%を占め、アジア太平洋は2031年にかけてCAGR 6.09%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の暴動鎮圧システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市民の不安、抗議活動、および大規模な公共集会 | +1.50% | グローバル | 短期(2年以内) |
| 法執行機関および公共秩序部隊の近代化 | +1.20% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| アジア太平洋の国境安全保障および都市安全調達 | +0.80% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 緊張緩和義務および説明責任要件 | +0.70% | 北米および欧州連合 | 長期(4年以上) |
| 統合型証拠・監視・指揮プラットフォーム | +0.50% | グローバル | 中期(2〜4年) |
| 設置済みランチャーとの非致死性弾薬の互換性 | +0.30% | 北米、欧州連合 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
市民の不安、抗議活動、および大規模な公共集会
抗議活動の頻度と激しさの高まりにより、暴動鎮圧システム市場の法執行機関は、弾薬、防護装備、および通信ツールの在庫を含む群衆管理の準備態勢をより頻繁に見直すよう促されています。ACLEDは2024年11月中旬から2025年11月中旬にかけて世界で173,900件以上の抗議活動および暴動を記録し、これは前年比で約5%の増加を示しています。同組織はまた、この期間中に70か国以上でZ世代主導の大規模動員が行われたと報告しています。米国では、プリンストン・ブリッジング・ディバイズが2025年に約20,000件のデモを記録し、警察が関与したと記録されている抗議活動の22%で非致死性兵器が使用されたことを確認しました。同情報源は、この展開率が2024年の水準の約4倍であると述べています。したがって、市場はサプライヤーが設置済みランチャープラットフォームをサポートしながら急増する注文に対応できる場合に恩恵を受けます。
法執行機関および公共秩序部隊の近代化
近代化プログラムは、公共機関が一般的に交換スケジュールおよび標準化された訓練を中心に購入を計画するため、個々の公共イベントへの対応を超えた市場需要を生み出します。米国税関・国境警備局は2026年4月に、最大5,000万米ドル相当の非致死性特殊弾薬契約を締結しました。この契約は10カテゴリーにわたる123種類の製品を対象としており、機関が一括調達する装備の幅広さを示しています。このような要件は一般的に、装備の標準化を操作者訓練、供給の継続性、および機体レベルの交換計画と結びつけます。確立されたフレームワークを持つサプライヤーは、機関がハードウェアプラットフォームを選定した後に恩恵を受けることができます。暴動鎮圧システム産業はまた、機関が関連ハードウェアとともに互換性のある弾薬を交換する場合にも恩恵を受けます。
アジア太平洋の国境安全保障および都市安全調達
アジア太平洋の調達は、準軍事組織の近代化、都市安全保障ニーズ、および国境作戦を通じて暴動鎮圧システム市場を支援しており、地方警察と専門部隊に対して異なる製品が必要とされています。州レベルの公共秩序機関は、特に車両隊、通信装備、および防護製品の交換が必要な場合に、より広い市場ランドスケープに関連する調達決定を行うことができます。情報源の草稿は、ウッタル・プラデーシュ州内務省による100台の群衆・暴動鎮圧車両に関する2026年8月の入札を報告しましたが、引用された入札プラットフォームは商業アグリゲーターであるため、ここでは使用しません。中国はまた、独立した公共安全技術エコシステムを支える国内生産能力を維持しています。地域の機関は、沿岸警備隊、海軍、警察、および国境警備の用途に向けた音響呼びかけおよび監視装備の評価をますます進めています。これにより、国内資格要件を満たし、現地生産または流通パートナーシップを通じて事業を展開できるサプライヤーに余地が生まれます。
緊張緩和義務および説明責任要件
緊張緩和規則は、暴動鎮圧システム市場において、展開後に管理者が事案を審査するための情報を提供しながら、比例的かつ文書化された武力行使を支援する装備の重要性を高めています。スタンフォード大学ロースクールによる米国最大100都市の政策審査では、2025年に79%の部署が武力行使前に緊張緩和技術を義務付けていることが判明しました。同審査では、28%が化学剤の使用を群衆暴力の差し迫った脅威を伴う状況に限定していることが確認されました。これらの政策は、音響通信、ボディカメラ統合、精密ランチャー、および監査可能な展開記録を保持するその他のシステムを優遇します。また、監視、指揮決定、および事後証拠を結びつけるソフトウェアの価値を高めます。したがって、市場は特定の弾薬に制限が適用される場合でも、統合ツールに対するより強い需要を見込む可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人権、責任、および武力行使リスク | -0.80% | 北米および欧州連合 | 中期(2〜4年) |
| 化学的・環境的・輸出規制上の制約 | -0.50% | 欧州連合、グローバル | 長期(4年以上) |
| 有効性のばらつきおよび再認証要件 | -0.40% | 北米、欧州連合 | 中期(2〜4年) |
| 調達の断片化および相互運用コスト | -0.30% | 南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人権、責任、および武力行使リスク
責任リスクおよび人権審査は、特に機関が新製品または運用方法を承認する前に法的指導が必要な場合に、暴動鎮圧システムの調達審査に要する時間を延長する可能性があります。CIVICUSは2025年中に少なくとも67か国で抗議者に対する過度の武力行使を記録しました。この審査は、資金が引き続き利用可能な場合でも、機関が認する製品を絞り込む可能性があります。ウプサラ紛争データプログラムは、2025年の組織的暴力による死者数を244,600人と記録しており、2024年の187,000人と比較されます。この環境により、武力行使事案は即座に公衆、法的、および政策的注目を集めます。したがって、市場は量的成長が制約される場合でも、装備使用をより適切に文書化する高付加価値システムへと移行しています。
化学的・環境的・輸出規制上の制約
暴動鎮圧システム市場における化学的暴動鎮圧剤は、製品選択、流通業者の責任、および納品タイミングを変える可能性のある輸出・環境・使用制限が重複して適用されます。EU規則2019/125は、暴動鎮圧剤を含む拷問または残酷な扱いに使用される可能性のある物品の輸出を規制しています。情報源の資料によると、個別のエンドユーザー認証により輸出タイムラインに6〜18か月が追加される可能性があります。米国では、ECCN 1C607が輸出管理規則に基づく化学兵器条約要件の対象となっています。英国政府は、2025年にスケジュール1に基づく個別の生産または所持ライセンスを11の組織が保有していたと報告しました。コンプライアンスを管理し、残留性プロファイルが低い代替品を提供できるサプライヤーは、規制対象顧客へのサービス提供においてより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:攻撃的装備が収益を牽引、個人用防護装備は基盤として不可欠
攻撃的装備は2025年の暴動鎮圧システム市場シェアの69.74%を占め、カテゴリー内でトップの地位を確立した。この地位は、発射装置、化学弾、運動エネルギー発射体、および指向性エネルギーシステムの長年にわたる在庫を反映している。弾薬はこのカテゴリー内で頻繁に補充される品目である。その繰り返しの需要は、ハードウェア発注のタイミングの不均一さを緩和する効果がある。2026年4月の税関・国境警備局との契約は、手投げ式火工品弾薬、衝撃弾薬、およびその他の低致死性製品を対象としていた。
ベスト、ヘルメット、ガスマスク、シールドを含む個人用防護具は、2031年までに6.67%のCAGRで成長すると予測されている。したがって、機関が群衆管理用装備を優先する場合においても、暴動鎮圧システム市場に対する不可欠な補完製品でり続ける。これは残りの製品シェアを占めており、安全規則およびコンプライアンス規則によって要求される場合がある。Safarilandは2025年1月、フィラデルフィア警察SWATユニットにAMP-1X弾道ヘルメットを供給した。当該ヘルメットはFBI-DEA弾道ヘルメットプロトコル2024 V.2の認証を受けており、旧モデルのAMP-1TPより20%軽量であった。発射装置を更新する機関は、それを使用する警察官の防護装備も同時に更新する場合がある。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
エンドユーザー別:法執行機関が支出の中核、特殊部隊が適用範囲を拡大
法執行機関は2025年の収益の63.87%を占め、暴動鎮圧システム市場の主エンドユーザーセグメントとなっています。その需要は、装備と認定訓練を組み合わせることが多い市区町村、州、および国家レベルの協定によって支えられています。これらの協定は一般的に、複数年にわたる補充および交換ニーズをカバーしています。特殊部隊ユニットは2026年から2031年にかけてCAGR 6.15%で成長すると予測されています。その使用事例には、非致死性オプションが致死的武力を補完できる国境安全保障、対反乱作戦、および人質救出作戦が含まれます。
法執行機関と特殊部隊の調達の区別はますます不明確になっています。Sourcewellは2026年7月に、電気ショック兵器、非致死性装備、および関連アクセサリーを対象とした提案依頼書を発行しました。[1]その範囲は法執行機関、国土安全保障、および矯正施設をカバーしていました。協同購入により、小規模な機関は大規模に交渉された協定へのアクセスが可能になります。矯正施設はまた、狭い区域、短い交戦距離、および二次暴露の低減に適した製品を必要とします。
技術別:運動エネルギー衝撃兵器がリード、電子機器が調達の最前線を再形成
運動エネルギー衝撃兵器は機関の在庫の中で最も広い技術基盤を形成しており、警察官がすでに運用手順と供給要件を熟知しているため、暴動鎮圧システム市場において引き続き重要です。ランチャーおよび発射体システムには、40mmランチャー、ゴム弾銃、およびビーンバッグショットガンが含まれます。それらの継続的な使用は、慣れ親しんだ運用手順および同等仕様の要件を反映しています。化学剤は技術支出の重要な部分であり続けています。ただし、このカテゴリーは規制および輸出規制の制約に最も大きくさらされています。
電子・音響兵器は2026年から2031年にかけてCAGR 6.52%で拡大すると予測されており、技術カテゴリーの中で最も速い成長率です。長距離音響装置、指向性エネルギー兵器、およびドローン搭載電子システムが電子・音響兵器の市場規模を牽引しています。Genasysは2025年9月にCROWSプログラム向けに米国陸軍から9 ミリオン 米ドルのLRAD注文を受領しました。Genasysはまた2026年8月にオーストラリア、日本、タイ、ベトナム、パプアニューギニア、リトアニア、およびラトビアから1.40 ミリオン 米ドルの注文を発表しました。指向性エネルギー製品は商業化の初期段階にとどまっていますが、防衛サプライヤーからの研究開発の関心を引き続き集めています。
地域分析
暴動鎮圧装備市場における法執行機関セグメント
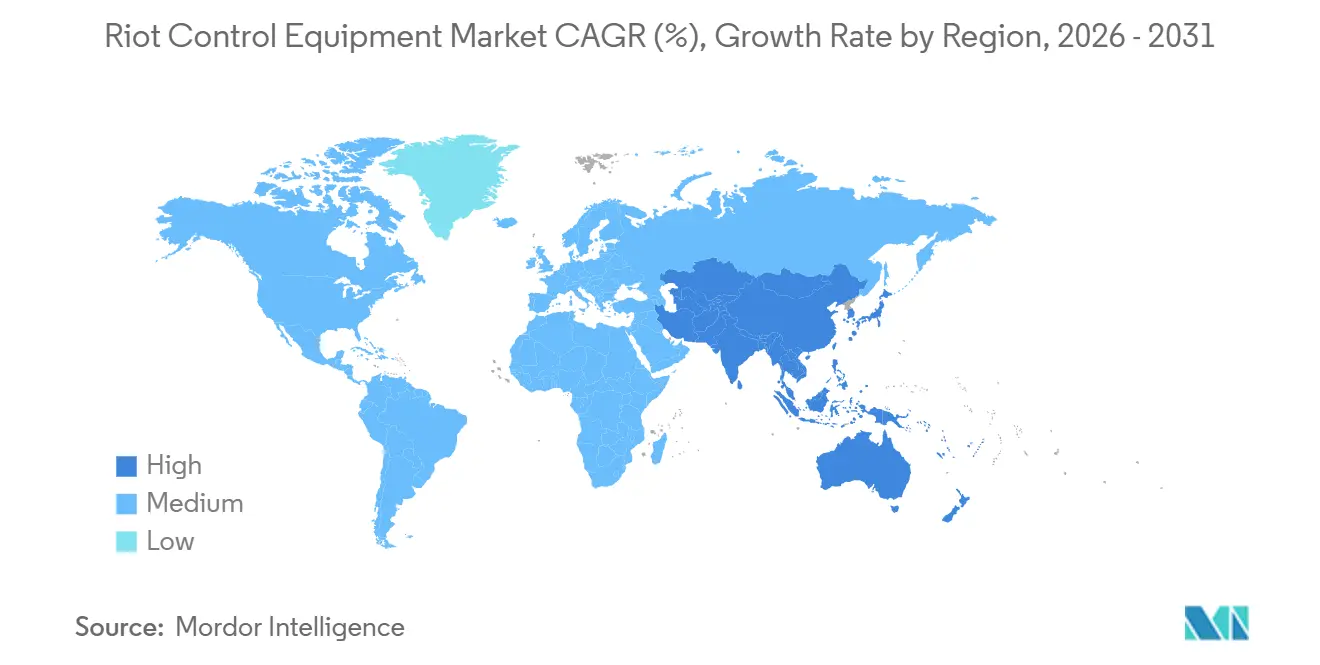
北米は2025年の収益の29.01%を占め、暴動鎮圧システム市場の中心に位置しています。この地域は非致死性システムの主要生産者と連邦、州、および市区町村の購入者を結びつけています。連邦機関は戦術および公共安全装備のフレームワーク調達の安定した基を提供しています。カナダの需要は市区町村の警察活動および武力行使改革ニーズにより集中しています。この地域の機関はまた、音響呼びかけおよびボディカメラ統合への投資を進めています。この調達の深さは、他の多くの国内市場よりも大規模で複雑な契約を支えています。
アジア太平洋は2031年にかけてCAGR 6.09%で成長すると予測されており、公共安全および国境要件の進化に伴い暴動鎮圧システム市場への貢献を拡大することが期待されています。警察の近代化、国境作戦、および国内調達プログラムが地域を支えています。インドは大規模な警察基盤を有しており、州レベルの機関が交換サイクルに影響を与える可能性があります。中国は西側サプライヤーへの依存を低減する国内生産能力を有しています。Genasysは2026年2月にシンガポール共和国海軍から無人水上艦艇向けLRAD 950NXTシステムに関する2 ミリオン 米ドルの注文を受領しました。[2]この注文は、海軍および国境安全保障用途における音響システムの活用を示しています。
欧州は暴動鎮圧システム市場において特殊な公共秩序システムの主要生産者および購入者であり続けていますが、コンプライアンス要件が製品承認および輸出プロセスの両方に影響を与えています。規制コンプライアンスが西欧における成長を制限する一方、市民の不安に関する懸念が継続的な調達を支えています。市場はドイツ、フランス、英国、イタリア、およびロシアにわたる需要を有しています。EU規則2019/125は暴動鎮圧剤の輸出に影響を与え、国境を越えた販売プロセスを長期化させる可能性があります。南米、中東・アフリカは規模は小さいものの成長している地域です。それらの需要はイベントセキュリティ、国境保護、内部安全保障、放水車、および音響警告システムに関連しています。
競合ランドスケープ
北米の暴動鎮圧装備市場
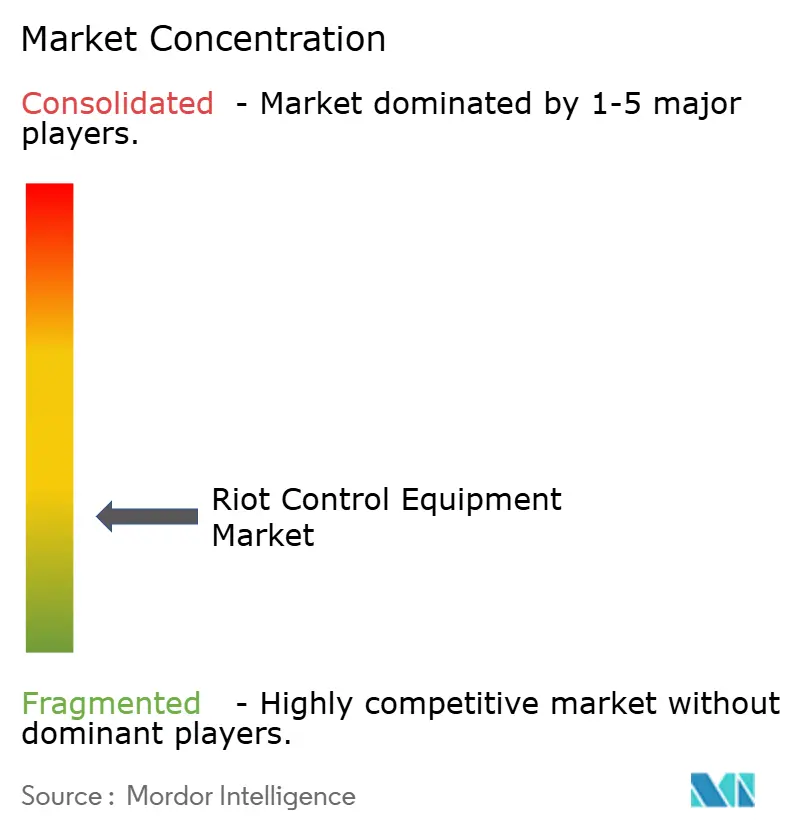
暴動鎮圧システム市場は、その製品範囲に弾薬、防護装備、音響システム、通信製品、および装甲車両が含まれるため、個々の装備カテゴリーにわたって中程度に断片化されています。ハードウェア、ソフトウェア、および証拠管理能力を組み合わせるサプライヤーの間ではより統合が進んでいます。AxonとSafarilandは、接続されたプラットフォームと確立された機関との関係を通じて、米国プレミアムセグメントでの地位を維持しています。Axonの製品エコシステムには電気ショック兵器、ボディカメラ、および証拠ツールが含まれます。Safarilandは2026年1月に戦術作戦向けの分散型メッシュ通信システムであるSafariMeshを発表しました。[3]これらの製品は、機関が統合された展開および通信能力を求める場合に顧客維持を強化することができます。
Genasysは、長距離通信がさまざまな作戦環境を支援する軍事、公共安全、および重要インフラユーザー向けのLRADシステムを通じて、暴動鎮圧システム市場における国際的な地位を拡大しています。2026年9月、Genasysは米国州兵からモバイルLRADキットに関する1.30 ミリオン 米ドルの追加注文を発表しました。同社は州兵からの注文が累計8.50 ミリオン 米ドルに達したと述べました。また2026年8月に重要インフラ保護向けの2.40 ミリオン 米ドルの追加注文を受領しました。これらの注文は、音響システムが従来の群衆制御展開を超えて活用されていることを示しています。
中堅サプライヤーは、地域の好みと短い調達タイムラインに対応するために特殊なランチャー、装甲車両、および地域配送能力を提供することで暴動鎮圧システム市場で競争しています。Byrnaは2026年7月にHERO Defense Systemsの資産を取得することに合意しました。この取引により、コンパクトなPAVA充填刺激物ランチャーおよびペッパーゲル装置がByrnaのポートフォリオに追加されました。KatmercilerとSTREITは装甲暴動鎮圧車両をめぐって競争しており、調達の好みが地域サプライヤーを優遇する場合があります。Combined Systemsは米国軍および法執行顧客向けの確立された非致死性弾薬サプライヤーであり続けています。暴動鎮圧システム産業は、機関が試験済みの装備、訓練サポート、および供給の継続性を重視するため、新規参入者にとって依然として困難です。
暴動鎮圧システム産業リーダー
-
Axon Enterprise, Inc.
-
Safariland, LLC
-
EDGE Group PJSC
-
FN HERSTAL (FN Browning Group)
-
Combined Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
世界の暴動鎮圧システム市場レポートの調査範囲
暴動鎮圧装備市場のトップ企業
暴動鎮圧装備市場は、PACEM Defense、Safariland LLC、Condor Non-lethal Technologiesなどの確立されたプレイヤーが競争環境をリードしています。各社は警察官の安全性と作戦効率を向上させるため、より軽量でより耐久性の高い暴動装備を生み出すための先進材料と革新的なデザインの開発にますます注力しています。法執行機関や軍事組織との戦略的パートナーシップが市場拡大において不可欠となっており、研究開発への投資が製品の進化を引き続き牽引しています。メーカーはディストリビューターネットワークや直販チャネルを通じて、特に新興市場における地理的プレゼンスを拡大しています。産業界では、群衆制御シナリオの変化と作戦要件を反映し、従来の暴動鎮圧装備と現代技術を組み合わせた統合ソリューションへのシフトが見られます。
市場構造は混在した競争ダイナミクスを示す
暴動市場は、グローバルコングロマリットと専門メーカーが混在する中程度に集中した構造を示しています。大手防衛請負業者およびセキュリティ装備メーカーは、政府機関との確立された関係と包括的な製品ポートフォリオを通じて市場において重要なプレゼンスを維持しています。地域プレイヤーは、地域の要件と規制への理解を活かして特定の製品カテゴリまたは地域市場において強固なニッチを確立しています。市場では主に製品ラインと地理的リーチの拡大を目的とした選択的な合併・買収活動が見られますが、多くの専門メーカーは技術的専門性と確立された顧客関係によってその独立性を維持しています。
競争ダイナミクスは、完全な暴動鎮圧ソリューションを提供する多国籍企業と、低致死性弾薬や防護装備などの特定製品カテゴリに特化した専門企業のバランスによって特徴づけられています。厳格な品質認証、安全基準、および法執行機関との確立された関係の必要性から、市場参入障壁は依然として高い水準にあります。一部のセグメントは寡占的傾向を示す一方、他のセグメントは特化と受託製造能力を通じて効果的に競争する複数の地域プレイヤーによって比較的断片化されたままです。
革新とコンプライアンスが将来の成功を牽引
暴動鎮圧装備市場での成功は、革新と規制コンプライアンス、そして社会的責任のバランスをとることにますます依存しています。既存企業は、人権団体や公衆の監視による懸念の高まりに対処するため、深刻な負傷リスクを最小化しながら改善された有効性を提供する次世代製品の開発に注力しなければなりません。市場リーダーは先進材料研究とスマート技術に投資しながら、訓練プログラムや販売後サポートを通じて法執行機関との強固な関係を維持しています。特定の地域要件に製品を適応させながらグローバルな品質基準を維持する能力が重要な差別化要因となっています。
新規参入者およびチャレンジャー企業は、未開拓の市場セグメントへの注力や特定の運用上の課題に対処する革新的なソリューションの開発によって市場シェアを獲得することができます。低致死性代替手段への重点の高まりと統合された群衆制御ソリューションへの需要の拡大は、専門プレイヤーにとっての機会を提供しています。成功の要因には、強固な流通ネットワークの構築、必要な認証の取得、既存の法執行装備と手順を補完する製品の開発が含まれます。また、各社は複雑な規制環境をうまく切り抜け、エンドユーザーと一般大衆双方との信頼を構築するために業務における透明性を維持しなければなりません。
最近の産業動向
- 2024年2月:ハリヤーナー州警察がインドで初めて催涙ガスドローンを採用した警察となりました。ハリヤーナー州のドローン画像・情報サービスが製作したこれらのドローンは、パンジャーブ州とハリヤーナー州の州境にあるシャンブーバリアで抗議する農民を解散させるのに重要な役割を果たしました。
- 2024年1月:アリゾナ州に本社を置くWrap Technologiesが、その非致死性設計を強調してBolaWrap製品を発表しました。テーザー銃に似たこの装置は、ケブラーコードを使用して個人の動きを拘束・一時的に制限します。
世界の暴動鎮圧システム市場レポートの調査範囲
暴動鎮圧システム市場は、法執行機関、特殊部隊、国境警備部隊、および関連する公共安全組織が群衆管理、公共秩序の維持、および市民の不安状況への対応に使用する装備とソリューションを包含しています。
暴動鎮圧システム市場は、製品タイプ、エンドユーザー、技術、および地域別にセグメント化されています。製品タイプ別では、市場は個人用防護装備と攻撃的装備にセグメント化されています。エンドユーザー別では、市場は法執行機関と特殊部隊にセグメント化されています。技術別では、市場は化学剤、電子・音響兵器、運動エネルギー衝撃兵器、およびその他にセグメント化されています。レポートはまた、さまざまな地域の主要国における暴動鎮圧システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
| 個人防護装備 | 防弾チョッキ | |
| ヘルメット | ||
| 防毒マスク | ||
| シールド | ||
| 攻撃装備 | エリア拒否 | 対車両 |
| 対人 | ||
| 弾薬 | ゴム弾 | |
| ワックス弾 | ||
| プラスチック弾 | ||
| ビーンバッグ弾 | ||
| スポンジ手榴弾 | ||
| 爆発物 | フラッシュバン手榴弾 | |
| スティング手榴弾 | ||
| ガス・噴霧剤 | 放水車 | |
| 臭気ベース兵器 | ||
| 催涙ガス | ||
| 唐辛子スプレー | ||
| 指向性エネルギー兵器 | ||
| 電気ショック兵器 | ||
| その他の攻撃装備 | ||
| 法執行機関 |
| 特殊部隊 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中南米 | ブラジル |
| その他の中南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東・アフリカ |
| 製品タイプ別 | 個人防護装備 | 防弾チョッキ | |
| ヘルメット | |||
| 防毒マスク | |||
| シールド | |||
| 攻撃装備 | エリア拒否 | 対車両 | |
| 対人 | |||
| 弾薬 | ゴム弾 | ||
| ワックス弾 | |||
| プラスチック弾 | |||
| ビーンバッグ弾 | |||
| スポンジ手榴弾 | |||
| 爆発物 | フラッシュバン手榴弾 | ||
| スティング手榴弾 | |||
| ガス・噴霧剤 | 放水車 | ||
| 臭気ベース兵器 | |||
| 催涙ガス | |||
| 唐辛子スプレー | |||
| 指向性エネルギー兵器 | |||
| 電気ショック兵器 | |||
| その他の攻撃装備 | |||
| エンドユーザー別 | 法執行機関 | ||
| 特殊部隊 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中南米 | ブラジル | ||
| その他の中南米 | |||
| 中東・アフリカ | サウジアラビア | ||
| アラブ首長国連邦 | |||
| イスラエル | |||
| その他の中東・アフリカ | |||
レポートで回答される主要な質問
2031年における暴動鎮圧システム市場の予測規模は?
暴動鎮圧システム市場は2026年に13.26 ビリオン 米ドルと評価された後、2026年から5.27%のCAGRで成長し、2031年までに17.14 ビリオン 米ドルに達すると予測されています。
暴動鎮圧システムへの支出をリードする製品カテゴリーはどれですか?
攻撃的装備は2025年の収益の69.74%を占めました。この地位は、弾薬およびランチャー関連製品の繰り返しの補充需要と、運動エネルギーおよび化学システムの機関在庫を反映しています。
2031年にかけて最も速く成長しているエンドユーザーはどれですか?
特殊部隊ユニットは2031年にかけてCAGR 6.15%で成長すると予測されています。国境安全保障、対反乱作戦、および専門作戦が、このエンドユーザーグループにおける非致死性能力の使用を拡大しています。
暴動鎮圧システムにおいて最も速く成長している技術はどれですか?
電子・音響兵器は2031年にかけてCAGR 6.52%で成長すると予測されています。長距離音響装置、電気ショック兵器、およびドローン搭載電子システムがこの技術カゴリーを支えています。
暴動鎮圧需要の最大シェアを持つ地域はどこですか?
北米は2025年の需要の29.01%を占めました。連邦、州、および市区町村の調達チャネルと、非致死性システムサプライヤーの大規模な基盤がその主要な地域的地位を支えています。
暴動鎮圧装備の採用を制限する可能性のある要因は何ですか?
人権審査、責任リスク、化学剤規制、および輸出規制が承認および納品タイムラインを長期化させる可能性があります。機関はその後、より強力な文書化、製品互換性、およびコンプライアンスサポートを備えたシステムを好む場合があります。