
推力偏向制御市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
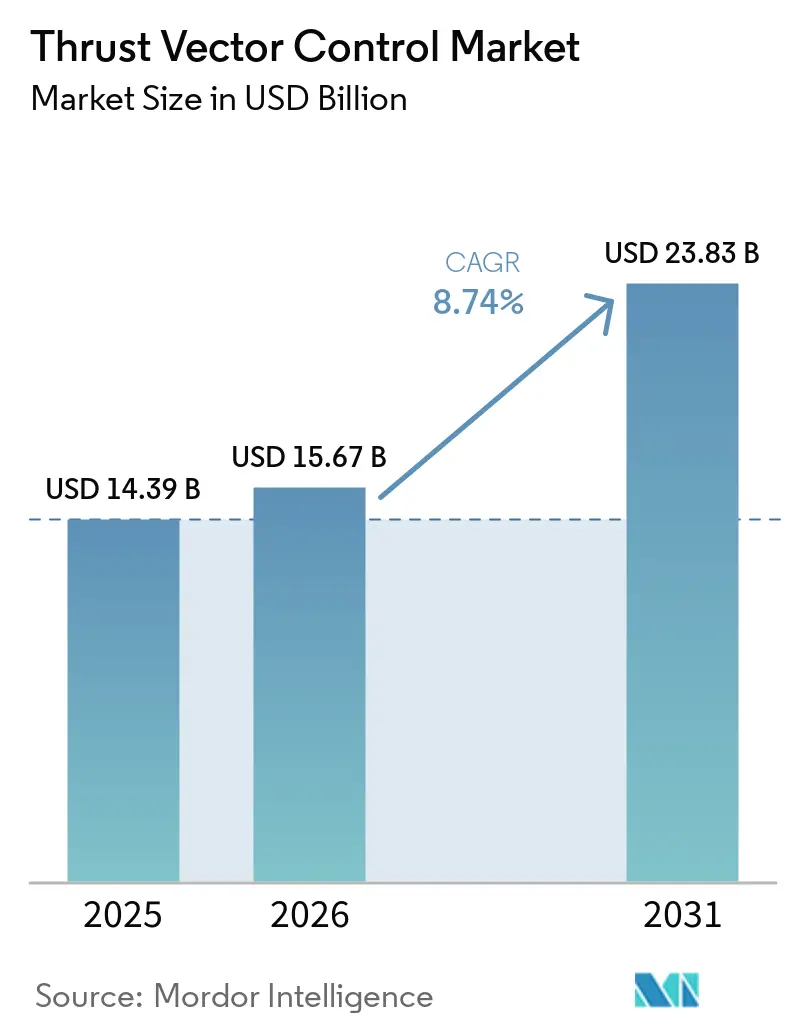
| 市場規模 (2026) | 15.67 十億米ドル |
| 市場規模 (2031) | 23.83 十億米ドル |
| 成長率 (2026 - 2031) | 8.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
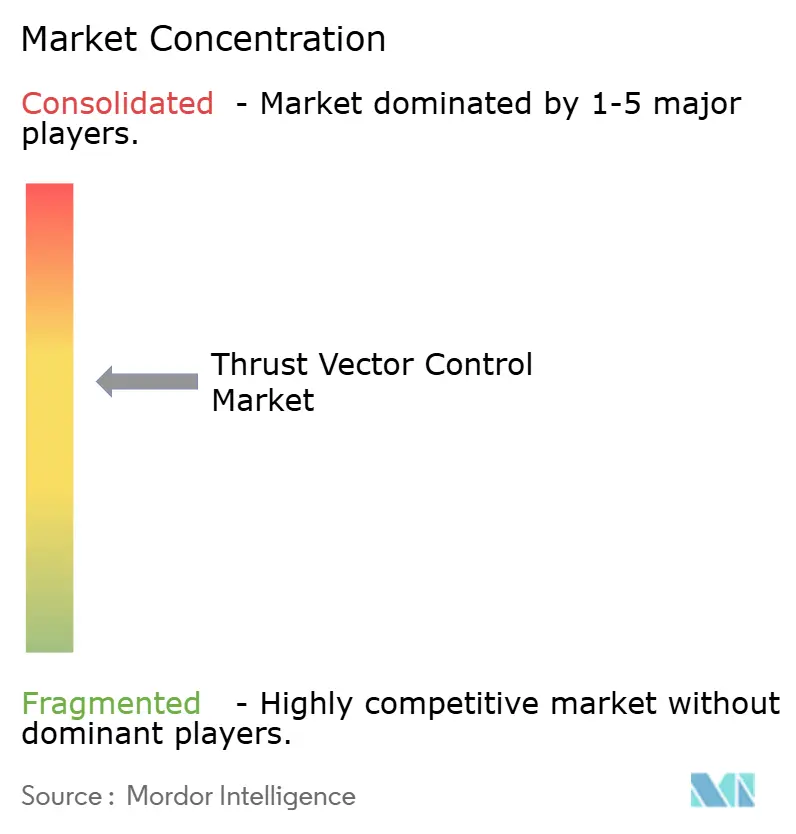
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる推力偏向制御市場分析
推力偏向制御市場規模は、2025年の143億9,000万米ドルから2026年には156億7,000万米ドルへと成長し、2026年〜2031年の年平均成長率8.74%で2031年までに238億3,000万米ドルに達すると予測されています。商業宇宙セグメントにおける打ち上げ頻度の増加と再使用型アーキテクチャの拡大が、繰り返しの熱的・機械的サイクルに耐えられる高信頼性アクチュエーターへの需要を拡大しています。SpaceXが主導する米国の軌道活動の急増と、中国の商業企業による再使用型メタン燃料ロケットの展開に向けた並行的な取り組みが、推力偏向制御のハードウェア、ソフトウェア、サービスに対する複数年にわたる受注パイプラインを強化しています。再使用型経済は打ち上げコストを圧縮し、機体稼働率を高めることで、第1段および上段ロケットにわたる推力偏向サブシステムの検査・修理・オーバーホールの機会を増加させています。ミサイルの備蓄補充と次世代プログラムが新規生産と戦術・戦略システム全体にわたるフィン作動、姿勢制御、ノズル偏向ソリューションのアップグレードを促進することから、防衛近代化も同様に大きな影響を与えています。技術の組み合わせは、重量削減とメンテナンスの簡素化を図りつつ、より精密なデジタル制御ループと効率向上を実現するため、油圧式から全電動式設計へとシフトしており、これはStarshipの上段ラプターエンジン向けに計画されている電動TVC実装にも見られます。
主要レポートのポイント
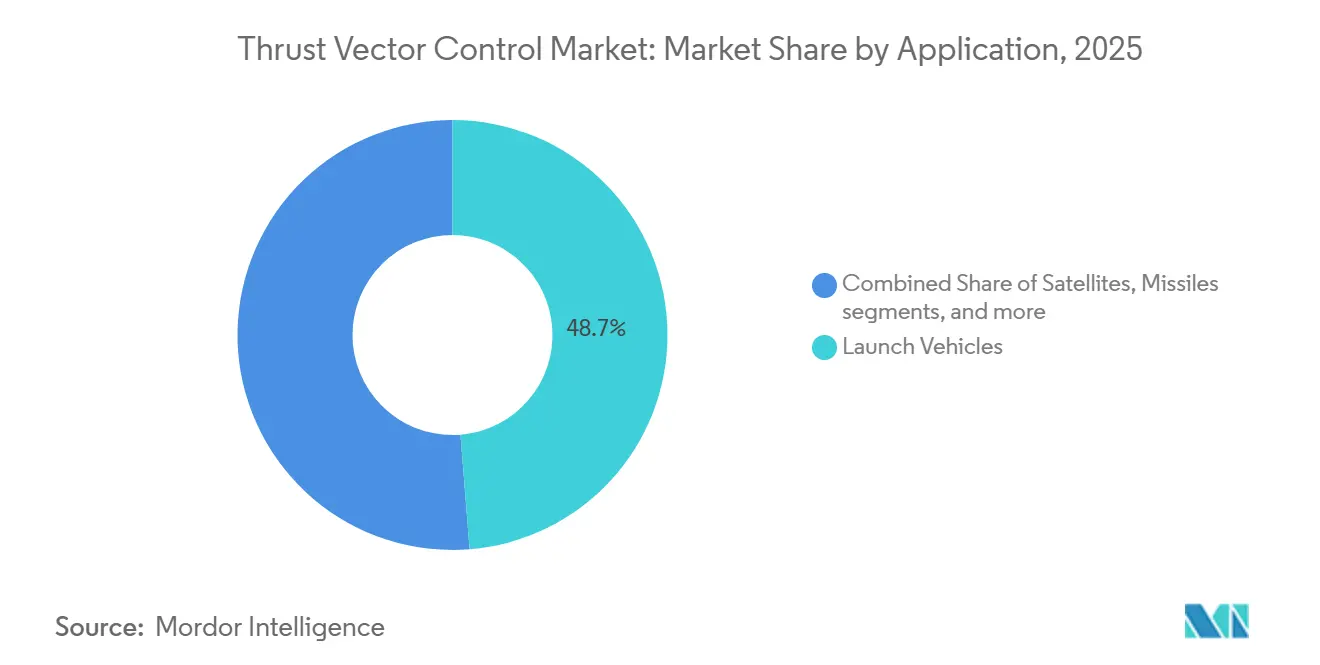
- 用途別では、打ち上げロケットが2025年に48.73%の収益シェアでリードし、衛星は2031年にかけて年平均成長率10.68%で拡大すると予測されています。
- エンドユーザー別では、防衛が2025年に市場の66.82%を占め、宇宙機関は2031年にかけて年平均成長率10.37%で成長する見込みです。
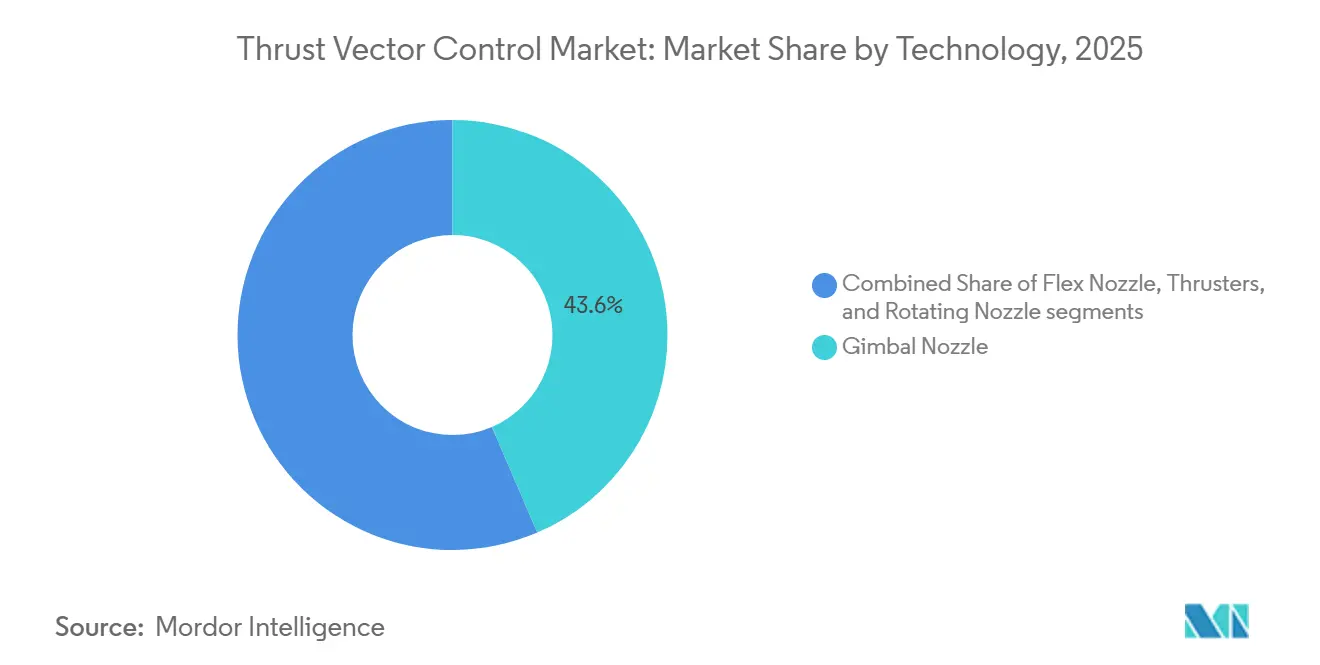
- 技術別では、ジンバルノズルが2025年に43.55%のシェアを占め、回転ノズルは2031年にかけて年平均成長率11.51%で最も速い成長を記録すると予測されています。
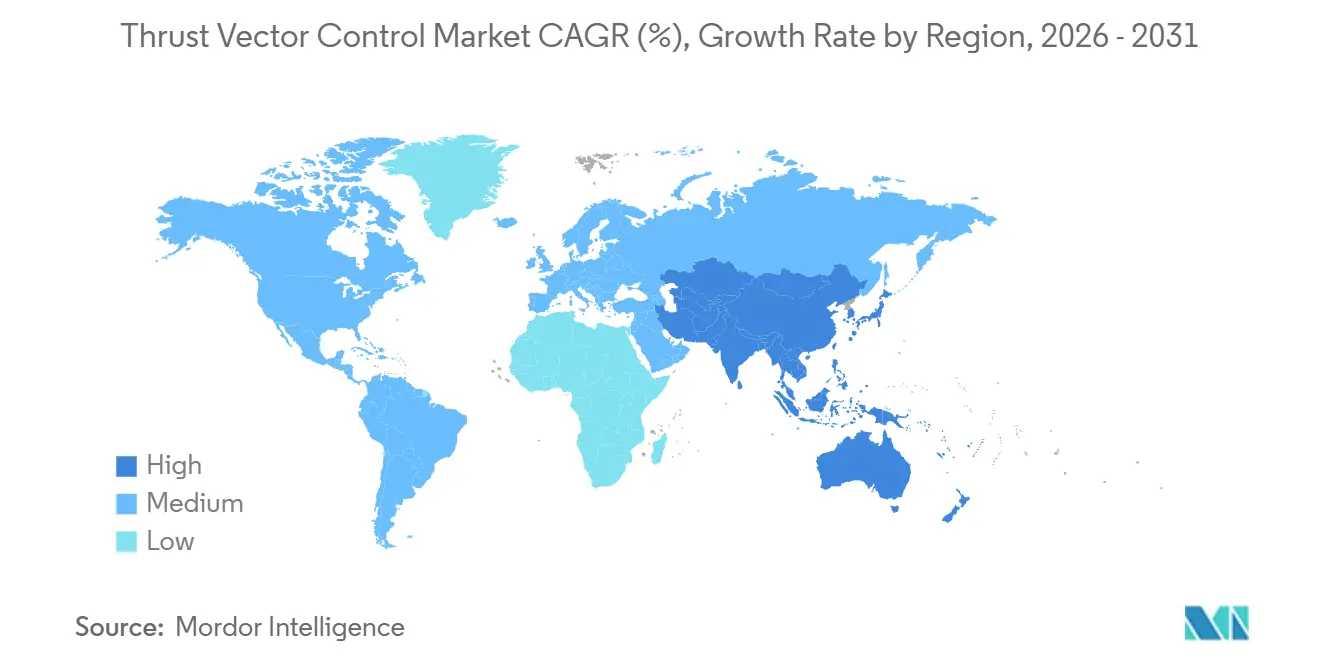
- 地域別では、北米が2025年に46.38%のシェアを維持し、アジア太平洋は2031年にかけて年平均成長率9.77%で最も速い成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 打ち上げロケット頻度の増加と小型衛星需要 | +2.1% | 北米、アジア太平洋(中国、インド)、欧州に集中するグローバル | 中期(2〜4年) |
| 主要防衛予算におけるミサイル艦隊の近代化 | +2.4% | 北米、アジア太平洋、中東で最も強く、グローバル | 長期(4年以上) |
| TVCメンテナンスサイクルを増幅させる再使用型ロケット | +1.6% | 北米、アジア太平洋を中心に欧州へ波及 | 中期(2〜4年) |
| 米国、中国、ロシアによる極超音速兵器開発競争 | +1.3% | 国内を中心に、米国(ハンツビル、ツーソン)、中国、ロシアで早期の成果 | 長期(4年以上) |
| 商業宇宙観光と民間有人ミッションの急増 | +0.7% | 北米および欧州連合 | 短期(2年以内) |
| 油圧式から全電動式アクチュエーターへの移行 | +0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
打ち上げロケット頻度の増加と小型衛星需要
世界の打ち上げ活動は2024年に記録的な水準に達し、その後2025年にかけてさらに加速しました。SpaceXは165回の軌道ミッションを実施し、米国の活動の大部分を占め、第1段および第2段システム全体にわたる推力偏向制御システムとスペアへの安定した需要を牽引しました。中国の商業打ち上げ企業は再使用型メタン燃料ロケットを進展させ、2025年および2026年に設定されたプログラムのマイルストーンは、アクチュエーターの稼働サイクルと地上折り返し作業を強化する再使用型プラットフォームへの地域全体のシフトを示しました。再使用性により飛行後の検査と部品整備が増加し、打ち上げ頻度の上昇と機体の老朽化に伴い、推力偏向制御プロバイダーのライフタイムバリューが向上しています。Project Kuiperなどの大規模コンステレーションプログラムは複数のプロバイダーにわたって打ち上げ能力を予約しており、軌道面を迅速に展開するために使用される大型および中型打ち上げロケットの偏向ハードウェアに対する長期的な需要を支えています。この規模は、特に再使用型運用における急速な再点火と精密着陸機動のために、アクチュエーターの応答性と熱耐性に対するより厳格な要件をもたらします。推力偏向制御市場は、より高い飛行頻度と再飛行目標が設置基盤、メンテナンスループ、および経時的なデジタル制御アップグレードの必要性を増大させることから、この頻度主導の拡大から恩恵を受けています。
主要防衛予算におけるミサイル艦隊の近代化
弾薬およびミサイル防衛の再整備プログラムは、複数年にわたる調達と能力拡大を通じて拡大しており、防空、巡航ミサイル、迎撃ミサイルにわたる誘導、制御、推力偏向サブシステムに対する安定した需要を生み出しています。世界の軍事支出は2024年に大幅に増加し、2025年および2026年の公的予算はスタンドオフ攻撃、統合防空・ミサイル防衛、長距離火力を優先しており、これが作動ハードウェアと制御電子機器の需要を牽引しています。日本は2026年度に過去最大の防衛予算を承認し、国産12式地対艦ミサイルを含むスタンドオフミサイル能力に多額の資金を配分しており、生産ロット全体にわたる偏向、フィン作動、制御ユニットへの需要を維持しています。[1]Mari Yamaguchi、「日本内閣が記録的な防衛支出を承認」、AP通信、apnews.com 主要請負業者は重要な弾薬の生産加速に向けた枠組み協定を正式化しており、複数のラインにわたって年間数千発に達する生産目標が、推力偏向制御部品のサプライヤーの工具整備、人員拡充、長納期材料契約を支援しています。この調達ペースは、アクチュエーターと制御カードのモジュール性と共通インターフェースの価値を強調しており、最小限の再設計でミサイルファミリー全体への適応を可能にし、認定サイクルを短縮し、経時的な単位コストを削減します。これらの近代化の波が続く中、推力偏向制御市場は新規プログラムと、射程、機動性、生存性の新要件を満たすために旧来の在庫をアップグレードする改修プログラムの両方から成長を取り込んでいます。
TVCメンテナンスサイクルを増幅させる再使用型ロケット
SpaceXは2025年に第1段の再使用記録を更新し、多数のブースター着陸を達成しました。これにより、アクチュエーターとジンバル機構が上昇、大気圏再突入、着陸の複数サイクルにわたって受ける摩耗プロファイルが明らかになりました。部分的および計画された完全再使用による1キログラムあたりのコスト低下は、ミッション経済を変え、飛行頻度を高め、定義されたサイクル後に交換またはオーバーホールが必要な偏向システム内の寿命制限要素への需要を拡大しています。中国企業は垂直離着陸デモンストレーションを実施し、再使用型メタン燃料ロケットの軌道試験飛行を2026年まで予定しており、帰還・着陸に特有の熱勾配と動的荷重に耐えられる堅牢な電気機械式アクチュエーターと制御電子機器の顧客基盤が拡大していることを示しています。次世代大型打ち上げコンセプトが設定する頻度目標は、迅速な折り返しをサポートするための推力偏向制御サブシステムの迅速な検査とスワップ対応アーキテクチャに大きな重点を置いています。オペレーターと保険会社は推力偏向を安全な着陸と精密制御の重要な実現要素として特定しており、これが材料、冷却、駆動システム、ソフトウェア冗長性の設計選択に影響を与えています。この再使用主導の運用モデルは、推力偏向制御市場のベンダーにとって定期的なサービス収益を高め、長期的な顧客関係を深化させます。
商業宇宙観光と民間有人ミッションの急増
準軌道および軌道有人ミッションは推進偏向部品に対して高い安全性と信頼性の閾値を設定しており、これにより認定タイムラインが長くなり、飛行品目あたりのコンテンツ価値が増加します。Blue Originは2025年12月にニューシェパードの37回目のミッションを完了しました。その後、2026年初頭に人間の月面能力開発を加速するためにリソースを再配分し、システムが進化する中でも堅牢で飛行実績のある作動・制御サブシステムを必要とするロードマップを反映しています。[2]Blue Origin Communications、「ニューシェパードが37回目のミッションを完了」、Blue Origin、blueorigin.com Sierra SpaceはDream Chaserプログラムを2025年後半にケネディ宇宙センターで主要な飛行前マイルストーンを完了することで最初の軌道貨物ミッションに向けて前進させ、関連する推進モジュールとドッキング機動スラスターの推力偏向制御部品サプライヤーに対するインターフェースと信頼性の期待を設定する準備ステップを示しました。商業的枠組みの下での民間有人飛行は、すべての重要システムに対する厳格な構成管理と文書化に転換する厳格な試験・認定経路も実証しています。これらのミッションは、上昇と再突入セグメントにわたる耐障害性と乗員安全性をサポートするために、アクチュエーターの健全性監視、冗長性、デジタルコマンドアーキテクチャの継続的な改善を促進します。商業有人宇宙飛行が拡大するにつれて、推力偏向制御市場は有人プログラムと無人プログラムを差別化するより高い保証レベルと拡張された検証体制に結びついたプレミアムな機会を取り込みます。有人環境での信頼性を実証できるベンダーは、公共・民間プログラムの両方で新規契約を獲得するのに有利な立場にあります。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い認定・認証コスト | -0.9% | NASA、FAA、ESA、ISROからの規制的影響を伴うグローバル | 長期(4年以上) |
| 有人飛行における厳格な信頼性・安全性閾値 | -0.6% | 米国(ケープカナベラル)、欧州、日本で早期の成果を伴う国内 | 長期(4年以上) |
| 高温複合材ノズルにおけるサプライチェーンのボトルネック | -0.5% | 北米、アジア太平洋で深刻な課題を伴うグローバル | 中期(2〜4年) |
| デュアルユース推進技術に対する輸出規制の強化 | -0.7% | 米国、欧州、中国で成果を伴う国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い認定・認証コスト
有人宇宙飛行と国家安全保障プログラムは厳格な基準を課し、推進偏向システムの広範な検証・妥当性確認試験キャンペーンを推進しており、開発に時間とコストを追加しています。NASAの航空宇宙安全諮問委員会は開発プログラムにおける構造的・プロセス的課題を強調し、強力なシステムエンジニアリング監督と安全保証の必要性を強化しており、これが複雑な作動・制御要素の認証コストを増加させ、遅延を引き起こす可能性があります。商業貨物・有人プログラムはハードウェアとソフトウェアの統合、テレメトリ、障害管理に厳格な要件を課し、推力偏向制御部品の詳細な文書と認定成果物をもたらします。商業有人宇宙飛行におけるFAAの監督は、推進偏向システムと関連コマンドソフトウェアに影響を与える安全プロセス、事故審査要件、飛行再開条件の別の層を追加します。これらの複合的な要求は、成熟した品質システムと認定経路をすでに維持している主要企業とのパートナーシップを促すことで、大規模なコンプライアンスチームを持たない小規模サプライヤーに負担をかける可能性があります。その結果、既存企業は高保証プログラムの獲得において優位性を持ち、挑戦者は量産に参入する前に多大な非経常的エンジニアリングと認定作業に資金を投じなければなりません。このコスト集約性は、推力偏向制御市場への広範な参入に対する構造的な逆風として機能します。
有人飛行における厳格な信頼性・安全性閾値
NASAの安全委員会は、開発中の宇宙船における明確な役割と責任、および技術的洞察の重要性を強調し、契約構造が有人プラットフォームのリスク管理を複雑にし、問題解決を遅らせる可能性があることを指摘しました。これらの観察は、推進偏向ハードウェアとソフトウェアインターフェース、冗長性、故障モードのより深い精査に転換し、試験タイムラインを長くし、サプライヤーの義務を増加させます。FAAの監督も商業有人活動に影響を与えており、事故調査が是正措置の検証中に運用を一時停止させ、偏向部品のサプライ計画に連鎖的な影響を与える可能性があります。有人飛行ロケットは最大動圧下、段分離イベント、再突入荷重での統合システム性能を必要とし、アクチュエーター、シール、軸受、電子機器に厳格な設計要件を課します。状態監視のための包括的なテレメトリを提供しながら実証された信頼性を示せるベンダーは、これらの閾値を満たすのに有利な立場にあります。その能力があっても、承認取得に必要な時間とコストは推力偏向制御市場における新製品導入のペースを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
打ち上げロケットが数量を牽引し、衛星が最速で加速打ち上げロケットは2025年の推力偏向制御市場シェアの48.73%を占め、再使用型ブースター機体と高頻度コンステレーション展開によって牽引されました。再使用性により、機体あたりのメンテナンスサイクルが増加することで、アクチュエーターと偏向ハードウェアのライフサイクル需要が増加しました。2025年の米国における高い打ち上げ頻度は、繰り返しの着陸と急速な再点火にわたるアクチュエーターの信頼性の必要性を浮き彫りにしました。回収可能なメタン燃料ロケットに関する中国での並行的な開発は、堅牢なTVC作動と制御電子機器に対する多地域的な機会を示しています。これらのトレンドは設置基盤を強化し、推力偏向制御サブシステム全体にわたる健全性監視のための予知保全ソリューションとテレメトリのより深い統合を支援しています。
衛星は最も速く成長している用途であり、衛星向け推力偏向制御市場規模は2026年から2031年にかけて年平均成長率10.68%で成長すると予測されています。軌道上昇、ステーションキーピング、衝突回避が制御スラスターと精密作動の単位需要を牽引しています。活動中の宇宙機の増加が姿勢制御システムと小型スラスターへの需要を高めています。有人宇宙飛行の物流・貨物輸送機も、ランデブーとドッキング機動に関連する偏向コンテンツに影響を与えています。衛星の数量が増加するにつれて、偏向部品の標準化とモジュール化が共通スペアと総所有コストの低減を支援し、機体を更新または拡大するオペレーターにとっての価値提案を強化します。


エンドユーザー別:
防衛がサプライを支配し、宇宙機関が独自能力を追求防衛は2025年に市場の66.82%を占め、ミサイル防衛、長距離攻撃、在庫補充への投資によって牽引されました。世界の軍事支出は統合防空・ミサイル防衛とスタンドオフ兵器を優先し、生産ランの延長と能力拡大をもたらしました。複数年にわたる枠組み協定が弾薬ラインにわたって生産を拡大し、作動・制御サプライヤーへの需要を示しました。防空・ミサイル防衛システムの輸出受注が推力偏向制御コンテンツのグローバルフットプリントを強化しました。アップグレードと新規プログラムはモジュール式で堅牢な電気機械式ソリューションを優先し、サプライヤーの設置基盤とアフターマーケットの可能性を強化しました。
宇宙機関は、各国が月面物流、火星帰還準備、精密偏向を必要とする新しい多目的ランダーとオービターに投資するにつれて、2031年にかけて年平均成長率10.37%で成長すると予測されています。月面ランダー向けの新エンジンを選定する機関プログラムは、スロットル可能な推進と統合エンジンコントローラーへの需要を浮き彫りにしています。宇宙ステーションと地球・月間ミッションへの政府貨物・補給契約は、偏向性能が重要なミッションの予測可能な頻度を確保します。民間と国家安全保障の目標を融合させたプログラムが推力偏向制御技術の顧客基盤を拡大しています。独自能力の推進は国内サプライチェーンとポートフォリオの幅を強調し、実証された実績と文書を持つサプライヤーを優遇します。
技術別:
ジンバルノズルが市場を支え、回転ノズルがイノベーションを活用ジンバルノズルは2025年に43.55%のシェアを獲得し、小型衛星、上段ステージ、大型リフトコアを含む様々な用途における汎用性と実証済みの性能により、リーダーシップポジションを維持しています。これらのシステムは、エンジンまたはノズルを傾けることで推力を方向転換させるものであり、ミッション成功の実績を持つ高度なアクチュエータ技術によって支えられています。サプライヤーは、今後の打上げ機プログラムおよびハイパーソニックテストベッドを支援するため、製造能力の拡大を進めています。この確立された実績と関連エコシステムにより、実証済みのアーキテクチャを採用する新型機へのジンバルセグメントの統合容易性が強化されています。
回転ノズルは、高度なミサイルシステムおよび機動性が重要なプラットフォーム向けのコンパクトな方向制御ソリューションの進歩に牽引され、2031年までに11.51%のCAGRで最も速い成長を達成すると予測されています。これらの設計は、高応答速度、軽量化、およびデジタル制御に重点を置いており、油圧式から電気機械式アクチュエーションへの業界のシフトと一致しています。宇宙機および衛星向けのスラスタベースのベクタリングも、コンステレーションの展開に伴いスケールアップしており、小型で精密な制御ユニットの生産量が増加しています。技術基盤は、より緊密なソフトウェア統合と標準化された制御エレクトロニクスに向けて進化しており、認定プロセスの合理化とフライトまでの時間短縮を実現しています。これらの標準化された制御エレクトロニクスの進歩は、センサー、コントローラー、およびアクチュエータを使用して不要な振動と騒音を監視・低減するアクティブ騒音・振動制御(ANVC)システムなど、隣接する航空宇宙技術を補完するものでもあります。これらのシステムがフライト実績を積み重ねるにつれ、推力偏向制御市場は応答性と保守性を向上させるアップグレードおよび統合サービスの恩恵を受けています。
地域分析
北米推力偏向制御市場
北米は2025年の推力偏向制御市場シェアの46.38%を維持し、大規模な防衛産業基盤、高水準の研究・調達支出、および商業プロバイダーが主導する世界最高の軌道打ち上げ頻度によって支えられている。SpaceXは2025年に165回の軌道打ち上げを実施し、再使用可能な第1段機体の運基盤を拡大した。これらの機体はアクチュエータの厳格なメンテナンスと頻繁な点検を必要とするため、電気機械サブシステムおよびジンバルユニットへの継続的な需要を支えている。[3]Mike Wall、「SpaceXがロケット打ち上げ記録を再び更新」、Space.com、space.com 2026年の米国防衛調達はミサイル防衛、スタンドオフ攻撃、および極超音速開発に重点を置いており、フィン作動およびノズルベクタリングへの発注を維持している。NASAのプログラムおよび商業貨物輸送イニシアチブは引き続きサプライヤーのロードマップを支えており、2025年後半におけるDream Chaserの飛行前マイルストーンの達成は初の軌道運用に向けた進展を示し、軌道機動および再突入安定性のための信頼性の高いベクタリングを必要としている。
アジア太平洋推力偏向制御市場
アジア太平洋地域は最も急速な成長を記録すると予測されており、同地域の推力偏向制御市場は2031年までに9.77%のCAGRで拡大する。各国のプログラムは再使用可能な打ち上げ機、軍事装備品、および自国衛星コンステレーションに重点を置いている。中国の商業企業は垂直回収の進展を報告し、2026年を通じて軌道試験飛行を計画しており、堅牢なベクタリングシステムへの需要を示している。2026年度の日本の過去最大の防衛予算はスタンドオフミサイル能力と国内生産を重視しており、フィン作動およびノズルベクタリング部品の必要性を高めている。
欧州・中東・アフリカ推力偏向制御市場
欧州は宇宙レジリエンスおよびデュアルユース能力への投資を継続しており、打ち上げ、衛星、および防衛用途にわたる推力偏向制御サプライヤーに機会をもたらしている。欧州宇宙機関は航法およびレジリエンスの取り組みを推進し、製造業者は再使用可能な打ち上げ機の着陸脚およびベクタリングシステム向けのハードウェアをテストキャンペーン支援のために納入した。中東およびアフリカでは、防衛支出の増加と宇宙分野への野心が、地域の調達プログラムおよび新たな衛星イニシアチブに支えられベクタリング・制御ソリューションの対象市場の拡大に寄与している。

規制環境
スラストベクター制御(TVC)は、発射時および有人システムにおいて安全性が重要視されるとともに、ミサイルにおいてはデュアルユース性を持つため、厳格な安全規制および輸出管理体制の下で運用される。米国では、電子エンジン制御アーキテクチャに対するFAAの監督および関連する耐空性要件が適格性審査の厳格さを形成しており、これには2026年1月27日の連邦官報規則制定(電子エンジン制御システムの安全性に焦点を当てたもの)で強調された単一故障許容性およびシステム安全性評価の要件が含まれる。
国際貿易および防衛の側面では、TVC関連のハードウェアおよび技術データが、ライセンス供与およびコンプライアンス審査に使用される管理対象品定義に含まれている。EUの輸出管理規定は、可動ノズル、二次流体噴射、可動エンジン/ノズルなどのTVC方式を管理対象カテゴリーとして明示的に列挙している。姿勢制御に推力または推進制御を用いる先進航空機およびパワードリフト機体については、EASAがVTOLフレームワーク(SC-VTOL)に関する適合手段(Means of Compliance)を継続的に公表しており、これにより文書化および検証の負担が強化され、確立された認証プロセスおよび構成管理を有するサプライヤーが優位になる傾向が強まっている。
バリューチェーン分析
スラストベクター制御のバリューチェーンは、高仕様の材料および部品(ノズル用耐熱合金・複合材、精密ベアリング、シール、パワーエレクトロニクス、センサー)から始まる。これらは機械加工、成形、複合材成形の工程に投入され、その後、電気機械式または油圧式アクチュエーター、サーボバルブ、ジンバル構造、制御用電子機器およびソフトウェアなどのサブシステム製造工程に移行し、最終的に推進モジュール、ステージ、ミサイル、または宇宙機レベルでの統合が行われる。プライムコントラクターおよび発射機・エンジンOEMは、通常、要求事項の展開、適格性試験体制、インターフェース標準を主導し、下位サプライヤーは飛行用ハードウェアと組込みソフトウェア、受入試験、文書パッケージを提供する。
下流工程では、統合およびライフサイクルサポートへの価値の移行がより大きくなる。システムエンジニアリング、ハードウェア・イン・ザ・ループ試験、テレメトリー対応の状態監視、スペア供給、およびMROは、再利用型発射体アーキテクチャおよび長期運用される防衛在庫においてより重要性を増している。2026年の業界団体報告(例えばADSおよび同様の団体によるもの)は、機器およびエンジンカテゴリー全体における継続的なサプライチェーン増強の制約を強調しており、これによりデュアルソーシング、長納期調達、および適格な修理ネットワークの重要性が高まっている。エコシステムプラットフォームおよびサプライヤー育成チャネル(防衛調達会議や、インドのAeroDef Nexusなどの中小零細企業(MSME)統合イニシアティブを含む)は新規サプライヤーの参入支援を行っているが、参入は依然として資本集約的な適格性審査、輸出コンプライアンス、および審査済み品質システムによって制限されている。
競合環境
業界リーダーは、打ち上げおよび防衛用途にわたる成長を取り込むために、作動、制御電子機器、統合サービスの能力を統合しています。Woodwardは2025年にSafranの北米電気機械式作動事業を買収してポートフォリオを拡大し、エアバスA350のスポイラー作動システムのサプライヤーとして選定され、主要飛行制御とアフターマーケットサービスへのエクスポージャーを拡大しました。Safranは2025年にCollins Aerospaceから飛行制御・作動事業を買収し、ミサイルを含む商業・軍事用途にわたって規模を拡大しました。
サプライヤーが主要プラットフォームにわたる飛行実績と生産準備を実証するにつれて、プログラムの勢いは引き続き重要です。Moogは2025年に優先開発プログラムをサポートするために宇宙作動とアビオニクスの製造能力を拡大し、精密推力偏向制御とフィン操舵ソリューションへの持続的な需要を強調しました。スペースプレーンと貨物輸送機の統合業者は最初の飛行に向けて前進し、推進・制御サブシステムのサプライヤーエコシステムが整備され、推力偏向部品の認定と統合試験キャンペーンの重要性を強化しました。
弾薬面では、重要なミサイルシステムの生産拡大に向けた枠組み協定が2026年に正式化され、厳格な基準を満たす作動ハードウェアと制御電子機器の拡大納入が必要とされています。打ち上げ分野では、オペレーターが大型打ち上げロケットへの完全電動推力偏向制御のテスト計画を公表し、先進的な電気機械式ソリューションと統合エンジンコントローラーへの関心を強調しました。欧州のサプライヤーは再使用型ランダーの構造・偏向システムを納入し、複合材構造と着陸・制御機構における地域の能力を実証しました。
推力偏向制御業界リーダー
Honeywell International Inc.
Moog Inc.
RTX Corporation
Woodward, Inc.
BAE Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
推力偏向制御市場
- Honeywell International Inc.
- Moog Inc.
- RTX Corporation
- Woodward, Inc.
- BAE Systems plc
- SABCA SA
- JASC Corporation
- Wickman Spacecraft & Propulsion Company
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Space Exploration Technologies Corp.
- Nammo AS
- IHI Corporation
- Safran S.A.
- Israel Aerospace Industries Ltd.
- Almatech SA
- Sierra Space Corporation

市場機会と将来展望
電動化とより厳密なデジタル制御ループは、アクチュエーター、パワーエレクトロニクス、安全性が重要な制御用ソフトウェア保証にまたがる、スラストベクター制御内の明確なホワイトスペース領域を示している。2026年の業界動向は、電動アクチュエーションおよび高信頼性電子制御へのこの方向性を裏付けている。RTX Collins Aerospaceは、推力関連システム向けの電動アクチュエーションに焦点を当てたエンジニアリング・センター・オブ・エクセレンスを英国ウォルバーハンプトンに開設し(2026年7月)、Moogは4軸オートパイロットについてFAAの認可(TSO)を2026年に取得した。これらの動向は、TVC制御アーキテクチャに隣接する複雑な飛行制御電子機器および検証プロセスの、規制当局に認められた成熟度を示している。
もう一つの機会は、利用率の上昇および防衛補充に関連するアフターマーケットおよび産業能力拡大に関するものであり、修理ネットワーク、精密流量制御ハードウェア、サプライヤー工具がTVCサブシステムの供給ペースに影響を与える。Woodwardは、Valve Research and Manufacturingの買収契約(2026年3月)を通じて能力の幅を拡大し、推進制御エコシステムに関連する精密流量制御対応力を強化した。また、LEAPエンジン制御向けのエリートレベル修理サービス施設契約をLufthansa Technikと締結(2026年4月)することで、ライセンス修理経路を拡大した。防衛生産の側面では、Honeywell Aerospaceの2026年3月の枠組み契約に基づく5億米ドル規模の複数年生産能力増強プログラムなど、複数年にわたる能力投資が示すのは、コンプライアンスおよびトレーサビリティを維持しながら生産量を拡大できる適格サプライヤーが、拡大する生産ロットを競争的に獲得できる調達環境である。
Recent Industry Developments in 推力偏向制御市場
- 2026年6月:RTX Corporationは、米海軍から3次元スラストベクター制御を特徴とするAIM-9X Block IIミサイルの生産に関する11億米ドルの契約を受注した。これにより次世代ミサイルシステム向けのTVC能力が拡大し、統合射撃管制ソリューションにおけるRTXの役割が強化される。この受注は、防衛近代化の取り組みにおけるRTXの地位を強化する。
- 2026年4月:Moog Inc.は、SLSロケットの上昇時にMoogのTVCシステムを用いてNASAのアルテミスIIミッションの誘導に成功したと発表した。この成果はMoogのTVC技術が主要な宇宙計画において実証されたことを裏付け、将来の宇宙発射需要に対する信頼性を強化する。この結果は、関連する宇宙発射プラットフォームおよび関連サービス提供における機会を示している。
- 2026年3月:Kratos Defense & Security Solutionsは、NSWCポートヒュエネミ支部から、最大36基のOriolロケットモーターおよび3基のTVCノズルキットの生産に関する4,900万米ドルの契約を受注した。これにより、KratosのTVC製造基盤が拡大し、海軍推進および試験プログラムとの結びつきが強化される。この契約は、防衛プログラムにおける重要な推進サブシステムにおけるKratosの役割を強化する。


推力偏向制御市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、航空宇宙および防衛プラットフォーム全体にわたり、車両の方向、安定性、および機動性を制御するためにエンジンまたはモーターの推力を意図的に操向するハードウェアおよび統合システムを対象としています。数値は、新規製造およびアップグレード向けに供給される推力偏向制御ソリューションから生じる収益として計上されています。
調査範囲の除外事項:推力偏向機能を持たずに単独で販売される隣接する飛行制御エレクトロニクスおよび一般的な推進コンポーネントは除外しています。
セグメンテーション概要
- 用途別
- 打ち上げロケット
- 衛星
- ミサイル
- 戦闘機
- エンドユーザー別
- 防衛
- 宇宙機関
- 技術別
- ジンバルノズル
- フレックスノズル
- スラスター
- 回転ノズル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ミサイル、航空機、およ打上げ活動に関する需要コンテキストの構築から始まり、推力偏向が実際に使用されている箇所のマッピングへと進みました。防衛予算文書および調達リリース、NASAプログラムの更新情報、FAA航空機登録簿および安全性に関する刊行物、ならびに関連する航空宇宙部品に関するUN Comtrade貿易統計などのオープンソースを補助的なシグナルとして活用しました。
モデルを製品および国別に使用可能にするため、公開されている企業の年次報告書、投資家向けプレゼンテーション、ならびにノズルの種類、アクチュエーション方式、および典型的な統合選択を説明する航空宇宙工学ジャーナルの技術論文も調査しました。必要に応じて、企業財務および情報に関する有料サブスクリプション、特許データベース、ならびにサプライヤーのフットプリントとプログラム立ち上げのタイミングをクロスチェックするための輸出入貨物レベルデータベースを参照しました。このリストは網羅的なものではなく、調査中のデータ収集、検証、および明確化のために追加の公開および有料ソースを使用しました。
一次ンタビューおよびサーベイ
一次調査は、ミサイル、戦闘機、および打上げ機にわたる需要の分割を検証し、異なるアクチュエーション技術の価格ロジックを検証することに重点を置きました。適合率、交換サイクル、およびプログラムタイミングに関する前提条件を最終集計前に調整できるよう、主要地域のシステムインテグレーター、コンポーネントサプライヤー、ならびにエンジニアリングまたは調達担当者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | アジア太平洋:46% |
| 中位層:47% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:18% | マネージャー:49% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチを用いて構築されました。まず、プログラムおよびフリートのシグナルをアドレス可能なインストールベースに変換し、次に現実的なシステム価格を用いて価値に換算しました。トップダウン側では、衛調達およびプラットフォーム生産の手がかりを用いてミサイル、戦闘機、および打上げ機の需要プールを再構築し、その後プラットフォームタイプ別に推力偏向の普及率および適合率の前提条件を適用しました。
次に、選択的なボトムアップ近似によってモデルを裏付けました。例えば、サンプリングされたサプライヤー収益を積み上げ、公開データが存在する場合は出荷ユニットまたはプログラムロットをクロスチェックし、主要技術タイプについてサンプリングされた平均販売価格に数量を乗じて適用しました。このセクションを通常牽引するインプットには、打上げペースと機体ミックス、ミサイル調達量、新規航空機の納入とレトロフィット活動、ジンバルおよびフレックスノズルとスラスタベースのソリューションにわたる技術ミックス、ならびにアクチュエータおよびノズル材料コストの観察された変化が含まれます。
予測については、防衛予算の方向性、宇宙打上げペース、および年ごとに変動する傾向がある主要プログラムのマイルストーンに関する専門家の見解に支えられたシナリ分析を使用しました。ボトムアップチェックでギャップが生じた場合、プラットフォーム数、車両あたりの典型的なサブシステム内容、および地域レベルの輸入シグナルなどの保守的なプロキシ変数を用いて対処し、最も信頼性の高い需要プールに正規化しました。
データ検証と更新サイクル
各主要前提条件は複数の方法で確認され、その後、需要と同じ方向に動くはずの独立した市場シグナルと結果を比較しました。国、用途、または技術レベルの外れ値にはフラグが立てられ、別のアナリストによってレビューされ、分散を引き起こした入力ドライバーまで遡って追跡されました。
分散が、プログラムの遅延、予算ラインの修正、または生産レートの変更などの実際の出来事に関連付けられる場合、モデルは更新され、関連する前提条件はフォローアップ協議を通じて再確認されました。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが購入時点での最新の見解を受け取れるよう、最終的な納品前チェックが完了されます。
Mordor Intelligenceの推力偏向制御市場規模と他の公表推計値との比較
推力偏向制御に関する公表市場数値は、計上範囲が変わること、また異なる調査が異なるプラットフォーム合計と価格経路を使用することから、大きく乖離して見える場合があります。数値が防衛および宇宙のエンドユーザーのみに基づいているか、それともより広範な航空宇宙制御コンテンツが間接的に混入しているかによっても差異が生じます。
打上げペース、ミサイル調達ロットサイズ、およびプラットフォーム適合率は、Mordor Intelligenceの推計を推力偏向の実際のインストールベースに結びつけるチェック項目であり、これらの条件がどの程度厳密に適用されるかによって合計値を引き上げたり引き下げたりする可能性があります。実際には、公表値の乖離は通常、完全なTVCシステムとコンポーネントのどちらとして扱われるか、ベクタリングを採用するプラットフォームの想定シェア、交換およびレトロフィットサイクルの扱い方、ならびに複数地域の合計に使用される通貨タイミングによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 156.7 ビリオン 米ドル(2026年) | |
| 業界出版社A | 127.0 ビリオン 米ドル(2024年) | より早い基準年を使用しており、収益と生産高のフレーミングを混在させているように見受けられます。これにより、打上げおよびミサイル調達量が基準期間後に加速する場合、短期的な立ち上がりを過小評価する可能性があります。 |
| 業界ポータルB | 12.0 ビリオン 米ドル(2024年) | 完全なシステム内容とマルチプラットフォーム用途が十分に計上されない場合に合計が圧縮される、一部のコンポーネントのみを捉えるより狭い定義を適用している可能性が高いです。 |
全体として、この表は大部分のギャップが調査範囲の境界とプラットフォーム需要の価値への変換方法によって説明可能であることを示しています。プラットフォーム活動、採用前提条件、および実際的な価格チェックにモデルを追跡可能な状態に保つことで、最終数値はプログラムが変化した際に監査および更新がより容易な状態を維持しています。


レポートで回答される主要な質問
2031年までの推力偏向制御市場の現在の規模と成長見通しは?
推力偏向制御市場規模は2026年に156億7,000万米ドルであり、年平均成長率8.74%で2031年までに238億3,000万米ドルに達すると予測されています。
推力偏向制御市場でリードしている用途と最も速く成長している用途はどれですか?
打ち上げロケットが2025年に48.73%のシェアでリードし、衛星は2026年から2031年にかけて年平均成長率10.68%で成長すると予測されています。
再使用性のトレンドは推力偏向制御システムへの需要をどのように形成していますか?
再使用型ブースターは繰り返しの上昇と着陸によりアクチュエーターの稼働サイクルとメンテナンスイベントを増加させ、アフターマーケットとアップグレード需要を強化しています。
推力偏向制御市場の近期成長において最も重要な地域はどこですか?
北米は2025年に46.38%のシェアを保持し、アジア太平洋は2031年にかけて年平均成長率9.77%で最も速い成長を記録する見込みです。
推力偏向制御産業において最も影響力のある技術シフトは何ですか?
油圧式から完全電動式作動への移行が効率性と保守性を向上させており、主要オペレーターが大型打ち上げロケットでの飛行試験を計画しています。
輸出規制と認証はこの分野のサプライヤーにどのような影響を与えますか?
強化された輸出規制とNASAおよびFAAの厳格な監督が認定に時間とコストを追加しており、これは強力なコンプライアンスと飛行実績を持つサプライヤーに有利に働きます。
最終更新日:



