
中東暴動鎮圧システム市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
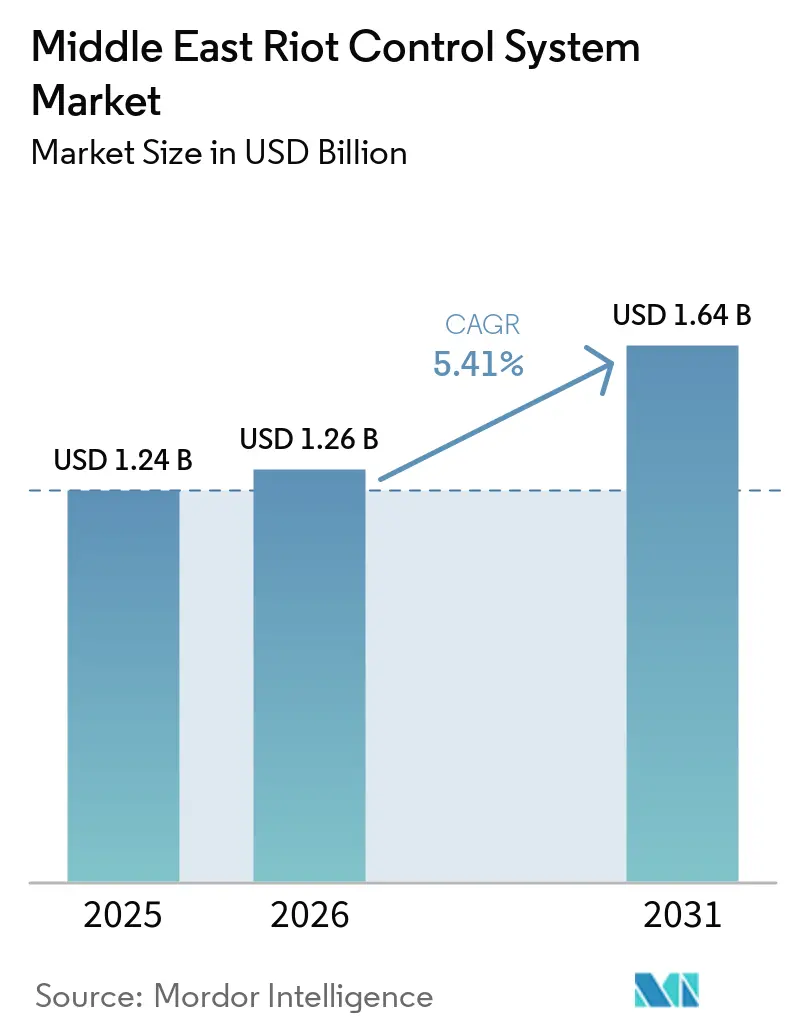
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.64 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東暴動鎮圧システム市場分析
中東暴動鎮圧システムの市場規模は2025年に12.4億米ドルと評価され、2026年の12.6億米ドルから2031年には16.4億米ドルに達すると予測されており、予測期間(2026年〜2031年)中に5.41%のCAGRで成長する見込みである。需要は、市民不安後の装備更新の必要性と、都市部・国境・重要インフラ拠点に対応しなければならない大規模警察部隊の即応態勢維持によって形成されている。各国政府はまた公共秩序維持能力を国境警備と連携させており、これにより複数の作戦環境で使用可能で、国内任務と外周警備任務を交互に担う部隊が携行できる装備が優遇される傾向にある。サウジアラビアおよびUAEにおける国内製造要件は、特に契約資格が信頼性の高い地域コンテンツへのコミットメントに依存する場合において、サプライヤーが調達・パートナーシップ・生産に取り組む方法を変えつつある。デジタル統合は、公共安全システムがスマートシティプラットフォームに接続される場面でより重要性を増している。輸出規制および保護材料の原材料不足は、発注の遅延を招き、機関がより多くの在庫を保有することを余儀なくされ、信頼性の高いリードタイムがサプライヤー選定においてより重要な要素となる可能性がある。
主要レポートのポイント
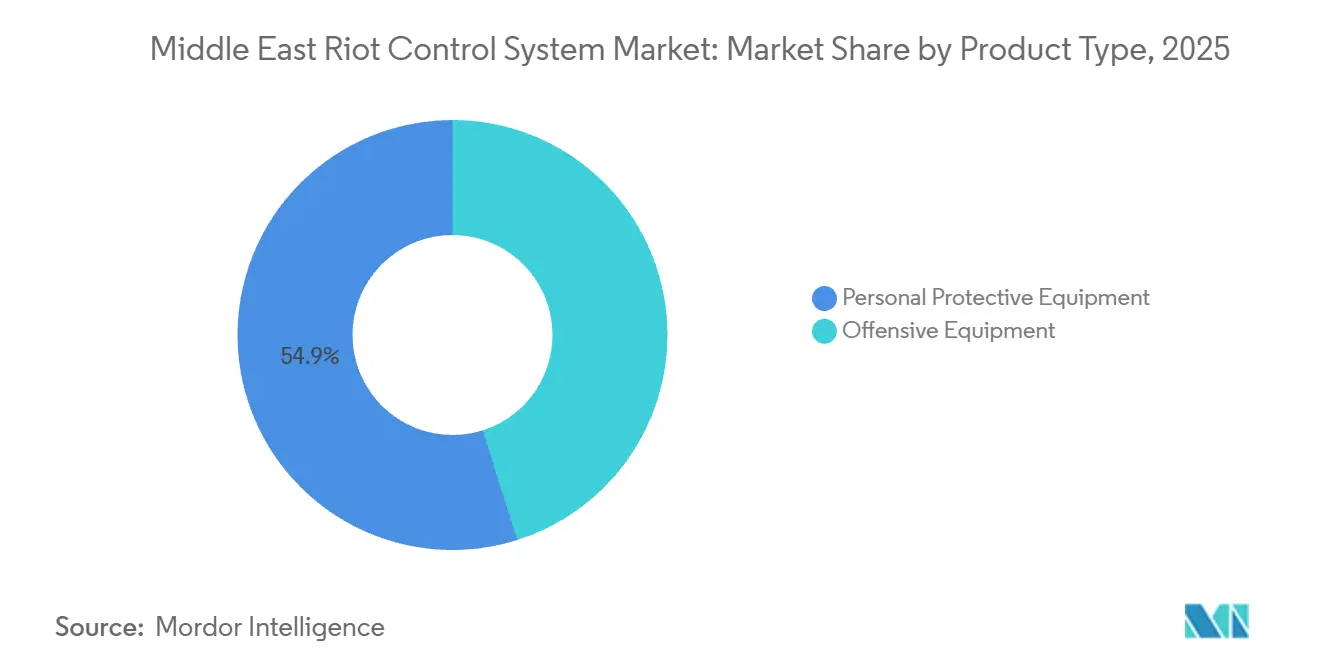
- 製品タイプ別では、個人用防護装備が2025年の収益の54.87%を占め、攻撃用装備は2031年にかけてCAGR 6.17%で成長すると予測されています。
- エンドユーザー別では、法執行機関が2025年の収益の66.84%を占め、特殊部隊は2031年にかけてCAGR 6.06%で成長すると予測されています。
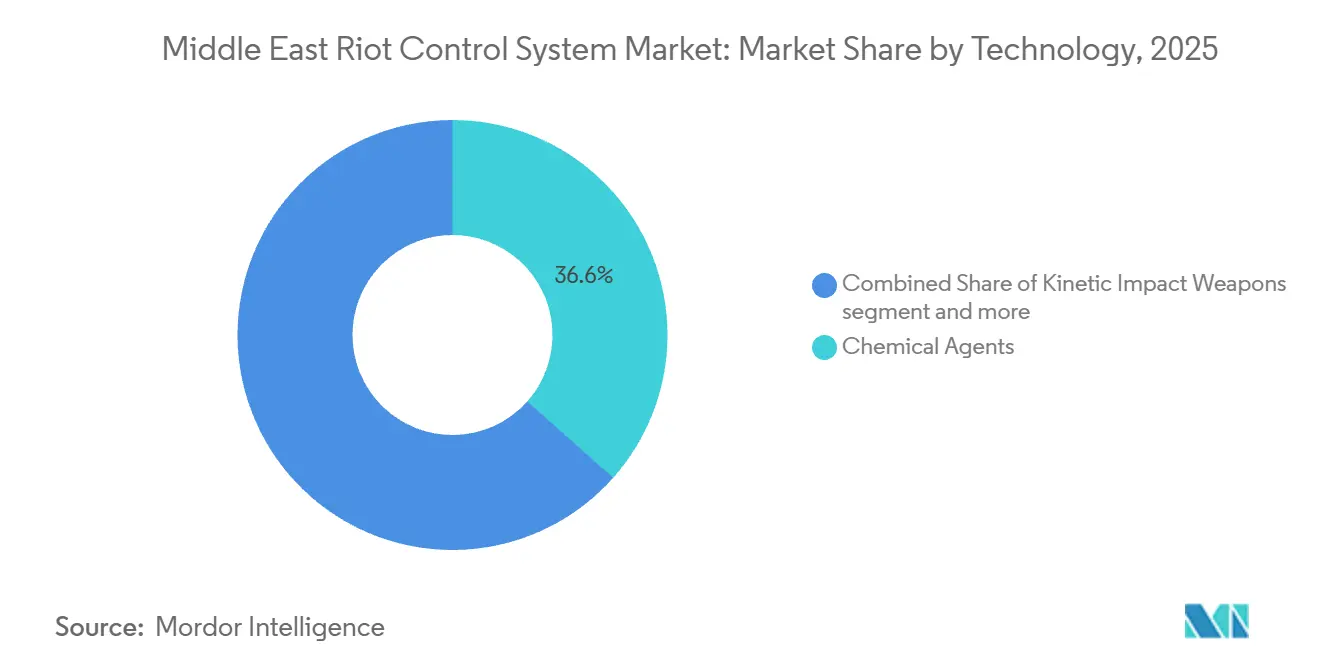
- 技術別では、化学剤が2025年の収益の36.56%を占め、電子・音響兵器は2031年にかけてCAGR 7.01%で成長すると予測されています。
- 地域別では、サウジアラビアが2025年の収益の33.98%を占め、アラブ首長国連邦は2031年にかけてCAGR 6.21%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2025年以降の市民不安事件の激化 | +1.20% | サウジアラビア、イスラエル、イラン、その他中東地域 | 短期(2年以内) |
| 国境警備プログラムの強化(紅海およびサヘル地域) | +0.90% | サウジアラビア、アラブ首長国連邦、グローバル連合パートナー | 中期(2~4年) |
| GCCスマートシティ警察予算(例:NEOM) | +0.80% | サウジアラビア、アラブ首長国連邦 | 中期(2~4年) |
| タワズン経済プログラムによる調達補助金 | +0.60% | アラブ首長国連邦、サウジアラビアへの波及効果あり | 長期(4年以上) |
| 生分解性刺激物ペイロードの台頭 | +0.50% | グローバル、イスラエルおよびGCCでの早期普及 | 中期(2~4年) |
| 音響呼びかけ装置の急速な小型化 | +0.40% | GCCコア、ヨルダンおよびエジプトへの波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2025年以降の市民不安事件の激化
2025年12月に始まったイランの抗議活動は、2026年1月までに全31州に拡大し、展開された治安部隊に持続的な需要をもたらしました。[1] これらの事態は、長期にわたる作戦が、特に複数の場所に同時展開する場合、通常の補充計画が想定する以上の速さで非致死性弾薬・防護装備・関連物資を消費し得ることを浮き彫りにしました。中東暴動鎮圧システム市場は、機関が即応水準を見直し、使用強度が高まった時期の後に装備を補充する際に恩恵を受けます。イランやシリアに近い地域の政府は、不安定が隣接地域に波及した際に、国内警察と国境要件を合わせて評価する場合があり、これまで独立して管理されていた準備態勢予算間の区分を縮小させます。このアプローチは、一時的な消耗品だけでなく、モジュール式弾薬や音響呼びかけ装備を含むスケーラブルなシステムの購入を支援します。また、中東暴動鎮圧システム市場において、納期の速さ・地域在庫・サプライヤーサポートをより重要な要素とします。
国境警備プログラムの強化
サウジアラビアは2026年7月、バブ・エル・マンデブ峡・紅海・アデン湾をカバーする43カ国海洋防衛連合をリヤドに本部を置いて発表しました。この連合は、特定の事件への短期的対応としてのみ扱うのではなく、地域の能力計画において国境・海洋安全保障をより恒久的な位置づけとします。海洋パトロールと陸上越境を管理する部隊は、必要に応じて都市部の群衆管理作戦も支援する場合があり、訓練・機動性・通信・装備の要件が重複する可能性があります。この運用モデルは、中東暴動鎮圧装備市場において、特に独立したサポート体制なしに迅速な再展開が可能な装備に対し、携帯型・多用途装備への需要を広げます。紅海および地中海ルートに影響する移住圧力も、国境任務と国内任務の間を迅速に移動できるシステムの価値を高めます。複数の作戦環境に適した製品を持つサプライヤーは、より幅広い調達要件に対応できます。
GCCスマートシティ警察予算
スマートシティプログラムは、公共安全調達をより広範な指揮統制・監視ネットワークと統合された接続型システムへと移行させており、評価をハードウェア購入から広範な作戦能力の判断へとシフトさせています。ドバイ警察は2026年、BYDおよびアル・フッタイムとのパートナーシップを通じてAI強化型ギアス・スマートパトロール車両を展開しました。アブダビ警察もPresightとAI警察スイートに関する戦略的協力協定を締結しました。これらのプロジェクトは、機関が指揮システムとデータを共有し、急速に展開する公共秩序事案においてリアルタイムの状況情報を提供する能力を含む、協調的な現場対応を支援できる装備を優先する理由を示しています。中東暴動鎮圧システム市場では、接続型ヘルメット・盾・音響装備がスマート公共安全設計により容易に適合できます。デジタル接続性が入札基準の一部となる場合、コア防護性能がユーザーにとって許容範囲内であっても、従来の防護仕様のみに依存するメーカーは競争力が低下する可能性があります。
生分解性刺激物ペイロードの台頭
環境および説明責任の要件が、特に清掃・記録・公衆曝露が重要な作戦上の問題となる高密度都市環境において、展開後の残留性が低い群衆制御剤を検討するよサプライヤーを促しています。2024年の研究では、PAVAのイオン液体製剤が天然カプサイシンと同等の水溶性と刺激効果を示すことが報告されました。別の2024年の研究では、カプサイシン濃度10%のカプサイシン系煙剤がCSガスの代替として評価されました。これらの開発は、製剤設計が発射装置や散布ハードウェアと同様に重要となり得るため、化学合成能力を持つメーカーに中東暴動鎮圧システム市場での製品差別化の道を提供します。GCC都市の高温は、より速い分解サイクルを促進し、密閉された公共空間での表面汚染を低減する可能性があります。この変化は、製剤を自社開発するサプライヤーと標準的な刺激物原料に依存するサプライヤーとの格差を広げる可能性があります。同時に、購入者は従来の有効性と並んで環境上の取り扱いおよび展開後の清掃を評価します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中東・アフリカサプライヤーへのEUスタイルの輸出ライセンス圧力 | -0.80% | サウジアラビア、イスラエル、および欧州サプライー依存市場 | 短期(2年以内) |
| 超高分子量ポリエチレン(UHMWPE)およびアラミド繊維の供給不足 | -0.60% | グローバル、地域の個人用防護装備サプライヤーへの深刻な影響 | 短期(2年以内) |
| ソブリン・ウェルス・ファンドによるESGスクリーニングの強化 | -0.40% | グローバル、欧州資本市場に集中 | 中期(2~4年) |
| 2024年スーダン映像後の公衆認識リスクの高まり | -0.30% | その他中東地域、イスラエル、および輸出市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中東サプライヤーへのEUスタイルの輸出ライセンス圧力
理事会決定(CFSP)2025/779は2025年4月に発効し、EU加盟国からの軍事技術および装備の輸出を規制する管理体制を強化した。[2] 同決定は、輸出許可当局に対し、装備が国内弾圧または重大な人権侵害に使用されるリスクを考慮することを義務付けており、輸出審査の中心に相手国の状況およびエンドユーザー管理を位置付けている。EUの共通軍事品目リストのML7に掲載された暴動鎮圧剤は、このフレームワークに直接関連する。中東暴動鎮圧システム市場は、購入者が刺激剤、電気ショックシステム、または音響装置についてヨーロッパサプライヤーに依存している場合、調達スケジュールが長期化する可能性がある。関係機関は、より早期に在庫計画を立てるか、EU域外のサプライチェーンを持つサプライヤーを評価することで対応する場合がある。ただし、その選択は、資格認定、保守管理、および操作習熟に関する個別の要件をもたらす可能性がある。UAE国内での生産は、輸入依存度を低減し、地域の産業政策を支援することから、より魅力的な選択肢となり得る。
超高分子量ポリエチレンおよびアラミド繊維の不足
防護材料の供給状況は、地域の調達サイクルに影響します。アラミド繊維は、ベスト・ヘルメット・ハードアーマープレートの主要原料です。2026年4月の業界通知では、アラミド繊維のリードタイムが2~6週間から12~18週間以上に延長したと報告されました。リードタムの長期化は、単位コストを引き上げ、特に大規模展開後に利用可能な装備備蓄が減少した際に、圧縮されたスケジュールで発注が必要な場合に機関の選択肢を狭める可能性があります。中東暴動鎮圧システム市場では、戦略的備蓄・地域組立・より安定した材料調達能力を持つサプライヤーへの関心が高まる可能性があります。この制約はまた、重要な防護装備において信頼性の高いアクセスが見積もり購入価格と同様に重要となり得るため、生産能力と納期コミットメントを保護するフレームワーク協定の価値を高めます。これは、即応態勢に影響を与えることなく交換を延期できない購入者にとって特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
防護装備がリードし、攻撃用システムがより速く成長個人用防護具は、2025年における中東暴動鎮圧システム市場シェアの54.87%を占めた。このセグメントには、防弾ベスト、セラミックプレートキャリア、ヘルメット、ガスマスク、防弾シールド、フェイスシールドが含まれる。その需要は、GCC諸国、イスラエル、およびその他の地域市場における常備警察・治安部隊の規模によって支えられている。装備品は訓練、現場展開、および定期的なコンプライアンスアップグレードに使用されるため、定期的な交換必要であり、これらの活動はいずれも繊維、バイザー、ファスナー、フィルター、および防護プレートに摩耗をもたらす。購入はまた、NIJおよびVPAM要件を含む防弾保護基準と連動する場合があり、これにより機関は装備品が実用上完全に消耗する前であっても交換を行うことがある。これらの要因により、防護装備カテゴリーは業界において安定した役割を担っている。
攻撃的装備は、2026年から2031年にかけてCAGR 6.17%で拡大すると予測されている。攻撃的装備における中東暴動鎮圧システムの市場規模は、エリア拒否システム、指向性エネルギー装置、電気ショックプラットフォーム、およびその他の段階的対応ツールへの需要によって支えられている。イスラエルは2026年に警察条例改正を承認し、放水砲の展開を清水のみに限定するとともに、使用のたびに視聴覚記録を義務付けた。この要件は、化学物質ペイロードが追加的な精査を受けるフォームキャノンおよび水系代替品への関心を高めている。また、放水砲展開の中核的な運用目的を変えることなく、機関が文書化された比例的対応を提供でき装備品の価値をより高めるものとなっている。
弾薬カテゴリーにはゴム弾、ビーンバッグ弾、スポンジ手榴弾、ワックス弾が含まれており、サプライヤーは精度と射程の改善を進めている。ガスおよびスプレーは、コストおよびオペレーターの習熟度の高さから引き続き大きな需要を維持しており、フラッシュバン手榴弾およびスティング手榴弾は小規模かつ特殊な用途において引き続き有効である。これらの製品が共存していることから、機関が環境残留性の低い代替品を評価する中においても、調達には依然として従来の消耗品が含まれる場合がある。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
法執行機関が規模を維持し、特殊部隊が勢いを増す法執行機関は2025年における中東暴動鎮圧システム市場の66.84%を占めました。その購買基盤には、サウジアラビア内務省傘下の部隊、アラブ首長国連邦の連邦および首長国警察司令部、ならびにイスラエルの警察および国境警察組織が含まれます。大規模な機関は一般的に、承認済みサプライヤーの限られた数との複数年にわたる枠組み契約を活用しており、調達チームに継続性をもたらしながら、訓練、スペアパーツ、保守、および装備文書の標準化を可能にしています。この構造はベンダーに対して数量の確実性をもたらす一方、購買者に対しては価格、納期スケジュール、現地サポート要件、および製品カスタマイズの囲に関して相当な交渉力を与えます。小規模なサプライヤーは、承認済みの製品構成を供給し、契約期間全体にわたって現地でそれを維持した実績がない場合、参入が困難になることがあります。この取り決めは、現地サポート、実証済みの納品能力、および確立された機関との関係を持つ既存サプライヤーを支援します。また、中東暴動鎮圧システム市場への参入を目指す企業にとって、初期資格認定が重要となります。ベンダーは、自社の装備、訓練、文書、保守体制、およびスペアパーツの入手可能性が、購買機関の運用要件を満たすことを実証する必要があります。
特殊部隊セグメントは2031年までCAGR 6.06%で成長すると予測されています。これらの部隊は、対テロ活動と市民不安事態への迅速対応をますます組み合わせるようになっており、それが装備要件を変化させています。2025年7月、Genasysは中東向けにLRAD(長距離音響装置)の100万米ドルの受注を発表し、国境侵犯および大規模デモを需要の牽引要因として挙げました。特殊部隊の仕様は、より軽量なシステム、コンパクトな音響呼びかけ装、および無人航空・地上プラットフォームと互換性のある装備を優先します。イスラエルによる先進的な暴動鎮圧車両の調達は、泡沫砲、唐辛子スプレーノズル、悪臭散布装置、照準レーザー、および顔認識カメラを備えた車両への移行を示しています。事前配置在庫を維持できるサプライヤーは、突発的なデモに関連する要件に対してより適切に対応できます。このアプローチにより、機関が代替車両、音響システム、または消耗品在庫を短期間で必要とする際に、標準的なグローバル物流ルートへの依存を軽減します。
技術別:
化学剤が規模を維持し、電子・音響兵器が進歩化学剤は2025年の中東暴動鎮圧システム市場シェアの36.56%を占めました。このカテゴリーには、CSガス・オレオレジンカプサイシンスプレー・PAVA系刺激物・放水砲用途に使用される化学添加剤が含まれます。化学兵器条約は、定められた条件内での国内法執行目的の暴動鎮圧剤の使用を許可しています。このフレームワークは、機関が在庫を文書化・管理する方法に影響します。化学製品は広範なユーザー基盤を維持していますが、機関が残留性の低い代替品を検討し、より厳格な監視を適用するにつれて、その組成が変化する可能性があります。機関は、新たな記録保管・清掃要件に対して慣れ親しんだ作業手順を比較検討できます。化学組成と取り扱い管理を説明できるサプライヤーが優位に立つ可能性があります。中東暴動鎮圧システム産業は、既存製品の急速な置き換えではなく、段階的な移行を見せる可能性があります。
電子・音響兵器は2026年から2031年にかけてCAGR 7.01%で成長すると予測されています。音響呼びかけ装置は、指示と警告を提供しながらエスカレーション手順を支援できます。Genasysは2026年2月、シンガポール海軍の無人水上艦艇にLRAD 950NXT装置を装備するための2 ミリオン 米ドルの受注を受けました。この受注は、遠隔プラットフォームにおける安定化音響システムのより広範な使用を示しています。運動エネルギー衝撃兵器は、オペレーターに馴染みがあり比較的安価であるため、引き続き補充が必要です。ただし、人権記録要件は、その使用に対する訓練・報告の要求を増加させる可能性があります。機関は、装備の使用を明確な指揮決定と記録に結びつける手順を必要とします。この必要性は、通信と説明責任に貢献できるシステムへの需要を支援します。技術の選択は、技術的性能だけでなく作戦政策も反映します。
地域分析
サウジアラビア暴動鎮圧システム市場
サウジアラビアは2025年の中東暴動鎮圧システム市場において33.98%の市場シェアを占めた。同国は内務省およびサウジアラビア国家警備隊による調達を通じて需要の中核を担い続けている。ビジョン2030は、2024年の24.9%という国産化ベースラインと比較して、2030年までに防衛調達の国内調達比率50%を目標としている。[3]この方向性は、直接輸入関係ではなく合弁事業および技術移転の取り決めを促進するものである。2026年7月に発表された海洋連合は、国内および同盟国軍の展開に対応できるシステムへの需要をさらに支援するものである。したがって、サウジアラビアの調達は、その政策、予算、またはサプライヤー条件の変化が地域需要に影響を与え得ることから、中東暴動鎮圧システム市場にとって重要である。国内調達への注力は、サプライヤーが王国内での生産、立、技術移転、およびアフターサービス支援の確立方法を検討しなければならないことも意味している。国際企業は、特に政府系購買者が持続的な現地能力とより信頼性の高い長期的サポートを求める大型入札において、直接輸入のみで商業条件を満たせると想定することはできない。
アラブ首長国連邦暴動鎮圧システム市場
アラブ首長国連邦は2026年から2031年にかけてCAGR 6.21%を記録すると予測されている。スマートシティへの投資、防衛産業の拡大、およびAIを活用した治安維持アプローチが同国の需要プロファイルを牽引しており、アラブ首長国連邦は基本的な装備性能と並んで統合性および現地付加価値を評価する可能性が最も高い地域の購買者の一つとなっている。タワズンの経済プログラムは、1,000万米ドルを超える契約を持つ外国防衛請負業者に対して現地コンテンツクレジットの創出を義務付けている。この要件はアラブ首長国連邦における現地組立および部品製造を支援するものであり、海外サプライヤーに対して完成品の輸入のみで同国に対応するのではなく現地パートナーを検討する動機を与えている。タワズンとADポーツグループは2026年5月に防衛メーカーを誘致し自国生産能力を拡大するためのアル・セルミヤ防衛産業フリーゾーンを発表した。サプライヤーが中東暴動鎮圧システム市場に完全に参入するためには、技術統合と現地コンテンツへの期待の両方に対応する必要がある。その結果、サプライヤーの現地産業計画が製品仕様および運用サポートモデルと並んで審査される調達環境が生まれている。正式な装備要件が発行される前に生産体制および現地コンテンツ計画の構築に時間を要する場合があることから、早期に信頼性の高いパートナーシップを確立した企業が有利になる可能性がある。
イスラエルおよび中東その他地域の暴動鎮圧システム市場
イスラエルおよび中東その他地域は、それぞれ異なる調達環境を有している。イスラエルは高度な技術環境を持ち、厳格な規制審査と文書化された展開慣行への注力が特徴である。2026年の放水車改正法は非化学的な群衆分散手段への需要を促進しており、規制は2027年2月までに施行される予定である。同国はまた、放水にカメラ、レーザー、その他の対応ツールを組み合わせた車両の調達も進めている。ヨルダン、エジプト、クウェート、オマーン、およびカタールは、継続的な国内調達予算ではなく、定期的または供与資金による装備更新に依存することが多い。これらの購買者は、輸出ライセンス、価格、および外部資金調達の利用可能性に対してより敏感である可能性がある。また、定期的な購買パターンは、狭義に定義された製品納入よりも、装備、訓練、整備、および予備部品の実用的なパッケージを提供するサプライヤーを有利にする場合がある。
競合状況
中東暴動鎮圧装備市場ベンダーシェア分析2025年
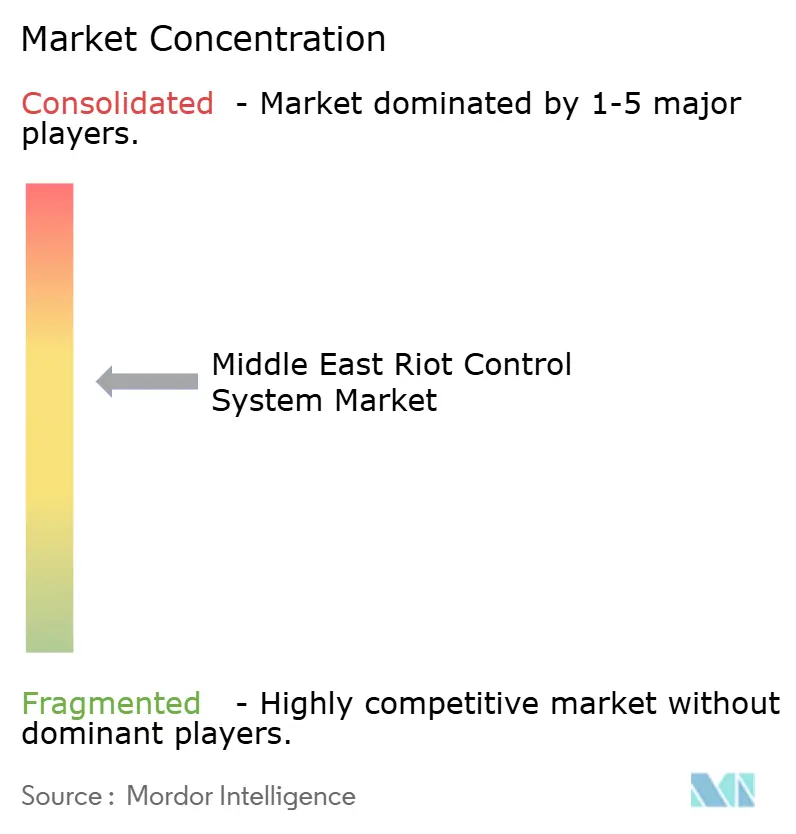
中東暴動鎮圧システム市場は中程度の集中度を示しています。Axon Enterprise、BAEシステムズ、Rheinmetall AG、FN Herstal、Genasysは、対外軍事販売の取り決めと防衛チャネルを通じてGCC国防省との機関的関係を持っています。地域で支配的な地位を持つ企業はなく、許容できる製品性能と地域サポート・実用的な訓練サービス・政府調達要件への準拠を組み合わせることができる有能な地域参入者の余地があります。
BAEシステムズのアラビアン・インダストリーズ子会社はサウジアラビアで7,000人以上を雇用しており、主要購入者が期待する国内プレゼンスを示しています。サプライヤーは、技術評価・現地試験・文書化・地域資格認定のプロセスにかなりの時間を要する可能性があるため、承認済みステータスと最低量を確保する複数年協定を求めることが多いです。また、超高分子量ポリエチレンおよびアラミド繊維の制約が地域外の混乱への露出リスクを高めるため、部品へのアクセス強化にも取り組んでいます。これには、材料サプライヤーの回復力の評価と、地域外の混乱への露出を低減できる製造体制の検討が含まれます。
技術と製品開発は、市場における差別化の源泉としてますます重要になっています。米国特許第12659662号は、分散コヒーレンスを持つネットワーク対応パラメトリックスピーカーアレイを説明しており、音響抑止開発の方向性を示しています。このようなシステムは法執行機関と特殊部隊の両方に関連し得ますが、地域全体でこのカテゴリーを支配するサプライヤーはいません。Byrna Technologiesは2026年8月にHERO Defense Systemsの実質的にすべての資産の取得を完了しました。この取引により、コンパクトなPAVA充填発射装置と長射程ペッパーゲル装置がByrnaのポートフォリオに追加されました。Desert Wolfは、車両ベースのシステムとは異なる遠隔操作オプションを提供するドローン搭載型群衆制御プラットフォームを提供しています。この提供は、専門企業が長年確立された防衛メーカーの全製品ラインナップに匹敵するのではなく、作戦上のニッチを通じて競争できることを示しています。
サプライヤーは、より広範な公共安全システムに統合される装備と地域生産要件を整合させる明確な必要性に直面しています。指揮ネットワークとスマートシティ環境への接続性を提供しない企業は、GCC入札においてより弱い立場となる可能性があります。生分解性ペイロードと軽量指向性エネルギープラットフォームも、特に既存サプライヤーが新興の環境または接続装備要件にカタログをまだ適応させていない場合、専門競合他社に機会を提供します。資本へのアクセスは、環境・社会・ガバナンスのスクリーニングによって影響を受ける可能性があり、これがサプライヤーの投資決定影響します。明確なコンプライアンス慣行と環境または説明責任の懸念に対応する製品を持つ企業は、これらの投資家および顧客の要件に対応するためにより有利な立場にある可能性があります。中東暴動鎮圧システム市場は、購入者が製品適合性・サポート能力・コンプライアンス・地域価値創造を総合的に評価するため、依然として競争可能な状態にあります。
中東暴動鎮圧システム産業のリーダー企業
-
Desert Wolf
-
Safariland, LLC
-
EDGE Group PJSC
-
Pacem Solution International, LLC
-
Combined Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東暴動鎮圧システム市場 このレポートでカバーされる企業
- Axon Enterprise, Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- DAEKWANG CHEMICAL Co., Ltd.
- Byrna Technologies Inc.
最近の産業開発事情 中東暴動鎮圧システム市場
- 2026年8月:Byrna Technologiesは、資産購入契約に基づきHERO Defense Systems, LLCの実質的にすべての資産の取得を完了し、コンパクトなPAVA充填発射装置(HERO 2020)と長射程ペッパーゲル装置(AIIRO)を機関向けおよび消費者向け製品ポートフォリオに追加しました。取引には現金・制限付き株式(HEROのメンバーに発行された104,000株の普通株式)・純売上ロイヤルティが含まれました。
- 2026年8月:Genasysは、海軍・沿岸警備隊・警察・セキュリティ用途向けにアジア太平洋および欧州の顧客からLRADの1.40 ミリオン 米ドルの受注を発表しました。同社は2027年に向けて強力な国際的モメンタが継続すると見込んでいます。
中東暴動鎮圧システム市場のレポート範囲
中東暴動鎮圧システム市場は、法執行機関・特殊部隊・国境警備部隊・関連公共安全組織が群衆管理・公共秩序維持・市民不安事態への対応に使用する装備とソリューションを包含しています。
中東暴動鎮圧システム市場は、製品タイプ・エンドユーザー・技術・地域別にセグメント化されています。製品タイプ別では、市場は個人用防護装備と攻撃用装備にセグメント化されています。エンドユーザー別では、市場は法執行機関と特殊部隊にセグメント化れています。技術別では、市場は化学剤・電子・音響兵器・運動エネルギー衝撃兵器・その他にセグメント化されています。レポートはまた、地域内3カ国の中東暴動鎮圧システム市場の規模と予測も対象としています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 人員保護装備 |
| 群衆鎮圧装備 |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| ロシア | |
| その他のヨーロッパ | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 |
| 製品タイプ | 人員保護装備 | |
| 群衆鎮圧装備 | ||
| 地域 | ヨーロッパ | 英国 |
| ドイツ | ||
| フランス | ||
| ロシア | ||
| その他のヨーロッパ | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
レポートで回答される主要な質問
中東暴動鎮圧システム市場の2026年の価値はいくらですか?
中東暴動鎮圧システム市場は2026年に1.26 ビリオン 米ドルと評価され、CAGR 5.41%で2031年までに1.64 ビリオン 米ドルに達すると予測されています。需要は、装備更新・国境安全保障要件・地域産業政策・接続型公共安全システムの重要性の高まりを反映しています。
どの製品カテゴリーが地域需要をリードしていますか?
個人用防護装備は2025年に54.87%の収益シェアでリードしており、大規模な警察・治安組織が使用するベスト・ヘルメット・マスク・盾の継続的な需要によって支えられています。このカテゴリーはまた、訓練使用・現役展開・装備の摩耗・コンプライアンスアップグレードからの定期的な交換需要も反映しています。
どの製品カテゴリーが最も速く拡大していますか?
攻撃用装備は、機関が段階的な群衆管理対応向けに設計された装備を含むスケーラブルな対応ツールを追加するにつれて、2031年にかけてCAGR 6.17%で成すると予測されています。製品需要は、弾薬・音響システム・水系分散装備・より高い単価を持つ小規模な特殊システムにわたります。
どのエンドユーザーグループが最大の需要を持っていますか?
法執行機関は2025年の収益の66.84%を占めました。これは、地域の警察組織が標準化された装備・訓練・保守・交換物資を必要とする大規模な常備部隊を維持しているためです。フレームワーク協定は、これらの機関が装備を標準化し、数年間にわたって資格のあるサプライヤーへのアクセスを維持するのに役立ちます。
どの国が最大の地域調達基盤を持っていますか?
サウジアラビアは2025年の収益の33.98%を占め、安全保障の近代化と国内調達政策を通じて需要の中心であり続けています。その調達活動は、政策変更・地域化条件・装備要件がより広い中東全体のサプライヤー計画に影響を与え得るため、地域的に重要です。
装備の納期を遅らせる可能性のある要因は何ですか?
EU輸出規制とアラミドおよび超高分子量ポリエチレンの供給リードタイムの長期化は、調達を遅延させ、在庫計画の必性を高める可能性があります。機関は、備蓄の構築・信頼性の高い納期コミットメントの確保・代替サプライチェーンの資格認定・地域組立体制の評価によって対応する場合があります。