
再使用型打ち上げロケット市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 6.43 十億米ドル |
| 市場規模 (2031) | 9.45 十億米ドル |
| 成長率 (2026 - 2031) | 7.99 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる再使用型打ち上げロケット市場分析
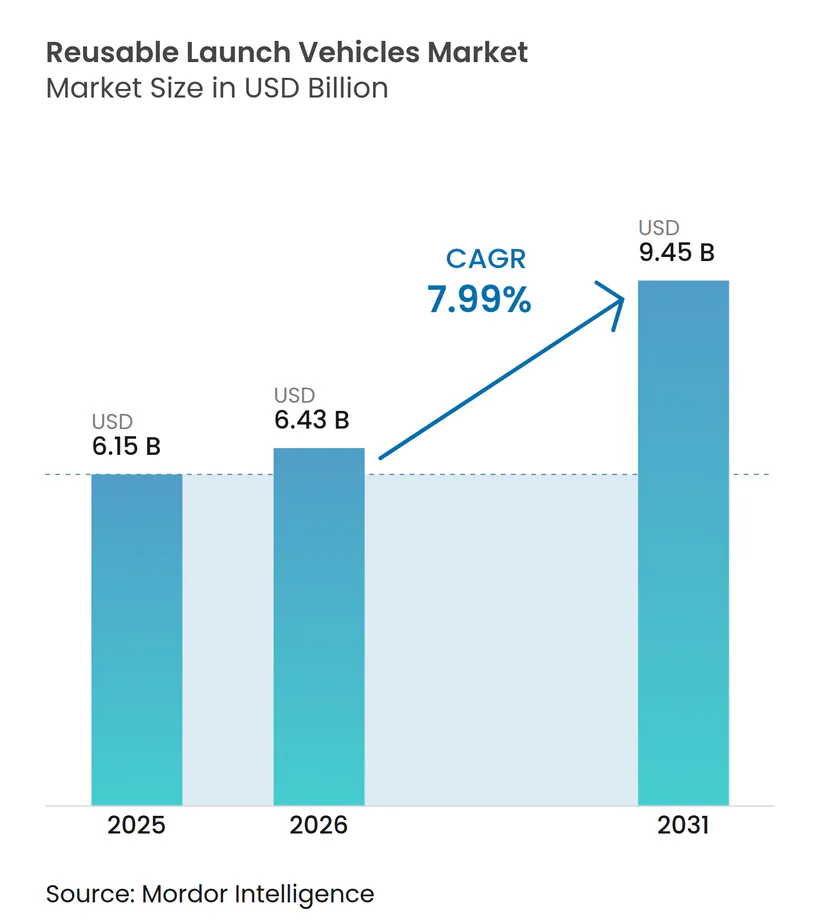
再使用型打ち上げロケット市場規模は2025年に6.15 ビリオン 米ドルと評価され、2026年の6.43 ビリオン 米ドルから2031年には9.45 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 7.99%で成長すると推定されます。成長の背景には、オペレーターが使い捨てロケットから、回収・整備・再飛行が可能なハードウェアへと移行していることがあります。整備コストが新造費用の10%未満で最大40ミッションに及ぶブースターのライフサイクルが実証され、経済的優位性が確認されています。高頻度のコンステレーション打ち上げ、安定した政府サービス契約、宇宙観光への初期需要が持続的な打ち上げニーズを生み出しており、迅速なターンアラウンドが可能なアセットに有利に働いています。エンジン工場や機体組立ラインが自動車産業型のスループットへと移行するにつれて製造規模が拡大し、段階的な規制改革によりライセンス取得期間も短縮されています。
主要レポートのポイント
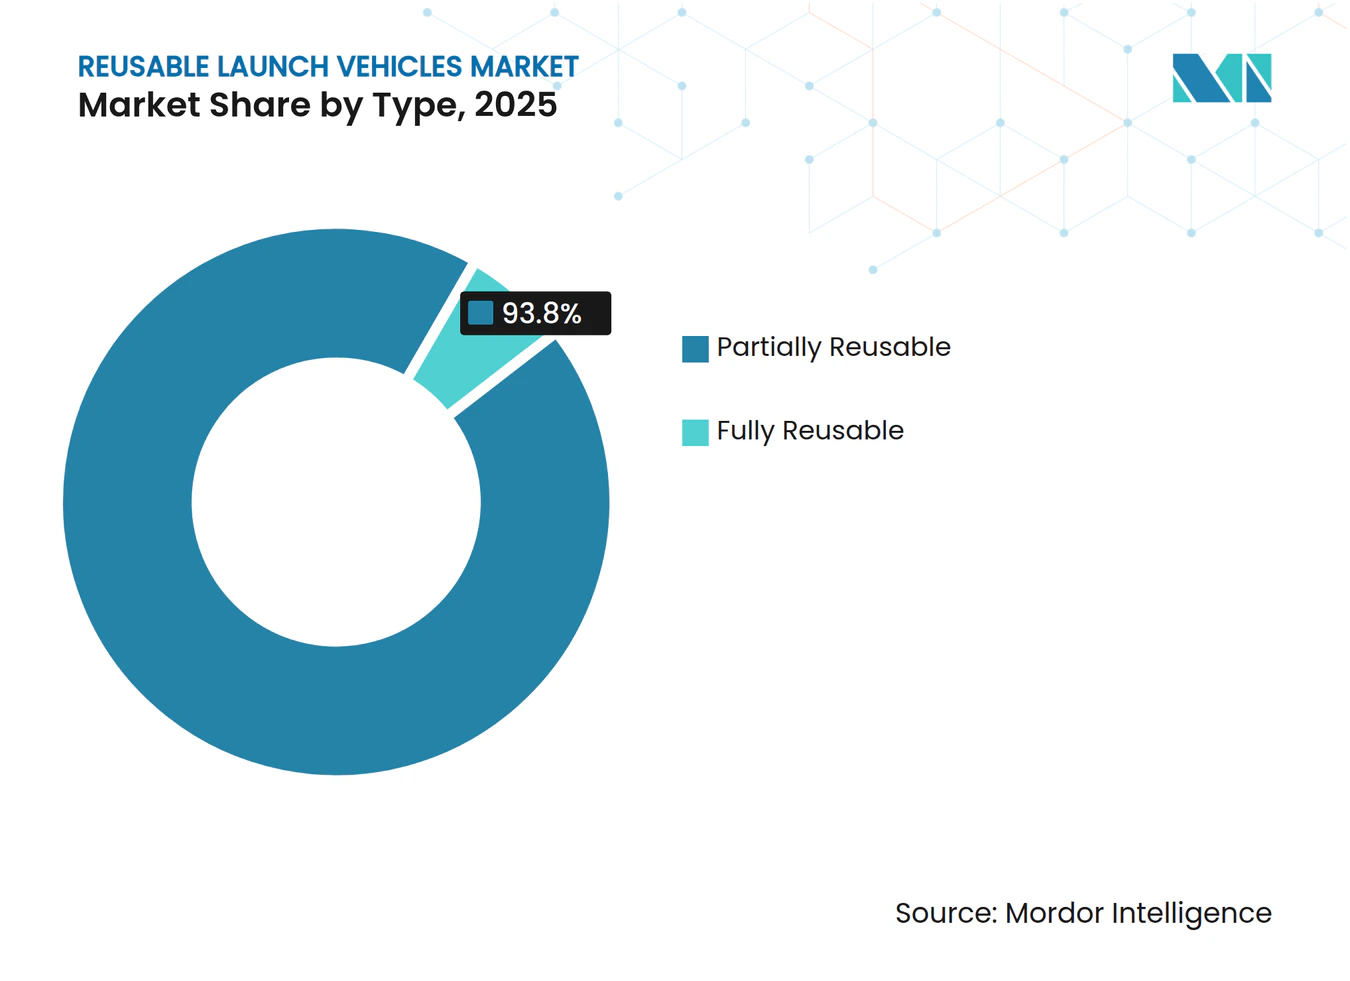
- タイプ別では、部分再使用システムが2025年の再使用型打ち上げロケット市場シェアの93.80%を占め完全再使用構成は2031年までのCAGR 11.17%で最も高い成長率を示すと予測されます。
- 構成別では、二段式軌道投入機が2025年の収益シェアの88.90%を占め、2031年までのCAGR 8.17%で最も高い成長率を示すと予測されます。
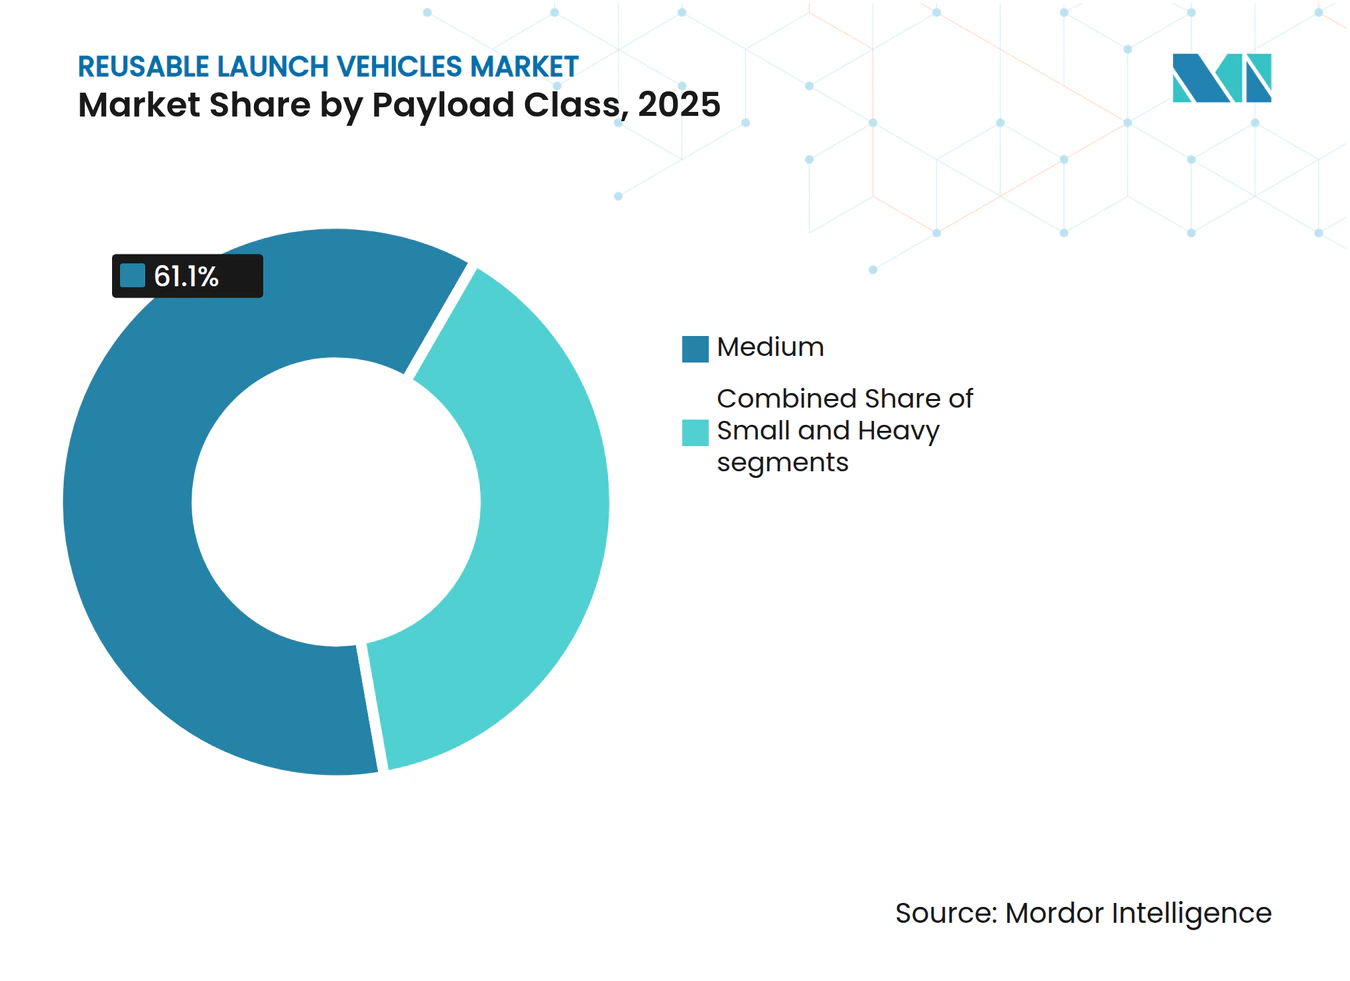
- ペイロードクラス別では、中型ペイロードが2025年の再使用型打ち上げロケット市場の61.10%を占め、20,000 kgを超える大型ペイロードミッションはCAGR 9.13%で拡大すると予測されます。
- エンドユーザー別では、商業セグメントが2025年に73.90%の収益シェアでリードし、予測期間中にCAGR 8.21%で成長すると予測されます。
- 用途別では、衛星展開が再使用型打ち上げロケット市場を支配し、2025年の市場規模の72.05%を占め、有人宇宙飛行セグメントはCAGR 9.17%で成長すると予測されます。
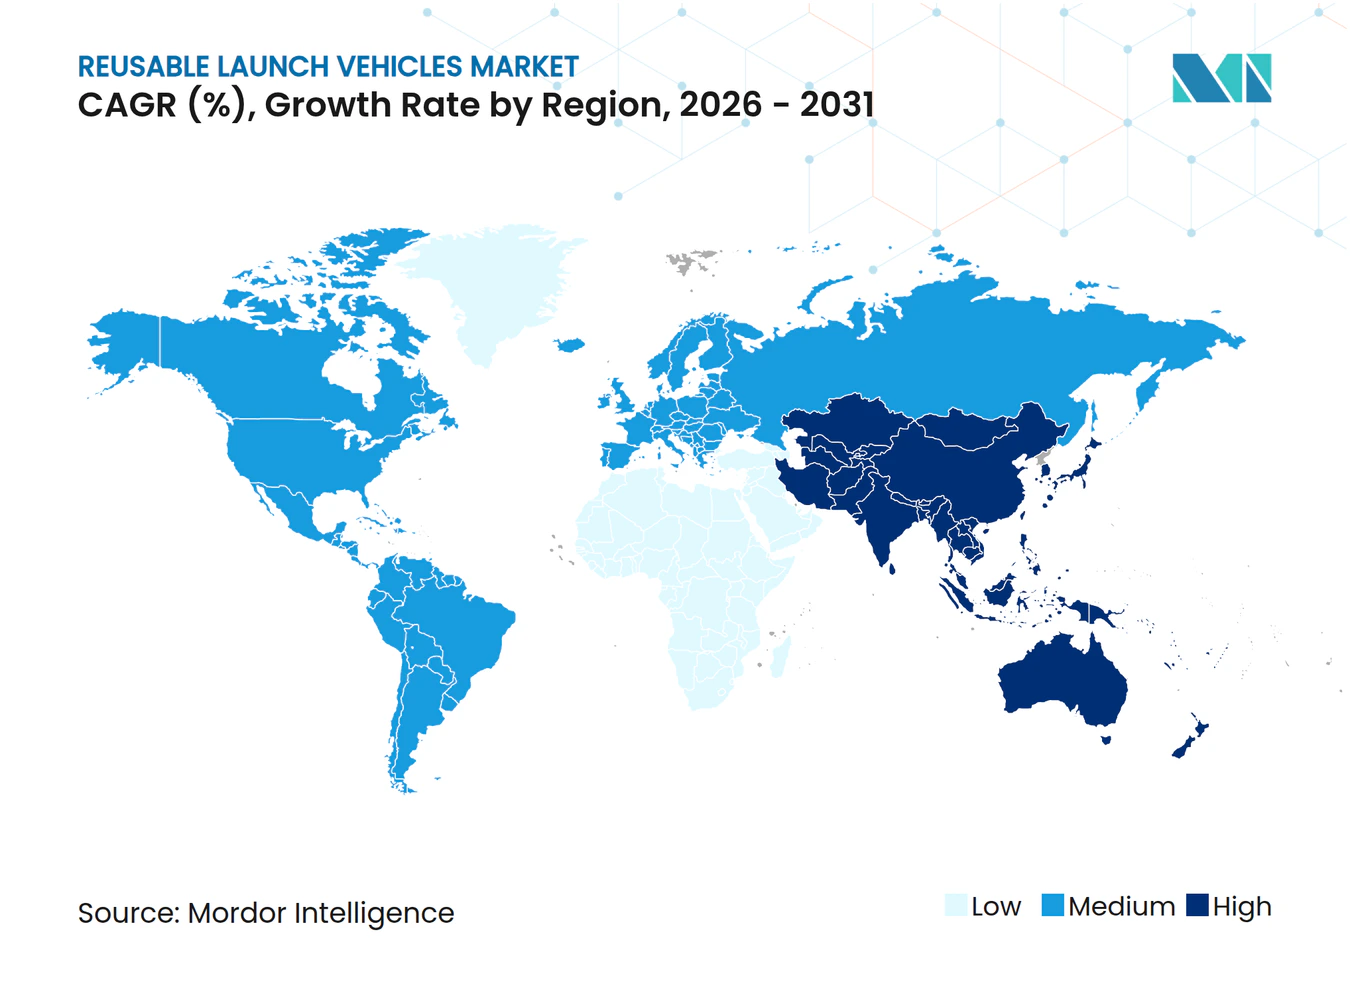
- 地域別では、北米が2025年に83.61%の市場シェアを占め、アジア太平洋地域は2031年までのCAGR 17.77%で最も高い成長率を示すと予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブースター再使用によるkg当たりコストの2,500 米ドル未満への低下 | +3.2% | グローバル、北米主導 | 中期(2〜4年) |
| 高頻度打ち上げを求めるコンステレーションブーム | +2.8% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 政府および国防総省の複数年サービス契約 | +2.1% | 北米、同盟国へ拡大 | 中期(2〜4年) |
| 大型完全再使用システムの台頭(100トン未満) | +1.9% | 北米、アジア太平洋地域が追随 | 長期(4年以上) |
| 「オンデマンド打ち上げ」ビジネスモデルへのベンチャーキャピタルのシフト | +1.4% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| 国家安全保障ペイロード向け再使用ブースターの認証 | +1.0% | 北米、同盟国へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブースター再使用によるkg当たりコストの2,500 米ドル未満への低下
再使用型ブースターフリートは、多くの商業ミッションを制約していたkg当たり2,500 米ドルという閾値を下回る平均打ち上げコストを実現しつつあります。オペレーターがライン式エンジン生産と標準化された整備手順に移行するにつれて、限界価格は低下しています。こうした経済性により、プレミアム航空貨物運賃と競合するポイントツーポイント貨物輸送や低軌道ロジスティクスサービスなど、新たな事業領域が開拓されています。ハードウェアの排出量削減は、新興の環境基準との整合性をもたらし、経済的・持続可能性の両面での恩恵をもたらします。コストの転換点は、ブロードバンド、リモートセンシング、宇宙内ロジスティクスにわたる対応可能な需要を拡大させます。[1]
高頻度打ち上げを求めるコンステレーションブーム
400を超える商業コンステレーションプロジェクトが様々な構築段階にありますが、実際に打ち上げを行っているのは5分の1未満です。各展開フェーズは18〜36ヶ月のウィンドウに圧縮されており、プロバイダーは週次または日次での飛行が可能な機体を求めています。国家ブロードバンドネットワークや地球観測アレイ向けの予定飛行は、使い捨てロケットの利用可能ロットをすでに超過しています。毎月ブースターごとに複数ミッションを完了できる再使用型フリートは、オペレーターにコスト削減とスケジュールの確実性の両方を提供し、数年先の打ち上げ契約を確保します。
政府および国防総省の複数年サービス契約
防衛省や宇宙機関からの長期調達契約は、再使用技術への設備投資リスクを低減する予測可能なキャッシュフローを提供します。例えば、米国国防総省(DoD)は2029年までの国家安全保障打ち上げに137 ビリオン 米ドルを割り当て、認定プロバイダーには厳格なミッション保証基準の遵守が求められています。同様の複数年フレームワークが同盟国にも広がりつつあり、再使用が戦略的宇宙インフラの受け入れられた要素として定着しつつあることを示しています。
大型完全再使用システムの台頭(100トン超)
低軌道(LEO)への150トン以上を目標とする次世代ランチャーは、月面または深宇宙ペイロードスタック全体を単一フライトに搭載することで、複数ミッションの組立キャンペーンを不要にする可能性があります。両段を回収しターンアラウンドすることでコストレバレッジが増幅されますが、新たな高温材料、高速エンジン鋳造、自動化された地上オペレーションも必要となります。大型完全再使用の商業化が成功すれば、宇宙ステーション、デポ、地表貨物を完成品として打ち上げることが可能となり、惑星ミッション設計を再構築すると期待されています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 初期設備投資および整備インフラ | -2.4% | グローバル、特に新興市場で深刻 | 中期(2〜4年) |
| 安全性に起因する規制上の遅延 | -1.8% | グローバル、欧州および新興市場で最も深刻 | 短期(2年以内) |
| 欧州における国内需要の希薄さが再使用経済性を制限 | -1.2% | 欧州、グローバルへの波及効果あり | 長期(4年以上) |
| 宇宙港の環境・地域社会への反対 | -0.9% | グローバル、先進国に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
初期設備投資および整備インフラ
大量再使用プログラムには、専用テストベイ、非破壊検査ラボ、極低温推進剤取り扱いセルが必要であり、これらすべてが初期施設投資を数億 米ドル規模に押し上げます。飛行収益が得られる数年前にキャッシュバーンがピークに達するため、新規参入者のバランスシートに課題をもたらします。成熟したプレイヤーは垂直統合型エンジン工場とモジュール式格納庫によって検査サイクルを効率化することでこれを緩和していますが、打ち上げ市場が黎明期にある地域にとっては依然として大きな障壁となっています。
安全性に起因する規制上の遅延
使い捨て打ち上げ規範を基に構築された認証機関は、ドローン船に着陸し、ホットファイアテストを受け、数日以内に運用に復帰するステージに対するライセンスプロトコルの適応をいまだ進めています。環境影響評価書や近隣の騒音レベル審査は、特に新たな沿岸宇宙港において承認タイムラインを長引かせます。中小企業は複数機関との協議を管理するために必要なコンプライアンス担当者を欠くことが多く、初飛行への道のりが遅れ、近期の市場シェアが既存の大手企業に傾く傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
部分再使用が現在のフリートを支える部分再使用型ブースターが2025年収益の93.80%を生み出しており、第一段を回収することで打ち上げ機体のコストベースの大部分を捕捉できることが確認されています。再使用のマイルストーン——例えばFalcon 9コアの40飛行——は、軽微なハードウェア交換による定常的な再飛行を支えています。[2] 再使用型打ち上げロケット市場は、ブースターのターンアラウンドを2週間未満に最適化したオペレーターによって支配されています。しかし、完全再使用アーキテクチャは、技術実証機が上段を無傷で回収する方向へ進展するにつれて、CAGR 11.17%という最も高い成長率を記録しています。断熱シールドと推進剤管理の課題が解決されれば、エンドツーエンドの再使用により限界打ち上げコストが推進剤コストのみに近づく可能性があります。
2025年に資金調達された第二世代プログラムは投資家の意欲を裏付けてり、ある完全再使用スタートアップは260 ミリオン 米ドルを確保し、2026年の軌道デビューを予約しました。既存プレイヤーはターンアラウンド時間を短縮するため、ベリーフロップ再突入プロファイルと空中段回収のフライトテストを実施しています。量産ラインが成熟するにつれて、再使用型打ち上げロケット市場では部分再使用方式に対して完全再使用が有利となる方向にコストカーブがさらに曲がる可能性が高いです。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
構成別:
二段式軌道投入が最適なポジションを維持二段式軌道投入(TSTO)システムは2025年に88.90%のシェアを占め、2031年までのCAGR 8.17%という最も高い成長率で拡大しており、空力マージンと推進柔軟性のバランスを反映しています。第一段の回収はペイロード質量をわずかに消費する一方、上段は使い捨てのままか、将来の回収試験に向けて待機しています。先進的なエアロスパイクエンジンと軽量複合材料を試験している企業は、シンプルな地上オペレーションと少ない機体数という魅力を示していますが、再突入荷重と推進剤余裕が商業経済性を損なわないことを実証しなければなりません。
エンジンの推力重量比の向上と高効率クローズドサイクル設計の採用により、今後10年末までに性能差が縮小する可能性があります。[3] 単段式軌道投入(SSTO)プロトタイプが耐久性のある断熱タイルと迅速な再燃料補給・即時出発手順を実証すれば、再使用型打ち上げロケット市場はアーキテクチャの第二の破壊的変革を目撃する可能性があります。
ペイロードクラス別:
大型ミッションが加速コンステレーションバッチや政府の監視衛星を含む中型クラスの打ち上げが、2025年のリフト収益の61.10%を占めました。機体ポートフォリオはこの範囲内で最適化されており、健全な打ち上げ頻度をもたらしています。しかし、20,000 kgを超える大型貨物はCAGR 9.13%で拡大しており、ブロードバンドオペレーターが衛星をより大型で高性能なバスに統合し、宇宙ステーションモジュールが複数回打ち上げ組立から単一機体配送へと移行しているためです。2027年までに運用開始が見込まれる大型ブースターは、軌道上建設を飛び越えるミッションアーキテクチャとともに再使用型打ち上げロケット市場規模の拡大をもたらすと期待されています。
LEOへの150〜250トンに向けてスケールアップする再使用設計は、メタンエンジンとステンレス鋼タンクを量産する企業の競争上の優位性を拡大します。実証ペイロードの早期予約は、大型完全再使用が予測期間内にプロトタイプから商業サービスへ移行する可能性を示しています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:
商業需要が機関プログラムを上回る商業オペレーターが2025年収益の73.90%を生み出し、垂直統合が打ち上げ供給と宇宙ベースサービスの境界を曖昧にするにつれてCAGR 8.21%が見込まれています。ブロードバンドネットワークや地球観測収益ストリームを自社打ち上げフリートと組み合わせることで、キャッシュフローとハードウェア稼働率が確保されます。政府は有人国際宇宙ステーション(ISS)ローテーション、科学探査機、防衛ペイロードを通じて依然として堅固な基礎需要を担っています。しかし、固定価格契約とオープン競争により、公的機関は同じ再使用型プラットフォームを活用するようになっており、民間成長を促進しています。
アジアおよび中東の新興国家宇宙プログラムは、自国機体の高い資本コストを回避するために商業ブースターへの相乗りを調達しており、再使用型打ち上げロケット市場における商業セグメントの牽引力を強化しています。
ミッション別:
有人宇宙飛行が勢いを増す衛星展開が2025年の売上の72.05%を占めましたが、有人宇宙飛行はCAGR 9.17%で拡大しています。座席当たり500,000 米ドル未満の価格の弾道飛行と新たな軌道ホテルコンセプトが、非政府系有人宇宙飛行の継続的な需要を支えています。デルタクラスの有翼機フリートは2026年までに週次運用を目指しており、専用機体が貨物中心のロケットと共存できることを示しています。安全記録が良好に維持されれば、観光関連のリフト需要は2030年までにニッチからメインストリームへと移行する可能性があります。
貨物補給と宇宙内製造は安定的に推移し、月面ロジスティクスと深宇宙輸送は今後10年後半にデビューが予定される大型完全再使用船から恩恵を受ける新興ニッチとして台頭しています。
地域分析
北米の再使用型打ち上げロケット市場
北米は2025年収益の83.61%を支配し、成熟した発射台、垂直統合型エンジンライン、数十億 米ドル規模の政府打ち上げ契約に支えられています。同地域に本社を置くオペレーターはグローバルの軌道飛行の半数以上を占め、実証済みの再飛行統計と迅速なパッドターンアラウンド能力によって市場リーダーシップを確保しています。輸出管理規則により同盟国の軍事ミッションが米国プロバイダーに還流し、工場稼働率を維持する国内バックログを強化しています。
アジア太平洋地域の再使用型打ち上げロケット市場
アジア太平洋地域はCAGR 17.77%で最も高い成長率を示す地域となります。中国の商業ロケット企業は2025年にブースター着陸の飛行試験を実施し、国内メガコンステレーション計画と沿岸宇宙港の建設を組み合わせています。インドの次世代打ち上げロケットプログラムは回収・再使用計画を採用し、民間スタートアップはコスト効率の高いサプライチェーンを活用してメタンエンジンを国内で製造しています。日本、韓国、オーストラリアは赤道打ち上げ台と推進剤デポへの投資を行い、低傾斜軌道への地域顧客需要を見込んでいます。
欧州の再使用型打ち上げロケット市場
欧州の再使用性の採用は遅れています。機関打ち上げ量の希薄さと単一の大型打ち上げプログラムへの依存が、専用整備施設を正当化するたに必要な規模の経済を制約しています。折り畳み式断熱シールドを持つミニランチャーを追求する新規参入者は技術革新を示していますが、国内ペイロードパイプラインの限界が再使用の経済性を妨げています。欧州宇宙機関(ESA)の再使用性キャンペーンやテストスタンドへの官民共同資金調達などの政策努力は格差縮小を目指していますが、意味のあるシェア獲得は2030年以降にずれ込む可能性があります。
競合環境
市場集中度
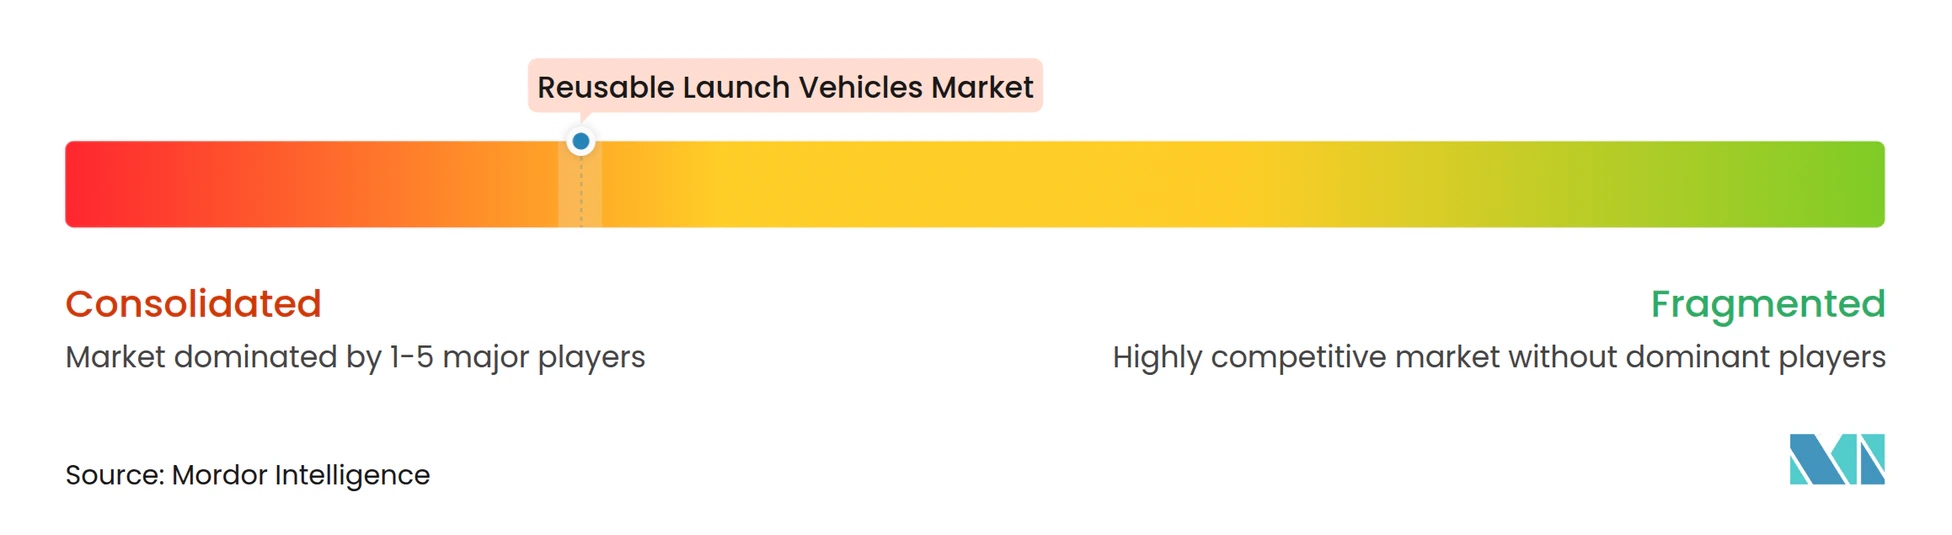
再使用型打ち上げサービスは現在集中しており、1社のオペレーターが2024年に130回以上の軌道飛行を完了し、コアごとに最大40回の再使用を達成しています。独自のエンジン供給、統合型衛星工場、自律型ドローン船回収が、新規参入者が克服しなければならないコスト上の優位性を生み出しています。競合する大型ブースターは初の軌道投入を達成し、迅速に国家安全保障認証を取得したことで、機密ペイロードにおける単一プロバイダー時代が終わり、数十億 米ドル規模の入札プールが開放されました。
戦略的動向は垂直統合を重視しており、アラバマ州の新たな200 ミリオン 米ドル規模のエンジン工場が2つの別々の機体ラインに供給しています。同時に、ガルフコーストの企業Gigabayは2028年までに1日1基のブースター製造を目指しています。ロケットスタートアップと自動車製造グループのパートナーシップは、リーン生産方式の採用によるユニットコスト削減と飛行頻度向上を目指しています。資金調達パターンは、差別化された技術——一体型再生冷却ノズル、フルフロー段燃焼エンジン、推進剤非依存型アビオニクス——に向けてベンチャーキャピタルが集まっており、整備サイクルの飛躍的改善が期待されています。
キャパシティ制約が近期のボトルネックとなっています。コンステレーション打ち上げ、月面貨物、宇宙観光への総需要は少なくとも2028年まで予測供給を超過しており、新規参入者が立ち上がる中でも既存プロバイダーに強い価格決定力を与えています。規制への精通、実証済みの着陸テレメトリー、フリートロジスティクス経験が、規模の優位性を補完する無形の参入障壁を生み出しています。しかし、付加製造エンジンや迅速な推進剤高密度化の突破口が、次の10年までに挑戦者にとって競争の場を平準化する可能性があります。
再使用型打ち上げロケット業界のリーダー
-
Space Exploration Technologies Corp.
-
Blue Origin Enterprises, L.P.
-
ArianeGroup SAS
-
United Launch Alliance, LLC
-
Rocket Lab USA, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
再使用型打ち上げロケット市場 このレポートでカバーされる企業
- Space Exploration Technologies Corp.
- ArianeGroup SAS
- United Launch Alliance, LLC
- Indian Space Research Organisation
- Rocket Lab USA, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Origin Enterprises, L.P.
- Hyundai Rotem Company
- Shanghai Academy of Spaceflight Technology
- Korea Aerospace Research Institute
- ispace, inc.
- LandSpace Technology Co., Ltd.
- Stoke Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- Innovative Rocket Technologies Inc. (iRocket)
最近の産業開発事情 再使用型打ち上げロケット市場
- 2026年2月:中国は酒泉衛星発射センターから長征2Fロケットで再使用型実験宇宙船を打ち上げ、再使用型宇宙飛行のロードマップを前進させました。
- 2026年2月:中国有人宇宙飛行局(CMSA)は、次世代夢舟(Mengzhou)有人カプセルと長征10号(CZ-10)再使用型打ち上げロケットの統合飛行試験を実施しました。これは中国が月面クラスの有人ハードウェアと再使用型大型打ち上げアーキテクチャの統合を公式に実証した初めての事例となりました。
- 2025年3月:米国宇宙システムコマンドの宇宙アクセス保証(AATS)組織が、United Launch AllianceのVulcan打ち上げシステムを国家安全保障宇宙打ち上げ(NSSL)ミッション向けに認証しました。ULAは52の基準(180のタスク、2回の飛行実証、114回の監査を含む)を満たし、NSSLミッションの打ち上げが可能となりました。
グローバル再使用型打ち上げロケット市場レポートの調査範囲
衛星を軌道に投入した後、自身の全部または一部を回収するよう設計された宇宙打ち上げシステムは、再使用型打ち上げロケット(RLV)と呼ばれます。RLVの主な目的は、消耗した重要システムおよびコンポーネントを回収することで衛星の打ち上げコストを削減することです。包括的な視点を提供するため、本調査では年間衛星打ち上げ数および軌道投入に使用された打ち上げ機体モデルの詳細分析を含んでいます。また、市場プレイヤーが新たなRLVバリアントの開発に投じている継続的な研究開発(R&D)の取り組みも考慮しています。
再使用型打ち上げロケット市場は、タイプ、構成、ペイロードクラス、エンドユーザー、ミッション、地域別にセグメント化されています。タイプ別では、部分再使用と完全再使用にセグメント化されています。構成別では、単段式軌道投入、二段式軌道投入、多段式にセグメント化されています。ペイロードクラス別では、小型、中型、大型にセグメント化されていますエンドユーザー別では、商業および防衛・政府にセグメント化されています。ミッション別では、衛星展開、貨物補給および宇宙内ロジスティクス、有人宇宙飛行にセグメント化されています。本レポートでは、異なる地域の主要国における再使用型打ち上げロケット市場の規模と予測も網羅しています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 部分再使用 |
| 完全再使用 |
| 単段式軌道投入(SSTO) |
| 二段式軌道投入(TSTO) |
| 多段式(ブースターのみ再使用) |
| 小型(2,000 kg未満) |
| 中型(2,000 kg〜20,000 kg) |
| 大型(20,000 kg超) |
| 商業 |
| 防衛および政府 |
| 衛星展開 |
| 貨物補給および宇宙内ロジスティクス |
| 有人宇宙飛行 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| その他の地域 | 中東 |
| アフリカ | |
| 南米 |
| タイプ別 | 部分再使用 | |
| 完全再使用 | ||
| 構成別 | 単段式軌道投入(SSTO) | |
| 二段式軌道投入(TSTO) | ||
| 多段式(ブースターのみ再使用) | ||
| ペイロードクラス別 | 小型(2,000 kg未満) | |
| 中型(2,000 kg〜20,000 kg) | ||
| 大型(20,000 kg超) | ||
| エンドユーザー別 | 商業 | |
| 防衛および政府 | ||
| ミッション別 | 衛星展開 | |
| 貨物補給および宇宙内ロジスティクス | ||
| 有人宇宙飛行 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| その他の地域 | 中東 | |
| アフリカ | ||
| 南米 | ||
レポートで回答される主要な質問
再使用型打ち上げロケット市場の現在の規模はどのくらいですか?
再使用型打ち上げロケット市場は2026年に6.43 ビリオン 米ドルに達し、2031年までに9.45 ビリオン 米ドルへと拡大し、CAGR 7.99%で成長すると予測されています。
再使用型打ち上げロケット市場で最も成長が速いセグメントはどれですか?
完全再使用機体が最も成長の速いタイプであり、2031年までのCAGR 11.17%で拡大しています。
アジア太平洋地域が高成長地域と見なされる理由は何ですか?
中国の商業ロケット取り組みとインドの次世代打ち上げロケットプログラムが、アジア太平洋地域のCAGR 17.77%という最も高い地域成長率を牽引しています。
政府契約は市場成長においてどのような役割を果たしていますか?
137 ビリオン 米ドル規模の複数年にわたる国家安全保障打ち上げ契約が、再使用システムへの継続的な投資を支える安定した収益を提供しています。
新規参入者にとっての主な障壁は何ですか?
発射台、エンジン生産、整備インフラへの高い初期資本が、市場参入の主な障壁となっています。