
蘇生デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.37 十億米ドル |
| 市場規模 (2031) | 8.43 十億米ドル |
| Growth Rate (2026 - 2031) | 5.77 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による蘇生デバイス市場分析
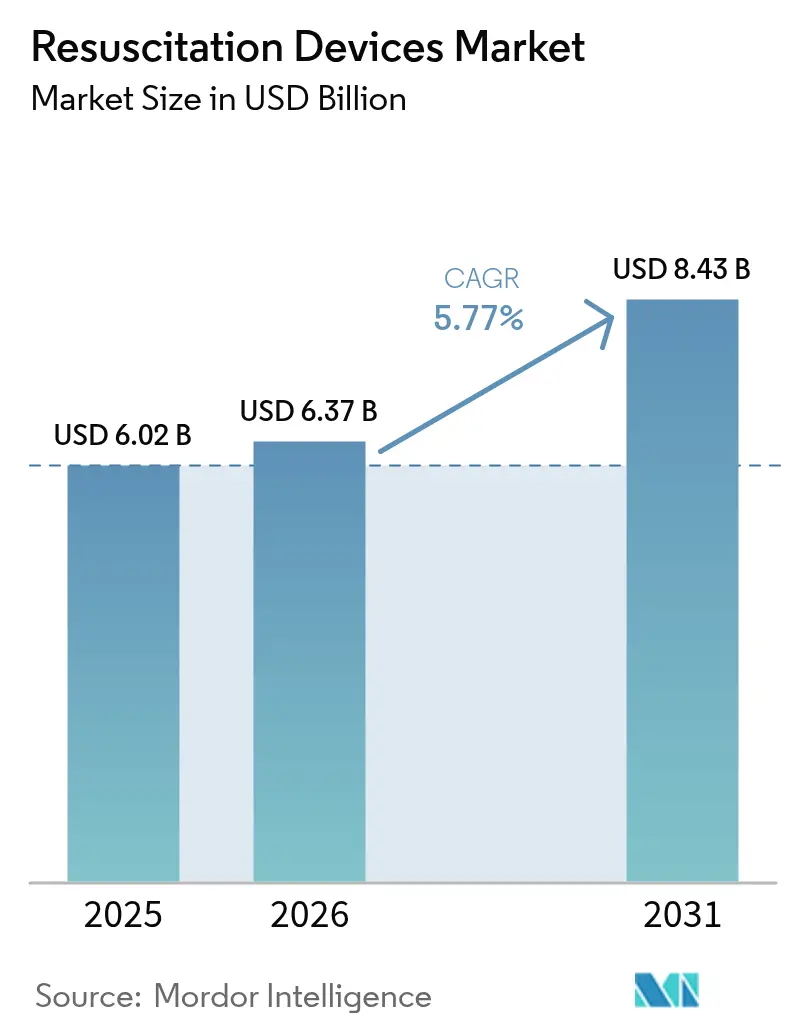
蘇生デバイス市場規模は2025年に USD 60.2億と評価され、2026年の USD 63.7億から2031年には USD 84.3億に達すると推定され、予測期間(2026年~2031年)のCAGRは5.77%です。
心肺疾患の有病率の上昇、政府主導の公共アクセス除細動プログラム、AI統合型気道管理・除細動システムの急速な普及が、この安定した市場拡大を支えています。北米では、成熟した償還エコシステム、交通拠点におけるAED(自動体外式除細動器)の設置義務化、救急医療サービスへの連邦補助金が、プレミアムデバイスへの需要を維持しています。一方、アジア太平洋地域の9.13%というCAGRは、支援的な産業政策、ISO規制整合、および国内製造能力への官民大規模投資を反映しています。製品面では、感染管理上の要請が引き続き最優先事項として認識される中、単回使用の気道管理デバイスへの注目が高まっており、AI対応ウェアラブル除細動器が在宅医療の新たな収益源を切り開いています。競争力学は中程度の分散を特徴とし、主要企業は非中核資産を売却し、ニッチ技術を買収することで臨床的な関連性を高め、コネクテッドケアポートフォリオを拡大しています。
主要レポートポイント
- 製品タイプ別では、気道管理デバイスが2025年の蘇生デバイス市場シェアの41.02%を占め、ウェアラブル除細動器は2031年までに10.04%のCAGRで拡大すると予測されています。
- 患者タイプ別では、成人患者が2025年の蘇生デバイス市場規模の65.05%を占め、新生児向け用途は2031年まで8.12%のCAGRで進展しています。
- エンドユーザー別では、病院が2025年に56.45%の収益シェアで市場を主導し、在宅医療は同期間に7.61%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の蘇生デバイス市場において37.10%のシェアでリードし、アジア太平洋地域は2031年までの地域別CAGRで9.01%と最も高い成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な心肺疾患負荷の増大 | +1.2% | 北米、欧州、グローバル | 長期(4年以上) |
| 病院前救急対応システムへの需要増大 | +0.9% | 世界の主要都市 | 中期(2〜4年) |
| AI対応モニタリングおよび意思決定支援の統合 | +0.8% | 先進国市場(全世界) | 中期(2〜4年) |
| 感染管理義務に対応した使い捨て気道製品 | +0.6% | グローバル | 短期(2年以下) |
| 交通拠点における公共アクセスAEDの政府義務化 | +0.5% | 北米、欧州、アジア太平洋 | 短期(2年以下) |
| クラウド接続型デバイスフリート管理とアナリティクス | +0.4% | 先進国経済(全世界) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な心肺疾患負荷の増大
突然の心停止は米国で年間18万〜30万人の死亡を引き起こしており、救急医療サービスへの圧力が高まっています。[1]疾病予防管理センター、「心疾患に関する事実」、cdc.gov シミュレーションベースのCPR(心肺蘇生法)訓練と機械的胸部圧迫デバイスを組み合わせた高パフォーマンスの機関では、転帰が顕著に改善されており、自動化ソリューションの普及が促進されています。慢性的な心血管疾患の増加も顕著で、ST上昇型心筋梗塞(STEMI)生存者の34.4%が2ヶ月以内に心不全を発症し、急性期後の医療費が31%上昇しています。[2]ZOLL Medical Corporation、「心不全の経済的負担レポート」、zoll.com 高齢化の進展が機器需要を拡大させており、LUCASなどの機械的CPRプラットフォームは、用手CPRに対する優位性に関するデータが混在しているにもかかわらず、普及が進んでいます。医療システムは早期蘇生を長期支出に対するヘッジと捉え、地域社会全体でのコネクテッド除細動器の設置を加速させています。
病院前救急対応システムへの需要増大
機械的CPRデバイスのセットアップ時間を395.5秒以下に短縮することで、自発循環再開率が向上し、救急車や初期対応キットにおける迅速展開技術の重要性が示されています。[3]BMC緊急医学、「機械的CPRセットアップ時間研究」、biomedcentral.com ノースカロライナ州のパイロットプログラムでは、ドローン配送型AEDをEMS(救急医療サービス)フリートと統合することで到着時間を4.8分に短縮し、人口の56.3%に対する5分以内カバレッジを実現しています。除細動なしでは1分ごとに生存可能性が10%低下するため、自治体は特に医療機関へのアクセスに遅延が生じやすい農村部において、分散型対応アーキテクチャを積極的に支持しています。コペンハーゲンのAI活用型ディスパッチプラットフォームは救急車のルーティングをさらに最適化しており、ビッグデータアナリティクスが車両を追加することなく救命指標を向上させることを示しています。こうした進展は総じて、病院前介入をデータ駆動型の相互連携エコシステムとして再定義しています。
AI対応モニタリングおよび意思決定支援の統合
畳み込みニューラルネットワーク(CNN)は現在、現場での外傷性損傷の識別において90%以上の精度を達成し、早期トリアージ判断を可能にしています。AED内の機械学習による心拍リズム解析は電気ショック送出を自動化し、臨床的精度を維持しながら一般救助者の心理的負担を軽減しています。スマートベンチレーターは継続的な生理学的フィードバックを通じて設定を個別化し、集中治療の転帰を向上させています。研究者らは呼吸困難や胸痛を心停止の数分前に検知する症状予測モデルを探索しており、実践は事後的な蘇生から「近未来予防」へとシフトしつつあります。ただし、広範な普及はデータプライバシー保護、臨床医の訓練、および厳格な前向き検証にかかっています。
感染管理義務に対応した使い捨て気道製品
単回使用の蘇生製品は、COVID-19後に交差汚染への懸念と物流の簡素化を背景として標準となりました。医療提供者は滅菌ワークフローを排除することで運営コストが削減され、デバイスのダウンタイムが短縮されることを見出しています。AmbuのSPUR IIは、100% FiO₂を供給し、優れた触覚フィードバックを実現しながらも、PVCフリー・DEHPフリー設計への市場需要を体現しています。使い捨てへの移行は、高度な再処理ユニットを持たない施設にも公平な質の高い医療へのアクセスを促進します。持続可能性に関する課題は残るものの、植物由来ポリマーとリサイクルスキームの進展が感染管理と環境への配慮の両立を目指しています。
制約要因影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新生児デバイス関連の気圧性外傷および肺損傷 | -0.3% | グローバル、新興経済国 | 中期(2〜4年) |
| 負担の大きい製品回収および市販後監視コスト | -0.4% | 北米、欧州 | 長期(4年以上) |
| コネクテッド除細動器におけるサイバーセキュリティリスク | -0.2% | 全世界のコネクテッドデバイス利用者 | 短期(2年以下) |
| コンデンサモジュール向けレアアース磁石の供給変動 | -0.3% | アジア太平洋のサプライチェーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新生児デバイス関連の気圧性外傷および肺損傷
人工呼吸器関連の肺損傷は新生児蘇生における中心的な懸念事項であり、酸化ストレスを抑制するために100%酸素ではなく21%酸素で開始することが推奨されています。インターフェースの選択も重要で、CPAPでは鼻プロングの51.67%に対して鼻マスクは損傷発生率を31.64%に低減します。高地地域では依然として出生1,000人あたり60人を超える死亡率が報告されており、機器不足と訓練の限界を反映しています。その結果生じる慎重な姿勢がデバイス利用を抑制しており、臨床医は機械的外傷を軽減するために非接触モニタリングの活用をますます検討しています。
負担の大きい製品回収および市販後監視コスト
FDA(米国食品医薬品局)が積極的な市販後監視への移行を進めているため、クラウド対応のデータパイプラインとリアルワールドエビデンス収集が必要となり、特に中小規模の製造業者にとってコンプライアンスコストが上昇しています。2025年度の事業所登録手数料はUSD 9,280に上昇し、510(k)申請費用はUSD 24,335に達し、初期段階の企業のキャッシュフローを圧迫しています。FDA内部の人員削減はレビューサイクルを長期化させ、より厳格な申請書類の要求をもたらす可能性があります。Max Mobility SmartDriveのリコール事例は、リモートモニタリングの更新、交換物流、報告義務を合算した場合、1,000台未満のイベントであっても財務的に大きな打撃となりうることを示しています。このような経済環境は業界再編を加速させ、イノベーションを資本力のある大手企業に集中させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ウェアラブルイノベーションの中における気道管理の優位性気道管理デバイスは2025年の蘇生デバイス市場シェアの41.02%を占め、声門外気道デバイスの臨床的不可欠性と改良された使い捨てバッグバルブマスク技術によって支えられています。同セグメントの予測拡大は、挿管時間を短縮する人間工学的設計と患者の生理学に合わせたAIガイド付きベンチレーター設定に依拠しています。気管内チューブは複雑な外傷の場面で依然として主流ですが、迅速展開シナリオではi-gelや喉頭マスクとのプロトコル共有が進んでいます。体外式除細動器は2番目に大きな分類を形成しており、ウェアラブル除細動器サブカテゴリはAIアナリティクスが日常活動中のリアルタイム心拍リズム監視を可能にすることから10.04%のCAGRを記録しています。対流式ウォーミングブランケットは外傷蘇生中の低体温予防において抵抗式パッドよりも優れていることが証明され続けており、救急部門での安定した需要を支えています。
これらの製品群全体で、気道管理ソリューションの蘇生デバイス市場規模は手技件数と感染管理方針に沿って中一桁台のCAGRで上昇すると予測されています。PVCフリー・フタル酸エステルフリーポリマーなど素材科学の継続的な改良が製品安全性を高め、施設への入札獲得に貢献しています。一方、音声プロンプトと電気ショック承認アルゴリズムにより操作者のためらいを低減した完全自動公共アクセスAEDは、空港やショッピングセンターへの設置を加速させています。

注記: 各セグメントの個別シェアはレポート購入後に利用可能です


患者タイプ別:
成人の優位性と新生児向け用途の急成長成人は2025年の蘇生デバイス市場規模の65.05%を占めており、これは心血管イベントの有病率の高さと職場でのAED設置義務の強化によるものです。機械学習搭載の心拍リズム分類器が初回電気ショックの有効性を高め、CellAEDのような個人用除細動器は突然の心停止の80%が自宅で発生するという事実に対処しています。小児適応は年齢に応じたエネルギー設定と体重別気道インターフェースを採用し、一定の水準を維持しています。高齢者への配慮が設計にも反映されており、大画面、触覚アラート、簡略化されたバッテリー交換が手先の不器用さに対応しています。
新生児向け用途は周産期仮死症例における生存への取り組みの高まりを背景に、2031年まで8.12%のCAGRという最も急速な成長軌跡を示しています。革新的な胸部圧迫と持続的肺拡張の併用プロトコルはFDA臨床試験申請(IDE)承認を目指しており、特殊なハードウェアの売上増加を促す可能性があります。鼻マスクが鼻プロングよりも支持を得ており、合併症率を低下させ、購入ガイドラインに影響を与えています。皮膚障害と感染を抑制するための非接触光学センサーの試験も行われています。これらの進展を総合すると、新生児科学は次世代ベンダーにとって際立ったバリュー創出の領域として位置づけられます。
エンドユーザー別:
在宅医療の急増の中での病院の主導的地位病院は2025年の蘇生デバイス市場において56.45%のシェアを獲得し、包括的なコードブルー態勢義務と多職種外傷チームを活用しています。EMR(電子医療記録)プラットフォームとフリートダッシュボードとの統合が予防保全を支援し、自動胸部圧迫システムが長時間搬送中のCPR品質を確保しています。外来手術センターは、限られた保管スペースを最大限に活用するクラウド接続型のコンパクトな除細動器を好んでいます。専門心臓病クリニックは不整脈データを患者ポータルに同期するAI駆動型診断除細動器に投資し、シームレスなフォローアップを実現しています。
在宅医療は高齢化に伴う在宅療養の嗜好と、アプリガイド付きの使いやすいデバイスを背景に、7.61%のCAGRで最も急速に成長するチャネルとして位置づけられています。クラウドネイティブアーキテクチャがユニットコストを大幅に削減し、BioTの事例ではコネクテッドモニターがUSD 20,000ではなくUSD 200で製造可能なことが示され、消費者層へのアクセス拡大を促しています。リモートデバイス準備確認により、パッドの有効期限内維持とバッテリー充電が確保され、テレガイダンス機能が一般救助者をリアルタイムでコーチングします。同セグメントの台頭は、即時的かつ場所を問わない介入を優先する広範な医療の分散化と方向性を同じくしています。

注記: 各セグメントの個別シェアはレポート購入後に利用可能です
地域分析
北米蘇生デバイス市場
2025年における北米の37.10%という収益リーダーシップは、積極的な一般市民向けトレーニング施策と、公共施設へのAED設置を義務付ける法的規制に支えられている。連邦補助金により5年ごとの機器交換が助成され、活発なアフターマーケットが形成されている。ZOLLやStrykerなどの市場主要企業は、イベントデータを品質保証レジストリに直接送信するWi-Fi対応除細動器を投入し、継続的なプロトコル改善を支援している。カナダは州レベルのトラウマネットワーク整備に投資し、メキシコは規制経路を合理化して国内製造を促進している。
アジア太平洋蘇生デバイス市場
アジア太平洋地域は最も急速に拡大している市場であり、2030年までに医療機器セクターを構築するというインドのビジョンに支えられ、9.01%のCAGRを記録している。生産連動型インセンティブ制度および医療機器パーク・クラスターにより、現地需要を取り込もうとする外資系企業の参入障壁が低下している。日本はQMSをISO 13485:2016に整合させ、CEからPMDAへの転換を容易にしており、ショック判断の負担を排除したキヤノンの全自動AEDのような製品投入を促している。中国は全国的なCPRカリキュラムを通じてAEDの低い普及率に対処し、オーストラリアは農村部でのドローンによるAED配送パイロット事業に資金を提供し、ゴールデンミニュートへのアクセス改善を図っている。
EMEA、南米およびアジア太平洋蘇生デバイス市場
欧州は、医療機器規制(MDR)のもとでの国境を越えた規制収斂と、固定サイクルで機器を更新する各国の医療制度に牽引され、着実な漸進的成長を維持している。南米は特にブラジルにおける病院建設ブームの恩恵を受けているが、通貨変動が輸入量を抑制している。中東・アフリカは医療ツーリズム回廊を通じて機会を開拓しており、湾岸協力会議(GCC)加盟国の病院がプレミアムなコネクテッド人工呼吸器を採用している。世界的に、メーカーはサプライチェーンを中国からベトナムおよびタイへ多様化し、地政学的緊張に対するバッファーを構築しており、この傾向はレアアース磁石の調達戦略にも反映されている。

競合状況
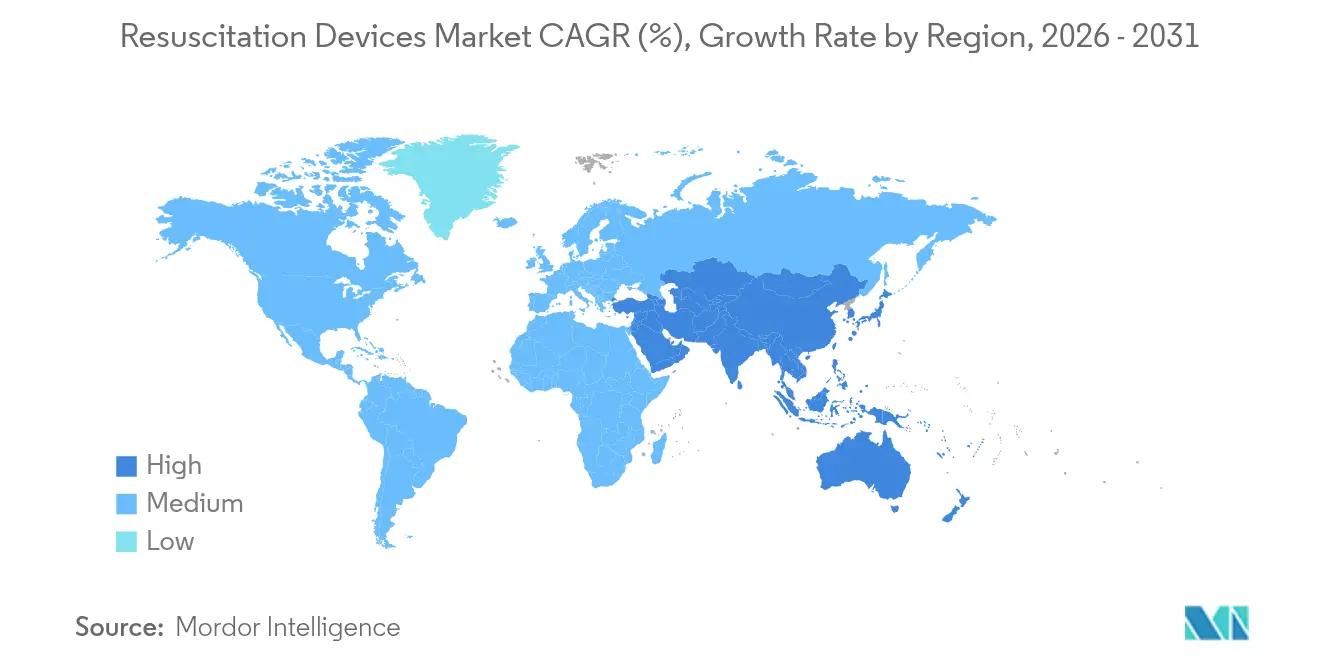
蘇生デバイス業界は中程度の分散を示しています。PhilipsによるEmergency Care事業のBridgefield Capitalへの売却は、より高いマージンを持つイメージングおよびインフォマティクスへの転換を示していますが、Philipsはインストールベースへの顧客ロイヤルティを保護するために15年間のブランドライセンス契約を維持しています。ZOLLによるVyaire Medicalのベンチレーター部門の買収は、呼吸領域の連続性を強化し、除細動器アカウントへのクロスセルを強固にしています。Drägerverkは大学病院と共同開発したAI対応ベンチレーターアルゴリズムを統合し、臨床意思決定支援での差別化を図っています。
MedtronicのPulseSelectパルスフィールドアブレーションシステムと超薄型OmniaSecureリードは電気生理学スイートを拡張し、同社をアリズミアの包括的ケア戦略に向けて位置づけています。StrykerのLIFEPAK 35はクラウドログ同期とリモートサービス診断を追加し、現場でのダウンタイムを短縮しています。スタートアップ企業もホワイトスペースに挑戦しており、CellAEDは消費者向け自己除細動を追求し、410 MedicalはUSD 1,400万のシリーズBを経て急速輸液蘇生デバイスをスケールアップし、CPR Therapeuticsのマルチモーダルシステムはヘモダイナミクスフィードバックと除細動を統合して蘇生を最適化しています。
規制上のオーバーヘッドが競争力学を変えています。より高いユーザーフィーと積極的な監視義務が、ニッチなベンダーよりも資本力のある大手企業に有利に働いています。コンデンサグレードのレアアース磁石の変動が調達ヘッジを強いるため、サプライチェーンの多様化も戦略を形成しています。Neo Performance Materialsは2024年第3四半期に医療機器需要の低迷による収益減少を報告しており、より広範な原材料エクスポージャーを示しています。全体として、技術の収斂、ポートフォリオの整理、製造拠点の移転が今後の戦略の方向性を規定しています。
蘇生デバイス業界リーダー
Drägerwerk AG & Co. KGaA
Koninklijke Philips N.V
Medtronic
ZOLL Medical
Mindray Bio-Medical
- *免責事項:主要選手の並び順不同
蘇生デバイス市場
- Dragerwerk
- Koninklijke Philips
- ZOLL Medical
- Medtronic
- Stryker
- GE HealthCare Technologies
- Nihon Kohden
- Mindray Bio-Medical
- Smiths Group
- Cardinal Health
- Resmed
- Ambu
- Laerdal Medical
- Teleflex
- Fisher & Paykel Healthcare
- Intersurgical
- Hamilton Medical
- Becton Dickinson & Co.
- Ventec Life Systems
- Air Liquide

市場機会と将来展望
公共アクセス除細動は、機器の設置以外にも、出動連携、保守対応、非専門家による操作性といった点で実行上のギャップを残している。2025年、米国心臓協会(American Heart Association)は、米国におけるAED使用率が院外心停止(OHCA)事例全体の約4%であると指摘し、コネクテッドAEDフリート、パッドおよびバッテリー状態の監視、初動対応者と機器の位置・使用ログをつなぐデータワークフローに向けた機会が生まれている。病院およびEMS側では、市販後調査と文書化要件が高まっており、成熟した品質システムとサービス能力を有するベンダーへの期待が強まっている。この動きは、Strykerが検査手順の文書化ギャップに関連してLUCAS胸部圧迫システムの2026年の改修措置を開始したことによっても裏付けられている。
規制承認とガイドライン更新のサイクルは、単なる汎用アップグレードではなく、差別化された機器クラスや機能のための余地を生み出している。EU MDRの取得は依然として関門要因であり、また高度な除細動・モニタリングシステムにおける競争上のレバーとして機能しており、ZOLLは2025年の米国FDA承認に続き、2026年2月にZenixモニター/除細動器についてEU MDR承認を取得した。使い捨ての気道確保・搬送蘇生ツールにも製品の空白領域があり、再処理の負担を減らし物流を簡素化できる点が評価されている。これはCompact Medicals社のbutterflyBVMが2025年にFDA 510(k)承認を取得した動きにも支えられている。最先端では、非除細動性心停止に対する補助療法の新たな承認、例えばNeurescue社のCEマーク付きスマートバルーンカテーテルシステム(2025年)が、AEDおよび機械式CPRの導入を補完する革新の道筋を示しており、これはILCORおよび欧州ガイドラインプログラムによる2025年のエビデンス更新とも整合している。これらは、管理された臨床環境における機械式CPR、薬剤選択、デジタル意思決定支援の体系的評価を重視している。
Recent Industry Developments in 蘇生デバイス市場
- 2026年2月:ZOLLはZenixモニター/除細動器についてEU医療機器規則(MDR 2017/745)の承認を取得した。この認証は、厳格化されたMDRエビデンス要件下での欧州市場での商業展開および調達適格性の拡大を支え、高度なモニター除細動器分野におけるZOLLの競争的地位を強化する。
- 2025年12月:ZOLLは米国において第5世代LifeVestウェアラブル型除細動器(WCD)を発売した。この製品刷新は、院外・在宅での心拍リズムモニタリングへの移行を強化し、ウェアラブル除細動分野における同社のコネクテッドケア事業の拡大につながる。
- 2024年10月:ZOLLはVyaireの一部人工呼吸器製品ライン(bellavista、fabian、LTV、3100 HFOVシリーズを含む)の買収を完了した。この取引により、ZOLLは除細動ポートフォリオに加えて呼吸器プラットフォームを拡大し、緊急・重症患者の蘇生ワークフロー全体でのバンドル提供を後押しする。


蘇生デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、蘇生装置市場は、医療現場における緊急対応時および周術期の状況下で呼吸や循環を回復させるために使用される単体の医療機器を対象とする。
対象外範囲:長期の生命維持を目的とした植込み型除細動器および集中治療用人工呼吸器は対象外とする。
セグメンテーション概要
- 製品タイプ別
- 気道管理デバイス
- 気管内チューブ
- 気管切開チューブ
- 機械式ベンチレーター
- 蘇生器(バッグバルブマスク)
- その他
- 体外式除細動器
- 全自動AED
- 半自動AED
- ウェアラブル除細動器
- 対流式ウォーミングブランケット
- 気道管理デバイス
- 患者タイプ別
- 成人
- 小児
- 新生児
- エンドユーザー別
- 病院
- 外来手術・救急センター
- 専門クリニック
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、これらの製品が使用されるケアパスを整理し、それを年ごとに一貫して測定可能な指標に対応させることから始まった。世界保健機関(World Health Organization)、米国FDAの機器データベースおよびリコール通知、CDCおよび各国の保健統計、CPRおよび気道管理に関する査読済み臨床論文、米国心臓協会などの専門機関といった公的情報源を参照した。
また、企業の年次報告書、投資家向け資料、信頼性の高い報道を確認し、ポートフォリオ構成の変化、価格動向の兆候、病院およびEMSチャネルにおける流通パターンを把握した。必要に応じて、企業財務・ニュースの有料サブスクリプション、特許データベース、輸出入の出荷単位データベースを用いて、製品フローと製造業者の規模を相互検証した。ここに挙げた情報源は例示であり、データ収集、検証、および調査上の明確化のために他の多くの公開データセットや文書も利用した。
一次インタビューおよび調査
一次インタビューおよび調査は、蘇生装置を販売、調達、または使用する関係者(病院の購買担当者、EMSリーダー、臨床医、流通側の製品専門家を含む)を対象に、前提条件の検証に活用した。これは世界的な市場であるため、主要な需要地域全体から情報を収集し、導入時期、更新サイクル、および平均販売価格(ASP)帯をモデル確定前に確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):21% | アジア太平洋:43% |
| ミッドティア:47% | 部門・機能リーダー:37% | 欧州・中東・アフリカ:33% |
| 中小規模企業:21% | マネージャー:42% | 米州:24% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップの両手法を組み合わせて構築され、緊急医療需要プールを再構築し、それを機器需要に変換した後、現実的なASP範囲を用いて価値換算を行っている。実務上、本モデルは院外・院内心停止の発生負荷、EMSの対応範囲および搬送件数、気道管理処置の頻度、除細動・人工呼吸機器の設置台数と更新サイクル、蘇生器および関連付属品の使い捨てと再使用のパターンといった指標を追跡している。
全体数値の妥当性を保つため、高使用度のケア環境における典型的な機器台数のサンプリング、地域別ASP帯の適用、供給業者・流通チャネルからの構成変化に関するフィードバック確認など、選択的なボトムアップ推定によって結果を裏付けている。国別データが乏しい場合には、保健支出およびEMS成熟度が類似する代替市場を用いてギャップを補い、その後、調達サイクルを正規化するための二次検証を行っている。
予測にあたっては、ガイドラインに基づく導入、病院の資本予算、および入札時期に関する専門家の見解を踏まえたシナリオ分析を用い、観測された更新・コンプライアンスサイクルに基づいて軌道を調整した。価格の推移は、一回限りの資本設備と高頻度の消耗品を区別することで実務的に保たれ、製品構成が変化した場合の過大評価を抑えている。
データ検証と更新サイクル
算出結果は複数の確認を通じて検証され、実際の使用パターンおよび供給能力の指標と整合するようにしている。施設当たりの支出推定値、更新サイクルの前提、地域別の分布を独立した指標と比較し、外れ値を調査した上で最終確定を行った。
差異が大きい場合には、回答者に再度連絡を取り、その変化が価格変動、入札時期、または対象範囲の解釈の違いによるものかを確認した。レポートは年次で更新され、重要な事象が発生した場合には随時アップデートを行い、納品前には最終確認を実施し、クライアントに最新の見解を提供している。
Mordor Intelligenceによる蘇生装置市場規模算定と他の公表推定値との比較
蘇生装置に関する公表市場規模はしばしば異なり、その差異は主に推定時期の違いと、機器収益と関連サービスをどのように区分しているかによって生じる。当社は需要指標および調達実態にトレース可能な形で構築を行っており、各ステップを利用者に説明しやすくしている。
よくある要因は更新頻度と通貨換算のタイミングであり、年末の外国為替変動や物価連動型の価格設定は、単位需要が安定していても総額の見出し値を変動させ得る。もう一つの差異はASPの算出方法から生じ、一部の推定値は地域を問わず単一の混合価格を適用したり、植込み型除細動器や長期生命維持用人工呼吸器などの項目を含めている場合がある。これらの差異は、2026年の63.7億米ドルという数値が他で引用されているより大きな数値と異なる理由の説明となり、Mordor Intelligenceでは年次更新の都度この確認を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.37 B (2026) | |
| 業界誌A | USD 9.62 B (2024) | より早い基準年とより広範な製品バスケットを用いており、より広範な集中治療機器を含み得る。また、サービス、トレーニング、または保守収益が含まれているかどうかについては明示されていない。 |
| 業界情報誌B | USD 8.72 B (2025) | 一般化されたASP進行および通貨換算の前提を適用しているようであり、植込み型および長期人工呼吸カテゴリーの範囲境界は明確に区分されていない。 |
全体として、差異は主に対象範囲に含まれるもの、価格の前進方法、および通貨換算年が示された基準年と一致しているかどうかに起因する。除外事項を明示し、ASP帯および更新サイクルを市場参加者とともに検証することで、この推定値は隠れた追加要素なしに再現・更新しやすい状態を保っている。


レポートで回答される主な質問
蘇生デバイス市場の現在の価値はいくらですか?
蘇生デバイス市場は2026年にUSD 63.7億の規模を有し、5.77%のCAGRで成長を続け、2031年までにUSD 84.3億に達する見込みです。
市場で最大のシェアを持つセグメントはどれですか?
気道管理デバイスは緊急プロトコルにおける不可欠性から、2025年の蘇生デバイス市場シェアの41.02%を占めリードしています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、インドの産業インセンティブと日本の規制整合に支えられ、2031年までの地域別CAGRで最高の9.01%を記録しています。
ウェアラブル除細動器はなぜ人気を集めているのですか?
ウェアラブル除細動器は、AI対応モニタリングが継続的な心拍リズム解析を可能にし、特に在宅医療の現場で価値を発揮することから、10.04%のCAGRで拡大しています。
感染管理方針は製品設計にどのような影響を与えていますか?
COVID-19後のガイドラインにより単回使用の気道デバイスの採用が加速し、製造業者はPVCフリーの使い捨て蘇生器の開発を進め、交差汚染の最小化を図っています。
コネクテッドデバイスに関して製造業者が直面する課題は何ですか?
サイバーセキュリティの脅威と市販後監視義務の強化がコンプライアンスコストを押し上げ、コネクテッド除細動器フリート全体での強固なソフトウェアパッチ管理が必要とされています。
最終更新日:



