
緊急医療サービス製品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 35.49 十億米ドル |
| 市場規模 (2031) | 49.02 十億米ドル |
| Growth Rate (2026 - 2031) | 6.67 % |
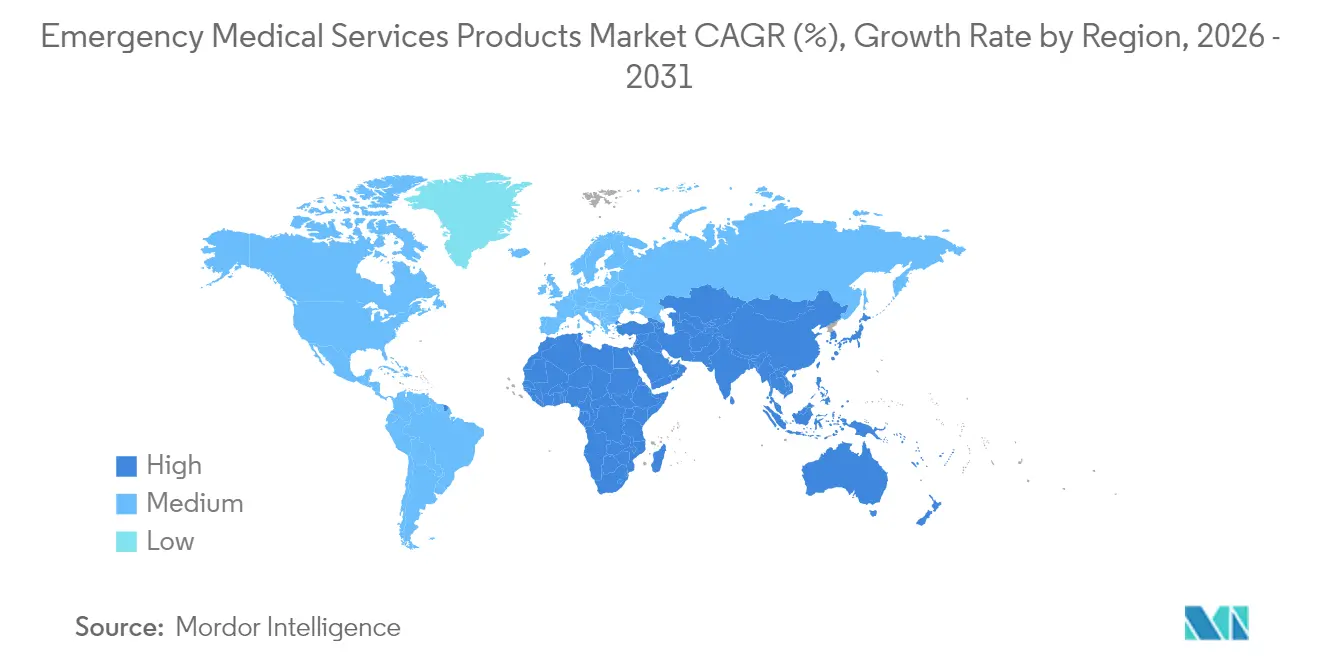
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
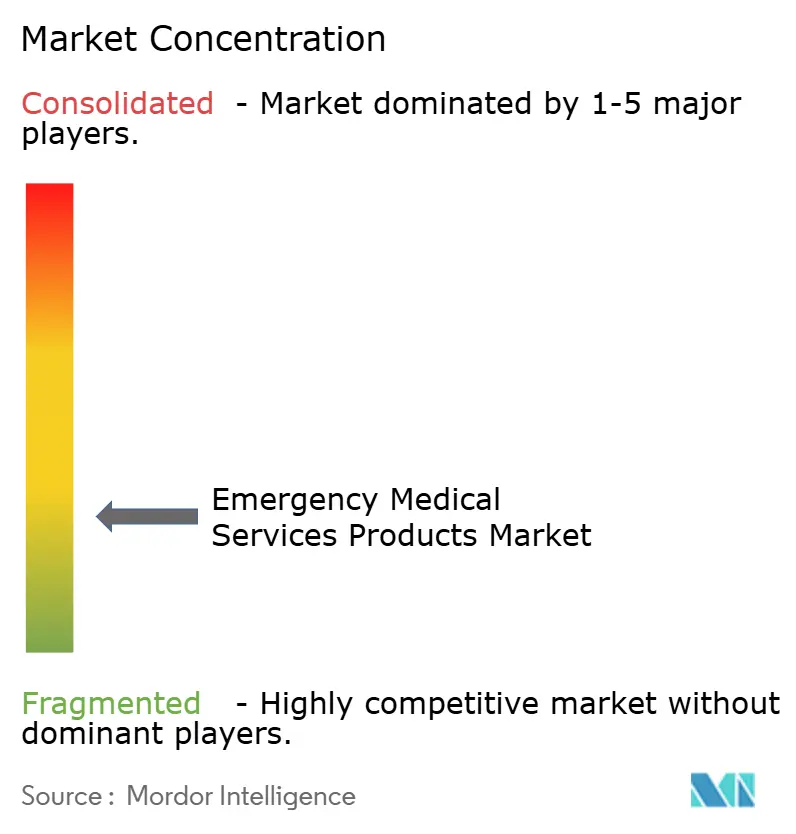
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる緊急医療サービス製品市場分析
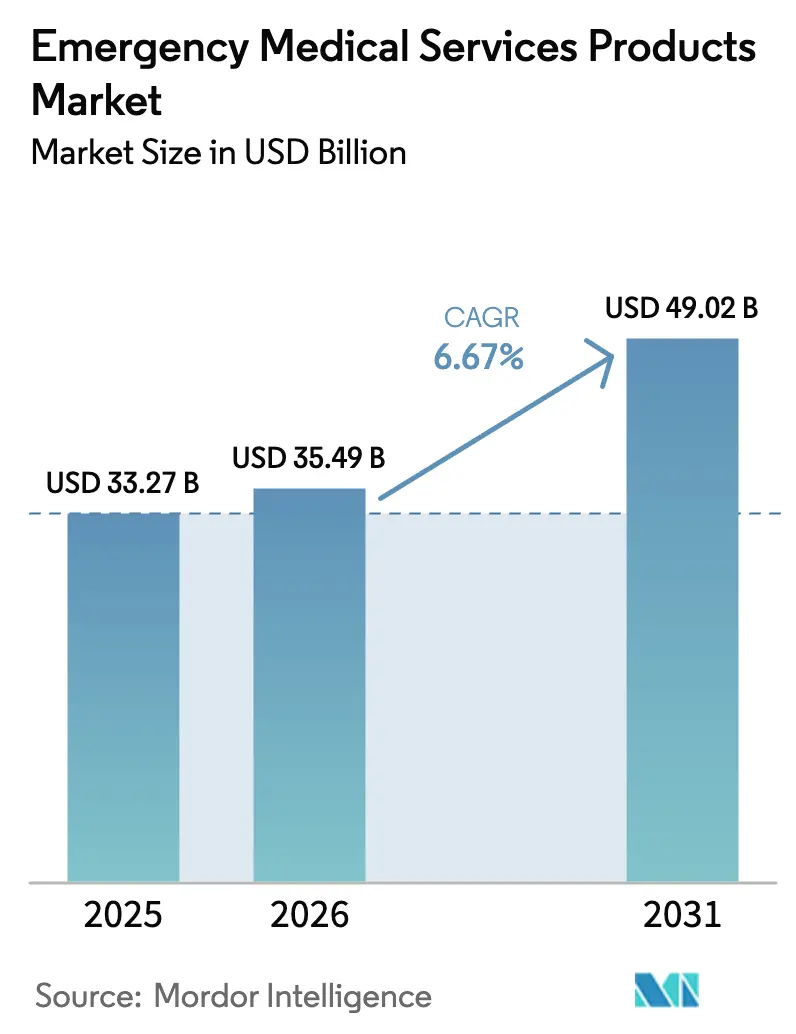
2026年の緊急医療サービス製品市場規模は358億4,900万米ドルと推定され、2025年の332億7,000万米ドルから成長し、2031年には490億2,000万米ドルに達する見込みで、2026年〜2031年にかけて6.67%のCAGRで成長しています。
需要は、高齢化人口の増加、慢性疾患罹患率の上昇、そして人工知能をポータブルモニターや除細動器に組み込む技術の融合から生じています。AI駆動のトリアージガイダンスは現場での評価時間を短縮し、農村地域における深刻な人材不足の中で救急救命士の業務負担を軽減しています。臨床医を派遣して在宅患者を管理するコミュニティ・パラメディシン・プログラムは、救急外来受診を17%削減しており、市場が反応的な搬送から積極的なケアへとシフトしていることを裏付けています。メリーランド州の2024年学校AED設置義務化に代表される公共アクセス除細動器に関する義務付けは、医療機関以外の施設における機器の普及を加速させています。同時に、OECD諸国における老朽化した救急車両は定期的な更新サイクルを生み出し、クラウド接続型の統合生命維持システムへの需要を促進しています。これらのダイナミクスが相まって、予測期間を通じて緊急医療サービス製品市場に堅調かつ地理的に多様化した収益基盤をもたらしています。
主要レポートのポイント
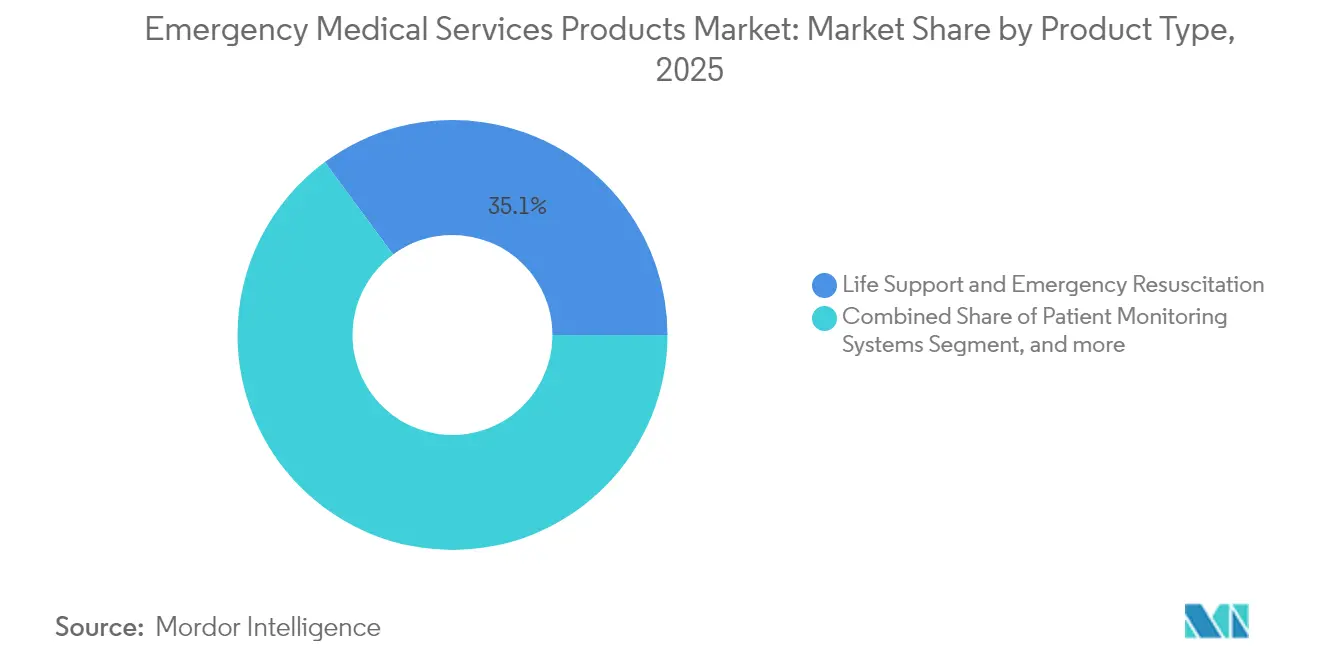
- 製品タイプ別では、生命維持・緊急蘇生システムが2025年に35.12%の収益シェアを占め、自動胸部圧迫装置が2031年にかけて7.72%のCAGRで最も強い勢いを示しました。
- 用途別では、心臓ケアが2025年の緊急医療サービス製品市場シェアの42.10%を占め、災害・多数傷病者対応は2031年にかけて9.62%のCAGRで拡大すると予測されています。
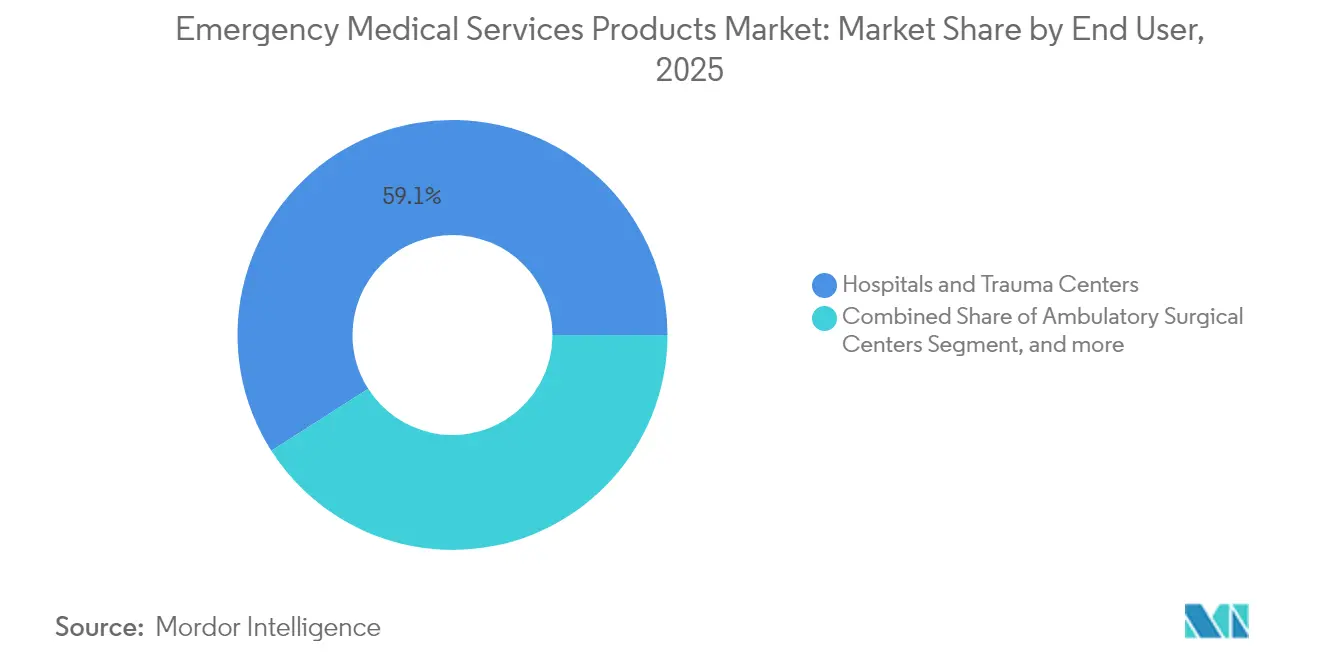
- エンドユーザー別では、病院・外傷センターが2025年の緊急医療サービス製品市場規模の59.05%を占め、外来手術センターは見通し期間中に10.06%のCAGRで成長しています。
- 地域別では、北米が2025年に36.78%の収益シェアでトップとなり、アジア太平洋が8.97%のCAGRで最も成長の速い地域となりました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疾患・ 外傷の罹患率上昇 | +1.8% | 北米・欧州に集中した グローバル | 長期(≥ 4年) |
| OECD地域における EMS車両・機器の老朽化 | +1.2% | 主に北米 ・欧州 | 中期 (2〜4年) |
| 公共アクセス除細動器に 関する政府義務付け | +1.0% | 北米、欧州、 APACへの拡大 | 中期 (2〜4年) |
| 病院主導の コミュニティ・パラメディシン・プログラムの拡大 | +0.9% | 北米が中核、 欧州・APACへの波及 | 長期(≥ 4年) |
| 事前配備キットを 促進する異常気象災害の急増 | +0.7% | 災害多発地域を 重視したグローバル | 短期(≤ 2年) |
| 現場意思決定支援のための AI対応トリアージ機器 | +0.6% | 北米・欧州が早期採用、 APACが追随 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患・外傷の罹患率上昇
心血管疾患、糖尿病、外傷の症例は増加し続けており、心臓発作だけでEMS製品展開の42.64%を占めています。暗号化されたバイタルサインを病院記録に直接送信するポータブルモニターは、これらの患者のケアの継続性を向上させます。在宅で慢性疾患を管理するコミュニティ・パラメディシン・ユニットは治療費を最大30%削減し、堅牢なマルチパラメーター機器への需要を強化しています。現在、入院患者の10%に対して承認されている在宅入院モデルは、病院グレードの精度を持つ現場グレードの技術に依存しています。[1]アメリカ病院協会、「在宅入院拡大入門」、aha.org 自己校正が可能な機器は、生物医学技術者が不足している地域での機能性を確保し、緊急医療サービス製品市場をさらに後押ししています。
OECD地域におけるEMS車両・機器の老朽化
救急車は通常12年間使用されますが、電子機器はコンプライアンスを維持するために5〜7年ごとに更新が必要です。この予測可能性が、従来型機器よりも統合型遠隔医療コンソールを優先する更新サイクルを生み出しています。電動救急車は独自の電力管理上の制約をもたらし、低消費電力の人工呼吸器や除細動器への需要を促進しています。FDAおよびUKCAの二重表示規則はコンプライアンスコストを引き上げるため、プロバイダーは変化する基準に対応するためにリモートでソフトウェア更新できるプラットフォームをますます選択するようになっています。衛星通信モジュールは安定した携帯電話ネットワークが不足している地域でのデータフローを確保し、分散した地域全体での普及を強化しています。
公共アクセス除細動器に関する政府義務付け
メリーランド州などの州で制定された法律は、学校、オフィス、交通ハブへのAED設置を義務付け、従来のEMS購入者を超えて顧客基盤を拡大しています。[2]ZOLL Medical Corporation、「学校AEDコンプライアンスガイド」、zoll.com 更新された機器法制の下での欧州の並行要件もこの動きを反映しています。新たな展開のたびに定期的な収益源が生まれます:パッドは2〜4年ごと、バッテリーは3〜5年ごとに交換が必要です。公共トレーニングプログラムはマネキンとシミュレーションプラットフォームを必要とし、緊急医療サービス製品市場にすでに参入しているメーカーに二次的な収益機会を開いています。
病院主導のコミュニティ・パラメディシン・プログラムの拡大
医療システムは現在、回避された入院に報酬を与える価値基盤型ケアモデルにEMSクルーを統合しています。米国のプログラムでは救急受診が17%減少しており、高度な診断機器を現場チームに装備させる経済的論理を裏付けています。救急救命士は携帯型超音波、ポイントオブケア血液分析装置、AI強化型トリアージタブレットを携行しています。これらのツールは病院が予測分析に活用する縦断的データを収集し、緊急医療サービス製品市場を継続的に推進するフライホイール効果を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い資本コストと 複雑な規制承認 | -1.4% | 新興市場を 重視したグローバル | 長期(≥ 4 年) |
| 重要な電子サブアセンブリの サプライチェーン混乱 | -1.1% | APAC製造に 特に影響するグローバル | 短期(≤ 2年) |
| 農村地域における 生物医学技術者の人材不足 | -0.8% | 北米・欧州の 農村地域 | 中期 (2〜4年) |
| EMS使い捨て品における 単回使用プラスチックへの監視強化 | -0.5% | 主に欧州、 北米へ拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと複雑な規制承認
AI組み込み機器のFDA認可取得は開発タイムラインを3年延長し、ユニットコストに1,000万〜1,500万米ドルを追加する可能性があり、参入者を抑制し、リソースの乏しい環境での展開を遅らせています。EU医療機器規則は並行した技術文書を要求し、文書作成を倍増させます。小規模なEMS機関は車両の近代化に市の補助金に頼ることが多いですが、予算上限により段階的な調達を余儀なくされています。その結果、主要な都市プログラムと資金不足の農村サービスとの間に採用格差が生じ、価格に敏感なセグメントにおける緊急医療サービス製品市場を制約しています。
重要な電子サブアセンブリのサプライチェーン混乱
半導体不足により部品のリードタイムが52週間に延長され、Strykerなどの企業はプリント回路基板の調達先を複数化し、在庫バッファーを増強することを余儀なくされています。[3]Stryker Corporation、「サプライチェーン多様化に関する業務アップデート」、stryker.com 輸送コストの変動がさらなるコスト圧力を加えています。不足しているチップを容易に入手可能な代替品に交換する設計変更は新たな規制通知を必要とし、出荷を遅延させます。この波及効果は、ジャストインタイム納品に依存するスタートアップに特に厳しく、緊急医療サービス製品市場における近期の成長見通しを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
生命維持の優位性と自動化イノベーションの融合生命維持・緊急蘇生機器は2025年の緊急医療サービス製品市場の35.12%のシェアを維持しました。採用は、ケアのゴールデンアワーにおける除細動器、人工呼吸器、マルチパラメーターモニターの不可欠な役割に根ざしています。機械式CPR機器は、手動技術がしばしば低下する搬送中に一定の胸部圧迫を維持するため、実践を変革しています。LUCAS 3およびAutoPulseプラットフォームを裏付ける臨床的エビデンスは、複数の米国州のEMS機関における調達方針を引き起こしました。このトレンドは自動胸部圧迫装置を7.72%のCAGRで推進する見込みです。
創傷ケア消耗品は、単回使用プラスチックへの規制強化により精査を受けています。Verathonなどのメーカーは、石油系同等品と比較してゆりかごから出荷までの炭素フットプリントを74%削減するバイオベースポリマーを導入することで対応しました。患者搬送機器は高齢化人口から恩恵を受け、PPE需要は継続的な病原体への警戒の中で持続しています。薬剤投与・気道管理モジュールには、高ストレス状況での操作者エラーを最小化するために、正確な投与量とチューブ挿入をコーチする音声プロンプトが組み込まれています。これらのサブカテゴリーが総合的にソリューションスイートを拡大し、緊急医療サービス製品市場の堅調な軌跡を支えています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


用途別:
心臓ケアのリーダーシップが災害対応に挑戦される心臓ケアは2025年の緊急医療サービス製品市場の収益の42.10%を占めました。高コレステロール有病率、座りがちなライフスタイル、人口高齢化がこの優位性を維持しています。3分以内の現場除細動は生存率を3倍にするという統計が、市の支出計画において心臓介入機器を優先し続けています。しかし、災害・多数傷病者対応は9.62%のCAGRで拡大しています。異常気象や地政学的紛争の頻度が、特に地震活動が活発な地域や紛争多発地域において、厳選された対応キットへの恒常的な需要を維持しています。
外傷・損傷管理機器は、公共の止血キャンペーンに支えられて安定した調達を記録しています。呼吸ケア機器は、連続した山火事シーズン後の新たな大気質への懸念により関心が再燃しています。小児蘇生などの専門的な用途は小さいながらも重要なニッチ市場であり、超コンパクトな人工呼吸器と投与ツールを持つプレーヤーを引き付けています。進化するリスク環境は、ユースケース全体にわたるバランスの取れた成長を確保し、緊急医療サービス製品市場を多様化し続けています。
エンドユーザー別:
病院の集中が外来の混乱に直面病院・外傷センターは2025年の支出の59.05%を占め、地上・航空輸送の両方を調整する地域ハブとしての役割を反映しています。このクラスターは電子健康記録との相互運用性を優先する技術更新サイクルを維持しています。しかし、外来手術センターは、病院同等品より40〜60%安い処置費用に支えられて存在感を増しており、2030年までに25%成長すると予測されています。これらのセンターは突発的な合併症を安定させるために即使用可能なコードカートとポータブル人工呼吸器を必要とし、購入において10.06%のCAGRを促進しています。
市のEMS機関、消防署、ボランティア隊は固定予算内で運営しており、バッテリーと消耗品を共有するモジュール式機器の一括調達を促進しています。工業施設、スポーツアリーナ、教育機関は、一般市民の自信を確保するためにアニメーション指示を備えた使いやすいAEDを採用しています。累積的に、この拡大するユーザーベースが緊急医療サービス製品市場の収益多様性を強化しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米緊急医療サービス製品市場
北米は2025年の緊急医療サービス製品市場において36.78%のシェアを占め、安定した償還制度と成熟したトラウマケアネットワークに支えられている。米国の320以上の病院がCMSによるホスピタル・アット・ホームプログラムの承認を取得しており、ブロードバンド対応テレメトリーシステムへの投資を促進している。カナダは遠隔地域への衛星連携型救急車カバレッジを拡大し、メキシコは医療ツーリズムを活用して機器を国際基準照合している。アナログ無線機からセキュアなデジタルプロトコルへの継続的な移行が、地域全体での支出をさらに刺激している。
欧州緊急医療サービス製品市場
欧州は安定した需要と規制上の複雑さを兼ね備えている。EU医療機器規則(MDR)は詳細な臨床有効性データを要求しており、上市までのタイムラインを長期化させる一方で安全性を保証している。ドイツとフランスはAI対応モニターの調達を継続しており、英国はMDRとUKCAの二重申請に対応している。北欧諸国は、患者の体重を計測し搬送中に人工呼吸器パラメーターを調整するスマートストレッチャーを統合したエンドツーエンドのテレEMSを実証している。南欧は費用対効果の高い解決策を求め、資本支出を契約期間にわたって分散させるリースモデルを試験的に導入している。
アジア太平洋緊急医療サービス製品市場
アジア太平洋地域は2031年までに8.97%のCAGRを記録すると予測されている。中国の農村部における緊急医療ネットワークの拡充は、遠隔地の村落へのドローンを活用したAED配送に対する補助金を投入してる。世界で最も人口の多い国となったインドは、活発な民間病院セクターと公共救急車の整備を組み合わせ、グローバルな保険会社向けの認定資格を維持している。日本は迅速な体外式CPRにロボティクスを試験導入し、韓国は走行中の救急車から高精細超音波をストリーミングするために5Gカバレッジを統合している。新興ASEAN諸国は地域トレーニングセンターに共同投資し、救急救命士のスキルセットを標準化することで、消耗品および耐久性医療機器の安定的な供給パイプラインを確保している。この多層的な成長マップは、緊急医療サービス製品市場における増分エンジンとしてのアジアの役割を確固たるものにしている。

規制環境
救急医療サービス(EMS)製品は主に医療機器として規制されており、市場アクセスは臨床的および安全性の証拠だけでなく、品質システムおよび市販後要件にも依存する。米国では、FDAが2026年2月2日付で品質マネジメントシステム規制(QMSR)を実施し、従来の品質システム規制を置き換え、設計、製造、修正措置全体にわたる統合的リスクマネジメントの基準を高めた。これは、モニターや除細動器など、高度な急性期治療用でエレクトロニクスを多用するEMS機器において特に重要である。デバイスの市販前申請に関するFDAのサイバーセキュリティ要件は、この枠組みに合わせて2026年2月に更新され、接続型、クラウド連携型、ソフトウェア更新可能な現場機器のコンプライアンス業務負荷が増加している。
欧州では、EU医療機器規則(MDR)が引き続き、より深い技術文書と臨床的証拠の要求を促進している。2026年5月28日から始まるEUDAMEDの義務的使用は、EU市場にEMS製品を投入する製造業者にとって、さらなる運用上の負荷を加える。AI対応のEMSツールについては、規制の重複が増加している。EU人工知能法(規則(EU)2024/1689)がMDRと交差し、MDCG 2025-6ガイダンスは医療機器のAI関連適合性活動に関する期待値を明確化している。これらの変化は、成熟した品質、サイバーセキュリティ、規制インフラを持つ製造業者の優位性を強化する一方で、AI組み込み型のトリアージおよびモニタリング機能を規制対象のEMSワークフローに導入する小規模ベンダーの導入期間を延ばし、コストを増加させている。
競合環境
緊急医療サービス製品市場は依然として断片化しています。Stryker、Medtronic、GE HealthCareは、長年のブランド信頼とAIソフトウェアロードマップを組み合わせることで高度急性期機器を支配しています。Strykerの2024年のInari Medical買収(49億米ドル)は血管緊急ポートフォリオを拡大し、Medtronicはクラウド分析企業との連携を深めてリモートモニタリングダッシュボードを充実させました。GE HealthCareは病院イメージングにおけるインストールベースを活用し、固定機器と同じユーザーインターフェースを共有する搬送モニターをクロスセルしています。
プライベートエクイティは、2025年1月にBridgefield CapitalがPhilipsの緊急ケア部門を買収したことに象徴されるように、その存在感を強めています。このカーブアウトは、260億米ドルの対象市場においてスケールとサプライチェーン統合が利益率拡大を解放できるという金融スポンサーの信念を裏付けています。一方、中堅の挑戦者はエコフレンドリーな素材で差別化を図っています。Verathonのバイオポリマー使い捨て品は、単回使用プラスチック廃棄物の削減を求める欧州の顧客に共鳴しています。スタートアップはAI専用ソリューションに注力していますが、多くは規制インフラにアクセスするために既存企業と提携しています。
サプライチェーンの強靭性が決定的な競争優位として浮上しています。Strykerはプリント回路の調達先を3大陸に分散させ、チップ不足リスクを低減しています。ZOLLはクラウド依存を低減するエッジ処理チップを統合し、災害地域での途切れないガイダンスを提供しています。垂直統合型製造と社内ソフトウェア人材を持つプレーヤーが、緊急医療サービス製品市場において相互運用性、データセキュリティ、環境スチュワードシップをますます重視する環境をナビゲートするのに最も有利な立場にあります。
緊急医療サービス製品業界リーダー
GE Healthcare
Medtronic
3M
Stryker Corporation
McKesson Corporation
- *免責事項:主要選手の並び順不同
緊急医療サービス製品市場
- Mckesson
- Medline Industries
- Stryker
- ICU Medical
- Cardinal Health
- Beckton Dickinson
- GE Healthcare
- Medtronic
- 3M
- B. Braun
- Zoll Medical
- Koninklijke Philips
- Hill-Rom Holdings Inc. (Baxter)
- Johnson & Johnson
- Laerdal Medical
- Teleflex
- Hamilton Medical
- Getinge
- Smiths Group
- Mölnlycke Health Care

市場機会と将来展望
相互運用性と統合モニタリングエコシステムは、労力不足が続く中で、コミュニティパラメディシンや在宅入院ケアなどのデジタル化が進むケアパスウェイの中で、病院前バイタル取得と院内ワークフローを接続する必要があるEMSプロバイダーにとって重要なホワイトスペースである。具体例として、2026年3月にMedtronicとGE HealthCareのグローバル戦略提携が拡大され、Medtronicのモニタリングパラメータ(Nellcor、Microstream、INVOS、BIS)がGE HealthCareのモニタリングプラットフォームに統合された。これは、パラメータの統合、標準化されたユーザーインターフェース、ケア環境全体でのデータの継続性に焦点を当てたサプライヤーのロードマップを強化し、車両群全体でのデバイスの多様性を減らし、トレーニング、保守、品質監査を簡素化するEMS対応型トランスポートモニターおよびゲートウェイの機会を支えている。
資本の利用可能性とサプライチェーンの回復力も、特に老朽化した機器サイクルが調達上の制約と交差する場合に、EMS消耗品と耐久性のある機器の現代化を支えている。2026年6月、McKessonはApollo Fundsとの間で、その医療外科ソリューション事業(130億米ドルと評価)における少数株権益に対する12.5億米ドルの戦略的投資を完了し、最前線の医療製品における規模拡大された流通と供給信頼性への投資家の関心を浮き立たせた。同時に、重要な電子サブアセンブリのリードタイム圧力は、当該分野で部品のリードタイムが52週間まで延びており、デュアルソーシング、在庫バッファリング、可用性を考慮した設計への注目を維持している。この組み合わせは、複数の地域にわたって、標準化された保守可能なEMSプラットフォームを提供し、セキュアなソフトウェア更新とより安定した部品戦略を持つベンダーにとって機会を生み出している。
Recent Industry Developments in 緊急医療サービス製品市場
- 2026年7月:Medtronicは、SPR Therapeutics, Inc.の買収を6億5000万米ドルで完了し、低侵襲で非オピオイド性の末梢神経刺激療法へのアクセスを拡大した。この取引は、Medtronicの神経調節ポートフォリオを強化し、慢性疼痛管理能力を広げ、非オピオイド鎮痛ソリューションへの需要増加を取り込むための位置づけを固めるものである。
- 2026年7月:Stryker Corporationは、全膝関節置換術向けのMako RPS(ロボティックパワーシステム)の米国での商業展開を発表し、Mako Handheld Roboticsを導入した。この展開により、Strykerのロボット支援手術エコシステムが拡大し、需要の大きい米国市場において精密な膝関節置換術の採用が加速する可能性がある。
- 2026年6月:GE HealthCareは、放射線治療計画向けのAI対応自動輪郭描出ソフトウェアであるMIM Contour ProtégéAI+ 2.0について、米国食品医薬品局(FDA)の510(k)認可を取得した。この認可は、より迅速な治療計画とスループット向上の可能性を実現することで、GE HealthCareの放射線腫瘍学ワークフローを強化し、腫瘍学分野でのAI支援計画を支えるものである。


緊急医療サービス製品市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、病院前救急医療および患者搬送に使用される製品の価値を対象とし、救急車に通常搭載され救急対応者が使用する機器や消耗品、およびEMSの準備のために購入される関連の臨床使用品目を含む。
対象範囲の除外:救急車車両の販売、人員配置や配車サービス、トレーニング、およびEMSの使用事例に結びつかないほとんどの長期病院機器購入は除外する。
セグメンテーション概要
- 製品タイプ別
- 生命維持・緊急蘇生
- 除細動器
- 人工呼吸器
- 喉頭鏡
- 自動胸部圧迫装置
- その他のシステム
- 患者モニタリングシステム
- 創傷ケア消耗品
- ドレッシング・包帯
- 縫合糸・ステープル
- 止血剤
- その他の消耗品
- 患者搬送機器
- 医療用ベッド
- 車椅子・スクーター
- ストレッチャー・移送機器
- その他の機器
- 感染管理・個人防護具
- 消毒・洗浄剤
- 個人防護具
- 空気ろ過・隔離用品
- その他の用品
- 薬剤投与・気道管理
- 骨内アクセス機器
- バッグバルブマスク
- 輸液ポンプ
- その他の製品
- 生命維持・緊急蘇生
- 用途別
- 心臓ケア
- 外傷・損傷管理
- 呼吸ケア
- 災害・多数傷病者対応
- その他の用途
- エンドユーザー別
- 病院・外傷センター
- EMS機関・消防署
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、その後、地域別のボリューム、価格、導入状況にガードレールを設定するために使用された。公開資料は、詳細な市場区分が確定する前に、救急事案の負荷、人口の高齢化、初期対応の準備に対する政策的注目といった需要トリガーを解釈する助けとなる。
参照した資料には、CDCの傷害・救急医療指標、WHOの保健・救急医療データセット、OECDの保健統計、国連の人口データ、FDAの医療機器安全性通知およびリコール通知など、ペイウォールのない統計や出版物が含まれる。また、製品構成や販売チャネルの変化に関する手がかりを得るために企業の年次報告書、投資家向け説明資料、信頼性の高い報道も確認した。さらに、企業財務や業界情報に関する有料サブスクリプション、特許データベース、供給動向を相互確認するための出荷レベルの輸出入貿易データも利用した。これらの例は網羅的ではなく、研究プロセス全体を通じてデータ収集、検証、明確化のために他の多くの資料も使用された。
一次インタビューおよび調査
一次調査は、デスクデータだけでは十分に説明できない点、特に予算が厳しくなった場合やプロトコルが変更された場合にEMS機関や流通チャネルがどのように行動するかを検証するために使用された。主要地域全体のメーカー、流通業者、EMS調達チーム、臨床専門家と幅広く対話を行い、最終的な前提が定価ではなく実際の発注パターンと合理的な平均販売価格(ASP)を反映するようにした。
これらの議論からの入力は、買い替えサイクル、入札行動、製品バンドル化(キット対個別品目)、救急車における重症患者モニタリングおよび蘇生機器の導入経路を確認するために使用され、その後、市場総計を確定する前にモデルを精緻化する助けとなった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):15% | APAC: 46% |
| ミドルティア:57% | 機能/事業部門リーダー:31% | EMEA:30% |
| 中小規模企業:17% | マネージャー:54% | 米州:24% |
市場規模算定と予測
市場規模算定は、地域別のEMS活動と準備需要から需要プールを再構築し、それを救急車および対応部隊の製品消費と機器搭載規範にマッピングするトップダウン方式を用いて構築された。公開データが製品支出を直接示すことは稀であるため、モデルは救急車の車両数や出動件数の指標、車両あたりの想定機器セット、買い替え頻度といった実用的な橋渡し要素を使用し、これらをASP範囲を用いて価値に変換している。
総計が現実的であることを確認するため、サプライヤーの収益指標、流通業者からのチャネルチェック、除細動、人工呼吸、患者モニタリングなど高価値カテゴリーのサンプリングされたASPと推定台数を用いた選択的なボトムアップ近似も実施し、その後、創傷ケアや感染管理製品などより小規模な消耗品との整合性チェックを行った。特定の国において製品の出荷量の可視性が限られている場合、比較可能な市場からの代理比率を使用してギャップを処理し、その後、搭載レベルおよび調達成熟度に関する一次的なフィードバックに基づいて調整した。
予測については、予算サイクルとプロトコル更新に関する専門家の見解に支えられたシナリオ分析を用い、市場を大きく動かす少数の入力にトレンドカーブを適用した。追跡した主要変数には、救急事案の負荷と外傷件数、高齢人口比率、EMS資金調達と入札サイクル、資本設備の買い替えサイクル、機能アップグレードと高度な生命維持キットへのシフトによって進むASPの推移が含まれる。
データ検証および更新サイクル
モデルの出力は、地域別のEMS支出動向、入札で見られる調達パターン、および示唆される単位需要が現実的な車両数や出動件数の活動に合致するかといった独立した指標と照らし合わせて確認された。大きな差異が生じた場合は前提を再検討し、外れ値については内部で議論し、選定した対話相手との追加の対話を行い、何が変化し、その理由を確認した。
最終承認前に、この作業は複数段階の分析担当者レビューを経て、カテゴリー総計、地域別区分、成長要因が証拠の追跡と一致するようにする。レポートは毎年更新され、価格、供給可用性、需要パターンに影響を与える重大な事象が発生した場合には中間的な更新も行われる。提供直前には、追跡可能な入力によって裏付けられる最新の見解をクライアントが受け取れるよう、最新の見直しが行われる。
Mordor Intelligenceによる救急医療サービス製品市場規模と他の公開推定値との比較
EMS製品の公開された市場価値は、各チームが異なる時期、対象範囲、価格ロジックを選択し、それらの選択が多くの製品ラインにわたって積み重なるため、異なる場合がある。この市場では、その差異は通常、推定値が病院前の製品需要のみを数えているか、隣接する病院での購入も含んでいるか、そして値が一定通貨で示されているか現在通貨で示されているかによって生じる。
更新主導の差異は、価格が当年の調達行動、通貨換算のタイミング、典型的なチャネル割引や入札の影響を除いた現実的なASPを用いて更新され、その後、流通業者のフィードバックとデバイスの買い替えパターンで再確認され、Mordor Intelligenceの最終数値が確定される際に現れる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 35.49 B (2026) | |
| 業界誌A | USD 31.00 B (2024) | より早い基準年を使用しており、後期のASP上昇や、より高価値なモニタリングおよび蘇生機器へのシフトを過小評価している可能性があり、これは後の通貨タイミングと比較すると値を引き下げる可能性がある。 |
| 業界プラットフォームB | USD 7.96 B (2024) | より狭い製品範囲を適用しているようで、選定されたデバイスカテゴリーのみを捉えている可能性が高く、通常EMS調達に組み込まれる大量の消耗品や患者搬送関連の支出を除外している可能性がある。 |
総合すると、これらの差異は主に、EMS専用の製品需要として何を数えるか、また年ごとの価格と通貨をどのように扱うかに関するものである。対象範囲を病院前の使用に結びつけ、検証済みの購買行動でASP入力を更新し、独立した需要指標と総計を照合することで、最終的な推定値は監査しやすく、計画に再利用しやすい状態を保っている。


レポートで回答される主要な質問
緊急医療サービス製品市場の現在の規模はどのくらいですか?
2026年に358億4,900万米ドルと評価されており、2031年までに490億2,000万米ドルに成長すると予測されています。
どの製品カテゴリーが市場収益をリードしていますか?
生命維持・緊急蘇生機器が2025年の売上の35.12%を占め、除細動器と人工呼吸器がリードしています。
自動胸部圧迫装置が注目を集めているのはなぜですか?
臨床研究により、機械式CPRが生存率を向上させることが示されており、このセグメントの7.72%のCAGRを支持しています。
最も急速に拡大している地域はどこですか?
アジア太平洋はインフラ整備と医療投資の増加により8.97%のCAGRで成長しています。
公共アクセス除細動器の義務付けはどのように需要に影響しますか?
学校や職場へのAED設置を義務付ける法律が設置数を拡大し、安定した消耗品収益を促進しています。
市場成長を妨げる課題は何ですか?
高い規制コストと半導体サプライチェーンの混乱が製品上市を遅延させ、価格を引き上げる可能性があります。
最終更新日:



