
鉄道パンタグラフ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
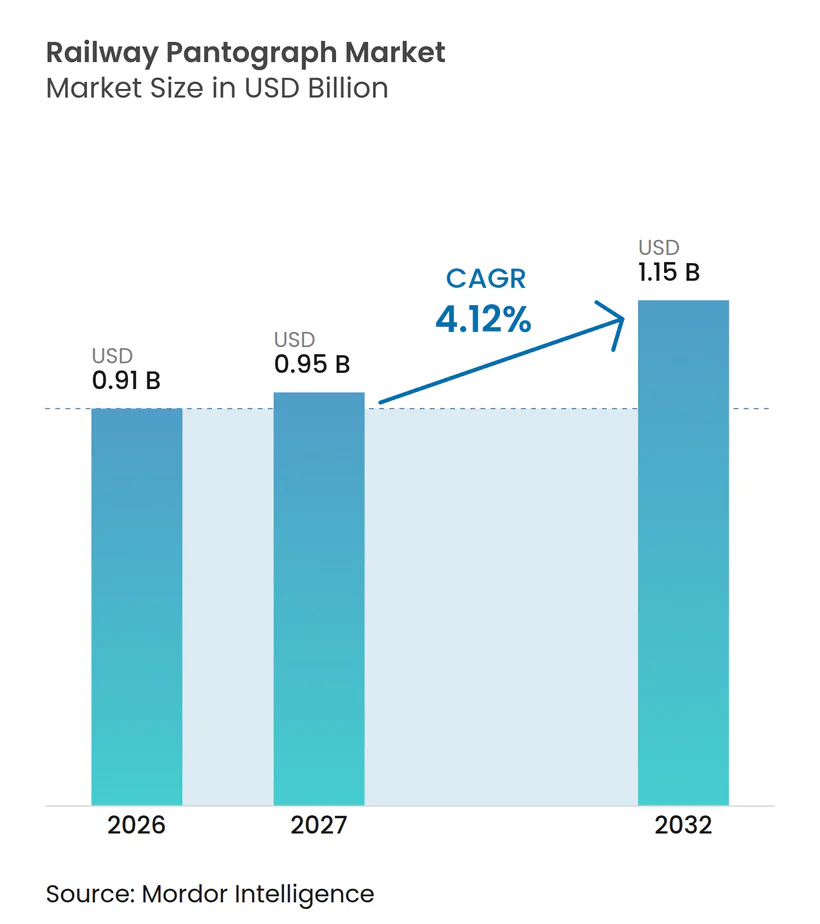
| 市場規模 (2027) | 0.95 十億米ドル |
| 市場規模 (2032) | 1.15 十億米ドル |
| 成長率 (2027 - 2032) | 4.12 % |
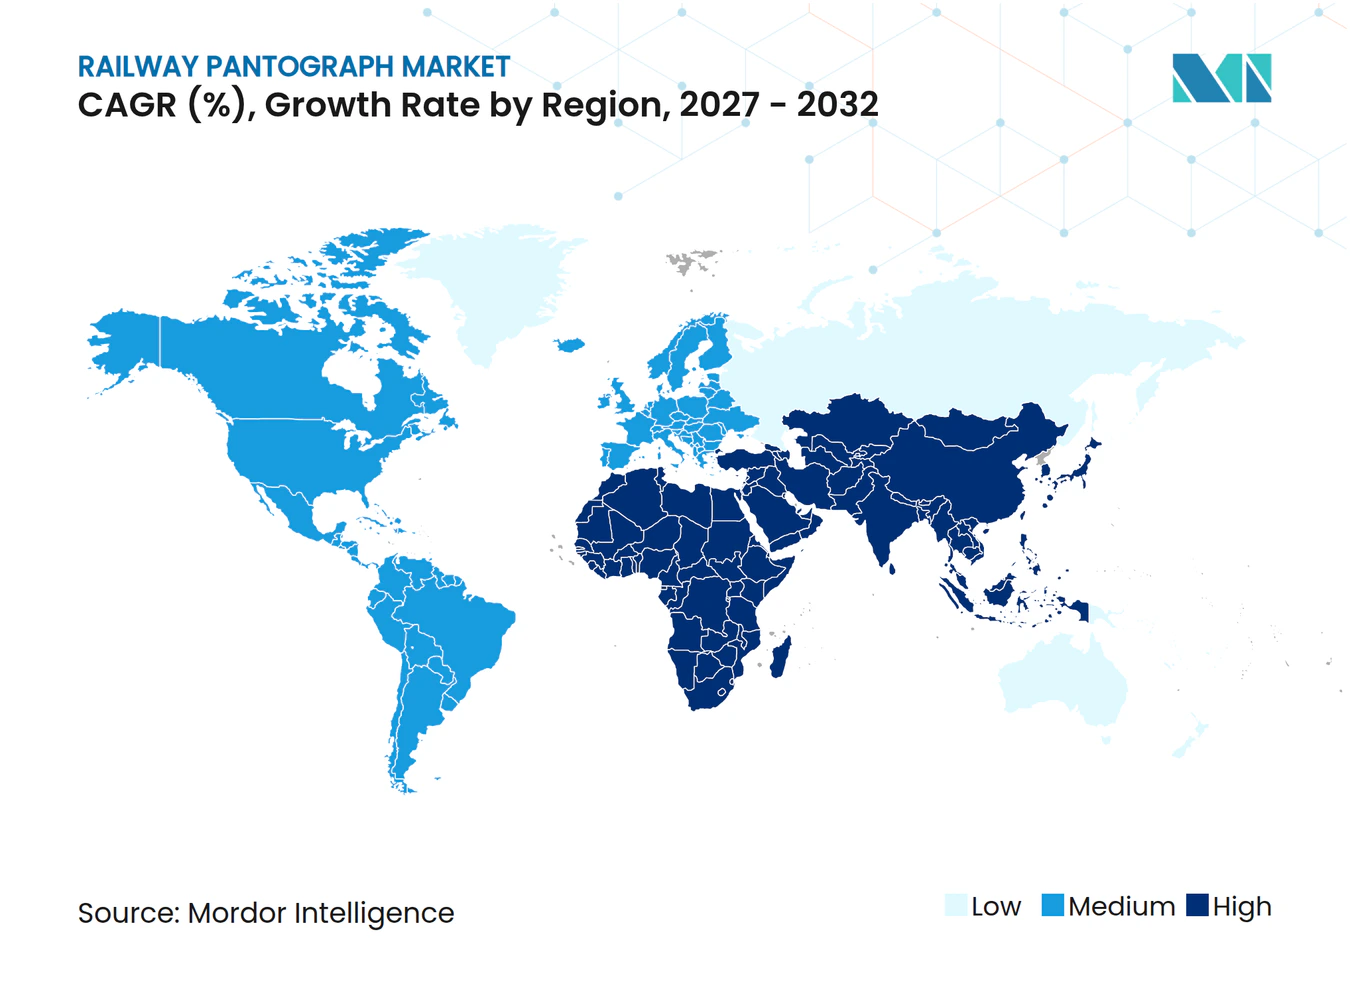
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄道パンタグラフ市場分析
鉄道パンタグラフ市場規模は2026年に0.91 ビリオン 米ドルと評価され、2027年には0.94 ビリオン 米ドルと推定され、2032年までに1.15 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.12%で成長します。電化プログラムにより電気鉄道車両の導入基盤が拡大し、パンタグラフおよびコンタクトストリップの長期的な交換サイクルが生まれています。インドの広軌ネットワークは2025年12月に99.2%の電化率に達し、新規設備およびアフターマーケット業務のための大規模な運用基盤を提供しています。欧州およびインドにおける新規列車発注は、オリジナル機器への需要を支えており、状態監視はメンテナンスサービスの価値を高めています。鉄道パンタグラフ市場は、事業者が異なる国の架線システムに対応した機器を認定しなければならないため、普及が遅れるという課題にも直面しています。検証済みのマルチシステム設計、現地製造、および監視能力を持つサプライヤーは、これらの要件に対応するうえで有利な立場にあります。
主要レポートのポイント
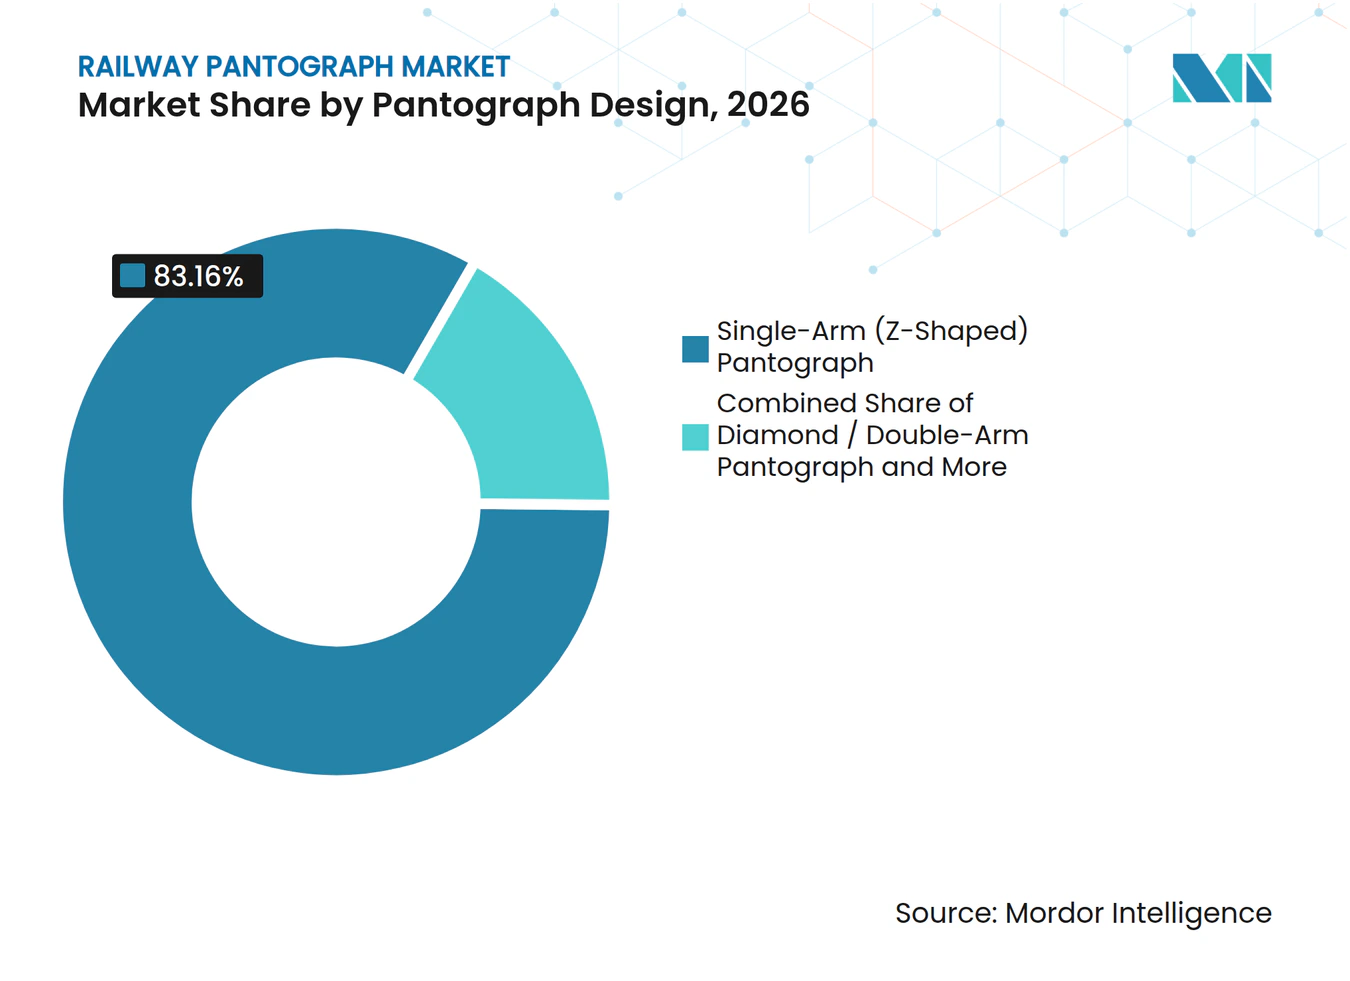
- パンタグラフ設計別では、シングルアームシステムが2026年に83.16%のシェアを占め、同セグメントは2032年にかけてCAGR 4.27%で成長すると予測されています。
- 列車タイプ別では、幹線列車が2026年に28.36%のシェアを占め、高速列車は2032年にかけてCAGR 5.18%で成長すると予測されています。
- 動作電圧別では、交流25kV 50/60Hzが2026年に32.16%のシェアを占め、マルチシステムパンタグラフは2032年にかけてCAGR 5.27%で成長すると予測されています。
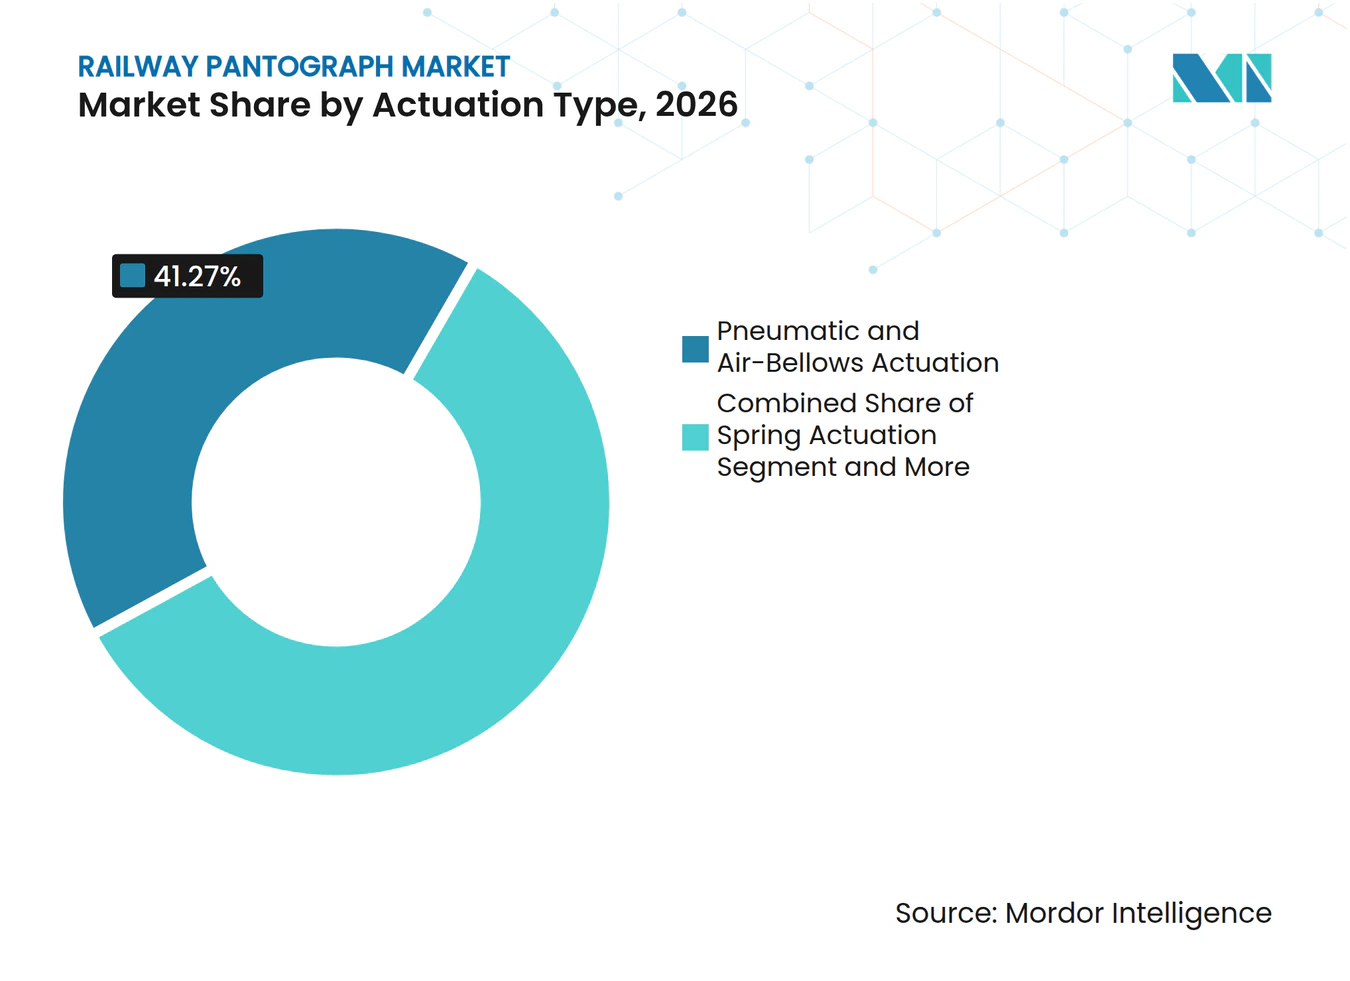
- 作動タイプ別では、空気圧およびエアベローズシステムが2026年に41.27%のシェアを占め、アクティブ制御システムは2032年にかけてCAGR 8.63%で成長すると予測されています。
- 販売チャネル別では、OEM取り付けが2026年に54.18%のシェアを占め、レトロフィットおよび近代化は2032年にかけてCAGR 4.18%で成長すると予測されています。
- コンポーネント別では、パンタグラフヘッドおよびコンタクトストリップが2026年に38.16%のシェアを占め、アクチュエーター、制御ユニット、およびセンサーは2032年にかけてCAGR 4.61%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に47.18%のシェを占め、中東およびアフリカは2032年にかけてCAGR 4.82%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家鉄道電化およびディーゼル代替プログラム | +1.1% | 南アジア、サハラ以南のアフリカ、東欧でピーク強度を持つグローバル | 中期(2〜4年) |
| 高速および都市鉄道車両の拡大 | +0.8% | アジア太平洋地域、欧州および中東・アフリカへの波及あり | 中期(2〜4年) |
| 鉄道車両の近代化とパンタグラフ交換サイクル | +0.6% | 欧州、北米、および成熟したアジア太平洋ネットワーク | 長期(4年以上) |
| 電圧方式をまたぐマルチシステム相互運用性要件 | +0.5% | 欧州、中央アジア、および東南アジア | 中期(2〜4年) |
| 状態監視および予知保全の採用拡大 | +0.4% | 欧州、北米、および日本 | 短期(2年以内) |
| 高頻度および過酷気路線向けアクティブ制御パンタグラフへの需要 | +0.4% | アジア太平洋高速鉄道、北欧、および湾岸諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家鉄道電化およびディーゼル代替プログラム
鉄道パンタグラフ市場は、ディーゼル牽引を電気式複数ユニットおよび電気機関車に置き換える電化プログラムから恩恵を受けています。新たに電化された路線はそれぞれ、車両納入時に需要を生み出し、継続的な点検、交換、およびオーバーホールサービスを必要とします [1]。インド鉄道は電化ネットワークを大幅に拡大し、広軌のほぼ完全電化を達成しました。タンザニアの標準軌鉄道プログラムは交流電化を採用しており、タンザニア・ブルンジ延伸線はさらに東アフリカの設備基を拡大しています。この地域では歴史的に電化幹線の運行が限られていました。英国では、トランスペナイン・ルート・アップグレードが継続的な電化活動を通じて需要を支え続けています。これらのプロジェクトは確立された鉄道規格を満たす機器を必要とし、必要な認定プロセスを完了したサプライヤーが有利となります。
高速および都市鉄道車両の拡大
高速および都市鉄道の調達は、より高い運行速度および集中的なサービススケジュールのもとで安定して機能するパンタグラフへの需要を高めています。FlixTrainは2025年5月にSiemens Vectron機関車を搭載したTalgo 230プラットフォーム列車65編成を発注し、複数の国家システムに対応した機器への需要を支えています。Wabtecは2026年3月にインドの6つの地下鉄、通勤鉄道、および都市間プログラムにわたる680台以上のパンタグラフの契約を獲得しました。これらのプログラムには、チェンナイ地下鉄フェーズII、ムンイ地下鉄4号線・5号線・6号線、MEMUプログラム、およびヴァンデ・バーラット・スリーパーが含まれます [2]。小規模な民間鉄道事業者は混合車両を運行することが多く、外部メンテナンスプロバイダーへの依存度が高い傾向があります。これにより、カーボンストリップ交換品およびメンテナンス部品への需要が増加する可能性があります。中東における地下鉄の成長も、輸入集電機器への需要を高めています。
相互運用性、車両近代化、および交換サイクル
鉄道パンタグラフ市場は、異なる電圧システムおよび架線ジオメトリをまたいで鉄道車両を運行する必要がある国境越え鉄道運行から恩恵を受けています。ブレンナー回廊で運行するマルチ電圧貨物機関車は、路線沿いの国家要件に準拠すために複数のパンタグラフを使用しています。同回廊の調査では、長期的に標準化されたパンタグラフヘッドへの移行が推奨されており、これにより時間をかけてパンタグラフのバリアント数が削減される可能性があります。
国際規格は、パンタグラフと架空接触線の相互作用シミュレーションを検証するための要件を定義しています。この規格はより一貫した技術的検証プロセスを支援しますが、事業者は既存の国家要件と互換性のある機器を引き続き使用する必要があります。成熟した車両もまた、コンタクトストリップ、フレーム、および空気システムが老朽化するにつれて定期的な交換需要を生み出します。認定コンポーネントおよびレトロフィットキットを提供するサプライヤーは、初期の列車納入を超えて収益を維持することができます。
状態監視およびアクティブ制御の採用
状態監視は、事業者がパンタグラフおよび架線の故障を鉄道サービスの中断前に特定しようとするなかで重要性を増しています。Camlin RailのPanVueシステムは、路傍の立体カメラを使用して列車を運行から外ことなくパンタグラフの状態を評価します。欧州、北米、およびアジアの鉄道事業者およびインフラ管理者がこのシステムを契約しています。
アクティブ制御は、高速での摩耗および不安定な接触に対処するための別のアプローチを提供します。研究によれば、アクティブ制御アプローチはシミュレーションにおける接触力変動を大幅に低減できることが示されています。これらのシステムは、鉄道パンタグラフ産業においてアクチュエーター、センサー、および制御ユニットの重要性を高めています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と長い認定サイクル | -0.5% | 新興市場および小規模事業者で最も深刻なグローバル | 長期(4年以上) |
| パンタグラフとカテナリーの互換性制約 | -0.4% | 欧州および国境越えアジア太平洋路線 | 中期(2〜4年) |
| カーボンストリップ摩耗のばらつきと認定材料の供給リスク | -0.3% | 欧州および北米 | 短期(2年以内) |
| 動的集電検証のための現地試験インフラの不足 | -0.2% | 南米、中東・アフリカ、南アジ、および東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用、認定サイクル、および試験能力
鉄道パンタグラフ市場は、システムが国家鉄道ネットワークで運行される前に広範な試験を必要とするため、参入障壁が高くなっています。提供された草稿によれば、認定にはプラットフォームバリアントあたり18〜36ヶ月かかり、数百万ユーロのコストがかかる場合があります。小規模事業者は、このコストを十分な数の列車編成に分散させることが難しい場合があります。新興市場では、動的集電検証のための現地施設が限られている場合もあります。これにより、確立されたOEM仕様または海外試験リソースへの依存が高まります。認定サイクルが長いと、軽量複合フレーム設計の導入が遅れる可能性があります。これらの設計はエネルギー使用量とメンテナンスを改善できる場合でも同様です。ライフサイクルコスト評価は、事業者が単価だけでなく、質量削減、摩耗低減、およびコンポーネント交換間隔の延長を検討するのに役立ちます。
パンタグラフとカテナリーの互換性制約
パンタグラフとカナリーの互換性は、国家鉄道ネットワークが異なるヘッドジオメトリおよび運行条件を使用しているため、引き続き制約となっています。技術規格は、国固有の制限に従い、パンタグラフと架空接触線の間の互換性基準を定めています。接触線高さおよび横方向偏差限界のばらつきにより、試験要件が増加します。国境越え路線の事業者は複数のパンタグラフ構成を必要とする場合があり、機関車の質量および資本コストが増加します。カーボンストリップの摩耗は、デューティサイクル、電圧、および接触線の状態によっても異なり、メンテナンス計画が複雑になります。さらに、認定材料の入手可能性および現地試験能力の必要性が、新たな地域への市場参入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パンタグラフ設計別:
シングルアームシステムが新造需要をリードシングルアームシステムは2026年の鉄道パンタグラフ市場シェアの83.16%を占め、2032年にかけてCAGR 4.27%で成長すると予測されています。そのリードは、新規高速、幹線、地下鉄、および軽鉄道調達においてダイヤモンドフレム設計から離れる動きを反映しています。シングルアームアーキテクチャは空気抵抗を低減し、速度における騒音を低下させることができます。その低い質量はまた、より高速な路線での接触力安定性を向上させることができます。これらの運行特性は、高速がパンタグラフとカテナリーの相互作用をより要求の高いものにする場合に重要です。日本の新幹線車両は現代の列車編成にシングルアーム設計を使用しており、高速サービスの標準的な選択肢としての地位を強化しています。鉄道パンタグラフ市場は、新規鉄道車両の参照設計としてこの形式を引き続き使用しています。
ダイヤモンドおよびダブルアーム設計は、重貨物サービスがより高い集電力と機械的堅牢性を必要とする場合に引き続き関連性があります。これは特に、サハラ以南のアフリカおよび南米の新規電化貨物回廊に関連しています。電化プログラムからの新規ユニットは、シングルアームシステムの成長源の一つを提供します。設置済みシングルアームフレームへのアクティブ制御アップグレードは、別の需要源を提供します。提された草稿によれば、SiemensとNikon SLM Solutionsは選択的レーザー溶融を使用して特定のパンタグラフコンポーネントの重量とライフサイクルコストを70%削減することを実証しました。この開発は、より軽量な設計への継続的な関心を支えています。設計の選択は、路線速度、気候、利用可能なメンテナンスサポート、および架線の特性に依然として依存します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
列車タイプ別:
幹線車両が収益の基盤を担い、高速サービスが最速成長幹線列車は2026年に28.36%のシェアを占め、高速列車は2032年にかけてCAGR 5.18%で成長すると予測されています。幹線車両は広範な導入基盤にわたって運行し、定期的なストリップ交換およびパンタグラフオーバーホールを必要とするため、最大の収益基盤となっています。インド、欧州、および英国は幹線サービスを拡大または更新しています。これらのプログラムは新規取り付けおよび長期メンテナンス業務の両方を支えています。高速運行は空気力学的シングルアームシステムとより厳密な接触力制御を必要とします。これにより、より高い仕様の機器への需要が生まれます。FlixTrainの2025年発注およびインドのヴァンデ・バーラットプログラムは、新規都市間車両活動の重要性を示しています。
AlstomのAvelia Horizonプラットフォームは、高速国境越え鉄道サービスの複雑さを示しています。このプラットフォームはチャンネルトンネルを経由して複数の国で運行でき、複数の架線構成と互換性がなければなりません。地下鉄および軽鉄道車両は、頻繁な停車および電流の変化がカーボンストリップの摩耗を加速させるため安定した交換需要を生み出します。ロサンゼルス地下鉄はWabtecに鉄道車両のパンタグラフオーバーホール契約を授与しました。貨物は小さなセグメントを占めますが、重量輸送路線がディーゼルから電気牽引に移行するにつれて拡大する可能性があります。トラムおよび軽鉄道の需要は多数の都市ネットワークに分散しています。各列車タイプは、集電力、重量、耐久性、およびメンテナンスのアクセス性の独自のバランスを必要とします。
動作電圧別:
交流25kVがリードし、マルチシステムユニットが拡大交流25kV 50/60Hzは2026年に32.16%のシェアを占め、マルチシステム機器は2032年にかけてCAGR 5.27%で成長すると予測されています。交流25kVは、欧州連合エネルギーTSIの下での新規高速インフラの目標供給システムです。またインドの電化広軌ネットワークおよび中国の高速鉄道システムにも対応しています。これらのネットワークの規模により、パンタグラフサプライヤーにとって主要な設計参照となっています。この電圧向けの機器は、高速および変化する気象条件下での安定した運行を必要とします鉄道パンタグラフ市場は、新規都市間鉄道路線でのこのシステムの一般的な使用から恩恵を受けています。また交換コンポーネントのための広範な導入基盤も支えています。
マルチシステムシステムは、国境越え列車事業者が機器を変更せずに複数の電圧方式で運行する必要があるため、より速く成長しています。RenfeのためのTalgoのAvrilプラットフォームは、直流1.5kV、直流3kV、および交流25kV 50Hzサービス向けに設計されました。この柔軟性により、列車編成はより多くの路線で運行でき、再配置要件を削減できます。直流600〜750Vおよび直流1.5〜3kVは、地下鉄、トラム、および従来の幹線アプリケーションで引き続き重要です。これらの低電圧システムは、より高い電流密度のために特殊なストリップ材料を使用します。交流15kV 16.7Hzはドイツ、オーストリア、およびスイスで確立されています。そのシェアは安定していますが、新規高速インフラが交流25kVを採用するにつれて緩やかな減少に直面しています。
作動タイプ別:
空気圧システムが基盤を維持しながらアクティブ制御が台頭空気圧およびエアベローズシステムは2026年の鉄道パンタグラフ市場シェアの41.27%を占め、アクティブ制御システムは2032年にかけてCAGR 8.63%で成長すると予測されています。空気圧機器は長い運行実績、確立されたサプライチェーン、および低いユニットコストを持つため、引き続き一般的です。その導入基盤は幹線および貨物機関車で特に大きくなっています。新規調達仕様は徐々に空気圧のみの運行を超えて移行しています。アクティブ制御システムはセンサーとアクチュエーターを使用して、運行条件に応じて接触力を調整します。これは時速300km以上の速度で重要であり、受動システムでは変動を制御するのが困難な場合があります。鉄道パンタグラフ産業は、したがって電子制御および検証済みシステム動作により大きな価値を置いています。
2025年の文献レビューでは、サーボ空気圧アクチュエーター、線形電磁アクチュエーター、およびハードウェアインザループ試験が主要なアクティブ制御プラットフォームとして特定されています。アクティブカテナリー制御も、パンタグラフ側制御の補完として開発中です。電気空気圧設計は、基本的な空気圧機器とクローズドループアクティブ制御の中間に位置します。スプリングシステムは、低い資本コストが重要なトラムおよび軽鉄道で引き続き関連性があります。Wabtecは、鉄道車両から圧縮空気インフラを除去する全電気パンタグラフコンセプトを開発しています。これが広範なサービスに向けて検証されれば、作動技術の組み合わせが変わる可能性があります。採用のペースは、路線速度、メンテナンス能力、および認定結果に依存します。

販売チャネル別:
OEM取り付けがリードを維持し、レトロフィット業務が拡大OEM取り付けは2026年に54.18%のシェアを占め、レトロフィットおよび近代化は2032年にかけてCAGR 4.18%で成長すると予測されています。パンタグラフは列車設計時に屋根レイアウト、空気圧回路、および車両制御と統合されるため、OEM設置がリードしています。このアプローチはまた、鉄道車両メーカーにシステム性能に対する単一の責任窓口を提供します。新規電気式複数ユニット、高速列車編成、および機関車は、アジアおよび欧州全体でこのチャネルを支えています。電化ネットワークが拡大するにつれて、中東およびアフリカの一部でも需要が増加しています。鉄道パンタグラフ市場は、したがって新規車両調達サイクルと密接に結びついています。初期のOEM選択はまた、互換性のある部品およびサービスへの後の需要を形成することができます。
欧州および北米では古い車両が長期間運行を続けているため、レトロフィット需要が増加しています。完全な車両更新はしばしばコストがかかるため、事業者は安全性、監視、およびメンテナンス機能を改善した既存車両のアップグレードを行います。インドの2025年7月の従来型高リーチパンタグラフへの自動降下装置レトロフィットの入札活動は、のパターンを示しています。モジュール式アップグレードは、車両への大きな変更なしに部品を取り付けられる場合、レトロフィットを容易にすることができます。Bosch Engineeringのカテナリーアシストシステムは、新規設置およびレトロフィットアプリケーションの両方向けに設計されました。監視データはまた、定期オーバーホール前に急速なストリップ摩耗を特定することで交換タイミングを変えることができます。これにより、従来のハードウェア販売と並行してサービス需要が支えられます。
コンポーネント別:
コンタクトヘッドが収益をリードし、センサーが価値を付加パンタグラフヘッドおよびコンタクトストリップは2026年に38.16%のシェアを占め、アクチュエーター、制御ユニット、およびセンサーは2032年にかけてCAGR 4.61%で成長すると予測されています。コンタクトヘッドは通常の運行中に摩耗し、繰り返しの交換を必要とするため、コンポーネント益をリードしています。この需要は新規列車調達が鈍化した場合でも継続します。ストリップの選択は速度、電圧、気象、および架線材料に依存します。Mersenは鉄道集電向けに銅含浸カーボングレードを提供しています。Morgan Advanced Materialsは鉄道アプリケーション向けに設計された牽引集電材料を提供しています。これらの製品は、路線条件に合わせた材料選択への移行を示しています。
アクティブ制御および状態監視がより一般的になるにつれて、アクチュエーター、センサー、および制御ユニットはより速く成長しています。これらの部品はパンタグラフの電子コンテンツを増加させ、予防保全を支援します。アームおよびフレームもアルミニウム鍛造品からより軽量な複合材料へと進化しています。提供された草稿によれば、SCHUNKのロック&ロードカップリングは交換コンポーネント数とメンテナンス時間を削減できます。ベースおよびインシュレーターアセンブリはより低いマージンを生み出しますが、取り外し間隔に影響するため車両の可用性に影響します。コンポーネントサプライヤーは耐久性、互換性、およびサービスの容易さで競争しています。鉄道パンタグラフ市場は、計画外の作業を削減し集電の信頼性を向上させるコンポーネントに対してますます報酬を与えています。
地域分析
アジア太平洋地域は2026年に47.18%のシェアを占めました。中国の45,000km以上の高速鉄道ネットワーク、インドの99.2%広軌電化、および日本の鉄道車両更新が地域の規模を支えています。提供された草稿によれば、中国は2035年までに高速ネットワークを50,000kmに拡大しています。インドはまた、Wabtecのインド発注が地下鉄、通勤鉄道、および都市間プログラムにわたる680台以上のパンタグラフをカバーするため、現地供給においてより重要になっています。納入はタミル・ナードゥ州ホスール施設から2026年後半に開始される予定です。日本は信頼性の高い高速運行に対して厳しい要件を維持しており、プレミアム製品仕様を支えています。これらの要因が合わさって、アジア太平洋地域を新規機器および交換部品の最大の地域基盤としています。
欧州は、車両調達、技術規格、および国境越え鉄道行に牽引された主要な地域市場です。AlstomはユーロスターからのAvelia Horizon列車の追加発注を受け、さらなるオプションも利用可能です。Alstomはまた追加のRER NG列車編成の発注も獲得しました。これらのプロジェクトは、認定機器への需要とともに欧州の鉄道パンタグラフ市場を支えています。ドイツの鉄道インフラセクターは引き続き市場需要を支えています。ENおよびエネルギーTSIなどの規格は、経験豊富なサプライヤーに有利なコンプライアンス重視の環境を生み出しています。北米は小さな市場ですが、カルトレインおよびアムトラックはパンタグラフ監視およびメンテナンスシステムへの需要を引き続き支えています。
中東およびアフリカは2032年にかけてCAGR 4.82%で成長すると予測されており、鉄道パンタグラフ市場で最も速い地域成長率です。リヤド地下鉄、ドバイ地下鉄ブルーライン、エティハド鉄道、およびタンザニアの標準軌鉄道が新規需要の主要な源泉です。タンザニア・ブルンジ延伸線は2025年1月に署名され、複数の区間にわたって建設が継続されました。これらのプロジェクトは、リジナル機器の発注および後のコンタクトストリップ交換活動の両方を増加させることができます。南米は鉄道電化が断片的で貨物が主にディーゼル動力であるため、現在の基盤は小さくなっています。ブラジルおよびアルゼンチンが地域の主要国です。サンパウロ、サンティアゴ、およびブエノスアイレスの都市鉄道投資が段階的な需要を提供しています。中東、アフリカ、および南米のローカルコンテンツ要件は、地域の組立およびサービス能力の機会を生み出す可能性があります。
競合環境
市場集中度
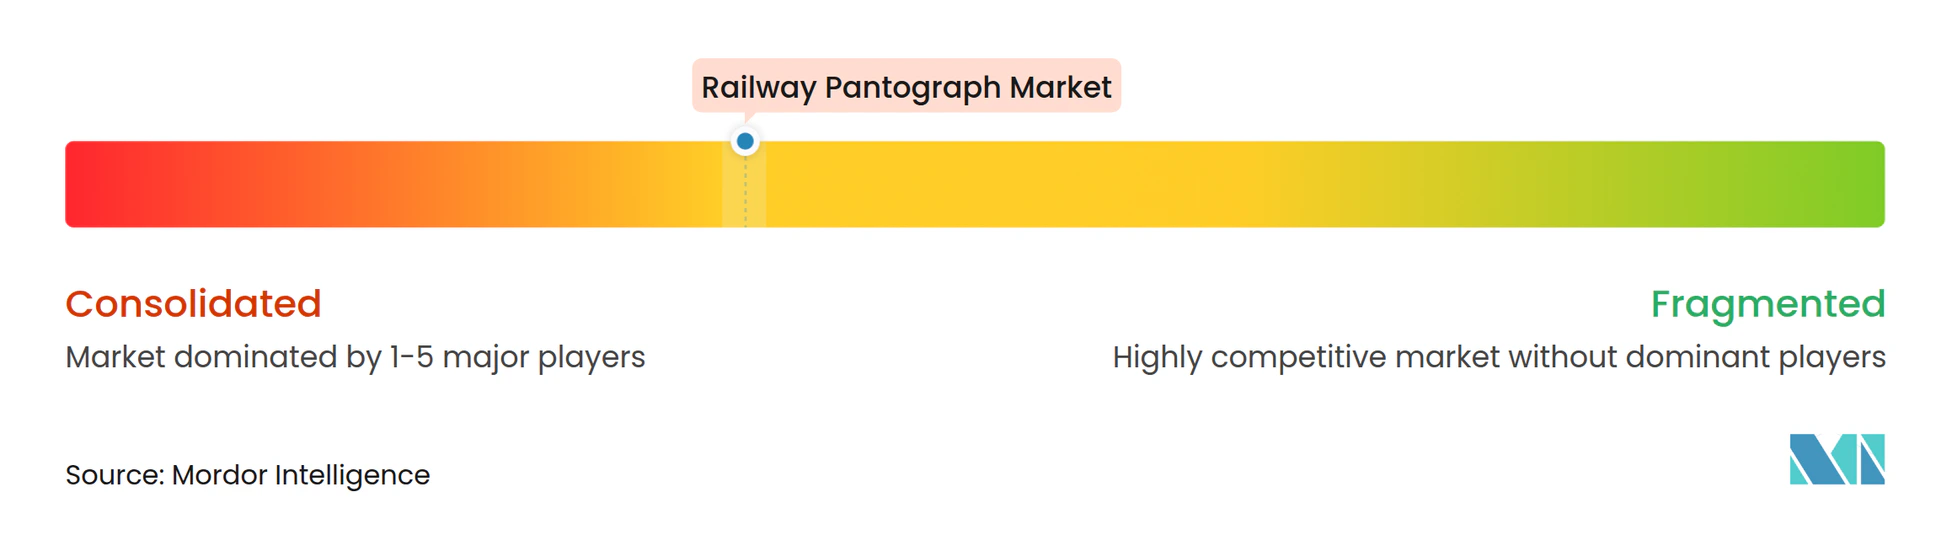
鉄道パンタグラフ市場は適度に集約されており、鉄道車両OEM、パンタグラフ専門メーカー、および接触材料サプライヤーがバリューチェーンの異なる部分を担っています。Alstom、Siemens、CRRC、およびHitachiは列車プログラムを通じて製品仕様に影響を与えています。Wabtec、Sécheron、およびKiepe Electricは複数の顧客にパンタグラフおよび集電システムを供給しています。SCHUNK、Mersen、Morgan Advanced Materials、SGL Carbon、および同様の企業はカーボンストリップおよび接触材料性能に基づいて競争しています。この市場構造は主要OEMにオリジナル機器取り付けに対する大きな影響力を与え、専門メーカーは製品互換性およびサービス品質で競争しています。CRRCの垂直統合は国内中国プログラムにおける製造および調整の優位性を提供しています。中国以外のサプライヤーは、認定された国境越え製品、監視ソリューション、および材料専門知識に焦点を当てることが多いです。
戦略的な動向は、企業がますます厳しくなる技術要件にどのように対応しているかを示しています。Wabtecはインドのプログラムにわたるパンタグラフ発注を獲得し、タミル・ナードゥ州ホスールで製造します。Alstomのユーロスター発注はマルチ電圧Avelia Horizon列車編成をカバーし、フランスのサイトにわたる設備投を含みます。Camlin RailはカルトレインおよびStadler USと提携し、カルトレインの電気式複数ユニット車両にPanVueを展開しました。これらの取り組みは現地生産、マルチシステム列車納入、およびデジタルメンテナンス能力を組み合わせています。また、機器サプライヤーが運用寿命を通じて車両を支援しなければならないことも示しています。その結果、鉄道パンタグラフ産業は設置後の技術サポートへの依存度を高めています。
競合機会は、マルチシステム機器、共有監視プラットフォーム、および最近電化されたネットワーク向けの現地製造に残っています。国境越え貨物回廊は複数の技術規格に準拠したパンタグラフを必要としますが、認定要件は依然として厳しいです。デジタル監視プロバイダーは、事業者が摩耗、アーク放電、および接触力の問題を早期に特定するのを支援することで価値を生み出すことができます。適用されるIEC規格は、新規プラットフォームの承認における検証済みシミュレーションの役割を強化しています。確立されたシミュレーションツールおよび型式承認を持つサプラヤーは、新規参入者に対して優位性を持っています。材料サプライヤーはまた、高電流アプリケーション、過酷な気象条件、または集中的な都市運行向けに設計されたストリップグレードを通じて差別化することができます。各サプライヤーの競争上の地位は、製品認定、導入基盤、サービスネットワーク、および現地調達要件を満たす能力に依存します。市場集中度の評価は適切であり、提供された草稿は複数の強力なグローバルOEM、専門メーカー、および材料サプライヤーを特定していますが、主要プレーヤーの合計市場シェア数値は提供していません。
鉄道パンタグラフ産業リーダー
-
Wabtec Corporation
-
Alstom SA
-
CRRC Corporation Limited
-
SCHUNK GmbH & Co. KG
-
G&Z Enterprises Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
鉄道パンタグラフ市場 このレポートでカバーされる企業
- Alstom SA
- Siemens AG
- Wabtec Corporation
- SCHUNK GmbH & Co. KG
- CRRC Corporation Limited
- Hitachi, Ltd.
- Mersen
- Morgan Advanced Materials plc
- Toyo Denki Seizo K.K.
- Sécheron
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Kawasaki Heavy Industries, Ltd.
- G&Z Enterprises Ltd
- Shanghai Tianhai Shoudian Electric Co., Ltd.
- Hunan Kemeida Electric Co., Ltd.
- Yongji Electric Co., Ltd.
- SGL Carbon SE
- Kiepe Electric GmbH
- Toyo Tanso Co., Ltd.
最近の産業開発事情 鉄道パンタグラフ市場
- 2026年9月:スマートで持続可能なモビリティのグローバルリーダーであるAlstomと、鉄道車両リース会社のNorthrailは、ベルリンのInnoTrans見本市においてフレームワーク協定の締結を発表しました。この協定は最大100台のTraxx Shunter機関車の供給をカバーしています。この発注はNorthrailのAlstomへの信頼を反映し、新世代の入換機関車の生産を支援します。また、顧客ニーズに焦点を当てたAlstomの数年にわたる研究、革新、および開発努力の集大成でもあります。
- 2026年3月:Wabtec Corporationは、インド全土の6つの主要通勤鉄道および地下鉄プロジェクト向けに680台以上のパンタグラフを供給する複数の契約を獲得したと発表しました。この先進的なパンタグラフシステムは、より信頼性が高く、効率的で、持続可能な鉄道運行を可能にすることで車両の可用性を向上させます。これらの契約に基づき、Wabtecはチェンナイ地下鉄フェーズII、ムンバイ地下鉄4号線・5号線・6号線、およびインド鉄道のMEMU(幹線電気式複数ユニット)およびヴァンデ・バーラット・スリーパープログラム向けにパンタグラフシステムを供給します。Wabtecはタミル・ナードゥ州ホスールの最先端トランジット施設でシステムを製造します。
世界の鉄道パンタグラフ市場レポートの範囲
鉄道パンタグラフ市場は、パンタグラフ設計(シングルアーム(Z字型)パンタグラフ、ダブルアーム(ダイヤモンド/シザー)パンタグラフ)、列車タイプ(高速列車、幹線列車、貨物列車、地下鉄/近郊列車、トラム/軽鉄道)、動作電圧(直流750V、直流1.5kV、直流3kV、交流15kV 16.7Hz、流25kV 50/60Hz、マルチシステム)、作動タイプ(空気圧およびエアベローズ作動、電気空気圧作動、アクティブ制御作動)、販売チャネル(新規鉄道車両へのOEM取り付け、アフターマーケット交換およびメンテナンス、レトロフィットおよび近代化)、コンポーネント(パンタグラフヘッドおよびコンタクトストリップ、下部および上部アーム/リンケージ、ベースフレームおよび取り付け、アクチュエーター、制御ユニット、およびセンサー)、および地域(北米、欧州、アジア太平洋、南米、中東およびアフリカ)別にセグメント化されています。市場予測は、金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| シングルアーム(Z字型)パンタグラフ |
| ダイヤモンド/ダブルアームパンタグラフ |
| その他のパンタグラフ設計 |
| 高速列車 |
| 幹線列車 |
| 貨物列車 |
| 地下鉄列車 |
| 軽鉄道列車 |
| トラム |
| その他の列車タイプ |
| 直流600〜750V |
| 直流1.5〜3kV |
| 交流15kV 16.7Hz |
| 交流25kV 50/60Hz |
| マルチシステム |
| スプリング作動 |
| 空気圧およびエアベローズ作動 |
| 電気空気圧作動 |
| アクティブ制御作動 |
| その他の作動タイプ |
| OEM |
| アフターマーケット交換 |
| パンタグラフヘッドおよびコンタクトストリップ |
| アーム、フレーム、およびリンケージ |
| ベース、インシュレーター、および取り付けシステム |
| アクチュエーター、制御ユニット、およびセンサー |
| その他のパンタグラフコンポーネント |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東およびアフリカその他 |
| パンタグラフ設計別 | シングルアーム(Z字型)パンタグラフ | |
| ダイヤモンド/ダブルアームパンタグラフ | ||
| その他のパンタグラフ設計 | ||
| 列車タイプ別 | 高速列車 | |
| 幹線列車 | ||
| 貨物列車 | ||
| 地下鉄列車 | ||
| 軽鉄道列車 | ||
| トラム | ||
| その他の列車タイプ | ||
| 動作電圧別 | 直流600〜750V | |
| 直流1.5〜3kV | ||
| 交流15kV 16.7Hz | ||
| 交流25kV 50/60Hz | ||
| マルチシステム | ||
| 作動タイプ別 | スプリング作動 | |
| 空気圧およびエアベローズ作動 | ||
| 電気空気圧作動 | ||
| アクティブ制御作動 | ||
| その他の作動タイプ | ||
| 販売チャネル別 | OEM | |
| アフターマーケット交換 | ||
| コンポーネント別 | パンタグラフヘッドおよびコンタクトストリップ | |
| アーム、フレーム、およびリンケージ | ||
| ベース、インシュレーター、および取り付けシステム | ||
| アクチュエーター、制御ユニット、およびセンサー | ||
| その他のパンタグラフコンポーネント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
鉄道パンタグラフセクターの2032年の予測値は?
2026年の0.91 ビリオン 米ドルから2032年には1.15 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.1%で成長します。
アクティブ制御パンタグラフが急速に成長している理由は?
高速鉄道がより優れた接触力制御と低摩耗を必要とするため、アクティブ制御ステムはCAGR 8.63%で成長すると予測されています。
パンタグラフ交換需要に影響する要因は何ですか?
コンタクトストリップの摩耗、車両の経年、都市部のデューティサイクル、および状態監視の結果がすべて交換およびオーバーホール需要に影響します。
新規パンタグラフサプライヤーにとっての主な参入障壁は何ですか?
長い認定サイクル、技術的互換性規則、認定材料要件、および限られた試験インフラが参入を遅らせる可能性があります。
鉄道パンタグラフへの需要が最も大きい地域はどこですか?
アジア太平洋地域は2026年に47.18%のシェアを占め、中国の高速鉄道、インドの電化、および日本の車両更新に支えられています。