
鉄道車輪市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 6.08 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄道車輪市場分析
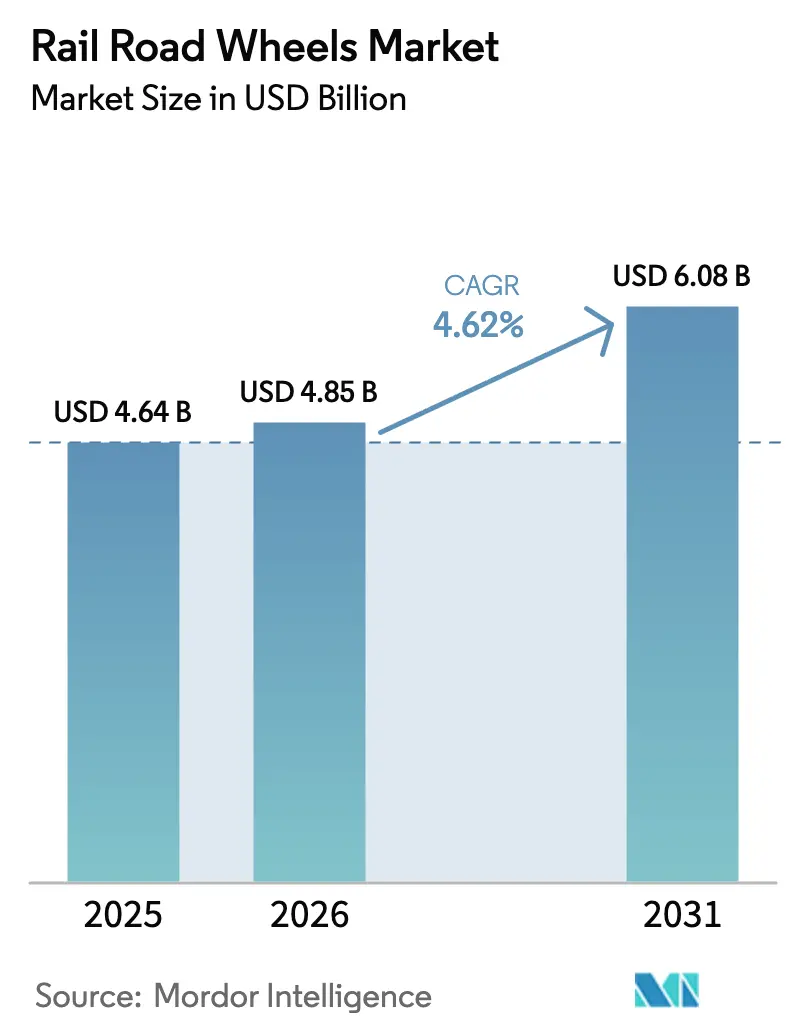
鉄道車輪市場規模は2025年に46億4,000万米ドルと評価され、2026年の48億5,000万米ドルから2031年には60億8,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.62%です。原材料価格の変動にもかかわらず、鍛造・センサー対応車輪の需要は急増しており、堅調な貨物量、地下鉄の自動化、脱炭素化の義務化がその要因となっています。貨物輸送が収益の大部分を占めていますが、アジアおよび中東における地下鉄・モノレールの取り組みは着実な成長を遂げています。これらの都市では、健康監視チップを搭載した軽量・低騒音車輪を好む無人運転路線が開業しています。鍛造製品は大きな市場シェアを保持しており、オペレーターが圧延または鋳造代替品の初期コスト削減よりも疲労耐性を優先するため、引き続きゴールドスタンダードであり続けると見込まれています。OEMチャネルが販売の大きなシェアを占める一方、走行距離課金リースによりアフターマーケットが拡大しています。保守担当者は予測分析を活用してサービス寿命を延長し、交換タイミングを車両稼働状況と同期させています。中国の近郊路線拡張とインドの専用貨物回廊に支えられたアジア太平洋地域が、売上高の相当なシェアを占めています。一方、中東・アフリカ地域は、リヤド、ドバイ、カイロが先進的な車輪技術を中心とするグリーンフィールド地下鉄システムの整備を推進していることから、最も急速な成長を遂げています。
主要レポートのポイント
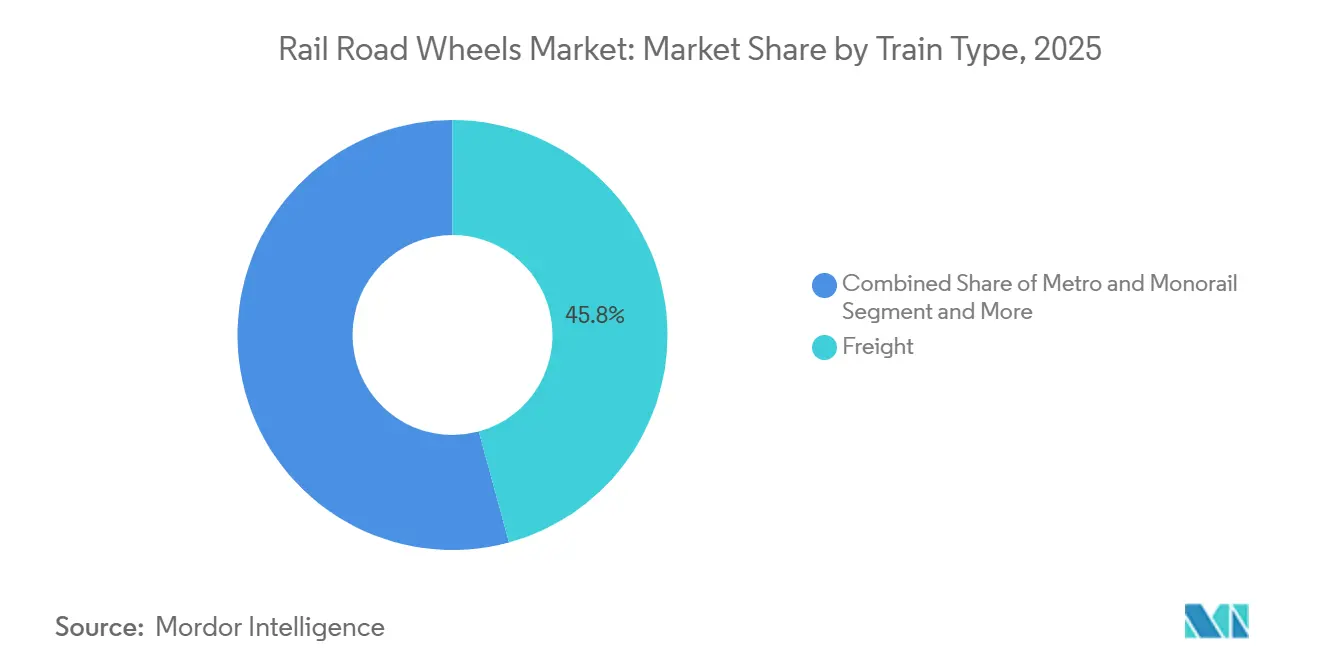
- 列車タイプ別では、貨物輸送が2025年の鉄道車輪市場シェアの45.77%をリードし、地下鉄・モノレール用途は2031年まで年率5.12%のCAGRで成長すると予測されています。
- 車輪材料別では、圧延炭素鋼車輪が2025年の鉄道車輪市場シェアの58.35%を占め、複合材・ハイブリッド設計は2031年まで年率4.92%のCAGRで成長すると見込まれています。
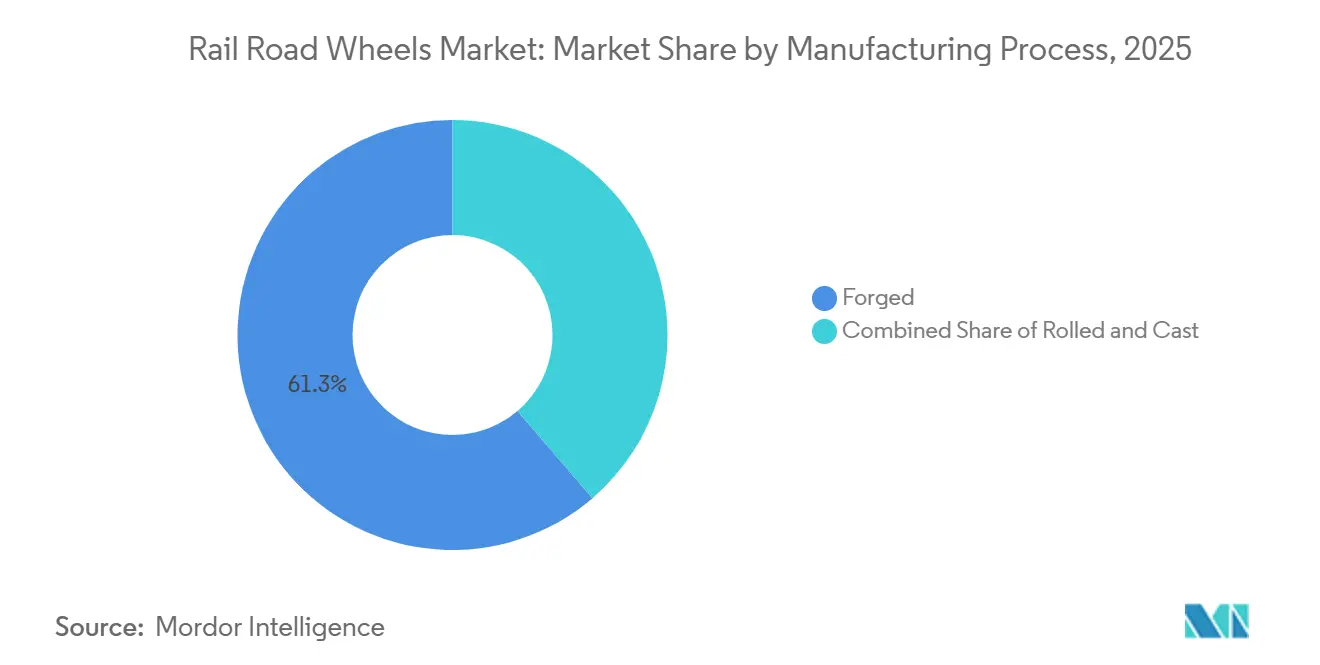
- 製造プロセス別では、鍛造車輪が2025年の鉄道車輪市場シェアの61.28%を占め、2026年〜2031年にかけて4.86%のCAGRで最も急成長するセグメントでもあります。
- 販売チャネル別では、OEM納入が2025年の鉄道車輪市場シェアの59.19%を占め、アフターマーケットサービスは2031年まで年率4.88%のCAGRを記録すると予測されています。
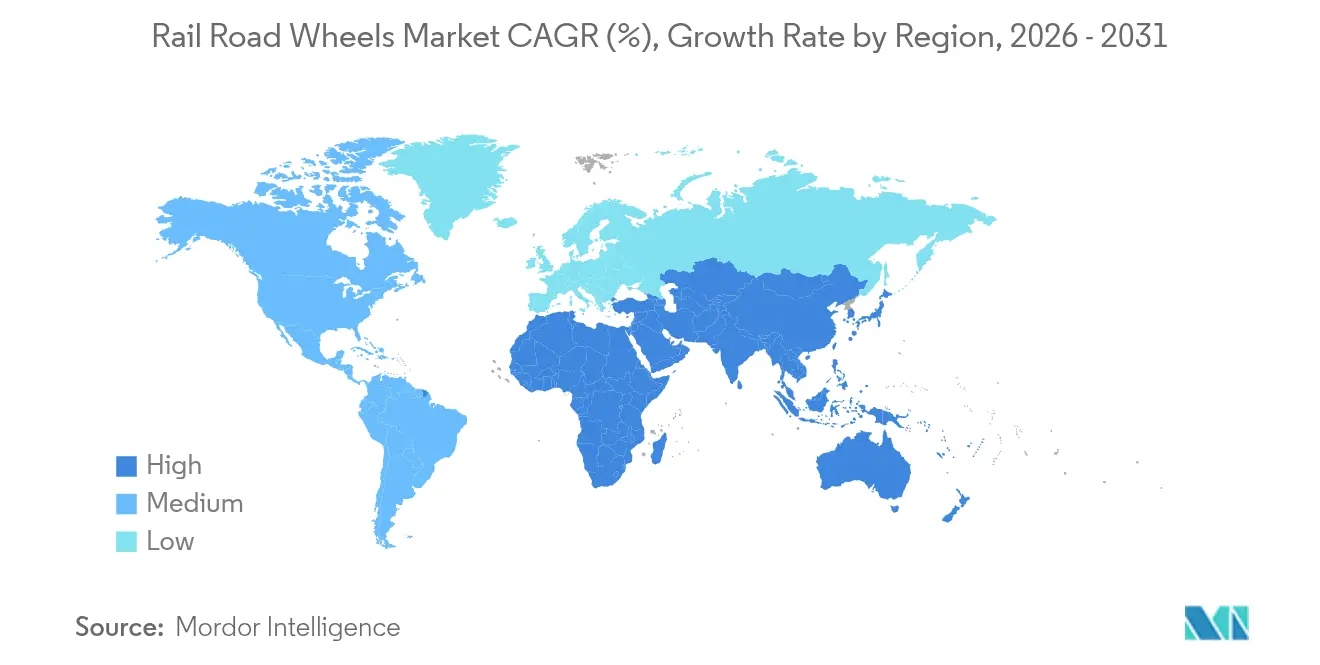
- 地域別では、アジア太平洋地域が2025年の鉄道車輪市場シェアの36.84%を占め、中東・アフリカ地域は2031年まで最速の4.91%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高速鉄道車輪への需要急増 | +1.2% | アジア太平洋および欧州に集中するグローバル | 中期(2〜4年) |
| 専用貨物回廊の整備 | +0.9% | アジア太平洋中心、欧州・中東への波及 | 長期(4年以上) |
| 車輪のサービスとしてのリースおよび走行距離課金モデル | +0.7% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 政府インセンティブ | +0.6% | アジア太平洋・北米、一部EU市場 | 長期(4年以上) |
| OEMによるリアルタイム車輪健全性センサーの統合 | +0.5% | 先進国市場主導のグローバル | 短期(2年以内) |
| 検証済み低炭素への移行 | +0.4% | 欧州・北米での早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高速・超高速鉄道車輪への需要急増
時速250kmを超える速度で運行する超高速回廊では、高引張強度を持つ鍛造合金車輪が必要です。この需要は、一部の限られたサプライヤーグループが主に満たしています。中国は最近、より高速に対応可能な新たな路線キロメートルを追加してネットワークを拡大しました。この拡張により、CR400列車セット向けの新規車輪に対する大きな需要が生まれると予測されています。日本のN700S列車は歪みゲージを装備しており、JR東海の調査によると、計画外の車輪関連ダウンタイムが顕著に減少したと報告されています[1]。欧州のリヨン〜トリノ間およびフェーマルンベルト連絡路線では、国境を越えた相互運用性を確保するためにEN 13262準拠の車輪が必要です。同時に、サウジアラビアはリヤド〜ジェッダ間で時速350kmを超えるサービスを検討しており、この動向は合金鋼の消費量を押し上げる可能性があります。これらの戦略的動向は、プレミアム鍛造車輪への安定した需要を確保するだけでなく、車輪内センサーの採用を加速させ、車両全体の予知保全を強化します。
アジア・欧州における専用貨物回廊の整備
インドの専用回廊は重量貨物車両を旅客輸送から分離し、重軸荷重と高い運行速度を可能にしています。これらの速度は摩耗を加速させる一方で、物流経済性も向上させます。インドの西部専用貨物回廊(DFC)は相当な距離にわたり、延長された耐用年数向けに設計されたクラスD車輪を使用しています。この設計選択は、回廊の運用開始から初期数年以内に相当数の車輪交換需要が生じることを示唆しています。中国〜欧州間の急行ルートは年間多数の運行を処理しています。各運行では、過酷な大陸性気候に対応しながら、広範な使用後に定期的な検査と車輪交換が必要です。欧州のTEN-T構想は、より長い列車への対応を進めています。これらのアップグレードは転がり接触疲労耐性の仕様を引き上げるだけでなく、オペレーターが鍛造マイクロ合金車輪を採用するよう促しています。これらの先進的な車輪には音響亀裂検知センサーが搭載されており、手動点検の間隔を延長します。
車輪のサービスとしてのリースおよび走行距離課金モデル
オペレーターはリース契約を通じて車輪の所有権をサービス会社に移転します。これらの会社は販売量の最大化よりも車輪の耐用年数の延長に注力しています。Wabtecのプログラムは走行距離に基づいて車輪の価格を設定し、センサー分析を統合し、各障害に対する重大な脱線責任を軽減します。ドイツ鉄道のパイロットプログラムは、旋削スケジュールを最適化することで車輪の運用コストを削減しました。リヤドなどの地下鉄ネットワークは、長期的な可用性ベースの契約を採用しています。保護主義的・持続可能性措置により、新たな生産能力が国内に誘導されています。Ramkrishna Forgingsは新工場を稼働させ、国内の増分販売に対するリベートを提供するインドの生産連動インセンティブの恩恵を受けています。Amsted Railは、連邦資金に対して相当割合の国内コンテンツを義務付ける米国インフラ投資・雇用法に後押しされ、ジョージア州での事業を拡大しました。GHH-Valdunes は、低利融資を提供するEUの重要原材料法を活用し、フランスにプレスを開設して同地域の鍛造車輪生産能力を強化しました。同社は予期せぬダウンタイムに対してペナルティを課し、複合材車輪の採用を促進しています。複合材車輪は初期コストが高いものの、大幅に長い耐用年数を提供します。
国内鍛造・熱処理能力に対する政府インセンティブ
保護主義的・持続可能性措置により、新たな生産能力が国内に誘導されています。Ramkrishna Forgingsは新工場を稼働させ、国内の増分販売に対するリベートを提供するインドの生産連動インセンティブの恩恵を受けています。Amsted Railは、連邦資金に対して相当割合の国内コンテンツを義務付ける米国インフラ投資・雇用法に後押しされ、ジョージア州での事業を拡大しました。GHH-Valdunes は、低利融資を提供するEUの重要原材料法を活用し、フランスにプレスを開設して同地域の鍛造車輪生産能力を強化しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冶金コークスおよび合金スクラップ価格の変動 | -0.8% | アジア太平洋・欧州に深刻な影響を与えるグローバル | 短期(2年以内) |
| アンチダンピング関税 | -0.6% | アジア系サプライヤーに影響を与える北米・EU | 中期(2〜4年) |
| 脆弱なグローバルサプライチェーン | -0.5% | アジア太平洋に重大なボトルネックを抱えるグローバル | 中期(2〜4年) |
| 認証の遅延 | -0.3% | 北米・EUで規制上の複雑さを伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冶金コークスおよび合金スクラップ価格の変動
中国とオーストラリアが輸出を制限したことでコークス価格が大幅に上昇し、長期供給契約に縛られた車輪鍛造業者のマージンに圧力をかけました[2]。Bharat ForgeはEBITDAに顕著な影響を受けました。さらに、EV電池向けの需要増加によりニッケル・クロムスクラップ価格が急騰し、高品位スクラップが転用されました。小規模な鍛造業者は炭素鋼スクラップと比較して相当なプレミアムを支払わざるを得ませんでした。スクラップ供給が不安定なままであるため、設備投資の決定が遅延し、合金車輪の短期的な供給がさらに逼迫しています。
輸入車輪に対するアンチダンピング関税
カナダは中国からの輸入車輪に確定関税を課し、北米輸入の相当なシェアを混乱させ、鉄道オペレーターの調達コストを増加させました。EUは中国製品に対する反補助金調査を開始しており、将来的にペナルティが課される可能性があります。一方、インドは長期間にわたり関税を延長しました。これらの関税は国内鍛造産業を保護する一方で、需要急増時の在庫不足を招き、国境を越えた車両の標準化を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
列車タイプ別:
貨物の優位性と都市部の成長貨物は2025年収益の45.77%でボリュームリーダーシップを維持し、堅調な交換サイクルを維持するクラスD/Eアップグレードの恩恵を受けています。地下鉄・モノレール車輪は、低騒音・センサー内蔵車輪を必要とするリヤド、ドバイ、ドーハ、ムンバイの無人運転路線に支えられ、2031年まで年率5.12%で成長しています。地下鉄用途の鉄道車輪市場は市場全体を上回るペースで大幅に成長すると予想されています。長距離旅客車両は、高速での遠心荷重に対応できる合金車輪への需要を高めています。同時に、日本や欧州などの地域の近郊ネットワークは軽量車輪への移行を進め、牽引電力を削減しています。異なる運用サイクルにより、貨物車輪は通常、広範な使用後に交換が必要です。対照的に、回生ブレーキシステムを搭載した地下鉄車輪はサービス寿命を大幅に延長でき、全体的な需要が増加する中でも消費パターンを変化させています。
地下鉄システムは、都市モビリティ資金と静粛でグリーンな大量輸送の利点に対する社会的認識に後押しされ、存在感を高めています。温度、振動、歪みを監視する統合センサーパッケージがCBTCプラットフォームにデータを送信します。これらのプラットフォームは速度を調整して車輪と軌道の両方を保護します。貨物オペレーターがコスト重視の回廊でコモディティ圧延車輪の消費を支配する一方、大手重量貨物鉄道は健全性監視付き鍛造セットの実験を行っています。この動きは脱線リスクの軽減と保険料の低減を目的としています。鉄道車輪市場は岐路に立っています。貨物からの安定した大量需要と地下鉄システムにおける急速な技術進歩のバランスを取ることが求められています。このダイナミクスにより、サプライヤーは各運用プロファイルに対応しながら利益率を守るための多様なポートフォリオを構築することを余儀なくされています。

車輪材料別:
炭素鋼の堅牢性と複合材のイノベーション圧延炭素鋼は最低コストで近郊速度を満たすため、2025年収益の58.35%のシェアでリードしました。合金鋼車輪は高速・重量貨物セグメントに40〜50%の価格プレミアムで対応し、15%長い耐用年数を提供することで、安全マージンが薄い場合のコストを正当化します。複合材・ハイブリッド製品は4.92%で成長しており、EUが2025年にEN 13979-1準拠の初の炭素繊維ハブを承認したことで、2031年までに鉄道車輪市場における複合材のシェアが10%を超える見込みです。
リース契約により、より高い初期コストが長い走行距離許容量にわたって分散されるようになり、ライフサイクル経済性がより有利になっています。認証コストは依然として高いものの、主要サプライヤーはこれらの費用を吸収し、先行者としての地位を確立しています。貨物セクターでは、炭素鋼車輪が修理のしやすさから好まれています。BNSFはインターモーダル車両に圧延セットを採用し、長期的に低い総コストを実現しました。アジア太平洋の政府は複合材試験を共同資金援助しており、ハイブリッドへの移行を示唆しています。これらのハイブリッドは鋼製トレッドとポリマーウェブを組み合わせ、手頃な価格と軽量化のバランスを目指しています。
製造プロセス別:
鍛造の卓越性が市場リーダーシップを牽引鍛造車輪は2025年の鉄道車輪市場シェアの61.28%を占め、高速・重量貨物サービスが優れた機械的特性を求めることから、2026年〜2031年にかけて4.86%のCAGRで最も急成長するセグメントでもあります。鍛造生産に関連する鉄道車輪市場規模は、脱線リスクを低減する厳格な欠陥許容度と延長された疲労寿命の恩恵を受けています。インドが年間22万ユニットの鍛造工場に投資していることは、鍛造の戦略的重要性に対する世界的な認識を示しています。圧延車輪は依然としてコスト重視の貨物・機関車市場に対応しており、成形時の低エネルギー消費を活用しています。鋳造車輪は小さなシェアながら、低速採掘作業における複雑な形状をサポートしています。
プロセスの進歩には、内部清浄度を確保する真空脱ガスとロボット超音波検査が含まれます。欧州の鍛造工場は、炭素目標に沿って天然ガス使用量を5分の1削減するための誘導加熱ブランクの試験を行っています。中空鍛造技術は車輪1個あたり最大12kgを削減し、ばね下質量を低減する地下鉄用途に有用です。採用者は圧延車輪による保守間隔の延長を挙げており、取得価格が高いにもかかわらずライフサイクルコストが低下しています。その結果、鍛造は世界中の安全重視の車両にとって最優先の選択肢であり続けています。
最終用途別:
OEMのリーダーシップとアフターマーケットの加速OEM納入は2025年の鉄道車輪市場シェアの59.19%を占め、アフターマーケットサービスは2031年まで年率4.88%のCAGRを記録すると予測されています。リース会社はリース期間中の費用を最小化するためにトレッド硬度が延長された車輪を指定し、材料構成に影響を与えています。フリート管理ダッシュボードにデータを送るセンサー対応車輪は、サブスクリプション形式で販売される人気の後付けアイテムであり、分析アクセスが継続的な収入を生み出しています。
修理デポはフラッシュバット溶接を使用して摩耗したリムを再構築し、完全交換と比較して材料廃棄物を削減しています。北米のクラス1鉄道は最近、複数年の供給契約を再交渉し、より迅速なターンアラウンドタイムを保証するようになり、サービスへの期待の高まりを示しています。アフターマーケット環境のこの変化により、アジアからの輸送遅延に対応するための地域在庫ハブが促進され、地域雇用の増加に貢献しています。OEMとサービスの両経路が引き続き並行して機能する一方、保守中心のサービスはより強い収益モメンタムを経験しています。
地域分析
アジア太平洋地域の鉄道車輪市場
アジア太平洋地域は2025年の鉄道車輪市場シェアの36.84%を占め、首位を維持しており、中国の155,000キロメートルのネットワークとインドの機関車近代化プログラムがその基盤となっている。CRRCの車輪供給における世界的なリーダーシップは、2035年までにカーボンニュートラルを達成するという2023年のESGコミットメントによってさらに強化されており、環境目標と輸出競争力を一致させている。インドの鍛造車輪工場は、自給自足の実現、輸入依存度の低減、およびASEAN諸国への輸出ポテンシャルを目指している。日本は引き続きプレミアム鋼種の革新を進め、韓国のKorailはリアルタイムの摩耗データを管制センターに提供する自国製モニタリングシステムを統合している。これらの取り組みが一体となって、地域の持続的な需要を支えている。
中東・アフリカ地域の鉄道車輪市場
中東・アフリカ地域はCAGR 4.91%で最も成長が速い地域である。サウジアラビアの450億米ドルの鉄道整備計画は、1,300キロメートルのランドブリッジを含み、時速230キロメートルの砂漠走行に対応した車輪と、砂の侵入に耐える耐摩耗合金を必要としている。エジプトは2030年までに1日200万人の旅客輸送を処理するための近代化を進めており、輸入したGE機関車と現地組み立ての旅客車両を活用した結果、鍛造車輪のアフターマーケット需要が高まっている。アフリカの線路の85%を有する南アフリカは、民間事業者への貨物スロットの開放を進めており、マンガン鉱石の重量プロファイに最適化された車輪の新規調達を促している。この地域の成長は、アジアおよびヨーロッパの鍛造グループにとって魅力的な輸出先となっている。
ヨーロッパの鉄道車輪市場
ヨーロッパは成熟しながらも着実に拡大するプレゼンスを維持している。Alstomがフランスの生産能力拡大と車輪組立ラインのデジタル化に投資していることは、継続的な設備投資を示している。提案されているトランスヨーロッパ高速鉄道網では、低騒音マットと複合ダンパーが仕様として求められる見込みである。Valdunesのユーロプラズマによる救済はフランス政府の支援を受けており、国内の車輪供給の自立性を確保する一方、イタリアはトリノ・リヨン基底トンネル向けの傾斜供給を鍛造している。中国とヨーロッパ間のブロックトレイン輸送量の増加が、EN 13262認証を取得した貨物車輪の需要を牽引しており、旅客車両の更新サイクルの中でも輸送量の安定維持に貢献している。
競合環境
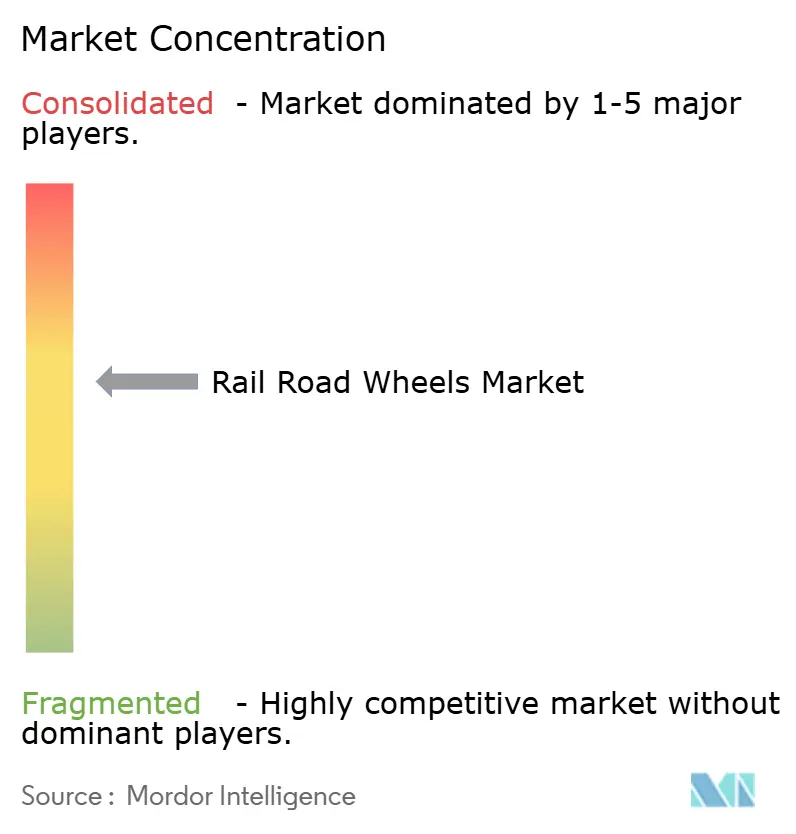
鉄道車輪市場は適度に集約されています。Amsted Railは製鋼工場からサービスセンターまでの垂直統合を活用し、グローバルなOEMおよびアフターマーケット受注を獲得しています。ArcelorMittalは自社原材料採掘と先進的な冶金研究開発を組み合わせ、差別化されたベイナイト系グレードの提供を可能にしています。CRRCの規模の優位性により、車軸・軸受とバンドルされた完全な車輪セットで積極的な価格設定が可能となり、新興市場の小規模プレーヤーを圧迫しています。一方、プライベートエクイティ支援のStellexキャピタルはMcConway & TorleyとStandard Forged Productsを買収し、ニッチな鍛造資産への金融的関心を示しています。
技術が新たな競争の場となっています。L.B. FosterのMk-IV車輪衝撃荷重検出器は超音波ハブとクラウド分析を組み合わせ、ユニオンパシフィック路線での契約を獲得しています。シーメンス・モビリティは5Gエッジノードを統合し、車輪データをRailgentダッシュボードにストリーミングして車両全体の分析を可能にしています。複合材車輪のスタートアップは認証上のハードルに直面しているものの、潜在的な2桁の重量削減でオペレーターを引き付けています。
貿易政策の不確実性が地域投資を促進しています。メキシコの鍛造工場は関税保護された米国市場に対応するために拡大し、インドの官民合弁事業は地下鉄車輪入札を追求しています。全体として、競争優位性は製造卓越性、デジタル能力、地政学的機動性の組み合わせに依存しています。
鉄道車輪業界のリーダー企業
-
Alstom SA
-
Amsted Rail
-
Bharat Forge Limited
-
ArcelorMittal SA
-
Comsteel
- 注:主要企業の掲載順は順位を示すものではありません。
鉄道車輪市場 このレポートでカバーされる企業
- Amsted Rail
- ArcelorMittal
- Bharat Forge
- Alstom
- Bonatrans Group
- CAF USA
- Comsteel
- CRRC Sifang
- Kolowag
- Lucchini RS
- Maanshan Iron & Steel
- Nippon Steel & Sumitomo Metal
- EVRAZ NTMK
- Vyksa Steel Works
- Texmaco Rail
- Ramkrishna Forgings
- Wabtec Corp.
- GHH-Valdunes
- Sumitomo Metal Industries
最近の産業開発事情 鉄道車輪市場
- 2025年6月:インド鉄道はRamakrishna ForgingsおよびTitagarh Rail Systemsと提携し、タミル・ナードゥ州に鍛造車輪工場を建設することを発表。2026年から年間8万ユニットの生産を目標としています。
- 2025年2月:Alstomはドイツ鉄道と2032年までに1,890台のデジタル連動装置を納入するフレームワーク契約を締結しました。
世界の鉄道車輪市場レポートの範囲
鉄道車輪市場は、列車タイプ(地下鉄・モノレール、近郊列車、長距離列車、貨物列車)および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。レポートは、上記すべてのセグメントについて鉄道車輪市場の規模と予測を米ドル十億単位で提供しています。
セグメンテーション概要
| 地下鉄・モノレール |
| 近郊 |
| 長距離旅客 |
| 貨物 |
| 圧延炭素鋼 |
| 合金鋼 |
| 複合材・ハイブリッド |
| 圧延 |
| 鍛造 |
| 鋳造 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 列車タイプ別 | 地下鉄・モノレール | |
| 近郊 | ||
| 長距離旅客 | ||
| 貨物 | ||
| 車輪材料別 | 圧延炭素鋼 | |
| 合金鋼 | ||
| 複合材・ハイブリッド | ||
| 製造プロセス別 | 圧延 | |
| 鍛造 | ||
| 鋳造 | ||
| 最終用途別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の鉄道車輪市場の予測値はいくらですか?
2026年の48億5,000万米ドルから4.62%のCAGRで成長し、60億8,000万米ドルに達すると予測されています。
鉄道車輪市場内で最も急成長しているセグメントはどれですか?
無人運転都市鉄道の拡大により、地下鉄・モノレール車輪が2031年まで年率5.12%の成長率でリードしています。
走行距離課金モデルは車輪の調達にどのような影響を与えていますか?
所有権が予測分析で車輪寿命を最適化するサービスプロバイダーに移転し、アフターマーケットの収益シェアが拡大しています。
現在、最大の収益シェアを持つ地域はどこですか?
アジア太平洋地域が現在の売上高の36.84%を占め、中国の近郊成長とインドの貨物回廊に支えられています。
2031年まで最も急速な車輪需要成長を示す地域はどこですか?
中東・アフリカは大規模な回廊投資に後押しされ、2031年まで4.91%のCAGRで拡大する見込みです。