
鉄道用すべり軸受市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
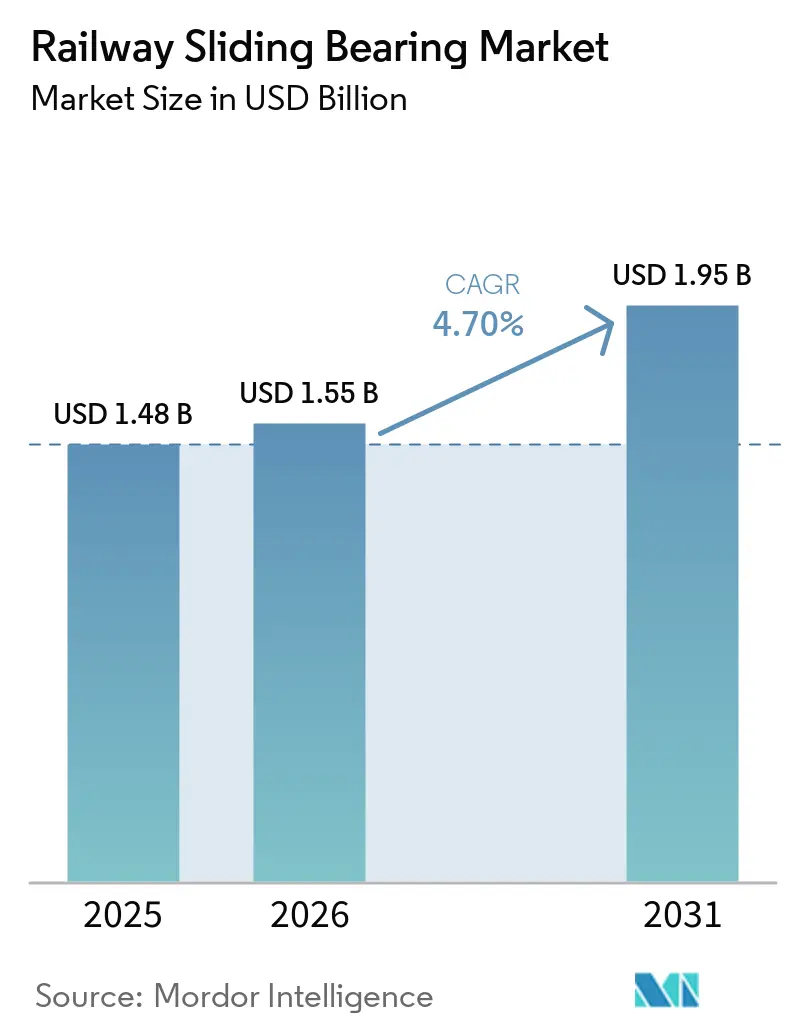
| 市場規模 (2026) | 1.55 十億米ドル |
| 市場規模 (2031) | 1.95 十億米ドル |
| Growth Rate (2026 - 2031) | 4.70 % |
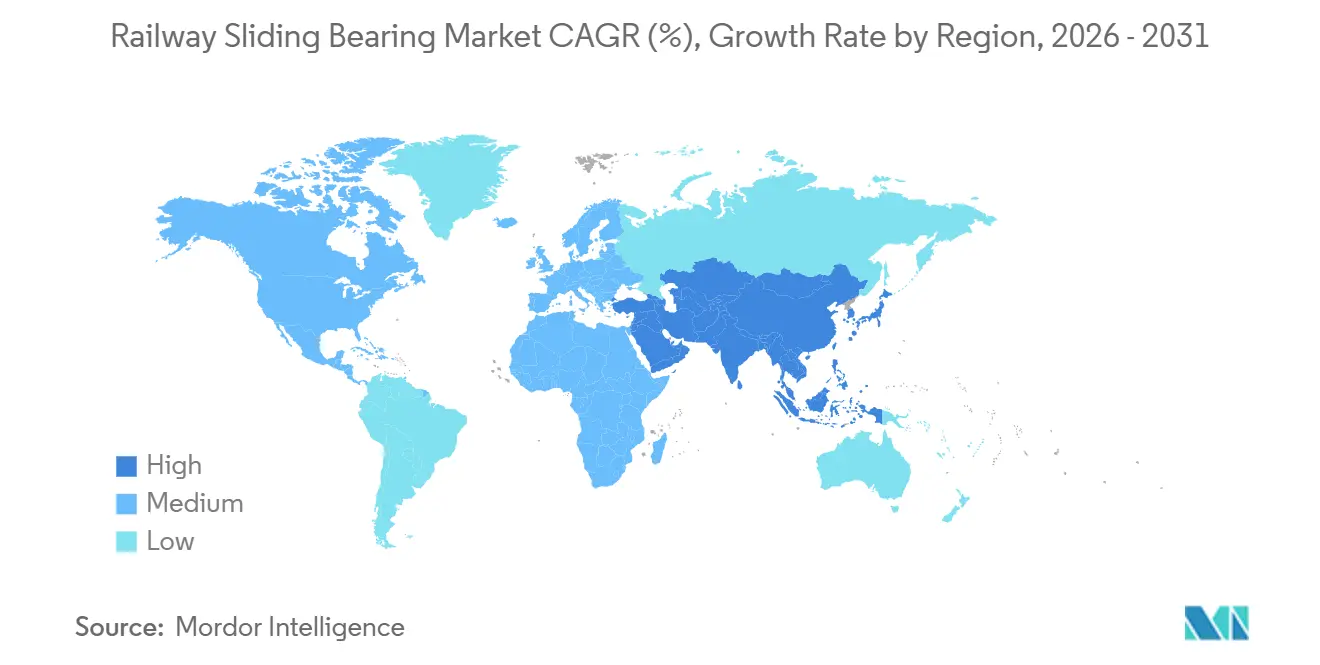
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
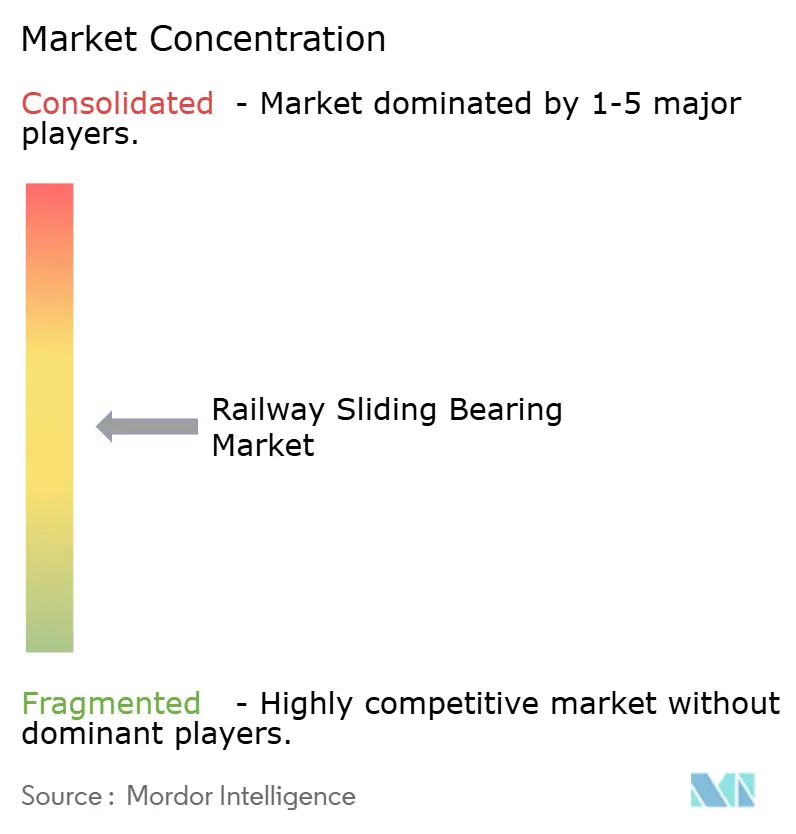
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄道用すべり軸受市場分析
鉄道用すべり軸受市場規模は2025年に1.48 ビリオン 米ドルと評価され、2026年には1.55 ビリオン 米ドルに成長し、予測期間(2026年〜2031年)においてCAGR 4.70%で2031年までに1.95 ビリオン 米ドルに達すると推定されます。鉄道ネットワークへの投資は、台車、ブレーキ、ドア、および牽引リンク機構に使用される部品の需要を支えています。運行速度と荷重の増大により、材料性能、耐用年数、および認定実績の重要性が高まっています。サプライヤーは、メンテナンスフリー設計、複合材料、および長期メンテナンス間隔をサポートするサービスで対応しています。電化は必要製品の構成を変化させ、ディーゼル関連の一部需要を減少させる一方で、絶縁性および電気的適合性を備えた軸受ソリューションへの需要を増加させています。PFAS化合物の規制も、特にPTFEベース層を使用する製品において、材料選択に影響を与える可能性があります。
主要レポートのポイント
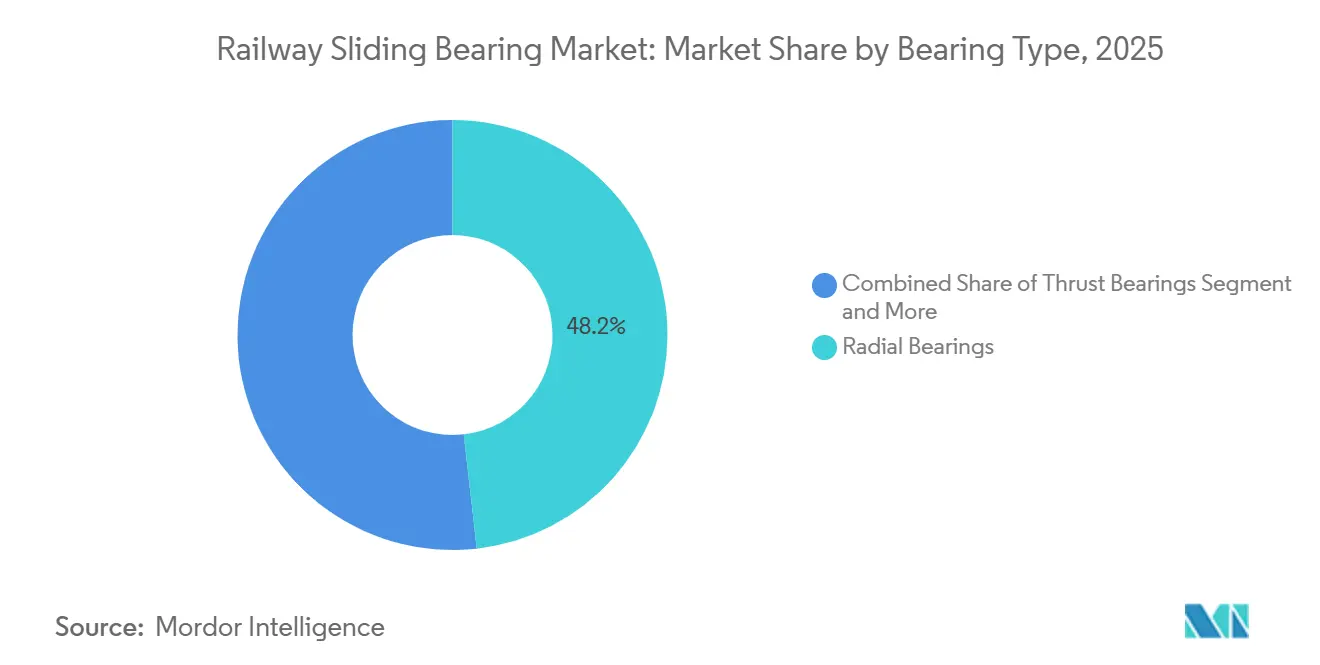
- 軸受タイプ別では、ラジアル軸受が2025年の鉄道用すべり軸受市場シェアの48.15%を占め、2031年までCAGR 5.41%で成長する見込みです。
- 材料別では、金属材料が2025年の鉄道用すべり軸受市場シェアの70.12%を占め、非金属材料は2031年までCAGR 6.24%で成長する見込みです。
- 用途別では、エンジン・牽引システムが2025年の鉄道用すべり軸受市場規模の30.18%を占め、内装システムは2031年までCAGR 5.87%で拡大する予測です。
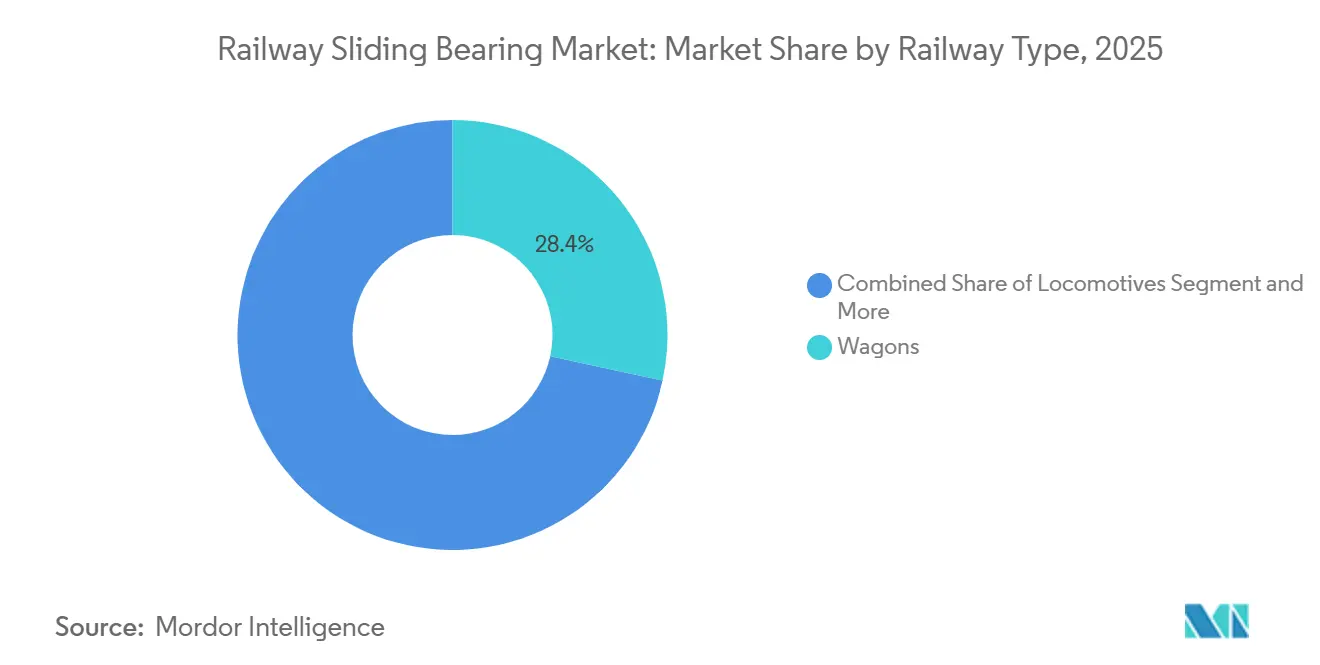
- 鉄道タイプ別では、貨車が2025年の鉄道用すべり軸受市場シェアの28.44%を占め、高速列車は2031年までCAGR 6.58%で拡大する見込みです。
- 販売チャネル別では、新造車両向け製造(OEM)が2025年の鉄道用すべり軸受市場規模の63.21%を占め、保守・修理・オーバーホールは2031年までCAGR 7.04%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年の鉄道用すべり軸受市場シェアの41.25%を占め、2031年までCAGR 5.12%で成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地下鉄、ライトレール、および高速ネットワーク | +1.0% | 中国、インド、東南アジア、および欧州回廊で最も活発な活動が見られる世界規模 | 中期(2〜4年) |
| 鉄道インフラ近代化投資 | +0.9% | 北米、欧州、および南アジアで短期的な関連性が高い世界規模 | 短期(2年以内) |
| 低摩擦・メンテナンスフリー軸受 | +0.7% | アジア太平洋地域および欧州で強い需要がある世界規模 | 中期(2〜4年) |
| 車両更新およびアフターマーケット交換 | +0.6% | 北米、欧州、およびアジア太平洋地域 | 中期(2〜4年) |
| 荷重、速度、および信頼性要件 | +0.5% | 世界の貨物回廊および高速路線 | 中期(2〜4年) |
| センサー対応および状態監視レトロフィット | +0.4% | 欧州、北米、日本、インド、および東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地下鉄、ライトレール、および高速ネットワークの拡大
都市鉄道の拡大は、鉄道用すべり軸受市場における継続的な需要を支えています。新造車両にはドア、サスペンション、台車、および牽引アセンブリに軸受ポイントが含まれているためです。中国は2024年末時点で48,000 kmの高速鉄道を運行しており、このネットワークは引き続き車両および保守需要の主要な供給源となっています [1]「国家鉄路局」、中国国家鉄路局、nra.gov.cn 。インドは2026年までに複数の新都市に地下鉄を延伸することを約束しており、高湿度・粉塵環境で稼働する部品への需要が増加しています。地下鉄の仕様では、トンネルや密閉駅での潤滑剤管理が重要なメンテナンスフリー設計がますます好まれています。この傾向は、低騒音と定期整備の削減を必要とする用途における複合材軸受の使用を支えています。ラテンアメリカでも、中南米開発銀行が2025年に特定した155件の活発な鉄道プロジェクトを通じて、新興の調達パイプラインが形成されています。
鉄道インフラ近代化への政府投資
公共投資は鉄道用すべり軸受市場に長期的な計画の見通しをもたらし、認定メーカーとの供給契約を支援します。インドは2025〜26年度の鉄道資本支出として2,65,200 クロール(約270億米ドル)を予算計上しており、そのうち2,52,200 クロール(約264億米ドル)が中央予算支援です。米国運輸省は2026会計年度において連邦鉄道局プログラムへの多額の資金を提案しており、アムトラックおよびCRISI補助金への配分が含まれています。これらのプログラムは、認定鉄道部品を必要とする車両近代化、安全性向上、および回廊改善を支援します。政府資金による工事はまた、サプライヤー選定においてEN、UIC、および国内認証要件の役割を強化します。したがって、確立された認定実績は、事業者が複数年契約を締結する際に引き続き重要です。
低摩擦・メンテナンスフリー軸受システムへの需要
鉄道事業者はライフサイクルコストの低減を求めており、これがメンテナンス間隔を延長する製品の鉄道用すべり軸受市場を支えています。SKFは2025年にY25貨物台車向けの密封型円筒ころユニットを発表し、メンテナンス間隔は120万 kmまたは12年としています。Schaefflerの金属ポリマー軸受材料は、再グリース給脂のために車両を運用から外す必要がある用途において、ドライランニング性能を提供します [2]「プレーン軸受」、Schaeffler、schaeffler.com。複合材設計はまた、金属製の代替品と比較して振動伝達を低減できます。この特性は、事業者が静粛な鉄道車両とより一貫した乗客快適性を求める場合に関連します。DIN EN 45545防火適合性は、欧州における鉄道用途の基本的な材料認定要件となっています。
車両更新および期アフターマーケット交換
定期オーバーホールプログラムは、新造車両生産以外の鉄道用すべり軸受市場需要の予測可能な供給源を生み出します。Network Railの年間2,500輪軸の供給およびオーバーホール契約は2026年4月から2031年3月まで続き、軸受、車軸、ブレーキディスク、およびギアボックス部品が含まれます [3]「入札を探す」、英国政府、find-tender.service.gov.uk。Alstomのクルー工場は年間4,000台の台車オーバーホール能力を持ち、振動分析を活用して交換計画を策定しています。状態監視により、一部の軸受交換間隔を固定走行距離スケジュールから状態基準の判断へと延長できます。この変化により、アフターマーケット契約における診断およびサービス能力の重要性が高まります。承認済みアフターマーケットポートフォリオを持つサプライヤーは、構造化されたオーバーホールが元の機器仕様を維持することが多いため、恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼、銅、PTFE、および特殊合金のコスト | -0.5% | 特に垂直統合度の低いメーカーにとって世界規模 | 短期(2年以内) |
| OEM認定および認証 | -0.4% | 欧州および日本でより高い参入障壁がある世界規模 | 中期(2〜4年) |
| 車軸および転がり主体の用途 | -0.3% | 北米貨物鉄道でより強い影響がある世界規模 | 長期(4年以上) |
| エンジン固有の軸受需要 | -0.3% | 欧州および中国、北米および南アジアへの影響は後発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼、銅、PTFE、および特殊合金コストの変動
鉄道用すべり軸受市場は、複数の製品設計において鉄鋼、銅合金、PTFE、および特殊合金を使用しています。銅合金およびブロンズグレードは、台車キングピン、サスペンションピボット、および重荷重貨物用途に引き続き関連しています。PTFEの供給も、欧州のPFAS規制プロセスによって生じる不確実性にさらされています。コスト変動は、エスカレーション条項が限定されている長期OEM契約のマージンを圧迫する可能性があります。大手サプライヤーは、製品ポートフォリオ全体で材料代替と調達を管理する能力が高い場合があります。中小規模の生産者は、契約価格、原材料の入手可能性、および認定要件の間でより困難なバランスを強いられます。
長期OEM認定サイクルおよび鉄道認証要件
長い承認サイクルは、鉄道用すべり軸受市場における新製品の採用を遅らせる可能性があります。Schaefflerのシュバインフルトにある鉄道試験施設は、鉄道車両軸受試験で認められており、軸箱軸受性能試験においてDIN EN ISO/IEC 17025認定を取得しています。これらのプロセスは安全性を支えますが、実験室での検証から量産への移行を遅らせる可能性があります。この障壁は、高い重要性を持つ用途における新規材料サプライヤーおよび複合材製品にとって特に重要です。欧州および日本の調達フレームワークは、広範な認証証拠を要求することが多いです。確立されたサプライヤーは、長期にわたる車両プログラムにおけるポジションを維持するために、自社の型式承認実績を活用できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
軸受タイプ別:
ラジアル軸受が最も広い用途基盤を保持ラジアル軸受は2025年の鉄道用すべり軸受市場シェアの48.15%を占め、2031年までCAGR 5.41%で成長する見込みです。その用途は、旅客・貨物車両における台車ピボットインターフェース、アンチロールバーブッシング、およびサスペンションリンク機構に及びます。この設計はコンパクトなスペース内でラジアル荷重を管理します。これにより、ラジアル構成は新造車両設計における一般的な選択肢となっています。需要は地下鉄および高速列車の調達によって支えられており、重量および騒音要件が複合材ラジアルすべり面を好む傾向があります。このセグメントはまた、長いサービス間隔を通じて稼働できる耐久性のある部品の必要性からも恩恵を受けています。
スラスト軸受およびアンギュラコンタクト軸受は、軸方向または複合荷重を伴うより専門的な用途に対応します。これらは台車ピボット、関節継手、傾斜列車、およびヤコブス台車に使用されます。リニア軸受は小さなカテゴリーに留まりますが、電気機械式アクチュエーターにおけるその役割は拡大しています。これらのシステムは、ドアおよびパンタグラフにおける一部の空気圧・油圧装置を置き換えています。igusは、列車スライドステップ用のdryspin高ヘリックスリードスクリューシステムにポリマープレーン軸受とステンレス鋼スピンドルを使用しています。PTFE繊維および繊維強化すべり面は、フッ素化材料に影響する可能性のある規制に備えてサプライヤーが注目しています。SKFはまた、車両アンチロール装置向けにカスタマイズされたPTFE繊維ライニング軸受ソリューションを開発しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


材料別:
金属材料が荷重支持強度を維持金属材料は2025年の鉄道用すべり軸受市場シェアの70.12%を占めています。鉄鋼、銅合金、およびブロンズグレードは、重荷重貨物、牽引機器、および台車フレーム継手に必要な荷重容量を提供します。鉄鋼およびステンレス鋼材料は、構造用軸受用途に広く使用されています。銅合金およびブロンズは、ピボットプレートやドラフトギアインターフェースなど、低振動・高荷重用途に使用されます。鉄道OEMとの長い認定実績が継続使用を支えています。アルミニウムブロンズ材料は、沿岸部や高湿度運転条件など、耐食性が重要な場合にも使用されます。
非金属材料は2031年までCAGR 6.24%で成長する予測であり、材料カテゴリーの中で最も高い成長率です。PTFE複合材、エンジニアリングポリマー、および繊維強化製品は、より広範な鉄道用途に使用されています。GGBのGAR-MAX繊維強化複合材軸受は、列車台車キングピン向けに最大415 MPaの静的荷重容量を持ちます。電化は電気絶縁性を提供する材料への需要を増加させます。事業者はまた、集中的な日常運行を行う車両において低騒音とメンテナンスフリー運転を重視しています。igusは、iglidur RW250材料がDIN EN 45545の鉄道車両要件を満たすと述べています。材料選択は、性能証拠、防火要件、およびPFAS規制の進展にますます依存するようになるでしょう。
用途別:
牽引システムがリード、内装システムはより速く成長エンジン・牽引システムは2025年の鉄道用すべり軸受市場規模の30.18%を占めています。これらのシステムには、ディーゼルエンジン、ギアボックス、および電気牽引インターフェースに軸受ポイントが含まれています。荷重定格、温度、および必要なサービス間隔が多くの車載用途よりも厳しいため、需要は高くなっています。ディーゼル牽引は、クランクシャフトおびビッグエンドシステムに軸受位置を使用します。電気牽引は、モーター、ギアボックス、および関連する駆動部品に適切な設計を必要とします。この要件は、ディーゼルと電気車両の構成バランスが変化しても需要を維持します。
内装システムは2031年までCAGR 5.87%で成長する見込みです。地下鉄およびライトレール車両は、ドア、折りたたみステップ、前室関節、およびシート調整システムにすべり軸受を使用しています。ブレーキシステムは安全上重要な安定した用途であり続けます。igusは、列車ブレーキ用ポリマープレーン軸受がマイナス100℃から250℃まで追加潤滑なしで稼働できると述べています。台車システムはますます、減衰と荷重支持機能を組み合わせた複合材製品を使用しています。外装用途にはパンタグラフ、連結器、およびドア敷居アセンブリが含まれます。SchaefflerのJ20Gシリーズは、電気的に要求の厳しい用途向けに、少なくとも3,000 Vの直流電圧に耐え、少なくとも250メガオームの抵抗を提供するよう設計された絶縁コーティングを使用しています。
鉄道タイプ別:
貨車フリートが交換需要を支える貨車は2025年の鉄道用すべり軸受市場シェアの28.44%を占めています。世界の貨物貨車フリートは、走行距離ベースのオーバーホールスケジュールを通じて継続的な交換需要を生み出しています。貨車用途には台車ピボットプレート、ドラフトギアインターフェース、および連結器ハウジングが含まれます。これらの条件は軸受部品に高い静的荷重と衝撃荷重をかけます。バイメタルおよび銅合金材料はこれらの用途に引き続き関連ています。鉄道用すべり軸受市場は、長い運用寿命にわたって貨物機器を維持する必要性から恩恵を受けています。
Y25貨物台車は欧州における耐用年数改善の主要な焦点です。高速列車は2031年までCAGR 6.58%で成長する予測であり、要求の厳しい軸受仕様を必要とします。Schaefflerは、2025年6月のドイツ鉄道試験において405 km/hで検証されたインボード搭載動力輪軸向け軸箱軸受を開発しました。機関車およびコーチは交換主導のカテゴリーに留まっています。電車(EMU)は、鉄道事業者が旧式のディーゼル電気車両を置き換えるにつれて調達の恩恵を受けています。地下鉄およびライトレールはシェアでは貨車より小さいですが、新しい都市システム全体で広範な地理的成長を提供しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
OEMプログラムが最大の収益基盤を提供新造車両向け製造(OEM)は2025年の鉄道用すべり軸受市場規模の63.21%を占めています。軸受が車両プログラムに認定されると、生産期間中、そして多くの場合は車両のライフサイクルを通じて指定され続けることができます。これにより、承認済みサプライヤーに安定した収益をもたらします。また、既存サプライヤーを置き換えようとする挑戦者の参入コストを引き上げます。主要な鉄道メーカーは複数の地域で活発なプログラムを持っています。このチャネルは、新造車両の調達サイクルとサプライヤーの認定の深さに引き続き結びついています。
保守・修理・オーバーホールは2031年までCAGR 7.04%で成長する見込みです。設置済み車両ベース、より厳格な検査要件、および状態基準保守契約がこの需要を支えています。Alstomは2026年1月に、サウスイースタンのクラス465ネットワーカー車両から398台の動力台車をオーバーホールする契約を受注しました。この作業には軸受、車輪、牽引モーター、およびギアボックス部品が含まれます。Timkenは、鉄道軸受の再生加工により、新品の3分の1の時間で、かつ新品コストの最大60%でユニットを新品同様の仕様に戻せると述べています。ディストリビューターおよび交換販売は、予定外の故障後に迅速な現場交換を必要とする貨物市場において引き続き重要です。
地域分析
アジア太平洋地域の鉄道用すべり軸受市場
アジア太平洋地域は2025年の鉄道用すべり軸受市場シェアの41.25%を占め、2031年までに5.12%のCAGRで成長すると予測されている。中国の高速鉄道ネットワークは2024年末時点で48,000 kmの営業路線を有し、車両および保守需要を支えている。インドの2025〜26年度鉄道資本支出は、線路・駅・車両調達を後押ししている。日本と韓国は、高頻度の都市鉄道および高速運行を通じて品質重視の需要を生み出している。NSKとNTNは、規制当局の承認を条件として共同持株会社の設立計画を発表した。オストラリアおよび東南アジアは、シドニー・バンコク・ジャカルタにおける地下鉄開発を通じて成長に寄与している。
欧州の鉄道用すべり軸受市場
欧州は鉄道用すべり軸受市場において技術的要求水準の高い地域であり続けている。欧州の鉄道事業者は、防火・UIC・その他の鉄道認証要件への適合を求めている。これらの規格は、認証済み製品ポートフォリオを持たないサプライヤーのアクセスを制限する可能性がある。ドイツおよび英国が主要な国別市場である。フランス・イタリア・チェコ共和国も、国内鉄道ネットワークおよび国内製造を通じて市場に貢献している。PFASに関連する規制動向は、欧州の事業者およびサプライヤーが行う材料選択に影響を与える可能性がある。
南北アメリカおよびMEAの鉄道用すべり軸受市場
北米は大規模な貨物鉄道ネットワークと定期的な検査・再整備需要によって市場が形成されている。TimkenのAPシリーズは、同地域における車軸端部軸受の主流規格となっている。米国運輸省の2026会計年度鉄道予算は、近代化・回廊整備・旅客鉄道用途を支援している。カナダおよびメキシコは、通勤鉄道およびインフラ投資を通じて二次的な需要を生み出している。南米には、ブラジルのフェロビア・ノルテ・スルおよびウルグアイのフェロカリル・セントラルを含む新興プロジェクトパイプラインが存在する。中東・アフリカは引き続き規模の小さい市場であり、湾岸諸国の地下鉄・高速鉄道プロジェクトおよび南アフリカの貨物輸送事業が需要を支えている。

市場ランドスケープ
鉄道用すべり軸受市場は、国際的なエンジニアリンググループと地域専門企業の間で適度に集約されています。AB SKF、Schaeffler、NSK、およびThe Timken Companyは、認定性能、認定の深さ、メンテナンス間隔、およびエンジニアリングサポートで競争しています。安全上重要な鉄道用途では、価格だけが選定要因ではありません。SKFは、鉄道車輪端用途において低速および中速での軸受トルクを低減するトライボロジー的黒色酸化皮膜コーティングについて説明しています。SchaefflerはInnoTrans 2026において、摩擦最適化TAROLアクスルボックス軸受と拡張された再製造サービスを発表しました。状態監視および診断サービスもサプライヤーの提供の一部となりつつあります。
瓦房店軸承集団、洛陽軸承集団(LYC)、常州常超軸承(C&U)グループ、および福建龍渓軸承集団を含む中国メーカーは、国内調達において強固なポジションを持っています。また、東南アジア、南アジア、およびアフリカの貨物回廊への拡大も進めています。これらの市場では、価格と納期対応力が欧州サプライヤーの持つ認定の深さよりも重視される場合があります。NSKとNTNの持株会社計画の発表は、大量生産軸受セグメントにおける独立した中堅企業への圧力を反映しています。この鉄道用すべり軸受市場には、特定の材料または用途の専門知識を通じて競争する専門サプライヤーも含まれています。ZOLLERNは流体動圧軸受およびすべり軸受システムに特化し、igusはポリマートライボロジーに特化しています。
センサー対応軸受ソリューションは、事業者が既存車両の寿命を延長するレトロフィット保守プログラムに関連しています。PTFEフリーおよびPFAS適合複合材も、欧州の規制プロセスが許可される材料選択を変える可能性があるため、製品開発の分野となっています。igusは2025年にiglidur G、X、およびH材料のPTFEフリーバージョンを発表し、従来のPTFE配合の代替品を必要とする用途をサポートしています。Schaefflerの電流絶縁製品は、電気的に要求の厳しい牽引用途に対応しています。SKFの長間隔Y25ソリューションは、貨物車両における耐用年数性能の重要性を反映しています。入手可能な草案は主要企業の合算市場シェアデータを提供していないため、提供された情報から数値的な集中度評価を支持することはできません。
鉄道用すべり軸受産業リーダー
AB SKF
Schaeffler AG
NTN Corporation
The Timken Company (GGB)
RBC Bearings Incorporated
- *免責事項:主要選手の並び順不同
鉄道用すべり軸受市場
- AB SKF
- Schaeffler AG
- NTN Corporation
- The Timken Company (GGB)
- MinebeaMitsumi Inc.
- RBC Bearings Incorporated
- MinebeaMitsumi Inc.
- RBC Bearings Incorporated
- igus GmbH
- Fujian Longxi Bearing Group
- igus GmbH
- ZOLLERN GmbH & Co. KG

Recent Industry Developments in 鉄道用すべり軸受市場
- 2026年8月:ジョージアは、アジア開発銀行(ADB)および世界銀行を含む国際金融機関の支援による車両取得を通じて、鉄道部門を大幅に変革することが期待されています。このプログラムは、老朽化した機関車および鉄道車両を置き換え、中間回廊(またはトランスカスピアン回廊)における主要な物流ハブとしてのジョージアの役割を強化することを目的としています。
- 2025年4月:igus GmbHは、ハノーバーメッセ2025においてiglidur G、X、およびHプレーン軸受材料のPTFEフリーバージョンを発表し、プレーン軸受用途の75%がPTFEフリー配合で実現可能というマイルストーンを達成しました。iglidur JPF材料は、材料カテゴリーにおいてクンストシュトッフ・マガジン2025年製品賞を受賞しました。


世界の鉄道用すべり軸受市場レポートの範囲
範囲には、軸受タイプ(ラジアル軸受、スラスト軸受、リニア軸受、アンギュラコンタクト軸受、およびその他の軸受タイプ)、材料(金属材料(鉄鋼およびステンレス鋼、銅合金およびブロンズ、アルミニウムブロンズおよびその他の金属材料)、および非金属材料(PTFEベース複合材、エンジニアリングポリマー、および繊維強化複合材))、用途(エンジン・牽引システム、ブレーキシステム、台車システム、内装システム、および外装システム)、鉄道タイプ(機関車、ディーゼル動車、電車、コーチ、貨車、ライトレールおよび地下鉄、および高速列車)、および販売チャネル(新造車両向け製造(OEM)、保守・修理・オーバーホール、ならびにディストリビューターおよび交換販売)によるセグメント化が含まれます。分析はまた、北米、南米、欧州、アジア太平洋、中東、およびアフリカを含む地域レベルのセグメント化もカバーしています。市場規模および成長予測は米ドルの金額ベースで提示されます。
| ラジアル軸受 | スラスト軸受 | |
| リニア軸受 | ||
| アンギュラコンタクト軸受 | ||
| その他の軸受タイプ | ||
| 材料別 | 金属材料 | 鉄鋼およびステンレス鋼 |
| 銅合金およびブロンズ | ||
| アルミニウムブロンズおよびその他の金属材料 | ||
| 非金属材料 | PTFEベース複合材 | |
| エンジニアリングポリマー | ||
| 繊維強化複合材 | ||
| 用途別 | エンジン・牽引システム | |
| ブレーキシステム | ||
| 台車システム | ||
| 内装システム | ||
| 外装システム | ||
| 鉄道タイプ別 | 機関車 | |
| ディーゼル動車 | ||
| 電車 | ||
| コーチ | ||
| 貨車 | ||
| ライトレールおよび地下鉄 | ||
| 高速列車 | ||
| 販売チャネル別 | 新造車両向け製造(OEM) | |
| 保守・修理・オーバーホール | ||
| ディストリビューターおよび交換販売 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | アラブ首国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
| 軸受タイプ別 | ラジアル軸受 | スラスト軸受 | |
| リニア軸受 | |||
| アンギュラコンタクト軸受 | |||
| その他の軸受タイプ | |||
| 材料別 | 金属材料 | 鉄鋼およびステンレス鋼 | |
| 銅合金およびブロンズ | |||
| アルミニウムブロンズおよびその他の金属材料 | |||
| 非金属材料 | PTFEベース複合材 | ||
| エンジニアリングポリマー | |||
| 繊維強化複合材 | |||
| 用途別 | エンジン・牽引システム | ||
| ブレーキシステム | |||
| 台車システム | |||
| 内装システム | |||
| 外装システム | |||
| 鉄道タイプ別 | 機関車 | ||
| ディーゼル動車 | |||
| 電車 | |||
| コーチ | |||
| 貨車 | |||
| ライトレールおよび地下鉄 | |||
| 高速列車 | |||
| 販売チャネル別 | 新造車両向け製造(OEM) | ||
| 保守・修理・オーバーホール | |||
| ディストリビューターおよび交換販売 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 北米その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東およびアフリカ | アラブ首国連邦 | ||
| サウジアラビア | |||
| トルコ | |||
| 南アフリカ | |||
| 中東およびアフリカその他 | |||


レポートで回答される主要な質問
鉄道用途でリードする軸受タイプは何ですか?
ラジアル軸受が2025年に48.15%のシェアでリードし、2031年までCAGR 5.41%で成長する見込みです。
非金属鉄道用軸受材料が成長している理由は何ですか?
非金属材料は、絶縁性、低騒音、およびメンテナンスフリー運転を提供できるため、CAGR 6.24%で成長する予測です。
最大の軸受需要を持つ鉄道用途はどれですか?
エンジン・牽引システムは、駆動アセンブリに高仕様部品を必要とするため、2025年の収益の30.18%を占めています。
鉄道用すべり軸受需要でリードする地域はどこですか?
アジア太平洋地域が2025年に41.25%のシェアを占め、2031年までCAGR 5.12%で成長する予測です。
最終更新日:



