
鉄道部品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 84.89 十億米ドル |
| 市場規模 (2031) | 100.94 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
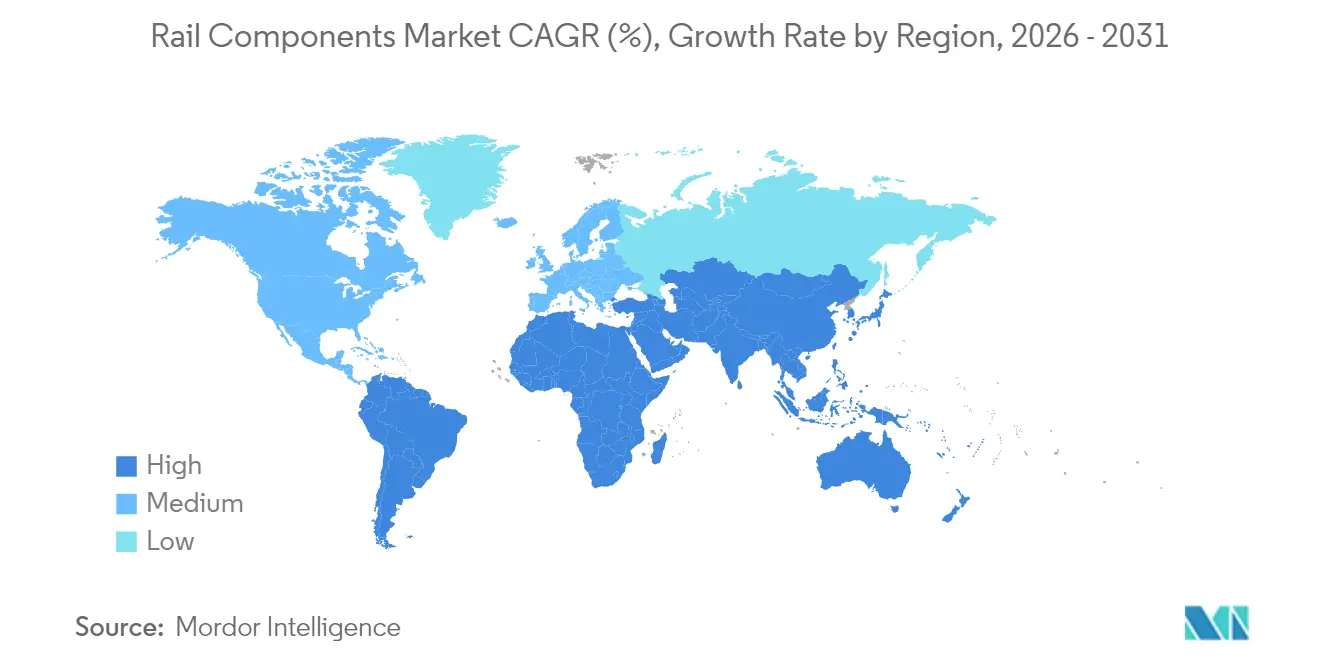
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
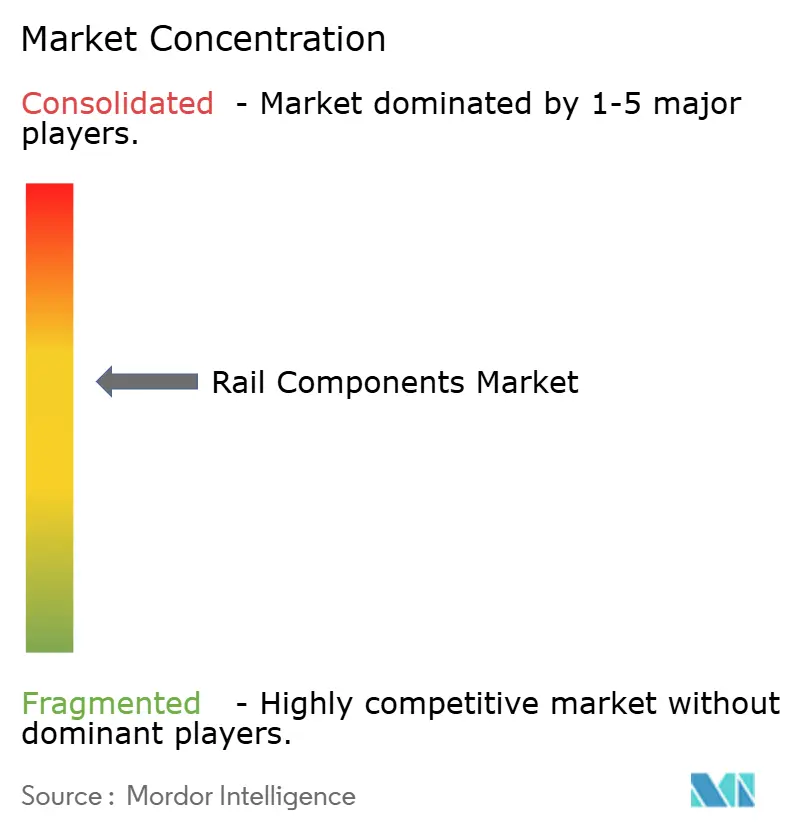
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
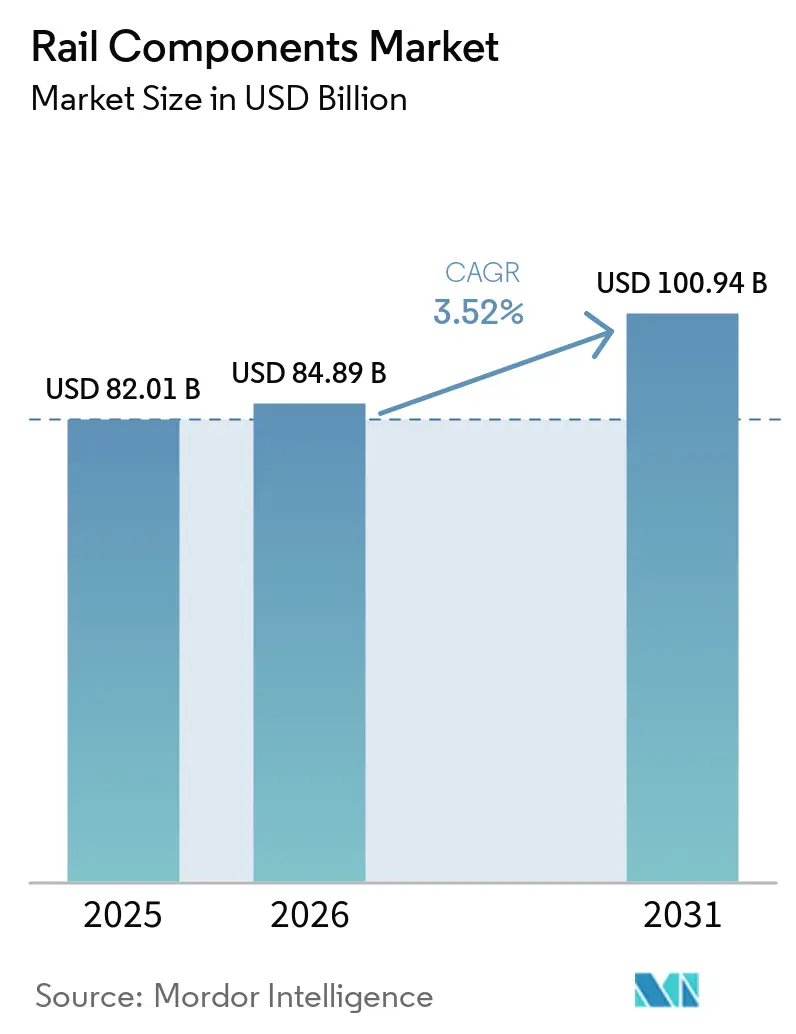
Mordor Intelligenceによる鉄道部品市場分析
鉄道部品市場の規模は、2025年のUSD 820億1,000万から2026年にはUSD 848億9,000万に拡大し、2026年から2031年にかけてCAGR 3.52%で推移し、2031年にはUSD 1,009億4,000万に達すると予測されています。公共部門による高速回廊への継続的な支出、新たな安全・騒音規制に対応するための義務的な車両更新、ライフサイクル・サービス契約が、セクターの成熟化が進む中でも需要を底堅く支えています。アジア太平洋地域の調達勢い、欧州のコンプライアンス主導の更新プログラム、北米の重量物輸送のアップグレードが、安定した受注残を総合的に支えています。コスト競争力の高いアジアのサプライヤーが欧州の従来型メーカーへの価格圧力を強め、重要部品を確保しインプットのボラティリティを抑制するため、より広範な垂直統合が促されています。半導体と特殊鋼を巡るサプライチェーンの脆弱性がマルチソーシング戦略を加速させる一方、デジタルツインの採用が予定外のダウンタイムを削減することで保守経済を再構築しています。
主要レポート要点
- コンポーネント別では、台車が2025年の鉄道部品市場シェアの33.62%を占め、2031年にかけてCAGR 3.85%で最も速く成長しています。
- 列車タイプ別では、都市交通システムが2025年の鉄道部品市場シェアの41.35%を占め、高速列車は2031年にかけてCAGR 6.34%で最も速く成長しています。
- 輸送モード別では、旅客用途が2025年の鉄道部品市場シェアの62.40%を占め、2031年にかけてCAGR 4.92%で拡大すると予測されています。
- 材料別では、炭素鋼が2025年の鉄道部品市場シェアの45.35%を占め、複合材料・ポリマーは2031年にかけてCAGR 5.22%で拡大すると予測されています。
- エンドユーザー別では、アフターマーケット/MROセグメントが2025年の鉄道部品市場シェアの58.62%を獲得し、OEM調達は2031年にかけてCAGR 6.02%で拡大しています。
- 地域別では、アジア太平洋地域が2025年の鉄道部品市場シェアの38.65%でトップに立ち、CAGR 4.05%で2031年までに最も速く拡大する地域市場となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による高速鉄道 | +1.2% | アジア太平洋、中東、一部の欧州回廊 | 長期(4年以上) |
| 大都市圏における鉄道調達の増大 | +0.9% | 世界規模、アジア太平洋・南米に集中 | 中期(2〜4年) |
| 安全性確保のための車両更新 | +0.8% | 欧州、隣接市場への波及 | 中期(2〜4年) |
| 保守向けデジタルツイン | +0.4% | 世界規模、北米・欧州での早期採用 | 中期(2〜4年) |
| 重量物輸送における軸重制限の引き上げ | +0.3% | オーストラリア、ブラジル、一部の鉱業回廊 | 短期(2年以内) |
| 5G/IoTによる車内電力需要 | +0.2% | 世界規模、先進国市場が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による高速鉄道建設の拡大
国家インフラプログラムが高速プロジェクトへの年間鉄道調達において多大な投資を集中させています。エジプトの41編成のヴェラーロ契約と2,000 kmのネットワークは、一国の支出規模を示しています。モロッコは「鉄道計画2040」のもと、2040年までに1,300 kmの高速線と3,800 kmの在来線を追加整備する計画です。2,117 kmのGCC鉄道路線は、国境を越えた互換性のために標準化された列車プラットフォームを必要とし、車両・信号・長期サービスパッケージを一括提供できるSiemens、Alstom、CRRCなどの既存大手に受注が傾く構造となっています。これらの超大型プロジェクトは元請企業の収益可視性を長期化させ、国内サプライヤーをグローバルバリューチェーンに取り込んでいます。
大都市圏における都市鉄道・ライトレール調達の増大
全自動路線が新たな技術基準を設定する中、世界の都市鉄道プロジェクトのパイプラインが拡大しています。リヤド・メトロの2路線の無人運転化は自動化のコスト効率と旅客サービス向上の可能性を示しています [1]。ブラジルの都市鉄道乗客数は2024年に顕著な水準まで回復し、車両アップグレードと輸送力増強への需要を裏付けています。自動列車運転は試験段階から調達要件へと移行しつつあり、メーカーは信号システム、サイバーセキュリティ、旅客情報システムを統合プラットフォームに統合することを余儀なくされています。
EU TSI騒音・安全基準を満たすための車両更新
相互運用性技術仕様の期限が、複数国での使用認証を急ぐ事業者の更新サイクルを圧縮しています。欧州連合鉄道庁は2023年に1,800件の車両認可を処理し、その大半は越境サービスに関するものでした [2]。ETCSの後付けは、アップグレードキットと自社設置チームを持つOEMに有利なアフターマーケットの急増をもたらします。UTP NOI 2021に基づく騒音規制により、現代のブレーキブロック以前の貨物車両が都市回廊から排除されます。低騒音台車と認証済み騒音対策パッケージを提供するメーカーが、プレミアム価格と複数年の基本契約を獲得しています。
台車の予知保全向けデジタルツイン
クラウドベースの分析に送り込まれるリアルタイムセンサースイートが、台車の計画外停止を削減しています。OEMは現在、車両納入にデジタルツイン・ダッシュボードを組み合わせて提供し、年金収入に近いソフトウェア収益を生み出しています。事業者は車両稼働率の向上を享受し、部品メーカーは製品改良とアフターマーケットのアップセルを支えるデータ権を確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・銅価格の変動 | -0.6% | 世界規模、価格感応度の高い市場 | 短期(2年以内) |
| 電子機器向け半導体不足 | -0.4% | 世界規模、高度技術車両 | 中期(2〜4年) |
| 認証遅延の恒常化 | -0.3% | 欧州、アジア太平洋 | 中期(2〜4年) |
| 貨物向け資金調達の逼迫 | -0.2% | サハラ以南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・銅の原材料価格の変動
鉄鋼と銅は新規車両の原材料コストの相当部分を占め、年間の鉄鋼価格変動は定価契約を複雑にします。銅価格の急騰は電気系統のコンテンツが交渉の余地なく固定されているため、牽引システムのマージンを圧迫します。インド鉄道の鍛造輪の輸入を遅延させた紅海の海運混乱は、地理的なサプライチェーンの脆弱性を示しています。メーカーは長期売買契約でヘッジを行いますが、柔軟性と運転資本効率を犠牲にしています。
牽引電子機器向け半導体不足
鉄道OEMは鉄道グレードのチップをめぐって自動車・民生電子機器メーカーと競合しています。牽引インバータのリードタイムは12ヶ月にまで伸び、車両メーカーは代替コントローラーへの設計変更や大量在庫保有を余儀なくされ、いずれも運転資本とエンジニアリング費用を増大させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
台車システムが技術革新を牽引台車アセンブリは、2025年の鉄道部品市場において市場シェアの33.62%を占め、2031年にかけて3.85%の成長が予測されています。この高いシェアは、乗り心地の安定性、騒音低減、および鉄道軌道の摩耗低減における台車の中心的な役割を反映しています。台車に組み込まれた回生ブレーキモジュールはエネルギーコストを削減し、ハードウェアの付加価値を高めます。アクティブダンパーを使用した高度なサスペンションシステムは乗客の快適性を向上させ、軌道面へのライフサイクルダメージを低減することで、地下鉄および高速鉄道事業者の需要を強化しています。
デジタルメンテナンス戦略の普及に伴い、センサーポートを内蔵したソフトウェア対応台車がデフォルト仕様となりつつあります。30トン荷重に対応した車輪セットおよび車軸は、収益性の高い重量物輸送ニッチ市場を対象としています。一方、アルミニウムおよび複合材ハウジングは、重量がエネルギー消費に直接影響する高速車両において採用が拡大しいます。ブレーキ、ギアボックス、および牽引モーターフレームは、精密加工公差および熱管理要件により、プレミアム価格を維持しています。
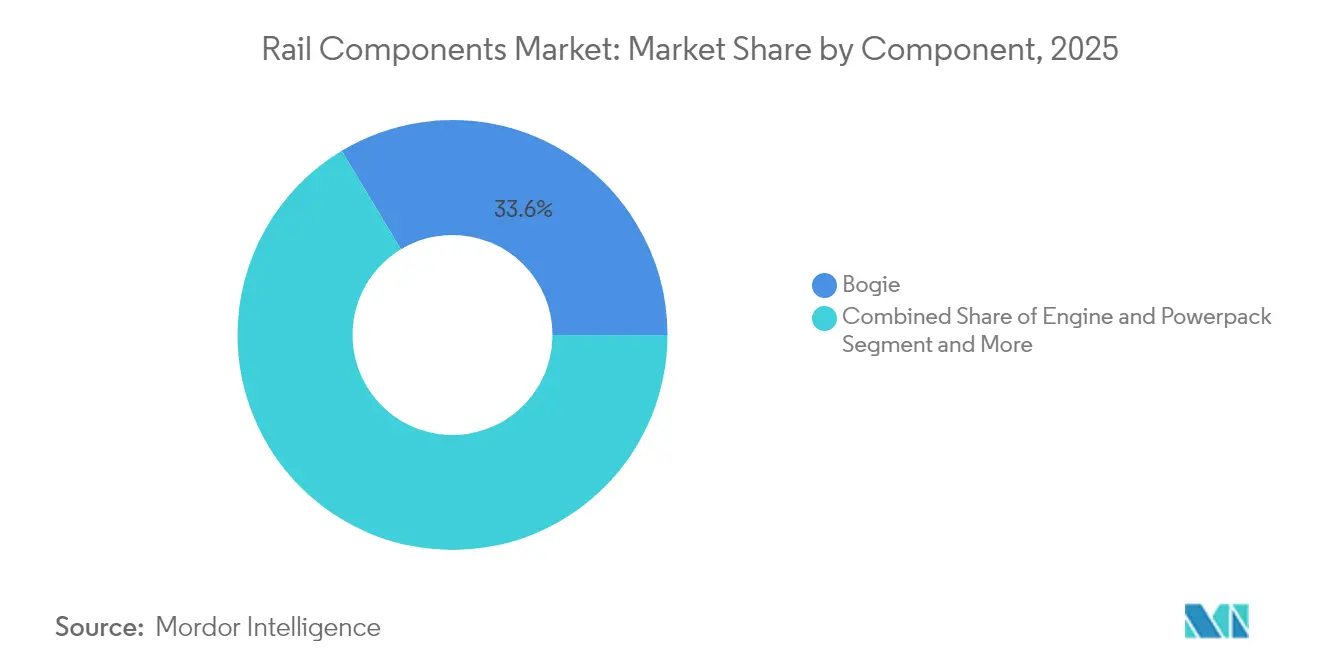
注記: 各セグメントの詳細シェアはレポート購入後に入手可能
列車タイプ別:
都市交通がリードし、高速が加速都市交通は2025年の鉄道部品市場シェアの41.35%を獲得し、渋滞緩和と排出削減への自治体の取り組みを反映しています。絶対量では小規模ながら、高速・超高速列車はアジアおよび中東で新たな回廊が開通するにつれ、CAGR 6.34%が見込まれています。
幹線旅客車両の需要は、事業者が快適性・Wi-Fi接続・省エネ改修を重視する中で安定的に推移しています。北米の貨物機関車は省燃費の主機関に注力し、欧州の貨物購入者はラストマイル向けハイブリッド牽引を求めています。貨車の調達は商品サイクルと連動して動きますが、インターモーダルコンテナプラットフォームはeコマースの拡大に伴う構造的成長を享受しています。
輸送モード別:
旅客セグメントが優位を維持旅客サービスは2025年の鉄道部品市場シェアの62.40%を占め、旅行者を自動車・短距離フライトから転換させる政策の恩恵を受け続け、2031年にかけてCAGR 4.92%で拡大します。政府の気候目標が鉄道を国家的な脱炭素化ロードマップの中心に据え、都市交通・地域・高速車両の新たな入札を確保しています。
貨物鉄道のシェアはより緩やかに拡大しますが、インドと中国における専用回廊プログラムを通じて戦略的な支援を受け、特殊な貨車と高馬力機関車を必要としています。貨物部門内でのインターモーダル成長は、荷主が低炭素物流チェーンを求める中で漸進的な上昇余地を提供しています。
材料別:
鉄鋼の優位性が複合材料の台頭に直面コストと加工のしやすさから、炭素鋼は2025年の鉄道部品市場シェアの45.35%を占めました。合金鋼は高応力部品に使用されますが、アルミニウムはエネルギーコスト削減を急ぐ高速・都市交通車両への浸透を進めています。複合材料・ポリマーは、軽量内装材と空力的ノーズコーンの試験導入が進む事業者の需要により、最も速いCAGR 5.22%を記録しています。
認証のハードルとリサイクル性への疑問が複合材料の採用を抑制していますが、サプライヤーはバイオベース樹脂とモジュール修理技術を開発しており、2030年以降に幅広い用途を開拓できる可能性があります。
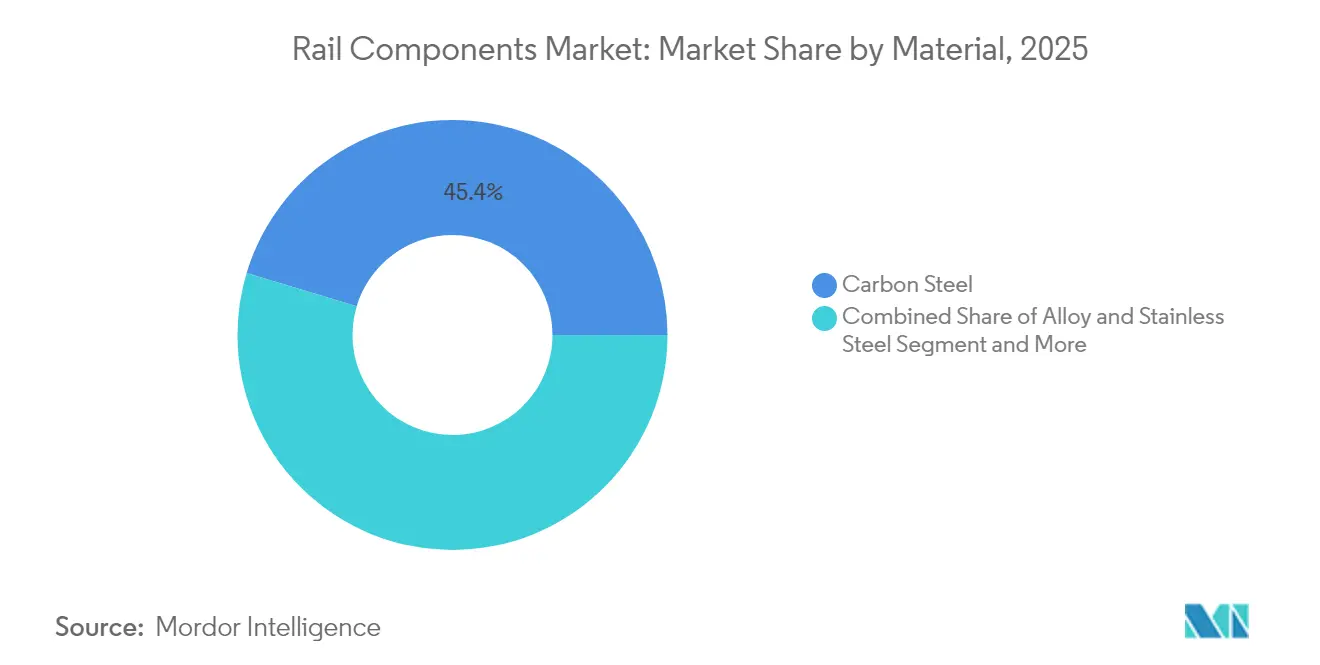
注記: 各セグメントの詳細シェアはレポート購入後に入手可能
エンドユーザー別:
アフターマーケット・サービスが収益創出をリードアフターマーケット/MROサービスは2025年の鉄道部品市場シェアの58.62%を占め、事業者が資産数よりも稼働可能性を重視していることを示しています。予測分析プラットフォームは試験段階から主流へと移行し、サービスプロバイダーが部品・工賃請求ではなく稼働保証を売ることを可能にしています。
OEM調達はCAGR 6.02%でそれを上回るペースで成長しており、コンプライアンスや拡張のために車両更新を必要としています。新規製造契約は複数年のサービス義務をますます組み込むようになり、製造と保守の従来の境界線を曖昧にし、OEMに安定した収益源を生み出しています。
地域分析
アジア太平洋地域の鉄道部品市場
アジア太平洋地域は2025年に38.65%のシェアを持ち鉄道部品市場のトップに立ち、2031年までのCAGRは4.05%と世界平均を上回る水準を維持している。中国の高速鉄道建設とインドの地下鉄開業が主要な数値を牽引する一方、日本の新幹線の実績が国内サプライヤーを技術の最前線に位置づけている。韓国メーカーは積極的なファイナンスとターンキー提案により輸出入札を獲得している。
欧州鉄道部品市場
EUが資金提供するグリーン輸送予算とTSI主導の車両更新が欧州の成長を推進している。ドイツはハイブリッド地域用マルチプルユニットの受注を主導し、フランスはTGVの輸出実績を活かして海外契約を獲得している。結束基金の支出加速に伴い東欧プロジェクトが勢いを増し、汎EU OEMの市場アクセスが向上している。
北米鉄道部品市場
北米は重量貨物輸送のアップグレードと選択的な旅客鉄道近代化を基盤に安定した成長を示している。米国は燃料効率の高い機関車とインフラの強靭化を優先し、アムトラックの車両刷新も進行中である。メキシコは既存の貨物線を活用した旅客サービスを検討しているが、具体的なプロジェクトスケジュールは規制の明確化と連邦資金に左右される。
規制環境
鉄道用部品は、新規建設仕様と改修内容の両方を形作る安全性、相互運用性、サイバーセキュリティに関する規則によって規制されている。欧州では、相互運用性に関する技術仕様(TSI)と欧州鉄道機関(ERA)の認可手続きが国境を越えた承認を推進しており、ERAは2023年に1,800件の車両認可を処理した。これは、多国間運用にどれほど多くのコンプライアンス活動が結びついているかを示している。実施規則(EU)2026/693は、ETCSおよびATO車載装置の試験仕様および移行措置を更新し、ブレーキ、制御、車載電子機器における認証済みアップグレードキットおよび検証済みソフトウェアベースラインの必要性を強化している。
相互運用性の整合は、APTU/ATMFフレームワークの下でのOTIF統一技術規定(UTP)にも及んでおり、一方で英国は独自の鉄道技術標準フレームワークとRSSB主導の標準開発を適用している。通信および接続性に関する要件も厳格化しており、UICは2025年4月にFRMCS機能要件(バージョン2.1.0)を更新した。また、鉄道サプライチェーンは、2025年1月に確定した米国商務省産業安全保障局(BIS)によるコネクテッドビークル規制など、国家安全保障的な管理からの追加的な精査にさらされている(原産国制約の対象となる接続性ハードウェアおよびソフトウェアを統合する鉄道プラットフォームに関連する)。
バリューチェーン分析
バリューチェーンは、原材料(炭素鋼・合金鋼、アルミニウム、銅)および重要な下位層の入力材(軸受、鋳造品/鍛造品、エラストマー、走行・制御用電子機器向け半導体デバイス)から始まり、ボギー、ブレーキ、連結器、HVAC、内装、車載電源および通信モジュール向けの機械加工、製造、システム統合へと進む。安全性が重要な認定・型式承認プロセスは変更サイクルを長期化させ、部品の検証には一般に1~2年を要するため、サプライヤーの迅速な代替が制限され、特殊鋼、鍛造品、電子機器の供給混乱の影響が拡大する。
上流リスクは電子機器において一層集中しており、鉄道業界は共有の半導体製造キャパシティを他分野と競って確保している。これはデュアルソーシング、バッファ在庫の増加、OEMおよびティア1における垂直統合型プログラムの拡大と結びついている。中流では、現地化・ニアショアリングの取り組みが製造拠点とエンジニアリング能力を拡大しており、インドを中心とした能力拡充も、グローバルサプライヤーを国内エコシステムに取り込む形で進んでいる。例として、Titagarh Rail Systemsがアルミ客車用フラットパックを国内生産するための機械を導入したこと(輸入組立品への依存を低減)、およびPandrol Rahee Technologiesの合弁事業がスマートトラック診断とAI駆動型保守に対するR&D配分を高めた成長計画を示したことが挙げられる。下流では、事業者やプライム請負業者が部品と設置、ソフトウェア、ライフサイクルサービスを組み合わせたバンドル型パッケージを通じた調達を増やしており、アフターマーケット/MROチャネルを強化し、データ活用型保守サービスの提供を支えている。
競合状況
鉄道部品市場は中程度の集中度を維持しており、CRRC、Siemens Mobility、Alstom、Stadler Rail、Hitachi Rail、Wabtecが世界の納入量の相当部分を掌握しています。CRRCはスケールメリットによるコスト優位性を活かし、一帯一路プロジェクトに連動した輸出融資を通じて南米・アフリカへの浸透を図っています。SiemensとAlstomは、プレミアム価格と数十年にわたるサービス契約を支える高速・信号技術の専門性を強化することでシェアを守っています。Stadlerはモジュール設計を活かし、欧州・米国での地域鉄道・ライトメトロ入札を獲得しています。
Hitachi RailによるThales地上交通システムの買収はその指揮・制御能力を拡張し、WabtecによるDellner Couplersの買収はそのコンポーネントポートフォリオを深化させています[3]。OEMはますます車両とクラウドベースの保守プラットフォームおよびサイバーセキュリティスイートをバンドルし、購入価格ではなくライフサイクルコストで差別化しています。半導体不足と原材料価格の変動が垂直統合の動きを正当化し、資本集約度を高め、強固なバランスシートを持つ既存企業を有利にしています。
ETCSレベル2からサイバーセキュリティ基準に至る規制コンプライアンスは高い参入障壁をもたらしています。既存プレイヤーは自社の認証チームを活用して認可を迅速化する一方、新規参入者はマージンを圧迫し技術資源を拘束する長期的な型式認定に直面しています。
鉄道部品産業のリーディングカンパニー
-
CRRC Corporation Limited
-
Alstom SA
-
Siemens Mobility
-
Wabtec Corporation
-
Stadler Rail AG
- 注:主要企業の掲載順は順位を示すものではありません。
鉄道部品市場 このレポートでカバーされる企業
- CRRC Corporation Limited
- Siemens Mobility
- Alstom SA
- Wabtec Corporation
- Stadler Rail AG
- Hyundai Rotem Co.
- Hitachi Rail Ltd.
- Kawasaki Heavy Industries Ltd.
- Trinity Industries, Inc.
- The Greenbrier Companies Inc.
- CAF S.A.
- Progress Rail Services Corporation
- Nippon Sharyo Ltd.
- Voith Turbo GmbH
- Knorr-Bremse AG
- Titagarh Rail Systems Ltd.
- TMH International
- Texmaco Rail & Engineering Ltd.
市場機会と将来展望
コンプライアンス主導の改修とプラットフォーム標準化を中心に、新たな余地が生まれている。認証済みサブシステムのアップグレード(ETCS/ATO対応、低騒音ボギーパッケージ、サイバーセキュリティに対応した車載電子機器)は、混成車両群全体に産業的に展開できる可能性がある。欧州では、ERAによる国境を越えた車両認可の高い処理量と、実施規則(EU)2026/693のもとでのETCS/ATO試験・移行規則の進化が続くことで、アップグレードキット、検証サービス、現地据付能力の対象市場が拡大しており、部品サプライヤーは複数年にわたるサービス枠組みを通じてこれを収益化できる。
インフラ主導のプログラムも、軌道、電化、列車制御システムを通じた需要を牽引しており、これはアップグレードされた鉄道路線に投入される車両とも連動している。2026年6月、カリフォルニア高速鉄道局は、中央バレー地区における軌道、架線集電システム、列車制御装置の設置に関して、コンソーシアム(Kiewit、Stacy Witbeck、Herzog)を承認した。一方、サウジアラビア鉄道のランドブリッジのような路線イニシアチブは、標準化・モジュール化されたサブシステムおよび大規模なサプライヤー認定に対する需要の継続を示している。貨物・重量輸送の分野では、鉄道会社がネットワークおよび資産の更新に直接資金を投じており、BNSF Railwayの2026年における36億米ドルの資本投資計画などがそれに該当する。これは、信頼性と保守生産性に結びついた輪軸、ブレーキ、連結器、電子機器に対する部品需要を維持している。
最近の産業開発事情 鉄道部品市場
- 2026年7月:Unipartは、拡大するAmtrak Airo車両群向けにOnboard Shunt Enhancer(OSE)技術をSiemens Mobilityに供給すると発表した。この契約は、安全性が重要な車載機能を標準化された列車プラットフォームプログラムと結びつけるものであり、長期的な車両製造・支援サイクルへのサプライヤーの一層深い統合を後押しする。
- 2025年9月:BEMLは、インドの地下鉄プロジェクト向けに、ブレーキ、ドア、HVAC、衛生設備モジュールを含む複数システムの受注をKnorr-Bremseから受けた。この受注がパッケージ形式であることは、試運転を簡素化し、ティア1企業のアフターマーケット取込みを強化できる統合サブシステム供給への選好の高まりを示している。
- 2024年1月:Wabtecは、インド鉄道向けの1,200台の9,000馬力電気機関車について、Siemens Mobility Indiaから1億5,700万米ドルのブレーキシステム契約を受注した。この大規模なブレーキ受注は、機関車電化に結びついた部品需要の規模を浮き立たせ、安全性が重要なシステムの複数年生産計画を支えるものである。
鉄道部品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、鉄道システムの構築、保守、およびアップグレードに使用される部品の価値として定義されており、鉄道運営を直接支援する車両部品および軌道関連コアハードウェアの部品を対象としています。
対象外の範囲:鉄道サービス、鉄道建設請負、および部品レベルの収益としてではなく完成した列車セットとして販売される完全な鉄道車両は除外されます。
セグメンテーション概要
- コンポーネント別
- 台車
- ブレーキシステム
- サスペンションシステム
- 輪軸・車軸
- ギアボックス・牽引モーターフレーム
- エンジン・パワーパック
- 連結器・引張装置
- 車体・フレーム
- 内装・HVACモジュール
- 台車
- 列車タイプ別
- 高速・超高速列車
- 幹線旅客(都市間)
- 都市交通(地下鉄、ライトレール、モノレール)
- 貨物機関車
- 貨車
- 輸送モード別
- 旅客
- 貨物
- 材料別
- 炭素鋼
- 合金鋼・ステンレス鋼
- アルミニウム・アルミニウム合金
- 複合材料・ポリマー
- エンドユーザー別
- OEM
- アフターマーケット/MRO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、鉄道投資サイクルおよび更新需要のマッピングに役立つ公共インフラおよび交通統計から始まります。通常、国家交通省および鉄道規制当局、国際鉄道連合(UIC)、世界銀行の交通指標、関連部品の貿易フローに関するUN Comtrade、ならびに技術集約度およびアップグレードテーマを追跡するための特許データベースなどのソースを参照します。
それ以外にも、年次報告書、入手可能な10-K形式の提出書類、投資家向けプレゼンテーション、およびプレスリリースを使用して、部品収益の露出および地域的なフットプリントを把握します。企業財務および情報に関する有料サスクリプションは、事業部門の分割を正規化するために選択的に使用され、地域供給の妥当性確認に貿易シグナルが必要な場合は輸出入貨物レベルのデータベースが使用されます。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために追加の公開参考資料が審査されます。
一次インタビューおよびサーベイ
一次調査は、特に部品カテゴリー間のミックスシフト、価格動向、およびアフターマーケットの強度など、公開データでは観察が困難な前提条件を検証するために使用されます。二次情報のギャップを埋め、主要変数を三角測量できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるOEM向けサプライヤー、アフターマーケット参加者、ディストリビューター、ならびに鉄道事業者の調達・保守担当者と幅広く対話しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):14% | アジア太平洋地域:50% |
| 中位層:50% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:29% |
| 小規模プレイヤー:15% | マネージャー:55% | 南北アメリカ地域:21% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップのアプローチを用いて構築されています。鉄道ネットワークの拡張および更新予算を部品調達および更新需要に結びつける需要プールの構築から始ます。鉄道部品については、車両生産および改修活動、軌道更新および保守サイクル、ならびに地域レベルの投資計画を通じてトップダウンのロジックを再構築し、価格およびミックスの前提条件を用いてそれらの数量を価値に変換します。
アウトプットを現実的に保つため、サプライヤー収益の鉄道部品露出のサンプリング、OEMとアフターマーケット間のチャネル分割の検証、および一般的に交換される部品の指標的な平均販売価格×数量の使用など、選択的なボトムアップチェックを用いて合計値を裏付けます。モデルで使用される主要インプットには、鉄道設備投資および更新配分、新規車両納入およびレトロフィット率、軌道ハードウェアおよび台車関連品目の交換間隔、価格に影響する鉄鋼およびその他の投入コストの動向、ならびに保守強度に影響する地域別車両稼働率シグナルが含まれます。予測は、公的資金の支出ペース、車両近代化のタイミング、および投入コストの方向性などの変数が、インタビュー対象者の予測および公開計画の内容に基づいて調整されるシナリオ分析を用いて策定れます。小規模地域でボトムアップの証拠が不均一な場合は、代理浸透率を適用し、貿易フローおよび事業者支出シグナルと照合することでギャップに対処します。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が単一のデータセットや単一の前提条件に依存しないようにしています。モデルのアウトプットを、車両納入数、鉄道更新の発表、ならびに貿易・生産の方向性などの独立したシグナルと比較し、大きな乖離が生じた場合はその原因となったドライバーまで遡って追跡します。
異常値は承認前に複数ステップの内部プロセスで審査され、主要変数が予想範囲を超えて変動した場合(例えば、急激な価格変動や改修活動の突然の変化など)はフォローアップの問い合わせが実施されます。レポートは年次で更新され、主要な公的資金の変更や供給障害などの重大なイベントが発生した場合は中間更新が行われます。納品前に、アナリストが主要インプットの最新確認を実施し、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceの鉄道部品市場推計と他の公表推計との比較
鉄道部品の公表市場規模の数値が大きく乖離して見える場合があるのは、基礎となる対象範囲が必ずしも同一ではなく、価格および交換の前提条件の扱いが異なるためです。また、選択された基準年、通貨のタイミング、およびOEMとアフターマーケットが地域間で一貫して扱われているかどうかによっても差異が生じます。
一部の外部推計では、定義を拡大して、繰り返し発生する部品需要というよりもプロジェクトとして機能する信号・通信システムを含む、より広範な鉄道機器カテゴリーを含めています。Mordor Intelligenceの規模算定では、収益は車両およびコア軌道関連ハードウェアに紐づく部品レベルの販売のみを計上し、更新サイクルおよび生産活動に対して検証することで、単発プロジェクトによる需要プールの過大評価が生じないようにしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 84.89 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 92.05 ビリオン 米ドル(2025年) | 信号通信、および電力供給要素を明示的に含む、より広範な鉄道部品の定義を使用しており、また異なる基準年を報告しているため、価値水準および価格前提条件が変化しています。 |
| 産業出版社B | 65.99 ビリオン 米ドル(2024年) | アフターマーケットの強度への可視性が限られたメーカー側の生産・販売報告に依存する傾向があり、強力な近代化プログラムを持つ地域における高付加価値交換部品および価格の進行を過小評価する可能性があります。 |
3つの数値間の乖離は、主に何を部品として計上するか、および交換需要と価格を年々どのように繰り越すかによって説明されます。需要プールを観察可能な鉄道更新および生産シグナルに結びつけ、サプライヤーの露出およびチャネル分割と相互確認することで、推計は追跡可能な状態を維持し、新たなインプットが得られた際に再現することができます。
レポートで回答される主要な質問
2031年の鉄道車両市場の予測値はいくらですか?
市場は2031年までにUSD 1,009億4,000万に達し、CAGR 3.52%で成長する見込みです。
現在、どの地域が調達をリードしていますか?
アジア太平洋地域が世界需要の38.65%を占め、中国の高速鉄道とインドの都市鉄道の拡大が牽引しています。
最大のシェアを持つセグメントはどれですか?
アフターマーケット/MROサービスが2025年の収益の58.62%を占め、セクターのライフサイクル最適化への注力を反映しています。
最も成長が速い列車タイプはどれですか?
高速・超高速列車は新興市場での新たな回廊を背景に、2031年にかけてCAGR 6.34%で拡大する見込みです。