
スキーギアおよび用品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.68 十億米ドル |
| 市場規模 (2031) | 16.62 十億米ドル |
| 成長率 (2026 - 2031) | 3.97 % |
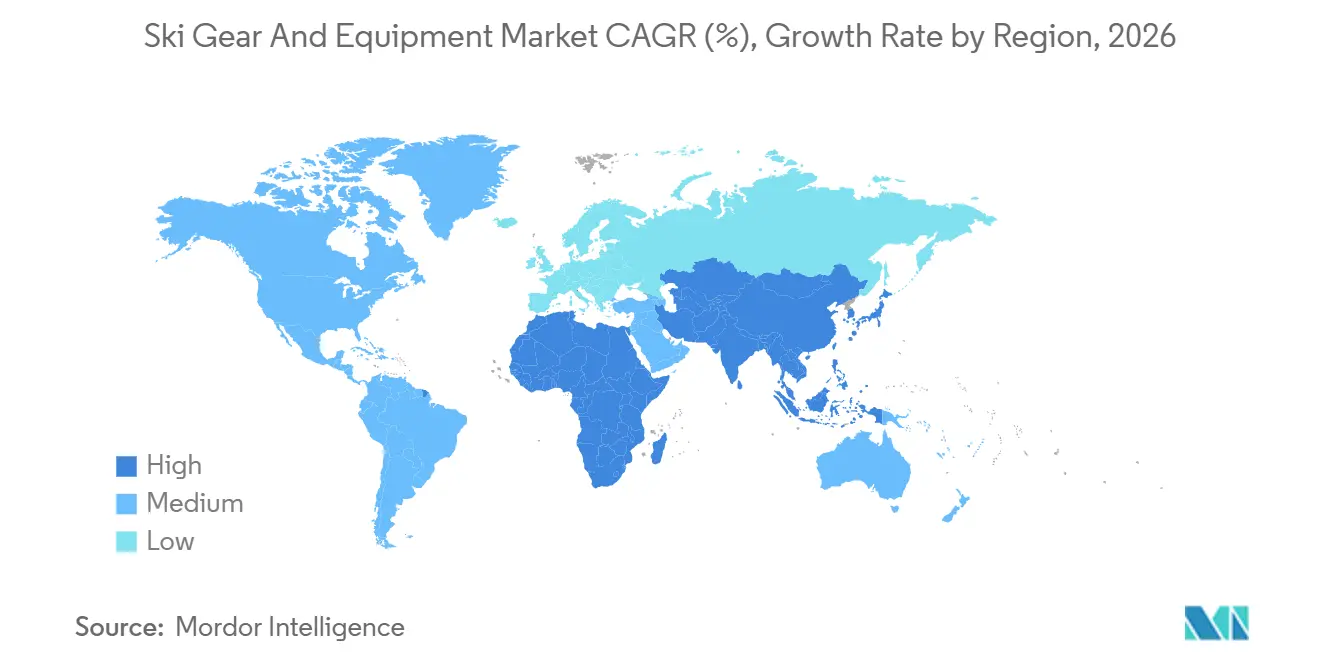
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
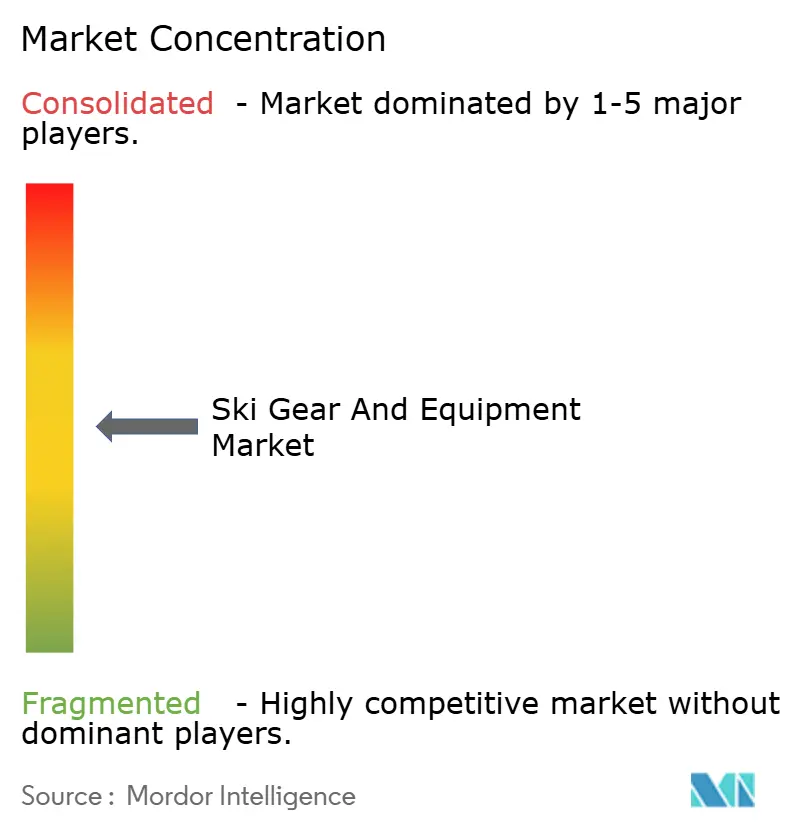
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスキーギアおよび用品市場分析
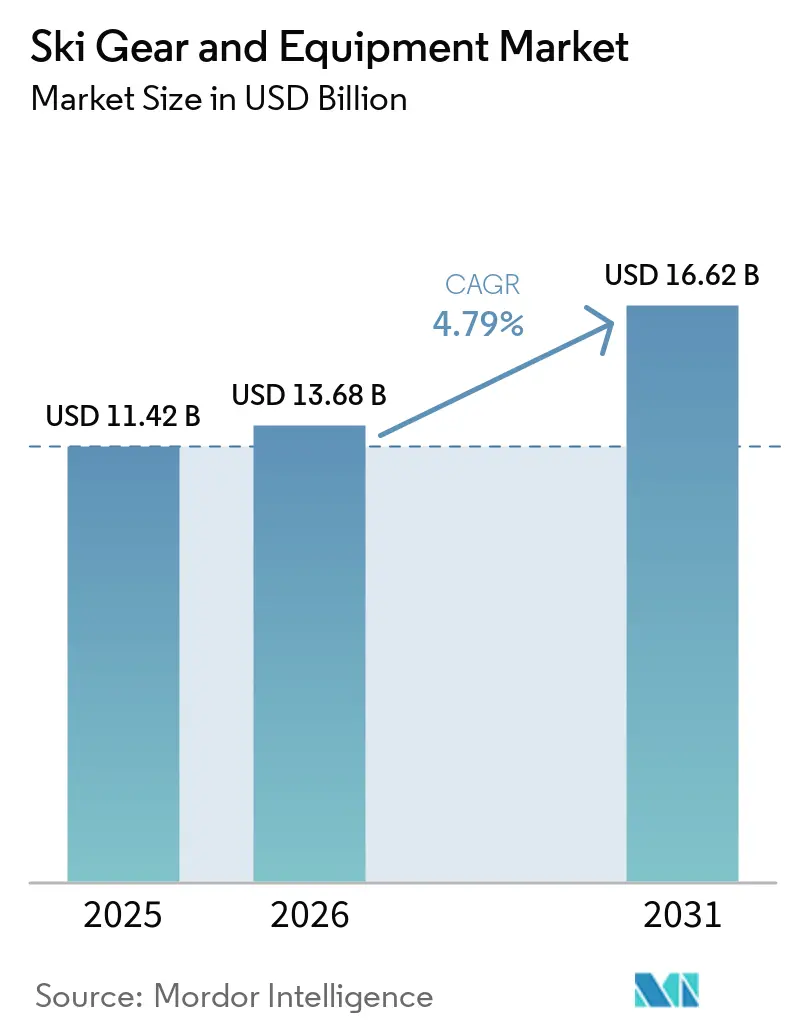
スキーギアおよび用品市場規模は、2025年の114.2 ビリオン 米ドルおよび2026年の136.8 ビリオン 米ドルから2031年には166.2 ビリオン 米ドルへと拡大し、2026年から2031年にかけて3.97%のCAGRを記録する見込みである。この勢いは、従来の欧州リゾートからアジア太平洋地域の屋内施設へのシフト、継続的なデジタル変革、ならびにダイレクト・トゥ・コンシューマー(DTC)チャネルおよびサステナブルデザインを拡大できるブランドを優遇する製品循環型義務化の動きを反映している。欧州は依然として2025年収益の38.92%を占めているが、中国の3億1,300万人のウィンースポーツ参加者と年率20%で拡大する60か所の屋内ドームは、持続的な地理的再編を示唆している。同時に、義務的安全規制およびセンサー搭載ヘルメット、急速なDTC普及(Amer Sportsの2024年DTC収益44%)、ならびに藻類由来のスキーコアは、テクノロジーとエコイノベーションが価値創出を再定義しつつある様子を示している。通年参加、青少年トレーニング補助金、およびサブスクリプションレンタルが季節性をさらに平準化する一方、PFAS規制と気候変動は、化石由来素材や単一チャネルの卸売モデルに依存するブランドに不利に働いている。
主要レポートのポイント
- 製品タイプ別では、スキーアパレルが2025年に35.42%の収益シェアでトップとなり、ヘルメットは2031年にかけてCAGR 5.45%で成長しています。
- エンドユーザー別では、男性が2025年の需要の65.25%を占め、女性セグメントは2031年にかけてCAGR 6.42%で拡大しています。
- 年齢層別では、25〜40歳のコホートが2025年の支出の40.11%を占め、25歳未満の参加はCAGR 5.62%で成長しています。
- 流通チャネル別では、オフライン小売が2025年の収益の64.58%を支配していますが、オンライン販売はCAGR 6.28%で成長しています。
- 地域別では、欧州が2025年の価値の38.92%を占め、アジア太平洋地域は2031年にかけてCAGR 5.67%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アドベンチャーおよびアウトドア活動の人気の高まり | +0.9% | 北米およびアジア太平洋地域で最も強い伸びを示すグローバル | 中期(2〜4年) |
| ウィンタースポーツ観光の拡大の継続 | +1.1% | 欧州(アルプス、ピレネー)、北米(ロッキー山脈、カスケード山脈)、アジア太平洋(中国、日本、韓国) | 長期(4年以上) |
| 人工および屋内スキー施設の成長 | +0.8% | アジア太平洋(中国、東南アジア)、中東(アラブ首長国連邦、サウジアラビア)、都市部欧州への波及 | 長期(4年以上) |
| 持続可能性とエコフレンドリーなギアのイノベーション | +0.7% | 欧州(EU規制主導)、北米(消費者主導)、アジア太平洋(新興) | 中期(2〜4年) |
| 青少年参加とスキートレーニングプログラムの増加 | +0.6% | 北米、欧州(アルプス諸国)、アジア太平洋(中国の青少年プログラム) | 中期(2〜4年) |
| 先進技術の統合 | +0.8% | 北米および欧州での早期採用、アジア太平洋での拡大を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アドベンチャーおよびアウトドア活動の人気の高まり
2024年までに、山岳および自然ベースの観光は、国連世界観光機関が報告したように、パンデミック前の水準の87%まで回復しました。特に、スキーを含むアドベンチャー観光のセグメントは、一般的なレジャー旅行の回復を上回りました[1]。この復活は単なるトレンドではなく、消費者の優先事項の変化を反映しています。米国経済分析局はスノースポーツの経済的重みを強調し、2024年の貢献額を堅調な208億米ドルと算定しました。これは前年比6.3%の顕著な増加を示しており、物質的な所有よりも体験を重視するミレニアル世代とZ世代の消費者によって大きく牽引されています。スコットランドのスノースポーツセクターはその重要性を示し、2024年に2億3,000万ポンド(2億9,100万米ドル)を稼ぎ出しました。参加者の62%が地域外から訪れており、地域経済におけるスキーの重要な役割を強調しています。用品メーカーにとって、このトレンドはシフトを示しています。スノースポーツへの参加は、天候依存から生活様式の選択へと進化しています。この進化は、トレーニングギアや屋内用品だけでなく、季節を超えたアパレルに対する年間を通じた需要への道を開きます。季節的な購入品としてではなく、冒険的なアイデンティティに不可欠なものとして製品を販売するブランドは、大きな利益を得る可能性があります。消費者が多用途で高性能なアイテムをますます求めるようになるにつれ、耐久性と汎用性を強調するブランドはプレミアム価格を設定できます。
ウィンタースポーツ観光の拡大の継続
2023〜24年シーズン、中国は2,308万人のスキー訪問者を記録し、前年比16.3%の増加を示しました。翌シーズンには訪問者数が2,605万人に急増しました。特に、哈爾浜(ハルビン)だけで8,700万人の観光客を集め、1,248億人民元(約172億米ドル)という驚異的な収益を上げ、300%という顕著な増加を記録しました。フランスでは、山岳スポーツ用品小売業者が2023〜24年に収益が6%増加しました。レンタルサービスはこの成長を上回り、短期訪問者が所有よりもレンタルの利便性をますます好むようになったことで8%拡大しました。日本のニセコ地域はオーストラリアのスノー愛好家にとって主要な目的地として台頭しています。一方、韓国の平昌は、レガシーインフラに支えられ、安定した国内参加者を引き付け続けています。主要な示唆は、観光主導の需要においてレンタル最適化製品への嗜好が高まっていることです。高回転環境向けに調整された耐久性があり、フィッティングが容易なブーツとスキーが、従来の消費者向け用品を凌駕しています。総所有コストの低減を約束するモジュール式のフリートグレードシステムに注力するメーカーは、大きな利益を得る可能性があります。このようなイノベーションは、活況を呈する目的地での用品使用量の30〜40%を占めるリゾート運営者やレンタルチェーンとの契約を確保する可能性が高いです。
人工および屋内スキー施設の成長
2024年時点で、中国は60か所の屋内スキーリゾートを誇り、年率20%で拡大しています。上海のL+SNOW(世界最大の屋内施設で9万平方メートルに及ぶ)や広州の華発スノーワールドなどの注目プロジェクトは、亜熱帯気候においても年間を通じたスキーの実現可能性を示しています。中東もこのトレンドを反映しています。ドバイのスキー・ドバイとサウジアラビアのトロジェナ(NEOMの一部)は、複合用途開発における高級機能として屋内スキーを統合しています。これらの屋内施設には、管理された環境向けに設計された短くて柔らかいスキー、換気性能が向上したヘルメット、斜面外の20〜25℃の気温に適したアパレルなど、専門的な用品が必要です。この用品は従来のアルペン基準とは異なります。これらの屋内施設の台頭は、用品需要がもはや季節サイクルに縛られないことを意味します。このシフトにより、メーカーは生産スケジュールを安定させ、在庫リスクを軽減できます。施設運営者と協力して製品ラインを共同開発し、リアルタイムデータを活用して耐久性とパフォーマンスを向上させるブランドは、大きな参入障壁を生み出す態勢が整っています。屋内スキーがニッチな新奇性から新興市場の主流活動へと移行するにつれ、これらのブランドは大きな利益を得る可能性があります。
持続可能性とエコフレンドリーなギアのイノベーション
2024年、HEADはRENEWスキーラインを発表し、コアとトップシートに30%のリサイクル素材を統合しました。一方、WNDR Alpineは藻類ベースのアルガルウォール技術を導入し、石油由来のコアを代替してスキー1本あたりの炭素フットプリントを40%削減しました。Salomonは2030年までに炭素排出量を50%削減するという野心的な目標を設定しました。RossignolのEssentialコレクションは、アパレルに70%のリサイクルポリエステルを使用している点で際立っています。これらの動きは、ワックス配合とDWRコーティングに影響を与えるEUのPFAS禁止などの規制圧力に対応するだけでなく、消費者感情とも共鳴しています。SnowSports Industries Americaのレポートは、参加者の79%が持続可能性を優先している一方、2024年にエコラベル製品を選んだのはわずか28%であり、顕著な価値行動ギャップを示していることを強調しました。主要な機会はこの格差を埋めることにあります。透明なライフサイクルラベリング、回収イニシアチブ(TecnicaのRYBブーツ回収プログラムなど)、そして「グリーンプレミアム」の概念を払拭するためのパフォーマンス同等性の確保などの戦略が重要になり得ます。ISO 14001環境認証を取得し、製品あたりのCO2削減量などの具体的な指標を示すブランドは、消費者の意図を実際の購買に転換する態勢が整っています。これは特に35歳未満の層に当てはまり、ブランドの持続可能性への姿勢がロイヤルティに大きく影響します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムギアの高い初期費用 | -0.6% | 先進国市場の低所得層および新興市場(アジア太平洋、南米)で最も深刻なグローバル | 短期(2年以内) |
| 代替ウィンタースポーツの人気の高まり | -0.4% | 北米(スノーボード、スノーチュービング)、欧州(クロスカントリースキー、スノーシュー) | 中期(2〜4年) |
| 季節依存性と気象変動 | -0.5% | 欧州(降雪不足の冬に直面するアルプス、ピレネー)、北米(ロッキー山脈、北東部)、アジア太平洋では屋内施設が緩和 | 短期(2年以内) |
| 怪我の高いリスク | -0.3% | スキーに不慣れなアジア太平洋市場で認知障壁が高いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムギアの高い初期費用
スキー、バインディング、ブーツ、ポール、ヘルメット、アパレルを含む完全なスキー用品パッケージは、エントリーレベルのセットアップで800米ドルから始まり、パフォーマンス志向のキットでは3,500米ドルまで上昇します。この価格帯は資本障壁を生み出し、価格に敏感な層がスキーを試みることを妨げています。費用による参加者減少に対応するため、カナダのマウント・ワシントン・アルパイン・リゾートは2024年に、補助金付きレンタルや柔軟な支払いプランなどの手頃な価格のイニシアチブを展開しました。レンタル市場は進化しており、サブスクリプションモデルが普及しています。例えば、ヴェイル・リゾーツのMy Epic Gearは年間50米ドルの会員制を提供し、大人は1日55米ドル、子供は45米ドルの日額料金が設定されています。このモデルは複数回訪問の経済性を可能にし、完全所有よりも1回あたりのコストをより経済的にします。戦略的に、ブランドは製品ポートフォリオを分割することが推奨されます。プレミアム所有向けのラインとレンタル向けのラインです。レンタルラインは200サイクル以上に対応し、標準化されたサイジングで設計され、最大効率を確保する必要があります。このデュアルチャネルアプローチを見落とすブランドは、レンタル運営者のプライベートラベルブランドにエントリーレベルの顧客を失うリスクがあります。
代替ウィンタースポーツの人気の高まり
SnowSports Industries Americaによると、スノーボードは2023〜24年に米国の参加者を80万人増加させ、スノーチュービングとクロスカントリースキーは、特に低コストで低リスクの活動を求める家族の間で、アルペンスキーヤーの裁量支出を取り込みました。クロスカントリースキーは最小限のインフラを必要とし、用品コストはアルペンセットアップより40〜60%低く、降雪が不安定な地域で魅力的です。ウィンタースポーツ参加の断片化は、製品ラインを多様化しない限り、用品メーカーの対象市場を希薄化します。歴史的にスノーボードに注力してきたBurtonは、複数の競技に熱心な愛好家を取り込むためにスプリットボードとバックカントリーギアに拡大しました。示唆は、消費者がスポーツに依存しないアイデンティティ、「スキーヤー」ではなく「ウィンターアスリート」を採用し、メーカーにクロスコンパチブルなギアを提供することを期待するにつれて、ブランドロイヤルティが弱まっているということです。モジュール式システム(例:アルペンとツーリングバインディングの両方に対応するブーツ)を設計する企業は、活動の変化を通じて顧客を維持しますが、単一スポーツの専門家は市場シェアの侵食に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
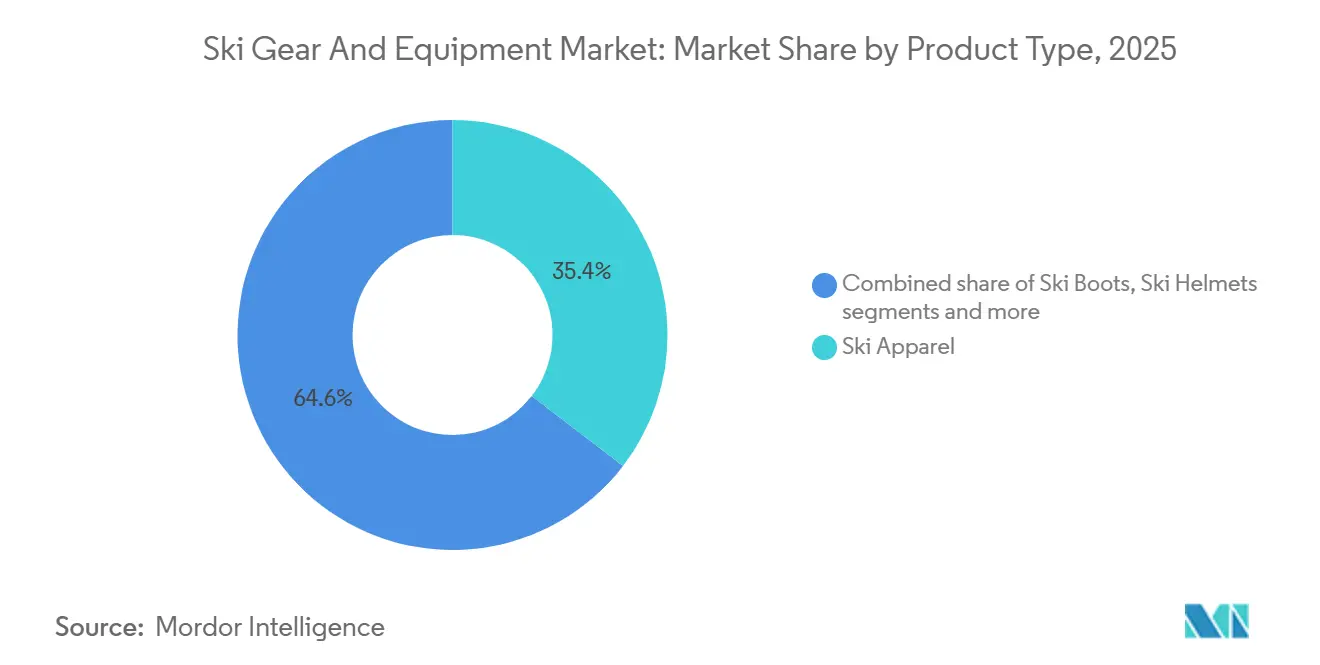
ヘルメットがアパレルの成長を上回る2025年、ウィンターウェアにおける主要カテゴリーであるスキーアパレルは総収益の35.42%を占め、ファッショントレンドと技術革新に影響を受けるリピート購入カテゴリーとしての地位を確立しています。一方、スキーヘルメットは2031年までに5.45%のCAGRで成長すると予測されています。この急成長は主に、米国23州およびカナダの州・準州における義務的なヘルメット着用法に起因しており、かつては任意購入であったものがコンプライアンス主導の必需品と変化しています。2024年に発売されたSCOTTのFlow Pro MIPSヘルメットはこの進化をリードしており、衝突検知センサー、RECCOアバランチリフレクター、twICEme NFC医療IDチップを搭載しています。これにより、現代のヘルメットは単なる保護具にとどまらず、高度な安全ハブとして位置づけられています。スキーブーツとビンディングは合わせて2025年の売上の28%を占めました。ゴーグル、グローブ、各種アクセサリーを含む「その他」カテゴリーは市場の14.58%を獲得しました。このセグメントは衝動買いやギフト需要によって成長しています。全体的なインサイトとして、ヘルメットメーカーは規制変更と技術革新を活用してプレミアム価格設定を支持できる一方、アパレルブランドは飽和した市場での成長を維持するために技術的パフォーマンスと美的訴求のバランスを取る必要があることが示唆されています。
サステナビリティは全分野にわたる製品開発の礎となりつつあります。Rossignolのエッセンシャルコレクションはその先頭に立ち、ジャケットに70%のリサイクルポリエステルを使用しています。HEADのRENEWスキーは30%のリサイクル素材で製造されており、G3のIonビンディングは完全にリサイクル可能です。2024年より、EUの一般製品安全規則(GPSR)はヘルメットおよび保護具に対してデジタル製品パスポートを義務付けます。この規制により、メーカーは素材の調達先、ライフサイクルへの影響、廃棄方法を透明性をもって文書化することが求められます。TecnicaのRYBブーツ回収イニシアチブや、ISO 14001環境認証を取得したブランドは、グリーンウォッシングへの警戒が高まる市場環境において際立つ存在となるでしょう。競争環境は進化しています。製品機能への注目から、より深い価値観に基づくポジショニングへとシフトしています。このシフトは特に35歳未満の消費者の間で顕著であり、環境的・社会的価値観に共鳴するブランドをますます優先するようになっています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー別:
女性セグメントが人口動態の変化を牽引2025年、男性消費者は需要の65.25%を占め、スキーの伝統的な男性優位を浮き彫りにしました。しかし、女性の参加は増加しており、2031年にかけてCAGR 6.42%で成長しています。この急増は、ターゲットを絞ったイニシアチブ、ジェンダーを包括した製品デザイン、競争よりもコミュニティを優先するマーケティング戦略によって促進されています。中国の2024〜25年シーズンのデータは顕著な変化を示しています。スキー愛好家の71.3%が現在女性であり、このスポーツの人口動態を再形成するアジア太平洋地域の重要な役割を浮き彫りにしています。女性によって設立されたブランドCoalition Snowは、従来のメーカーがほとんど無視してきた分野である、特定のフレックスパターンと短い長さを特徴とする女性向けスキーを設計することで、このシフトを活用しています。2024年、SnowSports Industries Americaは、スキーの多様性において性別、年齢、民族にわたる顕著な増加を指摘し、女性の参加がスキーヤー総数の38%から41%に上昇したことを示しました。このシフトはブランドが進化する必要性を示しています[2]。
時代遅れの「縮小してピンクにする」アプローチの代わりに、ブランドは女性の独自の生体力学的ニーズ(重心の低さや狭いブーツラストなど)と従来のジェンダー規範に挑戦する美的嗜好に対応する製品を設計することに注力すべきです。男性は依然として数では優位ですが、特に米国や欧州などの主要市場で参加が横ばいになるにつれて、その成長は鈍化しています。特に、これらの地域のスキーヤーの中央年齢は2024年に37歳に達し、高齢化する人口動態を示しています。女性中心の製品のR&Dに投資し、女性スキープログラムを支援するブランドは、急速に拡大するこの市場で大きな利益を得る可能性があります。逆に、女性消費者を軽視するブランドは、停滞する男性セグメントをめぐる競争が激化するにつれて、圧迫されることになるかもしれません。製品だけでなく、戦略的優位性もあります。女性スキーヤーはアパレルやアクセサリーを個別に購入する傾向があり、より頻繁な取引とより高いライフタイムバリューにつながります。対照的に、男性の対応者は耐久財への支出に注力することが多いです。
年齢層別:
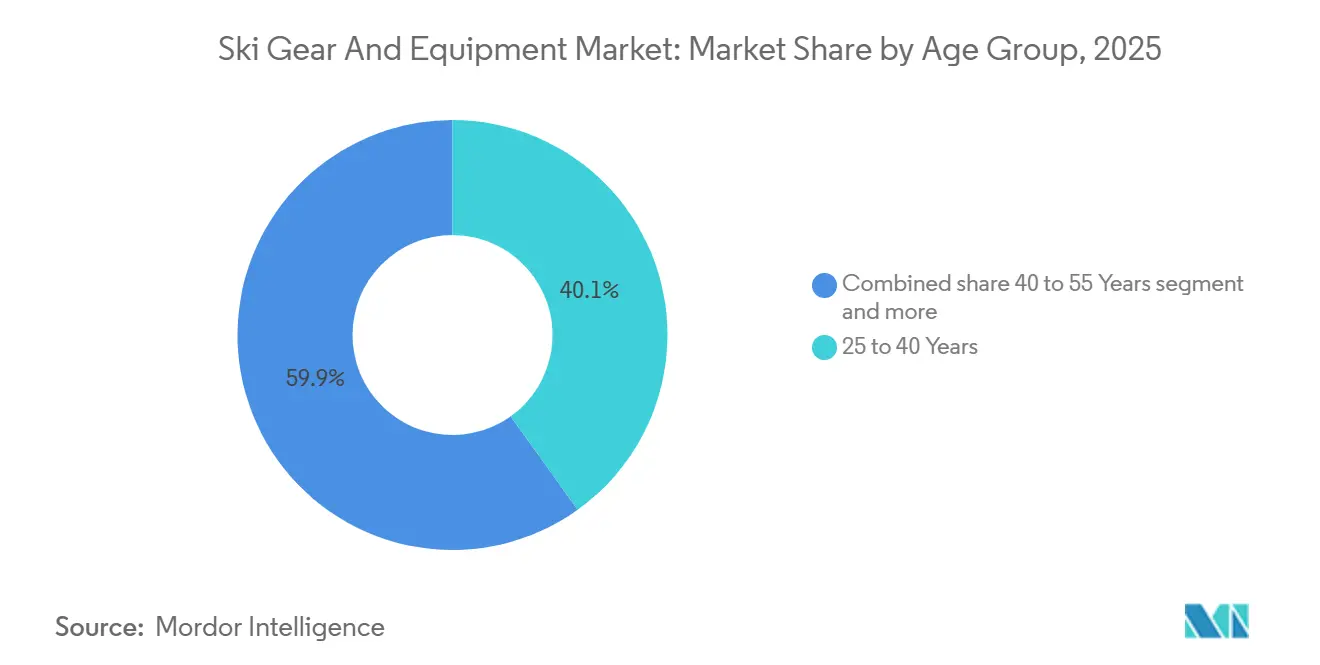
青少年プログラムが25歳未満の拡大を促進2025年、25〜40歳の年齢層は総収益の40.11%を占め、ピークの収入年齢と裁量支出力を示しました。しかし、25歳未満の層は堅調な成長を示しており、2031年にかけてCAGR 5.62%が予測されています。アクセスを民主化するため、米国スキー&スノーボードは2025年2月に改訂されたアルパイン開発プログラムを展開し、14〜21歳の地域アスリートのコストに50%の補助金を提供しました。このイニシアチブは、伝統的に参加をより裕福な家族に限定してきた経済的障壁を取り除くことを目的としています。2024〜25年の中国のデータは、参加者の52%が24〜30歳であることを明らかにしました。さらに、親子の家族グループが総商品価値の54%を占め、青少年の参加が複数世代にわたる用品購入の触媒となるトレンドを強調しています。40〜55歳の年齢層は収益の28%を占めながらも、最高の一人当たり支出を示し、プレミアムギアとキュレートされた体験に引き寄せられました。対照的に、収益の12%を占める55歳以上のセグメントは、純粋なパフォーマンスよりも快適さ、安全性、使いやすさを重視しました。
若年層をターゲットにするブランドは、調整可能な機能を持つ製品の設計を検討すべきです。例えば、3〜4年間の頭部成長に適応する「グロー・ウィズ・ミー」ヘルメットサイジングのようなシステムを実装することで、製品ライフサイクルを子供の発達マイルストーンに合わせることができます。このアプローチは交換頻度を抑えるだけでなく、予算を意識する親の間での知覚価値を高めます。一方、40〜55歳の年齢層は、収益性が高いながらも十分にサービスが提供されていないプレミアム市場として浮上しています。膝サポーターや衝撃吸収ブーツライナーなどの怪我防止を優先する製品、使いやすさを強調する機能(BurtonのStep On Xステップインバインディングなど)、快適さ(加熱インソールや人間工学的ブーツデザインを含む)は、パフォーマンス中心の製品と比較して高いマージンを得る態勢が整っています。25〜40歳の層は最大の収益貢献者ですが、価格感度とブランド流動性も高いです。これにより、メーカーは製品差別化だけに頼るのではなく、デジタルエンゲージメント、インフルエンサーコラボレーション、没入型マーケティング体験に向けて戦略を転換する必要があります。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
流通チャネル別:
ダイレクト・トゥ・コンシューマーが小売経済を再形成2025年、オフライン小売店は流通の64.58%を占め、専門店による専門的なフィッティング、即時の製品入手可能性、顧客ロイヤルティを育むトレードインプログラムによって支えられています。一方、オンラインチャネルはAmer Sportsのようなダイレクト・トゥ・コンシューマーブランドとサブスクリプションモデルに牽引され、2031年にかけてCAGR 6.28%で成長すると予測されています。2024年、Amer Sportsのダイレクト・トゥ・コンシューマー(DTC)収益は総売上の44%を占めました。特に、Arc'teryxはDTC売上が42.8%成長し、SalomonのDTC売上は52.6%拡大しました。これらの数字は、デジタルチャネルが卸売と比較して提供する優れたマージンと顧客ライフタイムバリューを強調しています。ヴェイル・リゾーツは2024年に「My Epic Gear」サブスクリプションサービスを導入し、年間50米ドルの会員制と日額レンタル料(大人55米ドル、子供45米ドル)を特徴としています。このサービスはブーツモデルを推奨する3Dフットスキャンアプリも組み込んでおり、返品率が18%低下し、パーソナライズされたデータインサイトを通じてレンタル利用者を将来の購入者に転換することに成功しています。デロイトは、2027年までにスポーツ用品のeコマースが総支出の30%を占めると予測しており、このトレンドはパンデミックによるデジタルシフトとZ世代のオンラインリサーチおよび購買への傾向によって加速されています。
オフライン小売は、パフォーマンスと怪我防止のために正確なフィッティングが重要なブーツなどの高関与購入において依然として最重要ですが、デジタルチャネルは触覚的な評価がそれほど重要でないアパレル、アクセサリー、繰り返し購入において支持を得ています。競争環境はチャネル競合から統合へと進化しています。オンライン注文と店舗受け取り、バーチャル試着機能、統合ロイヤルティプログラムなど、一貫したオンラインからオフラインへの体験を提供するブランドは、これらのオムニチャネル機能を欠く純粋なプレイヤーの小売業者を上回る態勢が整っています。2024年から、EUの一般製品安全規則(GPSR)はオンラインマーケットプレイスに対し、製品コンプライアンスの確保とデジタル文書の維持を義務付けています[3]。欧州委員会が推進するこの規制は、小規模販売者の参入障壁を高め、必要な規制インフラを持つ確立されたブランドを優遇します。その結果、DTC成長は大規模で資本力のあるブランドに向かう可能性が高い一方、独立系小売業者はローカライズされたサービス、コミュニティへの関与、キュレートされた製品選択を通じてニッチを開拓することが求められます。
地域分析
ヨーロッパのスキーギアおよび機器市場
2025年、ヨーロッパは世界収益の38.92%を占め、アルプス諸国が牽引役となった。これは、深く根付いたスキー文化と確立されたインフラによるものである。2023〜24年シーズン、フランスの山岳スポーツ機器小売業者は顕著な収益増加を記録した。これは、利便性を優先する短期旅行者によって牽引されたレンタルサービスの8%成長に支えられたものである。しかし、この成長は地域全体で均一ではなかった。イゼールは15%急増した一方、ジュラとヴォージュはそれぞれ24%と30%の減少に直面し、低標高での降雪不足に悩まされた。ドイツ、オーストリア、スイスは合わせてヨーロッパの需要の55%を占め、豊かな一人当たり所得、密なリゾートネットワーク、および政府支援の青少年プログラムによって支えられている。しかし、高齢化する人口動態と低下する出生率という課題が迫っている。重要な示唆は、ヨーロッパのブランドは、競争の激しい市場でより良いマージンを得るためにプレミアムかつサステナビリティ主導の製品へと軸足を移し、混雑したリゾートに代わる選択肢を求める愛好家にアピールするスキーツーリングやバックカントリーギアなどの隣接カテゴリーを開拓すべきであるということだ。
アジア太平洋のスキーギアおよび機器市場
アジア太平洋は成長軌道にあり、2031年までに5.67%のCAGRを誇る。2024年に1,338億 ビリオン 米ドルと評価された中国のアイス・アンド・スノーエコノミーは、2030年まで2,069億 ビリオン 米ドルへと急上昇する見込みである。この急増は、中国国務院が報告した2024〜25年の消費者支出が前年比25%増加し、259億 ビリオン 米ドルに達したことによって裏付けられている。中国の60か所のインドアスキーリゾートは年間20%の成長を見せており、浙江省や広東省などの南部省に集中している。この戦略的な立地により、亜熱帯気候での通年スキーが可能となり、需要が季節的な気象変動の影響を受けにくくなっている。一方、日本のニセコ地域はオーストラリアのパウダースノー愛好家を引き続き惹きつけており、韓国の平昌は、そのレガシーインフラによって国内参加者数を押し上げている。中国の寧海県のように世界のスキーポールの60%を生産するなど現地化を進め、インドア使用向けの短いスキーや通気性の高いヘルメットなど地域の嗜好に合わせた製品をカスタマイズするメーカーは、アジア太平洋が冬季スポーツの基盤を固めるにつれて恩恵を受ける立場にある。
南北アメリカおよび中東のスキーギアおよび機器市場
北米の需要は、ロッキー山脈、カスケード山脈、おび北東部の著名なリゾートクラスターによって支えられている。北米のブランドは、ヴェイル・リゾーツのMy Epic GearサブスクリプションモデルやAmer Sportsのダイレクト・トゥ・コンシューマー(DTC)拡大に見られるように、デジタルファーストの戦略を積極的に採用している。これらのブランドは、eコマースとデータ分析を活用して提供内容を最適化し、顧客獲得を効率化している。メキシコのスキー市場は、限られたインフラと低い参加率を特徴とし、依然として黎明期にあるが、同国の拡大する中間層と国内観光の増加は、長期的に魅力的な機会を提示している。南米では、ニッチなセグメントが活況を呈している。チリのアンデスリゾートは地域の観光客を惹きつけており、中東ではUAEのスキー・ドバイとサウジアラビアのトロヘナが、複合用途開発の中でインドアスキーをラグジュアリーな地位へと引き上げている。この多様な状況は、メーカーが戦略を調整すべきであることを示唆している。最適なポートフォリオパフォーマンスのために、ヨーロッパではプレミアムかつサステナブルな製品に注力し、アジア太平洋では大量需要に対応したエントリーレベルのギアを提供し、北米ではデジタルファーストのDTCモデルを採用すべきである。
規制環境
スキー用品・装備へのアクセスは、市場アクセスと責任範囲を左右する調和された安全性および相互運用性の基準に依存している。欧州では、EU個人保護装備規則(規則(EU) 2016/425)の下で、ヘルメットの適合性が一般的にEN 1077:2007規格に基づいて証明され、これによりEEA全域で保護用ヘッドギアを販売する際、認証と追跡可能な技術文書が中心的な要件となる。
装備システムの互換性と安全な設定のため、メーカーおよび小売業者は、スキー・ビンディング・ブーツの接続部分を規定するISO規格に沿って製品設計、ラベリング、サービスプロセスを整合させている。これには、ISO 9462:2023(アルペン用ビンディング)、ISO 5355:2019(アルペンスキーブーツの要件・表示)、ISO 11088:2023(ビンディング・ブーツシステムの組立、調整、検査手順)、ISO 11087:2015(スキーブレーキおよびビンディングストラップ)が含まれる。貿易面では、米国におけるスキーおよびその部品の輸入分類は一般にHTS 9506.11に該当し、基本関税は低い場合が多く(追加措置適用前は無税から2.6%が一般的)、米国向けブランドにとって関税変更や部品調達判断への影響が引き続き重要となっている。
競争環境
スキーギアおよび用品市場では、Amer SportsやVF Corporationのような確立されたコングロマリットが、Coalition Snow、WNDR Alpine、Black Crowsのような専門的な独立系企業と競争しています。市場は中程度の断片化を示しています。戦略的パターンは分断を示しており、大手プレイヤーは垂直統合とダイレクト・トゥ・コンシューマーチャネルの拡大に注力しています。Amer Sportsのダイレクト・トゥ・コンシューマー収益は2024年に44%に増加しました。一方、ニッチブランドは持続可能性のナラティブ、ジェンダーを包括したデザイン、直接的なコミュニティエンゲージメントを通じて差別化しています。VF Corporationの2024年の潜在的な事業売却(Supreme、Vans)の発表は、コングロマリットが高マージンのアウトドアセグメントに資本を集中させるためにコア以外のカテゴリーから撤退するポートフォリオ合理化を示しています。ホワイトスペースの機会は、循環型経済ビジネスモデル、サブスクリプションベースのレンタルサービス、テクノロジー組み込み製品(衝突検知ヘルメット、3Dスキャンブーツフィッティングなど)に集中しています。
WNDR Alpineのような新興の破壊者は、藻類ベースのスキーコアを使用して炭素フットプリントを40%削減し、検証された環境認証に対して15〜20%のプレミアムを支払う意欲のある持続可能性重視の消費者にアピールしています。テクノロジーの採用が競争ダイナミクスを再形成しています。国際スキー連盟の2024年のリアルタイムで空力コンプライアンスを監視するマイクロチップ組み込みレーシングスーツの義務化は、規制機関がイノベーションサイクルを加速させ、メーカーにセンサー統合、データ分析、接続デバイスエコシステムへの投資を強いていることを示しています。
AntaはAmerのブランドを使用して西洋市場に参入し、AmerはAntaのアジア流通ネットワークへのアクセスを得ています。規模の経済(ダイレクト・トゥ・コンシューマーインフラコストを吸収するため)または差別化されたポジショニング(プレミアム価格を設定するため)のいずれかを欠くブランドは、低コスト・高ボリュームのプレイヤーと高マージン・価値観主導の専門家の間でミドルマーケットが侵食されるにつれて、マージン圧縮のリスクにさらされています。ISO 14001環境認証とASTM安全基準は差別化要因ではなく標準要件になりつつあり、企業はコモディティ化に抵抗するコミュニティ、真正性、目的などの無形のブランド属性で競争することを余儀なくされています。
スキーギアおよび用品業界のリーダー企業
-
Amer Sports, Inc.
-
Rossignol S.A.
-
Head Sport GmbH
-
Fischer Sports GmbH
-
Tecnica Group S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
スキーギアおよび用品市場 このレポートでカバーされる企業
- Amer Sports, Inc.
- Rossignol S.A.
- Head Sport GmbH (Head, Tyrolia)
- Fischer Sports GmbH
- Tecnica Group S.p.A.
- K2 Sports LLC
- The Burton Corporation
- Authentic Brands Group LLC (Volcom)
- Icelantic LLC
- Kontoor Brands, Inc. (Helly Hansen)
- Clarus Corporation
- Columbia Sportswear Company
- VF corporation
- Moncler S.p.A.
- Black Crows SAS
- Marker Dalbello Volkl GmbH
- Blizzard Sport GmbH
- Oberalp Group (Dynafit)
- Coalition Snow
- Kneissl Tirol GmbH
市場機会と将来展望
年間を通じた参加とインドア施設の増加は、従来のアルペンシーズン性を超えた製品の空白領域を生み出しており、特に管理された屋内環境向けに調整された装備にとって好機となっている。中国はこの変化の主要な需要エンジンであり、2024年時点で屋内スキーリゾートが60施設に達し、年間20%の拡大が報告されており、レンタルフリートやトレーニングプログラム向けの安定した補充サイクルを支えている。
持続可能性とデータに基づく検証も、購入決定要因に近づきつつある。2026年1月に言及されたHEADのRENEWコンセプトは、モジュール式でリサイクル可能な構造とコア材料の再利用を示唆し、下取り・改修モデルとの整合性を高めている。Amer Sportsは2025年にアルペン用ビンディングの製造をルーマニアに移転し、ビンディング、ブーツ、安全装備の生産の地域化への移行を示している。一方、University of Colorado Denver Outside Labsは2026年3月に精密スキー・スノーボード試験機を発表し、定量化された性能主張と標準化のための新たな道筋を生み出した。
最近の産業開発事情 スキーギアおよび用品市場
- 2026年5月:Amer Sportsは2026年第1四半期業績を発表し、通期見通しを上方修正した際に、IEEPA関税率の上昇に関連する調整を明示的に組み込んだ。この発表は、貿易政策の不確実性が、国境を越えた部品供給に依存するグローバルウィンタースポーツポートフォリオの価格設定、調達、マージン管理の判断にどのように影響しているかを浮き立たせている。
- 2026年4月:Rossignol Groupは2025/26会計年度の売上高が3億4,600万ユーロであることを発表し、Vercorsフランチャイズを含むトレイルフットウェアの成長を強調することで、年間を通じた山岳ポジショニングを強化した。この戦略は冬季限定サイクルを超えて需要を広げ、コアとなるスキー用ハードグッズやアパレルに加え、隣接するアウトドアカテゴリーへのクロスセルの可能性を拡大している。
- 2025年7月:HEADは、2025年6月26日のニース商事裁判所の判決を受け、Aqualung Groupの買収を完了した。この取引によりHEADは隣接する装備カテゴリーおよび流通関係にさらに進出し、ウィンタースポーツの季節性を緩和しつつマルチスポーツでの小売リーチを強化するポートフォリオの多様化を支えている。
スキーギアおよび用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アルペンスキーおよび密接に関連するスノースポーツに使用されるスキーギアおよび用品への支出を対象とし、小売チャネルおよび法人チャネルにおける販売時点で計上され、米ドルの価値ベースで追跡されます。
スコープの除外事項:クロスカントリー専用ギア、スキー用に設計されていない一般的なウィンターアパレル、およびリフト券、レッスン、宿泊などの非用品リゾートサービスは市場価値から除外されます。
セグメンテーション概要
- 製品タイプ別
- スキーとポール
- スキーブーツ
- スキーヘルメット
- スキーアパレル
- その他
- エンドユーザー別
- 男性
- 女性
- 年齢層別
- 25歳未満
- 25〜40歳
- 40〜55歳
- 55歳以上
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- スイス
- オーストリア
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- シンガポール
- アジア太平洋その他
- 南米
- 中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を把握し、地域別の数量と価格に現実的な範囲を設定するために使用されました。国家観光局、政府貿易統計(輸出入)、中央銀行の為替レートシリーズ、気象機関からの気象・積雪報告などの公開情報源を参照し、季節性と参加者数の変動を把握しました。
また、上場スポーツ用品グループの有価証券報告書および投資家向けプレゼンテーション、スキーリゾート協会のウェブサイト、設備革新とチャネルシフトに関する信頼性の高い報道も参照しました。特許データベースは、製品更新サイクルのタイミング(例:安全機能や素材)を確認するために選択的に使用されました。ここで挙げたソースは例示的なものであり、データ収集、前提条件の検証、未解決の疑問点の明確化のために追加の公開情報源も使用されまし。
一次インタビューおよびサーベイ
一次調査は、各シーズンの販売実績と、オフライン小売、オンライン小売、法人購買にわたる価格動向の検証に重点を置きました。製品ミックス、値引きパターン、プレミアムと入門レベルのギアのシェアに関する前提条件を検証するため、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域のメーカー、ディストリビューター、専門小売業者、スキー業界関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋地域:43% |
| 中位層:51% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:22% | マネージャー:53% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は主にトップダウンの需要プールビューを用いて構築されました。参加者数と旅行パターンをギアの購入・買い替え見込みに変換し、地域別価格を用いて価値に換算しています。需要側の合計が形成された後、サプライヤーおよびチャネルチェックを用いた選択的なボトムアップ推計によって裏付けを行い、高割引シーズンや在庫一掃時の合計値を調整しました。
モデルで使用した入力値には、スキー参加者数、リゾート来訪シグナルとシーズン期間、ハードグッズ(スキー、ブーツ、ビンディング、ヘルメット)の買い替えサイクル、アパレルとハードグッズ間のミックスシフト、プレミアム化とプロモーションに連動した平均販売価格の動向が含まれます。予測にあたっては、降雪量の変動と消費者支出に関するシナリオ分析を実施し、製品発売、チャネル成長、価格見通しに関するインタビューで収集した専門家コンセンサスを用いて期待される軌道を固定しました。国別の直接的な数量指標が乏しい場合は、代理参加指標と貿易フローの方向性を用いてギャップを補い、最終確定前にローカルチャネルのフィードバックで再確認しました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、合計値が実際の市場シグナルと一致するよう維持されています。モデルのアウトプットは、貿易動向、企業コンタリーにおける報告カテゴリーパフォーマンス、季節変動パターンなどの独立した指標と比較され、異常な差異は承認前に別のアナリストによってレビューされました。
急激な通貨変動、異常な冬のシーズン、重大なチャネル混乱など、段階的な変化が検出された場合は、その変化が構造的なものか一時的なものかを確認するために選定した回答者に再連絡しました。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、その後最終的な納品前レビューが実施されるため、クライアントは利用可能な最新の見解を受け取ることができます。
Mordor Intelligenceのスキーギアおよび用品市場推計と他の公表推計との比較
スキーギアおよび用品に関して公表されている市場規模が常に一致しないのは、スコープが同一ではなく、需要をドル換算するために使用される入力値がチームによって異なる場合があるためです。スキーアパレルと一般的なウィンターウェアの区分、スノーボード関連製品の含有有無、値引きと通貨タイミングの取り扱い方法の違いが主な差異の原因とて見られます。
専門小売からの販売実績チェックと季節的な値引き深度に関するフィードバック、および参加者数とリゾートシーズンのシグナルを組み合わせることで、Mordor Intelligenceの合計値は、スキー用途として購入されるスコープ内のスキーおよびポール、ブーツ、ヘルメット、スキーアパレル、関連アクセサリーに整合しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.02 ビリオン 米ドル(2025年) | スキー、ビンディング、ポールなどのコアハードグッズを中心とした狭い製品カバレッジにより、スキーアパレルや幅広いアクセサリーセットも含むアプローチと比較して計上価値が低くなっています。 |
| 業界出版社B | 9.19 ビリオン 米ドル(2024年) | 基準年とカテゴリーマッピングが異なり、隣接するスノースポーツ用品の幅広い包含と多様なグルーピングの選択により、年間の平均価格前提と買い替えタイミングが変動する可能性があります。 |
総合すると、差異の大部分はスコーと、価格・値引き・季節性の年間価値への換算方法によって説明されます。当社の方法は、需要シグナルを買い替え行動に結びつけ、最終合計値を確定する前にチャネルチェックで結果を確認することで追跡可能な状態を維持しています。
レポートで回答される主要な質問
スキーギアおよび用品市場は2031年までにどのくらいの規模になりますか?
スキーギアおよび用品市場規模は、2026年の136.8 ビリオン 米ドルから3.97%のCAGRで2031年には166.2 ビリオン 米ドルに達すると予測される。
最も急成長している製品カテゴリーはどれですか?
ヘルメットは最も急成長しているカテゴリーであり、安全義務化とセンサー統合のおかげで2031年にかけてCAGR 5.45%で成長しています。
アジア太平洋地域が将来の売上にとって重要な理由は何ですか?
アジア太平洋地域はCAGR 5.67%を記録しており、中国の700か所のリゾート、60か所の屋内ドーム、および2031年までに1兆5,000億人民元の氷雪経済を目標とする政策支援によって牽引されています。
ブランドはどのように高い用品コストに対処していますか?
ヴェイル・リゾーツのMy Epic Gearのようなサブスクリプションレンタルや回収プログラムが所有の障壁を下げ、将来の製品設計にデータを提供しています。