
ピックルボール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.80 十億米ドル |
| 市場規模 (2032) | 5.79 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピックルボール市場分析
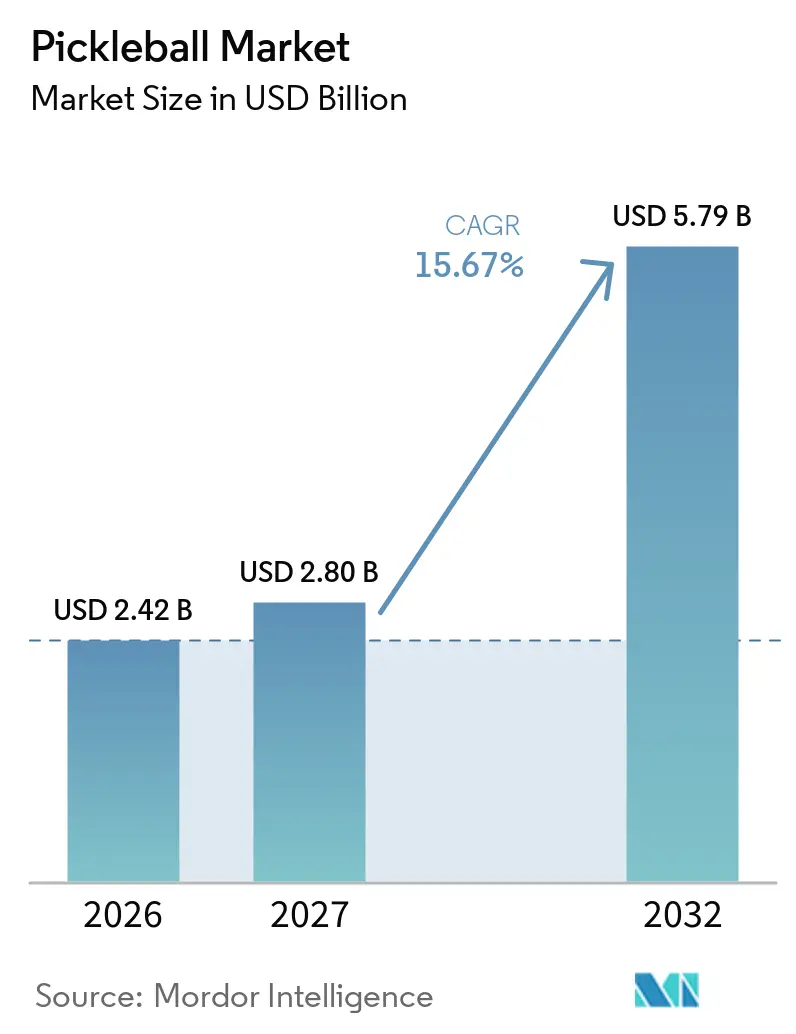
ピックルボール市場規模は2026年に24.2 ビリオン 米ドルと評価され、2027年の2.8 ビリオン 米ドルから2032年には5.79 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは15.7%です。参加者数の増加により購買層が拡大する一方、プレイ頻度の上昇がパドル、ボール、関連用品の買い替え需要を高めています。スポーツ・フィットネス産業協会は2025年に米国のプレイヤー数が2,430万人に達したと報告し、年間8回以上プレイするコア参加者を750万人と特定しました。ピックルボール市場はまた、専用会場、プロイベント、エントリーレベルからパフォーマンスレベルまでの幅広い製品ラインナップによる支援も受けています。ブランドがトーナメントおよびオンラインチャネルでの信頼を競う中、用品認証と偽造品防止の重要性が高まっています。北米が商業的中心地であり続ける一方、アジア太平洋は参加者数とデジタル購買の拡大により、地域別で最も高い成長が見込まれています。
主要レポートのポイント
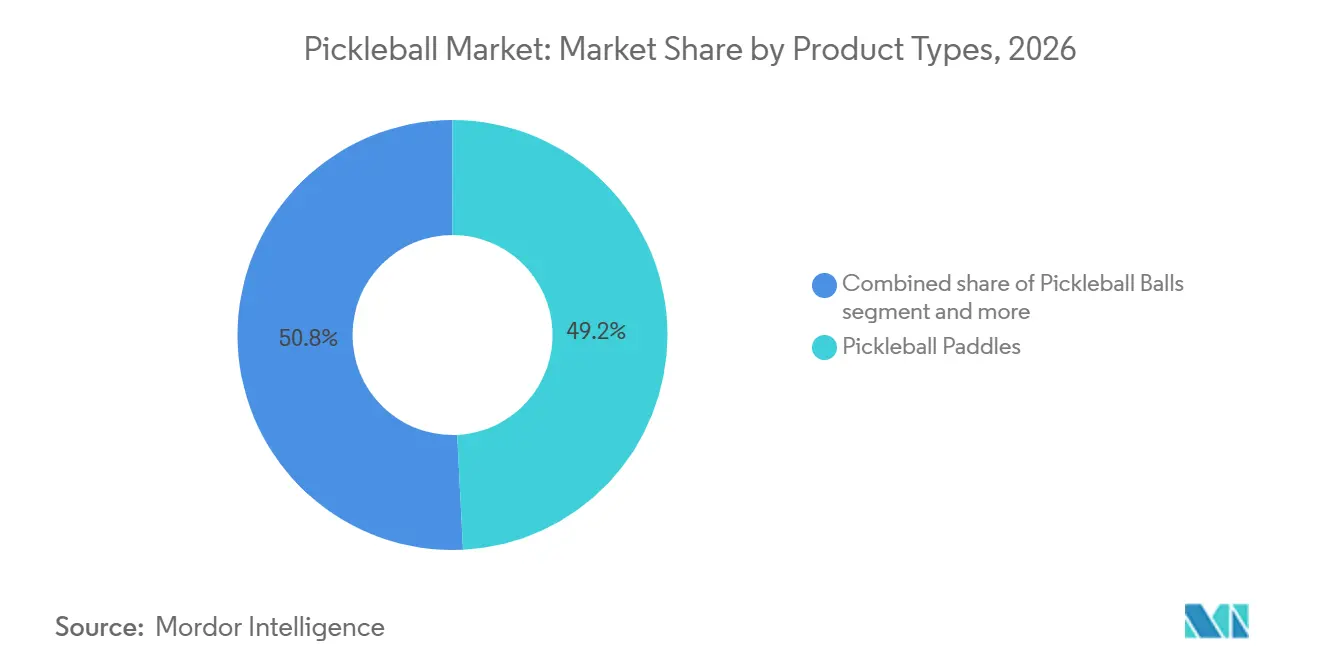
- 製品タイプ別では、パドルが2026年のピックルボール市場シェアの49.23%を占め、パドルは2032年にかけてCAGR 16.32%で成長する見込みです。
- 性別では、男性プレイヤーが2026年のピックルボール市場の64.53%を占め、女性セグメントは2032年にかけてCAGR 16.68%で成長する見込みです。
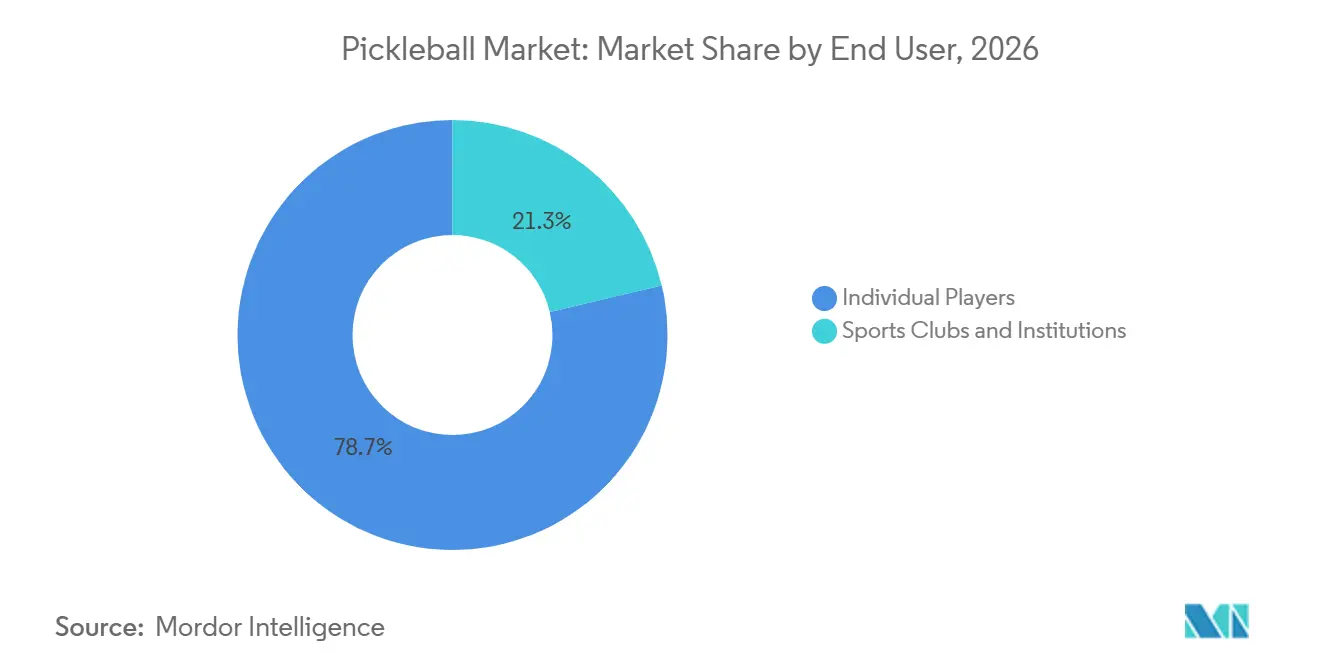
- エンドユーザー別では、個人プレイヤーが2026年のピックルボール市場の78.65%を占め、スポーツクラブおよび機関は2032年にかけてCAGR 16.43%で成長する見込みです。
- 流通チャネル別では、オフラインチャネルが2026年のピックルボール市場の63.87%を占め、オンラインチャネルは2032年にかけてCAGR 16.79%で成長する見込みです。
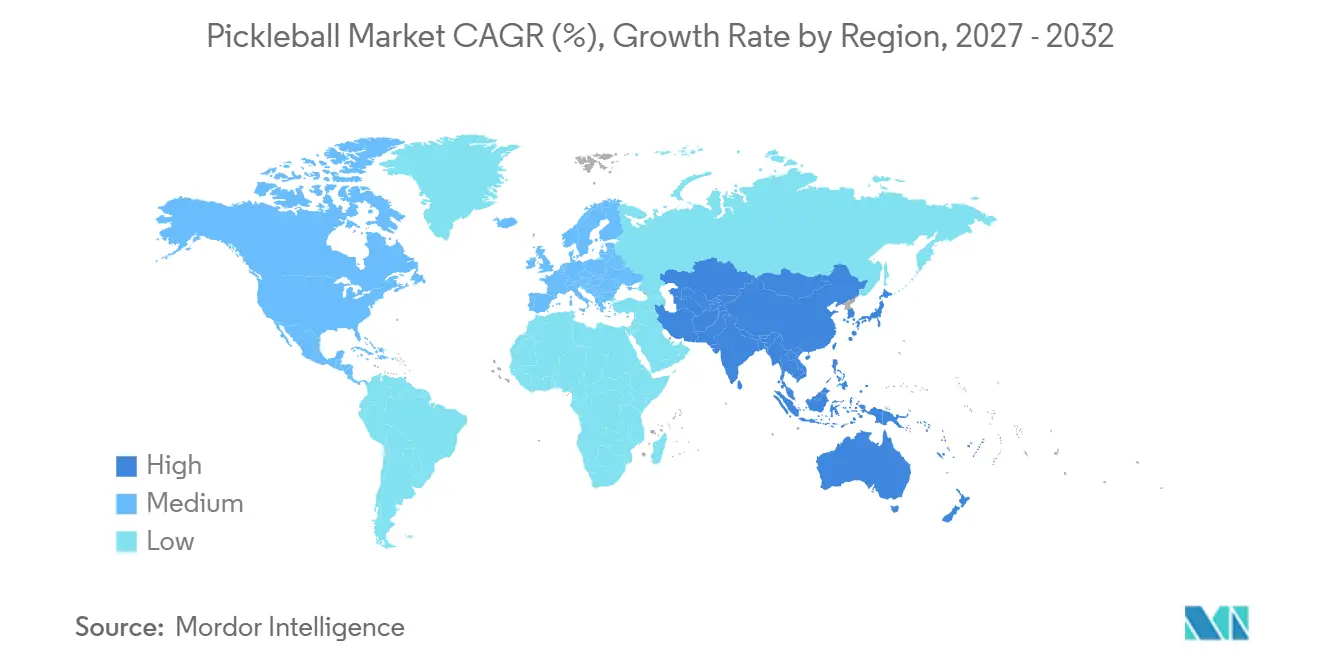
- 地域別では、北米が2026年のピックルボール市場の59.56%を占め、アジア太平洋は2032年にかけてCAGR 16.54%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルピックルボール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 年齢・性別・スキルコホートを超えた参加者層の拡大 | +4.0% | グローバル | 中期(2~4年) |
| 専用コート、屋内会場、施設供給の拡大 | +2.5% | 北米およびアジア太平洋 | 短期(2年以内) |
| プロツアーの拡大、トーナメントの商業化、メディア露出 | +2.0% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 手頃な価格で初心者向けかつ規制準拠の用品の普及拡大 | +1.5% | アジア太平洋、南米、中東およびアフリカ | 中期(2~4年) |
| パドル素材、パワー、スピン、人間工学的デザインにおける製品革新 | +2.0% | グローバル | 中期(2~4年) |
| プロ選手によるエンドースメント、スポンサー資金による露出、選手コラボレーション | +1.0% | 北米およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
年齢・性別・スキルコホートを超えた参加者層の拡大
ピックルボール市場は、当初の退職者層を大きく超えたプレイヤー基盤の恩恵を受けています。SFIAは2025年において13~24歳の層が参加者数で最大のグループであると特定しました。女性は2025年の全プレイヤーの42.9%を占めており、異なるニーズに対応した用品やアレルへの需要が広がっています。750万人のコア参加者は、定期的なプレイによってパドル、ボール、グリップ、フットウェアの消耗が進むため、継続的な購買を支えています[1]。この幅広い参加者層は、小売業者に初回購入者、レクリエーション層、パフォーマンス志向の購入者が混在するより大きな顧客ミックスをもたらします。また、ブランドが単一のプレミアム価格帯に依存するのではなく、複数の価格帯で製品を提供する強い理由にもなります。
専用コート、屋内会場、施設供給の拡大
新しいコートや屋内クラブは、ネット、ボール、パドル、施設用品への需要を直接高めます。USA Pickleballは2025年に米国内で82,613コートを追跡し、2024年に14,155の新規コートを記録しました[2]。2025年10月、Picklrは52のオープンクラブを有し、その後12ヶ月間でさらに70拠点の追加計画を発表しました。屋内会場は寒冷期や雨天時のプレイを可能にし、用品支出の季節性を低下させます。クラブはまた、ボール、貸し出しパドル、交換用ネットの継続的な購買を促進します。この供給の拡大は、ピックルボール市場全体において組織的なプレイと機関調達の間の結びつきを強化します。
プロツアーの拡大、トーナメントの商業化、メディア露出
プロイベントは消費者、スポンサー、小売業者に対するスポーツの認知度を高めます。メジャーリーグピックルボールとPPAツアーは2024年のスポンサーシップ収益が2,500万 米ドルと報告し、2023年の1,600万 米ドルから増加し、2025年には3,500 米ドルが見込まれています。同リリースでは、MLPのCBSファイナル放送が平均499,000人の視聴者を記録したとも報告されています[3]。トーナメントの報道は用品メーカーに製品の実使用を示す実践的な手段を提供します。アスリートとのパートナーシップは新製品の発売を著名な選手やイベントの瞬間と結びつけることもできます。この露出はピックルボール市場全体、特にパフォーマンス用品における消費者の関心を支えます。
パドル素材、パワー、スピン、人間工学的デザインにおける製品革新
パドルメーカーは素材、コア構造、フィール、トーナメン認定を通じて製品を差別化しています。JOOLAは2026年3月にPro Vコレクションを発表し、Federico Staksrudと共同開発したKineticFrameパドルジオメトリーとKosmosシェイプを採用しました。USA PickleballのPBCoR.43フレームワークは、公認トーナメントで使用できる製品に影響を与えます。認定は、レクリエーション向けオプションと競技用途向けに設計された製品の間に明確な区別をもたらします。迅速な製品承認は、メーカーが同等モデルの登場前に小売業者へ到達するのに役立ちます。したがって、製品革新はプレミアム価格設定を支えますが、ピックルボール市場においてコンプライアンスに関する明確なコミュニケーションの重要性も高めます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムおよびプロフェッショナルグレードのピックルボール用品の高コスト | -2.0% | グローバル(アジア太平洋および南米に集中) | 中期(2~4年) |
| 偽造品、非準拠品、品質不均一な用品 | -0.8% | グローバル(オンラインチャネルで顕著) | 短期(2年以内) |
| 新興市場における連盟、コート、流通インフラの不足 | -1.0% | 南米、中東およびアフリカ、東南アジア太平洋 | 長期(4年以上) |
| コート、時間、消費者支出をめぐる確立されたラケットスポーツおよびアウトドアスポーツとの競合 | -0.7% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアムおよびプロフェッショナルグレードのピックルボール用品の高コスト
プレミアムパドルは価格感応度の高い市場においてアクセスの価格障壁を生み出す可能性があります。調査では、エントリーレベルモデルが80 米ドル、プロフェッショナルグレードの構造が200~350 米ドルと特定されています。このギャップは、スキルレベルが向上するにつれてアップグレードする消費者の数を制限する可能性があります。また、輸入用品に高い着地コストがかかる市場では、認定製品へのアクセスを困難にする可能性もあります。コートへのアクセスや正規小売流通がまだ発展途上にある市場では、価格の手頃さの問題が特に重要です。信頼性の高い初心者向け製品と明確な製品進化を提供するブランドは、パフォーマンスモデルへの信頼を損なうこなく、より多くのピックルボール市場に対応できます。
偽造品、非準拠品、品質不均一な用品
偽造パドルは消費者の信頼を損ない、トーナメントコンプライアンスの評価を困難にする可能性があります。USA Pickleballは2025年12月に、APPツアー、DUPR、MLP、PPAツアー、UPA-A、世界ピックルボール連盟と共同で統一的な偽造品対策イニシアチブを開始しました。USA Pickleballはまた、コンプライアンステストを支援するためにPickleball Instrumentsとの協力も報告しています。オンラインマーケットプレイスは、専門小売チャネルよりも製品のトレーサビリティを困難にします。人気の認定製品が発売された直後に無許可のコピーが登場すると、リスクはさらに高まります。明確な認定ガイダンス、公認小売ネットワーク、および執行努力は、正規ブランドがピックルボール市場を保護するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:パドルが価値を牽引し、アクセサリーがバスケットを拡大
パドルは2026年のピックルボール市場シェアの49.23%を占めました。このリードは、あらゆる形式のプレイにおけるパドルの不可欠な役割を反映しています。購入者はモデルを選択する前に、グリップ、重量、フェース素材、形状、コントロール、パワーを比較することが多いです。レクリエーションユーザーは手頃なスターター製品を選ぶかもしれませんが、頻繁にプレイする選手は認定パフォーマンスパドルを検討するかもしれません。パドルカテゴリーはまた、定期的な摩耗やプレイヤーの好みの変化による買い替え需要の恩恵も受けます。ピックルボールは消耗品であるため、もう一つの重要な継続的購買品です。ネットとポストは施設建設、コミュニティプログラム、クラブ調達に大きく依存します。バッグ、グリップ、リストバンド、保護用品は各小売購買の価値を高めることができます。この二次製品の幅広さは、小売業者にパドル単体よりも広いバスケットを提供します。また、ブランドが参加のいくつかの段階を通じて顧客をサポートすることも可能にします。
パドルセグメントは2032年にかけてCAGR 16.32%で成長する見込みであり、最も成長の速い製品カテゴリーとなっています。このピックルボール市場規模の指標は、より高い仕様のデザインへの継続的な需要を反映しています。カーボンファイバーフェース、熱成形構造、フォーム充填エッジ、カスタマイズされたコアジオメトリーにより、より幅広いパフォーマンスの選択肢が生まれました。JOOLAの2026年3月のPro V発売は、ブランドが新しいジオメトリーとアスリートコラボレーションを使用して製品ラインを刷新する方法を示しています。USA Pickleballの用品基準は、トーナメント製品の商業プロセスにおいて承認を重要な要素にしています。メーカーは認定を使用して、真剣なプレイヤーへの製品適合性を説明できます。同じプロセスにより、新モデルの導入に必要なコストと時間が増加する可能性もあります。ボール、ネット、バッグ、アクセサリーは、トレーニング、移動、快適性、施設ニーズに対応するため、有用な補完製品であり続けます。これらのカテゴリーが製品提供を広げる一方で、パドルは主要な価値ドライバーであり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
性別:女性セグメントが参加格差を縮小
男性プレイヤーは2026年の市場の64.53%を占めました。この位置は、スポーツの競技参加における以前のパターンを反映しています。男性はパフォーマンスパドルおよびトーナメント向け用品の主要な顧客層であり続けています。彼らの購買行動は、パワー、スピン、耐久性を重視した製品への幅広い需要を支えています。小売業者はプロショップ、クラブ、専門スポーツ用品店、ダイレクトオンラインチャネルを通じてこの層にサービスを提供できます。このセグメントはまた、プロイベントや選手エンドースメントを通じた用品の露出も支えています。現在の規模は、メーカーに新製品リリースのための大きな既存顧客基盤を提供します。しかし、男性主導の収益ポジションは、ブランドがユニセックス製品デザインのみに依存できることを意味しません。参加データは、歴史的な収益シェアが示すよりもバランスの取れたプレイヤー基盤を示しています。これにより、ピックルボール産業全体において性別特有の製品開発がますます重要になっています。
女性セグメントは2032年にかけてCAGR 16.68%で成長する見込みです。SFIAは2025年に女性が全プレイヤーの42.9%を占めたと報告しました。この参加者基盤は、フィット感、快適性、スタイル、パフォーマンスの好みを認識した製品への需要を支えています。JOOLAは2026年4月にR4LLyシューズコレクションを女性サイズで拡張しました。この製品開発は、ブランドが汎用的な製品適応を超えて進んでいることを示しています。また、小売業者が女性プレイヤーを中心に製品ディスプレイやデジタルキャンペーンを組織する新たな理由を提供します。プロとしての露出の強化は、初回購入者を促進し、既存プレイヤーがより高価値の製品に移行するのを助けます。したがって、女性セグメントは、パフォーマンスの信頼性とフィット感・製品選択を組み合わせるブランドにとって明確な成長機会を生み出します。
エンドユーザー別:個人プレイヤーがリード、機関が加速
個人プレイヤーは2026年の市場の78.65%を占めました。このリードは、個人参加と自己資金による用品購入を中心に構築されたスポーツと一致しています。個人はソーシャル、レクリエーション、競技プレイのためにパドル、ボール、バッグ、フットウェア、アクセサリーを購入します。製品選択は多くの場合、快適性、スキルレベル、価格、クラブや店舗での用品テストの可否によって形成されます。ダイレクト・トゥ・コンシューマーサイトはまた、消費者がモデルを比較し、ブランド教育を受けることも可能にします。大きな個人基盤は、メーカーが複数の小売形態を通じて顧客にリーチするのに役立ちます。また、定期的なプレイヤーの間での継続的な買い替え購買も支えます。コミュニティリーグや地域施設は、プレイヤーがより深く関与するにつれて用品を追加するよう促すことができます。この消費者主導モデルはピックルボール市場の中心であり続けます。ブランドにエントリーレベル製品とプレミアムアップグレードのための大きな基盤を提供します。
スポーツクラブおよび機関は2032年にかけてCAGR 16.43%で成長する見込みです。新しい屋内施設はボール、ネット、収納用品、貸し出しパドルの大量購入を必要とします。Picklrの発表された拡張パイプラインは、専用クラブ開設によって生まれる需要を示しています。機関にはまた、学校、レクリエーションセンター、コミュニティ会場、企業ウェルネスプログラムも含まれます。これらの購入者は、単一の家庭よりも繰り返し数量を購入する可能性が高いです。彼らの調達決定は多くの場合、耐久性、安全性、入手可能性、価格の一貫性を重視します。また、後に個人購入を行う新しいプレイヤーグループにスポーツを紹介することもできます。この結びつきにより、施設の成長は企業間取引と消費者販売の両方にとって重要です。信頼性の高い製品供給とトレーニングサポートは、メーカーが機関購入者との長期的な関係を構築するのに役立ちます。その結果、個人需要を置き換えるのではなく補完する成長チャネルが生まれます。
流通チャネル別:オフラインが規模を維持、オンラインが成長を牽引
オフラインチャネルは2026年の市場の63.87%を占めました。専門小売業者、プロショップ、スポーツ用品店、クラブ系アウトレットは、購入前にパドルの重量、グリップサイズ、バランス、フィール感を評価するのに役立ちます。このハンズオンプロセスは、初めてのパドルを選ぶプレイヤーや慣れ親しんだモデルを買い替えるプレイヤーにとって依然として重要です。実店舗はまた、地域の製品アドバイスと即時入手可能性を提供できます。クラブは消費者がプレイし学ぶ場所で直接用品を販売できます。これらのアウトレットはトーナメント認定と対応アクセサリーを説明するのに適しています。小売スタッフは顧客がエントリー、中級、パフォーマンス製品を区別するのを助けることができます。したがって、オフライン小売は信頼構築と購入の不確実性低減において依然として価値があります。また、公認流通の重要な管理ポイントも提供します。これらの強みが、対面販売がピックルボール市場で最大のチャネルであり続ける理由を説明しています。
オンラインチャネルは2032年にかけてCAGR 16.79%で拡大する見込みです。デジタルストアはブランドに、確立されたピックルボール都市やクラブネットワーク以外の顧客へのアクセスを提供します。また、製品比較、アスリートパートナーシップ、教育コンテンツ、ダイレクトカスタマーサポートを単一の購買ジャーニー内に表示することも可能にします。Selkirkは2025年にマレーシアとエストニアに本部を設置し、アジアと欧州へのサービス提供能力を強化しました。デジタル販売は、地域の専門小売がまだ限られている場所で特に有用です。しかし、オンラインの成長は偽造品や不明確な製品リストへの露出も増加させます。USA Pickleballの偽造品対策の取り組みは、したがってオンライン販売の発展に関連しています。公認販売業者を明確に特定するブランドは、購入者を保護し製品の信頼性を維持できます。バランスの取れた小売戦略は、物理的な製品テストと便利なオンライン補充・継続購買を組み合わせることができす。
地域分析
北米は2026年のピックルボール市場シェアの59.56%を占めました。米国は最も深いプレイヤー基盤と最も発達したコートおよびイベントインフラを兼ね備えているため、地域の主要貢献国です。SFIAは2025年に米国のプレイヤー数が2,430万人と報告し、USA Pickleballはその年に82,613コートを記録しました。この地域には確立された専門小売業者、クラブネットワーク、トーナメント、プロツアーがあります。クラブの拡大はまた、機関用品への持続的な需要を生み出します。Picklrの52の運営クラブと提案された70の追加拠点は、施設への継続的な投資を示しています。北米のブランドは、認定、選手エンドースメント、製品の違いを認識する可能性が高い情報通の消費者基盤の恩恵を受けています。カナダとメキシコが地域需要を加えていますが、米国が商業的・競技的な中心市場であり続けます。
アジア太平洋は2032年にかけてCAGR 16.54%を記録する見込みであり、ピックルボール市場において最も高い地域成長率です。この地域には大きな潜在的な顧客層がありますが、コートの利用可能性、組織的な競技、小売ネットワークは国によって大きく異なります。中国、インド、インドネシア、フィリピンは、ブランドやトーナメント主催者から注目を集めている市場の一つです。アジア太平洋のピックルボール市場規模は、デジタル小売アクセスと低参入障壁のソーシャルスポーツへの関心の高まりによって支えられています。アジアを拠点とするプロ活動は用品の露出を改善し、地域ディストリビューターに参入ポイントを提供できます。PPAツアーアジアは2025年シーズンの公式パドルパートナーとしてFacolos、Paddletek、Franklinを特定しました。手頃な価格の認定製品と明確な流通取り決めは、認知度を定期的な購買に転換するために重要です。
欧州はスペイン、イタリア、英国への関心を通じて発展しており、クラブや主催者が地域の参加コミュニティを構築しています。地域の成長は、会場アクセス、スポーツ団体登録、小売カバレッジの違いによって制約されています。南米はブラジルがプレイヤーとコートを増やす中で初期段階の機会を提供しており、手頃な価格の認定用品へのアクセスが引き続き重要です。中東およびアフリカの需要もウェルネスプログラム、専用クラブ、地域イベント活動を通じて発展しています。これらの地域は新しい販売チャネルを生み出すことができますが、価格設定、施設条件、製品サービスニーズを理解する地域パートナーが必要です。グローバルな競争環境は、製品革新と信頼性の高い地域流通を組み合わせることができる企業によって決まります。強力なオンライン能力を持つブランドは新興市場に迅速に参入できますが、製品テストと顧客信頼のために物理的なパートナーが依然として重要です。
競合環境
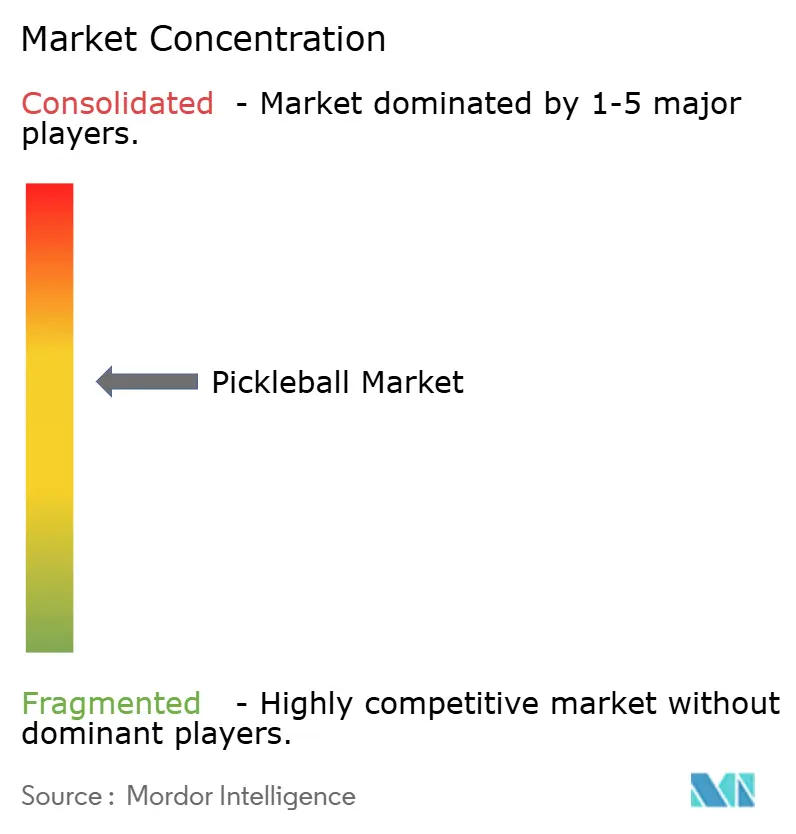
ピックルボール市場は中程度に集中しており、マルチスポーツブランドと専門ブランドが価格帯をまたいで競合しています。Wilson、HEAD、Franklin、Selkirk、JOOLA、CRBN、その他の専門ブランドが異なる製品・チャネルのみで競合しています。確立されたマルチスポーツブランドは、より広い小売関係と馴染みのあるスポーツ用品ポートフォリオを活用できます。専門ブランドはパドル技術、アスリートパートナーシップ、ダイレクトな顧客エンゲージメントに注力することが多いです。このミックスにより、エントリー、中級、プレミアム製品全体で競争が活発に保たれています。認定要件はまた、トーナメント重視の顧客が適用基準を満たす製品を必要とするため、市場ポジションにも影響します。USA Pickleballの用品要件は、組織的なプレイに対応するブランドにとってコンプライアンスを商業的な考慮事項にしています。その結果、製品の信頼性と流通アクセスがブランドの露出と同様に重要な競争環境が生まれています。小規模な参入者は焦点を絞ったデザインで注目を集めることができますが、製品品質と入手可能性への信頼を構築する必要があります。この競争バランスは、確立された地域と新興地域にわたってピックルボール市場がどのように発展するかを形成します。
最近の戦略的動向は、主要ブランドが新製品とより広いリーチへの投資を行っていることを示しています。Selkirkは2026年1月にBluestone Equity Partnersからの投資を受け、製品革新、オムニチャネル小売、アジアでの的を絞った拡大を支援しています。JOOLAは2026年3月にPro Vコレクションを発売し、KineticFrameデザインと新しいパドル形状を使用してパフォーマンスレンジを刷新しました。これらの行動は、製品開発と信頼できる選手との関連性および小売ストーリーテリングを組み合わせています。RazerとJOOLAはまた2025年後半に限定版パドルを発表し、ゲーミングブランドをピックルボール製品コラボレーションに参入させました。このような動きは既存プレイヤーを超えた認知度を広げることができますが、信頼性の高い製品品質と供給によって支えられる必要があります。したがって、戦略的パートナーシップは、明確な製品、顧客、またはチャネルの優位性を提供する場合に競争に影響を与えます。
次の競争機会は、パフォーマンスの信頼性を失うことなく未開発のニーズに対応することにあります。女性プレイヤーは成長する顧客基盤を代表しており、目的に合わせた製品はブランドが汎用デザインでは不十分な場所で競争するのに役立ちます。輸入プレミアム用品が依然として高価な国では、手頃な価格の認定製品も重要です。オンライン拡大はアクセスを広げることができますが、偽造リスクを管理するために公認流通とシンプルな検証ツールが必要です。会場の成長は、クラブ、学校、レクリエーション事業者との大量供給関係の機会を生み出します。Selkirkの2025年のInvitedとの拡大パートナーシップは、50以上のプライベートゴルフ・カントリークラブに用品とコーチング認定プログラムを配置しました。競争はまた、耐久性と一貫したプレイが製品選択に影響するパドル以外の製品にも及びます。製品開発、トーナメントコンプライアンス、地域での入手可能性、アフターセールスの信頼を組み合わせる企業は、ピックルボール市場が拡大するにつれてより有利な立場に置かれます。
ピックルボール産業のリーダー企業
-
Selkirk Sport
-
JOOLA Pickleball
-
Franklin Sports, Inc.
-
Paddletek
-
Escalade Sports, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:JOOLAは特許取得済みのPropulsion Coreテクノロジーを採用した初のフォーム構造パドルPOWER FXを発売し、全国の小売業者で179.95 米ドルで販売。JOOLAのフォームパドルカテゴリーへの参入を示し、代替コア素材への高まるプレイヤー需要に応えるものです。
- 2026年3月:JOOLAはプロ選手Federico Staksrudと共同開発した特許出願中のKineticFrameハイブリッドパドルジオメトリーと新しいKosmosシェイプを採用したPro Vコレクションを発売。JOOLAの最も包括的なパフォーマンスラインナップです。
- 2026年2月:SelkirkはSLKラインナップをValkyrie、Geo、Dauntlessの3つの新モデルで刷新し、6つのレガシーSKUを廃止して、小売業者と消費者からの市場過密に関するフィードバックに対応した4パドルのプレイヤー進化アーキテクチャを構築しました。
グローバルピックルボール市場レポートの範囲
ピックルボールとは、ソリッドパドルと穴あきプラスチックボールを使用してコートで行うパドルスポツであり、レクリエーションおよび競技プレイ向けに設計された用品とアクセサリーによって支えられています。ピックルボール市場は、製品タイプ、性別、エンドユーザー、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はピックルボールパドル、ピックルボールボール、ネットおよびポスト、ピックルボールバッグ、アクセサリー(グリップ、リストバンド、保護アクセサリー)を含みます。性別では、市場は男性と女性にセグメント化されています。エンドユーザー別では、市場は個人プレイヤーとスポーツクラブおよび機関に分類されています。流通チャネル別では、市場はオンラインチャネルとオフラインチャネルに分かれています。地域別では、レポートは北米、南米、欧州、アジア太平洋、中東およびアフリカをカバーし、各地域の市場規模と予測が提供されています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
| ピックルボールパドル |
| ピックルボールボール |
| ネットおよびポスト |
| ピックルボールバッグ |
| アクセサリー(グリップ、リストバンド、保護アクセサリー) |
| 男性 |
| 女性 |
| 個人プレイー |
| スポーツクラブおよび機関 |
| オンラインチャネル |
| オフラインチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東およびアフリカ | イスラエル |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | ピックルボールパドル | |
| ピックルボールボール | ||
| ネットおよびポスト | ||
| ピックルボールバッグ | ||
| アクセサリー(グリップ、リストバンド、保護アクセサリー) | ||
| 性別 | 男性 | |
| 女性 | ||
| エンドユーザー別 | 個人プレイー | |
| スポーツクラブおよび機関 | ||
| 流通チャネル別 | オンラインチャネル | |
| オフラインチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | イスラエル | |
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2032年までのピックルボール用品セクターの予測値は?
2027年から2032年にかけてCAGR 15.7%で成長し、2032年までに5.79 ビリオン 米ドルに達すると予測されています。
最大のピックルボール製品カテゴリーはどれですか?
パドルが2026年に49.23%のシェアでリードしており、2032年にかけてCAGR 16.32%で成長する見込みです。
ピックルボール用品で最も成長の速い販売ルートはどれですか?
オンラインチャネルは2032年にかけてCAGR 16.79%で成長する見込みであり、ダイレクト販売とより広い地理的アクセスによって支えられています。
ピックルボール用品サプライヤーにとって最も成長の速い地域はどこですか?
アジア太平洋は2032年にかけてCAGR 16.54%で成長する見込みであり、認知度の向上と小売アクセスの発展によって支えられています。