
Marktgröße und Marktanteil für Schläger-Sportausrüstungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 102.29 Milliarden US-Dollar |
| Marktgröße (2031) | 139.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schläger-Sportausrüstungen von Mordor Intelligence
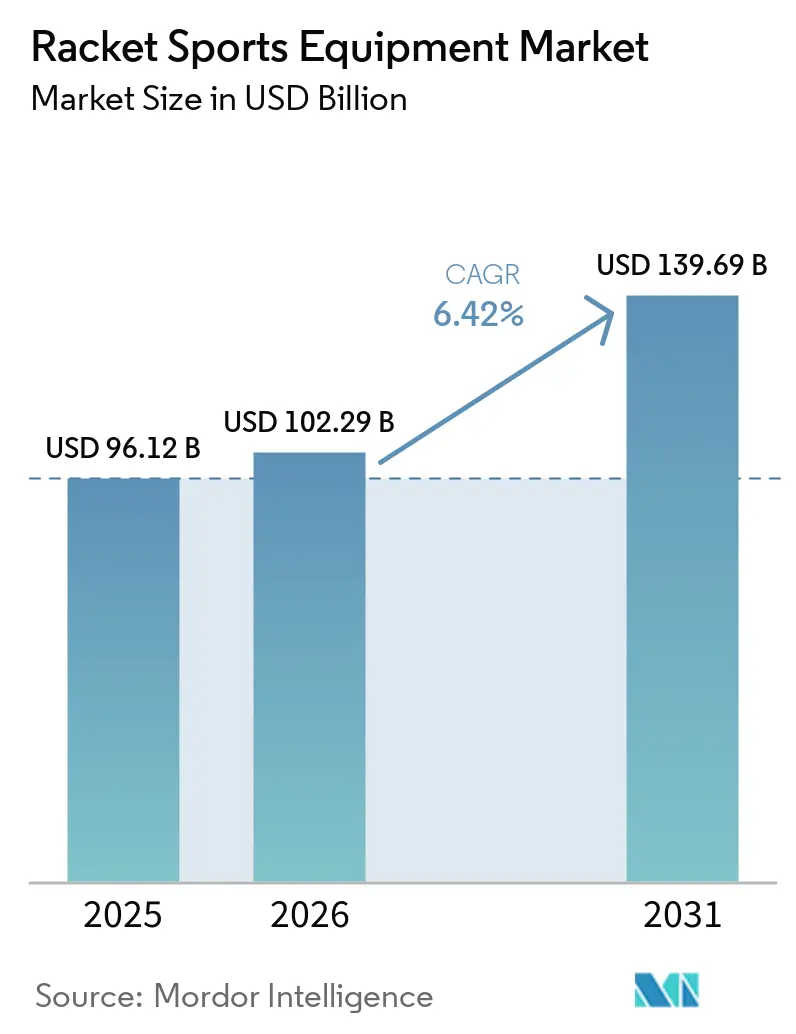
Die Marktgröße für Schläger-Sportausrüstungen wird voraussichtlich von 96,12 Milliarden USD im Jahr 2025 auf 102,29 Milliarden USD im Jahr 2026 anwachsen und bis 2031 mit einer CAGR von 6,42 % über den Zeitraum 2026–2031 einen Wert von 139,69 Milliarden USD erreichen. Das Marktwachstum wird durch die zunehmende Errichtung von Innen- und Außenplätzen, die steigende Beteiligung von Jugendlichen sowie durch rasante Fortschritte bei Produktinnovationen angetrieben, wie beispielsweise die Integration von Leichtbauverbundwerkstoffen mit intelligenten Sensortechnologien. Staatliche Initiativen zur Finanzierung von Anlagenerweiterungen sowie die wachsende Popularität hochkarätiger Turniere steigern die Marktsichtbarkeit weiter und fördern Aspirationskäufe. Darüber hinaus verändern sich die Verbraucherpräferenzen in Richtung Nachhaltigkeit, digitaler Coaching-Lösungen und Komfort, was die Marktlandschaft neu gestaltet. Um diesen Anforderungen gerecht zu werden, führen Unternehmen recycelbare Rahmen, datenfähige Schläger sowie abonnementbasierte Dienstleistungen für den Austausch von Griffen und Saiten ein. Während die Region Asien-Pazifik das schnellste Wachstum verzeichnet, bleibt Nordamerika der größte Beitragszahler für die gesamten Marktausgaben.
Wichtigste Erkenntnisse des Berichts
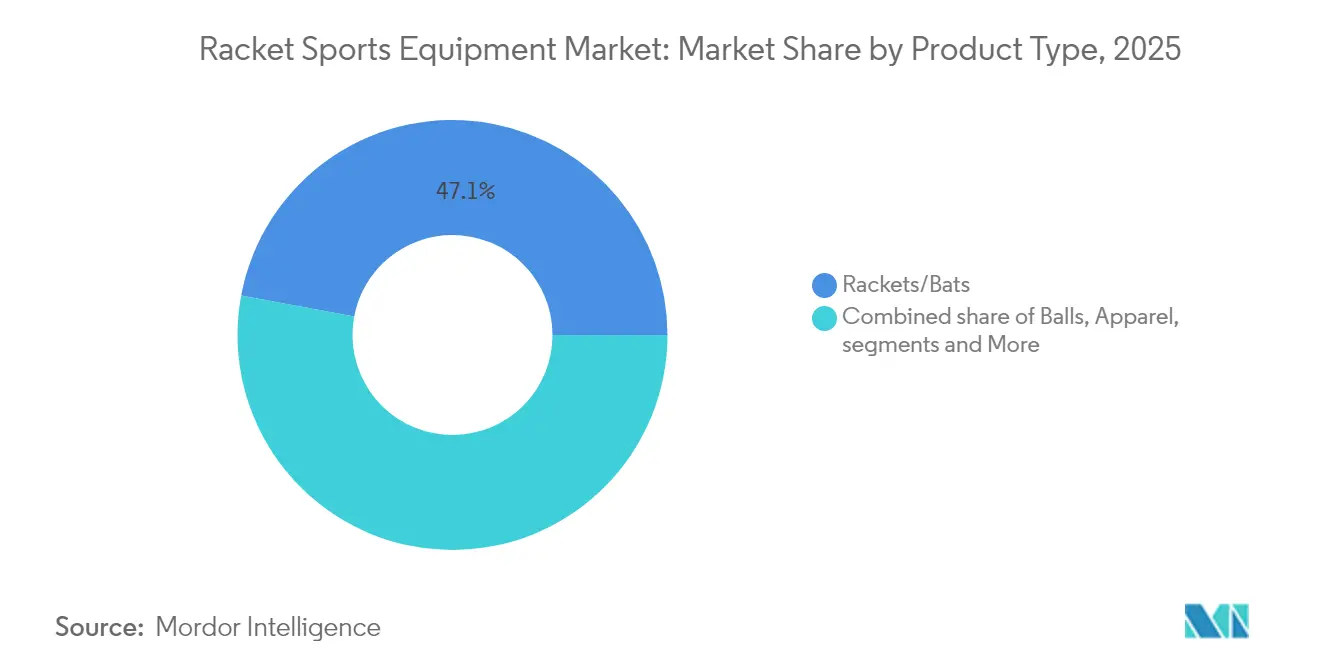
- Nach Produkttyp führten Schläger und Bats im Jahr 2025 mit einem Anteil von 47,05 % am Markt für Schläger-Sportausrüstungen, während Taschen und Zubehör bis 2031 voraussichtlich eine CAGR von 7,2 % verzeichnen werden.
- Nach Sportart entfiel auf Badminton im Jahr 2025 ein Umsatzanteil von 35,02 %, während andere Sportarten bis 2031 voraussichtlich eine CAGR von 7,85 % aufweisen werden.
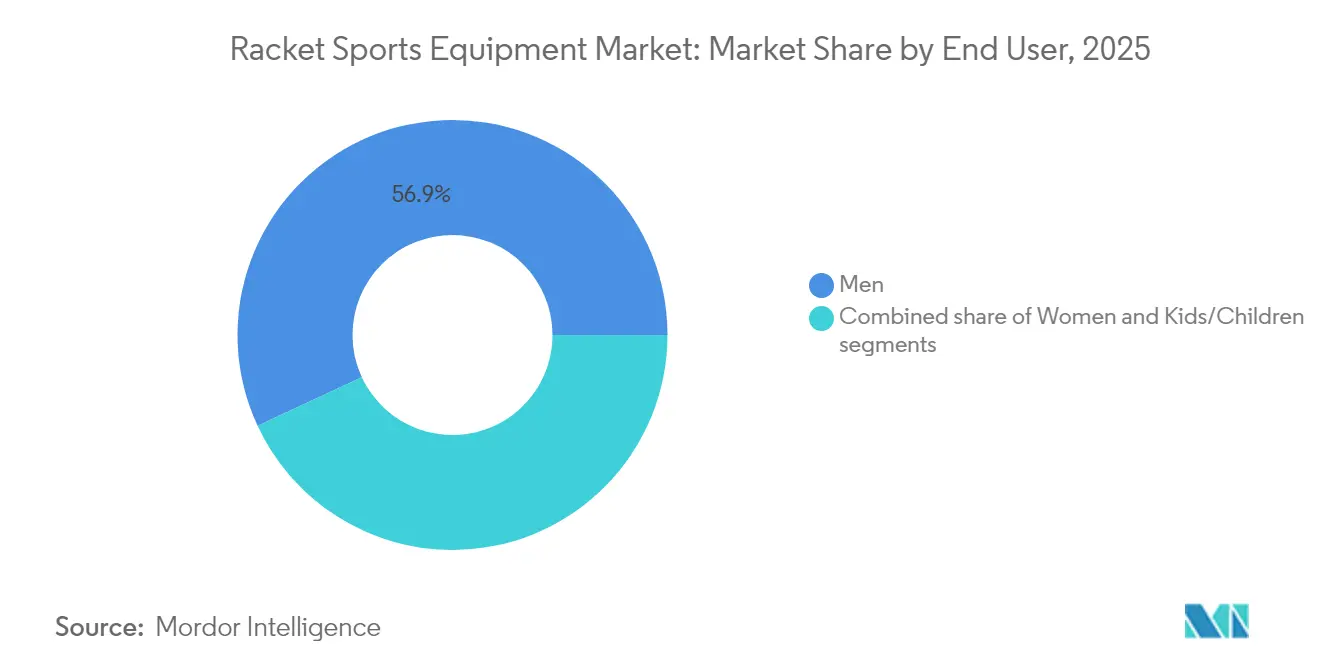
- Nach Endverbraucher hielten Männer im Jahr 2025 einen Anteil von 56,93 %; Ausrüstung für Kinder wird bis 2031 voraussichtlich eine CAGR von 7,45 % verzeichnen.
- Nach Vertriebskanal kontrollierte der stationäre Einzelhandel im Jahr 2025 73,55 % der Verkäufe, während Online-Einzelhandelsgeschäfte mit einer CAGR von 7,6 % wachsen.
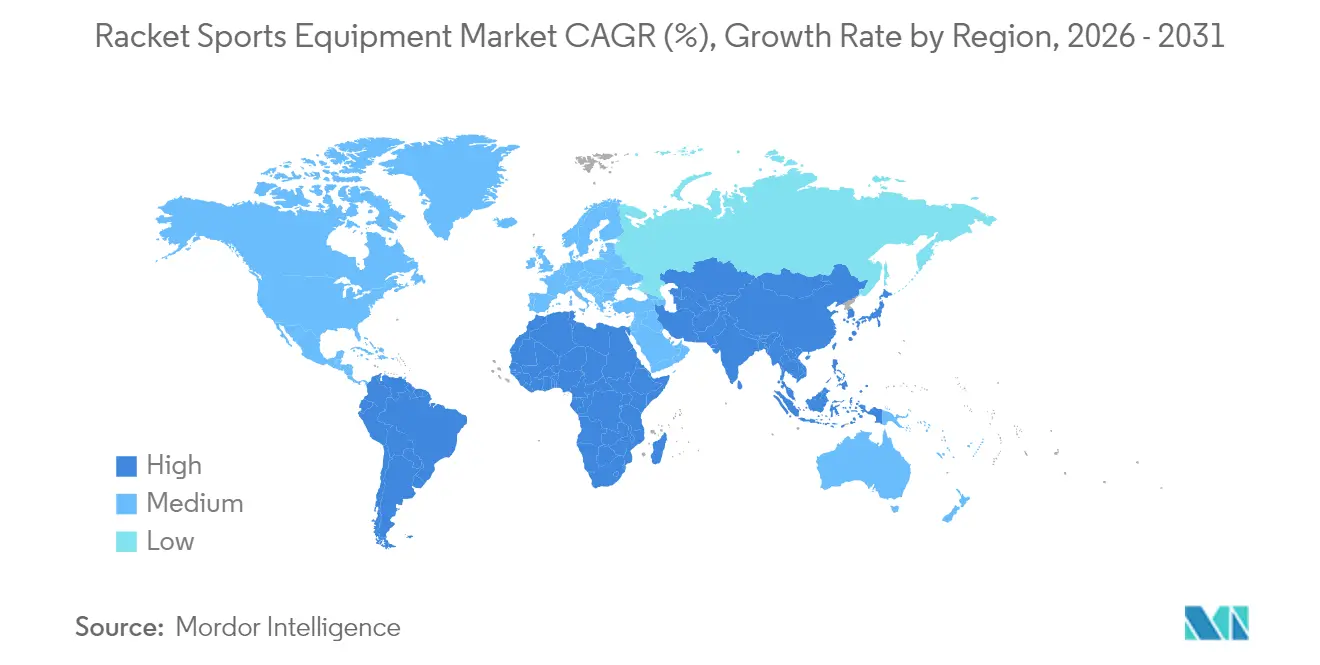
- Nach Geografie blieb Nordamerika im Jahr 2025 mit 32,15 % die größte Region, während Asien-Pazifik auf dem Weg zu einer CAGR von 8,05 % bis 2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNGEN |
|---|---|---|---|
| Zunehmende Anzahl von Schlägersportplätzen weltweit | +1.2% | Global, mit konzentriertem Wachstum in Asien-Pazifik und aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Steigende Anzahl von Turnieren und Ligen | +0.8% | Global, mit besonderem Einfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen und Sportförderung | +1.1% | Kerngebiet Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Beteiligung von Frauen und Kindern | +0.9% | Global, mit beschleunigter Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Ausrüstungen | +0.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einfluss von Social-Media-Plattformen und Prominenten-Endorsements | +0.6% | Global, mit jugendorientiertem Einfluss in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anzahl von Schlägersportplätzen weltweit
Der globale Markt für den Bau von Sportanlagen verzeichnet ein erhebliches Wachstum, das durch die rasche Expansion von Padel-Anlagen und anderer Infrastruktur für Schläger-Sportarten angetrieben wird. So wurden im Vereinigten Königreich zwischen 2022 und 2023 beispielsweise 250 neue Plätze gebaut, was einem bemerkenswerten Anstieg von 116 % entspricht. Dieser Aufschwung unterstreicht die wachsende Beliebtheit von Padel in ganz Europa. Ebenso wird das Punggol Regional Sport Centre in Singapur, das 2026 eröffnet werden soll, über Tennisplätze nach internationalem Standard verfügen, die für die Ausrichtung bedeutender Wettkämpfe ausgelegt sind. Diese Entwicklung zeigt, wie Infrastrukturinvestitionen strategisch sowohl auf Freizeit- als auch auf Profi-Märkte ausgerichtet werden, um der steigenden Nachfrage gerecht zu werden. Der Ausbau von Sportanlagen erzeugt einen Dominoeffekt: Insbesondere die Region Asien-Pazifik erlebt einen robusten Infrastrukturboom, der durch staatlich geförderte Initiativen unterstützt wird. Diese Initiativen konzentrieren sich auf den Bau von Kunststoffplätzen und Mehrzweckhallen, die mehrere Schläger-Sportarten beherbergen können, wodurch die Auslastung der Anlagen maximiert und die Nachfrage nach Tennisschlägern bei einem breiten Nutzerkreis gesteigert wird. Dieser Trend unterstreicht das Engagement der Region zur Förderung der Sportbeteiligung und zur Unterstützung der damit verbundenen Industrien.
Steigende Anzahl von Turnieren und Ligen
Die rasche Expansion professioneller Turnierstrukturen beeinflusst die Kaufentscheidungen für Freizeitausrüstungen erheblich, indem sie Aspirationsnachfrage erzeugt. So verdeutlicht beispielsweise die Aufnahme von Pickleball in die Australian Open 2025 die wachsende Akzeptanz des Sports im Mainstream und seine Integration in etablierte Turnierrahmen, was einen Wandel in der Wahrnehmung aufstrebender Sportarten signalisiert. Ebenso erweitert die Einführung innovativer Formate durch den Internationalen Tischtennis-Verband, wie etwa der Mixed Team World Cup, nicht nur die Wettkampfmöglichkeiten, sondern fördert auch eine nachhaltige Beteiligung und treibt regelmäßige Ausrüstungsersatzzyklen an[1]Der Internationale Tischtennis-Verband, "Die Jahreshauptversammlung des Internationalen Tischtennis-Verbandes", www.ittf.com. Dieses Wachstum des Turnierökosystems erzeugt einen Kaskadeneffekt: Professionelle Ausrüstungspräferenzen beeinflussen zunehmend die Kauftrends von Amateuren, während eine verstärkte Medienberichterstattung das allgemeine Marktbewusstsein steigert. Darüber hinaus spielen Ligastrukturen auf Basisebene eine zentrale Rolle, indem sie strukturierte Beteiligungswege bieten. Diese Wege helfen dabei, gelegentliches Interesse in langfristiges Engagement umzuwandeln, was eine konsistente Ausrüstungsnachfrage sicherstellt, da die Spieler die Anforderungen des strukturierten Spiels erfüllen und auf Wettkampfebenen aufsteigen. Gemeinsam schaffen diese Faktoren ein robustes und dynamisches Umfeld, das sowohl das Marktwachstum als auch ein anhaltendes Verbraucherinteresse unterstützt.
Staatliche Initiativen und Sportförderung
Das indische Ministerium für Jugendangelegenheiten und Sport hat für das Haushaltsjahr 2025–26 einen Betrag von ₹3.794 Crores bereitgestellt, mit einem deutlichen Schwerpunkt auf Infrastrukturentwicklung und Unterstützungsprogrammen für Athleten. Diese Initiativen umfassen die Errichtung von Schlägersportanlagen und die Beschaffung notwendiger Ausrüstungen mit dem Ziel, die Grundlage für die Sportentwicklung zu stärken. In Hongkong fördert die Kultur „Sport für alle” eine breite Beteiligung durch bedeutende Veranstaltungen wie Badminton- und Tennisturniere[2]Regierung der Sonderverwaltungszone Hongkong, "Bedeutende Sportveranstaltungen und Sportprogramme", www.gov.hk. Das Förderungsprogramm für junge Athleten unterstützt darüber hinaus die Jugendentwicklung und schafft eine Talentpipeline, die zur langfristigen Expansion des Schlägersportmarktes beiträgt. Ebenso priorisiert die Sportpolitik 2024–2029 von Andhra Pradesh die Entwicklung erstklassiger Sportinfrastruktur, integriert fortschrittliche Technologie und legt den Schwerpunkt auf die Errichtung von Schlägersportakademien und Hochleistungszentren[3]Regierung von Andhra Pradesh, "Abteilung für Jugendförderung, Tourismus und Kultur (Sport und Jugend)", www.apiic.in. Diese strategischen Maßnahmen fördern gemeinsam eine nachhaltige Nachfrage über institutionelle Beschaffungskanäle und schaffen gleichzeitig Beteiligungswege. Infolgedessen werden staatliche Investitionen effektiv in langfristiges Marktwachstum umgewandelt, das mehrere demografische Segmente bedient und eine robuste Grundlage für den Schlägersportmarkt sicherstellt.
Zunehmende Beteiligung von Frauen und Kindern
Bemühungen zur Erweiterung der demografischen Beteiligung erweitern die Marktreichweite effektiv über traditionelle, von Männern dominierte Muster hinaus. Die United States Professional Tennis Association hat ihre Initiativen durch den Aufbau strategischer Partnerschaften mit Organisationen wie RacquetFit sowie durch die Einführung erweiterter Zertifizierungsprogramme gestärkt. Diese Programme sind speziell darauf ausgerichtet, die Jugendentwicklung zu fördern, die Zugänglichkeit zu verbessern und kritische Eintrittsbarrieren zu beseitigen. Weltweit setzen Regierungen geschlechterinklusive Sportpolitiken um, die darauf abzielen, historische Herausforderungen zu überwinden. Diese Politiken konzentrieren sich auf die Modernisierung von Sportanlagen, die Bereitstellung von Ausrüstungssubventionen und das Angebot gezielter Coaching-Programme, um eine breitere Beteiligung zu fördern. Darüber hinaus beschleunigt das Engagement des privaten Sektors in Form von Finanzierungen und Sponsorings die Einführung dieser Initiativen weiter. Jugendengagementstrategien, insbesondere solche, die durch institutionelle Rahmenbedingungen wie Schulsportprogramme unterstützt werden, erweisen sich als maßgeblich für die Schaffung eines Pipeline-Effekts. Die frühe Exposition gegenüber dem Sport durch diese Programme fördert lebenslange Beteiligungsgewohnheiten, treibt eine nachhaltige Nachfrage nach Sportausrüstungen an und kultiviert eine Kultur der Inklusivität, die das Wachstum unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNGEN |
|---|---|---|---|
| Verletzungsrisiko und Sicherheitsbedenken | -0.8% | Global, mit erhöhtem Bewusstsein in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zeitmangel und Lebensstileinschränkungen | -1.1% | Nordamerika und Europa, Ausweitung auf städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Eingeschränkter Zugang zu Einrichtungen und Infrastruktur | -0.9% | Aufstrebende Märkte, ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Gefälschte und minderwertige Produkte | -0.6% | Produktionszentren in Asien-Pazifik, globaler Vertrieb | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verletzungsrisiko und Sicherheitsbedenken
Überlastungsbedingte Verletzungen, darunter Schulterprobleme, Tennisarm, Handgelenksbeschwerden und Knöchelprobleme, sind die häufigsten Ursachen für eine verringerte Spielerbeteiligung im Tennis. Diese Verletzungen verdeutlichen den Bedarf an wirksamen Präventivmaßnahmen innerhalb des Marktes. Während das wachsende Sicherheitsbewusstsein die Nachfrage nach Schutzausrüstungen angekurbelt hat, hat es gleichzeitig ein Paradoxon geschaffen, indem es risikoaverse Personen von der Teilnahme abschreckt und damit das Marktwachstum beeinträchtigt. Um diesen Herausforderungen zu begegnen, führen Ausrüstungshersteller fortschrittliche Verletzungsvorbeugungslösungen ein, wie ergonomische Griffdesigns und optimierte Saitenspannung, die auf die Reduzierung von Wiederholungsbelastungsverletzungen abzielen. Die hohen medizinischen Kosten und langen Genesungszeiten, die mit Schlägersportverletzungen verbunden sind, bleiben jedoch erhebliche Hindernisse für eine langfristige Beteiligung. Dieses Problem ist besonders ausgeprägt bei älteren Erwachsenen, einer demografischen Gruppe, die zunehmend an Übungen mit niedriger Intensität interessiert ist, aber oft durch die körperlichen Risiken und Genesungsherausforderungen des Sports abgeschreckt wird.
Gefälschte und minderwertige Produkte
Seriöse Hersteller stoßen aufgrund von Herausforderungen bei der Durchsetzung des geistigen Eigentums auf erhebliche Hindernisse beim Marktzugang und bei der Markenintegrität. Im Haushaltsjahr 2022 beschlagnahmte der US-amerikanische Zoll- und Grenzschutz über 21.000 Artikel, die Rechte am geistigen Eigentum verletzten, mit einem geschätzten Wert von fast 3 Milliarden USD. Zu diesen Beschlagnahmungen gehörten auch gefälschte Sportausrüstungen, die nicht nur die Verbrauchersicherheit gefährden, sondern auch den Ruf von Marken schädigen. Der Sonderbericht 301 aus dem Jahr 2024 hebt anhaltende Mängel bei der Durchsetzung des geistigen Eigentums in wichtigen Fertigungsregionen hervor[4]Büro des Handelsbeauftragten der Vereinigten Staaten, "Sonderbericht 301 aus dem Jahr 2024", www.ustr.gov. Diese Schwächen haben die Verbreitung gefälschter Schläger-Sportausrüstungen begünstigt, die seriöse Hersteller negativ beeinflussen, indem sie deren Preissetzungsmacht untergraben und ihre Marktpositionierung schwächen. Gefälschte Produkte stellen ein doppeltes Risiko dar: Sie verdrängen legitime Einnahmequellen und stellen Sicherheitsrisiken dar. Minderwertige Materialien in gefälschten Waren können zu Geräteausfällen oder Verletzungen der Benutzer führen und damit den Ruf der gesamten Produktkategorie weiter schädigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Schlägern und BatsIm Jahr 2025 dominieren Schläger und Bats den Markt mit einem Anteil von 47,05 %, was ihre zentrale Rolle bei der Erschließung des Markteintritts und der Gestaltung von Marken-Verbraucher-Beziehungen unterstreicht. Ihre Bedeutung im Schlägersport ist offensichtlich, da die Qualität und Leistung dieser Werkzeuge sowohl das Spielererlebnis als auch die Wettkampfergebnisse maßgeblich beeinflusst. Regelmäßige Austauschzyklen, ausgelöst durch Verschleiß, Leistungsverbesserungen und technologische Innovationen, treiben häufige Käufe an, insbesondere bei engagierten Spielern. Empfehlungen von Profisportlern und die Sichtbarkeit bei Turnieren erzeugen Aspirationsnachfrage und beeinflussen Freizeitspieler bei ihren Ausrüstungsentscheidungen. Darüber hinaus erleichtern Fortschritte in der Materialwissenschaft nicht nur eine kontinuierliche Produktdifferenzierung, sondern unterstützen auch Premium-Preisstrategien.
Unterdessen sind Taschen und Zubehör das am schnellsten wachsende Segment des Marktes mit einer CAGR von 7,2 % bis 2031. Dieser Anstieg signalisiert eine Reifephase, in der etablierte Akteure ihre Portfolios über Schläger und Bälle hinaus erweitern. Da die Verbraucher anspruchsvoller werden, wird die Integration von Sport in Mode und Lebensstil immer deutlicher, was das Gesamterlebnis verbessert. Die niedrigeren Preispunkte des Segments fördern häufige Käufe und das Verschenken, während Social Media die Nachfrage nach Zubehör verstärkt, das mit aktuellen sportlichen Modetrends resoniert.


Nach Sportart:
Badminton-FührerschaftIm Jahr 2025 besetzt Badminton mit einem Marktanteil von 35,02 % eine dominante Stellung, gestützt durch seine tief verwurzelte kulturelle Bedeutung und eine robuste Infrastruktur im gesamten Asien-Pazifik-Raum. Hier erfreut sich Badminton nicht nur einer weit verbreiteten Beteiligung, sondern auch einer starken staatlichen Unterstützung. Die Hallennatur des Sports ermöglicht ein ununterbrochenes Spielen das ganze Jahr über, unabhängig von den Wetterbedingungen. Der bescheidene Platzbedarf macht ihn zu einem idealen Sport für städtische Regionen mit begrenzten Außenanlagen. Die inhärente technische Komplexität des Badmintons fördert die Nachfrage nach speziellen Ausrüstungen, die einem Spektrum von Freizeitspielern, die erschwingliche Federbälle suchen, bis hin zu Profis, die in Premiumschläger investieren, gerecht wird.
Unterdessen verzeichnen andere Sportarten das schnellste Wachstum mit einer CAGR von 7,85 %. Dieser Anstieg ist weitgehend auf den Aufstieg von Schlägersportarten wie Pickleball und Padel zurückzuführen. Diese Neulinge priorisieren Zugänglichkeit und soziale Interaktion und weichen damit vom technischen Fokus ihrer Vorgänger ab. Sie sprechen demografische Gruppen an, die von Tennis und Badminton oft übersehen werden, wie ältere Erwachsene auf der Suche nach einer gelenkschonenden Sportart und jüngere Enthusiasten, die von der sozialen Atmosphäre angezogen werden. Ihr Wachstum wird durch vereinfachte Regeln und kompakte Platzgrößen unterstützt, die die Einstiegsbarrieren senken. Darüber hinaus zieht die Neuheit dieser Sportarten erhebliche Medienaufmerksamkeit und Social-Media-Buzz auf sich, was eine schnelle Verbreitung antreibt. Diese Landschaft bietet innovativen Herstellern eine hervorragende Chance, Marktanteile durch maßgeschneiderte Produktentwicklung und gezielte Marketinginitiativen zu gewinnen.
Nach Endverbraucher:
Marktführerschaft der MännerIm Jahr 2025 repräsentieren Männer 56,93 % des Endverbrauchermarktes, was die historischen Beteiligungstrends im Schlägersport widerspiegelt. Diese Trends werden durch kulturelle Einflüsse und einen besseren Zugang zu Einrichtungen für männliche Spieler geprägt. Diese Dominanz wird durch strukturierte Beteiligungswege, eine erhöhte Sichtbarkeit durch professionelle Turniere und robuste soziale Netzwerke, die eine anhaltende Beteiligung fördern, weiter gefestigt. Männliche Spieler weisen eine starke Kaufkraft auf, insbesondere für Premiumausrüstungen und technologiegetriebene Produkte, die auf die Leistungsverbesserung ausgelegt sind. Darüber hinaus wird der häufige Ausrüstungsaustausch bei männlichen Teilnehmern durch die Anforderungen des Wettkampfsports und die Markentreue angetrieben, die oft durch Empfehlungen von Profisportlern und die Verbindung mit großen Turnieren kultiviert wird.
Kinder bilden das am schnellsten wachsende Segment mit einer CAGR von 7,45 %, angetrieben durch gezielte Jugendengagement-Initiativen und zunehmende elterliche Investitionen in die Sportentwicklung. Staatliche Programme wie Indiens Khelo India-Programm spielen eine bedeutende Rolle, indem sie sich auf die Jugendentwicklung durch verbesserte Schulsportprogramme und modernisierte Einrichtungen konzentrieren, wodurch die Zugänglichkeit und Beteiligung verbessert werden. Dieses Segment profitiert von institutionellen Käufen durch Schulen und Sportakademien, während Eltern hochwertigen und sicheren Sportausrüstungen für ihre Kinder Priorität einräumen und dabei oft weniger auf den Preis achten. Die frühe Exposition gegenüber dem Sport fördert ein langfristiges Engagement und schafft einen Pipeline-Effekt, der die Marktnachfrage aufrechterhalten.
Nach Vertriebskanal:
Dominanz des stationären EinzelhandelsIm Jahr 2025 eroberte der stationäre Einzelhandel mit einem Anteil von 73,55 % eine dominante Stellung im Markt, was die Bedeutung der praktischen Ausrüstungsbewertung und professioneller Beratungsdienstleistungen für Schlägersport-Enthusiasten unterstreicht. Diese physischen Einzelhandelsräume ermöglichen es Kunden, Schlägerwicht, Griffgröße und Saitenspannung vor dem Kauf zu beurteilen. Darüber hinaus bieten sachkundige Mitarbeiter technische Einblicke, die die Kaufentscheidungen erheblich beeinflussen. Die sofortige Produktverfügbarkeit in Verbindung mit Dienstleistungen wie dem Bespannen und der Ausrüstungswartung fördert dauerhafte Kundenbeziehungen. Spezialisierte Sportartikeleinzelhändler nutzen Produktkompetenz, strategische Markenpartnerschaften und starke Gemeinschaftsbindungen, die häufig lokale Sportprogramme und Turniere unterstützen, um ihren Wettbewerbsvorteil zu erhalten.
Online-Einzelhandelsgeschäfte befinden sich auf einem rasanten Aufstieg mit einer CAGR von 7,6 %. Dieses Wachstum wird durch Bemühungen zur digitalen Transformation und verbesserte E-Commerce-Erlebnisse angetrieben, die traditionelle Hürden beim Kauf von Sportausrüstungen effektiv beseitigen. Wichtige Treiber dieser Online-Expansion sind fortschrittliche Produktvisualisierungstechnologien, umfassende Produktspezifikationen und robuste Kundenbewertungssysteme, die Verbrauchern helfen, fundierte Entscheidungen ohne physische Inspektion zu treffen. Hersteller behalten durch Direct-to-Consumer-Strategien nicht nur die Kontrolle über ihre Margen, sondern bauen auch direkte Beziehungen zu Kunden auf, was die Markentreue stärkt und Wiederholungskäufe fördert.
Geografische Analyse
Markt für Schläger-Sportausrüstung in Nordamerika
Im Jahr 2025 sichert sich Nordamerika seine Position als Marktführer mit einem Anteil von 32,15 %, angetrieben durch seine fortschrittliche Infrastruktur und gut etablierte Konsumausgabenmuster. Diese Faktoren bedienen sowohl Premium- als auch Massenmarktsegmente der Ausrüstung und gewährleisten eine ausgewogene Marktpräsenz. Während traditionelle Segmente eine Sättigung erfahren, wird das Wachstum der Region durch die zunehmende Verbreitung aufkommender Sportarten und die Integration fortschrittlicher Technologien in die Ausrüstung aufrechterhalten. Die Präsenz professioneller Turniere, darunter bedeutende Meisterschaften und eine umfangreiche Medienberichterstattung, fördert Aspirationsanfragen, beeinflusst den Kauf von Freizeitausrüstung und prägt Markenpräferenzen.
Markt für Schläger-Sportausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region mit einem beeindruckenden CAGR von 8,05 %. Dieses Wachstum wird durch umfassende staatliche Initiativen und groß angelegte Infrastrukturentwicklungsprogramme angetrieben, die starke institutionelle Nachfragekanäle schaffen. In Indien schafft das Khelo-India-Programm, das durch erhebliche Mittel für Sportinfrastruktur und Jugendentwicklung unterstützt wird, strukturierte Teilnahmewege und treibt ein nachhaltiges Marktwachstum in verschiedenen demografischen Gruppen voran. Singapur veranschaulicht das Engagement der Region für die Entwicklung des Premiummarkts durch Investitionen in erstklassige Einrichtungen, wie das Punggol Regional Sport Centre, das die Infrastrukturqualität verbessert und das Land als Drehscheibe für die Ausrichtung internationaler Veranstaltungen positioniert.
Markt für Schläger-Sportausrüstung in Europa
Europa verzeichnet ein stetiges Wachstum, das durch die zunehmende Verbreitung von Premiumprodukten und laufende Modernisierungsmaßnahmen bei Einrichtungen unterstützt wird, die sowohl traditionellen als auch aufkommenden Schlägersportarten gerecht werden. Der starke Fokus der Region auf Nachhaltigkeit und ökologische Verantwortung hat die Nachfrage nach umweltfreundlicher Ausrüstung und innovativen Materialien angekurbelt, die häufig Premiumpreise erzielen. Staatliche Initiativen, wie die britische Strategie „Get Active”, betonen das gesellschaftliche Engagement und einen verbesserten Zugang zu Sportanlagen, begegnen Ungleichheiten bei der Teilhabe und erschließen Wachstumspotenzial in unterversorgten Marktsegmenten. Darüber hinaus schaffen Europas Neigung zu technologischen Fortschritten und die Verbraucherpräferenzen für hochwertige, innovative Produkte Möglichkeiten für Hersteller, fortschrittliche Angebote einzuführen.

Regulatorisches Umfeld
Produktsicherheits- und Konformitätsanforderungen prägen zunehmend globale Markteinführungsstrategien für Racketsportausrüstung, insbesondere für Marken, die online expandieren. In der Europäischen Union trat die Verordnung über die allgemeine Produktsicherheit (GPSR), Verordnung (EU) 2023/988, am 13. Dezember 2024 in Kraft und verschärfte die Pflichten für Wirtschaftsakteure. Sie beeinflusst, wie Ausrüstung über offline und online Kanäle risikobewertet, dokumentiert und überwacht wird. Für Schutzausrüstung, die üblicherweise begleitend zu Racketsportarten verwendet wird, dienen Referenzpunkte wie der ASTM-International-Standard F3164 (Augenschutz für Racketsportarten) und ISO-Normen zum Augen- und Gesichtsschutz im Sport Herstellern und Einkäufern zur Untermauerung von Sicherheitsansprüchen und zur Reduzierung von Haftungsrisiken im Zusammenhang mit Verletzungen.
Handelspolitik und Zollklassifizierung beeinflussen ebenfalls Preisgestaltung und Beschaffungsentscheidungen beim grenzüberschreitenden Verkauf von Rackets und zugehöriger Ausrüstung. Stand April 2026 liegen die referenzierten MFN-Zollsätze für Badmintonschläger bei 4,7% in der EU, 5,6% in den Vereinigten Staaten und 4% im Vereinigten Königreich, während bespannte Tennisschläger in den Vereinigten Staaten (HTS 9506.51.20.00) einem MFN-Zollsatz von 5,3% unterliegen. Gleichzeitig wurde in den Handelsgesprächen zwischen den USA und der EU auf Unsicherheiten in der Zollpolitik hingewiesen, wie in der Berichterstattung des US CRS zu einem Zoll- und Handelsrahmen zitiert wird (mit im dortigen Kontext genannten Exekutivmaßnahmen von 2025). Dies hat Hersteller und Importeure dazu veranlasst, HTS-Klassifizierungen, Ursprungslandnachweise und Annahmen zu den Gesamtkosten am Zielort für Schlüsselmärkte zu überprüfen, bevor sie sich auf Vertriebs- und Werbekalender festlegen.
Wettbewerbslandschaft
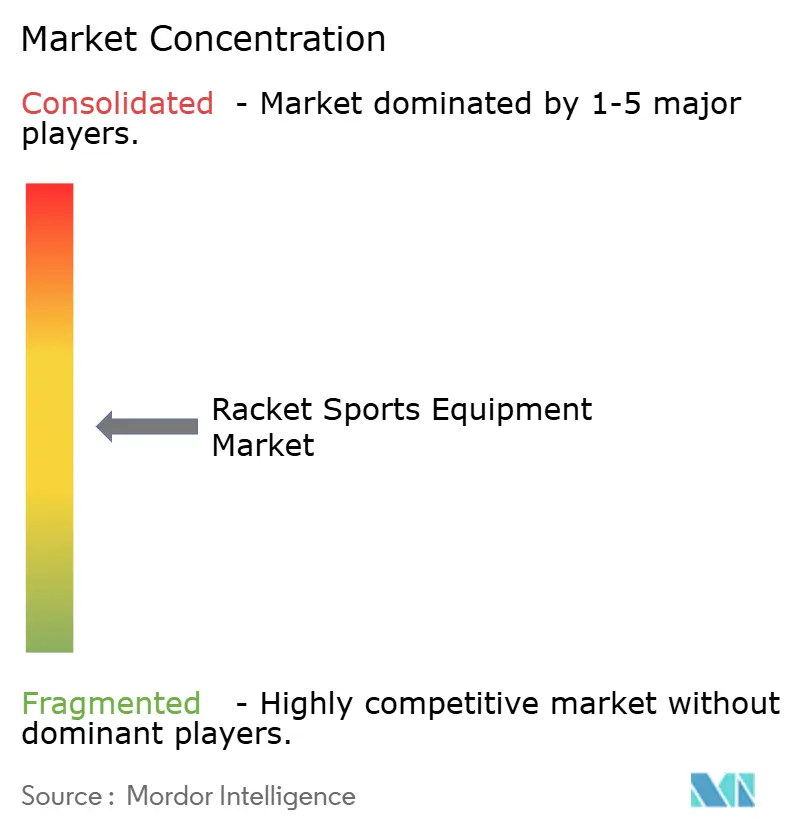
Der Markt für Schläger-Sportausrüstungen ist mäßig konsolidiert, wobei eine Mischung aus regionalen und globalen Akteuren um Marktanteile konkurriert. Zu den führenden Unternehmen in diesem Markt gehören Yonex Company, Limited, Anta Sports Products Co., Ltd., HEAD Sport GmbH und Li-Ning Company Limited. Diese Hersteller konzentrieren sich in erster Linie auf Expansion und die Entwicklung neuer Produkte als wichtige Wachstumsstrategien. Sie innovieren aktiv ihre Produktportfolios und übernehmen gleichzeitig nachhaltige Fertigungspraktiken, wie die Verwendung recycelter Materialien bei der Herstellung von Schlägern und anderen Ausrüstungen, die für Schlägersportarten unerlässlich sind.
Technologische Fortschritte verändern die Wettbewerbslandschaft und zwingen traditionelle Ausrüstungshersteller dazu, sich an aufkommende Trends wie intelligente Ausrüstungen, Leistungsanalysen und digitale Kundenengagement-Plattformen anzupassen. Diese Innovationen verändern die Erwartungen der Verbraucher und treiben die Nachfrage nach fortschrittlicheren und vernetzten Produkten an.
Strategische Partnerschaften und kollaborative Innovationen spielen eine zentrale Rolle bei der Neudefinition von Geschäftsmodellen. Fortschritte in der Materialwissenschaft, insbesondere bei nachhaltigen Verbundwerkstoffen, ermöglichen es Unternehmen beispielsweise, sich an den sich entwickelnden Marktanforderungen auszurichten. Darüber hinaus entstehen in unterversorgten demografischen Gruppen und Nischensportbereichen Weißräume, die Wachstumsmöglichkeiten bieten. Innovationen in der Lieferkette verbessern die Wettbewerbsfähigkeit in verschiedenen Sportsegmenten weiter, indem sie gemeinsame Fertigungskapazitäten und spezialisiertes Fachwissen nutzen, die eine Marktexpansion über traditionelle Grenzen hinaus ermöglichen.
Marktführer der Branche für Schläger-Sportausrüstungen
Yonex Company, Limited
Anta Sports Products Co., Ltd.
HEAD Sport GmbH
BABOLAT VS SAS
Li-Ning Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schläger-Sportausrüstung
- Yonex Company, Limited
- Anta Sports Products Co., Ltd.
- HEAD Sport GmbH
- BABOLAT VS SAS
- Li-Ning Company Limited
- Dunlop Sports Co. Ltd.,
- Authentic Brands Group LLC.
- VICTOR Rackets Industrial Corporation
- ASICS Corporation
- Diadem Sports
- Decathlon S.A.
- Nike, Inc.
- Adidas Group
- Gamma Sports, Inc.
- Harrow Sports Inc.
- STIGA Sports Group AB
- Tamasu Co., Ltd.
- Goode Sport Ltd.
- Amer Sports
- Solinco Sports
Lesen Sie die Analyse der Schläger-Sportausrüstung-Unternehmen

Marktchancen und Zukunftsaussichten
Technologiegestütztes Spielen und Coaching schaffen neue Möglichkeiten in den Bereichen Ausrüstung, Anlagen und Dienstleistungen, insbesondere da Clubs und Ligen Automatisierung und Analytik in Training und Spieltagserlebnisse einführen. Im Jahr 2026 deuten Marktaktivitäten auf eine anhaltende Dynamik hinter intelligenten Systemen und Datenworkflows hin: Major League Pickleball stellte automatisierte KI-Linienschiedstechnologie (Owl AI) bei einem Carvana PPA Tour-Event in Zion, Utah, vor, während SportAI Padelytics übernahm, um die biomechanische Videoanalyse im Racketsport-Training zu vertiefen. Für Ausrüstungsmarken unterstützen diese Schritte die Bündelung vernetzter Produkte (Sensoren, Apps und Trainingsintegrationen) mit häufiger zu ersetzenden Kategorien wie Griffbändern, Saiten und Bällen, zusammen mit einer Abstimmung mit Anlagenbetreibern, die intelligente Court-Installationen einführen.
Kapitaleinsatz und Kategoriefokus erweitern ebenfalls die Vertriebs- und Produktportfoliooptionen über verschiedene Preisstufen hinweg. Selkirk Sport sicherte sich im Januar 2026 eine Wachstumskapitalinvestition von 30 Millionen USD von Bluestone Equity Partners zur Finanzierung von Expansion und Produkt- sowie Technologieentwicklung, gefolgt von der Übernahme von Bread & Butter Pickleball im Mai 2026, um sein Pickleball-Angebot und seine Reichweite zu erweitern. Institutionelle Programme bieten zusätzliche Wachstumswege, darunter der Start eines offiziellen Lieferantenprogramms von US Squash mit Harrow Sports (gültig ab 1. Juli 2026) und der Abschluss einer mehrjährigen Förderungsvereinbarung von RSPA mit PICKLETILE für Glas-Courteinfassungen, was die Bandbreite der von der Kategorie unterstützten Anlagenaufrüstungen erweitert. Zusammengenommen unterstützen diese Maßnahmen Chancen für Hersteller, Beziehungen zu Clubs, Verbänden und Anlagenbetreibern zu stärken und Angebote zu entwickeln, die Sicherheits- und Verletzungsbedenken durch Materialauswahl und armfreundliche Konfigurationen adressieren.
Recent Industry Developments in Markt für Schläger-Sportausrüstung
- Mai 2026: HEAD Sport GmbH wurde als offizieller exklusiver Ballpartner für das Valencia Premier Padel P1-Turnier benannt, mit den Ballmodellen HEAD Padel Pro+ und Pro S+. Die Ankündigung verknüpft Produktleistung mit der Sichtbarkeit von Spitzenveranstaltungen und unterstützt eine Premiumpositionierung sowie wiederholte Kaufzyklen bei Bällen und Verbrauchsmaterialien.
- April 2025: Yonex unterzeichnete in Xiamen, China, eine Ausrüstungsvereinbarung mit der Badminton Confederation of Africa (BCA) zur Unterstützung von Badminton-Entwicklungsinitiativen auf dem gesamten Kontinent. Die Partnerschaft erweitert die Markenpräsenz von Yonex und kann die institutionelle und Basis-Nachfrage nach Ausrüstung durch verbandsgebundene Programme stimulieren.
- April 2024: ASTM International trieb die Standardisierung im Bereich Augenschutz für Racketsportarten mit seinem F3164-Rahmen für Augenschutz in Sportarten wie Squash, Racquetball, Tennis und Pickleball weiter voran. Die Standardausrichtung verbessert das Vertrauen von Einzelhändlern und Einrichtungen in Schutzausrüstungskategorien und unterstützt sicherheitsorientierte Kaufentscheidungen in organisierten Spielumgebungen.


Markt für Schläger-Sportausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von Ausrüstungen, die für Schläger-Sportarten verwendet werden, wobei die Nachfrage an Teilnahme, Platzzugang und Ersatzzyklen für wichtige Ausrüstungsgegenstände wie Schläger, Bälle, Schuhe und zugehöriges Zubehör geknüpft ist.
Ausschlüsse aus dem Umfang: Sportbekleidung über sportspezifisches Schuhwerk hinaus wird nicht berücksichtigt, und Veranstaltungsdienstleistungen, Trainingsgebühren oder Turniereinnahmen sind nicht eingeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schläger/Bats
- Bälle
- Taschen und Zubehör
- Bekleidung
- Schuhwerk
- Nach Sportart
- Rasentennis
- Tischtennis
- Badminton
- Andere Sportarten
- Nach Endverbraucher
- Männer
- Frauen
- Kinder
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragepool und die praktischen Regeln dafür zu definieren, was als Ausgaben für Schläger-Sportausrüstung gezählt werden sollte. Öffentliche Quellen wurden gesichtet, um Teilnahmetrends, den Ausbau von Anlagen und internationale Handelssignale für Sportartikel zu verstehen, was uns bei der Auswahl realistischer Wachstumstreiber half.
Gängige Eingaben stammten aus Quellen wie den Teilnahmezusammenfassungen der Sports and Fitness Industry Association (SFIA), Aktualisierungen des Internationalen Tennisverbands und des Badminton-Weltverbands sowie staatlichen Sport- und Freizeitstatistiken wie dem US Census Bureau und Eurostat. Für angebotsseitige Überprüfungen wurden auch umfassende Zoll- und Handelsdatensätze (beispielsweise UN Comtrade) sowie öffentliche Unternehmensberichte und Investorenpräsentationen herangezogen, um Preisbänder, Produkterneuerungszyklen und den Kanalmix zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening, Patentdatenbanken für Material- und Sensortrends sowie sendungsbezogene Import-Export-Datenbanken für richtungsweisende Querprüfungen genutzt. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Materialien wurden zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in der Praxis verkauft wird, zu welchen typischen Preispunkten und wie schnell sich die Kaufentscheidungen zwischen Fachgeschäften und Online-Kanälen in den wichtigsten Regionen verschieben. Wir sprachen mit einer Mischung aus Führungskräften auf Markenseite, Distributoren, Einzelhändlern und Stakeholdern des Sport-Ökosystems, was dazu beitrug, Annahmen zu Ersatzzyklen, Promotionsintensität und Kategorieüberschneidungen zu präzisieren. Ein wiederkehrender Punkt war, ob Schuhe innerhalb des Ausrüstungskorbs als sportspezifisch oder als allgemeines Schuhwerk behandelt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der die Nachfrage aus der Teilnahme nach Schläger-Sportart, der aktiven Spielerbasis, der erwarteten Ersatzhäufigkeit und den durchschnittlichen Ausgaben pro Spieler für den Ausrüstungskorb rekonstruiert. Diese nachfrageseitigen Gesamtwerte wurden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, darunter stichprobenartige Preisüberprüfungen nach Kanal, Gespräche über den Abverkauf bei Distributoren und eine begrenzte Zusammenfassung der Lieferantenerlöse im Bereich Schläger-Sportarten. Dies half dabei, Doppelzählungen bei Kategorieüberschneidungen zu korrigieren.
Zu den wichtigsten Modelleingaben gehörten der Mix der Sportarten (Rasentennis, Tischtennis, Badminton und Squash), der Anteil der Online- gegenüber dem stationären Einzelhandel, typische Ersatzzyklen für Schläger und Bälle, die Attach-Rate von Zubehör wie Saiten, Griffen und Taschen sowie die Verschiebung hin zu einem höheren Premiumanteil bei Verbundrahmen und sensorgestützten Produkten. Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch einen leichten multivariaten Regressionsansatz, bei dem Annahmen zu Teilnahmewachstum, Anlagenzuwachs und Preisinflation mit Interview-Feedback einem Stresstest unterzogen wurden. Wenn Bottom-up-Signale für kleinere Regionen oder Nischensportarten fehlten, wurden Lücken mithilfe von regionalen Pro-Spieler-Ausgaben-Benchmarks und kanalbereinigten Preisbändern geschlossen, die mit Feldrespondenten überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die Gesamtwerte mit realen Marktsignalen konsistent bleiben. Das Modell wurde mit unabhängigen Indikatoren wie Teilnahmeentwicklungen, der Richtung von Handelsbewegungen und öffentlichen Umsatzkommentaren abgeglichen, und Ausreißer – darunter plötzliche Preissprünge oder unrealistische Schwankungen im Kanalanteil – wurden untersucht.
Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten geprüft, wobei gezielte Rückkontakte ausgelöst werden, wenn sich Annahmen wesentlich verschieben – beispielsweise wenn eine wichtige Sportart eine unerwartete Nachfrageverschiebung zeigt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein bedeutendes Ereignis die Nachfrage oder die Preisgestaltung verändert. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Schläger-Sportausrüstung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit auseinanderliegen, da der Begriff Ausrüstung unterschiedlich verwendet wird und weil sich einige Quellen auf Umsatzwachstumsdeltas statt auf die Gesamtausgaben in einem bestimmten Jahr konzentrieren. Unterschiede entstehen auch dadurch, wie Schuhe und Zubehör behandelt werden, wie Online-Preise gemittelt werden und ob der Zeitpunkt der Währungsumrechnung auf dasselbe Basisjahr abgestimmt ist.
Die Hauptlücke ergibt sich aus dem Kategorienumfang. Mordor Intelligence zählt sportspezifische Schuhe und Kernzubehör zum Ausrüstungskorb, anstatt den Wert auf Schläger allein zu beschränken oder breitere Sportartikel einzubeziehen, die die Gesamtwerte aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 102,29 Milliarden USD (2026) | |
| Fachzeitschrift A | 0,73 Milliarden USD (2028) | Verwendet eine Nettowachstumszahl über 2024 bis 2028 anstelle eines Marktwertes für ein einzelnes Jahr, und der Kategorienkorb ist nicht konsistent über Produkttypen hinweg definiert. |
| Branchenverleger B | 10,50 Milliarden USD (2024) | Scheint eine engere Ausrüstungsdefinition und ein anderes Basisjahr zu verwenden, was die Gesamtwerte unterschätzen kann, wenn Schuhe, Taschen und häufig zu ersetzende Zubehörteile ausgeschlossen oder konservativ bewertet werden. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was gemessen wird und wann es gemessen wird, und nicht durch eine Uneinigkeit darüber, ob Nachfrage vorhanden ist. Indem die Regeln für den Ausrüstungskorb explizit gehalten und die Gesamtwerte anschließend mit der Teilnahme und der Kanalpreisrealität abgeglichen werden, bleibt die endgültige Zahl auf nachvollziehbare Schritte zurückführbar, die bei jedem Aktualisierungszyklus erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Schläger-Sportausrüstungen?
Der Markt erzielte im Jahr 2026 einen Wert von 102,29 Milliarden USD und wird bis 2031 voraussichtlich 139,69 Milliarden USD erreichen.
Welches Produktsegment dominiert den Umsatz?
Schläger und Bats hielten im Jahr 2025 47,05 % des Umsatzes und sind damit die wichtigste Kaufkategorie.
Welche Region verzeichnet das schnellste Wachstum?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,05 % wachsen, bedingt durch großangelegte öffentliche Investitionen in neue Plätze und Jugendprogramme.
Wie bedeutend ist der Online-Einzelhandel für Schläger-Sportausrüstungen?
Während stationäre Geschäfte noch immer 73,55 % der Umsätze dominieren, wachsen Online-Kanäle mit einer CAGR von 7,6 %, da virtuelle Beratungstools immer besser werden.
Seite zuletzt aktualisiert am:



