
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
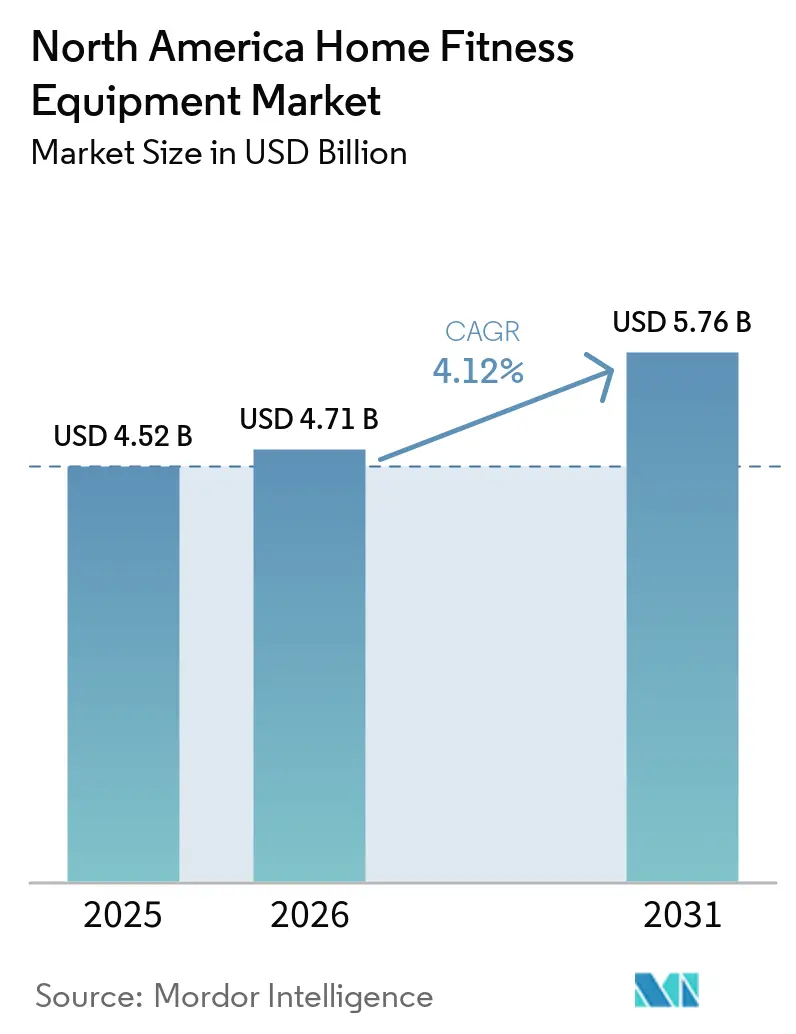
| 基準年の市場規模 (2025) | 4.52 十億米ドル |
| 市場規模 (2026) | 4.71 十億米ドル |
| 市場規模 (2031) | 5.76 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ホームフィットネス機器市場分析
北米ホームフィットネス機器市場規模は2025年に45億2,000万米ドルと評価され、2026年の47億1,000万米ドルから2031年には57億6,000万米ドルへと、予測期間(2026年-2031年)中に4.12%のCAGRで成長すると推計されています。この成長率は安定しているように見えますが、その背後には構造的な変化が隠れています。パンデミックによる需要急増は正常化しつつありますが、在宅運動の中核的なユーザー層が消費を安定させています。市場は従来型の有酸素運動機器から、ハードウェアと並行してサブスクリプションを収益化するコネクテッドプラットフォームへと移行しています。Pelotonの2025年度第3四半期決算はこの変化を浮き彫りにしており、コネクテッドフィットネス製品の売上高は前年同期比27%減の2億550万米ドルに落ち込んだ一方、サブスクリプション収益は4億1,850万米ドルと堅調を維持し、売上総利益率は67%を記録しており、ユニット販売よりも顧客維持経済の重要性が際立っています。2025年度第2四半期には、Pelotonの新規サブスクライバーの約40%が中古市場からの流入であり、費用意識の高い購買者がプレミアムエコシステムにアクセスするために中古機器を選択しました。2024年には、トレッドミルがその汎用性から29.64%の市場シェアを占めましたが、固定式サイクルは低価格で没入型コンテンツを提供するコンパクトなアプリ対応バイクへの需要に牽引され、2030年までに5.85%というより高い成長率が見込まれています。2024年に市場の34.18%を占めたスマート/コネクテッド機器は、iFITのAIコーチベータ版(1万件以上のセッションからワークアウトをキュレーション)やTonal 2のドロップセットアルゴリズム(筋肉成長を促進するために負荷を動的に調整)といったAIコーチング機能に牽引され、年率6.18%で成長すると予測されています。オンライン小売店は6.12%の成長が見込まれており、ダイレクト・トゥ・コンシューマー向けファイナンスの革新によりオフライン小売の4.42%を上回っています。iFITは2024年12月にFlexとのパートナーシップを締結し、顧客がNordicTrackおよびProFormの機器購入にHSA(健康貯蓄口座)またはFSA(フレキシブル支出口座)を利用できるようにし、1,400億米ドルの課税優遇資金を活用可能にしました。同様に、Tonalは2024年11月にTruemed社と提携し、HSA/FSA適格性と1,000米ドルのブラックフライデー割引を組み合わせて、4,295米ドルのシステムの参入価格を引き下げました。
主要レポートの要点
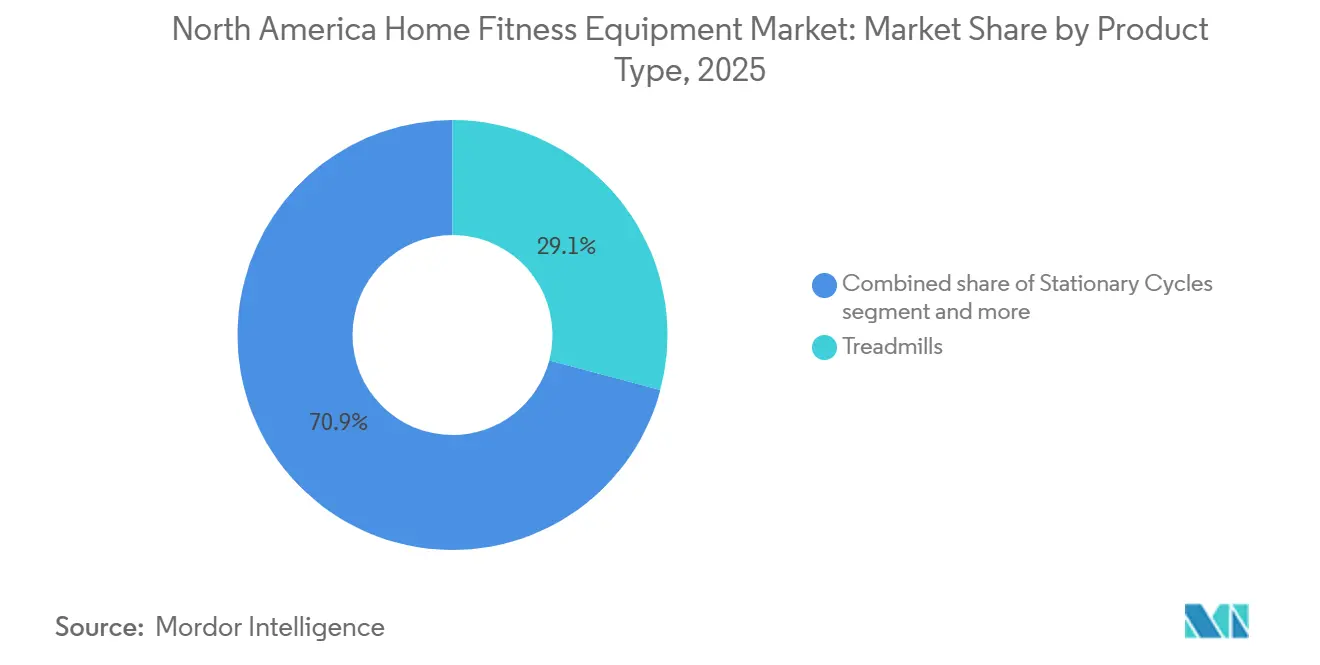
- 製品タイプ別では、トレッドミルが2025年に29.12%の売上シェアでトップとなり、固定式サイクルは2031年まで5.62%のCAGRで拡大すると予測されています。
- カテゴリー別では、従来型機器が2025年の北米ホームフィットネス機器市場シェアの65.10%を占め、スマートシステムは2031年まで5.95%のCAGRで成長する見込みです。
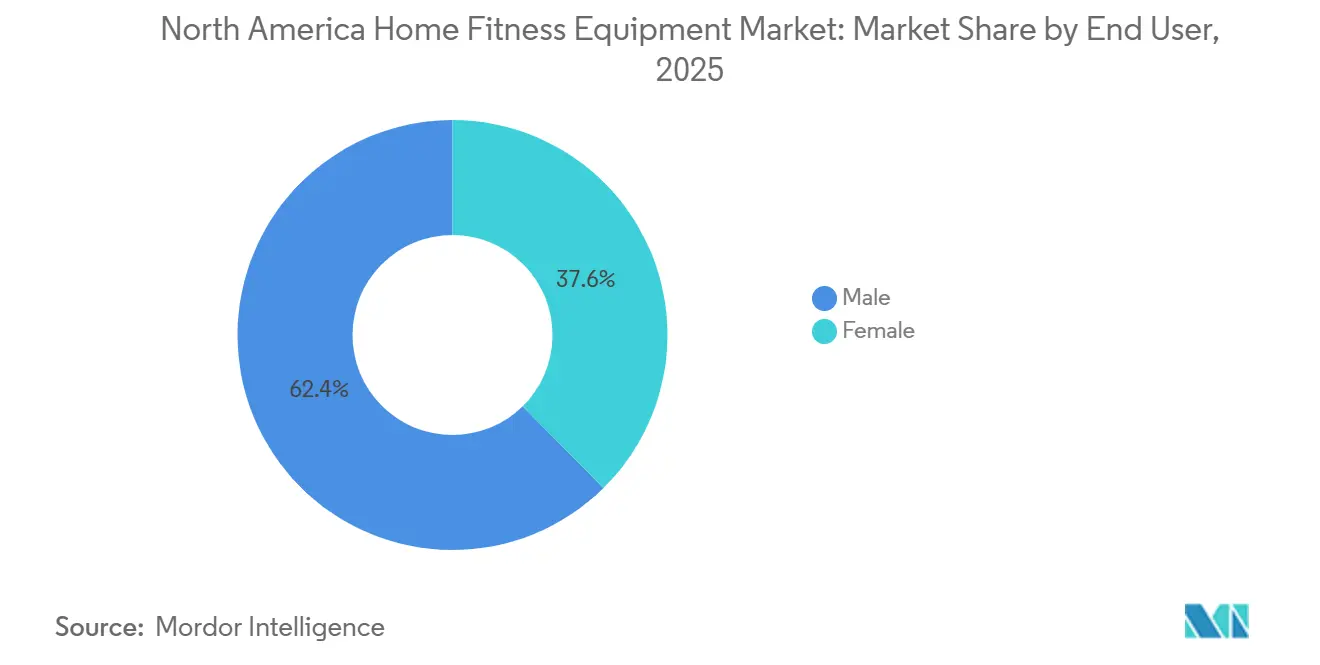
- エンドユーザー別では、男性購買者が2025年の北米ホームフィットネス機器市場規模の62.35%を占めましたが、女性需要は2031年まで5.63%のCAGRで拡大しています。
- 流通チャネル別では、オフライン小売店が2025年の売上の56.80%を占めていますが、オンラインチャネルは2031年まで5.88%のCAGRを達成すると見込まれています。
- 地域別では、米国が2025年の需要の76.10%を占め、カナダは展望期間中に6.21%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 生活習慣関連疾患の 罹患率上昇 | +0.8% | 北米 (米国およびカナダが中核、メキシコは新興) | 長期 (4年以上) |
| コネクテッド/スマート機器の 採用急増 | +1.2% | 米国が 主導、カナダと都市部のメキシコが二次市場 | 中期 (2~4年) |
| COVID-19ロックダウン後の 利便性重視マインドセット | +0.6% | 北米全域、特に 郊外の米国での持続性が高い | 短期 (2年以下) |
| ホームフィットネス機器に対する 保険償還パイロット | +0.5% | 米国 (雇用主負担型およびメディケアアドバンテージプラン)、カナダの採用は限定的 | 中期 (2~4年) |
| 集合住宅の アメニティ競争(オンサイトジム) | +0.4% | 米国の 主要都市圏(ニューヨーク、ロサンゼルス、ダラス、アトランタ)、一部のカナダ都市 | 長期 (4年以上) |
| アクティブなライフスタイルを促進する 政府キャンペーン | +0.3% | 米国連邦 (疾病予防管理センター)および州プログラム、カナダの州レベルの取り組み | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
生活習慣関連疾患の罹患率上昇
慢性疾患により、フィットネス機器は贅沢品から予防医療の礎へと位置づけが変わりつつあります。2021年8月から2023年8月にかけて、疾病予防管理センター(Centers for Disease Control and Prevention)は米国成人の15.8%が糖尿病を抱えており、そのうち11.3%が診断済み、4.5%が未診断であると報告しました[1]。さらに、28.7%が2つ以上の心血管リスク因子を有しており、肥満者における糖尿病有病率は24.2%に達しています。身体的不活動は早期死亡の10件に1件の原因となっており、年間1,170億米ドルの医療費をもたらしています。これにより、保険支払者および雇用主がホームフィットネス機器を補助する償還プログラムの実験を開始しています。疾病予防管理センターの「アクティブ・ピープル、ヘルシー・ネーション(Active People, Healthy Nation)」イニシアティブは、2027年までに2,700万人の米国人の身体活動を増加させることを目標としています。しかし、現在、有酸素運動と筋力トレーニングの両方のガイドラインを満たしている成人はわずか4人に1人にすぎず、筋力トレーニングの基準のみを達成している成人は30%未満となっています。このギャップが筋力強化ワークアウトへの需要急増を促進しています。Pelotonはこのトレンドを強調しており、2025年度第2四半期に200万人以上のメンバーが筋力ワークアウトに取り組んだことを指摘しています。筋力セッションは現在、サイクリングワークアウト数の75%を占めています。さらに、Pelotonのストレングス+アプリは2024年12月のデビューからわずか数週間で22万人以上の月間アクティブユーザーを獲得しました。都市居住者が筋力強化ソリューションを求める中、調節可能なダンベルやコンパクトなレジスタンスシステムがその恩恵を享受しています。
コネクテッド/スマート機器の採用急増
1,000米ドルを超える価格帯の機器において、コネクティビティは高級機能から基本的な要件へと変化しています。米国スポーツ医学会(American College of Sports Medicine)は2026年のフィットネストレンド調査において、ウェアラブルテクノロジーを1位、モバイルエクササイズアプリを4位、データ駆動型テクノロジーを8位にランク付けしました[2]。成人のウェアラブル所有率は36%から44%の範囲にあり、フィットネスアプリのユーザー数は2024年に3億4,500万人を超えると予測されています。メーカーは人工知能とコネクティビティを統合し、大規模なパーソナライズドコーチングを提供しています。2024年9月、iFITは40%の傾斜を持つX24トレッドミルと傾斜・下り傾斜機能を備えたX24バイクを含む40以上のスマートモデルを発表しました。すべてのモデルはリニューアルされたiFIT OSとベータ版AIコーチで動作し、1万件以上のセッションからワークアウトをキュレーションし、テキストで通信し、コネクテッド機器でルーティンを自動スケジュールします。2025年3月、Tonal 2はデジタルウェイトの上限を250ポンドに引き上げ、セット中に負荷を下げることで筋肉成長を加速するよう設計されたアルゴリズム「ドロップセット」と、フォーム修正キューを提供するリアルタイム動作分析ツール「スマートビュー」を導入しました。これらのAI主導機能は独自のトレーニングデータセットを生成します。Tonalのメンバーは50億回のレップと3,500万セッションにわたって合計2,000億ポンドを挙げており、プラットフォームはウェイトマッピングアルゴリズムを精緻化するためにレップごとに毎秒50のデータポイントを収集しています。戦略的には、ハードウェアマージンが改善されている一方(Pelotonのコネクテッドフィットネス製品の売上総利益率が2023年度のマイナスから2025年度第3四半期には14.3%に上昇したことがその証拠)、67%から69%の売上総利益率をもたらすサブスクリプション収益に引き続き焦点が当てられています。
COVID-19ロックダウン後の利便性重視マインドセット
専用ワークアウトスペースに投資した郊外の世帯は、パンデミック時代のフィットネス習慣を長期的な嗜好として定着させています。米国スポーツ医学会(ACSM)の調査は、対面とバーチャルセッションを融合したハイブリッドフィットネスモデルへの持続的なシフトを強調しています。このトレンドは、Pelotonの2025年度第3四半期レポートで裏付けられており、有料コネクテッドフィットネスサブスクリプションが288万件に達しています。これは2024年度末の298万件からわずかに減少していますが、月平均解約率1.4%の安定を背景に支えられています。Pelotonのトレッドミルセグメントもこのフィットネス進化の恩恵を受けており、2024年度第4四半期の売上高が前年同期比42%増を記録しています。経営陣の見解によれば、トレッドミル市場のポテンシャルは固定式バイク市場のおよそ2倍であり、プレミアムTread+は当初の需要予測を上回っています。Echelonはこのトレンドを活用し、2024年6月にゲーミフィケーションされたレーシングプラットフォームを発表しました。このプラットフォームはリアルタイム競争を導入し、バイクとローイングマシンの地形に基づいて負荷を自動調整し、将来的にはStrideトレッドミルとAndroid互換性をサポートする予定です。集合住宅の開発業者もこれに注目しており、プロジェクトにフィットネスアメニティを組み込んでいます。全国集合住宅協議会(National Multifamily Housing Council)とGrace Hillが172,703人の賃借人を対象に行った2024年の調査では、約75%がフィットネスセンターを優先事項とし、約20%が賃貸の必須条件と見なしており、フィットネスセンターを重視する賃借人のうち約75%がオンサイトのインストラクター主導クラスを希望していることが明らかになりました。
ホームフィットネス機器に対する保険償還パイロット
課税優遇健康口座が密かにプレミアム機器の購入を補助しており、実質価格を最大30%引き下げ、富裕層のアーリーアダプターを超えて市場を拡大しています。Independence Blue Crossは年間150米ドルのフィットネス機器補助を提供し、Anthemは年間400米ドルに引き上げ、ニューハンプシャー州は適格機器に年間200米ドルを指定しています。2024年12月、iFITはFlexと提携し、NordicTrackおよびProFormの顧客がHSAまたはFSA資金を機器購入に活用できるようにしました。認定医療提供者が2分間の適格性確認後に医療必要性証明書を発行できます。2024年11月には、TonalがTruemed社と提携し、HSA/FSA適格性とプロモーション割引を組み合わせて4,295米ドルシステムの実質コストを引き下げました。これらの取り組みは、筋力トレーニングおよび有酸素運動機器を予防医療ツールとして位置づけ、税前償還の対象としています。このアプローチは、高齢者向けフィットネス給付をテストしているメディケアアドバンテージプランとも整合しています。この戦略には二重の利点があります。メーカーは価格に敏感な顧客にアクセスでき、保険支払者は定期的な機器使用により慢性疾患の進行と関連する請求を抑制できれば節約が見込めます。
阻害要因の影響分析*
| 阻害要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| プレミアムスマート機器の 高い初期費用 | -0.9% | 米国および カナダ、高級セグメントについては都市部のメキシコ | 中期 (2~4年) |
| 商業ジムの 再開会員数回復 | -0.6% | 米国の主要 都市圏、カナダの都市、メキシコへの影響は限定的 | 短期 (2年以下) |
| 中古機器 マーケットプレイスの拡大 | -0.5% | 米国が 主導、カナダで拡大中 | 中期 (2~4年) |
| 関税による鉄鋼・ 電子部品価格の変動 | -0.7% | 北米全域 (米国の製造・輸入、サプライチェーン経由のカナダ) | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
プレミアムスマート機器の高い初期費用
価格はコネクテッドシステムの大衆市場への普及における主要な障壁です。Tonal 2の小売価格は4,295米ドルであり、PelotonのTreadおよびRowも同様の価格帯にあるため、ファイナンスや償還がない場合、中間所得世帯には手が届きません。Pelotonの2025年度決算はそのトレードオフを示しています。同社はハードウェアの売上総利益率を2023年度のマイナスから2025年度第3四半期の14.3%に改善するために、より高マージンのTread/Tread+および整備済みバイクユニットへと製品ミックスを移行しましたが、コネクテッドフィットネス製品の売上高はユニット数の減少により前年同期比27%減の2億550万米ドルに落ち込みました。手頃さに対処するため、Pelotonは2024年に95米ドル(米国)/125カナダドル(カナダ)の中古機器アクティベーション料金を導入し、中古市場の購買者がサブスクリプションプラットフォームにアクセスできるようにしました。これらのアクティベーションは2025年度第2四半期の総サブスクライバー増加数の約40%を占めました。NordicTrackはTDバンク経由で12か月または39か月間の0% APRファイナンスを提供し、iFITとFlexのパートナーシップにより顧客は税前HSA/FSA資金で購入費用を賄うことができ、実質コストを最大30%削減できます。これらの革新にもかかわらず、プレミアムセグメントの成長は、1,000米ドル未満の従来型トレッドミルおよび固定式バイクが2024年にカテゴリーの65.82%を依然として占めているという現実によって上限があり、大多数の購買者にとってコネクティビティよりも手頃さが優先されることが示されています。
商業ジムの再開と会員数の回復
社会的交流や多様な機器を優先する都市部の賃借人や若い世代は、対面フィットネスへの回帰を強めており、在宅ワークアウトから離れつつあります。2024年~2025年のジム会員数データはまだ出揃っていませんが、Pelotonのデータが示唆を提供しています。同社は2025年度第2四半期に月平均解約率1.4%を記録しました。さらに、ハイアットの800軒以上の施設やヒルトンの2,400のコネクテッドルームなどのホスピタリティ大手とのPelotonのパートナーシップは、ユーザーのエンゲージメントを維持するためにフィットネス機器を人々が自然に集まるコマーシャルスペースに統合する必要があるというトレンドを浮き彫りにしています。このトレンドを反映して、集合住宅はオンサイトフィットネスセンターを積極的に設置しています。データによると、過去10年間に建設されたアパートコミュニティの約90%がフィットネスアメニティを誇っています。さらに、これらのセンターを重視する賃借人の約75%がインストラクター主導のクラスへの需要を示しています。この嗜好は、国立海洋遺産複合施設(National Maritime Heritage Complex)が指摘するように、従来のかさばる機器よりもコンパクトでテクノロジーに精通した機器を好む傾向を示しています。ホームフィットネス機器メーカーへの示唆は明確です。競争相手はコマーシャルジムだけでなく、住宅用ビル、ホテル、企業キャンパスにおけるフィットネスアメニティの拡大トレンドとも競合しています。これらのスペースは、消費者が自宅スペースや金銭的投資を必要とせずに利便性を享受できる魅力を提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トレッドミルがリード、サイクルが加速iFITは2025年3月にNordicTrack Ultra 1ラグジュアリートレッドミルを発売する予定です。ホワイトオークと金属製V字型アップライト、全身冷却のための戦略的に配置された8台のファン、静音動作のためのスタビリティエンジン設計を特徴とするこのトレッドミルは、実用的な有酸素運動ツールからリビングスペースのステートメント家具へのシフトを反映しています。2025年、トレッドミルは29.12%の市場シェアを占め、ウォーク・ジョグ・ランルーティンへの汎用性と多世代世帯への訴求力を示しています。Pelotonは、トレッドミル市場はステーショナリーバイク市場の約2倍の規模であると指摘しています。2024年度第4四半期において、PelotonのTread収益はプレミアムTread+への予想を上回る需要に牽引され、前年同期比42%増加しました。しかし、ステーショナリーサイクルは、コンパクトなデザイン、手頃な価格、魅力的なコンテンツエコシステムにより、2031年まで5.62%という最も高い成長率が予測されています。2024年6月に発売されたEchelonのWorlds(ゲーミフィケーションされたレーシングプラットフォーム)は、地形に連動した自動調整レジスタンスによるリアルタイム競争を提供し、4,000米ドル以上の価格タグなしにエンゲージメントを求めるコスト意識の高い消費者に訴求しています。
北米における調整可能なダンベルやレジスタンスシステムを含むストレングストレーニング機器は、ルーティンが筋力強化へとシフトするにつれて注目を集めています。2025年度第2四半期において、200万人以上のPelotonメンバーがストレングスワークアウトを完了し、ストレングスセッションはサイクリング回数の75%に達しました。2024年12月に発売されたPelotonのStrength+アプリは、月間アクティブユーザー数220,000人以上を迅速に獲得しました。2025年3月、Tonal 2はデジタルウェイトの上限を250ポンドに引き上げ、筋肥大速度を2倍にすると主張するアルゴリズムであるドロップセット、およびリアルタイム動作分析のためのスマートビューを導入しました。ローイングマシンニッチながら忠実なオーディエンスに対応しており、HydrowとEchelonはウォーターレジスタンスとゲーミフィケーションされた体験を提供しています。エリプティカルマシンやステアクライマー、マルチファンクショントレーナーなどのその他のタイプは、消費者がスペース効率とコネクテッド体験を優先するにつれて課題に直面しています。消費者製品安全委員会はホームフィットネス機器の安全基準を確保していますが、負傷報告によるPelotonのTread+リコールのような事例は、設計上の欠陥がもたらす評判上および財務上のリスクを浮き彫りにしています。


注記: すべての個別セグメントのシェアはレポート購入後に取得可能
カテゴリー別:
スマート機器が拡大、従来型機器が大衆市場を維持2025年、従来型機器は65.10%の市場シェアを占め、価格感応度と機械的なシンプルさを示しています。1,000米ドル未満の低価格トレッドミル、固定式バイク、フリーウェイトは中間所得世帯に対応し、継続的なサブスクリプション料金を回避して解約リスクを低減しています。一方、2025年に34.90%のシェアを持つスマート/コネクテッド機器は、AIコーチングやパーソナライズドプログラミングなどの機能に牽引され、2031年まで年率5.95%で成長すると予測されています。2024年9月、iFITはリニューアルされたiFIT OSを搭載した40以上のスマートモデルを発売しました。そのベータ版AIコーチは1万件以上のセッションのライブラリからワークアウトをキュレーションし、テキストで通信し、コネクテッドデバイスでルーティンを自動スケジュールします。Tonal 2は35万件のセッションにおける50億回のレップで挙げられた2,000億ポンドの独自データセットを使用しています。レップごとに毎秒50のデータポイントを収集することで、ウェイトマッピングアルゴリズムが最適な負荷を予測し、リアルタイムのコーチングフィードバックを提供します。
戦略的な分断は明確です。従来型メーカーはコストと流通に注力する一方、コネクテッドプレーヤーはハードウェア利益を大幅に超える67%~69%の売上総利益率を誇る継続的サブスクリプションに依存しています。Pelotonのハードウェアの売上総利益率は、より高マージンのTread/Tread+と整備済みユニットへのシフト、および倉庫・輸送コストの低減により、2023年度のマイナスから2025年度第3四半期の14.3%に改善しました。しかし、2025年度第2四半期にPelotonの総サブスクライバー増加数の40%を占めた中古市場経由のアクティベーションは、新しいハードウェア販売を侵食するリスクをはらんでおり、サブスクリプション収益が安定する一方でユニット数が減少しています。従来型機器はFacebook MarketplaceやOfferUpなどのプラットフォームによるピアツーピア再販の活性化により、コモディティ化圧力に直面し、新品への需要が侵食されています。
エンドユーザー別:
女性セグメントが加速2025年、男性エンドユーザーは62.35%のシェアを占め、筋力トレーニングへの歴史的な嗜好とプレミアム機器への高い支出を反映しています。37.65%を占める女性エンドユーザーは、男性セグメントの4.02%を上回る年率5.63%で2031年まで成長すると予測されています。この成長は、コンテンツとコンパクトな機器を未開拓の女性ニーズに合わせてカスタマイズするブランドによって牽引されています。Pelotonの2025年度第2四半期データはこのトレンドを示しており、200万人以上のメンバーが筋力セッションを実施し、筋力ワークアウトがサイクリング数の75%を占めており、女性によるレジスタンストレーニングの採用増加を示唆しています。疾病予防管理センターの「ムービング・マターズ(Moving Matters)」キャンペーンは、心血管および代謝疾患に関連する活動格差に取り組むため、18歳から44歳の黒人およびヒスパニック系女性を対象としています。Tonal 2の壁掛け式デザインやNordicTrackのウルトラ1の洗練された仕上げなどのコンパクトな機器は、リビングスペースにシームレスに溶け込む機能的なフィットネスツールを求める女性購買者にアピールしています。
調節可能なダンベルとレジスタンスバンドは、専用の部屋を必要とせずに漸進的過負荷をサポートする多用途でスペース効率の高いツールとして人気を高めています。集合住宅の開発業者も対応しており、全国集合住宅協議会(National Multifamily Housing Council)の2024年調査では、フィットネスを重視する賃借人の約75%がインストラクター主導のクラスを好み、20%以上がピックルボールへの関心を示しており、多様なフィットネスオプションへの需要が示されています。コンパクトな筋力機器とアプリベースのコーチングをバンドルしてパーソナライズドプログラミングを提供するという戦略的機会があります。iFITのワークアウトクリエーターにより、メンバーは個人ワークアウトライブラリを構築でき、TonalのAI主導型TONIアシスタントは独自のデータセットを使用してルーティンをカスタマイズする予定です。男性購買者が高重量対応システムやマルチステーションホームジムへの需要を依然として牽引していますが、女性セグメントの高い成長率は、アクセシビリティ、審美性、コミュニティ主導型コンテンツを優先するブランドが競争上の優位性を獲得することを示唆しています。

注記: すべての個別セグメントのシェアはレポート購入後に取得可能
流通チャネル別:
オンラインが拡大、オフラインが適応2025年、オフライン小売店は56.80%の市場シェアを占め、大型スポーツ用品チェーン、専門フィットネス小売業者、実際の製品体験と即時受け取りを提供するマス商業者に牽引されています。PelotonのコストコとのパートナーシップはU.S.約300店舗に及び、バイク+を主要なサードパーティ販売品目とし、直接販売に影響を与えずに卸売流通がボリュームを高める方法を示しています。しかし、オフライン小売が2031年まで年率4.02%で成長すると予測される一方、オンライン小売はダイレクト・トゥ・コンシューマー向けファイナンスの革新とショールームの間接費削減により5.88%のより速い成長が期待されています。2024年12月、iFITはFlexと提携し、顧客がNordicTrackおよびProFormの機器をHSAまたはFSA税前資金で購入できるようにし、1,400億米ドルの課税優遇残高を活用して最大30%の節約を提供しています。同様に、Tonalの2024年11月のTruemed社とのパートナーシップは、4,295米ドルのシステムにHSA/FSA適格性とプロモーション割引を組み合わせてコストを低減しています。
Pelotonは、固定費削減のために自社ショールームを閉鎖することで小売戦略を再構築しています。15%の従業員削減(約400人)を含むこの再編は、2025年度までに年間2億米ドル以上の経費削減を目指しています。並行して、Pelotonはコストコ、アマゾン(TreadとRowを販売)、ハイアットの800軒以上の施設やヒルトンの2,400のコネクテッドルームなどのホスピタリティチェーンとのサードパーティパートナーシップを拡大しています。2025年度第3四半期、ナッシュビルのNordicTrackマイクロストアは北米の平均小売拠点を上回るパフォーマンスを示しており、コンパクトで交通量の多い形態が従来のショールームよりも優れた経済性を提供する可能性を示しています。オンラインチャネルは低い顧客獲得コスト、柔軟な価格設定、チェックアウト時のファイナンスオプションの恩恵を受けています。たとえば、NordicTrackはTDバンク経由で12か月または39か月間の0% APRファイナンスを提供しており、マルチイヤーiFIT Proメンバーシップと100米ドル割引などのプロモーションバンドルが平均注文額を増加させています。戦略的には、オフライン小売は体験主導型購買と衝動買いに対して引き続き重要性を持ちますが、ブランドがデジタルコンバージョンファネルを最適化して金融サービスを統合するにつれて、オンラインチャネルが増分成長の大部分を獲得する見込みです。
地域分析
米国ホームフィットネス機器市場
2025年、米国は北米ホームフィットネス機器市場において76.10%という圧倒的なシェアを占めた。この優位性は、高い可処分所得、ワークアウトスペースを確保できる広大な郊外住宅、そしてコネクテッドフィットネスプラットフォームの成熟したエコシステムに起因している。Pelotonの2024会計年度の収益はこの集中度を示しており、北米が2.487 ビリオン 米ドル(総収益の92%)を占め、米国単独では2.389 ビリオン 米ドル(88%)を占めた。CDCの「アクティブ・ピープル、ヘルシー・ネーション」イニシアチブ(2027年までにさらに2,700万人のアメリカ人を取り込むことを目指す)や、雇用主負担の保険償還パイロットプログラム(例:Independence Blue Crossの150 米ドル、Anthemの400 米ドル、ニューハンプシャー州の200 米ドル)は、フィットネス機器を補助金の対象となる予防医療インフラとして位置づけることで需要を牽引している。しかし、2024年の鉄鋼・アルミニウムへの25%、2025年の半導体・電子機器への50%、2026年の永久磁石への25%といったセクション301関税がハードウェアの利益率を圧迫している。メーカーはこれらのコストを吸収するか消費者に転嫁するかの選択を迫られており、Pelotonは米国通商代表部が指摘するように、2025会計年度第4四半期に500万 米ドルの関税影響を見込んでいる。
カナダおよびメキシコホームフィットネス機器市場
カナダは2031年まで年率6.21%で成長すると予測されており、地域内で最も成長の速い市場となっている。この成長は、中古機器に対するPelotonのCAD 125のアクティベーション料金(富裕層の早期採用者を超えてリーチを拡大する)と、参入障壁を下げるコストコの卸売流通モデルによって牽引されている。州レベルの健康推進施策や、トロント、バンクーバー、モントリオールといった都市における集合住宅のフィットネス設備の普及拡大が需要を持続させている。さらに、ヘルスカナダの厳格な監督により安全基準への準拠が確保され、市場成長をさらに後押ししている。一方、メキシコおよび北米のその他の地域は市場発展の初期段階にとどまっており、具体的な動向に関するデータは限られている。スマートホームジムメーカーのSpedianceは、メキシコシティとモンテレイにショールームを展開し、富裕層の都市世帯をターゲットに旗艦システムをMXN 79,900(約4,000 米ドル)で販売している。
メキシコでは、より小さな居住空間向けに設計されたコンパクトで手頃な価格の機器と、地元の分割払いファイナンスによる支援に戦略的な機会がある。しかし、米国製造からの関税転嫁コストと限られた保険償還インフラにより成長は制約されている。米国のCPSC、ヘルスカナダ、メキシコのCOFEPRISを含む規制の枠組みが、地域全体にわたる基本的な安全基準を施行している。それにもかかわらず、PelotonのTread+リコールのような自主回収は、設計上の欠陥に伴う評判上および財務上のリスクを浮き彫りにしている。これらの課題は、市場における潜在的な後退を軽減するために、厳格な安全・品質基準を維持することの重要性を強調している。
規制環境
北米では、家庭用フィットネス機器は主に消費者製品安全要件および自主的な合意規格によって規制されている。米国では、消費者製品安全委員会(CPSC)が基本的な執行を担い、製造業者はASTM F2276-23(12歳以上向けフィットネス機器)やASTM F2216-17a(2025)(セレクタライズ式筋力トレーニング機器)などのASTM規格に基づいて設計を行うのが一般的である。コネクテッド機器については、無線モジュールを搭載する機器に対するFCCの機器認証プロセスを含む、無線・電子機器に関する要件も対応の対象となる。
貿易および製品政策の変更は、着地コストおよびコンプライアンス計画に依然として影響を及ぼしている。2026年4月時点で、一部の運動器具分類(HTS 9506.91.00を含む)は、附属書IIの更新によりセクション232の鉄鋼・アルミニウム派生品関税の対象から除外され、輸入依存度の高いカテゴリーにおける従来のコスト圧力の一因が緩和された。カナダでは、カナダ消費者製品安全法(CCPSA)に基づくヘルスカナダの監督が依然として中心的な役割を担っており、2026-2028年将来規制計画では、安全要件を現代化するために複数のCCPSA関連規制の改正案が示されている。ヘルスカナダはまた、2026年にCCPSA一般禁止事項に関するガイダンスを更新し、消費者製品の安定性要件についてASTM F2057-23を参照するようにしたことで、国境を越えたコンプライアンスにおけるASTM整合性の役割が一層強化された。
競争環境
市場集中度
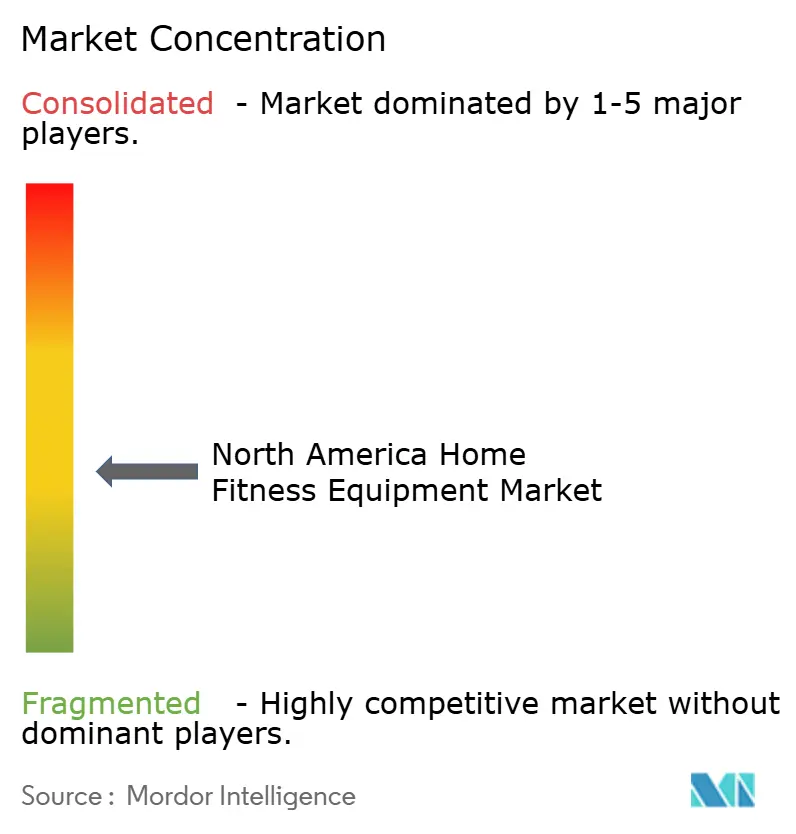
北米ホームフィットネス機器市場は適度に断片化されており、Peloton、iFIT(NordicTrackおよびProFormを含む)、Nautilus(BowflexおよびSchwinnで知られる)、Tonalなどのブランドが高いブランド認知度を持っていますが、単一のプレーヤーが支配することはありません。パンデミックによる需要が正常化するにつれて競争圧力が増し、弱小プレーヤーの間で再編が進みました。Nautilusは例えば2024年3月に破産申請を行い、2024年4月にJohnson Health Techに3,750万米ドルで買収されました。2024年5月、JohnsonはBowflexとSchwinnに集中するためにNautilusブランドを廃止しました。一方、より強力なプレーヤーはこの再編を活用しています。iFITは2025年1月に2億米ドルを調達し、製品開発を加速させ、国際展開を拡大し、合併・買収を検討しており、競合他社が残した市場シェアを取り込む機会を示しています。市場の戦略は分岐しており、ハードウェア重視のプレーヤーはコストと流通で競争する一方、サブスクリプションベースのプラットフォームは継続的な収益を重視しています。Pelotonは例えば、コネクテッドフィットネス製品の売上高が前年同期比27%減にもかかわらず、四半期当たり4億1,850万米ドルのサブスクリプション収益を67%から69%の売上総利益率で維持しました。
市場のホワイトスペース機会には、集合住宅向けの商業グレード機器(賃借人の約75%がフィットネスセンターを重視し、新築アパートコミュニティの約90%がこれを含む)、Pelotonのハイアットおよびヒルトンとのコラボレーションなどのホスピタリティパートナーシップ、そして慢性疾患予防を対象とするHSA/FSA適格筋力トレーニングシステムが含まれます。Tonalなどの新興ディスラプターは、2,000億ポンド挙上、50億回のレップ、3,500万セッションという独自データセットを活用してAIアルゴリズムを訓練し、大規模なパーソナライズドコーチングを提供することで、ハードウェア専業メーカーには複製できない競争優位性を構築しています。
テクノロジーは市場における主要な競争の場であり続けています。iFITのAIコーチベータ版は1万件以上のセッションのライブラリからワークアウトを自動スケジュールし、Tonal 2のドロップセットアルゴリズムは筋肥大速度を2倍にすると主張しています。EchelonのWorlds(ワールズ)プラットフォームはレーシングをゲーミフィケーションし、地形連動型の負荷調整によるリアルタイム競争を提供しています。消費者製品安全委員会(Consumer Product Safety Commission)が基本的な安全準拠を確保していますが、自主的なリコールはメーカーが直面する評判リスクを示しています。市場が進化するにつれ、プレーヤーは自社を差別化し市場シェアを獲得するためにイノベーションとテクノロジーへの依存度を高めています。
北米ホームフィットネス機器業界リーダー
-
Nautilus Inc.
-
Technogym SpA
-
Peloton Interactive, Inc.
-
Johnson Health Tech. Co. Ltd
-
ICON Health & Fitness INC.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ホームフィットネス機器市場 このレポートでカバーされる企業
- Peloton Interactive Inc.
- iFit Health & Fitness (ICON Health & Fitness)
- Nautilus Inc. (Bowflex, Schwinn)
- Johnson Health Tech Co. Ltd. (Horizon Fitness)
- Technogym S.p.A.
- Life Fitness
- Sunny Health & Fitness
- Tonal Systems Inc.
- Echelon Fitness Multimedia LLC
- Lululemon Athletica (Mirror)
- Rogue Fitness
- TRUE Fitness Technology
- Precor Inc.
- JAXJOX
- Octane Fitness
- Body-Solid Inc.
- Dyaco International Inc. (Spirit Fitness)
- Core Health & Fitness (Star Trac, StairMaster)
- Hydrow, Inc.
- Yosuda
市場機会と将来展望
収益化は、ハードウェアと定期的なソフトウェア・サービスを組み合わせたビジネスモデルへと移行しており、コンテンツライブラリ、コーチングアルゴリズム、ファイナンス、および費用償還経路を中心とした成長余地が生まれている。プレミアムカテゴリーへの需要は、HSA/FSA対応チャネルを通じた購入可能性とも結びついており、iFITとFlexとのNordicTrackおよびProForm向け提携(2024年12月)や、TonalとTruemedとの提携(2024年11月)がこれを支えている。いずれも、対象となる購入について税引前資金メカニズムを利用可能にすることで、対象となる顧客層を拡大するものである。
また、AI対応の省スペース型筋力トレーニングシステムや隣接モダリティにおいてもホワイトスペースが形成されている。2026年7月、AEKEはAEKE S1 ProのためにKickstarterで586万米ドル超を調達し、コンパクトでAI駆動型のホームジムに対する消費者の関心の高まりを示した。コネクテッドモダリティにおける統合やカテゴリー拡張も進んでおり、Interactive Strength Inc.(TRNR)は2026年7月、STEPRを買収し、コネクテッド型階段昇降機を自社ポートフォリオに追加する最終契約を締結した。同時に、コネクテッド事業者は消費者保護やデジタル慣行に関連する、より複雑なコンプライアンス環境で事業を行っており、Health and Fitness Associationによれば、2025年には米国の州レベルで160件以上のフィットネス関連法案が審議され、21件が制定されたことで、定期購入、自動更新、データ取扱いに関する基準が引き上げられている。
最近の産業開発事情 北米ホームフィットネス機器市場
- 2026年6月:Pelotonは、Pilatesに特化したスタートアップであるSkopを買収し、その技術をPelotonプラットフォームに統合した。この取引により、Pelotonのモダリティ範囲はサイクリングやランニングを超え、リハビリテーションや長寿関連の用途と重なる低負荷トレーニングにまで拡大した。
- 2026年4月:Pelotonは、Spotifyとの世界的な提携を発表し、PelotonのフィットネスコンテンツをSpotifyのPremium会員向け新フィットネスカテゴリーに統合した。これにより、Pelotonのコンテンツ配信は自社アプリやハードウェアの範囲を超えて拡大し、ハードウェア販売が変動する中でも到達範囲とエンゲージメントを支えている。
- 2026年3月:Pelotonは、Precorの産業レベルのエンジニアリングとPelotonのコンテンツを組み合わせた「Peloton Commercial Series」を発表し、多くの利用者が訪れるジム環境向けに展開した。この動きは、家庭利用を補完し、直接消費者向け機器の需要サイクルを超えて需要を多様化できる商業チャネルへのPelotonの取り組みを一層深めるものである。
北米ホームフィットネス機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、北米ホームフィットネス機器市場は、家庭内での使用を目的とした運動機器の消費者購入を対象とし、地域全体の市場価値として捉えています。
対象外の範囲:本調査の対象外となるのは、ジム専用機器、ウェルネスサービス、およびコネクテッド機器にバンドルされる可能性のある定期的なデジタルサブスクリプションです。
セグメンテーション概要
- 製品タイプ
- トレッドミル
- エリプティカルマシン
- 固定式サイクル
- ローイングマシン
- 筋力トレーニング機器
- その他の製品タイプ
- カテゴリー
- 従来型
- スマート/コネクテッド機器
- エンドユーザー
- 男性
- 女性
- 流通チャネル
- オフライン小売店
- オンライン小売店
- 地域
- 米国
- カナダ
- メキシコ
- その他の北米地域
データソース、市場規模算定、および検証
デスクリサーチ
まず、北米全域でホームエササイズ機器を購入・買い替える可能性のある世帯数を示す公開データを用いて需要プールを構築しました。参照資料には、米国国勢調査局、カナダ統計局、米国経済分析局、および労働統計局の所得・支出・世帯指標に関するデータが含まれています。
また、CDCの身体活動統計、国民健康調査、および自宅でのワークアウト行動を定量化する査読済み研究などのソースを用いて、スポーツ・フィットネス参加状況および安全性シグナルを確認しました。貿易・供給シグナルについては、USITCデータウェブおよび国連コムトレードなどのソースを用いてレビューし、その後、企業の提出書類、投資家向けプレゼンテーション、および信頼性の高いプレスを参照して価格帯と製品ミックスをマッピングしました。必要に応じて、企業財務・インテリジェンス、特許調査、および輸出入の船積みレベルの確認のために有料サブスクリプションを利用しました。これらの例は網羅的なものではなく、データ収集、前提条件の検証、および未解決の質問の明確化のために他のソースも使用しました。
一次インタューおよびサーベイ
次に、設置・メンテナンスをサポートするメーカー、ディストリビューター、小売業者、および専門サービスパートナーとのインタビューおよび短期サーベイによってモデルを検証しました。また、米国およびカナダ全域のカテゴリーマネージャーおよびチャネルリーダーとも対話し、メキシコについては選択的な確認を行い、家庭用途としてカウントされるものの定義、プロモーションが平均販売価格に与える影響、およびオンライン対店舗販売の分割がどのように変化しているかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% |
| 中位層:52% | 機能・ユニットリーダー:28% |
| 中小規模プレイヤー:17% | マネージャー:58% |
市場規模算定と予測
規模算定は、世帯数とフィットネス参加シグナルを購買プールに変換し、製品クラス別の交換サイクルと採用率を用いて年間機器需要に換算するトップダウン構築から始まります。その需要は、公開価格調査とチャネルインプットから得らた観察済み平均販売価格帯を用いて価値化され、プロモーション強度と経時的なミックスシフトの調整が加えられます。
数値の現実性を保つため、サンプリングされたSKU価格と推定ユニット数量の組み合わせ、オンライン対オフラインシェアのチャネル確認、および主要機器カテゴリーの輸入動向を用いたサニティチェックを含む選択的なボトムアップ近似値によって合計値を裏付けました。企業収益がより広範な製品ラインを含む場合、インタビューと製品カタログから得た家庭用途エクスポージャーシェアを適用してギャップを処理し、バンドル提供全体での二重計上を避けるための二次確認を行いました。
予測については、このカテゴリーが消費者の裁量支出と住宅関連行動に依存するため、主にシナリオ分析を使用しました。将来の見通しは、実質可処分所得の動向、価格割引パターン、着地価格に影響するフレートコストの方向性、ピーク年後の交換サイクルの正常化、および特定製品の平均販売価格を押し上げる可能性のあるコネクテッド機能の普及などのインプットを用いて形成されまし。
データ検証と更新サイクル
モデルのアウトプットは、公開チャネルで確認できる貿易フロー、消費者支出の方向性、および小売業者の品揃え変化などの独立したシグナルと照合されます。差異が大きすぎると判断された場合は、採用率や価格帯などの前提条件を再確認し、何がいつ変化したかを確認するために一部の回答者に再連絡します。
承認前に、計算ロジック、単位、および通貨タイミングが全時系列にわたって一貫していることを確認するため、複数のステップでレビューが行われます。レポートは年次で更新され、主要なイベントが需要や価格に重大な影響を与える場合は中間更新が行われます。納品直前に最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの北米ホームフィットネス機器市場推計と他の公表推計との比較
この市場の公表数値は、製品バスケットと価値構成要素が必ずしも同じ方法で扱われていないため、また通貨と価格設定に使用される年が結果を変動させる可能性があるため、大きく異な場合があります。当社の確認において、最大の変動は通常、機器として計上されるものと隣接するオファリングとの区別から生じ、次いでプレミアム製品とエントリー製品全体での価格の平均化方法から生じます。
デジタルコーチングサブスクリプションと有料ワークアウトコンテンツはMordor Intelligenceの本調査の対象外であり、一部の出版物が同一の合計値に含める急成長中の収益ストリームが除外されています。また、一部の推計がパンデミック後の積極的な採用前提を使用している場合、またはオンラインと店舗チャネル全体のプロモーション強度とミックス変化を検証せずに平均販売価格を予測している場合にも差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 45.2億米ドル(2025年) | |
| トレードパブリッシャーA | 51.0億米ドル(2024年) | 異なる基準年を使用しており、コネクテッドエコシステムの収益アドオンを含んでいると見られ、機器ユニット需要が類似していても価値を押し上げる可能性があります。 |
| 産業ポータルB | 69.3億米ドル(2024年) | 非住宅用設置を含む可能性が高い、より広範なフィットネス機器の定義を対象としており、住宅専用需要を超えた対応可能な価値を拡大しています。 |
総合すると、この差異は主に非機器収益と非住宅用設置が含まれているかどうか、および価格と通貨の基準年タイミングによって説明されます。世帯需要指標、交換行動、および繰り返し可能な価格帯確認に合計値を結び付けることで、最終的な数値は監査と更新がより容易になります。
レポートで回答される主要な質問
北米のホームジム機器市場の現在の規模は?
市場は2026年に47億1,000万米ドルとなり、2031年には57億6,000万米ドルに達する見込みです。
最も成長の速い製品カテゴリーはどれですか?
スマートまたはコネクテッド機器は、従来型品目を上回り、2031年まで5.95%のCAGRで拡大すると予測されています。
女性の在宅ワークアウトへの参加を促進しているものは何ですか?
カスタマイズされた筋力コンテンツ、コンパクトでスタイリッシュな機器、公衆衛生キャンペーンが、5.63%のCAGRで女性需要を押し上げています。
関税は機器価格にどのような影響を与えていますか?
鉄鋼、電子部品、磁石への301条関税がハードウェアマージンを圧迫しており、Peloton単独でも2025年度第4四半期に500万米ドルの影響を見込んでいます。
消費者はHSAまたはFSA資金を使って機器を購入できますか?
はい、FlexおよびTruemed社との最近のパートナーシップにより、NordicTrackおよびTonal製品の一部にHSA/FSA支払いが可能となり、実質価格が最大30%削減されます。
北米でどの国が最も速く成長しますか?
カナダは中古機器アクティベーションプログラムと小売パートナーシップの拡大に支えられ、2031年まで6.21%のCAGRで地域成長をリードすると予測されています。