
Tamanho e Participação do Mercado de Equipamentos para Esportes de Raquete
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 102.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 139.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.42 % |
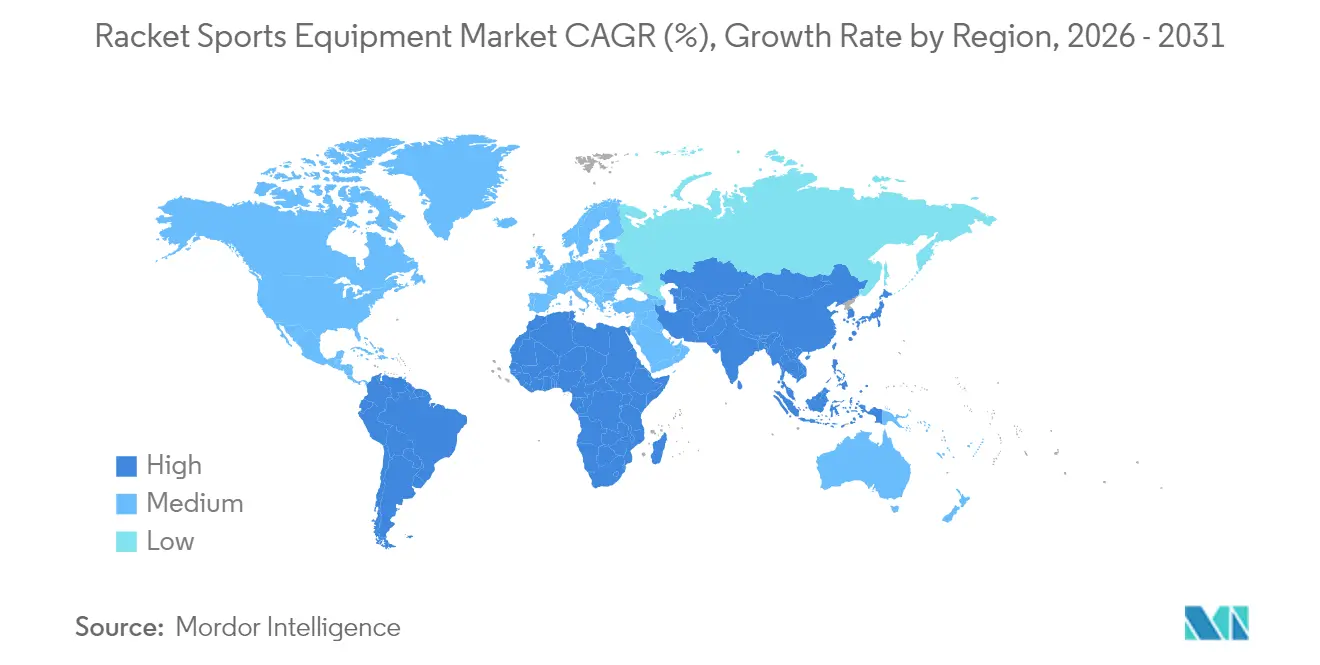
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
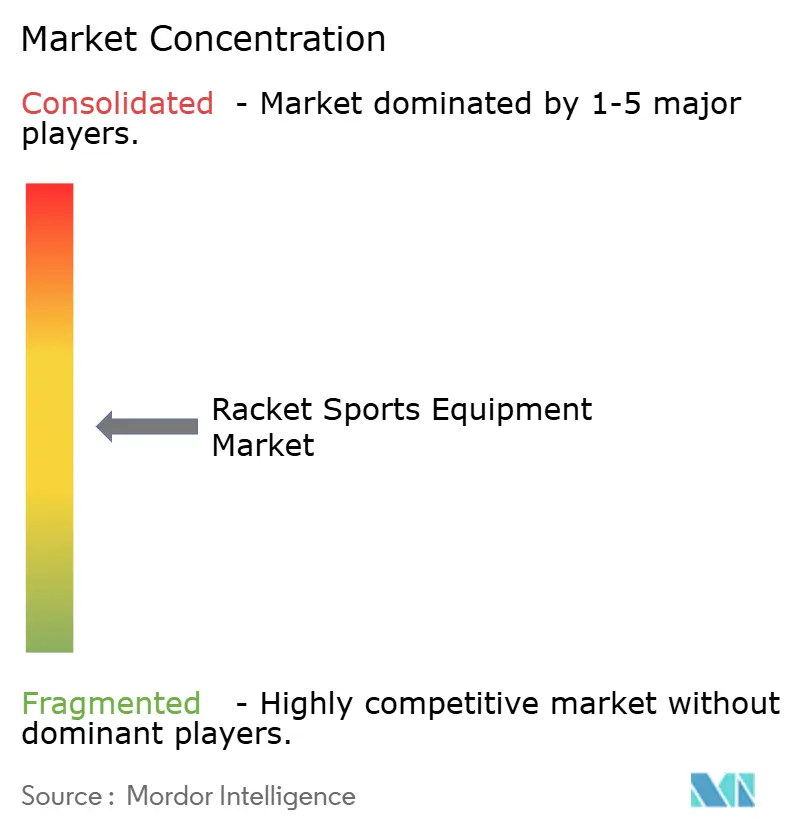
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Esportes de Raquete por Mordor Intelligence
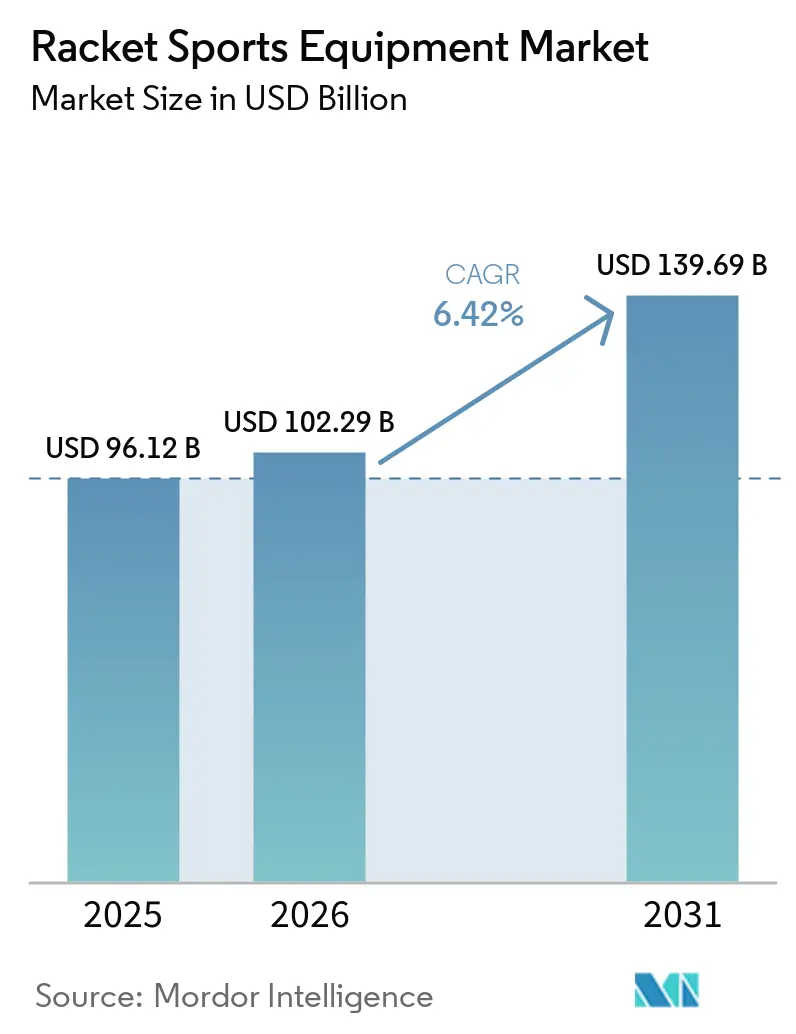
O tamanho do mercado de equipamentos para esportes de raquete deve crescer de USD 96,12 bilhões em 2025 para USD 102,29 bilhões em 2026 e está previsto para atingir USD 139,69 bilhões até 2031 a uma CAGR de 6,42% no período de 2026-2031. O crescimento do mercado é impulsionado pela crescente implantação de quadras internas e externas, pelo aumento da participação juvenil e pelos rápidos avanços na inovação de produtos, como a integração de compósitos leves com tecnologias de sensores inteligentes. As iniciativas governamentais para financiar a expansão de instalações e a crescente popularidade de torneios de alto perfil estão impulsionando ainda mais a visibilidade do mercado e incentivando compras aspiracionais. Além disso, as preferências dos consumidores em evolução por sustentabilidade, soluções de treinamento digital e conveniência estão remodelando o cenário do mercado. Para atender a essas demandas, as empresas estão introduzindo armações recicláveis, raquetes habilitadas para dados e serviços baseados em assinatura para substituição de empunhaduras e cordas. Embora a região Ásia-Pacífico esteja experimentando o crescimento mais rápido, a América do Norte permanece como a maior contribuinte para os gastos totais do mercado.
Principais Conclusões do Relatório
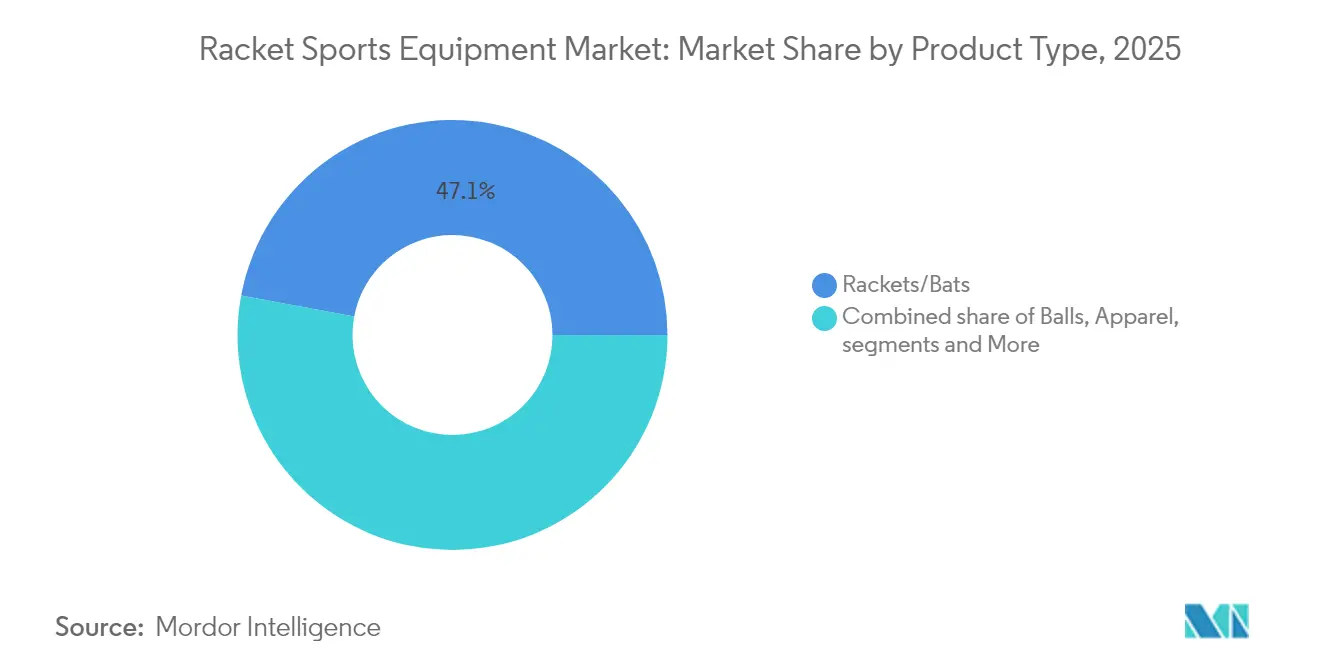
- Por tipo de produto, raquetes e tacos lideraram com 47,05% da participação do mercado de equipamentos para esportes de raquete em 2025, enquanto bolsas e acessórios devem se expandir a uma CAGR de 7,2% até 2031.
- Por tipo de esporte, o badminton respondeu por 35,02% da receita em 2025, enquanto outros tipos de esportes devem se expandir a uma CAGR de 7,85% até 2031.
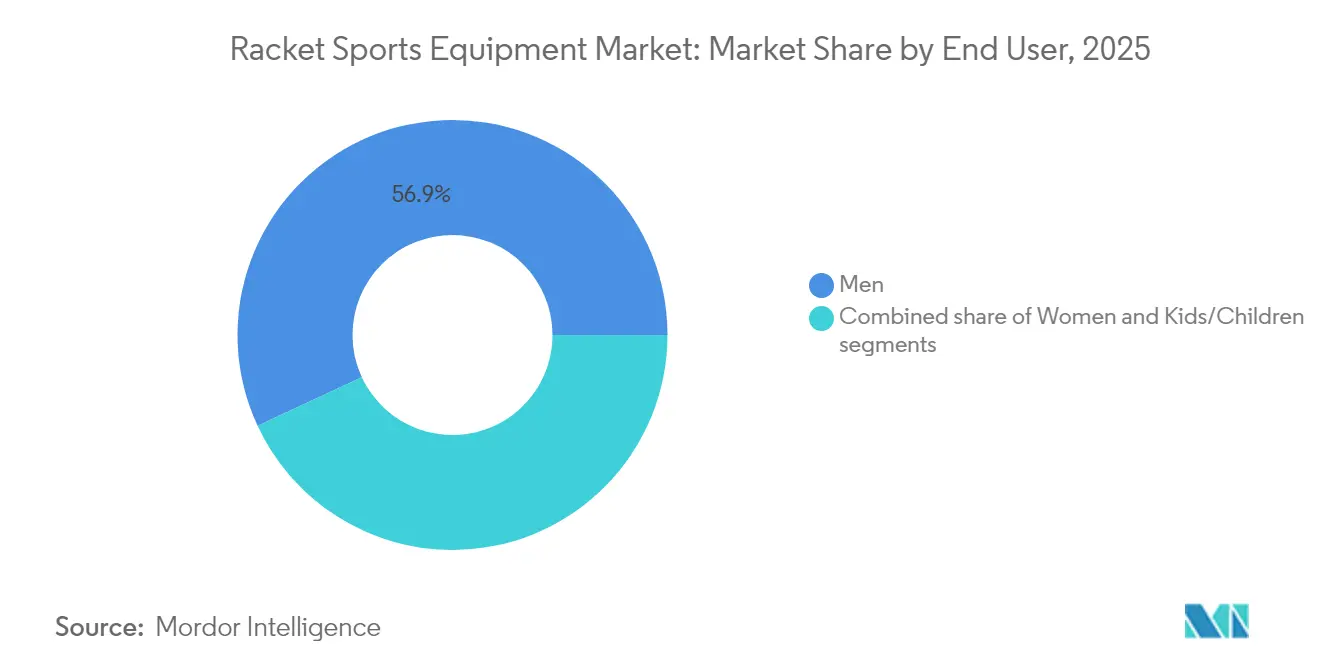
- Por usuário final, os homens detiveram 56,93% de participação em 2025; os equipamentos para crianças devem registrar uma CAGR de 7,45% até 2031.
- Por canal de distribuição, o varejo físico controlou 73,55% das vendas em 2025, enquanto as lojas de varejo online crescem a uma CAGR de 7,6%.
- Por geografia, a América do Norte permaneceu como a maior região com 32,15% em 2025, enquanto a Ásia-Pacífico está no caminho para uma CAGR de 8,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente número de quadras de esportes de raquete em todo o mundo | +1.2% | Global, com crescimento concentrado na Ásia-Pacífico e mercados emergentes | Médio prazo (2-4 anos) |
| Número crescente de torneios e ligas | +0.8% | Global, com impacto premium na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais e promoção esportiva | +1.1% | Núcleo Ásia-Pacífico, com expansão para Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Aumento da participação de mulheres e crianças | +0.9% | Global, com adoção acelerada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Avanços tecnológicos em equipamentos | +0.7% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Influência de plataformas de mídia social e endossos de celebridades | +0.6% | Global, com impacto centrado na juventude em todas as regiões | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente número de quadras de esportes de raquete em todo o mundo
O mercado global de construção de quadras está registrando um crescimento significativo, impulsionado pela rápida expansão de instalações de padel e outras infraestruturas para esportes de raquete. Por exemplo, o Reino Unido adicionou 250 novas quadras entre 2022 e 2023, refletindo um aumento notável de 116%. Esse crescimento destaca a crescente popularidade do padel em toda a Europa. Da mesma forma, o Centro Esportivo Regional de Punggol, em Singapura, com inauguração prevista para 2026, contará com quadras de tênis em padrão internacional projetadas para sediar competições de grande porte. Esse desenvolvimento demonstra como os investimentos em infraestrutura estão estrategicamente direcionados tanto para os mercados recreativos quanto para os profissionais, a fim de atender à demanda crescente. A expansão das instalações esportivas está gerando um efeito cascata; a região da Ásia-Pacífico, em particular, está vivenciando um robusto boom de infraestrutura, apoiado por iniciativas governamentais. Essas iniciativas concentram-se na construção de quadras sintéticas e ginásios poliesportivos que acomodam múltiplos esportes de raquete, maximizando assim a utilização das instalações e impulsionando a demanda por raquetes de tênis em um amplo espectro de usuários. Essa tendência ressalta o compromisso da região em fomentar a participação esportiva e apoiar as indústrias associadas.
Número crescente de torneios e ligas
A rápida expansão das estruturas de torneios profissionais está influenciando significativamente as decisões de compra de equipamentos recreativos, criando demanda aspiracional. Por exemplo, a inclusão do pickleball no Aberto da Austrália em 2025 destaca a crescente aceitação mainstream do esporte e sua integração nas estruturas de torneios estabelecidas, sinalizando uma mudança na percepção dos esportes emergentes. Da mesma forma, a introdução pela Federação Internacional de Tênis de Mesa de formatos inovadores, como a Copa do Mundo por Equipes Mistas, não apenas amplia as oportunidades competitivas, mas também fomenta a participação sustentada e impulsiona ciclos regulares de substituição de equipamentos[1]. Esse crescimento no ecossistema de torneios gera um impacto em cascata: as preferências de equipamentos profissionais moldam cada vez mais as tendências de compra amadora, enquanto a maior cobertura midiática impulsiona a conscientização geral do mercado. Além disso, as estruturas de ligas de base desempenham um papel fundamental ao oferecer caminhos organizados de participação. Esses caminhos ajudam a converter o interesse casual em engajamento de longo prazo, garantindo demanda consistente por equipamentos à medida que os jogadores atendem às exigências do jogo estruturado e avançam nos níveis competitivos. Em conjunto, esses fatores criam um ambiente robusto e dinâmico que apoia tanto o crescimento do mercado quanto o interesse sustentado dos consumidores.
Iniciativas governamentais e promoção esportiva
O Ministério dos Assuntos da Juventude e Esportes da Índia alocou ₹3.794 crores para o ano fiscal 2025-26, com foco significativo no desenvolvimento de infraestrutura e programas de apoio a atletas. Essas iniciativas incluem o estabelecimento de instalações para esportes de raquete e a aquisição dos equipamentos necessários, visando fortalecer a base para o desenvolvimento esportivo. Em Hong Kong, a cultura do "Esporte para Todos" promove a participação ampla por meio de grandes eventos, como competições de badminton e tênis[2]. O Programa de Treinamento de Jovens Atletas apoia ainda mais o desenvolvimento da juventude, criando um pipeline de talentos que contribui para a expansão de longo prazo do mercado de esportes de raquete. Da mesma forma, a Política Esportiva 2024-2029 de Andhra Pradesh prioriza o desenvolvimento de infraestrutura esportiva de classe mundial, integrando tecnologia avançada e enfatizando a criação de academias de esportes de raquete e centros de alto desempenho[3]. Essas medidas estratégicas impulsionam coletivamente a demanda sustentada por meio de canais de aquisição institucional, ao mesmo tempo em que fomentam caminhos de participação. Como resultado, os investimentos governamentais são efetivamente convertidos em crescimento de mercado de longo prazo, atendendo a múltiplos segmentos demográficos e garantindo uma base sólida para o mercado de esportes de raquete.
Aumento da participação de mulheres e crianças
Os esforços para ampliar a participação demográfica estão efetivamente estendendo o alcance do mercado além dos padrões tradicionais dominados pelo público masculino. A Associação Profissional de Tênis dos Estados Unidos fortaleceu suas iniciativas ao formar parcerias estratégicas com organizações como RacquetFit e ao introduzir programas de certificação ampliados. Esses programas são especificamente concebidos para promover o desenvolvimento juvenil, melhorar a acessibilidade e abordar barreiras críticas à entrada. Em nível global, os governos estão implementando políticas esportivas inclusivas de gênero com o objetivo de superar desafios históricos. Essas políticas se concentram na modernização de instalações esportivas, na concessão de subsídios para equipamentos e na oferta de programas de treinamento direcionados para incentivar uma participação mais ampla. Além disso, o envolvimento do setor privado no financiamento e nas patrocinadas está acelerando ainda mais a adoção dessas iniciativas. As estratégias de engajamento juvenil, particularmente aquelas apoiadas por estruturas institucionais como programas esportivos escolares, estão se mostrando fundamentais na criação de um efeito pipeline. A exposição precoce ao esporte por meio desses programas fomenta hábitos de participação ao longo da vida, impulsiona a demanda sustentada por equipamentos esportivos e cultiva uma cultura de inclusividade, apoiando o crescimento.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Risco de lesões e preocupações com segurança | -0.8% | Global, com maior conscientização em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Falta de tempo e restrições de estilo de vida | -1.1% | América do Norte e Europa, expandindo para a Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Acesso limitado a instalações e infraestrutura | -0.9% | Mercados emergentes, áreas rurais globalmente | Longo prazo (≥ 4 anos) |
| Produtos falsificados e de baixa qualidade | -0.6% | Centros de fabricação da Ásia-Pacífico, distribuição global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de lesões e preocupações com segurança
As lesões por uso excessivo, incluindo problemas no ombro, cotovelo do tenista, doenças do pulso e problemas no tornozelo, são as principais causas da redução da participação dos jogadores no tênis. Essas lesões destacam a necessidade de medidas preventivas eficazes no mercado. Embora a crescente conscientização sobre segurança tenha impulsionado a demanda por equipamentos de proteção, também criou um paradoxo ao desencorajar a participação entre indivíduos avessos ao risco, impactando assim o crescimento do mercado. Para enfrentar esses desafios, os fabricantes de equipamentos estão introduzindo soluções avançadas de prevenção de lesões, como designs ergonômicos de empunhadura e tensão de corda otimizada, com o objetivo de reduzir lesões por estresse repetitivo. No entanto, os altos custos médicos e os longos períodos de recuperação associados às lesões nos esportes de raquete permanecem barreiras significativas para a participação de longo prazo. Esse problema é particularmente pronunciado entre adultos mais velhos, um grupo demográfico cada vez mais interessado em opções de exercício de baixa intensidade, mas muitas vezes dissuadido pelos riscos físicos e desafios de recuperação associados ao esporte.
Produtos falsificados e de baixa qualidade
Os fabricantes legítimos enfrentam obstáculos significativos no acesso ao mercado e na integridade da marca devido a desafios na aplicação da propriedade intelectual. No ano fiscal de 2022, a Alfândega e Proteção de Fronteiras dos Estados Unidos apreendeu mais de 21.000 itens que infringiam direitos de propriedade intelectual, com um valor estimado de quase USD 3 bilhões. Essas apreensões incluíram equipamentos esportivos falsificados, o que não apenas compromete a segurança do consumidor, mas também prejudica a reputação da marca. O Relatório Especial 301 de 2024 destaca deficiências persistentes na aplicação da propriedade intelectual em regiões-chave de fabricação[4]. Essas fragilidades facilitaram a proliferação de equipamentos falsificados para esportes de raquete, o que impacta negativamente os fabricantes legítimos ao corroer seu poder de precificação e enfraquecer seu posicionamento no mercado. Os produtos falsificados apresentam riscos duplos: deslocam fluxos de receita legítimos e representam riscos à segurança. Materiais inferiores utilizados em produtos falsificados podem levar a falhas de equipamento ou lesões aos usuários, prejudicando ainda mais a reputação de toda a categoria de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância de Raquetes e TacosEm 2025, raquetes e tacos dominam o mercado com uma participação de 47,05%, sublinhando seu papel fundamental em impulsionar a entrada no mercado e forjar relacionamentos entre marcas e consumidores. Sua proeminência nos esportes de raquete é evidente, pois a qualidade e o desempenho desses equipamentos influenciam significativamente tanto a experiência do jogador quanto os resultados competitivos. Ciclos regulares de substituição, impulsionados pelo desgaste, atualizações de desempenho e inovações tecnológicas, alimentam compras frequentes, especialmente entre jogadores dedicados. Os endossos de atletas profissionais e a visibilidade em torneios geram demanda aspiracional, influenciando as escolhas de equipamentos dos jogadores recreativos. Além disso, os avanços na ciência dos materiais não apenas facilitam a diferenciação contínua de produtos, mas também suportam estratégias de precificação premium.
Enquanto isso, bolsas e acessórios são o segmento de crescimento mais rápido do mercado, com uma CAGR de 7,2% até 2031. Esse aumento sinaliza uma fase de maturação, com players estabelecidos ampliando seus portfólios além de apenas raquetes e bolas. À medida que os consumidores se tornam mais sofisticados, a integração do esporte na moda e no estilo de vida se torna evidente, aprimorando a experiência geral. Os preços mais acessíveis do segmento promovem compras frequentes e presenteio, enquanto as mídias sociais amplificam a demanda por acessórios que ressoam com as tendências atuais de vestuário esportivo.

Por Tipo de Esporte:
Liderança do BadmintonEm 2025, o badminton comanda uma participação de mercado dominante de 35,02%, reforçada por sua profunda significância cultural e robusta infraestrutura em toda a Ásia-Pacífico. Aqui, o badminton desfruta não apenas de ampla participação, mas também de forte apoio governamental. A natureza interna do esporte permite a prática ininterrupta ao longo do ano, independentemente das condições climáticas. Seus modestos requisitos de espaço o tornam perfeitamente adequado para localidades urbanas com instalações externas limitadas. A complexidade técnica inerente ao badminton alimenta uma demanda por equipamentos especializados, atendendo a um espectro de jogadores casuais que buscam petecas acessíveis a profissionais que investem em raquetes de grau premium.
Enquanto isso, outros esportes estão testemunhando o crescimento mais rápido, com uma CAGR de 7,85%. Esse aumento é amplamente atribuído ao ascensão dos esportes de raquete como pickleball e padel. Esses novos esportes priorizam a acessibilidade e a interação social, divergindo do foco técnico de seus predecessores. Eles ressoam com grupos demográficos muitas vezes ignorados pelo tênis e pelo badminton, como adultos mais velhos em busca de exercícios de baixo impacto e entusiastas mais jovens atraídos pelo ambiente social. Seu crescimento é sustentado por regras simplificadas e tamanhos de quadras compactos, reduzindo as barreiras de entrada. Além disso, a novidade desses esportes atrai um destaque midiático significativo e repercussão nas mídias sociais, impulsionando a rápida adoção. Esse cenário apresenta uma excelente oportunidade para fabricantes inovadores, permitindo-lhes conquistar participação de mercado por meio do desenvolvimento de produtos personalizados e iniciativas de marketing focadas.
Por Usuário Final:
Liderança do Mercado MasculinoEm 2025, os homens representam 56,93% do mercado de usuários finais, refletindo as tendências históricas de participação nos esportes de raquete. Essas tendências são moldadas por influências culturais e pelo maior acesso às instalações para jogadores do sexo masculino. Essa dominância é ainda reforçada por caminhos estruturados de participação, maior visibilidade por meio de torneios profissionais e redes sociais robustas que incentivam o envolvimento sustentado. Os jogadores do sexo masculino exibem forte poder de compra, particularmente para equipamentos premium e produtos orientados por tecnologia, projetados para aprimorar o desempenho. Além disso, a substituição frequente de equipamentos entre os participantes do sexo masculino é impulsionada pelas exigências do jogo competitivo e pela fidelidade à marca, que muitas vezes é cultivada por meio de endossos de atletas profissionais e associações com grandes torneios.
As crianças constituem o segmento de crescimento mais rápido, com uma CAGR de 7,45%, impulsionada por iniciativas de engajamento juvenil direcionadas e pelo crescente investimento parental no desenvolvimento esportivo. Programas governamentais, como o Programa Khelo India da Índia, desempenham um papel significativo ao se concentrar no desenvolvimento juvenil por meio de programas esportivos escolares aprimorados e instalações modernizadas, melhorando assim a acessibilidade e a participação. Esse segmento se beneficia de compras institucionais feitas por escolas e academias esportivas, enquanto os pais priorizam equipamentos esportivos de alta qualidade e seguros para seus filhos, muitas vezes com menor ênfase no custo. A exposição precoce ao esporte fomenta o engajamento de longo prazo, criando um efeito pipeline que sustenta a demanda do mercado.
Por Canal de Distribuição:
Dominância do Varejo FísicoEm 2025, as lojas de varejo físicas capturaram uma participação dominante de 73,55% do mercado, sublinhando a importância da avaliação prática de equipamentos e dos serviços profissionais de ajuste para os entusiastas dos esportes de raquete. Esses espaços de varejo físico permitem que os clientes avaliem o peso da raquete, o tamanho da empunhadura e a tensão da corda antes da compra. Além disso, funcionários experientes oferecem insights técnicos que influenciam significativamente as decisões de compra. A disponibilidade imediata do produto, aliada a serviços como encordoamento e manutenção de equipamentos, fomenta relacionamentos duradouros com os clientes. Os varejistas especializados em artigos esportivos aproveitam a expertise em produtos, as parcerias estratégicas de marca e os laços comunitários fortes, frequentemente apoiando programas e torneios esportivos locais, para manter sua vantagem competitiva.
As lojas de varejo online estão em rápida ascensão, com uma CAGR de 7,6%. Esse crescimento é impulsionado por esforços de transformação digital e experiências aprimoradas de comércio eletrônico, abordando efetivamente os obstáculos tradicionais nas compras de equipamentos esportivos. Os principais impulsionadores dessa expansão online incluem tecnologias avançadas de visualização de produtos, especificações abrangentes de produtos e sistemas robustos de avaliação de clientes, todos auxiliando os consumidores a fazer escolhas informadas sem a necessidade de inspeção física. Os fabricantes, por meio de estratégias diretas ao consumidor, não apenas mantêm o controle das margens, mas também cultivam relacionamentos diretos com os clientes, fortalecendo a fidelidade à marca e incentivando compras repetidas.
Análise Geográfica
Mercado de Equipamentos para Esportes de Raquete na América do Norte
Em 2025, a América do Norte consolida sua posição como líder de mercado com uma participação de 32,15%, impulsionada por sua infraestrutura avançada e padrões de gastos dos consumidores bem estabelecidos. Esses fatores atendem tanto às categorias de equipamentos premium quanto às de mercado de massa, garantindo uma presença equilibrada no mercado. Embora os segmentos tradicionais enfrentem saturação, o crescimento da região é sustentado pela adoção crescente de esportes emergentes e pela integração de tecnologias avançadas aos equipamentos. A presença de torneios profissionais, incluindo grandes campeonatos e ampla cobertura midiática, fomenta uma demanda aspiracional, influenciando as compras de equipamentos recreativos e moldando as preferências de marca.
Mercado de Equipamentos para Esportes de Raquete na Ásia-Pacífico
A Ásia-Pacífico emerge como a região de crescimento mais acelerado, registrando um impressionante CAGR de 8,05%. Esse crescimento é impulsionado por abrangentes iniciativas governamentais e programas de desenvolvimento de infraestrutura em larga escala que estabelecem canais sólidos de demanda institucional. Na Índia, o Programa Khelo India, apoiado por financiamento substancial para infraestrutura esportiva e desenvolvimento juvenil, cria vias estruturadas de participação, impulsionando o crescimento sustentado do mercado em diversos grupos demográficos. Cingapura exemplifica o compromisso da região com o desenvolvimento do mercado premium por meio de investimentos em instalações de classe mundial, como o Centro Esportivo Regional de Punggol, que elevam a qualidade da infraestrutura e posicionam o país como um polo para a realização de eventos internacionais.
Mercado de Equipamentos para Esportes de Raquete na Europa
A Europa demonstra crescimento estável, sustentado pela adoção crescente de produtos premium e pelos contínuos esforços de modernização de instalações que atendem tanto aos esportes de raquete tradicionais quanto aos emergentes. O forte foco da região em sustentabilidade e responsabilidade ambiental impulsionou a demanda por equipamentos ecológicos e materiais inovadores, que frequentemente apresentam preços premium. Iniciativas governamentais, como a estratégia "Get Active" do Reino Unido, enfatizam o engajamento comunitário e a melhoria do acesso às instalações esportivas, abordando as disparidades de participação e desbloqueando o potencial de crescimento em segmentos de mercado pouco atendidos. Além disso, a inclinação da Europa em direção aos avanços tecnológicos e as preferências dos consumidores por produtos inovadores e de alta qualidade criam oportunidades para que os fabricantes introduzam ofertas avançadas.
Panorama regulatório
Os requisitos de segurança de produtos e de conformidade estão moldando cada vez mais as estratégias globais de comercialização de equipamentos para esportes de raquete, particularmente para marcas que expandem suas vendas online. Na União Europeia, o Regulamento Geral de Segurança de Produtos (GPSR), Regulamento (UE) 2023/988, tornou-se aplicável em 13 de dezembro de 2024, reforçando as obrigações dos operadores econômicos e afetando a forma como os equipamentos são avaliados quanto ao risco, documentados e monitorados nos canais offline e online. Para equipamentos de proteção comumente usados junto com esportes de raquete, pontos de referência como a norma ASTM International F3164 (protetores oculares para esportes de raquete) e as normas ISO que abrangem proteção ocular e facial no esporte são usados por fabricantes e compradores para comprovar alegações de segurança e reduzir a exposição a responsabilidades relacionadas a lesões.
A política comercial e a classificação aduaneira também influenciam as decisões de preços e de fornecimento para vendas transfronteiriças de raquetes e equipamentos relacionados. A partir de abril de 2026, as taxas de tarifa NMF referenciadas para raquetes de badminton incluem 4,7% na UE, 5,6% nos Estados Unidos e 4% no Reino Unido, enquanto as raquetes de tênis encordoadas nos Estados Unidos (HTS 9506.51.20.00) têm uma taxa de tarifa NMF de 5,3%. Ao mesmo tempo, a incerteza da política tarifária tem sido destacada em discussões comerciais entre os EUA e a UE, conforme citado na cobertura do CRS dos EUA sobre um marco de tarifas e comércio (com ações executivas de 2025 referenciadas nesse contexto). Isso levou fabricantes e importadores a validar classificações HTS, documentação de país de origem e premissas de custo de desembarque para os principais mercados antes de se comprometerem com calendários de distribuição e promoção.
Cenário Competitivo
O mercado de equipamentos para esportes de raquete é moderadamente consolidado, com uma combinação de players regionais e globais competindo pela participação de mercado. As principais empresas deste mercado incluem Yonex Company, Limited, Anta Sports Products Co., Ltd., HEAD Sport GmbH e Li-Ning Company Limited. Esses fabricantes concentram-se principalmente na expansão e no desenvolvimento de novos produtos como principais estratégias de crescimento. Eles estão inovando ativamente seus portfólios de produtos enquanto adotam práticas de fabricação sustentável, como a utilização de materiais reciclados na produção de raquetes e outros equipamentos essenciais para os esportes de raquete.
Os avanços tecnológicos estão transformando o cenário competitivo, obrigando os fabricantes tradicionais de equipamentos a se adaptarem às tendências emergentes, como equipamentos inteligentes, análise de desempenho e plataformas digitais de engajamento do cliente. Essas inovações estão remodelando as expectativas dos consumidores e impulsionando a demanda por produtos mais avançados e conectados.
As parcerias estratégicas e as inovações colaborativas estão desempenhando um papel fundamental na redefinição dos modelos de negócios. Por exemplo, os avanços na ciência dos materiais, particularmente em compósitos sustentáveis, estão permitindo que as empresas se alinhem com as demandas de mercado em evolução. Além disso, estão surgindo oportunidades em espaços inexplorados em grupos demográficos mal atendidos e categorias de esportes de nicho, apresentando caminhos para o crescimento. As inovações na cadeia de fornecimento estão aumentando ainda mais a competitividade em diversos segmentos esportivos, aproveitando capacidades de fabricação compartilhadas e expertise especializada, que facilitam a expansão do mercado além das fronteiras tradicionais.
Líderes do Setor de Equipamentos para Esportes de Raquete
-
Yonex Company, Limited
-
Anta Sports Products Co., Ltd.
-
HEAD Sport GmbH
-
BABOLAT VS SAS
-
Li-Ning Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos para Esportes de Raquete Empresas cobertas neste relatório
- Yonex Company, Limited
- Anta Sports Products Co., Ltd.
- HEAD Sport GmbH
- BABOLAT VS SAS
- Li-Ning Company Limited
- Dunlop Sports Co. Ltd.,
- Authentic Brands Group LLC.
- VICTOR Rackets Industrial Corporation
- ASICS Corporation
- Diadem Sports
- Decathlon S.A.
- Nike, Inc.
- Adidas Group
- Gamma Sports, Inc.
- Harrow Sports Inc.
- STIGA Sports Group AB
- Tamasu Co., Ltd.
- Goode Sport Ltd.
- Amer Sports
- Solinco Sports
Oportunidades de mercado e perspectivas futuras
O jogo e o treinamento habilitados por tecnologia estão criando espaços em branco em equipamentos, instalações e serviços, particularmente à medida que clubes e ligas introduzem automação e análise de dados nas experiências de treinamento e de dia de jogo. Em 2026, as ações de mercado apontam para um impulso sustentado por trás de sistemas inteligentes e fluxos de trabalho de dados: a Major League Pickleball estreou tecnologia automatizada de arbitragem de linha por IA (Owl AI) em um evento do Carvana PPA Tour em Zion, Utah, enquanto a SportAI adquiriu a Padelytics para aprofundar a análise biomecânica de vídeo no treinamento de esportes de raquete. Para marcas de equipamentos, esses movimentos apoiam o agrupamento de produtos conectados (sensores, aplicativos e integrações de treinamento) com categorias de reposição de maior frequência, como cabos, cordas e bolas, junto com a coordenação com operadores de instalações que implementam quadras inteligentes.
A alocação de capital e o foco em categorias também estão ampliando as opções de distribuição e de portfólio de produtos em todas as faixas de preço. A Selkirk Sport garantiu um investimento de capital de crescimento de 30 milhões de dólares americanos da Bluestone Equity Partners em janeiro de 2026 para financiar a expansão e o desenvolvimento de produtos e tecnologia, seguido pela aquisição da Bread & Butter Pickleball em maio de 2026 para ampliar sua oferta e alcance em pickleball. Programas institucionais oferecem caminhos adicionais para escala, incluindo o lançamento pela US Squash de um programa oficial de fornecedores com a Harrow Sports (em vigor a partir de 1º de julho de 2026) e a assinatura pela RSPA de um acordo de patrocínio multianual com a PICKLETILE para fechamentos de quadras em vidro, o que expande o conjunto de melhorias de instalações apoiadas pela categoria. Em conjunto, essas ações apoiam oportunidades para os fabricantes fortalecerem relacionamentos com clubes, associações e operadores de instalações, e para construir ofertas que abordem preocupações de segurança e lesões por meio de escolhas de materiais e configurações mais amigáveis ao braço.
Desenvolvimentos industriais recentes em Mercado de Equipamentos para Esportes de Raquete
- Maio de 2026: a HEAD Sport GmbH foi nomeada parceira oficial exclusiva de bolas para o torneio Valencia Premier Padel P1, com os modelos de bola HEAD Padel Pro+ e Pro S+. O anúncio vincula o desempenho do produto à visibilidade de eventos de elite, apoiando o posicionamento premium e ciclos de compra recorrente em bolas e consumíveis.
- Abril de 2025: a Yonex assinou um acordo de equipamentos com a Badminton Confederation of Africa (BCA) em Xiamen, China, apoiando iniciativas de desenvolvimento do badminton em todo o continente. A parceria amplia a presença da marca Yonex e pode estimular a demanda por equipamentos institucionais e de base por meio de programas ligados a federações.
- Abril de 2024: a ASTM International continuou a avançar na padronização da proteção ocular para esportes de raquete por meio de sua estrutura F3164 para protetores oculares usados em esportes como squash, raquetebol, tênis e pickleball. O alinhamento de normas melhora a confiança de varejistas e instalações nas categorias de equipamentos de proteção e apoia compras orientadas pela segurança em ambientes de jogo organizado.
Mercado de Equipamentos para Esportes de Raquete Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor de vendas de equipamentos utilizados na prática de esportes de raquete, em que a demanda está vinculada à participação, ao acesso a quadras e aos ciclos de reposição dos principais itens, como raquetes, bolas, calçados e acessórios relacionados.
Exclusões de escopo: Não contabilizamos vestuário esportivo além de calçados específicos para cada modalidade, e não incluímos serviços de instalações, honorários de treinamento ou receitas de torneios.
Visão Geral da Segmentação
- Por Tipo de Produto
- Raquetes/Tacos
- Bolas
- Bolsas e Acessórios
- Vestuário
- Calçados
- Por Tipo de Esporte
- Tênis de Quadra
- Tênis de Mesa
- Badminton
- Outros Tipos de Esporte
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Canal de Distribuição
- Lojas de Varejo Físicas
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para delimitar o universo de demanda e as regras práticas para definir o que deve ser contabilizado como gasto com equipamentos para esportes de raquete. Fontes públicas foram analisadas para compreender as tendências de participação, a construção de instalações e os sinais do comércio internacional de artigos esportivos, o que nos auxiliou na escolha de impulsionadores de crescimento realistas.
Os insumos comuns vieram de fontes como os resumos de participação da Sports and Fitness Industry Association (SFIA), atualizações da Federação Internacional de Tênis e da Federação Mundial de Badminton, e estatísticas governamentais de esportes e recreação, como as do US Census Bureau e do Eurostat. Para verificações do lado da oferta, também utilizamos amplos conjuntos de dados de alfândega e comércio (por exemplo, UN Comtrade), além de registros públicos de empresas e apresentações a investidores, para compreender faixas de preço, ciclos de atualização de produtos e mix de canais. Quando necessário, consultamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, bancos de dados de patentes para tendências em materiais e sensores, e bancos de dados de importação-exportação em nível de remessa para verificações cruzadas direcionais. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e outros materiais públicos foram utilizados para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é vendido na prática, a que faixas de preço típicas, e com que rapidez as compras se deslocam entre lojas especializadas e canais online nas principais regiões. Conversamos com uma combinação de líderes do lado das marcas, distribuidores, varejistas e partes interessadas do ecossistema esportivo, o que ajudou a refinar as premissas sobre ciclos de reposição, intensidade promocional e sobreposições de categorias. Um ponto recorrente foi se os calçados são tratados como específicos para cada modalidade ou como calçados gerais dentro do conjunto de equipamentos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 14% | APAC: 49% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 51% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo que reconstrói a demanda a partir da participação por esporte de raquete, base de jogadores ativos, frequência esperada de reposição e gasto médio por jogador no conjunto de equipamentos. Esses totais do lado da demanda foram então verificados com aproximações seletivas de baixo para cima, incluindo verificações de preços amostradas por canal, discussões sobre volume de vendas de distribuidores e uma consolidação limitada da exposição de receita de fornecedores aos esportes de raquete. Isso ajudou a ajustar a dupla contagem onde as categorias se sobrepõem.
Os principais insumos do modelo incluíram o mix de modalidades (tênis de campo, tênis de mesa, badminton e squash), a parcela de vendas realizadas online versus no varejo físico, os ciclos típicos de reposição de raquetes e bolas, a taxa de adesão de acessórios como cordas, grips e bolsas, e a mudança no mix premium em direção a armações compostas e produtos com sensores integrados. Para as previsões, utilizamos análise de cenários apoiada por uma abordagem leve de regressão multivariada, em que as premissas de crescimento de participação, adições de instalações e inflação de preços foram testadas sob estresse com o feedback das entrevistas. Quando os sinais de baixo para cima estavam ausentes para geografias menores ou esportes de nicho, as lacunas foram tratadas usando benchmarks de gasto por jogador em nível regional e faixas de preço normalizadas por canal, que foram revisadas com os respondentes de campo.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de múltiplas verificações para que os totais permaneçam consistentes com os sinais reais do mercado. Comparamos o modelo com indicadores independentes, como trajetórias de participação, direção dos fluxos comerciais e comentários públicos sobre receitas, e então investigamos outliers, incluindo saltos repentinos de preços ou oscilações irrealistas na participação de canais.
Antes da aprovação final, o trabalho é revisado em etapas por outro analista, com recontatos direcionados acionados quando as premissas se movem materialmente, por exemplo, quando uma modalidade importante apresenta uma mudança inesperada na demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento importante altera a demanda ou os preços. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Equipamentos para Esportes de Raquete da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado podem parecer muito distantes entre si porque o termo equipamentos é utilizado de maneiras diferentes, e porque algumas fontes concentram-se nos deltas de crescimento de receita em vez do gasto total em um ano específico. As diferenças também decorrem de como calçados e acessórios são tratados, de como os preços online são calculados em média e de se o momento da conversão cambial está alinhado ao mesmo ano-base.
A principal lacuna vem do escopo das categorias. A Mordor Intelligence contabiliza calçados específicos para cada modalidade e acessórios essenciais dentro do conjunto de equipamentos, em vez de limitar o valor apenas às raquetes ou de incluir artigos esportivos mais amplos que inflacionam os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 102,29 bilhões de USD (2026) | |
| Publicação Especializada A | 0,73 bilhões de USD (2028) | Utiliza um valor de crescimento líquido de 2024 a 2028 em vez de um valor de mercado para um único ano, e o conjunto de categorias não é definido de forma consistente entre os tipos de produtos. |
| Editora do Setor B | 10,50 bilhões de USD (2024) | Aparentemente utiliza uma definição mais restrita de equipamentos e um ano-base diferente, o que pode subestimar os totais quando calçados, bolsas e acessórios de reposição frequente são excluídos ou precificados de forma conservadora. |
A dispersão na tabela é amplamente explicada pelo que está sendo medido e quando está sendo medido, e não por uma discordância sobre a existência da demanda. Ao manter as regras do conjunto de equipamentos explícitas e, em seguida, verificar os totais em relação à participação e à realidade dos preços por canal, o número final permanece rastreável a etapas reproduzíveis que podem ser revisitadas a cada ciclo de atualização.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos para esportes de raquete?
O mercado gerou USD 102,29 bilhões em 2026 e está projetado para atingir USD 139,69 bilhões até 2031.
Qual segmento de produto domina as vendas?
Raquetes e tacos detiveram 47,05% da receita de 2025, tornando-os a principal categoria de compra.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve se expandir a uma CAGR de 8,05% devido ao investimento público em larga escala em novas quadras e programas para jovens.
Qual é a importância do varejo online para os equipamentos para esportes de raquete?
Embora as lojas físicas ainda comandem 73,55% das vendas, os canais online estão crescendo a uma CAGR de 7,6% à medida que as ferramentas de ajuste virtual melhoram.