
Tamaño y Participación del Mercado de Equipos para Deportes de Raqueta
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 102.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 139.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.42 % |
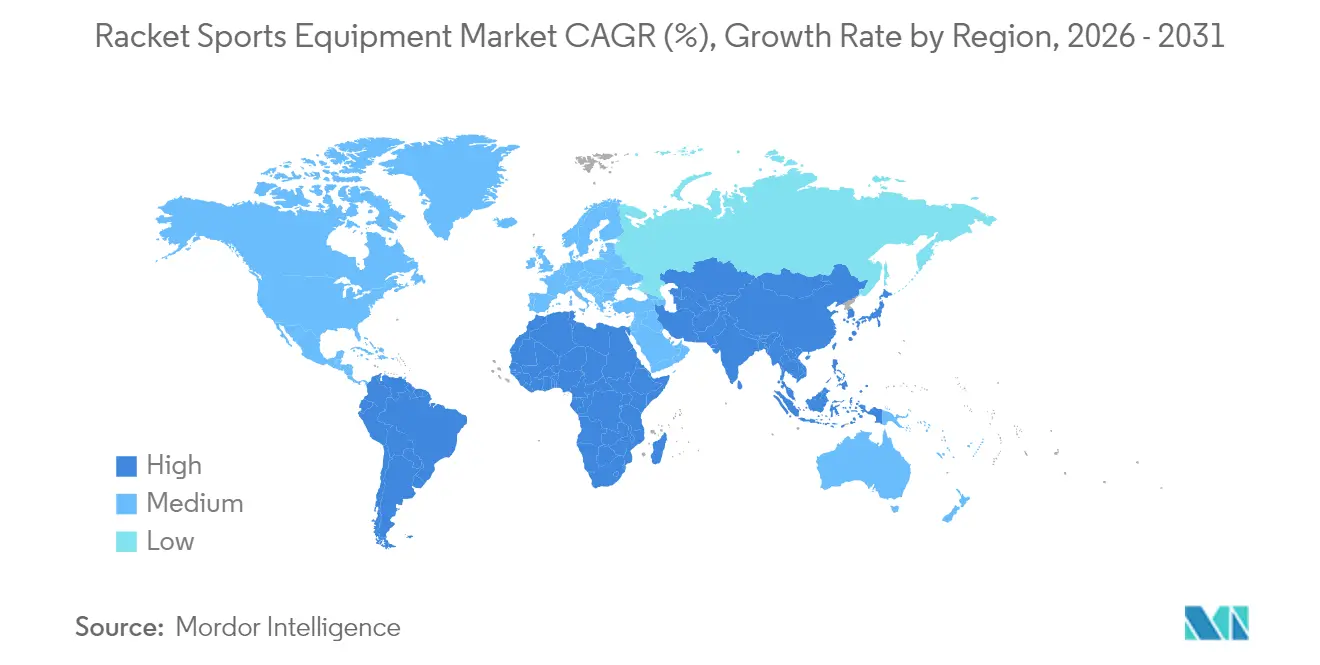
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
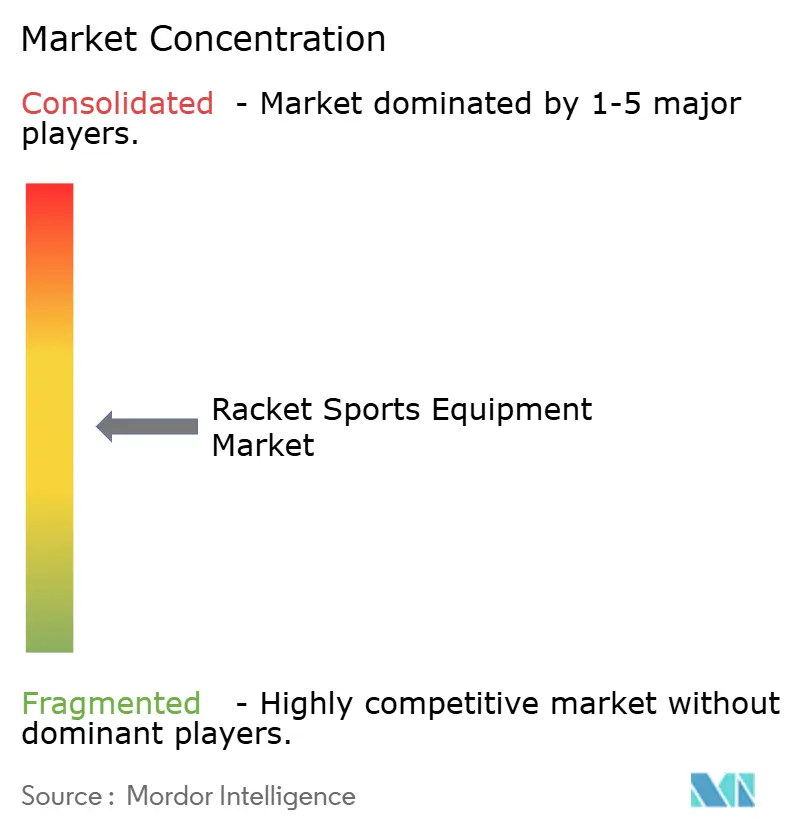
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para Deportes de Raqueta por Mordor Intelligence
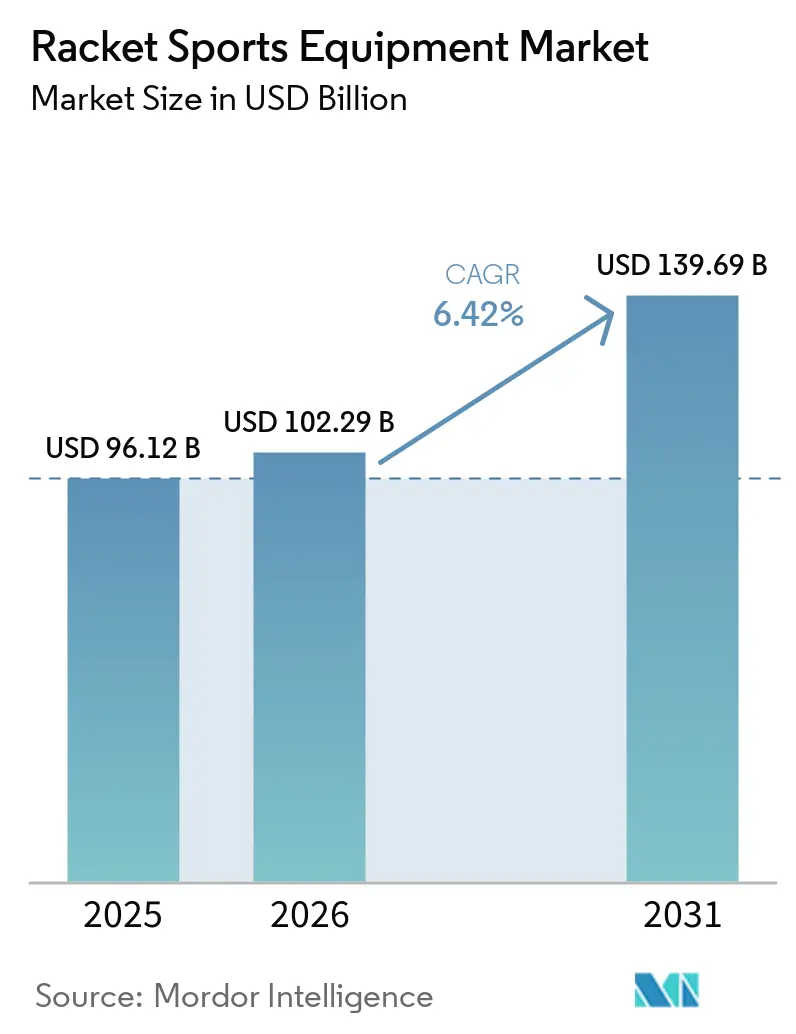
Se espera que el tamaño del mercado de equipos para deportes de raqueta crezca de USD 96,12 mil millones en 2025 a USD 102,29 mil millones en 2026 y se prevé que alcance USD 139,69 mil millones en 2031 a una CAGR del 6,42% durante el período 2026-2031. El crecimiento del mercado está impulsado por el creciente establecimiento de canchas interiores y exteriores, el aumento de la participación juvenil y los rápidos avances en la innovación de productos, como la integración de materiales compuestos ligeros con tecnologías de sensores inteligentes. Las iniciativas gubernamentales para financiar la expansión de instalaciones y la creciente popularidad de torneos de alto perfil están impulsando aún más la visibilidad del mercado y fomentando las compras aspiracionales. Además, la evolución de las preferencias de los consumidores en materia de sostenibilidad, soluciones de entrenamiento digital y conveniencia están transformando el panorama del mercado. Para satisfacer estas demandas, las empresas están introduciendo marcos reciclables, raquetas habilitadas para datos y servicios basados en suscripción para el reemplazo de grips y cuerdas. Si bien la región de Asia-Pacífico está experimentando el crecimiento más rápido, América del Norte sigue siendo el mayor contribuyente al gasto total del mercado.
Conclusiones Clave del Informe
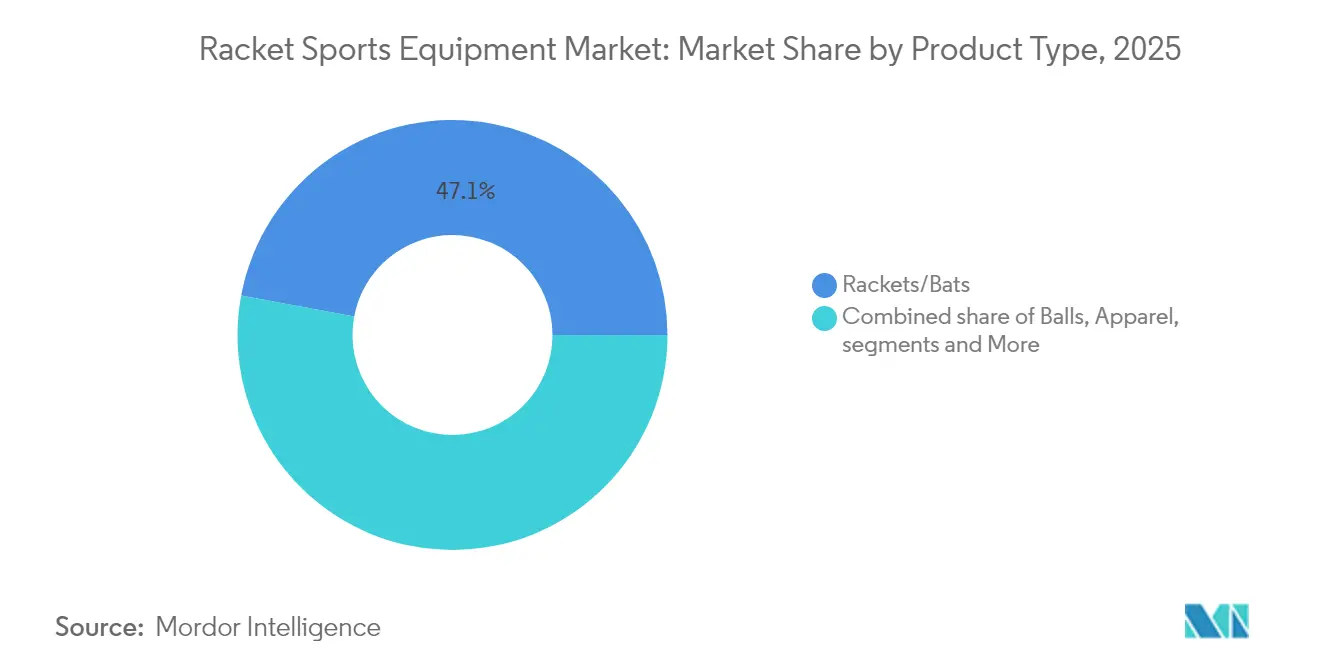
- Por tipo de producto, las raquetas y palas lideraron con el 47,05% de la participación del mercado de equipos para deportes de raqueta en 2025, mientras que se proyecta que las bolsas y accesorios se expandirán a una CAGR del 7,2% hasta 2031.
- Por tipo de deporte, el bádminton representó el 35,02% de los ingresos en 2025, mientras que se proyecta que otros tipos de deportes se expandirán a una CAGR del 7,85% hasta 2031.
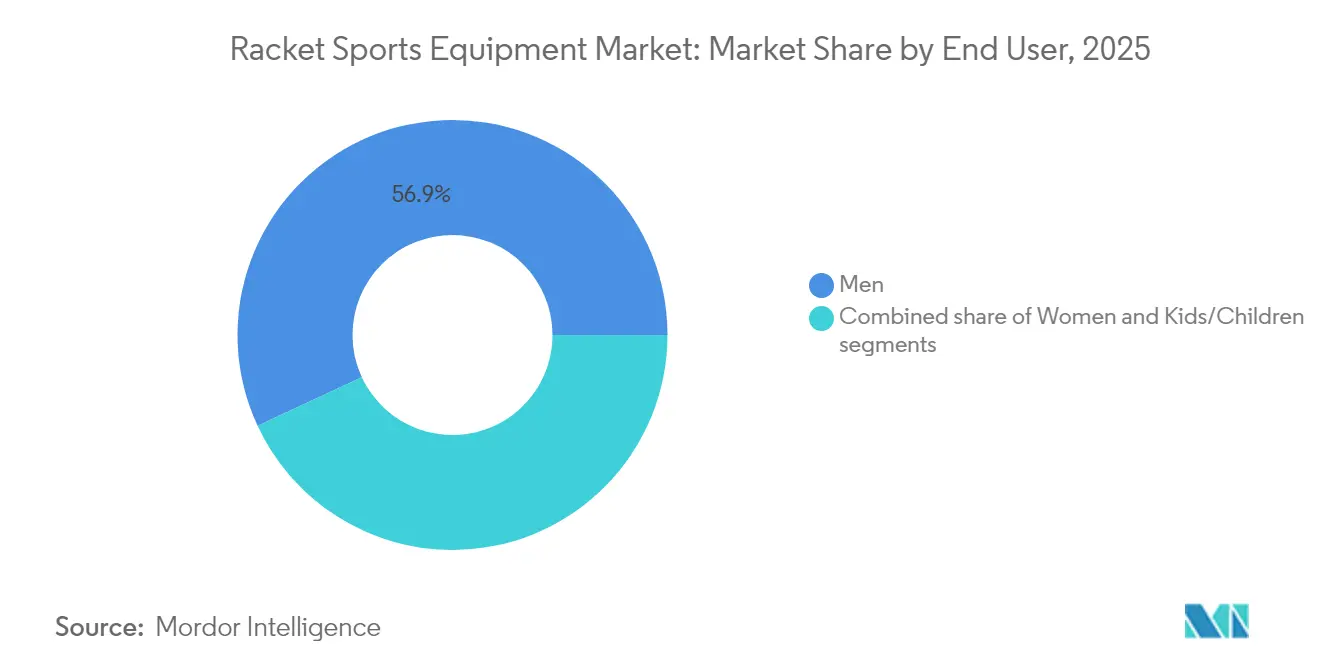
- Por usuario final, los hombres mantuvieron una participación del 56,93% en 2025; se prevé que los equipos para niños registren una CAGR del 7,45% hasta 2031.
- Por canal de distribución, el comercio minorista físico controló el 73,55% de las ventas en 2025, aunque las tiendas minoristas en línea crecen a una CAGR del 7,6%.
- Por geografía, América del Norte siguió siendo la región más grande con el 32,15% en 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 8,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aumento del número de canchas para deportes de raqueta en todo el mundo | +1.2% | Global, con crecimiento concentrado en Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Aumento del número de torneos y ligas | +0.8% | Global, con impacto premium en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales y promoción del deporte | +1.1% | Núcleo Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de la participación de mujeres y niños | +0.9% | Global, con adopción acelerada en mercados desarrollados | Mediano plazo (2-4 años) |
| Avances tecnológicos en equipos | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Influencia de las plataformas de redes sociales y endorsements de celebridades | +0.6% | Global, con impacto centrado en la juventud en todas las regiones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del número de canchas para deportes de raqueta en todo el mundo
El mercado global de construcción de canchas está experimentando un crecimiento significativo, impulsado por la rápida expansión de instalaciones de pádel y otra infraestructura para deportes de raqueta. Por ejemplo, el Reino Unido añadió 250 nuevas canchas entre 2022 y 2023, lo que refleja un notable incremento del 116%. Este auge pone de manifiesto la creciente popularidad del pádel en toda Europa. De manera similar, el Centro Deportivo Regional de Punggol en Singapur, cuya apertura está prevista para 2026, contará con canchas de tenis de estándar internacional diseñadas para albergar competiciones de primer nivel. Este desarrollo demuestra cómo las inversiones en infraestructura apuntan estratégicamente tanto a los mercados recreativos como a los profesionales para satisfacer la creciente demanda. La expansión de las instalaciones deportivas está generando un efecto multiplicador; la región de Asia-Pacífico, en particular, está experimentando un sólido auge de infraestructura, respaldado por iniciativas gubernamentales. Estas iniciativas se centran en la construcción de canchas sintéticas y pabellones polideportivos que albergan múltiples deportes de raqueta, maximizando así la utilización de las instalaciones e impulsando la demanda de raquetas de tenis en un amplio espectro de usuarios. Esta tendencia subraya el compromiso de la región con el fomento de la participación deportiva y el apoyo a las industrias asociadas.
Aumento del número de torneos y ligas
La rápida expansión de las estructuras de torneos profesionales está influyendo significativamente en las decisiones de compra de equipos recreativos al generar una demanda aspiracional. Por ejemplo, la inclusión del pickleball en el Abierto de Australia en 2025 pone de relieve la creciente aceptación mainstream del deporte y su integración en los marcos de torneos establecidos, lo que señala un cambio en la percepción de los deportes emergentes. Del mismo modo, la Federación Internacional de Tenis de Mesa ha introducido formatos innovadores, como la Copa del Mundo por Equipos Mixtos, que no solo amplía las oportunidades competitivas, sino que también fomenta una participación sostenida e impulsa ciclos regulares de reemplazo de equipos[1]. Este crecimiento en el ecosistema de torneos genera un impacto en cascada: las preferencias de equipos profesionales moldean cada vez más las tendencias de compra de los aficionados, mientras que la mayor cobertura mediática impulsa el conocimiento general del mercado. Además, las estructuras de ligas de base desempeñan un papel fundamental al ofrecer vías de participación organizada. Estas vías ayudan a convertir el interés ocasional en un compromiso a largo plazo, garantizando una demanda constante de equipos a medida que los jugadores cumplen los requisitos del juego estructurado y avanzan en los niveles competitivos. En conjunto, estos factores crean un entorno sólido y dinámico que sustenta tanto el crecimiento del mercado como el interés sostenido de los consumidores.
Iniciativas gubernamentales y promoción del deporte
El Ministerio de Asuntos Juveniles y Deportes de la India ha asignado ₹3.794 crores para el ejercicio fiscal 2025-26, con un enfoque significativo en el desarrollo de infraestructura y programas de apoyo a los atletas. Estas iniciativas incluyen el establecimiento de instalaciones para deportes de raqueta y la adquisición del equipo necesario, con el objetivo de fortalecer las bases para el desarrollo deportivo. En Hong Kong, la cultura del «Deporte para Todos» promueve la participación generalizada a través de grandes eventos como competiciones de bádminton y tenis[2]. El Programa de Entrenamiento para Jóvenes Atletas respalda además el desarrollo juvenil, creando una cantera de talentos que contribuye a la expansión a largo plazo del mercado de deportes de raqueta. Del mismo modo, la Política Deportiva de Andhra Pradesh 2024-2029 prioriza el desarrollo de infraestructura deportiva de clase mundial, integrando tecnología avanzada y enfatizando la creación de academias de deportes de raqueta y centros de alto rendimiento[3]. Estas medidas estratégicas impulsan colectivamente una demanda sostenida a través de canales de adquisición institucional, al tiempo que fomentan vías de participación. Como resultado, las inversiones gubernamentales se convierten eficazmente en crecimiento del mercado a largo plazo, atendiendo a múltiples segmentos demográficos y garantizando una base sólida para el mercado de deportes de raqueta.
Aumento de la participación de mujeres y niños
Los esfuerzos para ampliar la participación demográfica están extendiendo eficazmente el alcance del mercado más allá de los patrones tradicionales dominados por el género masculino. La Asociación Estadounidense de Tenis Profesional ha fortalecido sus iniciativas mediante la formación de alianzas estratégicas con organizaciones como RacquetFit y la introducción de programas de certificación ampliados. Estos programas están diseñados específicamente para promover el desarrollo juvenil, mejorar la accesibilidad y abordar las barreras críticas de entrada. A nivel mundial, los gobiernos están implementando políticas deportivas con perspectiva de género orientadas a superar los desafíos históricos. Estas políticas se centran en la modernización de instalaciones deportivas, la provisión de subsidios para equipos y la oferta de programas de entrenamiento específicos para fomentar una participación más amplia. Además, la participación del sector privado en la financiación y los patrocinios está acelerando aún más la adopción de estas iniciativas. Las estrategias de captación juvenil, en particular las respaldadas por marcos institucionales como los programas deportivos escolares, están demostrando ser fundamentales para crear un efecto de canalización. La exposición temprana al deporte a través de estos programas fomenta hábitos de participación para toda la vida, impulsa una demanda sostenida de equipos deportivos y cultiva una cultura de inclusión que apoya el crecimiento.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Riesgo de lesiones y preocupaciones por la seguridad | -0.8% | Global, con mayor concienciación en los mercados desarrollados | Mediano plazo (2-4 años) |
| Falta de tiempo y limitaciones del estilo de vida | -1.1% | América del Norte y Europa, con expansión hacia Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Acceso limitado a instalaciones e infraestructura | -0.9% | Mercados emergentes, zonas rurales a nivel global | Largo plazo (≥ 4 años) |
| Productos falsificados y de baja calidad | -0.6% | Centros de fabricación de Asia-Pacífico, distribución global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de lesiones y preocupaciones por la seguridad
Las lesiones por uso excesivo, incluidos los problemas de hombro, el codo de tenista, las dolencias de muñeca y los problemas de tobillo, son las principales causas de la reducción de la participación de los jugadores en el tenis. Estas lesiones ponen de relieve la necesidad de medidas preventivas eficaces dentro del mercado. Si bien la creciente conciencia sobre la seguridad ha impulsado la demanda de equipos de protección, también ha creado una paradoja al desalentar la participación entre las personas que evitan los riesgos, lo que afecta al crecimiento del mercado. Para hacer frente a estos desafíos, los fabricantes de equipos están introduciendo soluciones avanzadas de prevención de lesiones, como diseños ergonómicos de grip y tensión de cuerdas optimizada, con el objetivo de reducir las lesiones por estrés repetitivo. Sin embargo, los elevados costes médicos y los prolongados períodos de recuperación asociados a las lesiones en los deportes de raqueta siguen siendo barreras significativas para la participación a largo plazo. Este problema es especialmente pronunciado entre los adultos mayores, un segmento demográfico cada vez más interesado en opciones de ejercicio de baja intensidad, pero frecuentemente disuadido por los riesgos físicos y los desafíos de recuperación asociados al deporte.
Productos falsificados y de baja calidad
Los fabricantes legítimos encuentran obstáculos significativos en el acceso al mercado y la integridad de la marca debido a los desafíos en la aplicación de los derechos de propiedad intelectual. En el ejercicio fiscal 2022, la Agencia de Aduanas y Protección Fronteriza de los Estados Unidos incautó más de 21.000 artículos que infringían derechos de propiedad intelectual, con un valor estimado de casi USD 3.000 millones. Estas incautaciones incluyeron equipos deportivos falsificados, que no solo comprometen la seguridad del consumidor, sino que también dañan la reputación de las marcas. El Informe Especial 301 de 2024 destaca las deficiencias persistentes en la aplicación de la propiedad intelectual en las principales regiones manufactureras[4]. Estas debilidades han facilitado la proliferación de equipos para deportes de raqueta falsificados, lo que afecta negativamente a los fabricantes legítimos al erosionar su poder de fijación de precios y debilitar su posicionamiento en el mercado. Los productos falsificados presentan riesgos duales: desplazan los flujos de ingresos legítimos y representan riesgos de seguridad. Los materiales inferiores utilizados en los artículos falsificados pueden provocar fallos en los equipos o lesiones en los usuarios, lo que daña aún más la reputación de toda la categoría de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominancia de Raquetas y PalasEn 2025, las raquetas y palas dominan el mercado con una participación del 47,05%, lo que subraya su papel fundamental en el impulso de la entrada al mercado y la forja de relaciones marca-consumidor. Su prominencia en los deportes de raqueta es evidente, ya que la calidad y el rendimiento de estas herramientas influyen significativamente tanto en la experiencia del jugador como en los resultados competitivos. Los ciclos regulares de reemplazo, impulsados por el desgaste, las mejoras de rendimiento y las innovaciones tecnológicas, generan compras frecuentes, especialmente entre los jugadores más dedicados. Los endorsements de atletas profesionales y la visibilidad en torneos generan una demanda aspiracional que influye en las elecciones de equipos de los jugadores recreativos. Además, los avances en ciencias de los materiales no solo facilitan la diferenciación continua de productos, sino que también apoyan estrategias de precios premium.
Mientras tanto, las bolsas y accesorios son el segmento de más rápido crecimiento del mercado, con una CAGR del 7,2% hasta 2031. Este auge señala una fase de maduración, con los actores establecidos ampliando sus carteras más allá de las raquetas y las pelotas. A medida que los consumidores se vuelven más sofisticados, la integración del deporte en la moda y el estilo de vida se hace evidente, mejorando la experiencia general. Los precios más accesibles del segmento promueven las compras frecuentes y los obsequios, mientras que las redes sociales amplifican la demanda de accesorios que resuenan con las tendencias actuales de la ropa deportiva.
Nota: Las participaciones de cada segmento individual están disponibles previa adquisición del informe
Por Tipo de Deporte:
Liderazgo del BádmintonEn 2025, el bádminton ocupa una posición dominante con el 35,02% de la participación de mercado, respaldado por su profundo arraigo cultural y su sólida infraestructura en toda la región de Asia-Pacífico. Aquí, el bádminton no solo goza de una amplia participación, sino también de un fuerte respaldo gubernamental. La naturaleza de interior del deporte permite jugar sin interrupciones durante todo el año, independientemente del clima. Sus modestos requisitos de espacio lo convierten en la opción perfecta para los entornos urbanos con instalaciones exteriores limitadas. La complejidad técnica inherente al bádminton impulsa la demanda de equipos especializados, que atiende a un espectro que va desde los jugadores casuales que buscan volantes asequibles hasta los profesionales que invierten en raquetas de grado premium.
Mientras tanto, otros deportes están experimentando el crecimiento más rápido, con una CAGR del 7,85%. Este auge se atribuye en gran medida al auge de los deportes de raqueta como el pickleball y el pádel. Estos recién llegados priorizan la accesibilidad y la interacción social, divergiendo del enfoque técnico de sus predecesores. Resuenan con segmentos demográficos frecuentemente ignorados por el tenis y el bádminton, como los adultos mayores en busca de ejercicio de bajo impacto y los entusiastas más jóvenes atraídos por el ambiente social. Su crecimiento está respaldado por reglas simplificadas y tamaños de cancha compactos, que reducen las barreras de entrada. Además, la novedad de estos deportes atrae una atención mediática significativa y genera expectativa en las redes sociales, lo que impulsa una rápida adopción. Este panorama presenta una oportunidad de oro para los fabricantes innovadores, permitiéndoles capturar participación de mercado a través del desarrollo de productos a medida e iniciativas de marketing enfocadas.
Por Usuario Final:
Liderazgo del Mercado MasculinoEn 2025, los hombres representan el 56,93% del mercado de usuarios finales, un reflejo de las tendencias históricas de participación en los deportes de raqueta. Estas tendencias están moldeadas por influencias culturales y una mayor accesibilidad a las instalaciones para los jugadores masculinos. Esta dominancia se ve reforzada por vías de participación estructuradas, mayor visibilidad a través de torneos profesionales y sólidas redes sociales que fomentan el compromiso sostenido. Los jugadores masculinos exhiben un fuerte poder adquisitivo, especialmente en equipos premium y productos impulsados por la tecnología diseñados para mejorar el rendimiento. Además, la frecuente renovación de equipos entre los participantes masculinos está impulsada por las exigencias del juego competitivo y la lealtad a la marca, que a menudo se cultiva a través de endorsements de atletas profesionales y asociaciones con los principales torneos.
Los niños constituyen el segmento de más rápido crecimiento, con una CAGR del 7,45%, impulsado por iniciativas específicas de captación juvenil y una creciente inversión de los padres en el desarrollo deportivo. Los programas gubernamentales, como el Programa Khelo India de la India, desempeñan un papel significativo al centrarse en el desarrollo juvenil a través de la mejora de los programas deportivos escolares y la modernización de instalaciones, mejorando así la accesibilidad y la participación. Este segmento se beneficia de las compras institucionales realizadas por escuelas y academias deportivas, mientras que los padres priorizan equipos deportivos de alta calidad y seguros para sus hijos, a menudo sin prestar especial atención al coste. La exposición temprana al deporte fomenta el compromiso a largo plazo, creando un efecto de canalización que sostiene la demanda del mercado.
Nota: Las participaciones de cada segmento individual están disponibles previa adquisición del informe
Por Canal de Distribución:
Dominancia del Comercio Minorista FísicoEn 2025, las tiendas minoristas físicas capturaron una participación dominante del 73,55% del mercado, lo que subraya la importancia de la evaluación práctica de los equipos y los servicios de ajuste profesional para los entusiastas de los deportes de raqueta. Estos espacios físicos permiten a los clientes evaluar el peso de la raqueta, el tamaño del grip y la tensión de las cuerdas antes de realizar la compra. Además, el personal especializado ofrece asesoramiento técnico que influye significativamente en las decisiones de compra. La disponibilidad inmediata del producto, junto con servicios como el encordado y el mantenimiento del equipo, fomenta relaciones duraderas con los clientes. Los minoristas especializados en artículos deportivos aprovechan la experiencia en productos, las alianzas estratégicas con marcas y los sólidos vínculos comunitarios, apoyando frecuentemente programas deportivos y torneos locales, para mantener su ventaja competitiva.
Las tiendas minoristas en línea están en rápido ascenso, con una CAGR del 7,6%. Este crecimiento está impulsado por los esfuerzos de transformación digital y la mejora de las experiencias de comercio electrónico, abordando eficazmente los obstáculos tradicionales en las compras de equipos deportivos. Los principales impulsores de esta expansión en línea incluyen tecnologías avanzadas de visualización de productos, especificaciones de productos exhaustivas y sólidos sistemas de reseñas de clientes, que ayudan a los consumidores a tomar decisiones informadas sin necesidad de inspección física. Los fabricantes, a través de estrategias de venta directa al consumidor, no solo conservan el control del margen, sino que también cultivan relaciones directas con los clientes, reforzando la lealtad a la marca y fomentando las compras repetidas.
Análisis Geográfico
Mercado de Equipos para Deportes de Raqueta en América del Norte
En 2025, América del Norte consolida su posición como líder del mercado con una participación del 32,15%, impulsada por su avanzada infraestructura y sus sólidos patrones de gasto del consumidor. Estos factores atienden tanto a las categorías de equipos premium como a las de mercado masivo, garantizando una presencia equilibrada en el mercado. Si bien los segmentos tradicionales enfrentan saturación, el crecimiento de la región se sostiene gracias a la creciente adopción de deportes emergentes y a la integración de tecnologías avanzadas en los equipos. La presencia de torneos profesionales, incluidos los principales campeonatos y una amplia cobertura mediática, fomenta la demanda aspiracional, influyendo en las compras de equipos recreativos y configurando las preferencias de marca.
Mercado de Equipos para Deportes de Raqueta en Asia-Pacífico
Asia-Pacífico emerge como la región de más rápido crecimiento, registrando un impresionante CAGR del 8,05%. Este crecimiento está impulsado por amplias iniciativas gubernamentales y programas de desarrollo de infraestructura a gran escala que establecen sólidos canales de demanda institucional. En India, el Programa Khelo India, respaldado por un financiamiento sustancial para infraestructura deportiva y desarrollo juvenil, crea vías de participación estructuradas que impulsan un crecimiento sostenido del mercado en diversos grupos demográficos. Singapur ejemplifica el compromiso de la región con el desarrollo del mercado premium a través de inversiones en instalaciones de clase mundial, como el Centro Deportivo Regional de Punggol, que mejoran la calidad de la infraestructura y posicionan al país como un hub para la organización de eventos internacionales.
Mercado de Equipos para Deportes de Raqueta en Europa
Europa muestra un crecimiento sostenido, respaldado por la creciente adopción de productos premium y los continuos esfuerzos de modernización de instalaciones que atienden tanto a los deportes de raqueta tradicionales como a los emergentes. El fuerte enfoque de la región en la sostenibilidad y la responsabilidad medioambiental ha impulsado la demanda de equipos ecológicos y materiales innovadores, que frecuentemente alcanzan precios premium. Las iniciativas gubernamentales, como la estrategia "Get Active" del Reino Unido, hacen hincapié en la participación comunitaria y la mejora del acceso a las instalaciones deportivas, abordando las disparidades de participación y desbloqueando el potencial de crecimiento en segmentos de mercado desatendidos. Además, la inclinación de Europa hacia los avances tecnológicos y las preferencias de los consumidores por productos innovadores y de alta calidad crean oportunidades para que los fabricantes introduzcan ofertas avanzadas.
Panorama regulatorio
Los requisitos de seguridad y conformidad de los productos moldean cada vez más las estrategias globales de comercialización para el equipamiento de deportes de raqueta, especialmente para marcas que se expanden en línea. En la Unión Europea, el Reglamento General de Seguridad de los Productos (GPSR), Reglamento (UE) 2023/988, entró en vigor el 13 de diciembre de 2024, endureciendo las obligaciones de los operadores económicos y afectando la forma en que el equipamiento se evalúa en riesgo, se documenta y se supervisa a través de los canales físicos y en línea. Para el equipo de protección utilizado habitualmente junto con los deportes de raqueta, referencias como la norma F3164 de ASTM International (protectores oculares para deportes de raqueta) y las normas ISO relativas a la protección ocular y facial en el deporte son utilizadas por fabricantes y compradores para respaldar afirmaciones de seguridad y reducir la exposición a responsabilidad por lesiones.
La política comercial y la clasificación aduanera también influyen en las decisiones de precios y abastecimiento para las ventas transfronterizas de raquetas y equipamiento relacionado. A partir de abril de 2026, las tasas arancelarias NMF de referencia para raquetas de bádminton incluyen el 4,7% en la UE, el 5,6% en los Estados Unidos y el 4% en el Reino Unido, mientras que las raquetas de tenis encordadas en los Estados Unidos (HTS 9506.51.20.00) tienen una tasa arancelaria NMF del 5,3%. Al mismo tiempo, se ha destacado la incertidumbre en la política arancelaria en las discusiones comerciales entre EE. UU. y la UE, según lo citado en la cobertura del CRS de EE. UU. sobre un marco de aranceles y comercio (con acciones ejecutivas de 2025 referenciadas en ese contexto). Esto ha llevado a fabricantes e importadores a validar las clasificaciones HTS, la documentación de país de origen y los supuestos de costo en destino para mercados clave antes de comprometerse con calendarios de distribución y promoción.
Panorama Competitivo
El mercado de equipos para deportes de raqueta está moderadamente consolidado, con una combinación de actores regionales y globales que compiten por la participación de mercado. Las empresas destacadas en este mercado incluyen Yonex Company, Limited, Anta Sports Products Co., Ltd., HEAD Sport GmbH y Li-Ning Company Limited. Estos fabricantes se centran principalmente en la expansión y el desarrollo de nuevos productos como estrategias clave de crecimiento. Están innovando activamente en sus carteras de productos al tiempo que adoptan prácticas de fabricación sostenibles, como la utilización de materiales reciclados en la producción de raquetas y otros equipos esenciales para los deportes de raqueta.
Los avances tecnológicos están transformando el panorama competitivo, obligando a los fabricantes de equipos tradicionales a adaptarse a las tendencias emergentes como los equipos inteligentes, el análisis del rendimiento y las plataformas digitales de captación de clientes. Estas innovaciones están redefiniendo las expectativas de los consumidores e impulsando la demanda de productos más avanzados y conectados.
Las alianzas estratégicas y las innovaciones colaborativas están desempeñando un papel fundamental en la redefinición de los modelos de negocio. Por ejemplo, los avances en ciencias de los materiales, en particular en composites sostenibles, están permitiendo a las empresas alinearse con las demandas cambiantes del mercado. Además, están surgiendo oportunidades en espacios sin explotar en segmentos demográficos desatendidos y categorías de deportes de nicho, lo que presenta vías de crecimiento. Las innovaciones en la cadena de suministro están mejorando aún más la competitividad en diversos segmentos deportivos al aprovechar las capacidades de fabricación compartida y la experiencia especializada, que facilitan la expansión del mercado más allá de los límites tradicionales.
Líderes de la Industria de Equipos para Deportes de Raqueta
-
Yonex Company, Limited
-
Anta Sports Products Co., Ltd.
-
HEAD Sport GmbH
-
BABOLAT VS SAS
-
Li-Ning Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para Deportes de Raqueta Empresas cubiertas en este informe
- Yonex Company, Limited
- Anta Sports Products Co., Ltd.
- HEAD Sport GmbH
- BABOLAT VS SAS
- Li-Ning Company Limited
- Dunlop Sports Co. Ltd.,
- Authentic Brands Group LLC.
- VICTOR Rackets Industrial Corporation
- ASICS Corporation
- Diadem Sports
- Decathlon S.A.
- Nike, Inc.
- Adidas Group
- Gamma Sports, Inc.
- Harrow Sports Inc.
- STIGA Sports Group AB
- Tamasu Co., Ltd.
- Goode Sport Ltd.
- Amer Sports
- Solinco Sports
Lea el análisis de las empresas de equipos para deportes de raqueta
Oportunidades de mercado y perspectivas futuras
El juego y el entrenamiento habilitados por tecnología están creando espacios en blanco en equipamiento, instalaciones y servicios, especialmente a medida que los clubes y ligas introducen automatización y análisis en las experiencias de entrenamiento y día de partido. En 2026, las acciones del mercado apuntan a un impulso sostenido detrás de los sistemas inteligentes y los flujos de trabajo de datos: Major League Pickleball debutó con tecnología automatizada de arbitraje de línea con IA (Owl AI) en un evento del Carvana PPA Tour en Zion, Utah, mientras que SportAI adquirió Padelytics para profundizar el análisis de video biomecánico en el entrenamiento de deportes de raqueta. Para las marcas de equipamiento, estos movimientos respaldan la combinación de productos conectados (sensores, aplicaciones e integraciones de entrenamiento) con categorías de reemplazo de mayor frecuencia como empuñaduras, cuerdas y pelotas, junto con la coordinación con operadores de instalaciones que están implementando canchas inteligentes.
El despliegue de capital y el enfoque de categoría también están ampliando las opciones de distribución y de portafolio de productos en todos los niveles de precio. Selkirk Sport obtuvo una inversión de capital de crecimiento de 30 millones de USD de Bluestone Equity Partners en enero de 2026 para financiar la expansión y el desarrollo de productos y tecnología, y le siguió la adquisición de Bread & Butter Pickleball en mayo de 2026 para ampliar su oferta y alcance en pickleball. Los programas institucionales ofrecen vías adicionales para escalar, incluido el lanzamiento por parte de US Squash de un programa de proveedor oficial con Harrow Sports (vigente a partir del 1 de julio de 2026) y la firma de RSPA de un acuerdo de patrocinio multianual con PICKLETILE para cerramientos de cancha de vidrio, lo que amplía el conjunto de mejoras de instalaciones respaldadas por la categoría. En conjunto, estas acciones respaldan oportunidades para que los fabricantes fortalezcan las relaciones con clubes, asociaciones y operadores de instalaciones, y para desarrollar ofertas que aborden las preocupaciones de seguridad y lesiones mediante la elección de materiales y configuraciones más suaves para el brazo.
Desarrollos recientes de la industria en Mercado de Equipos para Deportes de Raqueta
- Mayo de 2026: HEAD Sport GmbH fue nombrada socia oficial exclusiva de pelotas para el torneo Valencia Premier Padel P1, con los modelos de pelota HEAD Padel Pro+ y Pro S+. El anuncio vincula el rendimiento del producto con la visibilidad de un evento de élite, respaldando un posicionamiento premium y ciclos de compra repetida en pelotas y consumibles.
- Abril de 2025: Yonex firmó un acuerdo de equipamiento con la Confederación Africana de Bádminton (BCA) en Xiamen, China, apoyando iniciativas de desarrollo del bádminton en todo el continente. La asociación amplía la presencia de la marca Yonex y puede estimular la demanda de equipamiento institucional y de base a través de programas vinculados a las federaciones.
- Abril de 2024: ASTM International continuó avanzando en la estandarización de la protección ocular en deportes de raqueta a través de su marco F3164 para protectores oculares utilizados en deportes como squash, racquetball, tenis y pickleball. La alineación de normas mejora la confianza de minoristas e instalaciones en las categorías de equipo de protección y respalda las compras orientadas a la seguridad en entornos de juego organizado.
Mercado de Equipos para Deportes de Raqueta Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de ventas del equipamiento utilizado para practicar deportes de raqueta, donde la demanda está vinculada a la participación, el acceso a canchas y los ciclos de reposición del equipamiento principal, como raquetas, pelotas, calzado y accesorios relacionados.
Exclusiones del alcance: No se contabiliza la indumentaria deportiva más allá del calzado específico para cada deporte, y no se incluyen los servicios de instalaciones, honorarios de entrenamiento ni ingresos por torneos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Raquetas/Palas
- Pelotas
- Bolsas y Accesorios
- Ropa Deportiva
- Calzado
- Por Tipo de Deporte
- Tenis de Césped
- Tenis de Mesa
- Bádminton
- Otros Tipos de Deporte
- Por Usuario Final
- Hombres
- Mujeres
- Niños
- Por Canal de Distribución
- Tiendas Minoristas Físicas
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para delimitar el conjunto de demanda y las reglas prácticas sobre qué debe considerarse gasto en equipamiento para deportes de raqueta. Se revisaron fuentes públicas para comprender las tendencias de participación, la construcción de instalaciones y las señales del comercio internacional de artículos deportivos, lo que nos ayudó a seleccionar impulsores de crecimiento realistas.
Los insumos comunes provinieron de fuentes como los resúmenes de participación de la Sports and Fitness Industry Association (SFIA), las actualizaciones de la Federación Internacional de Tenis y la Federación Mundial de Bádminton, y estadísticas gubernamentales de deportes y recreación, como las de la Oficina del Censo de los Estados Unidos y Eurostat. Para las verificaciones del lado de la oferta, también utilizamos amplios conjuntos de datos de aduanas y comercio (por ejemplo, UN Comtrade), además de presentaciones públicas de empresas e inversores, para comprender las bandas de precios, los ciclos de renovación de productos y la combinación de canales. Cuando fue necesario, consultamos suscripciones de pago para información financiera de empresas y seguimiento de noticias, bases de datos de patentes para tendencias en materiales y sensores, y bases de datos de importaciones y exportaciones a nivel de envíos para verificaciones cruzadas de orientación. Las fuentes documentales aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron otros materiales públicos para la validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se vende en la práctica, a qué precios típicos y con qué rapidez se desplazan las compras entre tiendas especializadas y canales en línea en las principales regiones. Conversamos con una combinación de líderes del lado de las marcas, distribuidores, minoristas y partes interesadas del ecosistema deportivo, lo que ayudó a ajustar los supuestos sobre ciclos de reposición, intensidad promocional y superposiciones de categorías. Un punto recurrente fue si el calzado se trata como específico del deporte o como calzado general dentro de la cesta de equipamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores más pequeños: 17% | Gerentes: 51% | América: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente que reconstruye la demanda a partir de la participación por deporte de raqueta, la base de jugadores activos, la frecuencia de reposición esperada y el gasto promedio por jugador en la cesta de equipamiento. Esos totales del lado de la demanda se verificaron luego con aproximaciones ascendentes selectivas, incluidas verificaciones de precios muestreadas por canal, conversaciones sobre ventas de distribuidores y una consolidación limitada de la exposición de ingresos de proveedores a los deportes de raqueta. Esto ayudó a ajustar el doble conteo donde las categorías se superponen.
Los insumos clave del modelo incluyeron la combinación de deportes (tenis en pista, tenis de mesa, bádminton y squash), la proporción de ventas realizadas en línea frente al comercio minorista físico, los ciclos típicos de reposición de raquetas y pelotas, la tasa de incorporación de accesorios como cuerdas, grips y bolsas, y el desplazamiento de la combinación premium hacia marcos de materiales compuestos y productos con sensores integrados. Para el pronóstico, utilizamos análisis de escenarios respaldados por un enfoque de regresión multivariante ligero, donde los supuestos de crecimiento de la participación, adición de instalaciones e inflación de precios fueron sometidos a pruebas de estrés con los comentarios de las entrevistas. Cuando faltaban señales ascendentes para geografías más pequeñas o deportes de nicho, las brechas se gestionaron utilizando referencias de gasto por jugador a nivel regional y bandas de precios normalizadas por canal, que fueron revisadas con los encuestados de campo.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante múltiples verificaciones para que los totales se mantengan coherentes con las señales reales del mercado. Comparamos el modelo con indicadores independientes, como las trayectorias de participación, la dirección del movimiento comercial y los comentarios públicos sobre ingresos, e investigamos los valores atípicos, incluidos los saltos repentinos de precios o los cambios poco realistas en la cuota de canal.
Antes de la aprobación final, el trabajo es revisado por etapas por otro analista, con recontactos específicos activados cuando los supuestos cambian de manera significativa, por ejemplo, cuando un deporte importante muestra un desplazamiento inesperado de la demanda. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento importante modifica la demanda o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Equipamiento para Deportes de Raqueta de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden parecer muy dispares porque el término equipamiento se utiliza de manera diferente, y porque algunas fuentes se centran en los incrementos del crecimiento de los ingresos en lugar del gasto total en un año específico. Las diferencias también provienen de cómo se trata el calzado y los accesorios, cómo se promedian los precios en línea y si la conversión de divisas está alineada con el mismo año base.
La principal brecha proviene del alcance de la categoría. Mordor Intelligence incluye el calzado específico del deporte y los accesorios principales dentro de la cesta de equipamiento, en lugar de limitar el valor únicamente a las raquetas o de incorporar artículos deportivos más amplios que inflan los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 102,29 mil millones de USD (2026) | |
| Revista Especializada A | 730 millones de USD (2028) | Utiliza una cifra de crecimiento neto entre 2024 y 2028 en lugar de un valor de mercado para un año específico, y la cesta de categorías no está definida de manera coherente entre los tipos de productos. |
| Editorial del Sector B | 10,50 mil millones de USD (2024) | Parece utilizar una definición de equipamiento más restringida y un año base diferente, lo que puede subestimar los totales cuando el calzado, las bolsas y los accesorios de reposición frecuente se excluyen o se valoran de manera conservadora. |
La dispersión en la tabla se explica en gran medida por qué se está midiendo y cuándo se está midiendo, no por un desacuerdo sobre la existencia de la demanda. Al mantener explícitas las reglas de la cesta de equipamiento y luego verificar los totales con la participación y la realidad de los precios por canal, el número final permanece rastreable a pasos repetibles que pueden revisarse en cada ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de equipos para deportes de raqueta?
El mercado generó USD 102,29 mil millones en 2026 y se proyecta que alcanzará USD 139,69 mil millones en 2031.
¿Qué segmento de producto domina las ventas?
Las raquetas y palas mantuvieron el 47,05% de los ingresos de 2025, convirtiéndolas en la categoría de compra principal.
¿Qué región está creciendo más rápidamente?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,05% debido a la inversión pública a gran escala en nuevas canchas y programas juveniles.
¿Qué relevancia tiene el comercio minorista en línea para los equipos para deportes de raqueta?
Si bien las tiendas físicas aún controlan el 73,55% de las ventas, los canales en línea están creciendo a una CAGR del 7,6% a medida que mejoran las herramientas de ajuste virtual.