
量子暗号市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.94 十億米ドル |
| 市場規模 (2031) | 2.98 十億米ドル |
| Growth Rate (2026 - 2031) | 25.96 % |
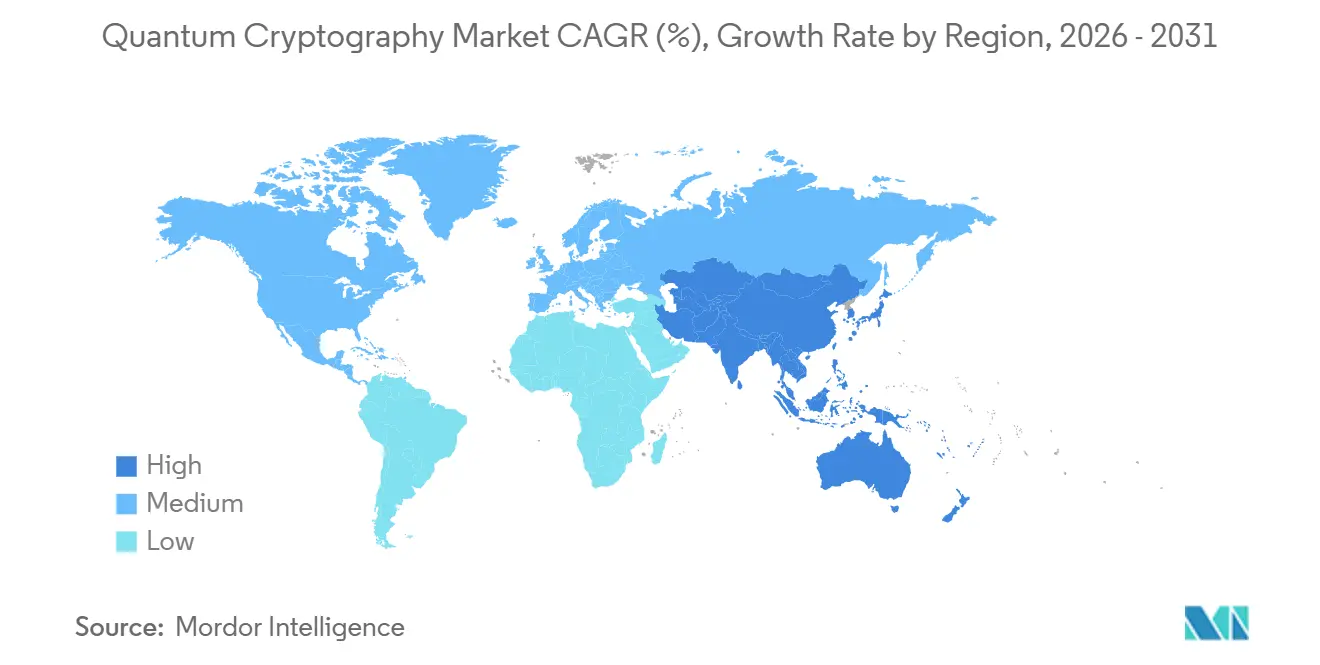
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
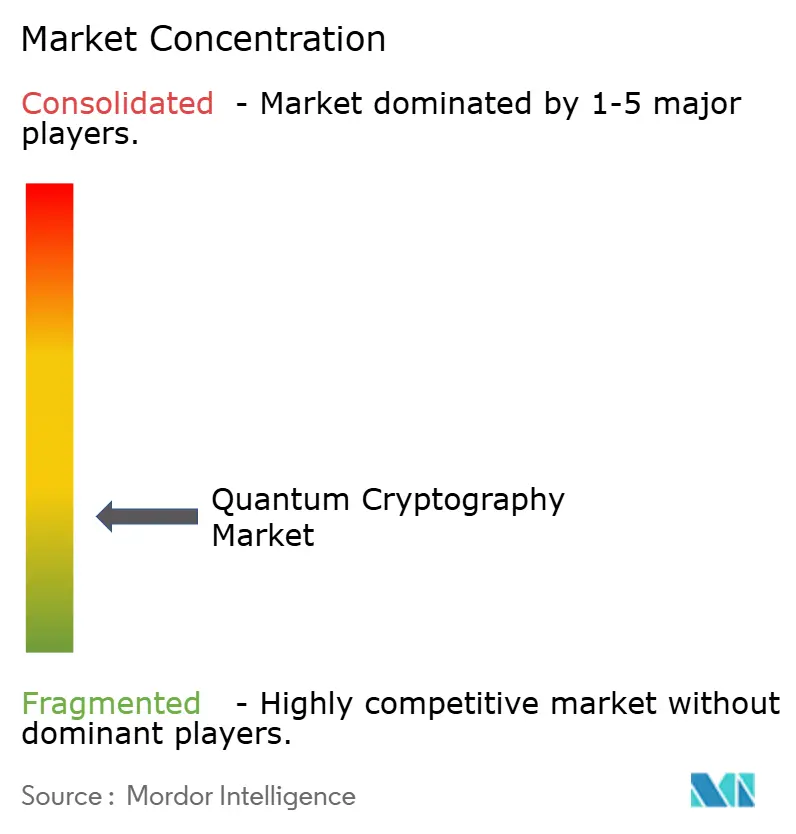
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる量子暗号市場分析
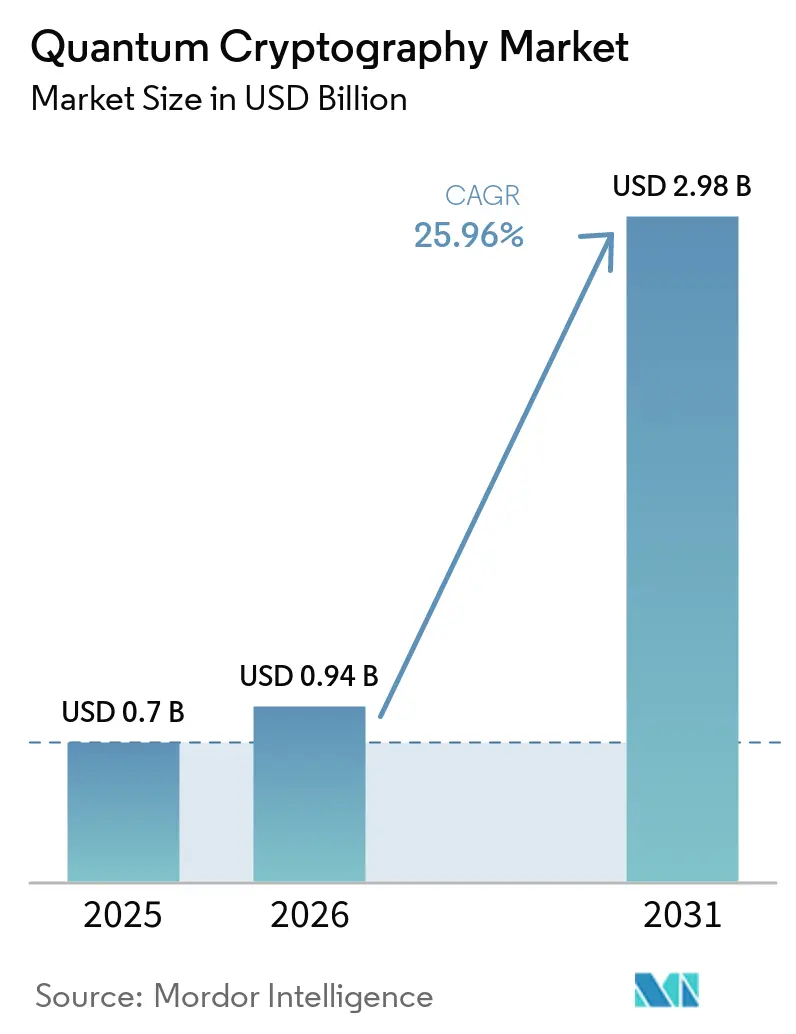
量子暗号市場規模は、2025年の7億USDおよび2026年の9億4,000万USDから、2031年までに29億8,000万USDへと拡大する見込みであり、2026年から2031年にかけてCAGR 25.96%を記録すると予測されます。この急成長は、耐量子脅威が企業に対して古典的な暗号化から量子安全技術への移行を迫るスピードを反映しています。重要インフラに関する政府の義務付け、量子鍵配送(QKD)パイロットネットワークの商業化、および光子コンポーネントのスタートアップへの継続的なベンチャー資金が相まって、導入を加速させています。専用の単一光子源および検出器が量子対応コード解読を阻止する唯一の実証済み手段であるため、ハードウェアが初期予算を依然として主導していますが、統合の複雑さが増すにつれてサービス収益が製品を上回り始めています。地域別の勢いも同様に不均一であり、北米が2025年の支出において最大のシェアを占めた一方、アジア太平洋地域は最も野心的なバックボーンプロジェクトを拡大しており、標準設定とベンダーエコシステムにおいてファーストムーバーの優位性を獲得しています。
主要レポートの要点
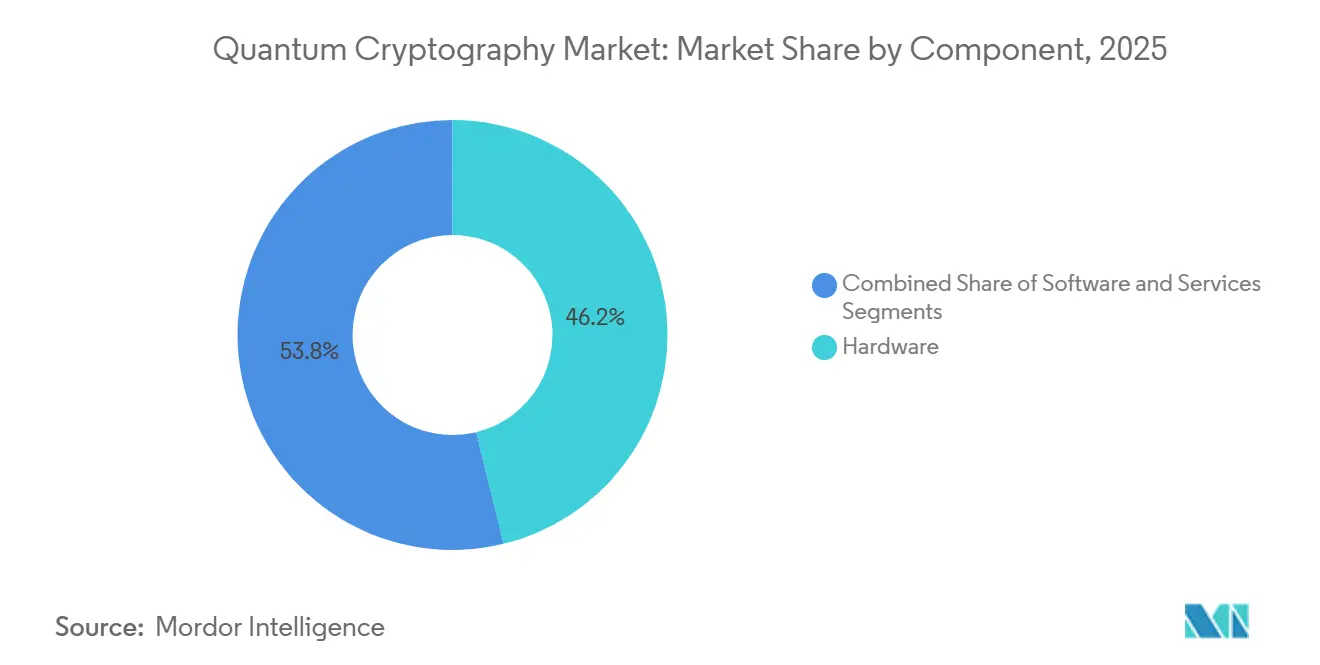
コンポーネント別では、ハードウェアが2025年の収益の46.19%を占め、一方でサービスは企業が量子セキュリティ運用をアウトソーシングするにつれて2031年にかけてCAGR 26.67%で成長しています。
- 技術別では、QKDが2025年の収益の54.16%を占め、量子セキュア通信プラットフォームは2031年にかけてCAGR 26.91%で拡大すると予測されます。
- 展開モード別では、オンプレミスアーキテクチャが2025年の導入の57.58%を占め、ハイブリッドモデルは2031年にかけてCAGR 26.48%で成長すると予測されます。
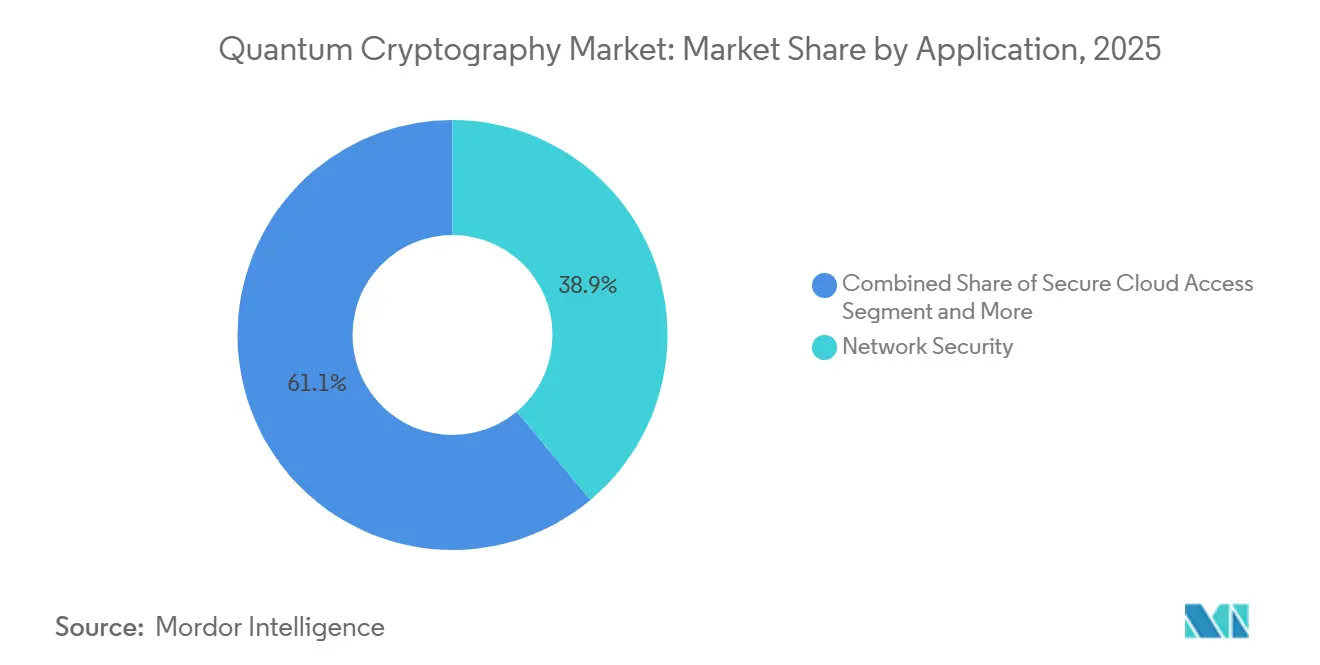
- アプリケーション別では、ネットワークセキュリティが2025年に38.91%のシェアでトップとなり、セキュアクラウドアクセスは2026〜2031年にかけてCAGR 26.71%で成長すると予測されます。
- エンドユーザー別では、ITおよび通信が2025年の支出の31.78%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 26.83%で成長する見込みです。
- 地域別では、北米が2025年の収益の36.67%を占め、アジア太平洋地域は2026〜2031年にかけてCAGR 27.01%で拡大すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の量子暗号市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 量子対応サイバー攻撃の増加 | +5.20% | 北米および欧州で深刻な露出を伴うグローバル | 短期(2年以内) |
| 量子通信インフラへの政府資金援助 | +4.80% | APACコア(中国、日本、韓国)、EUおよび北米への波及 | 中期(2〜4年) |
| 5GおよびIoTエコシステムにおける量子安全セキュリティの必要性 | +4.10% | 5Gスタンドアローンネットワークを展開する都市圏に集中したグローバル | 中期(2〜4年) |
| ETSIおよびITUにおける標準化の進展による相互運用可能なQKDの実現 | +3.70% | 欧州および北米、APACでの段階的な採用 | 長期(4年以上) |
| 商業パイロットを加速する量子ネットワークテストベッドの出現 | +3.30% | 北米、EU、中国、日本 | 短期(2年以内) |
| 自動化された鍵オーケストレーションのためのQKDとソフトウェア定義ネットワーキングの融合 | +2.90% | 北米および欧州のクラウドネイティブ企業が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
量子対応サイバー攻撃の増加
敵対者が将来の復号化のために暗号化されたトラフィックを取得するインシデントは2025年に急増し、議論を理論的リスクから運用上のリスクへと移行させました。金融機関、防衛主要企業、クラウドプロバイダーは、QKDと耐量子暗号の両方のロードマップを加速させることで対応しました。[1]米国サイバーセキュリティ・インフラセキュリティ庁、「量子脅威評価2025」、cisa.gov 取締役会は現在、「今収集して後で復号化する」リスクについて四半期ごとに報告を受けており、より広範なITリフレッシュサイクルに先立って量子安全アップグレードの予算を押し上げています。[2]米国国立標準技術研究所、「耐量子暗号標準化」、nist.gov 新しいサイバー保険から量子関連の侵害を除外する保険会社が緊急性を高めています。その結果、量子暗号市場は概念実証試験から企業全体への展開へと移行しています。
量子通信インフラへの政府資金援助
公共部門の資本は2025年に4.2 ビリオン 米ドルに達し、民間導入のリスクを低減する全国規模の量子ネットワーキグバックボーンを支援した。中国の1万キロメートルの光ファイバーネットワーク、EUの主要な国境を越えたリンク、米国の防衛衛星プロジェクト、および日本の都市圏展開は、いずれも国内ベンダーにとってのアンカーテナントを生み出した。[3]中国科学技術部、「国家量子通信インフラ」、most.gov.cnこれらの初期ネットワークは、長距離および都市圏メトロ距離にわたるパフォーマンスを検証し、商業的なサービスレベルアグリーメントの実現可能性を示した。補助金はまた、政府機関が相互運用可能な機器を要求したことで標準化作業を加速させ、マルチサプライヤー戦略を評価する企業にとってのベンダーロックインへの懸念を間接的に低減した。
5GおよびIoTエコシステムにおける量子安全セキュリティの必要性
5Gスタンドアローンアーキテクチャを使用するエッジデバイスは、典型的なデバイスライフサイクルをはるかに超えて価値を持ち続けるテレメトリおよび制御信号を送信します。古典的な鍵ローテーション間隔では将来の量子復号化を軽減できないため、オペレーターは基地局とゲートウェイに量子乱数生成器を組み込み始めています。限られた計算リソースを持つ産業用IoTエンドポイントは、高価なハードウェア交換を避けるために外部から配布された量子鍵にますます依存しています。その結果、低消費電力のQKDアプライアンスと管理された鍵オーケストレーションサービスへの構造的な需要が生まれ、量子暗号市場のアドレス可能な範囲がコアデータセンターリンクを超えて拡大しています。
ETSIおよびITUにおける標準化の進展による相互運用可能なQKDの実現
2024〜2025年にオープンAPIおよび認証チャネルプロトコルがリリースされたことで、既存のネットワーク管理スタック内でのマルチベンダー統合が可能になりました。以前は独自エコシステムを警戒していた大手銀行や通信事業者は、現在ETSI GS QKD-018準拠を義務付けるテンダーを発行しています。ISO/IEC 23837などの認証ブループリントが調達チェックリストに登場しており、中小規模のハードウェアメーカーに資格取得への明確な道筋を提供しています。相互運用性は切り替えコストを低下させ、価格競争を促進し、展開のリードタイムを短縮することで、量子暗号市場を中規模企業にとってより利用しやすいものにしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| QKDハードウェアの高い展開・維持コスト | -3.40% | 南米およびアフリカのコスト重視市場で最も深刻なグローバル | 短期(2年以内) |
| 熟練した量子セキュリティ専門家の不足 | -2.80% | 新興市場で深刻なギャップを抱えるグローバル | 中期(2〜4年) |
| 光子コンポーネントのサプライチェーンのボトルネック | -2.10% | 東アジアの半導体ファブに依存する地域に集中したグローバル | 短期(2年以内) |
| 管轄区域をまたぐ量子チャネル認証フレームワークの不整合 | -1.60% | 多国籍企業における国境を越えた展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
QKDハードウェアの高い展開・維持コスト
単一光子検出器、精密レーザー、および同期エレクトロニクスが限られた製造規模の希少コンポーネントであるため、ノードあたりの支出は50万USDを超えることが多いです。稼働時間には厳密な環境制御が必要なため、保守契約は実質的な運用支出を追加します。通貨の変動は新興市場での輸入価格をさらに押し上げ、手頃さのギャップを広げています。ベンダーは100ワット未満を消費するコンパクトな19インチラックユニットで対応していますが、コスト曲線は依然として従来のネットワーク機器を桁違いに下回っており、価格に敏感な地域での量子暗号市場の採用を遅らせています。
熟練した量子セキュリティ専門家の不足
世界中で5,000人未満の認定実務者が、企業のQKDネットワークの維持、耐量子鍵階層の設計、または量子安全スタックのセキュリティ情報・イベント管理プラットフォームへの統合を行っています。採用サイクルは約1年に及び、給与プレミアムは従来のサイバーセキュリティ職を60%以上上回っています。量子工学の大学院プログラムが確立されていない地域は、海外人材を輸入するかベンダーにアウトソーシングしており、コストと運用リスクの両方を増加させています。マネージドサービスモデルは不足を部分的に補いますが、規制当局がようやく対処し始めている鍵エスクローの懸念を引き起こします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:複雑さの増大に伴いサービスが台頭
コンポーネント別の量子暗号市場規模では、ハードウェアが2025年の収益の46.19%をリードしており、専用の送信機、受信機、および光子スイッチを必要とした初期のネットワーク構築を反映しています。しかし、企業の増加するシェアは、機器、統合、および24時間365日の監視をバンドルした運用費用ベースのエンゲージメントを好んでいます。その結果、サービスはコンポーネントの中で最も速い26.67%のCAGRで2031年まで成長すると予測されており、より広範なITアウトソーシングトレンドを反映したサブスクリプションモデルによって支えられています。
サービスへの勢いは、内部の量子人材の不足と、鍵管理業務のサードパーティ監査を促す規制当局によっても推進されています。100ワット未満を消費するコンパクトなラックマウントQKDノードはコロケーションを簡素化しますが、単一光子検出器の日常的な調整は依然として専門的です。ベンダーがQKDソースを古典的な公開鍵インフラプラットフォームにリンクするAPIを公開するにつれてソフトウェアは成熟し続けていますが、管理されたオーケストレーションなしでは、多くの企業はまだポリシーを運用化するのに苦労しています。フィールド経験が蓄積されるにつれて、サービスカタログには量子リスク評価、自動化された鍵ライフサイクル管理、およびコンプライアンスレポートが含まれるようになり、量子暗号市場の提供を充実させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


技術別:プラットフォームがスタンドアローンQKDを上回る
量子鍵配送は、情報理論的な鍵交換のための唯一の実地検証済み手法であるため、2025年の技術支出の54.16%を占めました。しかし、統合された量子セキュア通信プラットフォームは、顧客がQKDチャネル、耐量子暗号、および量子乱数生成器を統合するユニファイドダッシュボードを求めるにつれて、2031年にかけてCAGR 26.91%という最高の成長を記録するはずです。このプラットフォームアプローチは運用上のサイロを削減し、セキュリティチームがすでにファイアウォールとVPNコンセントレーターを管理する方法と一致しています。
耐量子暗号ソフトウェアの量子暗号市場シェアは、特にファイバー距離や予算の制約がQKDを妨げる場合に、NIST(米国国立標準技術研究所)のアルゴリズム標準化に続いて拡大しています。QRNGシリコンはハードウェアセキュリティモジュール内に組み込まれており、サイドチャネルを介して悪用されるエントロピーギャップを解消しています。最後に、衛星QKDはデモンストレーションから限定的な商業パイロットへと移行し、光ファイバーバックボーンが不足している地域にグローバルカバレッジを提供しています。これらのモダリティが組み合わさることで、量子セキュリティは異質な追加機能ではなく統合された機能として再定義されています。
展開モード別:ハイブリッドアーキテクチャがデフォルトとして台頭
銀行、防衛機関、および重要インフラオペレーターがレイテンシに敏感なアプリケーションを管理するため、オンプレミス導入が2025年の収益の57.58%を占めました。しかし、ハイブリッドモデルはCAGR 26.48%で最も速く成長するセグメントであり、データ主権の要求とパブリッククラウドの弾力性のバランスを取っています。クラウドプロバイダーは現在、QRNGと耐量子VPNゲートウェイを公開しており、企業はアプリケーションを再設計することなく量子安全チャネルを仮想プライベートクラウドに拡張できます。
欧州の金融機関がこの変化を示しています。そのコアバンキングシステムは専用のQKDリンクを持つオンプレミスに残っていますが、分析ワークロードは格子ベースの暗号化とクラウドエッジQKDノードによって保護されたクラウドインスタンスを活用しています。この分割展開は、ワークロードの機密性に合わせてセキュリティ制御を調整しながら俊敏性を維持します。より多くの産業がマルチクラウド戦略を採用するにつれて、オンプレミス、エッジ、クラウドドメインにわたって量子鍵を動的に割り当てるオーケストレーターが量子暗号市場進化の次のフェーズを定義するでしょう。
アプリケーション別:セキュアクラウドアクセスが最大の成長エンジンに
境界防御が量子安全強化の最前線にあったため、ネットワークセキュリティが2025年の支出の38.91%を支配しました。しかし、ゼロトラストアーキテクチャが場所に関係なくすべてのフローの継続的な認証と暗号化を要求するにつれて、セキュアクラウドアクセスはCAGR 26.71%で拡大すると予測されています。セキュアクラウドアクセスの量子暗号市場規模は、多国籍企業がSaaS、サービスとしてのプラットフォーム、およびオンプレミス資産にわたってデータを同期するにつれて加速するでしょう。
アプリケーションセキュリティチームはマイクロサービスメッシュにNIST承認の耐量子アルゴリズムを組み込んでおり、データベース管理者はQRNG生成鍵を保存時の暗号化ポリシーに統合しています。ヘルスケアプロバイダーはすでに量子安全クラウドゲートウェイを使用して遠隔医療セッションとゲノム分析パイプラインを保護しています。その結果、クラウド指向ワークロードの量子暗号市場シェアは、2025年の小さなベースから10年末までに主流採用へと上昇しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:ヘルスケアがパイロットから急速な拡大へ
通信事業者が量子セキュア接続を消費および再販するため、ITおよび通信が2025年の収益の31.78%を生み出しました。次の成長エンジンはヘルスケアおよびライフサイエンスであり、病院が不変のゲノムデータと遠隔医療セッションを保護するにつれて、2031年にかけてCAGR 26.83%で成長すると予測されています。規制機関は患者プライバシーの侵害を存続上の脅威として扱い、量子安全アップグレードへの迅速な予算配分を促しています。
銀行は引き続きQKDを銀行間決済経路に拡張していますが、多くはすでに初期の都市圏リンクを完了しており、増分支出をマネージドサービスにシフトしています。防衛機関は、特に衛星QKDにおいて戦略的なアンカー顧客であり続けています。エネルギー公益事業者は現在、SCADAリンク向けの軽量QKDアプライアンスをパイロット試験しており、運用技術環境が量子暗号市場のアドレス可能なプールを拡大していることを示しています。
地域分析
北米は、金融サービスおよび防衛分野への早期展開により、2025年の収益の36.67%を占め、量子暗号市場をリードしました。活動は、連邦資金と強力なベンチャーエコシステムに支えられた都市圏の光ファイバー回廊と実験的な衛星リンクの両方にわたっています。欧州はEU量子フラッグシップを活用して国境を越えた認証を調和させ、地域ベンダークラスターに補助金を提供することで僅差で続いています。パリ・ベルリン・ウィーン間のリンクからのパフォーマンスベンチマークはすでにブロック全体の調達基準にフィードバックされています。
アジア太平洋地域は最も速く成長する地域であり、中国の国家バックボーン、日本の東京・大阪間の都市圏構築、および韓国のQRNG対応5G基地局ネットワークに牽引されて、CAGR 27.01%と予測されています。これらのプロジェクトは国内サプライチェーンを構築し、コンポーネントコストを低下させ、地域標準化機関の影響力を加速させています。
中東およびアフリカ市場は初期段階にありますが、湾岸のスマートシティ構想が金融ハブと重要インフラを保護するために政府系ファンドを配分するにつれて戦略的に重要です。ラテンアメリカは不均一に進展しており、ブラジルのパイロット政府ネットワークは光子検出器の不足によりスケジュールが遅延しており、サプライチェーンの脆弱性が依然として地域展開を形成していることを示しています。

規制環境
耐量子暗号(PQC)の導入は、計画段階から調達・コンプライアンスの段階へと移行しつつある。米国では、2026年6月にホワイトハウスが高度な暗号攻撃から国家を守るための大統領令を発令し、OMBメモランダムM-26-15は明確なマイルストーンを伴って連邦政府のPQC移行を指示している。FAR評議会は270日以内に調達規則の変更案を提示し、NIST準拠の暗号方式への契約業者の対応を推進するよう指示されており、2030年12月31日までの完全準拠を目標としている。これはサプライヤーのロードマップ、監査可能性、製品認証に影響を及ぼす。
欧州では、欧州委員会が2025年にPQC移行に関する指針を強化し、EU加盟国に対して2026年末までに重要インフラのPQCへの移行を開始するよう求めた。この指針はまた、移行計画をEuroQCIなどの国境を越えた取り組みと結び付けており、より広範なセキュリティエコシステム全体における調達および規制のスケジュール設定を後押ししている。
競合環境
量子暗号市場は中程度の断片化を示しており、上位3社のベンダーが世界収益の40%未満を支配しています。ID Quantique、Toshiba、QuantumCTekは実証済みのQKDパフォーマンスを通じてアンカープロジェクトを確保し、一方でKETS Quantum SecurityやQuNu Labsなどの挑戦者はチップスケールQRNGモジュールとエッジフレンドリーなフォームファクターで差別化しています。既存企業は検出器不足をヘッジしコスト優位性を確保するためにコンポーネントサプライヤーを垂直統合しており、この傾向は純粋なソフトウェアスタートアップへの参入障壁を高める可能性があります。
特許出願は2025年に320件を超え、フォトニック集積回路と鍵管理プロトコルをカバーしています。クラウドハイパースケーラーはより広範なプラットフォームに量子安全サービスを組み込み始めており、基本的な機能を商品化してハードウェアスペシャリストに付加価値のあるオーケストレーションソフトウェアの開発を迫っています。
したがって、合併・買収はハードウェアとソフトウェアの融合に傾いており、ベンダーは企業のシングルペインオブグラス管理への要望を満たすエンドツーエンドのスタックを提供しようとしています。
量子暗号産業リーダー
QuintessenceLabs Pty Ltd
Crypta Labs Limited
ID Quantique SA
MagiQ Technologies, Inc.
NuCrypt LLC
- *免責事項:主要選手の並び順不同

市場機会と将来展望
義務化された移行ロードマップは、量子耐性セキュリティを単なる研究活動から資金裏付けのある近代化プログラムへと転換させ、PQCソフトウェア、鍵管理統合、ハードウェアセキュリティモジュールへの需要を拡大させている。2026年1月のCISAによる製品カテゴリーガイダンスは、政府機関や事業者のPQC標準への対応を支援し、ベンダーを単発製品ではなく展開可能なリファレンスアーキテクチャへと向かわせている。一方、2026年6月のホワイトハウス大統領令と2030年12月31日の移行期限は、短期的な導入の指針となっている。
国境を越えた量子通信インフラの整備は、通信事業者、クラウド、国家プログラムにまたがる相互運用可能なQKD運用およびオーケストレーション層に対しても新たな余地を生み出している。欧州では、EuroQCIに連なるプロジェクトが展開の場を提供している。フラウンホーファーIOFは2026年5月にTransEuroOGSプロジェクトを開始し、ドイツ、ギリシャ、アイルランド、ルクセンブルクにまたがる相互運用可能な光学地上局の確立を目指している。また、QUANT-GPICz三国間プロジェクトが2026年6月に開始され、ドイツ、ポーランド、チェコのQKDバックボーンを結び付けている。ETSIは2026年6月にETSI GS QKD 020 V1.1.1を公表し、REST方式に基づく相互運用可能な鍵管理システムAPIを定義した。これはマルチベンダー統合を支え、PQCと並行してQKDを導入する企業の運用複雑性を軽減し得るマネージドサービス、自動化、監視層の余地を広げるものである。
最近の業界動向
- 2026年6月:ID Quantiqueは都市部光ファイバー展開向けのQKDポートフォリオを拡大するClavis XG Multiplexを発表した。この多重化方式は既存光ファイバーインフラの利用率向上を目指すもので、より拡張性の高いメトロ展開を支え、破壊的なネットワーク再設計の必要性を減らすことを狙いとしている。
- 2026年6月:ETSIはREST方式に基づく相互運用可能なKMS APIを規定するETSI GS QKD 020 V1.1.1を公表した。この改訂はマルチベンダー統合を支え、マネージドサービス、自動化、監視層の機会を広げるものである。
- 2025年3月:ETSIは効率的な量子耐性ハイブリッド鍵交換を対象とするTS 104 015を発表した。これは移行期間中に古典的手法とポスト量子的手法を組み合わせる実装者を支援するもので、企業や通信事業者がフルスタックの置き換えを待たずにPQC移行を実務化するのを助けるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
量子暗号市場とは、量子効果を用いて暗号鍵の生成・配布・強化、および安全な通信を実現する製品・サービスから得られる収益と定義する。主な対象は、QKD(量子鍵配送)、QRNGベースのセキュリティ、および実際の展開で使用される関連ソフトウェアとサービスである。
対象外の範囲:量子暗号手法を使用しない一般的なサイバーセキュリティツール、および商業的な販売を伴わない純粋な研究活動は除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- 量子鍵配送(QKD)
- 耐量子暗号(PQC)
- 量子乱数生成(QRNG)
- 量子セキュア通信プラットフォーム
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- アプリケーション別
- ネットワークセキュリティ
- アプリケーションセキュリティ
- データベース・ストレージセキュリティ
- セキュアクラウドアクセス
- その他のアプリケーション
- エンドユーザー別
- ITおよび通信
- BFSI
- 政府および防衛
- ヘルスケアおよびライフサイエンス
- エネルギーおよびユーティリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- GCC
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外縁を設定し、地域をまたいだ仮定を現実的に保つために活用した。需要コンテキストを固めるため国際電気通信連合(ITU)、暗号移行計画に関するNIST刊行物、ENISAのガイダンス、OECDのデジタル経済統計など、公開されているサイバーセキュリティおよびICT指標を参照した。
そのコンテキストを実用的なモデルに転換するため、企業の年次報告書や投資家向け資料、パイロットおよび商業ローンチに関するプレスリリース、展開シグナルを把握するための信頼性の高いテクノロジー専門誌も精査した。特許データベースを調査し、QKD、QRNGを活用したセキュリティモジュール、および量子安全プログラムと併せて販売されるポスト量子アプローチの間で商業的な焦点がどこに移行しているかを把握した。これらのソースは網羅的なものではなく、データ収集・検証・明確化のために他の多くの公開資料も活用した。
一次インタビューおよびサーベイ
一次調査は、実際に購入・展開されているものと、ハードウェア・ソフトウェア・サービスにわたる取引の価格設定を検証することに重点を置いた。ソリューションプロバイダー、システムインテグレーター、テレコムおよびデータセンターの関係者、ならびにAPAC・EMEA・アメリカ大陸のセキュリティ意思決定者と対話し、導入タイミング、典型的な展開規模、およびサービスと機器の収益比率を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | APAC:41% |
| 中位層:49% | 部門・ユニットリーダー:30% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:55% | アメリカ大陸:25% |
市場規模算定と予測
モデルはトップダウンの需要プールから始まり、セキュリティ近代化支出と、量子安全な鍵管理が評価または導入されているネットワークリンクおよびサイトのサブセットを用いて再構築される。そのプールは、QKDおよびQRNGを活用したセキュリティの採用率と、ソフトウェアライセンスおよび展開サポートのアタッチレートを適用することで、量子暗号収益にマッピングされる。
合計値を現実的に保つため、パイロットと本格展開のサンプル取引額、都市圏光ファイバー展開における典型的なノード数、統合・保守に紐づくサービス日数など、選択的なボトムアップ検証によって出力値を裏付けた。規模算定と予測を導いた主要インプットには、QKDネットワーク試験が有償本番稼働に移行するペース、光ファイバーベースと衛星接続プロジェクトの比率、エンドポイントまたはノードあたりの平均ハードウェア価格、サービスミックス(統合・サポートと製品のみの販売)、ならびにテレコム・政府・金融サービスからの規制セクター需要が含まれる。
予測にはシナリオ分析を用い、パイロットの転換速度、標準化と調達サイクルの進展、量子安全プログラムへの予算シフトを反映した見通しを作成した。仮定は専門家とともにレビューし、国やセグメントでボトムアップ検証が不十分な場合は、類似市場からの代理採用シグナルを使用し、検証時に保守的に調整した。
データ検証と更新サイクル
コンポーネント・技術・地域にわたる内部整合性を確認し、テレコムの設備投資の方向性、公開パイロット活動、モデル化された収益を生み出すために必要な展開数の示唆など、独立したシグナルと合計値を比較することで結果を検証する。外れ値は複数のステップでレューされ、主要な仮定が変化した場合(例:主要プログラムが試験から本番稼働に移行した場合や価格パターンが変化した場合)にはフォローアップコールが実施される。
レポートは年次で更新され、採用や価格に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストがモデルと主要仮定を最新の状態に確認し、クライアントが最新の更新されたビューを受け取れるようにする。
Mordor Intelligenceの量子暗号市場規模と他の公表推計との比較
量子暗号の公表市場規模がしばしば異なるのは、各発行者がQKDハードウェア、QRNGに関連するセキュリティ製品、量子安全プログラムで販売されるポスト量子ソフトウェア、および展開を取り巻くサービスの間でどこに線引きをするかが異なるためである。パイロットプロジェクトを定価でカウントする推計と、本番システムからの計上済み収益のみをカウントする推計との間でも差異が生じる。
最大のギャップは通常、スコープの選択と初期段階の展開における価格の扱い方から生じる。一部の推計は、量子暗号オァリングとして販売されていない場合でも広範なポスト量子暗号ソフトウェア収益を含み、また衛星QKDや国家ネットワークに対して楽観的な採用曲線に大きく依存するものもある。通貨タイミングと更新頻度も、新たなパイロットや政府支援プログラムが年間を通じて発表される急速に変化する市場では特に、差異を拡大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.94 ビリオン 米ドル(2026年) | |
| 業界出版社A | 0.27 ビリオン 米ドル(2025年) | より早い基準年とより狭い計上収益プールを使用しており、展開・統合・サポートサービスを過小評価しながらQKDおよびQRNG製品収益を重視しているように見受けられる。 |
| 業界調査グループB | 0.82 ビリオン 米ドル(2026年) | ソフトウェアとサービスを含むが、予測の枠組みと採用ペースはより保守的であり、パイロットから本格的な本番ネットワークへの転換が遅く、価格の進行も緩やかである。 |
この表は主に、サービスの包含・除外の違いとパイロットの扱い方が、現在年の値を相当程度動かし得るこを示している。展開が商業的に契約された時点でのみ収益を計上し、QKD・QRNGを活用したセキュリティ・関連サービスラインをモデル内で分離することで、推計値は再現可能なインプットに対してより追跡可能な状態を保つ。これがMordor Intelligenceの適用するアプローチである。


レポートで回答される主要な質問
量子暗号は2026年から2031年にかけて何%のCAGRを記録しますか?
量子暗号市場は2026〜2031年にかけてCAGR 25.96%で成長すると予測されています。
2031年にかけて最も速く成長すると予測される地域はどこですか?
中国、日本、韓国が国家バックボーンを拡大するにつれて、アジア太平洋地域はCAGR 27.01%で拡大すると予測されています。
最も速く成長するコンポーネントセグメントはどれですか?
企業が複雑な量子セキュリティ運用をアウトソーシングしているため、サービスはCAGR 26.67%で拡大する見込みです。
最も高い成長ポテンシャルを示すアプリケーションはどれですか?
マルチクラウド環境全体でのゼロトラスト義務付けにより、セキュアクラウドアクセスがCAGR 26.71%でトップとなっています。
ヘルスケアが採用を加速している理由は何ですか?
ゲノムデータベースと遠隔医療サービスは、厳格なプライバシー規制に準拠するために量子安全暗号化を必要としており、ヘルスケア支出においてCAGR 26.83%を牽引しています。
ベンダー競争はどの程度集中していますか?
上位5社が世界収益の60%強を占めており、市場の集中スコアは6となっています。
最終更新日:



