
そう痒症治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.39 十億米ドル |
| 市場規模 (2031) | 12.74 十億米ドル |
| Growth Rate (2026 - 2031) | 4.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
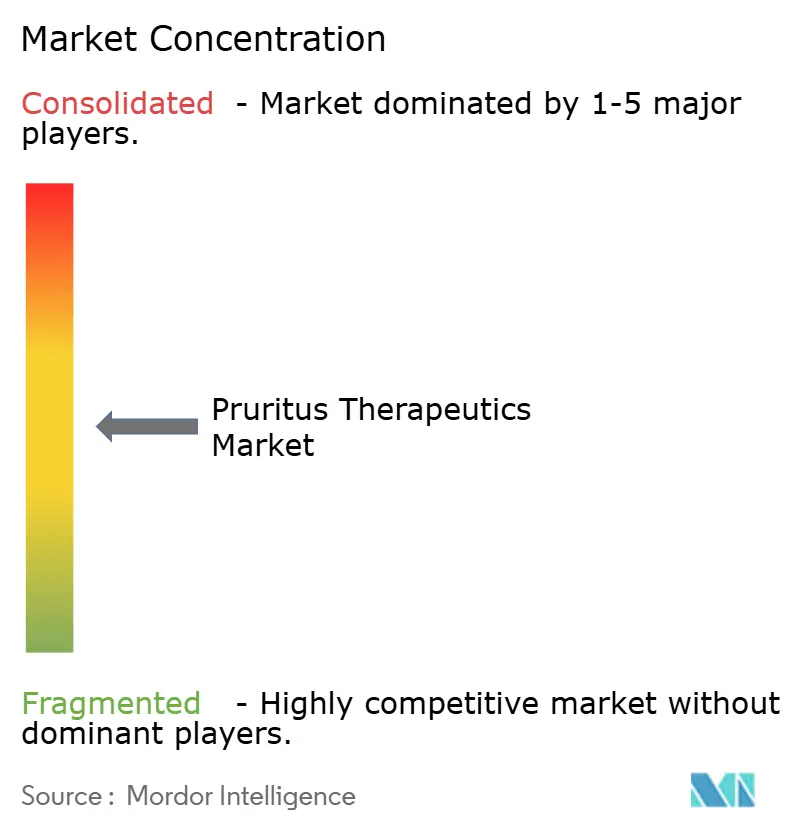
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるそう痒症治療薬市場分析
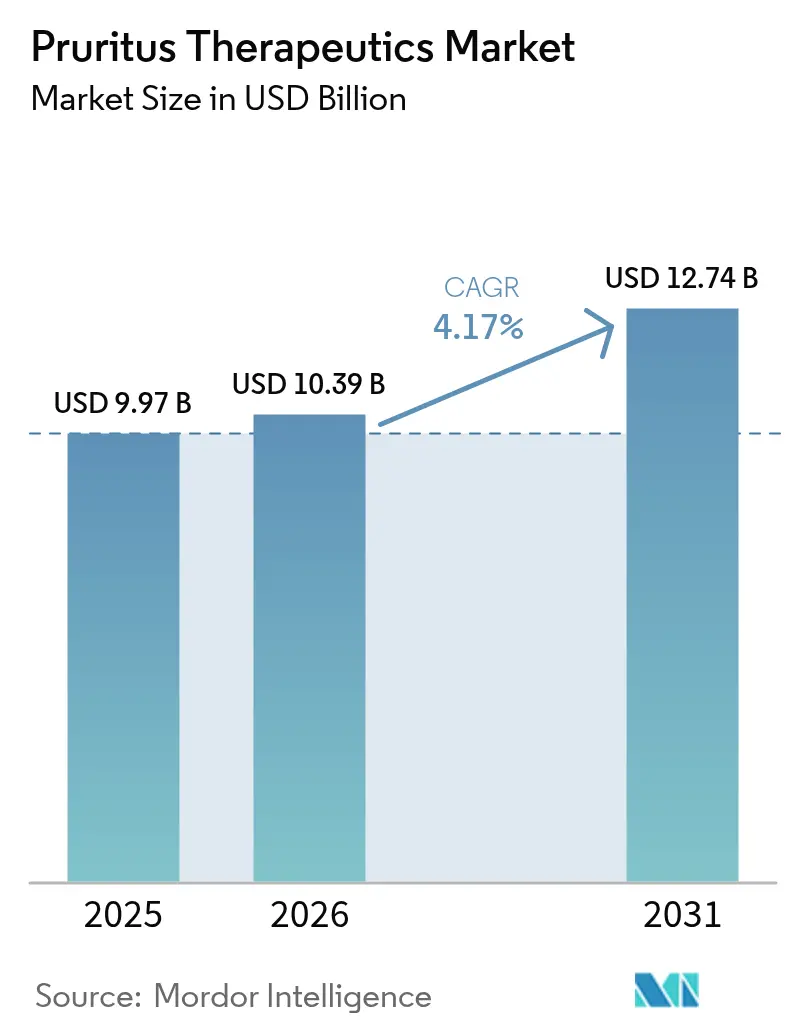
そう痒症治療薬市場規模は2026年に100億3,900万米ドルと推定され、2025年の99億7,000万米ドルから成長し、2031年予測は127億4,000万米ドルで、2026年から2031年にかけて4.17% CAGRで成長します。
メカニズム特異的バイオロジクスおよび低分子阻害薬の進歩により、治療の方向性は広範な免疫抑制から精密医療へとシフトしており、特に2024年末にファーストインクラスのIL-31受容体拮抗薬が承認されて以降、その傾向が顕著です。規制の調和とデジタルヘルスの普及により患者へのリーチがさらに拡大する一方、疾患認知度の向上により慢性そう痒は症状から独立した治療カテゴリーとして再定義されつつあります。胆汁うっ滞性そう痒や腫瘍性そう痒などのホワイトスペース適応症は、既存セグメントの成熟に伴い投資を集め始めています。しかしながら、支払者による審査の厳格化およびJAK阻害薬の安全性プロファイルの変化が、近期の収益加速を抑制しています。
主要レポートのポイント
- 製品タイプ別では、コルチコステロイドが2025年のそう痒症治療薬市場シェアの34.98%をリードし、一方でJAK阻害薬は2031年にかけて最速の5.59% CAGRで成長する軌道にあります。
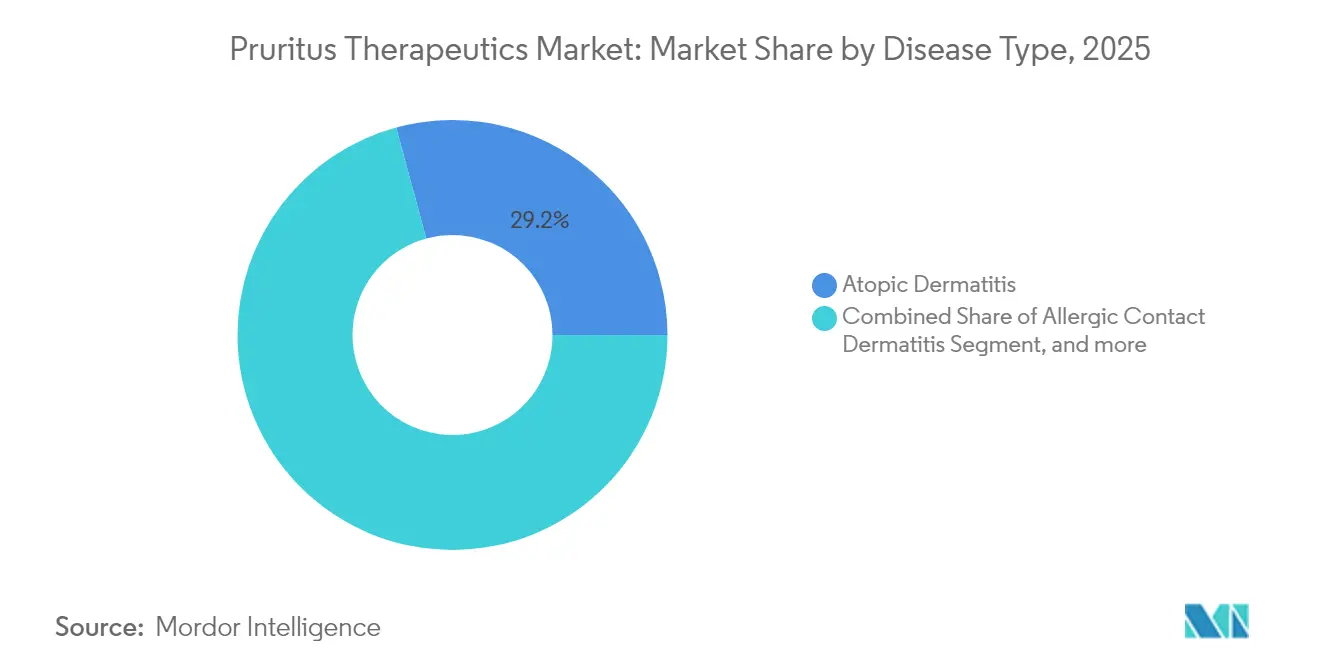
- 疾患タイプ別では、アトピー性皮膚炎が2025年のそう痒症治療薬市場規模の29.22%のシェアを占め、一方で神経障害性そう痒は2031年にかけて6.14% CAGRで拡大すると予測されています。
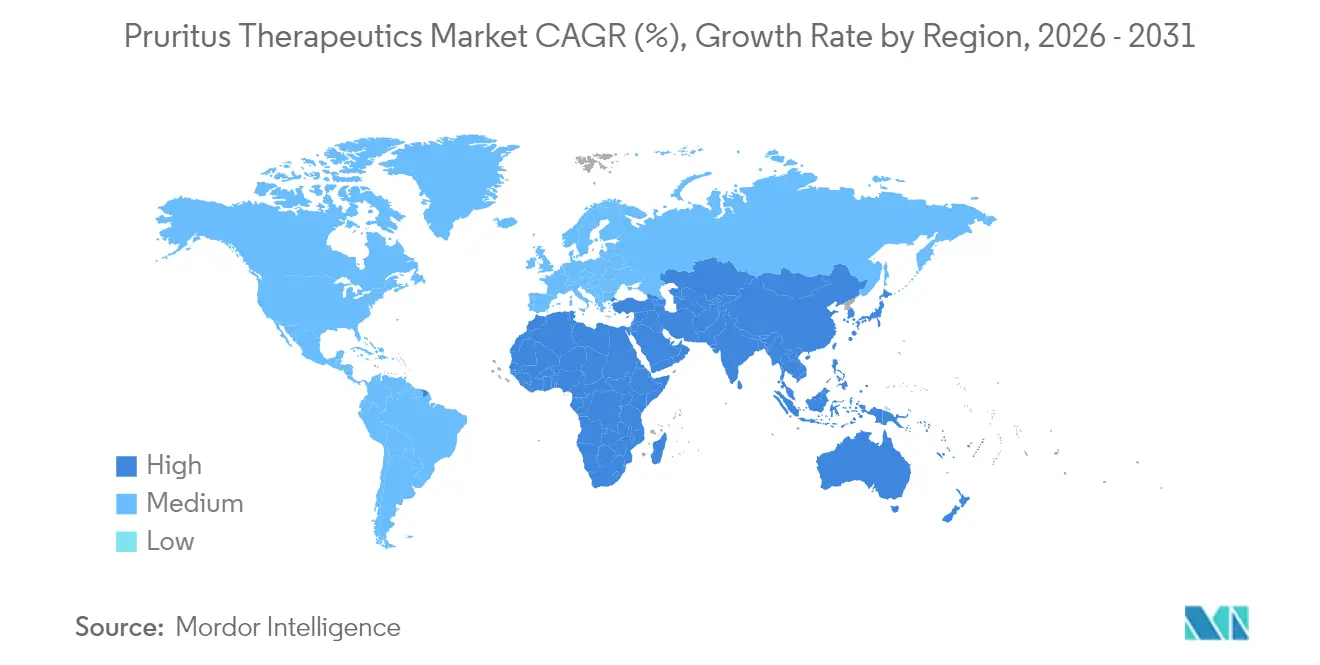
- 地域別では、北米が2025年に37.12%の収益シェアで首位を占め、一方でアジア太平洋地域は2031年にかけて8.18% CAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のそう痒症治療薬市場トレンドと考察
促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 皮膚科疾患の 有病率増加 | +1.2% | 世界全体、 高齢化人口でより顕著 | 長期( 4年以上) |
| 高い未充足医療 ニーズの存在 | +0.8% | 世界全体、 特に新興市場 | 中期 (2〜4年) |
| 慢性炎症性皮膚疾患を 抱える高齢化人口 | +0.9% | 北米・ 欧州、アジア太平洋へ拡大 | 長期( 4年以上) |
| バイオロジクスおよびJAK阻害薬の 商業的上市 | +1.1% | 北米・欧州が中核、 アジア太平洋へ波及 | 短期( 2年以内) |
| 遠隔皮膚科診療および 電子処方プラットフォームの急速な普及 | +0.5% | 世界全体、 先進市場で加速 | 中期 (2〜4年) |
| 神経原性そう痒メカニズムにおける 革新的研究開発 | +0.7% | 世界全体、 米国・欧州の研究拠点が主導 | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
皮膚科疾患の有病率増加
世界のそう痒有病率は全体的な人口増加を上回るペースで拡大しており、高齢者の14.2%が慢性そう痒を報告しているのに対し、若年層では1%にとどまっています。気候変動に関連したアレルゲン曝露と都市部の大気汚染は、特に急速に発展する経済圏においてアトピー性皮膚炎の発症率を高めています。[1]Nature Staff、「都市化とアトピー性皮膚炎のトレンド」、nature.com 診断技術の向上により、いくつかの希少そう痒性疾患が分類されるようになり、治療対象人口が拡大しています。医療制度は慢性そう痒に対して特定の償還コードを割り当てるようになり、先進的治療へのアクセスが向上しています。神経科医や腫瘍科医がそう痒管理を日常診療に組み込むにつれ、そう痒症治療薬市場は多職種にわたる認知度を獲得しています。
慢性炎症性皮膚疾患を抱える高齢化人口
平均寿命の延伸により、難治性湿疹、結節性痒疹、単純性苔癬を抱える患者プールが拡大しており、地域データでは北欧と北米が最も重い疾病負担を担っていることが示されています。[2]MDPI Healthcare著者、「高齢化人口における慢性そう痒の世界的負担」、mdpi.com 医師は多剤併用環境において薬物相互作用を避けるため、全身性ステロイドよりも標的型バイオロジクスを好む傾向があります。国民皆保険の拡充により、アジア太平洋地域での診断・治療件数が増加しています。これらの人口動態的・政策的変化が相まって、そう痒症治療薬市場に対する持続的な需要基盤を生み出しています。
バイオロジクスおよびJAK阻害薬の商業的上市
ネモリズマブは長期試験において85%の奏効率を達成し、重症そう痒に対するIL-31拮抗の有効性を実証しました。[3]Galderma、「ネモリズマブ2年間データが持続的有効性を確認」、galderma.comレブリキズマブ、タピナロフ、ロフルミラストの米国食品医薬品局(FDA)承認により、小児を含む年齢層全体にわたる治療選択肢が拡大しています。LEVEL UP試験では、ウパダシチニブがデュピルマブの8.9%に対して19.9%の完全消失率を達成しました。日本における新規適応の迅速な採用がアジア太平洋地域への急速な普及を支えています。パイプラインの二重特異性抗体はさらなるイノベーションの勢いをもたらし、そう痒症治療薬市場を持続的な製品刷新サイクルへと位置づけています。
遠隔皮膚科診療および電子処方プラットフォームの急速な普及
遠隔皮膚科診療は診断精度を向上させ、移動の障壁を排除することで、医療過疎地域への専門医療の提供を拡大しています。DECODEイニシアチブ下のウェアラブルセンサーなど、夜間の掻破行動を定量化するデバイスがAI主導の用量調整を可能にしています。電子処方ポータルの自動補充ワークフローにより、専門薬の治療開始までの時間が短縮されています。これらのデジタル技術の進歩は意思決定サイクルを圧縮し、そう痒症治療薬市場全体での新規薬剤の迅速な採用を支援しています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| そう痒症病態生理学に対する 理解の限界 | -0.6% | 世界全体、 新興市場でより顕著 | 中期 (2〜4年) |
| 長期的な免疫抑制薬使用に 関する安全性への懸念 | -0.8% | 世界全体、 特に高齢者人口 | 長期( 4年以上) |
| 症状緩和型 非処方代替品の入手可能性 | -0.4% | 世界全体、 コスト感応度の高い市場でより顕著 | 短期( 2年以内) |
| 新規バイオロジクスに対する 断片化した償還制度 | -0.7% | 主に 先進市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
そう痒症病態生理学に対する理解の限界
神経障害性そう痒にはいまだFDA承認治療薬が存在せず、コンセンサス診断基準が確立されたのも最近のことです。TRPV1、TRPA1、IL-31にまたがる複雑な受容体経路が標的の検証を困難にしています。原因不明の慢性そう痒は信頼性の高いバイオマーカーが存在しないまま高齢患者に影響を与えることが多く、薬剤開発を遅延させています。規制当局は未検証のデジタルエンドポイントに対して慎重な姿勢を維持しており、そう痒症治療薬市場全体で臨床試験のタイムラインが延長し、コストが増大しています。
長期的な免疫抑制薬使用に関する安全性への懸念
FDAおよび欧州医薬品庁(EMA)の警告は、JAK阻害薬の長期使用に伴う心血管リスクおよび悪性腫瘍リスクの上昇を強調しています。新規IL-31遮断薬に関する長期データの不足が処方医の間に慎重姿勢をもたらしています。パンデミック後の環境における感染症監視の強化は、小規模クリニックでの普及を妨げる可能性のある追加的なモニタリング負担を課しています。患者教育および検査監視によるオーバーヘッドが増大するにつれ、コスト制約のある医療制度は確立された症状緩和治療に傾き、そう痒症治療薬市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:JAK阻害薬がコルチコステロイドの優位性に挑戦
コルチコステロイドは2025年に34.98%の収益シェアを維持しましたが、安全性への累積的な懸念とタキフィラキシーが反復処方を抑制しています。JAK阻害薬は2025年に控えめなシェアを占めましたが、ヘッドトゥヘッドデータにおけるウパダシチニブのデュピルマブに対する19.9%完全消失率に支えられ、5.59% CAGRで最速成長が予測されています。JAK阻害薬のそう痒症治療薬市場規模は、適応拡大が継続すれば2031年までに24億9,000万米ドルに達する可能性があります。抗ヒスタミン薬は急性増悪のコントロールにおいて第一選択薬であり続け、一方でカルシニューリン阻害薬は薄い皮膚における良好な安全性から小児領域のニッチを占めています。
ナノファイバー経皮フィルムは反刺激薬および局所麻酔薬の送達を強化し、軽症例における服薬アドヒアランスを向上させています。PDE-4阻害薬は乾癬からアトピー性皮膚炎へと適応を拡大し、外用薬ポートフォリオを多様化しています。オピオイド受容体拮抗薬は胆汁うっ滞性そう痒を対象とした後期試験に登場しており、TRPM8アゴニストは冷受容体調節を探索しています。併用療法と精密投与が新たな標準として台頭し、そう痒症治療薬市場をさらに細分化しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能


疾患タイプ別:神経障害性そう痒が成長ドライバーとして台頭
アトピー性皮膚炎は、堅調なバイオロジクスパイプラインを背景に、2025年のそう痒症治療薬市場シェアの29.22%を占めました。従来ガバペンチノイドに限定されていた神経障害性そう痒は、メカニズムの理解が進むにつれ、2031年にかけて6.14% CAGRを達成すると予測されています。蕁麻疹はデュピルマブに関するFDAの判断を待っており、患者の流れがバイオロジクスへと向かう可能性があります。胆汁うっ滞性そう痒は、リネリキシバットGSKの第III相試験の良好な結果を受け、最初の専用治療薬の登場を待っています。
生存率の向上に伴い血液腫瘍性および腫瘍性そう痒セグメントが拡大し、支持療法への需要が高まっています。IL-31拮抗薬の適応横断的使用が疾患の境界を曖昧にし、そう痒症治療薬市場全体での製品普及を加速させる可能性があります。改良されたパッチテストパネルがアレルギー性接触皮膚炎の管理を支援し、診断率を向上させています。これらの変化が相まって収益源を多様化し、アトピー性皮膚炎への依存度を低下させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米は早期のバイオロジクスアクセスにより2025年収益の37.12%を占めましたが、バイオシミラー競争と支払者管理機構(PBM)フォーミュラリーの厳格化により漸進的成長が鈍化しています。2007年から2024年にかけて皮膚科処置に対するメディケア報酬が46%(インフレ調整後)削減されたことで、医療提供者はコスト最適化レジメンへと誘導されています。大手PBMはすでに一部の高価格バイオロジクスを除外し、低コストのアダリムマブバイオシミラーを優遇しています。それでも、臨床試験の集積度と迅速なFDA審査期間により、そう痒症治療薬市場における世界的な上市順序への同地域の影響力は維持されています。
アジア太平洋地域はICHガイドラインの同期的採用と中間層の保険拡大の恩恵を受け、8.18% CAGRを達成する軌道にあります。中国は2024年に228の新薬を承認し、加速審査経路が71分子をカバーしました。日本は慢性特発性蕁麻疹に対するデュピルマブの保険適用を含む世界初の皮膚科承認を継続的に実現し、共同開発アライアンスを通じた外用ロフルミラストの商業化を促進しています。インドのアブロシチニブ承認は規制収斂のトレンドを裏付けており、全国的な遠隔医療プラットフォームが地方都市への専門医療の提供を拡大しています。
欧州はバイオシミラー価格競争の激化により、安定しているものの抑制された成長を示しています。JAK阻害薬に関するEMAの心血管警告が、特に高齢者に対する医師の選択に影響を与えています。ブレグジットによる規制の乖離がファイリングの複雑性を増大させていますが、ICHの取り組みにより広範な整合性は維持されています。長期的な機会は中東、アフリカ、南米に存在し、インフラの改善とNGO支援のアクセスプログラムがそう痒症治療薬市場の対象基盤を拡大しています。

規制環境
米国では、そう痒症治療薬は一般に連邦食品医薬品化粧品法に基づく標準的な新薬承認手続きに従い、適切かつ十分に管理された試験による有効性の実質的な証拠が求められる。ラベリングおよび市販後の要件も、特にJAK阻害薬などの全身性免疫調節薬に関するクラス特有のリスクを反映している。欧州では、欧州医薬品庁(EMA)が皮膚科領域の臨床有効性および安全性ガイダンスを適用し、集中的なベネフィット・リスク評価を実施しており、その一例として2022年に血液透析を受ける慢性腎臓病患者の中等度から重度のそう痒に対してKapruvia(ジフェリケファリン)がEUで承認されている。
臨床実践の基準は、診断・治療経路の証拠水準を厳格化させている。2025年の欧州S2kガイドライン(慢性そう痒症)は、標準化された診断手順と段階的な管理フレームワークを提供し、患者報告アウトカムやかゆみ重症度評価指標が臨床的有用性の証明に用いられる試験デザインや実臨床での処方パターンを形成している。公衆衛生機関も、治療アルゴリズムを変える可能性のある後期開発品を追跡しており、例えばNIHR Innovation Observatoryは2026年1月時点でIncyte社のpovorcitinibの結節性痒疹に対する開発継続を記録している。
競合環境
そう痒症治療薬市場は中程度の集中度を示しています。AbbVieのSkyriziとRinvoqの合算売上高は2025年に60億米ドルを超え、前年比70.5%増となりました。戦略的M&Aがポートフォリオを再編しており、IncyteはEscientのMRGPR拮抗薬プラットフォームに対して7億5,000万米ドルの頭金を支払い、Johnson & JohnsonはNM26二重特異性技術を12億5,000万米ドルで買収しました。デジタル治療薬との提携が差別化要因となりつつあり、Galdermaはデバイス企業と連携して掻破モニタリングを治療アルゴリズムに統合しています。
特許切れがバイオシミラーの波を加速させており、米国ではすでに14種類のアダリムマブコピーが競合し、ウステキヌマブのジェネリックが2025年に登場します。ポートフォリオの多様化はマイクロバイオームベースのスプレーやTRPM8モジュレーターにまで拡大し、小規模参入者がニッチを開拓できるようになっています。リアルワールドエビデンスと患者アクセスプログラムが競争優位の基盤として重要性を増しており、特にそう痒症治療薬市場において支払者が価値の証明を求める場面で顕著です。
レガシー免疫抑制薬は新興地域において依然として大量販売を維持していますが、先進市場ではシェアの侵食に直面しています。バイオロジクス開発企業は割引バイアルプログラムとアウトカムベース契約で対抗しています。広範な適応症フットプリントと高度な製造能力を組み合わせた企業が、マージンの回復力を維持するうえで最も有利な立場にあると考えられます。
そう痒症治療薬業界リーダー
Cara Therapeutics
AbbVie Inc.
EPI Health LLC
Sanofi
Galderma S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
全身性およびうっ滞性(胆汁性)のかゆみ領域では、これまで対症療法薬や適応外治療に依存してきた歴史的経緯から、商業的な機会が形成されつつある。2026年3月、米国FDAはGSK社のIBAT阻害薬Lynavoy(リネリキシバット)を、原発性胆汁性胆管炎の成人患者における胆汁うっ滞性そう痒の治療薬として承認した。この専用ブランド治療薬の登場は、治療シーケンス、支払者基準、および肝臓病学に関連するかゆみ領域の専門医処方を変える可能性がある。アクセスおよび商業化の実行も機会の一部となっており、2026年4月にはAlfasigma社がGSK社との独占的ライセンス契約を締結し、Lynavoyの世界的な商業化権を取得し、発売および患者支援プログラムを運営することとなった。これにより、慢性かゆみ領域における服薬アドヒアランス、償還ナビゲーション、長期モニタリングに関する差別化サービスの新たな余地が生まれている。
胆汁うっ滞以外では、より広範なそう痒関連の炎症性・蕁麻疹性の領域が、メカニズムに基づく経口薬およびバイオ医薬品の拡大を後押ししている。2026年2月、Novartis社は複数の誘発因子を伴う慢性誘発性蕁麻疹に対する経口remibrutinibの第III相トップライン結果が良好であったと報告し、かゆみを伴う過敏症疾患領域での適応拡大への道筋を強化した。稀少な小児胆汁うっ滞性そう痒領域では、カナダ保健省が2026年2月にMirum社のLIVMARLI(マラリキシバット)をPFIC(12ヵ月齢以上)向けに承認しており、複数地域での規制承認が専門処方の拡大とビル酸経路調節薬に対するカテゴリー認知の強化にどのようにつながるかを示している。
最近の業界動向
- 2026年6月:AbbVie社は約109億米ドルでApogee Therapeutics社を買収する最終契約を発表し、免疫学および皮膚科領域(アトピー性皮膚炎プログラムを含む)に位置づけられるパイプライン資産を追加した。この取引により、AbbVie社はかゆみを伴う炎症性皮膚疾患全般にわたる先進的な全身療法をまとめて提供する能力を強化し、バイオ医薬品および低分子薬の競争的地位に影響を与える。
- 2025年4月:Tvardi Therapeutics社はCara Therapeutics社との合併を完了し、新規STAT3療法を中心とする統合会社を設立した。この取引により、以前の臨床上の後退を受けて、Cara社の資源はそう痒症を重点とした開発から実質的に再配分され、小規模イノベーターにとっての競争環境が再構築された。
- 2024年6月:Cara Therapeutics社は、KOURAGE-1試験のPart Aにおいて経口difelikefalinのプラセボに対する有意な臨床的有用性が示されなかったことを受け、結節性痒疹を対象とした第2/3相臨床プログラムを中止した。この結果により、神経性かゆみ適応におけるカッパオピオイド受容体作動薬の短期的な競争圧力は低下し、代替メカニズムやより明確に定義されたエンドポイントへの関心が高まった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、皮膚科的、全身性、および神経性の原因によるかゆみ(そう痒)を緩和または抑制するために使用される処方薬および一般用医薬品の薬理学的治療薬からの収益を対象とし、各地域の販売時点で計上した上で米ドルに換算している。
対象範囲外:光線療法機器やその他の非薬物デバイスからの収益は除外し、規模算定を治療薬に焦点化している。
セグメンテーション概要
- 製品タイプ別
- コルチコステロイド
- 抗ヒスタミン薬
- 局所麻酔薬
- 反刺激薬
- 免疫抑制薬
- カルシニューリン阻害薬
- オピオイド受容体拮抗薬
- 抗うつ薬
- PDE-4阻害薬
- JAK阻害薬
- 疾患タイプ別
- アトピー性皮膚炎
- アレルギー性接触皮膚炎
- 蕁麻疹
- 胆汁うっ滞性そう痒
- 血液腫瘍性そう痒
- 神経障害性そう痒
- 腫瘍性そう痒
- その他の疾患タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが広範な皮膚科領域全体の合計だけでなく、実際の臨床使用と結びついたものとなるよう、疾病および治療の背景を整理することから始めた。かゆみを伴う疾患がどの程度の頻度で発生し、どこで通常治療が求められるかを理解するため、CDCの保健統計、NIHおよびMedlinePlusの資料、WHOの保健データセットなどの公衆衛生・疫学関連の参考資料を確認した。
市場シグナルについては、FDAの医薬品ラベルおよび承認データベース、パイプラインの背景把握のためのClinicalTrials.gov、そしてPubMedに収録された査読済み論文を利用し、作用機序、用量パターン、および出荷量に影響する治療スイッチング行動を確認した。企業の開示資料、投資家向け説明資料、信頼性の高い報道は、発売タイミングや価格に関する見解の検証に用い、企業財務・ニュースをカバーする有料サブスクリプションおよび特許データベースは、一部の前提条件の相互確認に選択的に使用した。これらは網羅的な例ではなく、データ収集、検証、および確認のために他の多くの公開資料も利用した。
一次インタビューおよび調査
一次調査での対話は、そう痒がどの程度薬物療法で治療され、どの程度経過観察となるか、最初に使用される薬剤クラス、そして新規薬剤へのエスカレーションを促す要因など、臨床実態をモデリング入力に変換するために用いた。診断パターンやアクセスの違いが入力に反映されるよう、主要地域の臨床医、支払者、業界関係者を対象に意見を聴取した。回答者グループ間で前提条件が一致しない場合には、追加のフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):17% | ミドルティア:47% |
| アジア太平洋(APAC):47% | 機能・部門リーダー:31% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:17% | マネージャー:52% | 南北アメリカ:21% |
市場規模算定と予測
中核的な構築には、かゆみを引き起こす主要な疾患ごとに診断・治療を受けた患者数を再構築し、それを一般的な治療率と年間平均治療費用を用いて治療価値に換算するトップダウン型の需要プールアプローチを用いた。データに欠落がある場合は、国レベルでそう痒特有のデータが得られない場合に近接領域の治療率を用いるなど、確認・調整可能な透明性の高いブリッジング仮定を用いた。
合計値の妥当性を保つため、サンプル抽出したブランド・クラスレベルの価格確認、小売および病院チャネルにおけるチャネルミスの確認、公開情報が許す限りでの限定的なサプライヤー収益の集計といった選択的なボトムアップの近似計算を通じて結果を裏付けた。特に重要な入力要素には、適応症別の治療対象患者割合、薬理学的治療を受ける患者の割合、新規薬剤の普及曲線、慢性かゆみと急性かゆみの治療期間、リベートおよびジェネリック参入後の価格推移などが含まれ、これらを一定の通貨タイミングを用いて米ドルに正規化している。
予測に際しては、新規承認、アクセス制限、クラス間スイッチングに関する不確実性を反映するためシナリオ分析を用い、各シナリオについて一次専門家と協議のうえ、地域別に最も可能性の高いシナリオを合意した。最終的な見通しは、発売やガイドライン変更など明確な事象がその変曲を裏付ける場合を除き、非現実的な年次変動を避けるよう平準化した。
データ検証と更新サイクル
モデルの出力は、皮膚科・免疫学領域全体の治療成長、公表された価格変更、需要を急速に変化させ得る主要な規制上の出来事など、独立したシグナルと照合して検証した。地域および適応症ごとに変動チェックを行い、外れ値が確認された場合には、根底にある要因を再検討し、必要に応じて前提条件の担当者に再度確認を行った。
最終承認前に、計算、換算、および主要なロジックを再確認する複数段階のアナリストレビューを実施し、その後、記述内容と数値全体の最終的な整合性チェックを行う。レポートは年次で更新され、主要な承認、安全性に関する警告、政策変更など重要な事象が発生した際には随時更新を行い、クライアントに最新の見解を提供するため納品前の最終レビューを完了させている。
Mordor Intelligenceによるそう痒症治療薬市場規模と他の公表推定値との比較
そう痒症治療薬に関して公表されている市場価値には差異が見られるが、これはカテゴリーの境界が常に同じ方法で扱われているわけではないこと、そして治療対象割合、価格設定、およびラベルに基づく普及に関する仮定が合計値を大きく変動させ得ることによる。ある推定値が広範な皮膚科支出に重きを置く一方、別の推定値は複数の基礎疾患にわたるかゆみ特有の治療を切り分けようとする場合にも、差異が生じる。
治療対象患者プールを追跡し、クラスレベルの価格推移を確認し、地域別のアクセスに関する仮定を更新することで、Mordor Intelligenceは、合計値を膨らませる可能性のある機器収益を除外しつつ、推定値をかゆみに対する薬物治療の実態にしっかりと結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.39 B (2026) | |
| 業界専門誌A | USD 10.30 B (2025) | 異なる基準年を用いており、そう痒症治療薬をより広範な皮膚科適応症と混合させ得る幅広い製品群を適用しているように見受けられ、これが治療対象量の仮定および価格入力に影響を与えている。 |
| 地域コンサルティング会社B | USD 9.54 B (2025) | 新規薬剤に関して、より保守的な治療率および普及率の仮定を適用している可能性が高く、地域全体でより高いリベート割引を用いて価格を標準化している可能性もあり、これが換算後の米ドル合計を低下させている。 |
表内の差異は主に、何を集計対象とするか、規模算定に用いる年、そして地域全体での価格および治療対象割合の調整方法によって説明される。当社のアプローチは、合計値を明確な患者数、治療、価格の入力データにまで遡ることができるため再現可能性を保っており、主要な前提条件はそれぞれ、数値を確定する前の検証プロセスにおいて相互確認されている。


レポートで回答される主要な質問
そう痒症治療薬市場の現在の価値はいくらですか?
そう痒症治療薬市場は2026年に100億3,900万米ドルと評価されており、2031年までに127億4,000万米ドルに達すると予測されています。
そう痒症治療薬市場で最も成長が速い製品クラスはどれですか?
JAK阻害薬は2031年にかけて5.59% CAGRで拡大すると予測されており、全製品カテゴリーの中で最速の成長率です。
そう痒症治療薬市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
なぜアジア太平洋地域が最も魅力的な成長地域なのですか?
ICHガイドラインとの規制調和、保険適用の拡大、日本における世界初の承認が、アジア太平洋地域での8.18% CAGRを牽引しています。
処方トレンドに影響を与える最大の安全性懸念は何ですか?
JAK阻害薬に関連する長期的な心血管リスクおよび悪性腫瘍リスクがFDAおよびEMAの警告を促し、特に高齢患者に対する臨床医の選択を形成しています。
主要なホワイトスペース機会を代表する未充足適応症はどれですか?
胆汁うっ滞性そう痒は依然として大部分が未治療のままであり、リネリキシバットの第III相データが良好であれば、この疾患に対する最初の専用治療薬が開発され、新たな収益が生まれる可能性があります。
最終更新日:



