
再生医療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 39.87 十億米ドル |
| 市場規模 (2031) | 91.94 十億米ドル |
| 成長率 (2026 - 2031) | 18.19 % |
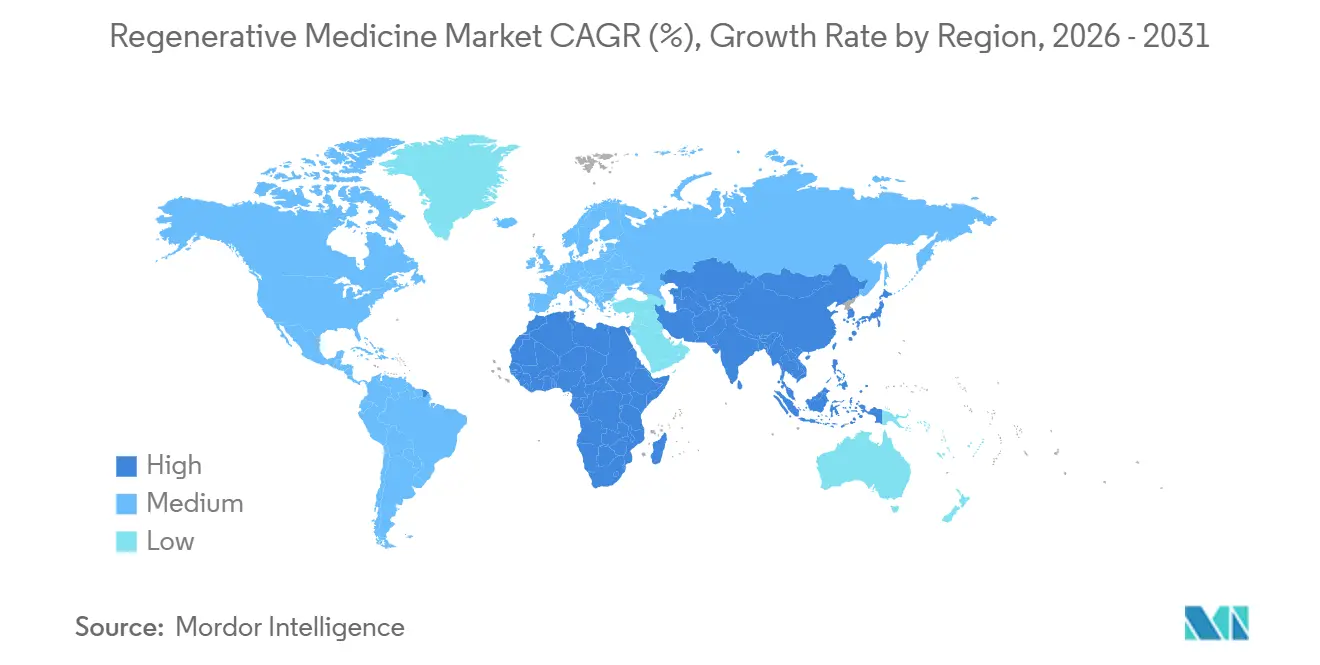
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
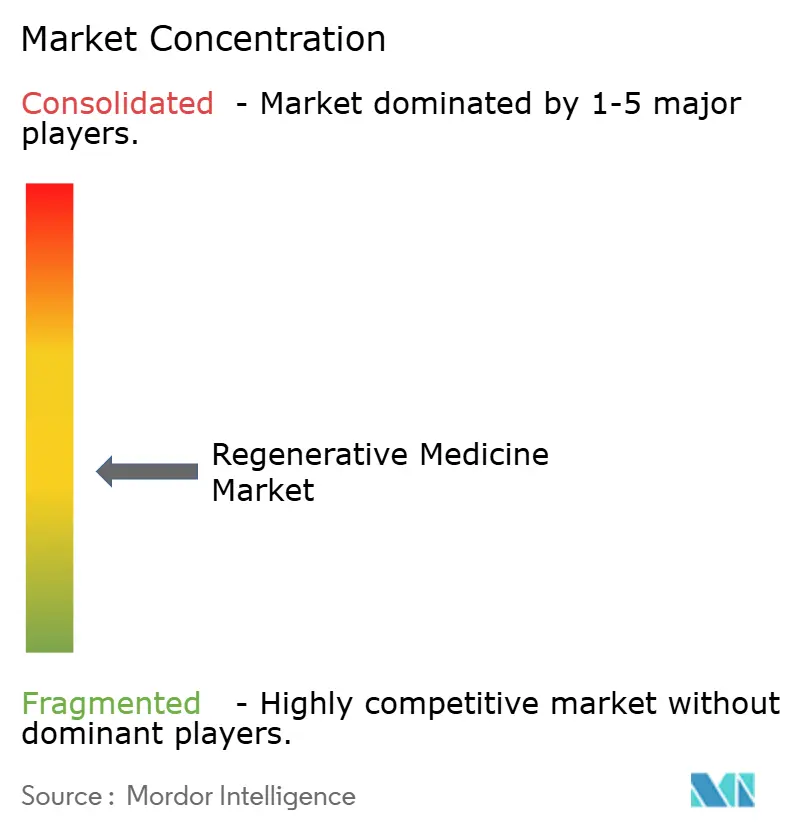
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる再生医療市場分析
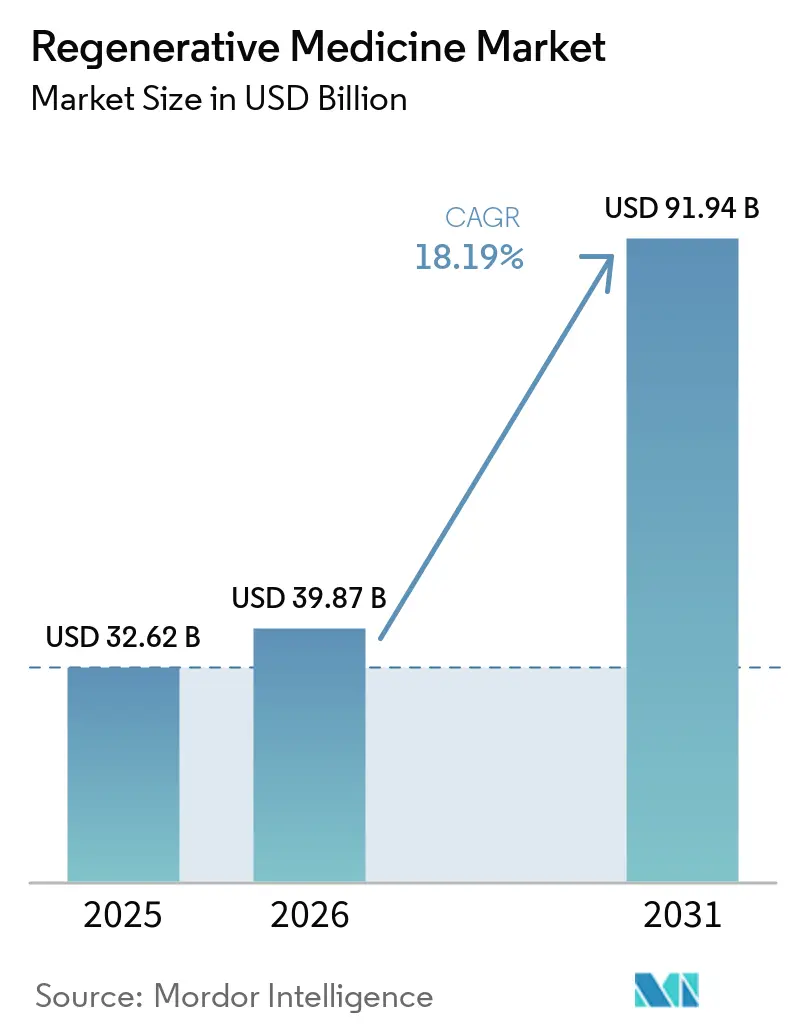
再生医療市場規模は、2025年に326億2,000万米ドル、2026年に398億7,000万米ドルと予測され、2031年までに919億4,000万米ドルに達し、2026年から2031年にかけて18.19%のCAGRで成長する見込みである。
この急速な成長軌跡は、投資家が対症療法から治癒的技術へと資本をシフトしていることを示しており、2024年に8件の細胞・遺伝子療法が承認されたこと、および初期商業プログラムにおいて製造コストが30〜40%削減された製造技術の進歩によってこのトレンドが強化されている。米国、欧州、中国の規制当局は、わずか5年前には10年単位であった審査期間と比較して、現在は後期段階の候補品を12〜18か月以内に承認している。受託製造業者は、ウイルスベクターの力価を4倍にする連続灌流プロセスや、同週内の自家投与を可能にするポータブルバイオリアクターで対応しており、これらが合わさって再生医療市場の対象患者プールを拡大している。AAVカプシド設計とiPSC分化プロトコルを取り巻く知的財産の堀が引き続きサプライチェーンを分断しているため、競争の激しさは高水準を維持しており、大手開発企業と専門サプライヤーの間での垂直統合およびクロスライセンス契約の両方が促進されている。
主要レポートのポイント
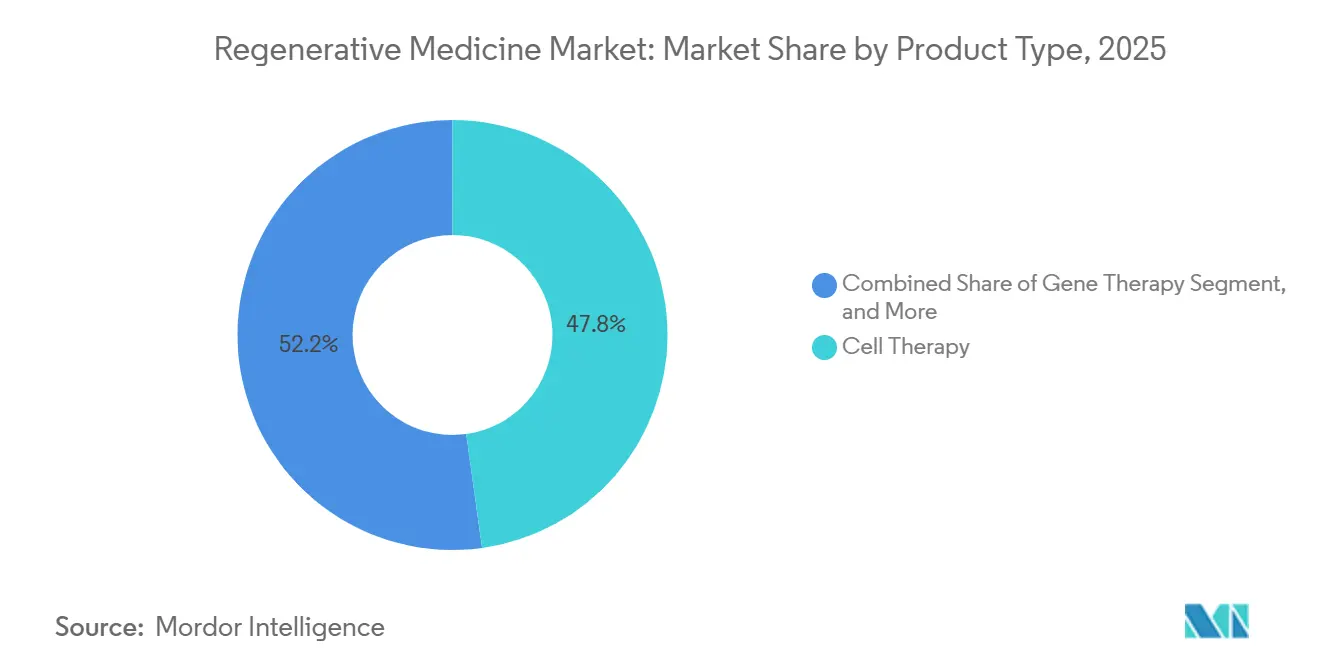
- 製品タイプ別では、細胞療法が2025年の再生医療市場シェアの47.81%を占め、遺伝子療法は2031年にかけて20.86%のCAGRで拡大する見込みです。
- 治療領域別では、腫瘍学が2025年の収益の34.52%を占め、神経学は22.08%のCAGRで進展しています。
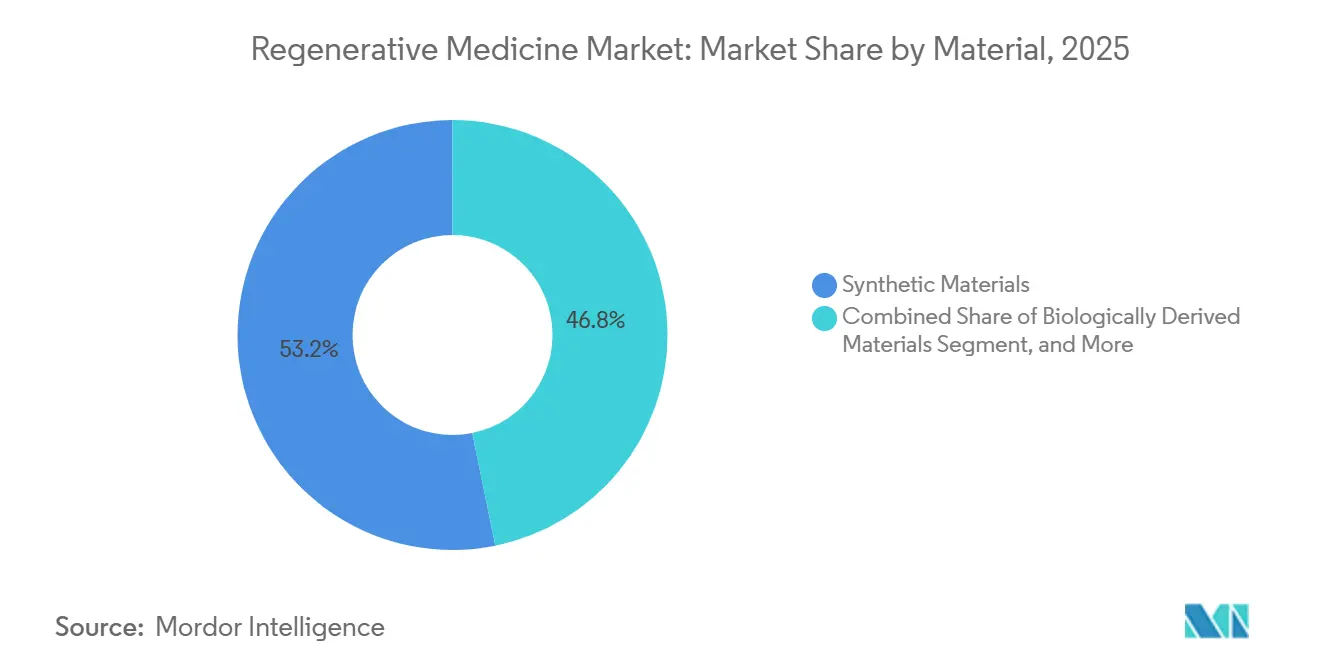
- 素材別では、合成素材が2025年に53.18%のシェアでトップとなり、遺伝子操作素材は18.12%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年に52.36%のシェアを維持し、専門クリニックは2031年にかけて21.76%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の収益の44.16%を占め、アジア太平洋地域は23.76%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患負担の増大 | +3.2% | 北米と欧州で特に深刻なグローバル規模 | 長期(4年以上) |
| 細胞・遺伝子療法の承認・償還の加速 | +4.5% | 北米、欧州、アジア太平洋(中国、日本) | 中期(2〜4年) |
| 幹細胞バイオプロセシングのスケーラビリティの進歩 | +2.8% | 北米およびアジア太平洋の製造拠点に集中したグローバル規模 | 中期(2〜4年) |
| AI対応クローズドシステム製造による製造コストの削減 | +3.1% | 北米、欧州、アジア太平洋で台頭中 | 短期(2年以内) |
| FDIを誘致する規制サンドボックス | +2.3% | アジア太平洋(シンガポール、アラブ首長国連邦)、英国 | 中期(2〜4年) |
| 民間外傷ケアへの戦場バイオプリンティングのスピンオフ | +1.4% | 北米、欧州および中東への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大
非感染性疾患は2021年に世界で4,300万人の死亡を引き起こし、糖尿病の有病率は2024年までに16%増加して成人5億3,700万人に達したことで、支払者は生涯にわたるインスリン依存よりもベータ細胞機能を再生する療法を優先するようになっている。筋骨格系疾患は2030年までに米国の成人7,800万人に障害をもたらすと予測されており、関節置換手術を先送りできる軟骨修復製品に対して年間120億米ドルの機会が開かれている。[1] 血液悪性腫瘍はこのシフトを示す好例であり、びまん性大細胞型B細胞リンパ腫の5年全生存率はCAR-T療法で50%を超え、救済化学療法の15%と比較して、連続的な再生医療介入の対象となる患者コホートが拡大している。心血管プログラムは収益面で腫瘍学に遅れをとっているが、同種間葉系幹細胞輸注後に主要有害事象が37%減少したことが示されており、心室補助装置への治癒的補助療法への移行が示唆されている。人口の高齢化と多疾患罹患の増加に伴い、持続的かつ一回限りの治療に対する需要が再生医療市場の成長軌跡を支えている。
細胞・遺伝子療法の承認・償還の加速
米国食品医薬品局(FDA)は2024年に8件の再生医療先端治療を承認し、その中には滑膜肉腫に対する初の固形腫瘍CAR-T療法が含まれている。一方、欧州医薬品庁(EMA)は同年、異染性白質ジストロフィーに対する初のエクスビボ療法に条件付き承認を付与した。[2] 米国医療保険・メディケイドサービスセンター(CMS)は骨髄異形成症候群に対する同種幹細胞移植を含むよう国家適用範囲決定110.23を拡大し、約15,000人のメディケア受給者と年間4億5,000万米ドルの償還を追加した。新たな新興技術への移行的適用範囲規則により、FDA承認から6か月以内に暫定的なメディケア支払いが保証され、かつて普及を遅らせていた商業化のギャップが縮小されている。35の州メディケイドプログラムが細胞・遺伝子療法アクセスモデルの下でリスクをプールし、鎌状赤血球症の治療に対して200万米ドルを超える価格の治療を集団的に資金提供している。中国の規制当局は2024年に6つの国内CAR-T製品を承認し、価格は西側諸国の基準より60%低く、18の省立病院での普及を促進している。
幹細胞バイオプロセシングのスケーラビリティの進歩
WuXi Biologicsが導入したAI最適化上流ワークフローにより、モノクローナル抗体の力価が26.8%向上した。同様の改善が間葉系幹細胞懸濁液でも見られ、一方でLonzaのヒューストン拠点は連続灌流によりAAV産出量を4倍にし、投与コストを45万米ドルから12万米ドルに引き下げた。[3] 2024年に発表されたマイクロ流体バイオリアクターは、ガス透過性バッグと比較してCAR-T細胞を10倍速く増殖させ、同週内の投与を可能にし、製造スイートの設備投資ニーズを削減した。FDAのバイオファウンドリー構想は、2027年までに12の提携研究所でiPSC分化の再現性90%を目指しており、このマイルストーンにより規制申請のタイムラインが18か月短縮されると期待されている。日本は2024年にiPSC由来心筋細胞を2028年までに年間50万回分にスケールアップするために150億円を拠出し、産業規模生産への政府のコミットメントを示した。これらの技術的突破口は合わさって、容量不足により停滞していた推定80億米ドル相当の臨床資産を解放する。
AI対応クローズドシステム製造による製造コストの削減
バイオファウンドリープロジェクトに組み込まれた機械学習モデルは、かつて数か月の手動試行を要したトランスフェクションパラメータを予測し、開発サイクルを24か月から9か月に短縮し、材料廃棄を35%削減する。WuXiのスマートラボはバッチごとに120万のデータポイントを追跡し、溶存酸素とpHをリアルタイムで調整することで手動介入の70%を排除している。Sartorius製のクローズドシステムユニットは、歴史的に細胞療法ロットの最大12%を廃棄させていた汚染から培養物を保護し、1件の失敗につき120万米ドルを節約する。2024年のNature Biotechnology誌の研究では、AI誘導CAR-T増殖が培養時間を半減させることで、患者1回分の投与あたりの製造コストを25万米ドルから8万5,000米ドルに削減したと算出された。製造コストの低下により、事前に定義された臨床マイルストーンが達成された場合にのみ支払者が償還するアウトカムベースの価格設定が広く採用されるようになり、このモデルはすでに22の米国医療システムで採用されている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い療法コストと限られた支払者の適用範囲 | -2.8% | 新興市場(ラテンアメリカ、中東、アフリカ)で深刻なグローバル規模 | 短期(2年以内) |
| 複数管轄にわたる規制の複雑性 | -1.6% | 欧州およびアジア太平洋で特に顕著なグローバル規模 | 中期(2〜4年) |
| ウイルスベクターのサプライボトルネック | -2.1% | 北米と欧州に集中した影響のグローバル規模 | 短期(2年以内) |
| 非生物学的分子代替品による対象TAMの縮小 | -1.9% | 北米、欧州、アジア太平洋で台頭中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い療法コストと限られた支払者の適用範囲
自家CAR-T製品の定価は37万3,000〜51万5,000米ドルであり、入院費および有害事象管理を含めると総医療費は120万米ドルに達する可能性がある。これらのコストは、患者の転出に関する懸念から2024年に米国の商業保険会社の40%が拒否したほど高額である。血友病遺伝子療法は350万米ドルであり、10年間の償却が必要であるが、多くの支払者は耐久性データが限られていることを考慮してリスクが高いと見なしている。米国15州のメディケイド事前承認規則では、2つの先行レジメンの失敗が義務付けられており、アクセスが4〜6か月遅延し、状態が悪化している患者が除外される。新興市場では、自己負担費用が年間世帯収入の10倍以上を超えており、普及は富裕層の狭いコホートに限定されている。非応答時に価格の50〜80%を返金するアウトカムベースの契約は支払者リスクを軽減するが、2024年のBluebird Bioの割引4億5,000万米ドルの増資が示すように、資金調達を複雑にする収益の変動性をもたらす。
複数管轄にわたる規制の複雑性
グローバル展開を目指す開発企業は、製品ごとに8,000万〜1億2,000万米ドルを追加するデータ収集、製造変更、市販後調査規則の相違に直面している。欧州医薬品庁(EMA)は遺伝子療法に対してFDAの2年と比較して5年間のフォローアップを要求しており、スポンサーは発売予算の最大20%を消費する並行レジストリへの資金提供を余儀なくされている。中国の国家薬品監督管理局(NMPA)はグローバルフェーズIIIデータが存在する場合でも国内試験を要求しており、タイムラインを2年延長する。これはKymriah(キムリア)の2024年承認が米国デビューから7年後であったことに示されている。医薬品規制調和国際会議(ICH)を通じた調和は進行中であるが、規則が完全に整合されるのは2027年以降となる見込みである。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
遺伝子療法が成長においてリードを拡大最も急速に進展している製品タイプである遺伝子療法は、2031年にかけて20.86%のCAGRを記録すると予測されており、2025年にLonzaのヒューストンキャンパスでAAVタイターを4倍に増加させたウイルスベクターの強化が牽引しています。細胞療法は依然として収益を支配しており、同年に商業用CAR-T製品で治療を受けた18,000人の患者数を背景に、2025年に47.81%を獲得しています。後期フェーズの試験中の同種CAR-Tプラットフォームは、製造サイクルを2週間から48時間に短縮することを約束しており、既製品が自家製品の市場シェアを侵食する態勢を整えています。多血小板血漿はニッチながら収益性の高い選択肢であり続けており、米国の保険会社の22%が整形外科的注射の償還を行っています。
細胞療法の近期成長は、血液学的疾患の早期ライン設定への適応拡大と2024年に達成された固形腫瘍への初の承認に依存しており、幹細胞サブセグメントは日本のiPSCスールアップ構想から恩恵を受けています。遺伝子療法のパイプラインは、バリデーションステップ数を削減するプラットフォーム製造ガイダンスにより、血友病や網膜疾患から神経変性疾患や代謝疾患へと多様化しています。組織工学企業はCRISPR編集細胞を受け入れるモジュール式スキャフォールドを追求しており、再生医療市場における従来のセグメント境界を曖昧にするハイブリッド製品を生み出しています。これらのダイナミクスが相まって、遺伝子療法が速度の面で分野をリードする中でも、各モダリティにわたる堅調な投資が維持されています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
治療領域別:
神経学が成長の注目を集める神経疾患は最も速い治療領域の成長率である22.08%のCAGRで成長すると予測されており、フェーズIIIパーキンソン病試験中のAAV-GDNFベクターおよびBluebird Bioの大脳副腎白質ジストロフィーに対するLenti-Dの米国での適用範囲拡大によって推進されている。腫瘍学は依然として収益の柱であり、2025年の売上の34.52%を占めているが、血液学的適応症が飽和し固形腫瘍生物学が免疫抑制バリアをもたらすにつれて成長は緩やかになっている。筋骨格系セグメントは変形性関節症の有病率の上昇に伴い着実に拡大しており、創傷ケア収益はAffinityの商業ローンチ後に加速している。
腫瘍学の次の成長段階は、肉腫および膠芽腫を標的とした腫瘍微小環境モジュレーターおよびデュアルターゲットCAR構造にかかっている。神経学では、実世界の耐久性データが高価格の一回限り療法と慢性低分子レジメンに対する支払者の受け入れを決定する。心血管ベンチャーは機械的デバイスと統合する同種間葉系細胞に軸足を移し、単独治療ではなく補助適応症を追求している。全体として、治療領域の多様化は単一適応症の変動性から再生医療市場全体の成長を保護している。
材料別:
遺伝子操作DNAベクターが加速合成ポリマーは2025年の材料収益の53.18%を占め、1年以内に分解するPLGAおよびPCLブレンドによるスキャフォールド製造を支配している。しかし、遺伝子操作材料はAAV2、AAV5、AAV9ベクターが肝臓、筋肉、中枢神経系組織で80〜95%の形質導入を示すにつれて18.12%のCAGRを記録している。合成材料が保有する再生医療市場シェアは、CRISPR編集細胞を組み込んだプログラマブルバイオインクが普及するにつれて縮小すると予想される。ヒドロゲルおよび異種マトリックスは、脱細胞化技術が免疫原性エピトープを排除した後、臨床適応症を拡大している。Wntアゴニストなどの医薬品補助剤は小さいながらも戦略的なスライスを占めており、FDA複合製品ガイダンスの下でスキャフォールドとバンドルされることが多く、審査期間を12か月短縮する。
DNAベクターの革新は中和抗体を回避するためのカプシド再設計に焦点を当てており、3Dプリンティング企業は臓器特異的な硬さと多孔性を再現するGelMAベースのインクを改良している。人工血管グラフト開発企業は長期開存性データを持って市場に近づいており、コラーゲンベースのマトリックスは優れた治癒エンドポイントに続いて新たな償還を確保している。全体として、材料科学の進歩は再生医療市場がより大きな組織量とより複雑な臓器系に取り組む能力を強化している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来モデルが勢いを増す病院は2025年の収益の52.36%を維持しているが、専門クリニックは外来CAR-Tプロトコルが患者1人あたりのコストを15万米ドル削減し、承認時間を18日から6日に短縮するにつれて、2031年にかけて21.76%のCAGRが見込まれている。CMSが病院のREMSプログラム外でのリスクの低い自家療法を認める草案ガイダンスを最終化すれば、クリニックが生み出す再生医療市場規模は2028年までに倍増する可能性がある。学術センターは早期フェーズ試験において引き続き重要な役割を果たし、2025年の支出の18.4%を占めている。外来手術センターおよび長期ケア施設は複雑度の低い多血小板血漿および幹細胞応用を担当しており、合わせて収益の8%を構成している。
病院は長期モニタリングを必要とする高リスクの遺伝子療法輸注および同種移植を引き続き支配する。一方、クリニックは標準化されたワークフローを活用してスループットを40%向上させており、支払者は施設費用が低いクリニックを好む。今後の規制リスク階層化により、さらに30%の量が外来設定にシフトし、再生医療市場全体の紹介パターンと償還フローが変化する可能性がある。
地域分析
北米再生医療市場
北米は2025年の収益の44.16%を占め、血液系がんの複数ラインにおけるCAR-T療法を償還するCMSルール、およびFDA承認から6ヶ月以内に暫定支払いを保証する新興技術への移行的適用範囲(Transitional Coverage for Emerging Technologies)経路によって支えられています。22の医療システムが採用した成果連動型契約は予算への影響を軽減し、より広範な患者アクセスを促進しています。カナダはボリュームコミットメントを通じて40%の価格譲歩を交渉し、メキシコは2件のCAR-T承認を付与しましたが、20万米ドルを超える自己負担費用により購入可能性の制約に直面しています。
アジア太平洋再生医療市場
アジア太平洋地域は23.76%のCAGRで最も急成長している地域であり、中国では6件の国内CAR-T承認が行われ、CNY 120万(165,000米ドル)の価格設定により18の省立病院での普及が加速しました。日本における4件のiPSC由来療法の条件付き承認はタイムラインを3年短縮し、インドの18ヶ月フェーズI-IIパスはハイデラバードおよびベンガルールのCDMOクラスターへの21億米ドルの外国直接投資を誘致しました。シンガポールの90日審査ルールはトゥアス・バイオメディカル・パークへの高付加価値製造を引き付け、韓国の低いCAR-T製造コストは東南アジアへの輸出機会を開拓しています。
EMEAおよび南米再生医療市場
欧州は2025年収益の22.8%を占め、Lenmeldy(レンメルディ)の条件付き承認、および6ヶ月寛解率に償還を連動させた各国の成果連動型契約によって支えられています。英国の拡大された医薬品早期アクセス制度(Early Access to Medicines Scheme)は収益を18ヶ月前倒しし、ドイツのリベートモデルはサプライヤー間の価値に基く競争を促進しています。イタリアとスペインは、小児適応症への完全アクセスを維持しつつ、管理参入協定を通じて遺伝子療法の支出に上限を設けています。中東・アフリカでは、サンドボックスインセンティブが収益の4.6%を占め、特にUAEにおいてこれらのインセンティブへの依存が顕著であり、南アフリカでは限られた承認のみが利用可能です。一方、南米の3.9%のシェアは、コスト障壁によりブラジルの高度複合医療センターに集中しています。
北米、欧州およびアジア太平洋再生医療市場
全体として、再生医療市場は地域間の乖離を示しており、北米では償還の深度が成長を牽引し、アジア太平洋ではコストイノベーションが成長を促進し、欧州では管理参入協定が拡大を緩和しています。サプライチェーンのローカライゼーション——中国のAAVスイート、日本のiPSC工場、米国のバイオプリンティングハブ——は、最も急成長する需要センターへの生産の定着をさらに強固にしています。
規制環境
再生医療の規制は、主要各機関における迅速審査枠組みと、化学・製造・管理(CMC)に関する要件変化によって引き続き形作られている。米国では、FDAが2025年9月、重篤な疾患を対象とした再生医療療法の迅速プログラム(RMAT関連ガイダンス)について草案改訂を発表し、2026年1月には細胞・遺伝子治療における特定のCMC要件について、製品品質と患者安全性を維持しつつイノベーションを支援するための、より柔軟なアプローチを示した。
欧州では、EMAの先進治療委員会(CAT)が2026年も中央審査手続きを通じて先進治療医薬品の承認手続きを進め、2026年初頭にはAdstiladrinを含む製品について肯定的な意見案が示され、続いて2026年5月に欧州委員会がAdstiladrinの販売承認を行った。日本では、PMDAのガイダンス(2024年3月公表)に支えられた条件付き期限付き承認という独自の再生医療等製品向け経路が維持されており、ライフサイクルを通じたエビデンス生成要件との均衡を保ちながら、開発企業にとっての予見可能性向上を図っている。
バリューチェーン分析
再生医療のバリューチェーンは、出発原料の調達(ドナー組織、アフェレーシス採取物、プラスミド、ウイルスベクター、増殖因子)、プロセス開発およびGMP製造(自社製造とCDMO)、品質管理・出荷試験、同一性・保管の連続性管理を伴うコールドチェーン物流、そして最終的に認定病院、さらにはリスクの低いプロトコルについては専門クリニックでの投与に及ぶ。主要な制約要因としては、主要大都市圏におけるアフェレーシスおよび専門ラボ能力の逼迫、ウイルスベクターや重要原材料の供給制約、そして分断されたベンダー間の受け渡しに起因する失敗リスクが挙げられ、これによりクローズドシステム、標準ワークセル、統合データ取得への運用上のプレミアムが高まっている。
2026年には、業界の対応として統合サプライモデルと自動化への一段の動きが見られる。Made ScientificとRoosterBioは戦略的技術提携(2026年5月)を結び、拡張可能なMSCおよび細胞外小胞プラットフォームをエンドツーエンドのGMP CDMO業務と結びつけた。一方、CCRM、OmniaBio、Avectasは提携(2026年6月)し、ハブアンドスポーク型モデル向けの自動化細胞治療製造の評価を行った。同時に、進化するコンプライアンス要件によりトレーサビリティ基盤の重要性が高まっており、ドナーから患者に至る長期的な追跡可能性と義務的報告を重視するEU主導の取り組みを含め、製造業者や物流事業者に対し、拠点間で相互運用可能な追跡システムと標準化された文書化への投資を促している。
競合環境
再生医療セクターは中程度に分散しており、上位5社であるNovartis、Gilead Sciences、Bristol-Myers Squibb、Takeda、およびbluebird bioが2025年の収益の高いシェアを占める一方、18社の中堅企業およびベンチャー支援企業がさらに42%を分け合っています。Novo HoldingsによるCatalentの165億米ドルの買収はウイルスベクターの生産能力を集約し、供給を逼迫させ、小規模開発者のリードタイムを24ヶ月に延長しました。大手製薬企業は垂直統合で対応しており、GileadとBristol-Myers Squibbはそれぞれ4億米ドル超を自社ベクター工場に投資し、受託枠への依存度を半減させました。
破壊的企業であるAllogene TherapeuticsとCRISPR Therapeuticsは、60%のコスト削減と48時間の製造サイクルにより、2031年までにセグメントの25%を獲得する可能性のある同種CAR-Tプラットフォームを推進しています。複数のCDMOに採用されたWuXi BiologicsのAI駆動型スマートラボは、タイターを26.8%改善し、バッチ失敗率を3%に削減しており、高度なアナリティクスに組み込まれた生産性プレミアムを示しています。特許の塹壕戦はAAVカプシドライブラリーを中心に展開されており、Novartis、Spark、およびペンシルバニア大学が基礎的な特許請求の42%を保有し、新規参入者に対して2,000万〜4,000万米ドルのライセンスコストを追加しています。
価格モデルは、非奏効時に最大80%を払い戻すアウトカムベース契約と、従来の1回投与あたりの料金の2つに二極化しています。REMS認定を保有する病院は交渉において影響力を行使し、専門クリニックはより迅速な患者スループットで差別化を図っています。固形腫瘍CAR-T技術が成熟するにつれ、腫瘍微小環境資産を持つ企業が血液学分野に限定された先行企業を追い越す可能性があります。
再生医療業界リーダー
-
Organogenesis Holdings Inc.
-
Baxter International Inc.
-
Medtronic
-
Integra LifeSciences Holdings Corporation
-
Smith & Nephew plc
- 注:主要企業の掲載順は順位を示すものではありません。
再生医療市場 このレポートでカバーされる企業
- AlloSource
- Anterogen Co., Ltd.
- Athersys, Inc.
- bluebird bio
- Bristol-Myers Squibb
- Baxter
- CORESTEM Inc.
- CRISPR Therapeutic
- Gilead Sciences
- Humacyte
- Integra LifeSciences
- Lonza Group
- Medtronic
- Mesoblast Limited
- MiMedx Group
- Novartis
- Organogenesis
- Osiris Therapeutics
- Rocket Pharmaceuticals
- Smiths Group
- Stryker
- Takeda Pharmaceutical Co.
- Vericel
市場機会と将来展望
開発企業が初期の商業出荷量を超えて、より広範な適応症や地域に事業を拡大するにつれ、製造の規模拡大と部材の現地化は依然として顕著なホワイトスペース領域である。2026年、FUJIFILM Cellular Dynamicsはウィスコンシン州マディソンに大規模なiPSC製造施設(175,000平方フィート)を開設し、iPSC研究・サービス能力の拡大を図った。一方、Sartorius Stedim Biotechはドイツ・フライブルクに1億4,000万ユーロを投じたコンピテンスセンターを開設し、品質上重要な細胞・遺伝子治療部材の生産量拡大を図った。これらの投資は、プラットフォーム供給企業(使い捨てシステム、増殖因子、分析アッセイ、トレーサビリティソフトウェア)や、細胞治療・遺伝子治療・組織工学製品向けに開発から商業化までの統合経路を提供するCDMOにとっての機会を後押ししている。
規制制度の設計もまた、ライセンス供与や監督をめぐる不確実性を低減することで、特定市場に新たな商業経路を生み出している。インドは薬事(第8次改正)規則2026年(2026年6月29日発効)を通知し、細胞、幹細胞、遺伝子治療、および異種移植を中央集権的ライセンス枠組み(CLAA)の下に置いた。これにより、製造業者・輸入業者にとってのコンプライアンス期待が明確化され、先進治療の体系的な市場参入が支援されている。アジアにおける生産能力の拡大は、需要主導の機会をさらに示しており、CG Bioは2026年に韓国のNovo Factoryで本格操業を開始し、整形外科向け再生医療製品について年間40万個の生産能力を明らかにしている。これにより、高スループットの筋骨格系用途における標準化された製造、流通、病院調達モデルへの需要が一段と強まっている。
最近の産業開発事情 再生医療市場
- 2026年4月:Organogenesisは、糖尿病性足潰瘍を対象としたPuraPly AMの無作為化比較試験の完了を発表し、12週時点で統計的に有意な創傷閉鎖エンドポイントを達成した。この結果は、先進創傷ケア製品の臨床的エビデンスを強化し、比較アウトカムへの依存を強める支払者・医療提供者の意思決定を後押しするものである。
- 2025年12月:Organogenesisは、膝関節炎向けの凍結保存羊膜懸濁同種移植片ReNuについて、米国FDAへのローリング方式による生物製剤承認申請(BLA)の提出を開始した。この申請活動は、規制対象組織由来製品および細胞関連製品が、より広範な商業的アクセス経路へと進むモメンタムが続いていることを示している。
- 2024年9月:Poseida Therapeuticsは、多発性骨髄腫を対象に評価中の同種CAR-T療法P-BCMA-ALLO1について、FDAのRMAT指定を取得した。RMAT指定は開発における当局対応の迅速化につながり得るものであり、自己由来アプローチと比較して製造の複雑性やターンアラウンドタイムを低減する既製の細胞治療プラットフォームへのシフトを一段と裏付けている。
再生医療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主要なケア環境および研究に関連した臨床使用において、ヒトの細胞、組織、または臓器の修復、置換、または再生を支援する再生医療製品および関連技術から生み出される収益として定義されます。
対象範囲の除外:獣医用途および純粋に美容目的の多血小板血漿キットは市場数値から除外されています。
セグメンテーション概要
- 製品タイプ別
- 細胞療法
- 自家
- 同種
- 幹細胞療法
- 胚性幹細胞
- 成体幹細胞
- 人工多能性幹細胞
- 遺伝子療法
- ウイルスベクターベース
- 非ウイルスベクターベース
- 組織工学
- スキャフォールド
- 生体材料
- 工学的組織構築物
- 多血小板血漿
- 細胞療法
- 治療領域別
- 腫瘍学
- 筋骨格系疾患
- 創傷ケア・皮膚科
- 心血管疾患
- 神経学
- 眼科
- その他の治療領域
- 材料別
- 合成材料
- 生分解性ポリマー
- ヒドロゲル材料
- 人工血管グラフト材料
- 生物由来材料
- コラーゲン
- 異種材料
- 遺伝子操作材料
- DNAベクター
- 3次元ポリマー技術
- 医薬品(低分子・生物学的製剤)
- 合成材料
- エンドユーザー別
- 病院
- 専門クリニック
- 学術・研究機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスリサーチ
デスクワークは、インタビュー開始前に市場の境界を設定し、グローバルおよび地域の需要シグナルの初期セットを構築するために使用されました。主に、世界保健機関の疾病負担データ、米国FDAおよび欧州医薬品庁の製品・承認データベース、ClinicalTrials.govの試験登録、OECDの医療統計、および世界銀行のマクロ指標など、監査が容易な公開ソースに依拠しています。
これらのシグナルを市場インプットに変換するために、細胞・遺伝子療法のアウトカムに関する査読済み学術誌、先進療法に関する業界団体の最新情報、企業の年次報告書、投資家向けプレゼンテーション、および承認・製造拡大に関する信頼性の高い報道も活用しました。収益の内訳が明確に記載されていない場合は、企業財務および情報収集のための有料サブスクリプションを使用し、さらに特許データベースを用いてイノベーションの強度とタイミングを確認しました。これらの例は網羅的なものではなく、主要なデータポイントの収集、相互確認、および明確化のために追加の公開・有料ソースも参照しました。
一次インタビューおよびサーベイ
一次調査は、現在何が販売されているか、療法クラス別に価格がどのように変動するか、そして償還、キャパシティ、または臨床経路によって普及が制限されている箇所を検証することに重点を置きました。療法開発者、CDMOおよび製造専門家、病院・クリニックの関係者、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の専門家と対話しました。彼らのインプットは、デスクソースでは解決できなかった前提条件の調整に役立てられました。
これらの議論は、ローンチのタイミング、地域別の普及パターン、および商業販売と限定アクセス経路の実際の内訳を確認するためにも使用されており、最終モデルが実際の購買・デリバリーの制約を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:14% | アジア太平洋地域:42% |
| 中位層:59% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:14% | マネージャー:44% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、患者コホート、治療率、および適応症別の療法普及率を、観察された価格帯と予想される治療コースを用いて価値に変換するトップダウン構築から始まります。その需要プールは、利用可能な場合の企業レベルの療法収益のサンプリング、製造能力拡大シグナルの相互確認、および既知の臨床スループットに対する推定ボリュームの妥当性確認など、ターゲットを絞ったボトムアップチェックを用いてストレステストされます。
モデルで使用される主要インプットには、フェーズ別の関連臨床試験数、承認および適応拡大、高価値適応症の推定対象患者プール、製造能力と稼働率シグナル、地域別の償還・カバレッジの勢い、および療法クラス別の平均販売価格の推移が含まれます。小規模開発者や初期商業製品についてボトムアップのデータポイントが欠如している場合は、モダリティと適応症によるピアグルーピングを通じてギャップを処理し、専門家による検証時に再検討される保守的なシェア配分を適用しました。
予測については、市場が承認、償還決定、およびキャパシティ追加に敏感であるため、シナリオ分を使用しています。ベース、保守的、および普及加速ケースの前提条件は、パイプラインの転換率とランプアップカーブに関する専門家の見解に基づいており、成長が実現可能なデリバリーキャパシティを超えないよう需要側の制約に照らして調整されています。
データ検証と更新サイクル
アウトプットは、推定治療ボリューム、価格、および地域シェアを独立したシグナルと比較し、合計値が観察された承認数および製造拡大のタイミングと整合しているかを確認することで三角測量されます。数値が異常に見える場合は、ドライバーの前提条件を再検討し、通貨換算のタイミングを再確認し、公開データでギャップを説明できない場合は関連する専門家に再連絡することで修正されます。
承認前に、計算ロジック、スコープの整合性、および主要な前提条件が地域および療法タイプにわたって一貫して適用されるよう、モデルは複数のステップでレビューされます。レポートは年次で更新され、主要な承認、政策変更、または大規模なキャパシティ発表など重要なイベントが発生した場合には中間更新が行われます。納品直前に追加のアナリストによる確認が完了し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのグローバル再生医療市場の推定値と他の公表推定値との比較
異なるソースが再生医療の市場規模について異なる数値を示すことが多いのは、同じ収益ストリームを計上しておらず、ローンチ、価格設定、および通貨換算のタイミングに異なる基準を適用しているためです。実際には、商業収益として計上されるものの小さな変化でも、合計を数十億単位で変動させる可能性があります。
主な乖離は通常、後期パイプライン収益と限定アクセス経路が含まれているかどうか、多血小板血漿の扱い方、および価格カーブが急速な侵食を想定しているか長期にわたる安定したプレミアム価格を想定しているかによって生じます。一部の推定値は、研究ツールやバンキングサービスをコア療法市場に混在させたり、最近の適応拡大や製造スケールアップ後に更新されていない古い承認・試験データを使用したりしています。これにより、基準年の出発点と予測の傾きが変化します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 322.62億米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 413.60億米ドル(2025年) | 合計にツールやバンキングサービスを組み込む可能性のある広範な製品フレーミングを使用しており、異なる基準年に成長を基づかせているため、推定される2025年の実績値が変化します。 |
| 産業リサーチアウトレットB | 437.70億米ドル(2025年) | より広範な素材と用途のセットを計上し、より長い予測ウィンドウを適用している可能性が高く、2025年の開始値に隣接する収益を引き込む可能性があります。 |
この表は、スコープと出発点の選択が乖離の大部分を説明していることを示しており、特に隣接するツールおよび素材の収益が治療販売と並んで計上されているかどうかに関して顕著です。合計をヒトの治療用途に結びつけ、観察可能な場合にのみ限定アクセス収益を追加することで、2025年の推定値は普及率と価格ドライバーに追跡可能な状態を維持しており、これはMordor Intelligenceが採用した選択です。
レポートで回答される主要な質問
2031年の再生医療市場の予測値は?
2026年から18.19%のCAGRで成長し、2031年までに919億4,000万米ドルに達すると予測されている。
最も速く成長すると予想される治療領域はどこか?
神経学がパーキンソン病および大脳副腎白質ジストロフィーに対する後期遺伝子療法プログラムに牽引されて22.08%のCAGRでトップとなっている。
専門クリニックが再生治療においてシェアを獲得しているのはなぜか?
外来CAR-Tプロトコルにより複数週間の入院が不要となり、患者1人あたりのコストが15万米ドル削減され、支払者の受け入れが向上している。
製造革新は価格にどのような影響を与えているか?
AI対応クローズドシステムバイオリアクターにより、一部のCAR-T製品の製造コストが1回分あたり25万米ドルから8万5,000米ドルに削減されている。
2031年にかけて最も速く拡大する地域はどこか?
中国、日本、インドが承認を合理化し現地製造を拡大するにつれて、アジア太平洋が23.76%のCAGRを記録すると予測されている。