
タンパク質代替品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 19.73 十億米ドル |
| 市場規模 (2031) | 25.13 十億米ドル |
| 成長率 (2026 - 2031) | 4.98 % |
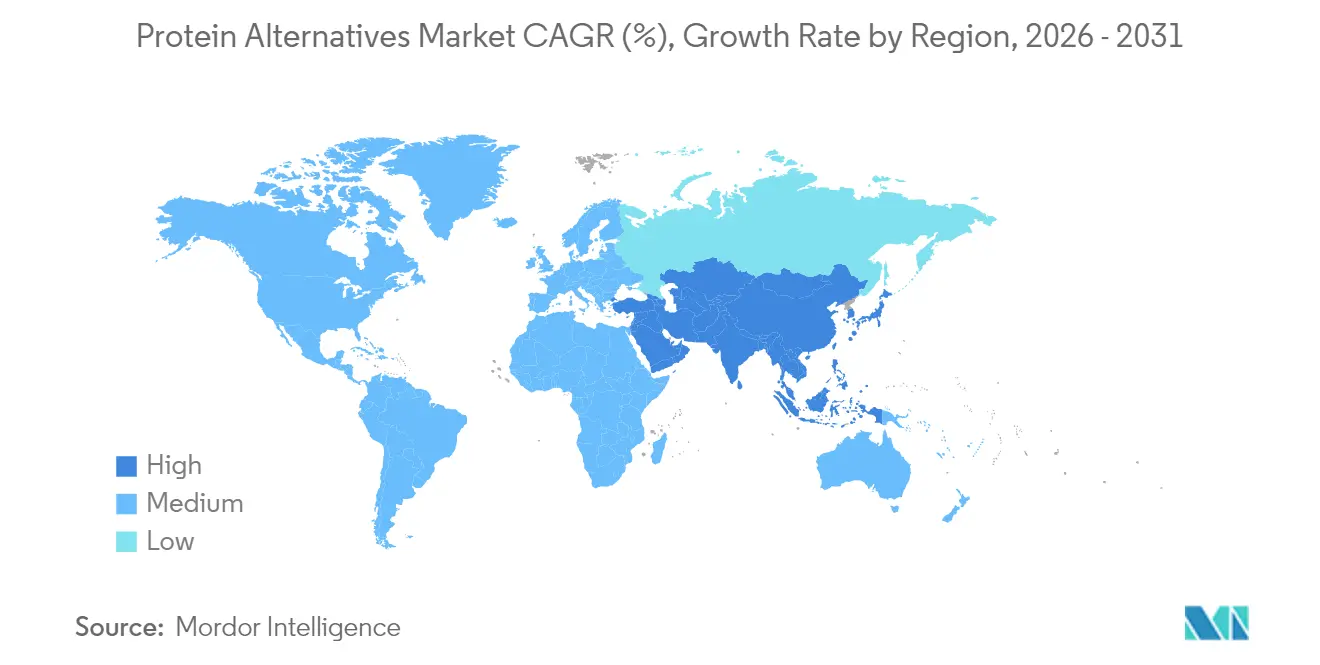
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
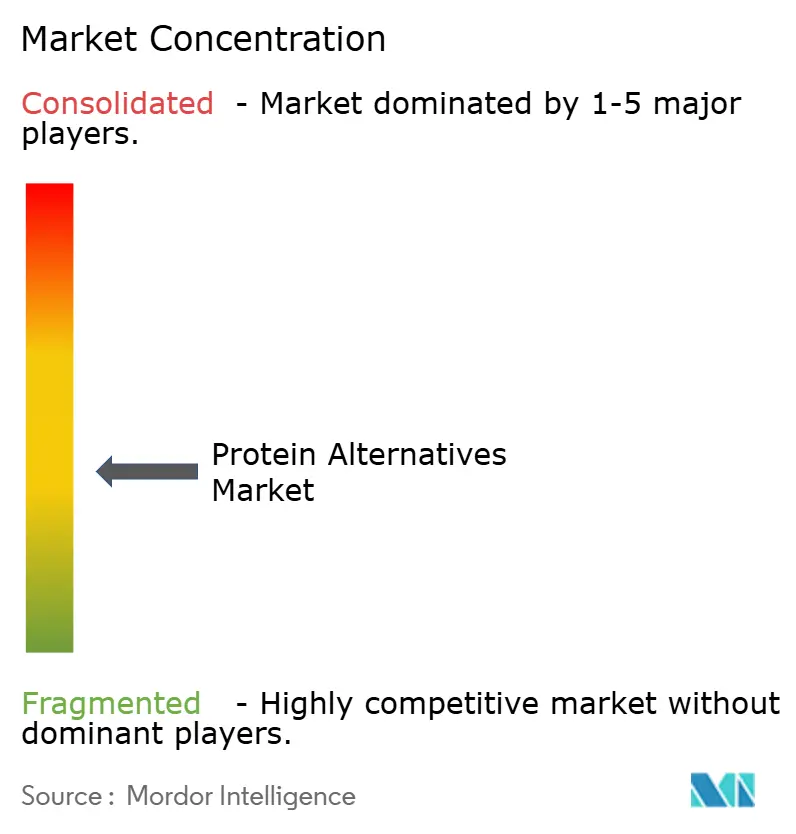
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンパク質代替品市場分析
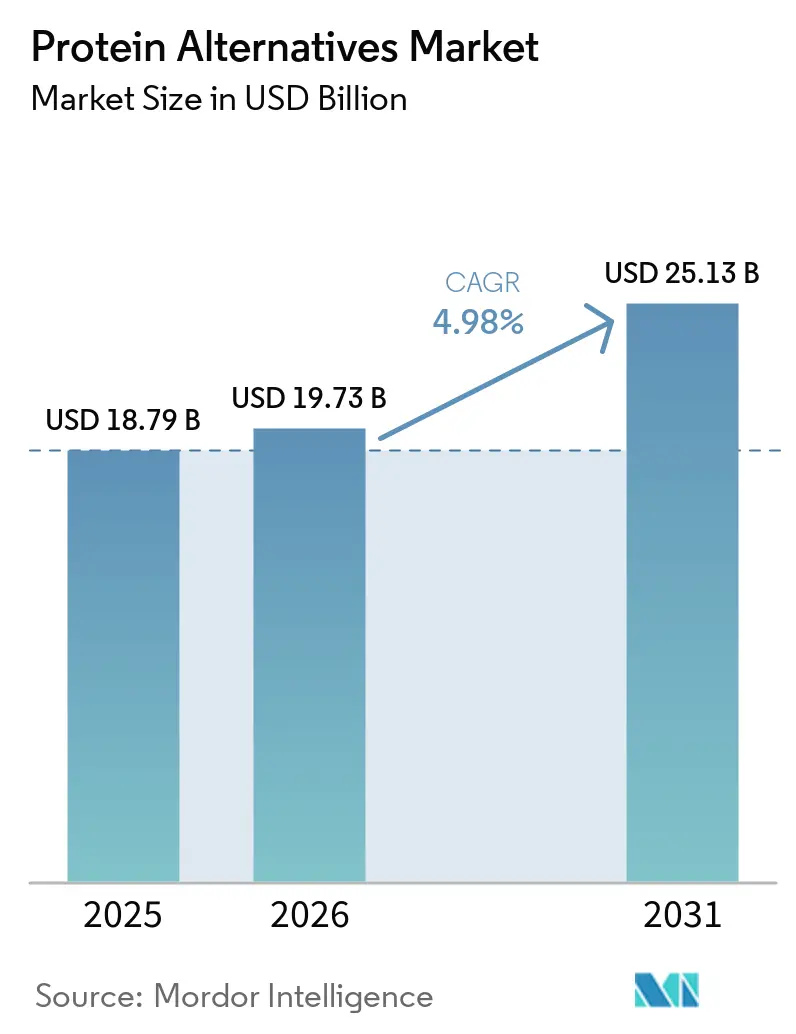
代替タンパク質市場規模は2025年の187億9,000万ドルから2026年には197億3,000万ドルへと成長し、2026年~2031年の4.98%CAGRで2031年には251億3,000万ドルに達すると予測されています。市場成長は、精密発酵技術の進歩、持続可能な食品に対する消費者需要の増大、および新規食品承認を促進する規制変更によって牽引されています。メーカーはパイロット生産から商業生産へと移行しており、大型バイオリアクター容量の拡大と再生可能エネルギー活用による運営コスト削減を通じて、1キログラム当たりのコストを低減しています。消費者向けパッケージ食品企業は、従来の食肉・乳製品の味と食感を再現した製品の発売を増やしており、レストランチェーンはより多くの主流消費者にリーチするためにプラントベースのメニューを拡充しています。
主要レポートのポイント
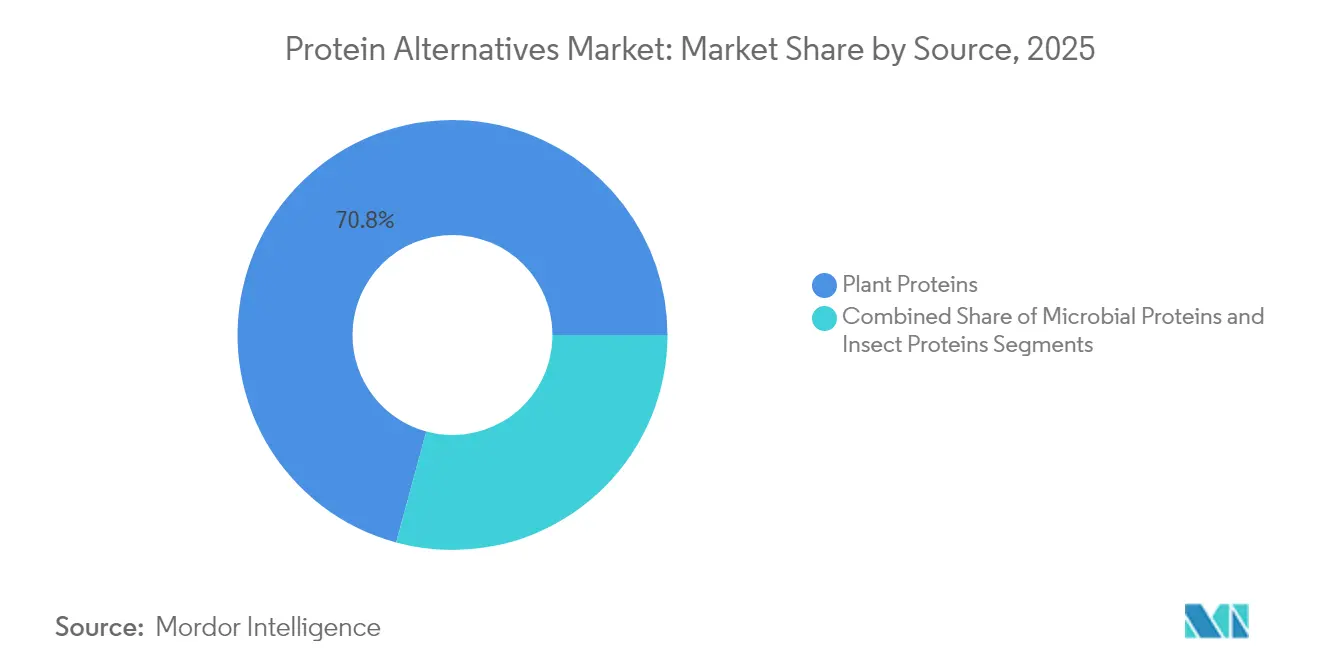
- 供給源別では、植物性タンパク質が2025年の収益の70.78%をリードし、生物タンパク質は2026〜2031年にCAGR 7.45%で最も急速な拡大が見込まれる。
- 形態別では、タンパク質分離物が2025年のシェアの43.65%を占め、テクスチャード・タンパク質およびTVPは2031年にかけてCAGR 6.12%で成長する見通しである。
- 製造技術別では、乾式・湿式分画が2025年の価値の56.15%を占め、細胞農業が最高のCAGR 7.75%の見通しを示している。
- 用途別では、食品・飲料が2025年の支出の53.34%を占め、栄養補助食品およびスポーツ栄養はCAGR 7.05%の予測で際立っている。
- 地域別では、アジア太平洋が2025年のシェアの33.55%を占めて首位であり、中東・アフリカは2031年にかけてCAGR 6.18%で前進すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密発酵タンパク質生産の成長 | +1.2% | 北米とEUに集中した世界規模 | 中期(2~4年) |
| クイックサービスレストランによるプラントベースオプションの採用拡大 | +0.8% | 北米と欧州が主導する世界規模 | 短期(2年以内) |
| 乳糖不耐症およびアレルギーの有病率の増加 | +0.6% | 世界規模、特にアジア太平洋と欧州 | 長期(4年以上) |
| 持続可能な食料源への需要の増大 | +1.1% | 世界規模、EUと北米で最も強い | 中期(2~4年) |
| 食品加工における技術的進歩 | +0.9% | 北米、EU、アジアにイノベーションハブを持つ世界規模 | 中期(2~4年) |
| ビーガン、ベジタリアン、フレキシタリアン人口の増加 | +0.7% | 欧州と北米が主導する世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密発酵タンパク質生産の成長
精密発酵技術は、操作された微生物を通じて動物と同一のタンパク質の生産を可能にし、代替タンパク質製造を変革しています。Perfect DayとUnileverのBreyers乳糖フリー製品に関するパートナーシップは、この技術の商業的可能性を実証しています。このプロセスは、従来の乳製品生産方法と比較して水使用量と温室効果ガス排出量を大幅に削減します。FDAのGRAS(一般的に安全と認められる)経路は、EU新規食品規制と比較して市場参入を迅速化し、企業に規制上の優位性をもたらします。Onego Bioの精密発酵による生物同一性卵タンパク質の生産は、鳥インフルエンザ関連のサプライチェーン混乱への解決策を提供しながら、従来の卵白に対するクリーンラベルの代替品を提供しています。精密発酵における特許数の増加は、バイオテクノロジー企業間での継続的なイノベーションと戦略的ポジショニングを示しています。
クイックサービスレストランによるプラントベースオプションの採用拡大
クイックサービスレストランは、バーガーパティ、チキン代替品、乳製品不使用チーズなどの食肉代替品を導入し、プラントベースのメニューを戦略的に拡充しています。この拡大により、消費者の認知度と採用率が大幅に向上しました。マクドナルドが米国でのマックプラントバーガーの販売中止を決定したにもかかわらず、専門ビーガンレストランチェーンは大幅な成長を遂げており、メーカーは製品の味のプロファイルと競争力のある価格設定において顕著な改善を実現しています。クイックサービスセグメントは主流市場での受容性を試す重要な場であり続けており、レストランにおける厳格な運営効率基準と消費者の価格期待を満たすことに成功した製品は、小売市場拡大への強い可能性を示しています。
乳糖不耐症およびアレルギーの有病率の増加
成人における乳糖吸収不良の広範な有病率は、乳製品不使用のタンパク質代替品への大きな需要を引き続き牽引しています。精密発酵カゼインおよびホエイタンパク質は、従来の乳製品と同一の栄養プロファイルと機能特性を提供しながら完全に乳糖フリーである実行可能な代替品として台頭しています。この技術的進歩により、メーカーはプレミアムチーズ代替品、プラントベースヨーグルト、専門的なパフォーマンス栄養パウダーなど、複数のカテゴリーにわたる革新的な製品を開発できるようになっています。さらに、メーカーは生産プロセス全体を通じて厳格なアレルゲン監視プロトコルを実施し、最も一般的なアレルゲン化合物を除外した専門バリアントの開発に投資し、より広い消費者アクセシビリティを確保しています。
持続可能な食料源への需要の増大
消費者が従来の農業の高い炭素フットプリントと資源要件を認識するにつれ、環境の持続可能性が代替タンパク質の採用を促進しています。ライフサイクルアセスメントによると、代替タンパク質は従来の畜産農業と比較して温室効果ガス排出量を最大97%削減しますが、これらの代替品の加工に必要なエネルギー要件は引き続き考慮事項となっています[1]。欧州連合のグリーンディールおよびファームトゥフォーク戦略は、持続可能なタンパク質開発を支援する規制枠組みを提供しています。グッドフードインスティテュートによると、政府投資は2023年に世界全体で5億2,300万ドルに達し、このセクターへの政策支援を示しています。消費者は持続可能な製品に対してより高い価格を支払う意欲を示していますが、広範な市場採用にはコストパリティの達成が依然として重要です。持続可能性への配慮は、特にフードサービスおよび小売プライベートラベルセグメントにおいて、企業間調達の意思決定にますます影響を与えています[2]。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カナダとオーストラリアにおけるエルニーニョ現象による収量変動に起因するタンパク質豆類のサプライチェーンの不安定性 | -0.4% | 世界規模、北米とオーストラリアへの集中的影響 | 短期(2年以内) |
| 規制上の制限が昆虫タンパク質の採用に影響 | -0.3% | 主に欧州と北米 | 中期(2~4年) |
| 味と食感の課題 | -0.5% | 世界規模、北米と欧州への強い影響 | 短期(2年以内) |
| 新興市場における消費者認知の限界 | -0.3% | アジア太平洋、ラテンアメリカ、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エルニーニョ現象による収量変動に起因するタンパク質豆類のサプライチェーンの不安定性
深刻な気象条件がカナダとオーストラリアの豆類作物生産に大きな影響を与え、加工用のエンドウ豆とソラマメの入手可能性が大幅に減少しています。これらの供給制約は、特に植物性タンパク質分離物の生産コストに影響を与え、契約製造チェーン全体で広範な価格上昇を引き起こしています。これに対応して、食品メーカーは原料調達の地理的多様化や、気候関連のサプライチェーン混乱へのエクスポージャーを最小化するための微生物発酵や細胞農業などの代替タンパク質生産方法への投資増加など、戦略的措置を実施しています。
規制上の制限が昆虫タンパク質の採用に影響
昆虫タンパク質の規制枠組みは、消費者の受容性がすでに課題となっている西洋市場において特に、断片的かつ制限的なままです。英国のEU規制からの移行により要件が厳格化され、2024年までに有効な申請を維持している昆虫種はわずか4種となり、その他の食用昆虫は承認待ちの間に市場から撤退しなければなりません[3]。特に甲殻類との交差反応性に関するアレルゲン性の懸念は、規制評価と表示要件に影響を与えています。これにより、メーカーはアレルゲン検査、文書化、および消費者安全警告のための厳格なプロトコルを実施しなければならず、追加のコンプライアンス上の課題が生じています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物性タンパク質が規模を維持しながら微生物性タンパク質が加速植物性タンパク質は2025年に70.78%という最大シェアを獲得し、大豆、エンドウ豆、米が世界のメーカーとの強力な購買契約を維持しました。プラントベース原料の代替タンパク質市場規模は着実に拡大しますが、精密発酵のコストカーブを背景に7.45%のCAGRを達成する成長の速い微生物原料に対して相対的なシェアを譲ることになります。ヘンプおよびひよこ豆タンパク質への多様化はアレルゲンフリーの主張と地域作物戦略を支援し、微生物性マイコプロテインは欧州での小売リスティングを獲得しています。
大豆タンパク質分離物は食肉アナログの機能的主力として残っていますが、企業はアミノ酸の完全性と味を改善するためにエンドウ豆と混合しています。マイコプロテインサプライヤーは制御された発酵を活用して農業リスクを回避し、年間を通じた生産能力を確保しています。今後10年以内に藻類ベースのタンパク質に対する規制上の承認が得られれば、原料のツールボックスがさらに広がり、豆類供給への圧力が軽減されるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
分離物がリードを維持しながらテクスチャード・タンパク質が勢いを増すタンパク質分離物は2025年の市場支出の43.65%を占めており、その透明な溶解性と中性の風味プロファイルにより、レディ・トゥ・ドリンク飲料やパウダー形態で主に使用されている。テクスチャード植物性タンパク質はCAGR 6.12%を示しており、バーガーやチキンストリップなどの代替肉向けに筋肉組織に似た繊維状構造を生み出す高水分押出技術によって牽引されている。
製造企業は、テクスチャーと水分保持を改善するために高度な押出設備および冷却ダイシステムへの投資を進めている。タンパク質分離物がスポーツ栄養製品において強固な市場シェアを維持する一方、メーカーは乳糖を含まずに乳製品の機能性を再現する精密発酵分離物を採用しつつある。加水分解物は、急速な吸収が不可欠な臨床栄養および乳幼児栄養の用途において特化したポジションを維持している。
用途別:
食品・飲料がリード、栄養補助食品が急速な成長を示す食品・飲料用途は2025年の売上高の53.34%を占めて市場を支配し、メーカーは革新的なプラントベース代替品で製品ポートフォリオを拡充しました。主流の小売チャネルにおける食肉不使用バーガー、ソーセージ、乳製品不使用チーズ、牛乳代替品の導入は、持続可能なタンパク質オプションに対する消費者需要の高まりを反映しています。栄養補助食品・スポーツ栄養セグメントは7.05%のCAGRで堅調な成長を遂げており、透明なタンパク質飲料やパウダーブレンドが、従来ホエイタンパク質製品に依存していたフィットネス愛好家の間で人気を集めています。
プラントベース原料と培養成分を戦略的に組み合わせたハイブリッド食肉代替品は、プレミアムフードサービス施設での支持を集めています。これらの革新的な製品は、特に水分保持と調理損失の低減において優れた技術的パフォーマンスを示し、従来の食肉製品により近い食感と味のプロファイルを提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製造技術別:
分画が支配的、細胞農業が急速に台頭乾式・湿式分画技術は2025年にタンパク質量の56.15%を処理し、大豆および小麦加工に最適化された既存インフラを活用しました。細胞農業は、培養鶏肉および牛肉プロトタイプを生産する大規模バイオリアクターの設置に牽引されて、7.75%のCAGRで最高の成長率を示しました。
生産施設はバッチ時間を短縮し汚染リスクを最小化する連続プロセスシステムへと移行しています。細胞農業セグメントは現在、代替タンパク質市場の小さな部分を占めていますが、新興企業の資本要件を削減する政府資金と共同製造施設を通じて支援を受けています。無血清培地効率の改善により、このセクターの将来的なコスト削減が期待されています。
地域分析
アジア太平洋タンパク質代替品市場
アジア太平洋地域は、2025年の代替タンパク質市場価値の33.55%を占めており、都市化、所得の向上、および食品技術製造ゾーンに対する政府支援によって牽引されています。中国の五カ年計画には「未来の食品」イニシアチブが含まれており、発酵パイロット施設への資金提供が行われています。中国の乳業企業は、輸入依存度を低減するために動物不使用カゼインの開発を進めています。インドの代替タンパク質エコシステムはベンガルールを中心としており、そこでは契約製造業者が国内外の市場向けに植物性タンパク質濃縮物を生産しています。
北米タンパク質代替品市場
北米の市場成長は、FDAの効率的なGRAS(一般的に安全と認められる)評価プロセスに起因しており、精密発酵乳製品および卵タンパク質の迅速な市場参入を可能にしています。同地域は旺盛なベンチャーキャピタル投資を維持する一方、多国籍企業が生産施設の拡大に向けた共同製造契約に参画しています。Z世代は代替肉に対してより高い受容性を示している一方、高齢の消費者はコストと馴染みのある製品を優先する傾向があります。
欧州・中東・アフリカタンパク質代替品市場
欧州は代替タンパク質をグリーンディール枠組みに統合し、細胞農業の発展を支援するとともに、低炭素原料を優遇するサステナビリティ報告要件を導入しています。新規食品の承認は米国よりも時間を要しますが、承認された製品はEU全域で一貫した表示の恩恵を受けています。中東・アフリカ地域、特にUAEおよびサウジアラビアは、食料安全保障イニシアブおよび発酵技術への政府系ファンド投資に牽引され、地域最高の成長率である6.18%を達成しています。
規制環境
タンパク質代替品に関する規制は、従来の食品成分規則に従う既存の植物性タンパク質と、上市前の認可と厳格なラベリング管理が求められる新規タンパク質とで、依然として分かれた状態にある。欧州連合では、新規食品規則(EU)2015/2283が、発酵由来、菌糸体、昆虫、その他の非伝統的タンパク質にとっての主要な入口であり、EFSAによる安全性評価の後、欧州委員会による認可とユニオンリスト(実施規則(EU)2017/2470)への収載が行われる。承認はタンパク質関連の新規原材料の拡大を続けており、UV処理された全粉末状イエローミールワーム(実施規則(EU)2025/89)や卵膜加水分解物(実施規則(EU)2026/1427)が含まれ、これにより申請資料の品質、データ保護期間、認可後のコンプライアンスが市場参入において引き続き重要な位置を占めている。
英国では、食品基準庁(FSA)が発酵技術を用いた製品に対する、より明確な証拠基準の指針を構築している。2026年3月には、精密発酵またはバイオマス発酵によって生産される新規食品に関する補足指針を公表し、バイオインフォマティクス評価やタンパク質消化性試験などの期待事項を示した。米国では、FDAのGRAS経路が一部の発酵由来タンパク質にとって依然として実用的な道筋であり、一方でPROTEIN Act(2025年)やFAIR Labels Act(2026年)などの立法上の動きは、植物性および培養製品に関する規格の同一性やラベリングをめぐる議論の継続を示しており、複数の法域で事業を展開するブランドにとって、包装やコンプライアンスに直接的な影響を及ぼしている。
バリューチェーン分析
バリューチェーンは、上流の作物・原料調達(大豆、エンドウ豆、小麦、米、キャノーラ、糖類)から始まり、乾式・湿式分画による濃縮物・分離物への加工処理を経て、肉代替品向けの押出成形やテクスチャライゼーションといった構造化・調合工程へと続く。微生物・細胞由来の経路では、微生物株、培地成分、酵素、スキャフォールドなどのバイオプロセス入力が加わり、発酵または培養工程の後に下流処理(分離、精製、乾燥)が行われ、その後に最終的な食品、飲料、栄養製品の形態へ配合される。スケールアップの制約は、実験室規模と工業規模との間の「ミッシングミドル」において顕在化することが増えており、下流処理(DSP)は精製の複雑さとコストの観点から、発酵そのものよりも制約要因となりうる。
中流工程の能力は、受託製造や既存の原材料・バイオテクノロジー基盤とのパートナーシップを通じて確保される傾向が強まっている。CDMOや大手既存企業は、バイオリアクター、品質保証システム、規制関連文書のサポートを提供し、商業化の経路は、独自のIP(プロセスおよび菌株に関するノウハウ)と外部の生産能力・流通網とを組み合わせる形が一般的である。これは、大規模な原材料生産拠点における商業規模の精密発酵生産体制や、パイロット出力を取引可能な原材料へ転換する最近のEUの新規食品認可に反映されている。下流の流通は、CPGメーカー、フードサービス事業者、プライベートブランド向けプログラムに対するB2B原材料販売にまで及び、冷凍肉代替品、チルド乳製品代替品、サプリメント用パウダー、バルク原材料など、形態によって物流や賞味期限管理が異なる。
競争環境
Cargill、ADM、Ingredionなどの農業企業は、既存の調達・物流ネットワークを活用して、エンドウ豆分離物、キャノーラ濃縮物、機能性デンプンを代替タンパク質メーカーに供給しています。これらの企業はスケールの優位性を活用しながら、社内の押出成形能力を開発しています。Beyond MeatやPerfect Dayなどの企業はイノベーションに注力し、心臓健康基準を満たす高度なバーガー配合と乳糖フリー乳製品タンパク質を開発しています。
戦略的パートナーシップが市場を形成しています:CargillはENOUGHとマイコプロテイン食肉代替品に関する複数年の供給契約を締結し、Believer MeatsはGEAと提携して世界最大の培養肉施設を建設しています。業界は、特に酵素経路とバイオリアクター設計技術における特許活動の増加を通じて、成熟度の向上を示しています。
戦略的パートナーシップが市場を形成しています:CargillはENOUGHとマイコプロテイン食肉代替品に関する複数年の供給契約を締結し、Believer MeatsはGEAと提携して世界最大の培養肉施設を建設しています。業界は、特に酵素経路とバイオリアクター設計技術における特許活動の増加を通じて、成熟度の向上を示しています。
タンパク質代替品業界リーダー
-
ADM
-
Cargill Inc.
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Ingredion Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
タンパク質代替品市場
- ADM
- Cargill Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Inc.
- The Scoular Company
- Avebe
- Roquette Frères
- Mycotechnology Inc.
- Bühler Group
- Corbion N.V.
- Perfect Day Inc.
- DuPont
- Glanbia plc
- Ÿnsect SAS
- Calysta Inc.
- Eden Brew Pty Ltd.
- Novameat Tech SL
- Proeon
- AGT Food and Ingredients Inc.
市場機会と将来展望
機会は、市場が積極的に資金供与とスケール拡大を許容している分野、特に微生物タンパク質や高度な植物性タンパク質の機能性の分野に集中している。商業化はパイロット規模から工業規模の製造へと移行しつつあり、共同製造パートナーシップや新規生産能力の追加が進んでいる。The Every Companyがアイオワ州クリントンのADM施設で商業規模のOvoPro生産を開始したこと(2026年7月)や、欧州でのパートナーシップ活動を通じた生産拡大(2026年6月)がその例である。植物性タンパク質分野では、加工への投資により、肉代替品やハイブリッド製品に使用されるテクスチャード・機能性原材料の対象プールが拡大しており、Bungeがインディアナ州モリスタウンの大豆タンパク質濃縮物・テクスチャード大豆タンパク質濃縮物施設で操業を開始したこと(2026年5月)は、既存企業がより高スループットで用途特化型のタンパク質供給に向けて自らを位置づけている様子を示している。
第二の機会分野は、規制主導による製品差別化と地域別のポートフォリオ戦略である。規制ガイダンスと認可が、どの技術が迅速にスケールできるか、また製品が消費者にどのように提示されるかを形づくる中、EUは新規食品の申請資料(EFSAによる評価と欧州委員会による認可)にとって依然として重要な実証の場である。英国も、2026年3月に公表されたFSAガイダンスを通じて、精密発酵およびバイオマス発酵の用途に関する期待事項を明確化しており、一方でアジアのイノベーション生態系は、食品技術製造ゾーンに対する政策支援を構築し続けている。研究開発、ラベリング、クレーム戦略をこれらの進化する規則に整合させ、同時に味、食感、アレルゲンリスクを管理する配合設計を行う企業は、食品・飲料分野や、分離物および機能性タンパク質が中核的な原料であるスポーツ栄養分野での商業化において、より優位な立場に立つことができる。
Recent Industry Developments in タンパク質代替品市場
- 2026年7月:ADMとThe Every Companyは、動物性成分を使用しない卵白タンパク質OvoProの商業規模生産を、アイオワ州クリントンにあるADMの精密発酵施設で開始するパートナーシップを発表した。このパートナーシップは、精密発酵タンパク質に大手企業の製造基盤を追加し、卵白の機能性に依存する食品・飲料の配合に対して、より安定した供給を支えるものである。
- 2026年5月:ADMは、北米および欧州で8種類の植物性タンパク質原材料を発売し、植物性タンパク質のポートフォリオを強化した。これには新たなProFam大豆タンパク質分離物、Arcon大豆タンパク質濃縮物、および新しいエンドウ豆粉が含まれる。これらの発売は、肉および代替タンパク質用途における配合上のギャップを解消することを目的としており、ブランドや共同製造業者が既存の植物性タンパク質のコンプライアンス枠組みの中で、食感、結着性、収率を調整できるよう支援するものである。
- 2024年12月:Griffith Foodsは、植物性肉代替品、豆類由来タンパク質、市場投入準備が整った食品コンセプトを特徴とする、初の代替タンパク質ポートフォリオを発表した。この提供により、社内で研究開発や配合の全機能を構築せずに、より迅速な商業化を目指す顧客にとって、完成済みコンセプトや用途サポートへのアクセスが広がる。
タンパク質代替品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、タンパク質代替品市場は、食品・栄養・飼料用途において従来の動物性タンパク質の代替として使用されるタンパク質豊富な原材料および完成タンパク質を対象とし、当該タンパク質が植物、菌類、藻類、昆虫、または細胞培養ルートに由来するものを含む。
調査範囲の除外事項:タンパク質含有量に実質的に寄与しない非タンパク質代替品(例えば、風味や食感のみを目的として使用されるフレーバーシステムやフィラー)は除外する。
セグメンテーション概要
- 原料別
- 植物性タンパク質
- 大豆タンパク質
- 小麦
- エンドウ豆
- 米
- ヘンプ
- その他
- 微生物性タンパク質
- マイコプロテイン
- 藻類タンパク質
- 昆虫タンパク質
- コオロギ
- アメリカミズアブの幼虫(BSFL)
- その他
- 植物性タンパク質
- 形態別
- タンパク質分離物
- タンパク質濃縮物
- テクスチャード・タンパク質およびTVP
- 加水分解物とペプチド
- 製造技術別
- 乾式・湿式分画
- 押出成形・テクスチャー化
- 精密発酵
- 細胞農業(足場ベース、懸濁液)
- 用途別
- 食品・飲料
- プラントベース食肉アナログ
- 乳製品および乳製品代替品
- ベーカリーおよび菓子類
- 飲料
- その他のパッケージ食品
- 栄養補助食品・スポーツ栄養
- 動物用飼料・ペットフード
- パーソナルケアおよび化粧品
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場マップの初版を構築し、計上すべき対象の現実的な境界を設定するために使用された。FAOSTAT、USDAデータリリース、Eurostat、UN Comtrade、および欧州食品安全機関(商業化タイムラインに影響を与える新規食品および関連安全意見について)などの公開データセットおよび参考資料をレビューした。
供給側を使用可能な規模算定インプットに変換するめ、能力増強、製品ローンチ、および調達変更に関する企業年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道も参照した。一部のケースでは、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースの有料サブスクリプションを使用して、タイムライン、所有権、および技術活動をクロスチェックした。これらの例は網羅的なものではなく、データ収集、前提条件の検証、および一次申告のみでは不明確な点の明確化のために、他の多くの公開ソースも使用された。
一次インタビューおよびサーベイ
一次ディスカッションは、原材料メーカー、消費財チーム、流通業者、フードサービス事業者、および業界アドバイザーにわたる参加者と実施された。これにより、特にタンパク質価値と機能性原材料の区別に関して、定義と最終用途が混在していたデスクインプットを修正することができた。
これらの対話を通じて、地域別の採用パターン、典型的な価格行動、および食品用途と非食品用途の実際の分割を検証した。これらの改良により、最終的な市場モデルが精緻化された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋:44% |
| 中位層:51% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:16% | マネージャー:59% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップのロジックを組み合わせて構築されたが、純粋なサプライヤー積み上げとしては扱われなかった。実際には、地域レベルの需要プールから出発し、用途別分割および代替タンパク質の現実的な浸透率前提を用いて消費量を再構築した。その後、主要カテゴリーにおけるサンプリングされた平均販売価格(ASP)×推定数量などの選択的なボトムアップ近似を用いて合計値を検証した。
最も重要なインプットは、植物性タンパク質対その他供給源のシェア、用途ミックス(食品・飲料、栄養補助食品、動物飼料、ペットフード、パーソナルケア)、大豆・小麦・エンドウ豆ベースの配合間で観察されたシフト、ならびに濃縮物・分離物・ブレンドタンパク質間の価格スプレッドであった。直接的な数量指標が断片的な場合、隣接カテゴリーのプロキシ(例えば、主要タンパク質原材料の総加工食品生産量および貿易フロー)を使用してギャップを処理し、調達パターンに基づくインタビュー主導の現実確認を通じて範囲を絞り込んだ。
予測については、採用が価格改定サイクルおよび配合変更サイクルに敏感であり、これらの要因が常に直線的に動くわけではないため、シナリオ分析を使用した。浸透率、価格推移、およびカテゴリー拡大に関する前提は、地域シグナルに対してストレステストを実施した。その後、モデルの挙動が回答者が契約および調達活動において説明する内容と一致した時点で最終見解を確定した。
データ検証と更新サイクル
明らかな乖離を早期に発見できるよう、アウトプットはいくつかのチェックを通じてレビューされた。主要タンパク質インプットの貿易動向、発表された能力変更、および観察されたカテゴリー成長などの独立したシグナルと結果を比較した。大きな差異は、定義の変更、価格前提、または用途分割に遡って追跡された。
承認前に、初稿を作成していない別のアナリストがモデルをレビューし、通常の反復作業中に見落とされがちな外れ値の特定に役立てている。レポートは年次サイクルで更新され、主要な規制変更や投入コストの段階的変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認が完了し、クライアントは最新の更新済みビューを受け取る。
Mordor Intelligenceのタンパク質代替品市場規模と他の公表推計との比較
タンパク質代替品の公表市場規模は、同じテーマに見えても集計ルールが細部で重要な点において異なるため、しばしば一致しない。最大の差異は通常、含まれる供給源、対象とされる用途、および非常に異なる製品形態にわたる価格の平均化方法から生じる。
主要タンパク質原材料の貿易フロー、公開された能力発表、および用途レベルの採用確認は、Mordor Intelligenceの2025年推計を、タンパク質価値のために購入されていない隣接カテゴリーを混在させることなく、現実的な消費プールに整合させ続けるエビデンスである。加えて、一部の公表数値は新規供給源に対する積極的な採用曲線に依拠しているが、当社の予測パスは商業展開タイミングおよびバイヤーが現在維持可能と述べる価格水準に基づいている。
ベンチーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.79 ビリオン 米ドル(2025年) | |
| 業界出版社A | 11.88 ビリオン 米ドル(2025年) | 動物飼料、ペットフード、パーソナルケアなどの非食品用途の明示的な包含が少ない、より狭いカテゴリー境界が使用されることが多く、基準年の対象可能価値が低下する。 |
| グローバルコンサルタントB | 22.36 ビリオン 米ドル(2025年) | 一部の推計は形態および用途にわたって広範な包含ルールを適用し、最終用途別に濃縮物・分離物・ブレンドを分離せずに、より速い浸透率と高いブレンドASPを前提とする場合があり、2025年の合計が過大評価される可能性がある。 |
ソース間の差異は主に、スコープ管理および非常に異なる製品・用途にわたるブレンド価格の構築方法によって説明される。用途包含ルールを明示的に維持し、貿易・能力シグナルで合計値を健全性チェックすることにより、前提条件の更新が必要な際に追跡・再現が容易な数値が得られる。
レポートで回答される主要な質問
代替タンパク質市場の現在の規模はどのくらいですか?
代替タンパク質市場規模は2026年に197億3,000万ドルに達し、4.98%のCAGRで2031年には251億3,000万ドルに達する軌道にあります。
最も急速に成長しているのはどの原料セグメントですか?
精密発酵ホエイやマイコプロテインを含む微生物性タンパク質は、2026年~2031年にかけて7.45%のCAGRで成長し、植物性および昆虫性原料を上回ると予測されています。
最も高い成長ポテンシャルを示す地域はどこですか?
中東・アフリカは食料安全保障投資と発酵施設への政府系ファンドの支援を受けて、2031年にかけて6.18%のCAGRで最も急速な拡大を示しています。
競争環境はどの程度断片化していますか?
市場は中程度に断片化しており、上位5社のサプライヤーが売上高の50%未満を支配しているため、既存企業とスタートアップの両方がコストと技術の優位性を通じてシェアを獲得する余地があります。
このセクターが直面している主な抑制要因は何ですか?
豆類作物のサプライチェーンの不安定性と昆虫タンパク質に対する長期的な規制審査が近期の成長に重くのしかかっていますが、技術の転換と調達の多様化が緩和策を提供しています。