
小麦タンパク質市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.08 十億米ドル |
| 市場規模 (2031) | 3.85 十億米ドル |
| 成長率 (2026 - 2031) | 4.55 % |
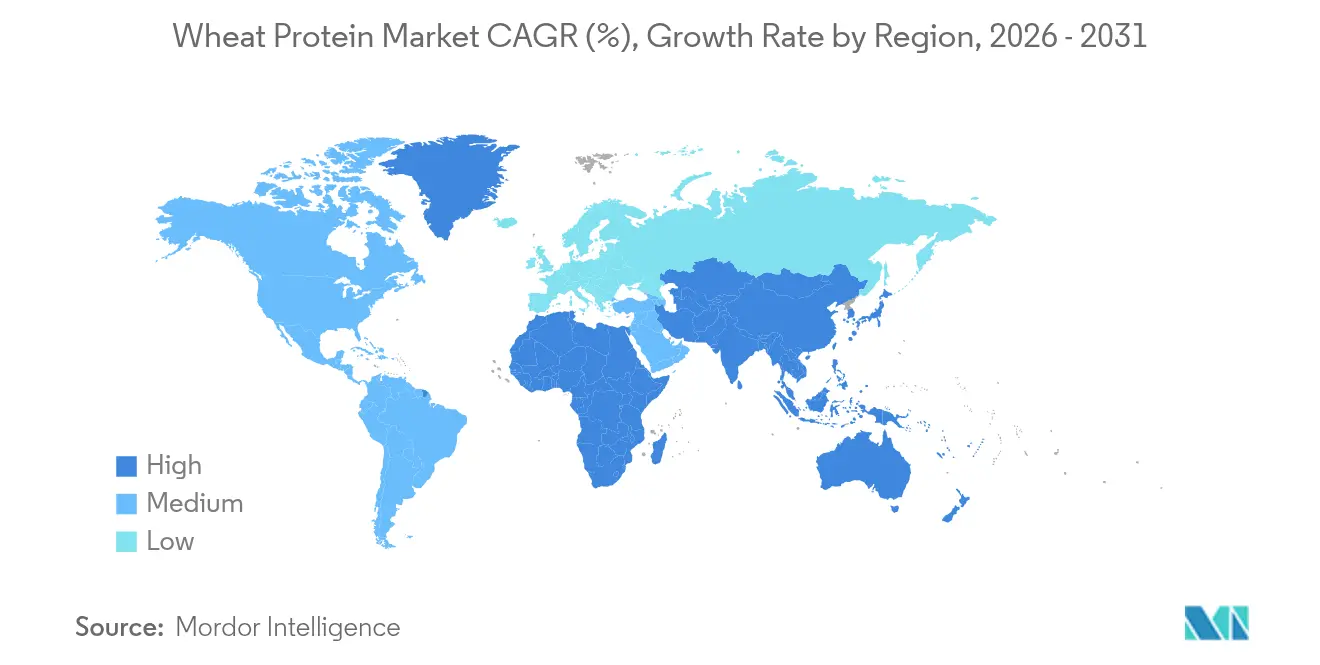
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
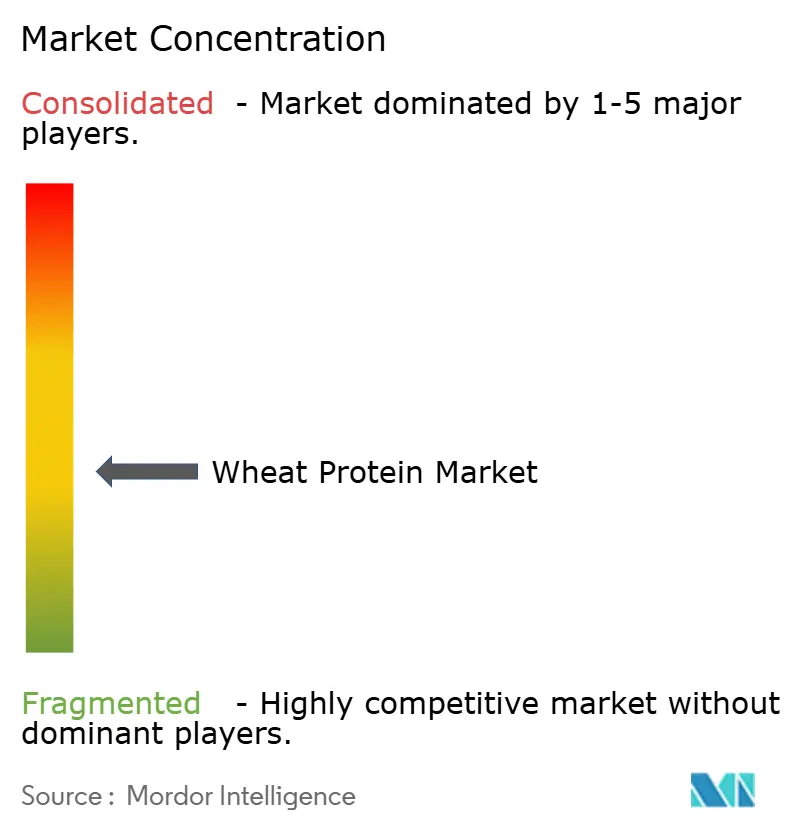
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小麦タンパク質市場分析
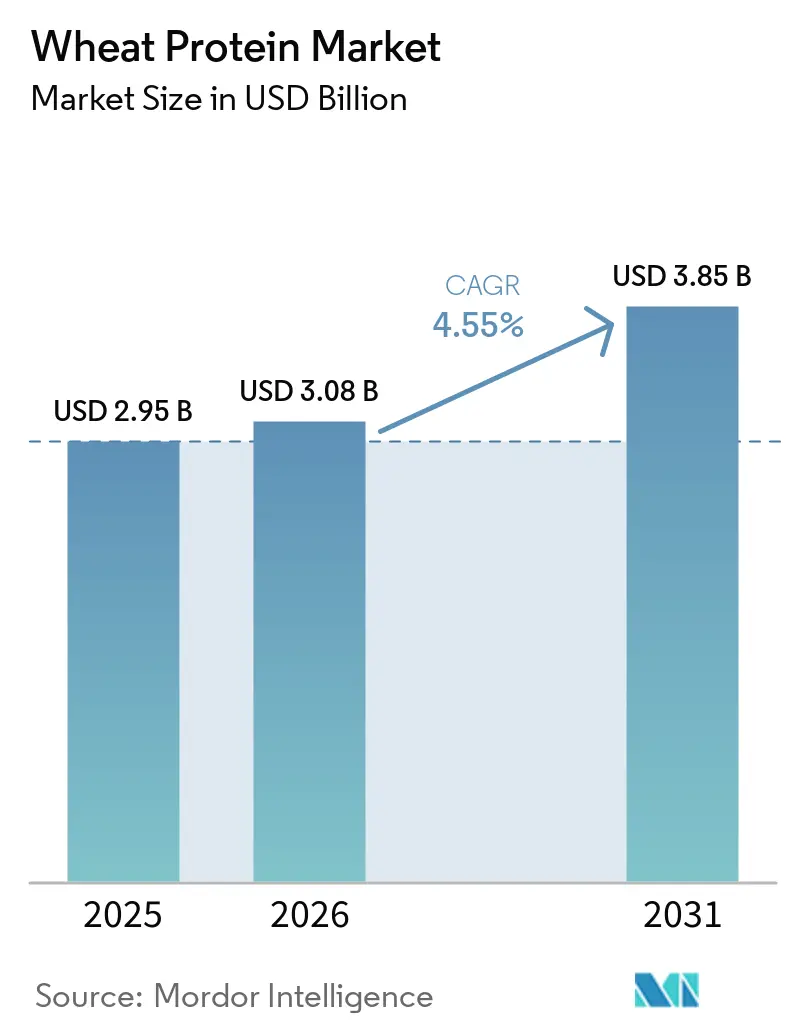
小麦タンパク質市場規模は、2025年の29億5,000万米ドルから2026年には30億8,000万米ドルへと成長し、2026年〜2031年にかけてCAGR 4.55%で推移し、2031年には38億5,000万米ドルに達すると予測されています。採用傾向は高付加価値用途——有機、非遺伝子組換え(Non-GMO)、機能性分離物——へと移行する一方、サプライチェーンの不安定性およびグルテンフリー規制の持続的な厳格化が全体的な成長を抑制しています。タンパク質強化、クリーンラベル表示、植物性食品に対する消費者の関心が、加工業者が小麦価格サイクルや物流リスクに直面する中でも量的需要を底堅く支えています。有機分離物などのプレミアムセグメントは、規模は小さいながらも採用が加速しており、価値創出がコモディティ販売から差別化ソリューションへとシフトしていることを示しています。欧州は、定着したパン製造の伝統と厳格な品質基準により規模のリーダーシップを維持し、アジア太平洋は代替タンパク質政策の普及と都市部の食生活の多様化に伴い最も高い成長を遂げています。
主要レポートのポイント
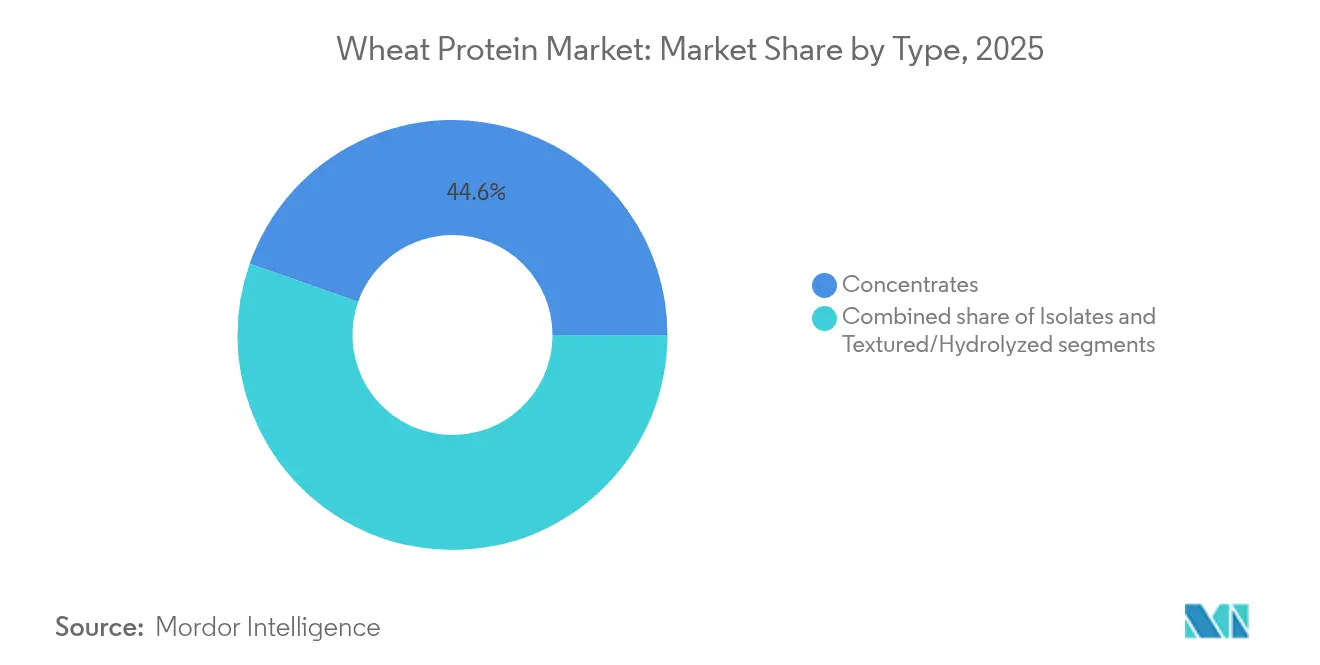
- タイプ別では、濃縮物が2025年の小麦タンパク質市場シェアの44.62%を占めてトップとなり、分離物は同期間において最高の6.42% CAGRを記録しました。
- 性質別では、従来型製品が2025年に89.12%のシェアを獲得し、有機小麦タンパク質は2031年に向けてCAGR 8.47%で拡大しています。
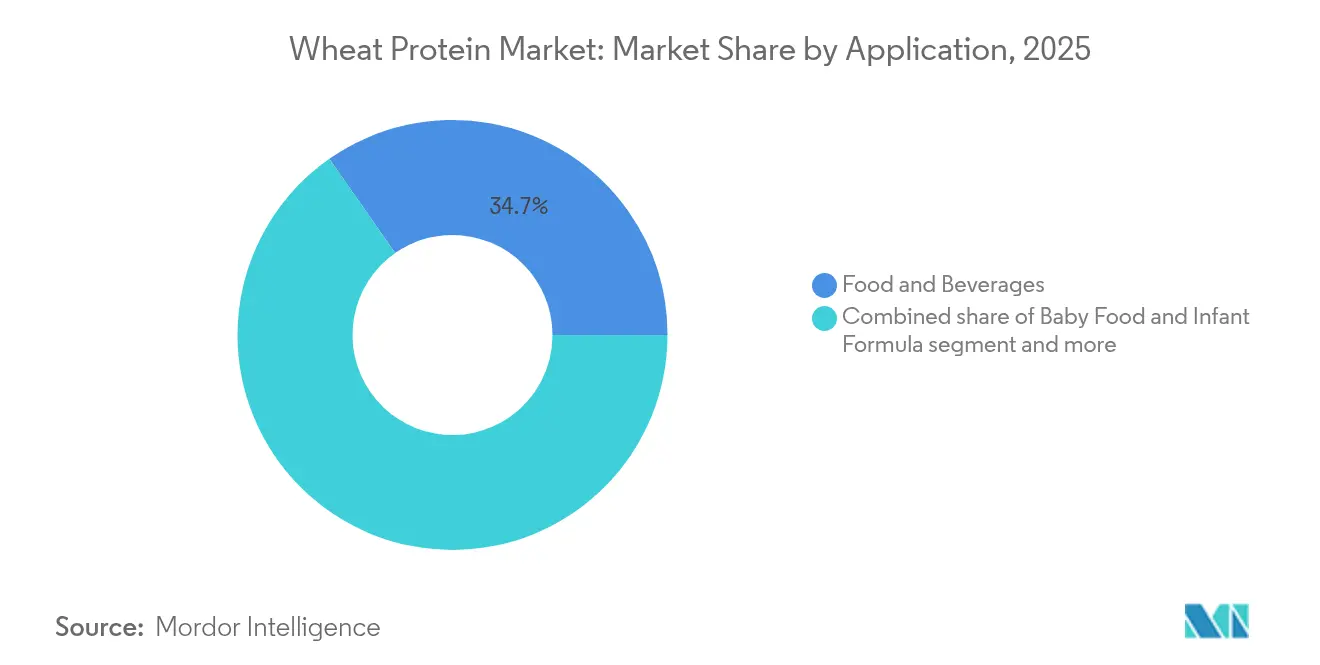
- 用途別では、食品・飲料が2025年の小麦タンパク質市場規模の34.71%のシェアを保有し、スポーツおよび機能性栄養は2031年まで年平均成長率7.88%で成長する見込みです。
- 地域別では、欧州が2025年の小麦タンパク質市場の33.68%を占め、アジア太平洋は2031年までにCAGR 7.12%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高タンパク質パン製品に対する需要の増大 | +1.2% | 北米、欧州 | 中期(2〜4年) |
| クリーンラベルおよび天然原料に対する需要の急増 | +1.0% | 北米、欧州 | 長期(4年以上) |
| 肉類代替品における植物性タンパク質に対する需要の増大 | +0.8% | アジア太平洋、世界全体 | 中期(2〜4年) |
| スポーツおよび栄養補助食品における用途拡大 | +0.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| Non-GMO原材料表示に対する選好の高まり | +0.5% | 北米、欧州 | 長期(4年以上) |
| 動物飼料およびペットフードにおける小麦タンパク質採用の増加 | +0.4% | 世界全体(北米・欧州が主導) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高タンパク質パン製品に対する需要の増大
小麦タンパク質は生地構造を強化しタンパク質含有量を高め、製品の容積と食感を維持しながら合成改良剤の排除を製造業者に可能にします。タンパク質の分子構造は、発酵中にガス気泡を捕捉する強固なグルテンネットワークを形成し、パンの容積とパン身の構造を向上させます。オクラホマ州立大学は、高強度小麦品種——Paradox、Breadbox、Firebox——を開発し、化学添加物に代わる天然テクスチャー剤を優先する農業分野のイノベーションを示しています。これらの品種は従来の小麦と比較して高いタンパク質含有量と優れたグルテン品質を有しています。原材料メーカーは、生地の弾力性を維持する小麦タンパク質濃縮物と分離物を提供し、機能的および栄養的メリットを両立させています。これらのタンパク質はパンやペストリーからパスタやスナックに至るまで特定の用途にカスタマイズが可能です。この二重の機能性は、消費者が栄養プロファイルを高めたクリーンラベルの代替品を求める中、職人製パン製品や健康志向スナックにおける高価格設定を支えています。
クリーンラベルおよび天然原料に対する需要の急増
クリーンラベル運動はマーケティング上の選好から規制上の必要性へと進化しており、国際食品情報協議会(International Food Information Council)の2024年データによると、米国では人口の11%がクリーンな食習慣に従っています [1]出典:国際食品情報協議会(International Food Information Council)、「摂取している食事パターンまたはダイエットの種類」、hific.org。この消費者心理は、製剤から合成添加物や保存料を排除しようとする食品メーカーへの調達上の義務へと転化されています。水分結合、乳化、ゲル形成における小麦タンパク質の固有の機能性は、タンパク質含有量とクリーンラベルの地位が競争上の差別化をもたらす用途において、化学的加工助剤の天然代替品としての位置づけを確立しています。米国食品医薬品局(FDA)によると、製品中のグルテン含有量を20 ppm未満とするFDAのグルテンフリー表示規制は、逆説的に、その機能特性を最大限に活用できる非グルテンフリー用途における小麦タンパク質の需要を喚起しています。
植物性肉類代替品における植物性タンパク質に対する需要の増大
アジア太平洋における代替タンパク質の開発は、クリーンエネルギー転換に匹敵する勢いを獲得しており、小麦タンパク質が食肉アナログ製剤の基盤原材料として機能しています。小麦グルテンの独自の粘弾性特性は、動物の筋肉構造に近似した繊維状のテクスチャーの創出を可能にし、セイタンや複合型肉類代替品といった製品に欠かせない成分となっています。課題は、特にアミノ酸の完全性と消化性の面での動物性タンパク質と比較した小麦タンパク質の機能的限界にあり、これがタンパク質ブレンドおよび加工技術の革新を促進しています。2033年までに菌類タンパク質(マイコプロテイン)の生産量を100万トン以上に拡大するためのENOUGHとの提携拡大は、大手企業が小麦タンパク質を中核成分として維持しながらタンパク質ポートフォリオを多様化している様子を示しています。植物性肉類セグメントの成長は小麦タンパク質分離物およびテクスチャード品への持続的な需要を生み出していますが、その成功は栄養プロファイルと官能特性を向上させる加工技術の継続的なイノベーションに依存しています。
スポーツおよび栄養補助食品における用途拡大
スポーツおよび栄養補助食品の消費は、世界的なスポーツ参加の増加および活動的なライフスタイルの普及により増大しています。この成長は、健康意識とフィットネス活動が日常生活に不可欠な要素となった先進国地域において特に顕著です。スポーツ・イングランド(Sports England)の2024年データによると、イングランドでは669万5,500人がフィットネスクラスに月2回以上参加しており、市場ポテンシャルの大きさを示しています [2]出典:スポーツ・イングランド(Sports England)、「イングランドにおけるスポーツ参加状況」、sportsengland.com。これを受け、スポーツ栄養補助食品における小麦タンパク質の使用が増加しています。小麦タンパク質は、確立されたサプライチェーンと有利なコスト構造から恩恵を受けており、プレミアム価格設定を維持できない大衆向けスポーツ栄養製品に適しています。原材料としての小麦の効率的な生産プロセスと広範な入手可能性が、市場における競争優位に貢献しています。同セグメントの成長は、クリーンラベル特性を維持しながら小麦タンパク質の溶解性と消化性を向上させる加工技術の革新にかかっています。これらの改善は、最適な栄養上のメリットをもたらす高品質な天然タンパク質補助食品に対する消費者の要求を満たすために不可欠です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| セリアック病およびグルテン感受性の普及 | -0.8% | 世界全体(北米・欧州で影響が大きい) | 長期(4年以上) |
| その他の植物性タンパク質の入手可能性と選好 | -0.6% | 世界全体(アジア太平洋では多様なタンパク質採用が見られる) | 中期(2〜4年) |
| 原材料価格の変動 | -0.5% | 世界全体(価格感応度の高い市場に特に影響) | 短期(2年以内) |
| 動物性タンパク質と比較した機能的限界 | -0.4% | 世界全体(プレミアム用途に影響) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セリアック病およびグルテン感受性の普及
オーストラリア放送協会(Australian Broadcasting Corporation)の2024年データによると、オーストラリアでは70人に1人がセリアック病に罹患しています [3]出典:オーストラリア放送協会(Australia Broadcasting Corporation)、「オーストラリアにおけるセリアック病の有病率」、abc.net.au。FDAのグルテンフリー表示要件はグルテン含有量を20 ppm未満に制限しており、グルテン感受性を有する消費者向け製品への小麦タンパク質使用を阻んでいます。この規制は、加工技術の革新によっても解決できない恒久的な需要制約を生み出しています。この制限は食品産業全体の製品開発、製剤戦略、製造プロセスに影響を与えています。グルテンフリー製品の世界的市場の拡大が小麦タンパク質の用途を縮小させる一方で、グルテンの独自の粘弾性特性が製品品質に不可欠なパン製品、パスタ、加工肉用途など、機能特性が依然として重要な伝統的セグメントに小麦タンパク質の需要を集中させています。小麦タンパク質メーカーは、グルテンの機能性が独自の価値をもたらす用途、特に小麦タンパク質の結合、テクスチャー付与、構造形成能力に依存する従来型食品製品に注力することで、これらの規制上の境界内で事業を展開しています。
原材料価格の変動
小麦価格の変動はタンパク質加工業者の利益率を圧迫しており、世界銀行のデータによれば、世界銀行は2025〜2026年の小麦価格を1メートルトン当たり265米ドルと予測しており、これは2024年水準から55.65米ドルの下落を示しています。この価格下落は川下需要を刺激する可能性がある一方で、在庫コストと価格リスクのエクスポージャーのバランスを取る必要がある小麦タンパク質メーカーにとって調達計画上の課題をもたらしています。ウクライナ紛争の継続と貿易政策の不確実性を含む地政学的要因が、長期供給契約と価格戦略を複雑にする追加的な変動性をもたらしています。米国農務省(USDA)による2025/26年度の小麦在庫対使用量比率47%(16年平均の41%を上回る水準)の予測は、小麦タンパク質需要を押し上げる一方でプロセッサーの収益性を圧迫する継続的な価格圧力を示唆しています。成功している小麦タンパク質企業は、ヘッジ戦略を実施し調達先を多様化することで、価格感応度の高い市場セグメントにおける競争力を維持しながら価格変動の影響を軽減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
濃縮物がコスト効率で市場を主導小麦タンパク質濃縮物は2025年に44.62%の市場シェアを占め、プレミアム価格制約なしに機能要件を満たす中程度のタンパク質含有量を持つ大量生産食品用途においてコスト効率を発揮しています。同セグメントの優位性は、食品産業がタンパク質強化に対して実用的なアプローチをとっていることを反映しており、濃縮物はパン用途、加工食品、動物飼料製剤において大衆市場のアクセシビリティを維持できる価格帯で十分な機能性を提供しています。分離物は2031年にかけてCAGR 6.42%で最も高い成長を示すセグメントを代表しており、スポーツ栄養、乳児用調製乳、高価格プレミアム食品製品など、より高いタンパク質純度がコストプレミアムを正当化する特殊用途が需要を牽引しています。
セグメントのダイナミクスは、業界全体の機能的差別化への潮流を反映しており、MGP Ingredientsなどの企業はAriseⓇおよびProterraⓇラインを含む高付加価値の特殊小麦製品への売上移行を戦略的に進めています。加工技術の進歩により、Roquetteの「VITEN®」製品ラインが示すようにタンパク質含有量が83%を超える分離物の生産が可能となり、タンパク質密度が価値創出を左右する用途においてプレミアムポジショニングの機会を生み出しています。
注記: 各セグメントのシェアはレポート購入後に入手可能


性質別:
従来型が支配する中での有機の加速従来型小麦タンパク質は2025年に89.12%の市場シェアを維持しており、確立されたサプライチェーン、コスト競争力、および有機認証が高い投入コストを正当化するほど十分なプレミアムをもたらさない多様な用途での実証された機能性を背景に支配的な地位にあります。同セグメントの持続可能性は、有機製品に対する消費者需要の持続と、有機小麦生産能力を拡大する農家の転換プログラムの成否にかかっています。
有機小麦タンパク質は、米国農務省(USDA)のデータによると米国の有機小麦生産量が2023〜24年のマーケティングイヤーに22%反騰し2,441万ブッシェルに達したことを背景に、従来型製品が市場を支配する中でも2031年にかけてCAGR 8.47%で加速しており、プレミアムセグメントが急速に拡大していることを示しています。USDが有機生産者の転換支援に1,000万米ドルの資金拠出を発表したことは、有機農業の戦略的重要性に対する政府の認識を示しており、将来的に有機小麦タンパク質の供給を拡大する可能性があります。
用途別:
スポーツ栄養が成長を牽引し、パン製品が市場支配を維持食品・飲料セグメントは2025年に34.71%のシェアで市場リーダーシップを維持しており、確立されたサプライチェーンネットワークと各種ベーカリー用途における実証された機能的メリットが支えています。スポーツおよび機能性栄養用途は、タンパク質強化パフォーマンス製品に対する消費者需要の増大に牽引され、2031年にかけてCAGR 7.88%という著しい成長を遂げています。乳幼児食品および乳児用調製乳セグメントは、適切な消化性、栄養吸収、および安全基準を確保するために特定の加工方法と品質管理を必要とします。高齢者栄養および医療栄養セグメントは、独自の代謝ニーズに対応し加齢に関連する栄養要件に対処する特殊タンパク質製剤に注力しています。
小麦タンパク質は多様な用途にわたって優れた適応性を発揮し、加工食品における基本的な結合機能から特殊製品における複雑な栄養要件の充足まで対応しています。タンパク質の機能特性により、異なる食品システムにおいて有効な乳化剤、安定剤、テクスチャー改良剤として機能します。動物飼料セグメントは定期的な需要サイクルを通じて安定した量を提供しますが、代替タンパク質供給源との競合により成長見通しは限定的です。パーソナルケアおよび化粧品は有望な機会として浮上しており、スキンケアおよびヘアケア製品における非栄養用途向けに加水分解小麦タンパク質の皮膜形成能力と保湿特性が活用されています。
注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
ヨーロッパ小麦タンパク質市場
2025年、ヨーロッパは33.68%の最大市場シェアを保持しており、高度な食品加工インフラ、欧州食品安全機関(EFSA)の厳格な規制、および品質と安全性への注力によって支えられています。これらの規制は、強化ベーカリー、プレミアム代替肉、臨床栄養などの分野におけるイノベーションを促進しています。機能的メリットを持つ植物性製品への需要の高まりが、小麦タンパク質を高付加価値セグメントへと押し上げています。企業は独自技術やヘルス・ウェルネスブランドとのパートナーシップを通じて差別化を図り、市場浸透を強化しています。
アジア太平洋小麦タンパク質市場
アジア太平洋地域は最も成長が速い市場であり、2031年までに7.12%のCAGRが予測されています。成長は、食料安全保障への懸念、拡大する中間層、および栄養と持続可能性のための代替タンパク質を推進する政府の取り組みによって牽引されています。中国、インド、東南アジアなどの国々では、加工食品における小麦タンパク質の採用がその手頃な価格と汎用性から進んでいます。各国政府は食品テクノロジーの研究開発に投資し、植物性タンパク質インフラを拡充するとともに、動物性タンパク質への依存を低減し気候目標を達成するために民間セクターとの連携を促進しています。国内の食品加工業者もまた、コスト効率の高いローカライズされたタンパク質源への需要を牽引しています。
中東・アフリカおよびアジア太平洋小麦タンパク質市場
中東およびアフリカは新興の機会を代表する地域であり、人口増加と食生活の多様化がタンパク質需要を押し上げているものの、一部地域ではインフラの制約が市場発展を妨げています。地域の小麦タンパク質貿易パターンは地政学的緊張に対応して変化しており、ウクライナ紛争は、サプライヤーの多様化と戦略的備蓄の活用を通じて世界の小麦輸送が初期の混乱に耐えたことで、サプライチェーンの強靭性を示しました。小麦タンパク質需要の地理的分布は、地域の食文化との統合をますます反映しており、アジアの発酵の伝統が伝統的および現代的な食品における小麦タンパク質の独自の用途を生み出しています。

規制環境
小麦タンパクおよび小麦グルテンの規制は、アイデンティティおよび成分基準に加え、アレルゲンおよび貿易管理によって支えられており、これらが小麦由来原料の使用可能な場所と方法を規定している。Codex Stan 163-1987(Rev. 1-2001)では、乾燥重量基準でバイタル小麦グルテン含有量を80%以上と規定しており、サプライチェーン全体での仕様統一を後押ししている。同時に、主要市場におけるグルテン関連の表示要件は、グルテン過敏な消費者向けの製品ポジショニングを制約している。
2026年、規制措置により、小麦タンパク輸出業者および下流利用者にとってコンプライアンスおよび調達に関する検討事項が増加した。カナダは小麦製品関税割当(TRQ)を通じて小麦製品へのアクセスを管理しており、2026年2月の通知では2025-2026年のTRQが充足され、General Import Permit No. 20が2026年7月31日まで停止されたと発表された。別途、カナダ国境サービス庁(Canada Border Services Agency)は2026年6月19日、イタリア、ポーランド、および英国からの小麦グルテンのダンピング疑惑に関する調査を開始した。表示に関しては、米国でH.R. 8385(2026年4月20日)およびH.R. 9048(2026年5月29日)が提出され、グルテンを含む穀物(小麦を含む)を主要食品アレルゲンとして扱うことを提案しており、今後の原材料表示慣行の変化の可能性を示している。インドネシアもまた、2026年商業省規則第11号(2026年4月21日発行)により貿易管理を拡大し、2026年5月8日施行の飼料用小麦の輸入許可制度を導入し、原材料供給に関する国内自給措置を強化した。
競争環境
小麦タンパク質市場は中程度の分散化を示しており、複数の用途セグメントにわたって競合する確立されたグローバル原料企業と専門タンパク質メーカーのバランスが特徴となっています。市場の主要プレイヤーには、Archer Daniels Midland Company、Cargill, Incorporated、Roquette Frères、MGP Ingredients, Inc.、Kerry Group plcが含まれます。戦略的差別化は加工技術の進歩を中に展開されており、Cargillのようなリーダー企業は特定の用途向けに小麦タンパク質の機能特性を向上させる独自プロセスへの投資を行っています。
垂直統合が競争上の優位性として台頭しており、企業は小麦の調達からタンパク質の分画に至るバリューチェーンを管理することで、優れたコストポジションと品質管理を実現しています。ホワイトスペースの機会は主に特殊用途の開発に存在し、特にパーソナルケアセクターでは、加水分解小麦タンパク質がその保湿・コンディショニング特性により注目を集めています。
テクノロジーの活用は競争戦略においてますます中心的な役割を担っており、人工知能の応用が原料の発見と処方最適化を加速させ、従来の研究開発のタイムラインを変革し、規模の優位性よりもイノベーションの俊敏性によって小規模プレイヤーが競争できる環境を生み出す可能性がありす。
小麦タンパク質産業のリーダー企業
Archer Daniels Midland Company
Cargill, Incorporated
Roquette Frères
MGP Ingredients, Inc.
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
小麦タンパク質市場
- Archer Daniels Midland Company
- Cargill, Incorporated
- Roquette Freres
- MGP Ingredients, Inc.
- Kerry Group plc
- Sudzucker AG
- Kroner-Starke GmbH
- Tereos S.A.
- Manildra Group
- Crespel & Deiters GmbH & Co. KG
- Tate & Lyle PLC
- CropEnergies AG
- A. Costantino & C. S.p.A.
- Glanbia plc
- Croda International Plc
- Glico Nutrition Co., Ltd.
- The Scoular Company
- Sedamyl
- Kelisema
- Meelunie B.V.

市場機会と将来展望
市場機会は、肉代替品、ベーカリー、栄養用途向けの組織化小麦タンパクおよびタンパク質分離物を支える継続的な生産能力拡大および加工技術と結びついている。2026年3月、J.Macêdoはブラジル・ロンドリーナに新たな小麦加工工場(3億レアル、1日660トン)を開業し、下流の小麦タンパク供給の現地供給量拡大を示している。2026年5月、カザフスタンはアクモラ州における年間100万トンの小麦を対象とした穀物深加工工場の投資契約を締結し、小麦粉やデンプン成分と並行して小麦タンパク生産を支援できる。また、2025年のRoquetteの組織化ラインの拡張は、クリーンラベル需要向けに設計された組織化小麦形態の商業化の継続を示している。
地理的なホワイトスペースは、これらの投資が、コスト効率の良い植物性タンパクとより短いサプライチェーンを求める食品メーカー向けにタンパク原料の現地供給を改善する地域に現れている。同様の拡張は、機能性分離物や組織化バリアントなどの高マージン用途とも整合し、明確な表示と、食品、栄養、およびパーソナルケア原料などの非食品用途にわたる多様化されたポートフォリオを通じて、グルテン関連のポジショニング制約を部分的に緩和している。
Recent Industry Developments in 小麦タンパク質市場
- 2026年7月:Crespel & Deitersは、オランダ・ヘルモンドの施設において、乾式押出技術を用いた組織化植物タンパクの商業規模生産をHappy Plant Proteinとの提携により開始した。この動きは、肉代替品や調理済み食品向けのクリーンラベルTVP用途に対応するスケーラブルな欧州の生産能力を追加するものである。また、小麦加工業者がバイタルグルテンを超えて、より高付加価値かつ用途主導型の形態へ拡大していることを反映している。
- 2025年6月:Roquette Freresは、鶏肉風肉代替品向けにNUTRALYS T WHEAT組織化小麦タンパクを発売した。この発売により、Roquetteの植物タンパクのツールボックスが拡大し、小麦タンパクの粘弾性および組織形成特性が肉代替品における繊維質の食感の実現を支援する配合オプションが提供される。
- 2024年8月:Crespel & Deitersは、ドイツ・イーベンビューレンの主要拠点に新たなサイロ施設を建設するため2,070万米ドルを投資した。追加された保管・取扱能力により、小麦加工事業の上流物流および原材料管理が強化された。


小麦タンパク質市場 レポートの範囲と調査方法論
市場の定義と対象範囲
小麦タンパク質市場は、食品、栄養、飼料、および一部の非食品用途に使用される小麦由来タンパク質の販売額として定義し、主要地域における商業的販売時点で計上しています。
調査範囲の除外事項:農場での小麦生産価値、および小麦タンパク質が副次的な原料に過ぎず個別に価格設定されていない最終消費者向け食品は除外しています。
セグメンテーション概要
- タイプ別
- 濃縮物
- 分離物
- テクスチャード/加水分解物
- 性質別
- 従来型
- 有機
- 用途別
- 食品・飲料
- ベーカリーおよびスナック
- 朝食用シリアル
- 食肉/家禽/水産物および肉類代替製品
- 即食/即調理(RTE/RTC)食品
- 調味料/ソース
- スポーツ/パフォーマンス栄養
- 乳幼児食品・乳児用調製乳
- 高齢者栄養および医療栄養
- 動物飼料
- パーソナルケアおよび化粧品
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、小麦タンパク質の供給需要、価格設定に関するシンプルな全体像の構築から始まりました。小麦生産の背景についてはFAOSTATなどの公開データシリーズ、米国農務省の需給更新データ、小麦グルテンおよび関連濃縮物の貿易フローについてはUN Comtrade、ヨーロッパの需要動向を把握するためにEurostatの食品産業指標を参照しました。
用途別需要を把握するため、関連するコーデックス・アリメンタリウスや各国の食品表示ガイダンス、ならびにベーカリーや肉類代替品における小麦タンパク質の機能性に関する査読済み論文も参照しました。企業の年次報告書、投資家向けスライド、信頼性の高いビジネス報道は、設備増強、製品構成の変化(分離物対濃縮物)、および一般的な価格動向の確認に使用しました。企業財務、特許、出荷レベルの貿易記録を集約した有料サブスクリプションは、情報の空白を補完するために選択的に使用しましたが、ここに記載したソースは網羅的なものではなく、相互検証と明確化のために他の公開資料も確認しました。
一次インタビューおよびサーベイ
一次調査は、小麦タンパク質の実際の消費、価格設定、チャネル行動を促進する要因の検証に重点を置きました。原料サプライヤー、ディストリビューター、食品・栄養分野の川下バイヤーを対象にインタビューを実施し、フォローアップを通じて主要地域における需要牽引の地域差と一般的な契約条件を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):18% | アジア太平洋地域:42% |
| 中位層:55% | 部門・ユニットリーダー:23% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:20% | マネージャー:59% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、小麦加工産出量、貿易の方向性、用途浸透シグナルを用いて地域別の対象需要プールを再構築します。次に、サンプリングされたサプライヤーの収益分割、ディストリビューターのチャネル確認、主要製品形態の平均販売単価×数量の妥当性確認など、選択的なボトムアップ推計によって結果を裏付け、一つの入力系列が不安定に見える場合に合値を調整します。
モデルで使用する主要インプットには、タンパク質原料価格に影響を与える小麦価格サイクル、濃縮物・分離物・テクスチャード形態または加水分解形態間のシェア変化、一般的に取引される小麦タンパク質形態の輸出入動向、ベーカリー・スナックおよび植物性食品処方に関連する需要指標が含まれます。また、B2B供給とB2C小売パックの構成も追跡しています。価格とマージンはチャネルによって異なり、数量の動きが緩やかな場合でも価値の結果に影響を与える可能性があるためです。
予測においては、小麦コストの転嫁、高タンパク質食品における採用ペース、地域別成長パターンについてシナリオ分析を実施します。インタビュー対象者が契約、処方変更のタイムライン、価格再交渉サイクルについて予測する内容を用いて範囲を絞り込みます。小規模市場でボトムアップのインプットが不完全な場合、比較可能な国からのプロキシ比率を用いてギャップを補完し、その後、貿易強度と地域の食品加工規模に対して再確認を行います。
データ検証と更新サイクル
モルの出力は、貿易動向、報告された設備動向、用途需要指標などの独立したシグナルと照合されるため、最終的な数値が単一のデータセットに依存することはありません。地域別または年別に大きな乖離が生じた場合は、前提条件を再検討し、単位換算を再確認し、変化が実際のものかタイミングに関連するものかを確認するために一部の回答者に再連絡します。
承認前に、地域間の一貫性、価格ロジック、成長ドライバーの合理性に焦点を当てた多段階の内部レビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前確認が完了します。
Mordor Intelligenceのグローバル小麦タンパク質市場規模と他の公表推計との比較
小麦タンパク質の公表市場規模がしばしば異なって見えるのは、各出版社が独自のタイミング、価格ロジック、調査範囲の境界を設定しており、それらの選択が価値ベースの市場では急速に積み重なるためです。推計値の乖離が最も大きくなるのは、年度が混在している場合異なる為替レートのタイミングが適用されている場合、または実際には大きく異なる価格帯で販売されている製品タイプ全体に単一の平均価格が使用されている場合です。
もう一つの一般的な要因は、そもそも何を小麦タンパク質として計上するかという点です。食品グレードのみに重点を置く見解もあれば、隣接する原料や広範な加工食品の価値も含める見解もあります。更新頻度も重要です。小麦やエネルギーのコストは急速に変動する可能性があり、古い前提条件が価格や地域別の構成を現在の契約行動や貿易シグナルと乖離させ続ける可能性があるためです。これが、Mordor Intelligenceで使用される通貨タイミングと平均販売単価の更新確認が、バイヤーとサプライヤーが直近の四半期に示す数値に近い結果をもたらす傾向がある理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.8億米ドル(2026年) | |
| 業界専門誌A | 37.0億米ドル(2025年) | 異なる基準年とより急速な成長ステップアップを使用しており、価格構築において平均販売単価の推移で濃縮物と分離物よびテクスチャード形態を明確に分離せずに製品タイプ全体で平均化しているように見受けられます。 |
| 業界ブログB | 30.1億米ドル(2024年) | 主に食品グレード対飼料グレードの観点から市場を扱っており、セグメント価値報告において単位またはラベリングの不整合の可能性を示しており、タイプおよび用途ベースの積み上げと比較して合計値が圧縮される可能性があります。 |
これらの数値の乖離は主に、年度の整合性、為替レートと価格更新のタイミング、および集計前に高価格の分離物を低価格の濃縮物から分離しているかどうかに起因しています。調査範囲を明確に価格設定された小麦タンパク質形態に限定し、貿易動向とバイヤー・セラーのフィードバックに対して合計値を検証することで、実用的で再現可能なインプットに遡ることができる数値を導き出しています。


レポートで回答される主要設問
小麦タンパク質市場の現在の規模はどれくらいですか?
小麦タンパク質市場は2026年に30億8,000万米ドル相当の規模を有し、2031年までに38億5,000万米ドルに達すると予測されています。
どの製品タイプが市場をリードしていますか?
濃縮物は2025年に44.62%のシェアで市場をリードしており、大量生産のベーカリーおよびスナック用途におけるコスト効率が主な要因です。
どの用途が最も高い成長を示していますか?
スポーツおよび機能性栄養は、消費者が植物性パフォーマンス製品に切り替えるにつれ、2031年にかけてCAGR 7.88%で拡大しています。
なぜアジア太平洋が最も高い成長を示す地域なのですか?
代替タンパク質に対する政策支援と都市部の所得向上が、同地域の小麦タンパク質需要においてCAGR 7.12%を牽引しています。
最終更新日:



