
プライベートジェットチャーターサービス市場規模とシェア
Mordor Intelligenceによるプライベートジェットチャーターサービス市場分析
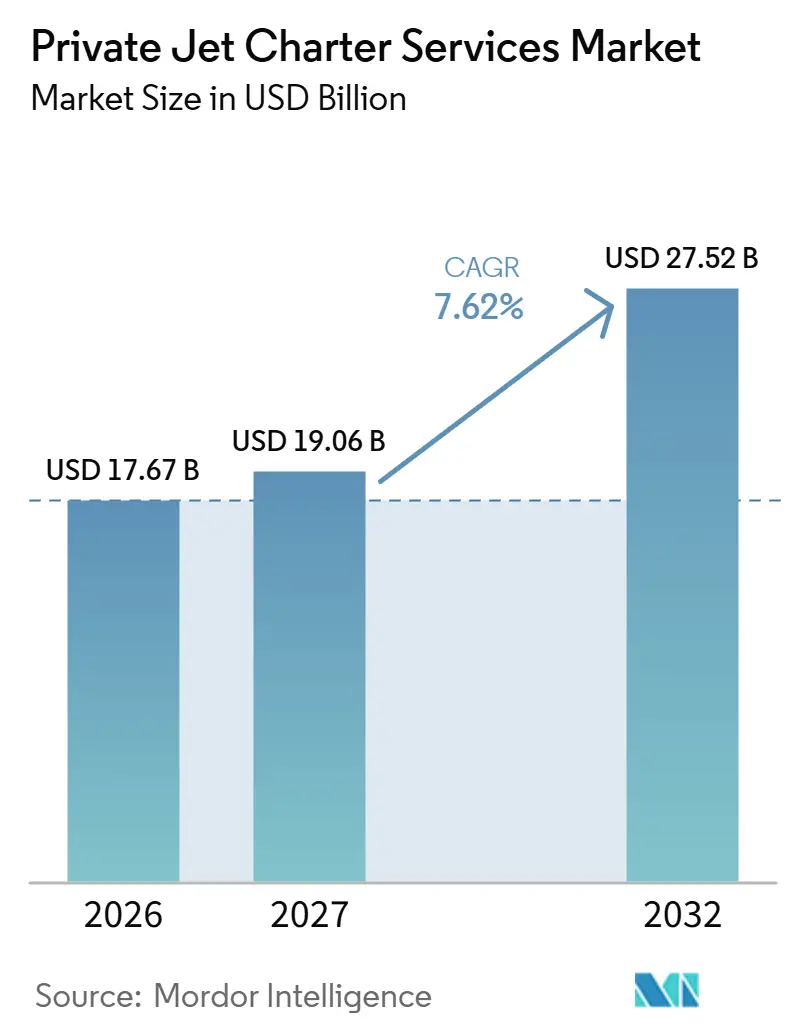
プライベートジェットチャーターサービス市場規模は、2026年の17.67 ビリオン 米ドル、2027年の19.06 ビリオン 米ドルから2032年までに27.52 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.62%を記録すると予測されています。
富の拡大と定期的なアクセスプログラムにより、プライベートフライトの潜在的な顧客基盤が広がっています。米国では、チャーター事業者が認定オペレーターによって提供可能な航空機と旅程の柔軟性を結びつけています。2026年2月に始まった米国・イスラエルによるイランへの戦争は、湾岸地域の空域を混乱させ、中東での緊急出発需要を生み出しました。フリートへのコミットメントとデジタル予約対応により、確認済みの航空機の可用性が、これらの多様なニーズを法人・個人旅行に転換する上で中心的な役割を果たしています。燃料コストや欧州の炭素規制にさらされているオペレーターは、顧客を遠ざけることなく旅程コストを回収しなければならないため、旅行需要の強まりが自動に追加の有料旅行に結びつくわけではありません。
主要レポートのポイント
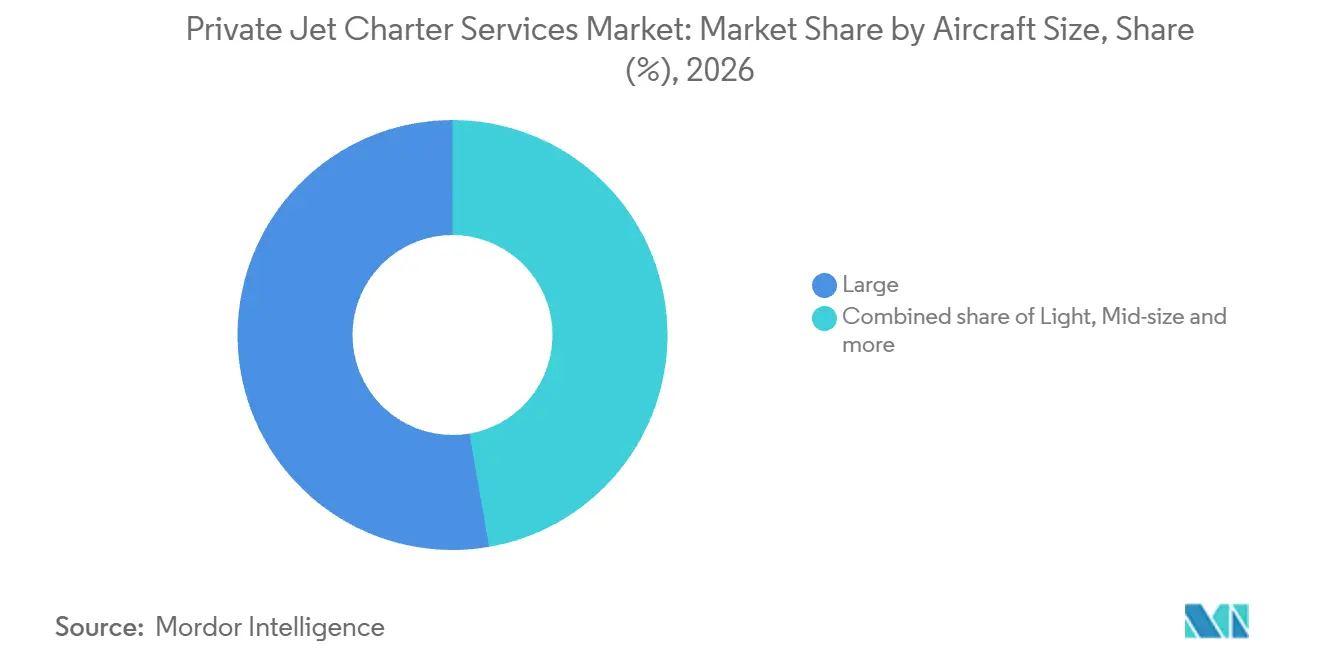
- 航空機サイズ別では、大型ジェット機が2026年のプライベートジェットチャーターサービス市場シェアの52.72%を占め、小型ジェット機は2027年から2032年にかけてCAGR 7.7%で最も速く成長すると予測されています。
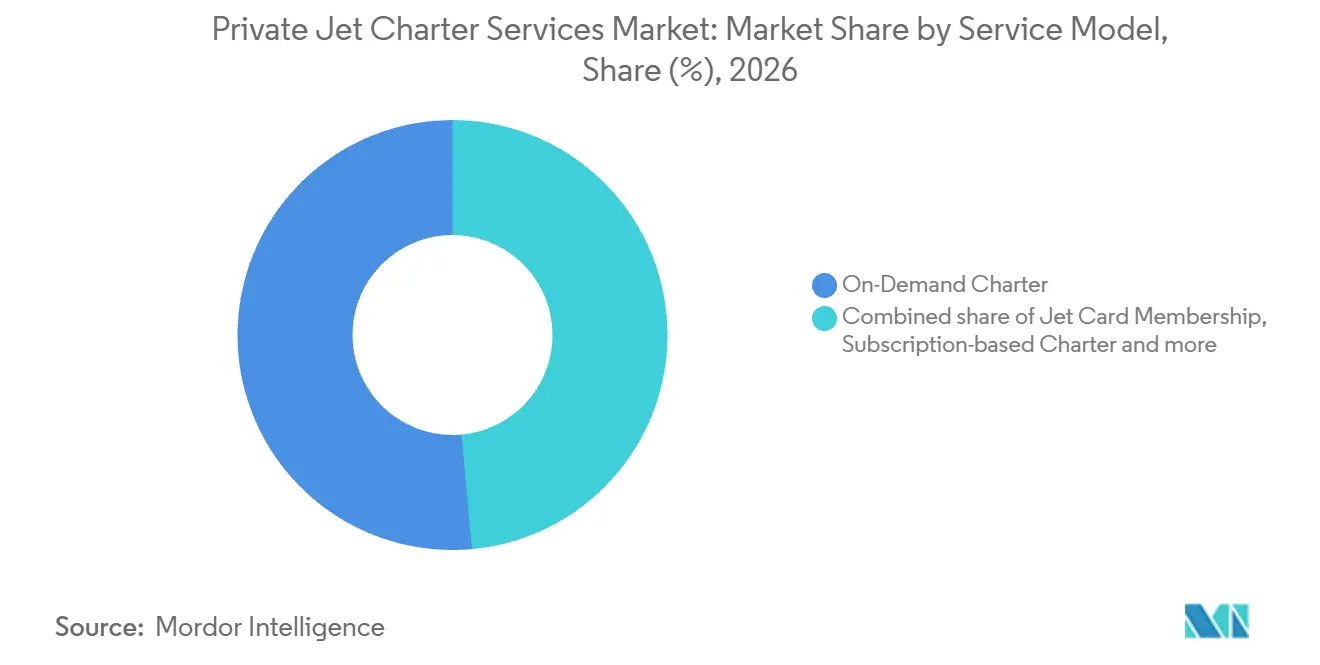
- サービスモデル別では、オンデマンドチャーターが2026年のプライベートジェットチャーターサービス市場規模の51.44%を占め、サブスクリプション型チャーターは2027年から2032年にかけてCAGR 9.4%で最も速く成長すると予測されています。
- フライトタイプ別では、国際線が2026年の市場の52.93%を占め、2027年から2032年にかけてCAGR 9.3%で最も速く成長すると予測されています。
- エンドユーザー別では、法人およびSMEが2026年の市場の44.89%を占め、スポーツ・エンターテインメントが2027年から2032年にかけてCAGR 8.85%で最も速く成長すると予測されています。
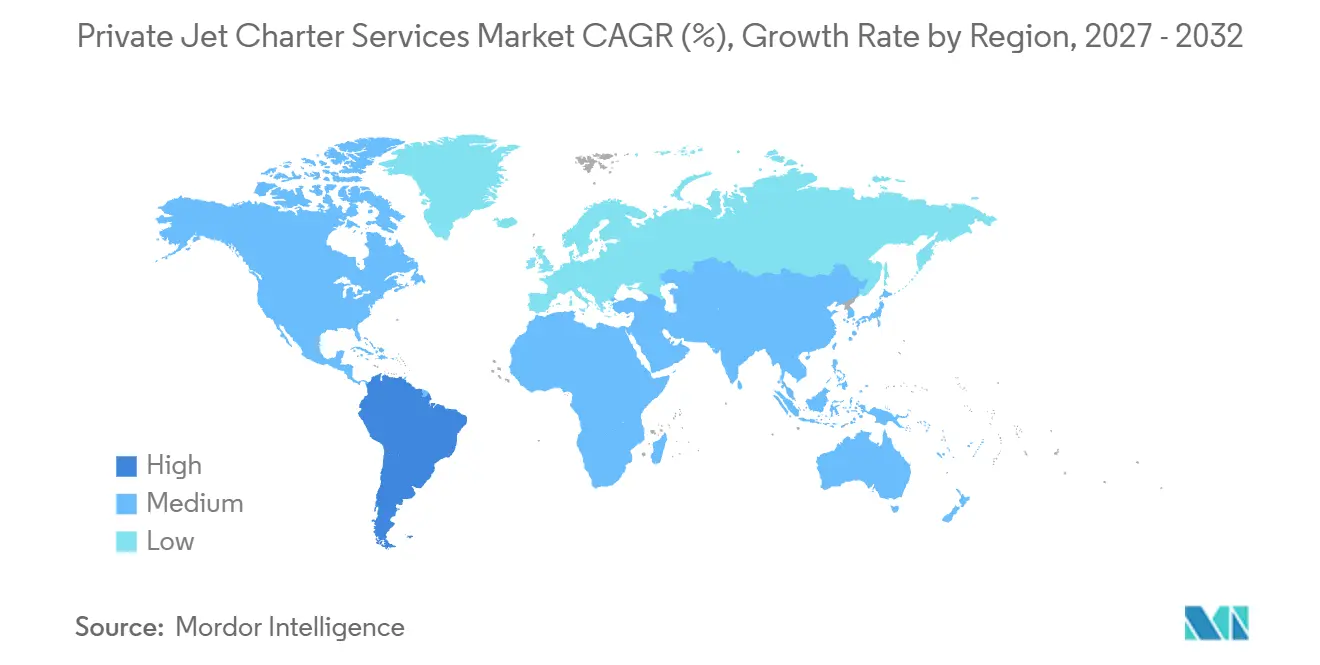
- 地域別では、北米が2026年の市場の81.93%という最大シェアを占め、南米は2027年から2032年にかけてCAGR 9.55%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の超富裕層(UHNWI)の加速的な増加 | +3% | 北米、欧州およびアジア | 中期(2〜4年) |
| パンデミック後の柔軟な旅行代替手段に対する需要の高まり | +2.7% | 米国、欧州およびアジア太平洋 | 短期(2年以内) |
| ジェットカード、サブスクリプション、メンバーシップモデルの普及 | +2.5% | 欧州およびアジア太平洋 | 短期(2年以内) |
| AIを活用したリアルタイム価格設定・予約アルゴリズムの採用 | +1.4% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 持続可能な航空燃料(SAF)対応チャーターに対するクライアントの選好の高まり | +0.3% | 北米および欧州 | 長期(4年以上) |
| 新興場における第二空港およびFBOインフラの拡充 | +1.1% | ドミニカ共和国およびサウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の超富裕層(UHNWI)の加速的な増加
超富裕層人口の拡大により、プライベート航空と密接に関連するカテゴリーにおいて、チャーター事業者の潜在的な顧客基盤が広がっています。Altrataは、純資産3,000万米ドル以上の世界人口が2025年に14.4%増加し556,850人に達したと推計しています。アジアは2025年にこれらの個人のうち141,890人を占め、その人口は2024年から15.8%増加しました。[1] Altrataはまた、プライベート航空とスーパーヨットはほぼ独占的に超富裕層の領域であると特徴づけています。アジアは2025年の世界のUHNW人口の25.5%のシェアを占めています。アジアのUHNW人口は世界全体の14.4%に対して15.8%増加しており、新たな超富裕層顧客を求める事業者にとって、アアは世界全体よりも速く成長するプールに直面しています。
パンデミック後の柔軟な旅行代替手段に対する需要の高まり
オンデマンドフライトの商業的価値は、個別の旅程と認定された非定期サービスを結びつけることにあります。米国連邦航空局(FAA)は、パート135証明書保有者に対し、米国内でのオンデマンド・非定期航空サービスの提供を認可しています。WINGXは、2026年1月1日から8月2日までの世界のパート135ビジネスジェット活動の年初来増加を報告しました。WINGXのデータによると、北米のパート135チャーターフライトは2025年上半期に417,314便の出発を記録し、2024年上半期比4.2%増、2019年上半期比27.4%増となりました。パンデミック前の基準値を上回る活動は、証明書保有者に対し、旅行ごとの取り決めを通じて提供すべき非定期出発の持続的な基盤を与えています。
ジェットカード、サブスクリプション、メンバーシップモデルの普及
サブスクリプションモデルは、拡大するメンバーシップ基盤に追加のフライトが伴う場合、より強い需要シグナルを生み出します。プライベート空グループのVista Global(Vista)は、VistaJetブランドを通じてサブスクリプション型プログラムを提供しており、2025年の世界のプログラムメンバー基盤が前年比12%成長したと報告しました。[2] Vistaはまた、2025年の世界のライブプログラム時間が2024年比16%増加したと報告しました。この時間の比較は、プログラムを通じて販売されたアクセスの実際の使用状況を捉えています。Vistaは自社で航空機を運航せず、ライセンスを受けたオペレーターがフライトを実施するため、登録よりもフライトの成長が速い場合、グループが確保しなければならないオペレーター容量が増加します。
AIを活用したリアルタイム価格設定・予約アルゴリズムの採用
人工知能(AI)予約ツールは、ライブの航空機の選択肢が確認済みのオペレーター可用に直接接続される場合、チャーターサービスの購入を容易にすることができます。2025年8月、PrivateJet.comはWilburを立ち上げ、ビジネス航空クライアントにリアルタイムの価格見積もりと航空機オプションを提供し、ライブの人間アシスタントが見積もりを処理します。EnterJetは、AIアシスタントのCelesteがメンバーがライブの航空機オプションから選択した後にプライベートジェットチャーター予約を完了したと報告しました。このアシスタントはリアルタイムでオペレーターから可用性と価格を引き出し、予約はオペレーターが確認した可用性に対して解決されました。Celesteは、より広いロールアウトに先立ち、選ばれたメンバーグループにリリースされていました。Wilburの見積もりとCelesteのライブ航空機オプションは、問い合わせから使用可能な選択肢までの経路を短縮できますが、Wilburの見積もりはライブアシスタントを経由し、Celesteの予約はオペレーターが確認した可用性に対して解決されます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 運営費の高騰とチャーター価格への圧力 | -1.4% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| より厳格な環境コンプライアンス義務と拡大する炭素課徴金 | -1% | 欧州連合加盟国 | 中期(2〜4年) |
| 資格を持つビジネス航空フライトクルーの不足の深刻化 | -0.6% | 米国および欧州 | 中期(2〜4年) |
| 安全インシデント後の損失を受けたチャーターオペレーターに対する航空保険料の潜在的な上昇 | -0.4% | 北米、欧州およびオーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
運営費の高騰とチャーター価格への圧力
燃料コストはチャーター価格を制約します。燃料費の増加を顧客に転嫁するオペレーターはフライト活動を失うリスクがあるためです。Wheels Up Experience Inc.は、2025年の航空機燃料費が連結売上原価合計の14%を占めたと報告しました。[3] 2025年の消費量基づくと、航空機燃料の平均価格が仮に10%上昇した場合、年間燃料費は約900万米ドル増加したと推定されます。Wheels Upは、燃料価格の持続的な上昇またはそれに関連するフライト活動の減少が、メンバー維持、メンバーシップファンドの利用、チャーター活動および販売活動に悪影響を及ぼす可能性があると警告しました。このオペレーターは、より多くのコスト負担を維持するか、将来のフライト活動を顧客への高い請求にさらすかという選択に直面しています。
より厳格な環境コンプライアンス義務と拡大する炭素課徴金
環境コンプライアンスは、排出コストの分離と燃料購入の柔軟性に対する制限を通じて、チャーターの経済性を制約します。欧州委員会は、2024年および2025年の削減を経て、2026年までに対象航空機オペレーターに対する欧州連合排出量取引制度(EU ETS)の無償排出枠を段階的に廃止しました。2025年については、ReFuelEUは2024年に欧州連合の空港から500便を超える商業旅客便または52便を超える商業全貨物便を運航したオペレーターを対象としました。各欧州連合空港において、対象オペレーターは年間に必要な燃料の少なくとも90%を当該空港で補給しなければなりませんでした。500便の閾値を超え、EU ETSの対象範囲内にあるチャーターオペレーターにとって、価格設定は年間90%の空港別補給フロアに加えて排出枠の購入を考慮しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空機サイズ別:
チャーターオペレーターが異なるミッションに向けて容量を追加大型ジェット機は2026年のプライベートジェットチャーターサービス市場規模の52.72%のシェアを占めました。2025年、Qatar Executiveはガルフストリーム G700を2機受領し、フリート合計を24機としました。ガルフストリームはG700を最大キャビンの航空機と説明しています。Qatar Executiveの場合、G700の2機の受領によりフリートが24機となり、チャーターによるガルフストリームの最大キャビンへのアクセスがオペレーターのフリートへの小規模な追加を通じて拡大する様子を示しています。
小型ジェット機は最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 7.7%を記録します。2026年10月11日までに、Waltzing Matilda Aviationはマサチューセッツ州ベッドフォードのハンスコム・フィールドにあるオンデマンドチャーターフリートに7席のエンブラエル フェノム300を追加しました。この航空機は東海岸のチャータークライアントにサービスを提供することを目的としていました。この追加によりWaltzing Matilda AviationのパートI35フリートは5機となり、小型ジェット機の拡大が既存の地域拠点でのサービスを深化させることができます。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
サービスモデル別:
旅行手配と定期アクセスが異なる義務を生み出すオンデマンドチャーターは2026年のプライベートジェットチャーターサービス市場シェアの51.44%を占めました。Air Charter Serviceは2025年にフェノム300で430便以上のチャーターフライトを手配しました。この航空機はその年の同社で最も人気のあるプライベートジェットタイプでした。Air Charter Serviceはクライアントのためにこれらのフライトを手配し、パートナーオペレーターが航空機を提供・運航しました。Air Charter ServiceがフェノムI300を繰り返し使用することで、パートナーオペレーターを通じたそのタイプへのアクセスが特定の履行依存性となっています。
サブスクリプション型チャーターは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 9.4%を記録します。Vistaは、アジア太平洋地域でのVistaJetプログラムのサブスクリプションメンバーシップが2025年上半期に前年比26%増加したと報告しました。VistaJetは、そのプログラムがメンバーに年間を通じた世界旅行のための航空機フリートへの保証されたアクセスを提供すると述べています。メンバーはアクセス保証を購入するため、プロバイダーの義務は顧客の登録を超えて、航空機リクエストの履行にまで及びます。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
フライトタイプ別:
国境を越えたサービスが長距離・地域路線を結ぶ国際線は2026年の市場の52.93%を占め、2027年から2032年にかけてCAGR 9.3%を記録すると予測されており、最大かつ最も速く成長するセグメントとなっています。VistaJetのアフリカからアジアへのプライベートジェットフライトは2025年に42%増加しました。2026年5月、VistaJetはマレーシアのビジネスリーダーや起業家がアジア、欧州、中東、北米にわたってより頻繁に活動するにつれて、長距離需要が増加していると報告しました。これらのマレーシア人旅行者にサービスを提供するプロバイダーにとって、商業的機会は彼らのビジネス旅行の複数の地域区間にわたります。
地域路線はまた、国際サービスプロバイダーに対し、より広いフライトネットワーク内での深みを構築する機会を提供します。Vistaの香港・上海間のフライトは2025年を通じて最も利用の多い地域路線の上位3位に入り、香港・東京間の往復に次ぐものでした。確立された都市ペアでの繰り返しサービスにより、プロバイダーはより広い国際的なオファリング内での路線可用性において競争する基盤を得ます。
エンドユーザー別:
法人アカウントとスポーツプログラムが異なる旅行ニーズを生み出す法人およびSMEは2026年の市場の44.89%を占め、最大のセグメントを形成しています。Wheels Upでは、法人メンバーシップファンドの売上が2025年第4四半期に前年比35%増加しました。同社の法人チャネルは、メンバーシップとチャーターオファリングを合わせて2026年第2四半期に前年比8%以上成長しました。したがって、法人アカウントを開拓するサプライヤーは、前払いアクセスとチャーター履行を結びつけることができます。
スポーツ・エンターテインメントは最も速く成長するセグメントと予測さており、2027年から2032年にかけてCAGR 8.85%を記録します。テキサスA&Mフットボールプログラムのメンバーは2025年度に39回のプライベートジェット旅行を行いました。そのうち15回は、採用活動、医療目的、またはメディアデーなどのカンファレンスのために明示的に申告されました。39回中15回が採用活動、医療またはカンファレンス目的で申告されたことで、このプログラムのプライベートフライトの一部が競技旅行以外の活動を支援していることがわかります。
地域分析
北米プライベートジェットチャーターサービス市場
北米は2026年のプライベートジェットチャーターサービス市場規模の81.93%のシェアを占めました。2025年11月、カリフォルニア州を拠点とするAxis Jetは、姉妹会社Modesto Executive Air Charter, Inc.のFAAパート135証明書の下で運航される管理チャーターフリートに2機目のセスナ サイテーションXを発表しました。WINGXのデータによると、北米の世界ビジネスジェット交通量に占めるシェアは2025年に72%でした。Axis Jetが発表した拡張は、管理航空機が姉妹オペレーターのパート135証明書を通じてそのフライト基盤に到達できる方法を示しています。
南米プライベートジェットチャーターサービス市場
南米は最も速く成長する地域と予測されており、2027年から2032年にかけてCAGR 9.55%を記録します。ブラジルのオペレーターLíder Aviação は2025年2月11日にガルフストリーム G450をチャーター認定フリートに追加しました。Avi-Goは、2025年1月から8月のビジネスジェットフライトが、プライベート、チャーター、法人運航を合わせて、2024年の同期間比でブラジルで45%、コロンビアで42%増加したと報告しました。チャーターの機会は、認定航空機を使用してこの拡大するフライト基盤の有料チャーター部分にサービスを提供することにあります。
欧州では、Sparfellが2025年にルクセンブルク航空事業者証明を取得し、パリ・ル・ブルジェからのチャーター用にガルフストリーム G500を提供しました。ルクセンブルクでの認証とパリでのチャーター可用性は、オペレーターが異なる国で規制上の存在感と顧客アクセスを開発できる方法を示しています。Air Charter Serviceのシンガポールオフィスは、2025年の最初の9ヶ月間に前年より多くのチャーターをビジネス全体で手配し、このアジア太平洋チャネルが処理する手配業務量を増加させました。2026年2月からの米国・イスラエルによるイランへの戦争により湾岸地域の空域が混乱し、Air Charter Serviceは中東を離れようとする人々が急増したため、3月のプライベート機のリクエストが通常の約200%から300%上回ったと告しました。混乱時の緊急出発は、受信するリクエストの量よりも展開可能な航空機容量をより重要なものにします。
規制の枠組みと見通し
選択された法域は、プライベートジェットチャーターサービスに参入・提供するオペレーターの観点から比較されています。米国のパート135申請者は、一般的に、認証から6ヶ月間継続するリースまたは所有権を通じて、適切な航空機の独占的使用を示さなければなりません。このリソースコミットメントは、参入の枠組みが、オペレーターが維持しなければならない組織上の義務とともに、フライト運航に投入できる容量にどのように影響するかを示しています。
規制テーブル
| 決定要因 | 米国 | 英国 | オーストラリア | ブラル |
|---|---|---|---|---|
| 主要当局 | 連邦航空局 | 民間航空局 | 民間航空安全局(CASA) | 国家民間航空庁(ANAC) |
| 主要な規制または指針 | 14 CFR パート135;初期申請システムの移行 | 英国規則(EU)第965/2012号および適用されるライセンスおよび耐空性規則 | 1998年民間航空安全規則 パート119;CASA EX17/26条件付き移行 | RBAC 135 改正第15号、2026年1月9日発効;RBAC 119 |
| 商業的効果 | 認証前の基盤、適切な航空機、マニュアルおよび適用される訓練リソース | 承認された航空事業者証明(AOC)の範囲および適用されるライセンスと耐空性承認によって制限される運航 | 安全管理および訓練システムの維持;適格なマネージャー追加に対する条件付きプロセス緩和 | 最大19席の旅客座席および最大3,400キログラムのペイロードを持つ対象航空機の認証 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の「中程度」評価は、航空機および組織上のコミットメントを反映しており、2026年9月30日の申請システム移行が基礎なる運営の枠組みの継続性を支援しています。英国の「中程度」評価と継続性の見通しは、AOCの承認された運航範囲および適用される継続的耐空性とライセンス義務に基づいています。オーストラリアの「中程度」評価と「変化なし」の見通しは、継続的な安全管理義務を反映しており、適格な安全管理者の追加がEX17/26の2026年12月1日の期限までに指定された書類、承認フォームおよび安全管理説明書の内容を満たす場合を除き、通常の承認となります。ブラジルの「中程度」評価と継続性の見通しは、航空機の構成によって制限される現在の認証ルートを反映しており、承認された航空機の範囲がそのルートを通じて提供されるサービスの中心となっています。
バリューチェーンの段階
この比較は、航空機の供給、チャーターの手配、旅行の準備、フライトの提供を追い、サプライヤーが価値を獲得する場所を示しています。Jetexはフライト計画、許可証、ディスパッチサービスを調整し、600以上の認定燃料サプライヤーとのパートナーシップを持っています。航空機の提供が容量資産を生み出し、配、サポート調整、航空機の準備がその資産を顧客の旅行と結びつけます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 航空機の供給と提供 | エンブラエルやTextron Inc.のTextron Aviation部門などの航空機メーカー | 航空機販売 | 航空機がサービスに入る前の納入タイミング | フリートの導入を段階的に行い、代替容量を維持する |
| チャーターの手配 | Air Charter Service Group Limitedなどのチャーターブローカー | 2025年のポリシーに基づくフライト開始時のチャーター仲介収益 | 手配から出発までのオペレーターの可用性 | 顧客の旅程を調整する際に航空会社と旅行の準備を確認する |
| 旅行の準備とサポート | Jetexなどのフライトサポートコーディネーター | フライトサポートサービス料 | 出発前の許可証、ディスパッチ、燃料の調整 | 確認されたサポート責任を持つ共有旅行計画を使用する |
| フライトの提供と航空機の準備 | NetJets Inc.などの統合フリートオペレーター | フライトサービス収益 | フライングとメンテナンス間で分割される航空機時間 | フライトローテーションに合わせてサービスハブの訪問を計画する |
| 情報源: Mordor Intelligence | ||||
2025年の財務諸表において、Air Charter Service Groupはフライトが開始された時点でチャーター仲介収益を認識しました。NetJetsは航空機とサービスハブを運営しており、フライトプロバイダーが運営ネットワーク内に準備作業を統合できる方法を示しています。そのマイルストーンを持つ手配業者にとって、航空機の準備は予約された旅行から獲得された仲介収益への経路に影響します。ブローカーが旅行の運航を別の会社に依存する場合、ある段階で獲得された価値は別の段階で実施された準備作業に依存する可能性があります。
競争環境
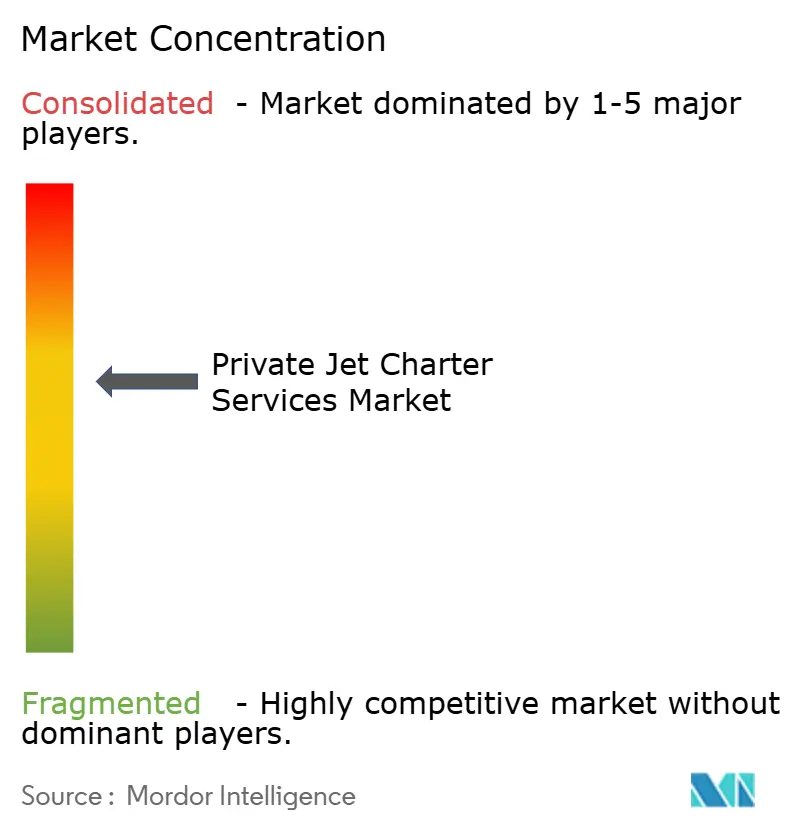
競争は中程度に集約されており、フリートベースのプロバイダーとサードパーティの航空機容量を手配するチャーターブローカーが組み合わさっています。NetJets Inc.とVistaJet Group Holding Limitedはプライベート航空プロバイダーとして競争しており、VistaJetは2025年上半期に欧州での販売時間が前年比39%増加したと報告しました。Air Charter Service Group Limitedはサードパーティの航空機オペレーターを使用してブローカーとしてフライトを手配します。Flexjet LLCはプライベート航空フリート用にビジネスジェットを購入しており、航空機の供給コミットメントが競争上の地位の一部となっています。Wheels Up Experience Inc.は2025年のデルタとのパートナーシップについて、個人および法人顧客向けにプライベート航空とプレミアム商業旅行を結びつけるものと説明しており、その流通戦略は両方の種類のフライングにまたがっています。
サービスの差別化とフリートの拡大は、確立されたプロバイダーに異なるコミットメントを要求します。2025年12月、NetJetsはStarlinkと合意し、2026年末までに世界フリート全体の約600機にハイスピードWi-Fiを装備することとしました。2026年9月18日、エンブラエルはFlexjetに最初のプラエター600Eを納入し、Flexjetをスーパーミッドサイズビジネスジェットのフリートローンチカスタマーとしました。接続性の合意は機内サービスを対象とし、プラエター600Eの納入はフリートにスーパーミッドサイズ容量を追加するため、テクノロジーの統合とデリバリーへのアクセスは、これらのオファリングに対応しようとするサプライヤーにとって異なる要件です。
Air Charter Serviceは、2026年2月1日に始まる会計年度の上半期において、プライベートジェットチャーター契約数の増加と民間ジェット収益の26%増加を報告しました。同社は収益増加を、より大型の平均航空機とより長い区間に起因するとしました。米国では、パート135証明書保有者が運航管理に責任を持ち、それを行使する権限を持つ人物の氏名と役職を必要なマニュアルに記載しなければなりません。航空チャーターブローカーは、特定のフライト契約を締結する前に、運航航空会社の法人名と自社の契約能力を開示しなければなりません。米国のチャーターでは、証明書保有者が運航上の責任を負い、ブローカーは契約前に航空会社との関係を明示するため、両モデルは購入者に対して異なる義務を持って競争します。
プライベートジェットチャーターサービス業界のリーダー
-
NetJets Inc.
-
VistaJet Group Holding Limited
-
Air Charter Service Group Limited
-
Flexjet LLC
-
Wheels Up Experience Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プライベートジェットチャーターサービス市場 このレポートでカバーされる企業
- NetJets Inc.
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- Deer Jet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Tecnologia S.A.
- Global Jet Centre
- InsiJets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC
市場参加者にとっての主要な機会
この機会は、選択的な法人チャーターと異なる形態の定期ミッションサービスを比較し、航空機のコミットメントが購入者のニーズにどのように適合できるかを示しています。ハネウェルは2025年に、法人フライト部門が運営コストを最適化しながら、所有航空機やフラクショナルオーナーシップと並行して選択的にチャーターを使用したと報告しました。国連調達部門の2026年3月の常設関心表明(EOI)は、20名未満の旅客を収容できる小型ジェット機を含む定期長期およびスタンバイチャーターへの登録をオペレーターに招待しました。直接オペレーター契約には、法人・財務および技術・運航の両方の登録が必要であり、常設EOIは2027年1月11日まで受け付けています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 法人フリートの補完 | 2025年の法人コスト最適化における選択的チャーター使用 | 法人フライト部門 | ミッション有のチャーターを社内フリートの補完として販売する | 所有および分割所有の代替手段に対する旅行固有の価値の実証 | チャーターオペレーターおよび手配業者 |
| スタンバイ小型ジェットミッション容量 | 国連登録ルートに含まれるスタンバイサービスと小型ジェット機 | 主にアフリカと中東の国連フィールドミッション | ミッションスタンバイコールのために定義された小型ジェットの可用性を確保する | スタンバイ準備と他の有料ミッションのバランスを取る | 資格を持つ小型ジェットオペレーター |
| 長期小型ジェットミッションサービス | 常設国連ベンダールートに含まれる長期チャーター | 継続的な航空サービスを求める国連ミッション | 持続的なミッション割り当てのサポートを伴う小型ジェットを提供する | 契約期間中の航空機可用性の維持 | 持続的な展開能力を持つ資格オペレーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、国連の定期ミッションニーズに対して資格を持つ小型ジェット容量を位置づけることです。各可用性コミットメントは、個別のチャーター旅行をサポートするために使用きる航空機時間を確保します。したがって、契約の期間とサービスの約束が、同じフリートの他の顧客向けに残る可用性の量を決定します。
最近の産業開発事情 プライベートジェットチャーターサービス市場
- 2026年9月:エンブラエルは9月18日にFlexjetに最初のプラエター600Eを納入し、Flexjetをスーパーミッドサイズビジネスジェットのフリートローンチカスタマーとしました。
- 2026年8月:Wheels Upは、フェノムおよびチャレンジャー航空機の管理フリートが22機から40機に拡大するにつれて、これらの航空機に対する前年比需要が2倍以上になったと報告しました。
- 2026年4月:Vistaはボンバルディア グローバル8000をフリートに迎え入れ、ライセンスを受けたオペレーターを通じてプライベート航空サービスにこの航空機を導入しました。
プライベートジェットチャーターサービス市場 レポートの範囲と調査方法論
市場の定義と範囲
プライベートジェットチャーターサービス市場は、旅行予約と事前購入フライトアクセスプログラムを含む、固定翼ビジネス航空機でのプライベートチャーターフライトの手配と提供に対する年間顧客支出を測定します。これらのサービスを世界規模でカバーします。
スコープの除外:航空機の販売、チャーターフライトサービスのない純粋な航空機リースまたはフラクショナルオーナーシップ権益、独立した空港およびFBOサービス、チャーターフライトの提供とは別に単独で販売されるメンテナンスおよびトレーニングは除外されます。
セグメンテーションの概要
- 航空機サイズ別
- 小型
- 中型
- 大型
- サービスモデル別
- オンデマンドチャーター
- ジェットカードメンバーシップ
- サブスクリプション型チャーター
- フラクショナルチャーター統合
- 空席便・共同チャーター
- フライトタイプ別
- 国内線
- 短距離
- 長距離
- 国際線
- 短距離
- 長距離
- 国内線
- エンドユーザー別
- 法人およびSME
- 超富裕層個人
- スポーツ・エンターテインメント
- 政府・NGO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、場規模の算定、および検証
デスクリサーチ
米国連邦航空局(FAA)は、パート135がオンデマンド・非定期航空サービスを認可し、認定チャーター活動を区別するために使用される運航および安全要件を説明しています。欧州連合航空安全機関(EASA)は航空事業者の認証と運航規則の資料を提供し、全米ビジネス航空協会(NBAA)は航空機の使用と顧客の運航を解釈するのに役立つビジネス航空のコンテキストを提供します。FAA認証資料、EASA航空運航規則、NBAA出版物、オペレーター開示などのこれらのソースは、適格なフライトサービスを定義し、フリートと運航条件に対して市場ドライバーを確認するのに役立ちます。
会社の申告書、年次報告書、投資家向け資料、信頼できる航空プレスは、チャーター収益、アクセスプログラムの条件、フリートの追加、地域活動を明確にすることができ、報告された会社の指標は市場全体の合計とは区別されます。このような証拠は、公開されている航空活動および規制情報と相互確認され、カバレッジの違いを特定し、異常な動きを説明します。これらの指定れたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
構造化インタビューと短いサーベイは、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたるチャーターオペレーター、ブローカー、メンバーシッププログラムプロバイダー、航空機・フリートマネージャー、法人旅行購入者をカバーします。回答者は、フライトアクセスモデル、航空機の可用性、価格設定、航空機サイズ、サービスモデル、フライトタイプ、エンドユーザー、地域別の需要に関するセカンダリーソースの解釈をレビューします。相反するまたは欠落している入力は、関連する機能リーダーとフォローアップされ、推計に含める前に独立した活動、フリート、財務指標と照合されます。
一次調査フィールドワーク回答者の分布
| 会社タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:28% |
| 中位層:45% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ40% |
市場規模の算定と予測
プライベートチャーターフライトサービスに対する世界の年間顧客支出のトップダウン推計は、航空機サイズ、サービスモデル、国内・国際フライトタイプ、エンドユーザー、地域にわたって分割されます。このモデルは、活動指標として有料チャーター区間とフライト時間、収益指標として区間および航空機クラスごとの平均収益、容量指標としてフリートの可用性と稼働率、需要指標として定期アクセスプログラムのメンバーシップとフライングを追跡します。地域のビジネスジェット活動とフリートの展開が、結果として得られる収益の位置づけに役立ちます。セグメントシェアは、これらの観察されたサービスと顧客指標の組み合わせから構築され、オペレーターと手配業者間の支払いを二重計上することなく、報告されたオペレーターおよび手配業者の収益と照合されます。多変量回帰は、チャーター収益を活動、収益、容量、定期プログラムの指標に関連付け、燃料・運営コスト、アクセスモデルの採用、地域需要のシナリオ分析が2027年から2032年の見通しを形成しす。選択的なボトムアップチェックは、サンプリングされたチャーター量に観察された運賃または区間あたりの収益を乗じ、代表的なオペレーターから開示されたチャーター収益を集計します。比較可能なフライト、価格、プログラムデータのギャップは、地域活動と文書化された会社の結果で境界を設け、変数レベルで一次回答者と確認されます。
データ検証と更新サイクル
アナリストは、モデル化された収益を独立したフライト活動、フリート、価格設定、会社収益シグナルと三角測量し、セグメントおよび地域の合計の算術的一貫性を確認し、承認前に過去の動きからの外れ値または重大な差異を調査します。不一致が発生した場合、ソースの再確認が行われ、責任あるオペレーター、ブローカー、または購入者が定義または期間を明確にできる場合は、回答者への再連絡が行われます。未解決の入力は、裏付けとなる証拠が変更を支持する場合にのみ修正されます。データセットは年次で更新され、重大なフリート、規制、需要イベントの後にリリース間で再検討され、ソースの日付、計算、貫性について新鮮な納品前パスが行われます。
Mordor Intelligenceのプライベートジェットチャーターサービス市場規模と他の公表推計との比較
プライベートジェットチャーターサービス市場は、旅行予約と事前購入フライトアクセスプログラムを含む、固定翼ビジネス航空機でのプライベートチャーターフライトの手配と提供に対する年間顧客支出を測定します。このモデルは、活動指標として有料チャーター区間とフライト時間、収益指標として区間および航空機クラスごとの平均収益、容量指標としてフリートの可用性と稼働率、需要指標として定期アクセスプログラムのメンバーシップとフライングを追跡します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および研究全体にわたる相互確認を通じて対処されます。アナリストは、モデル化された収益を独立したフライト活動、フリート、価格設定、会社収益シグナルと三角測量し、セグメントおよび地域の合計の算術的一貫性を確認し、承認前に過去の動きからの外れ値または重大な差異を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.06 ビリオン 米ドル(2027年) | |
| 世界市場調査出版社A | 27.88 ビリオン 米ドル(2026年) | 2026年の基準値において、この推計は本レポートの1年後の2027年値19.1 ビリオン 米ドルを46.3%上回っています。 |
| 世界コンサルタンシーB | 15.02 ビリオン 米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2年後の2027年値19.06 ビリオン 米ドルを21.2%下回っています。公表された予測は2025年の基準値から2032年にかけて上昇しており、より低い初期年度の値と一致しています。 |
Mordor Intelligenceは推計を研究の定義されたカバレッジと需要モデルに結びつけています。アナリストは、モデル化された収益を独立したフライト活動、フリート、価格設定、会社収益シグナルと三角測量し、セグメントおよび地域の合計の算術的一貫性を確認し、承認前に過去の動きからの外れ値または重大な差異を調査します。
レポートで回答される主要な質問
プライベートジェットチャーターサービス市場の規模と成長見通しは?
市場規模は2027年に19.06 ビリオン 米ドル、2032年までに27.52 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.62%を記録すると予測されています。
プライベートジェットチャーターサービスの需要を牽引しているものは何ですか?
富の拡大と定期的なアクセスプログラムが需要を支えています。Altrataは2025年の世界の超富裕層人口が14.4%増加したと報告し、VistaのプログラムメンバーベースはそのI年に12%成長しました。
どの航空機サイズがプライベートジェットチャーター需要をリードしていますか?
大型ジェット機が2026年の市場の52.72%を占めました。小型ジェット機は2027年から2032年にかけてCAGR 7.7%で最も速く成長すると予測れています。
プライベートジェットチャーターサービスで競争している企業はどこですか?
NetJets Inc.、VistaJet Group Holding Limited、Air Charter Service Group Limited、Flexjet LLC、Wheels Up Experience Inc.が主要な参加者です。
プライベートジェットチャーターサービスの主要な制約は何ですか?
運営コストが価格設定を制約する可能性があります。Wheels Upは2025年の燃料費が連結売上原価合計の14%を占めたと報告しました。
どの地域がプライベートジェットチャーターサービスをリードしており、どこで成長が最も速いですか?
北米が2026年の市場の81.93%を占めました。南米は2027年から2032年にかけてCAGR 9.55%で最も速く成長すると予測されています。