
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
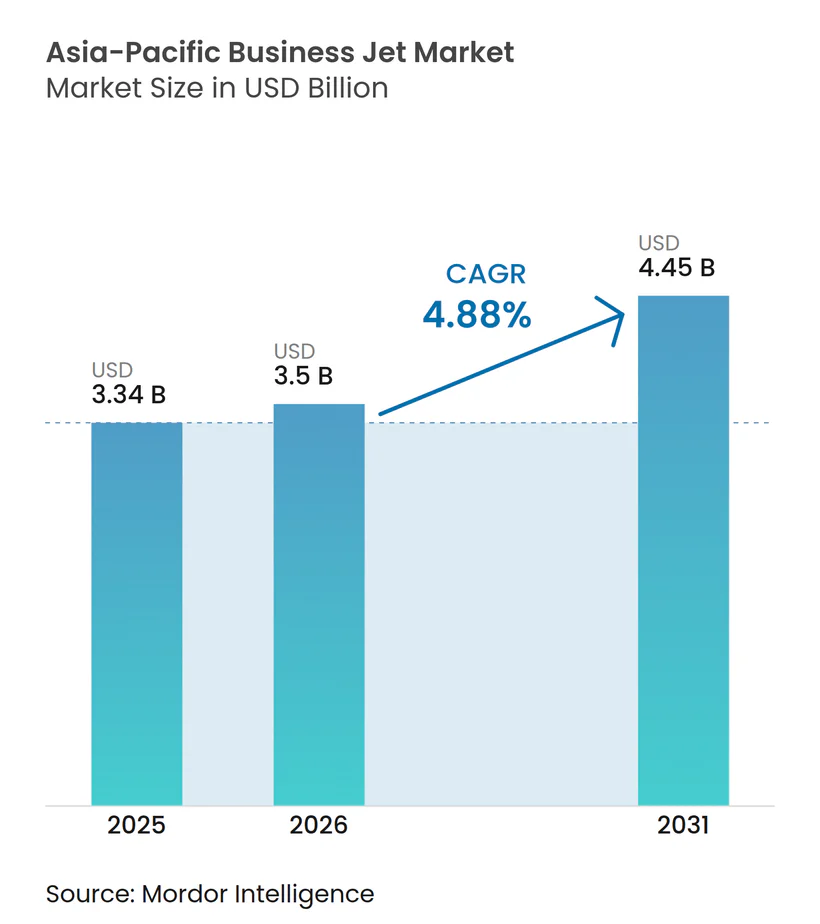
| 基準年の市場規模 (2025) | 3.34 十億米ドル |
| 市場規模 (2026) | 3.5 十億米ドル |
| 市場規模 (2031) | 4.45 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ビジネスジェット市場分析
アジア太平洋ビジネスジェット市場規模は、2025年の3.34 ビリオン 米ドルから2026年には3.50 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 4.88%で2031年までに4.45 ビリオン 米ドルに達すると予測されています。需要は、企業の時間節約、継続的なチャーター需要の取り込み、および地域のFBO・MRO能力の段階的な向上を中心に集約されています。事業者は大型キャビン能力が大陸間接続に不可欠である一方、より短い地域内ミッションに合わせてフリートを調整しています。機体モデルに対するOEMのバックログ加と供給動向は、運航コストの低下と信頼性の向上をもたらしています。パイロット確保と空港アクセスにおける構造的な制約は、引き続き路線計画と資産稼働率に影響を与えており、それがアジア太平洋ビジネスジェット市場全体の価格設定とサービスモデルに影響を及ぼしています。
レポートの主要ポイント
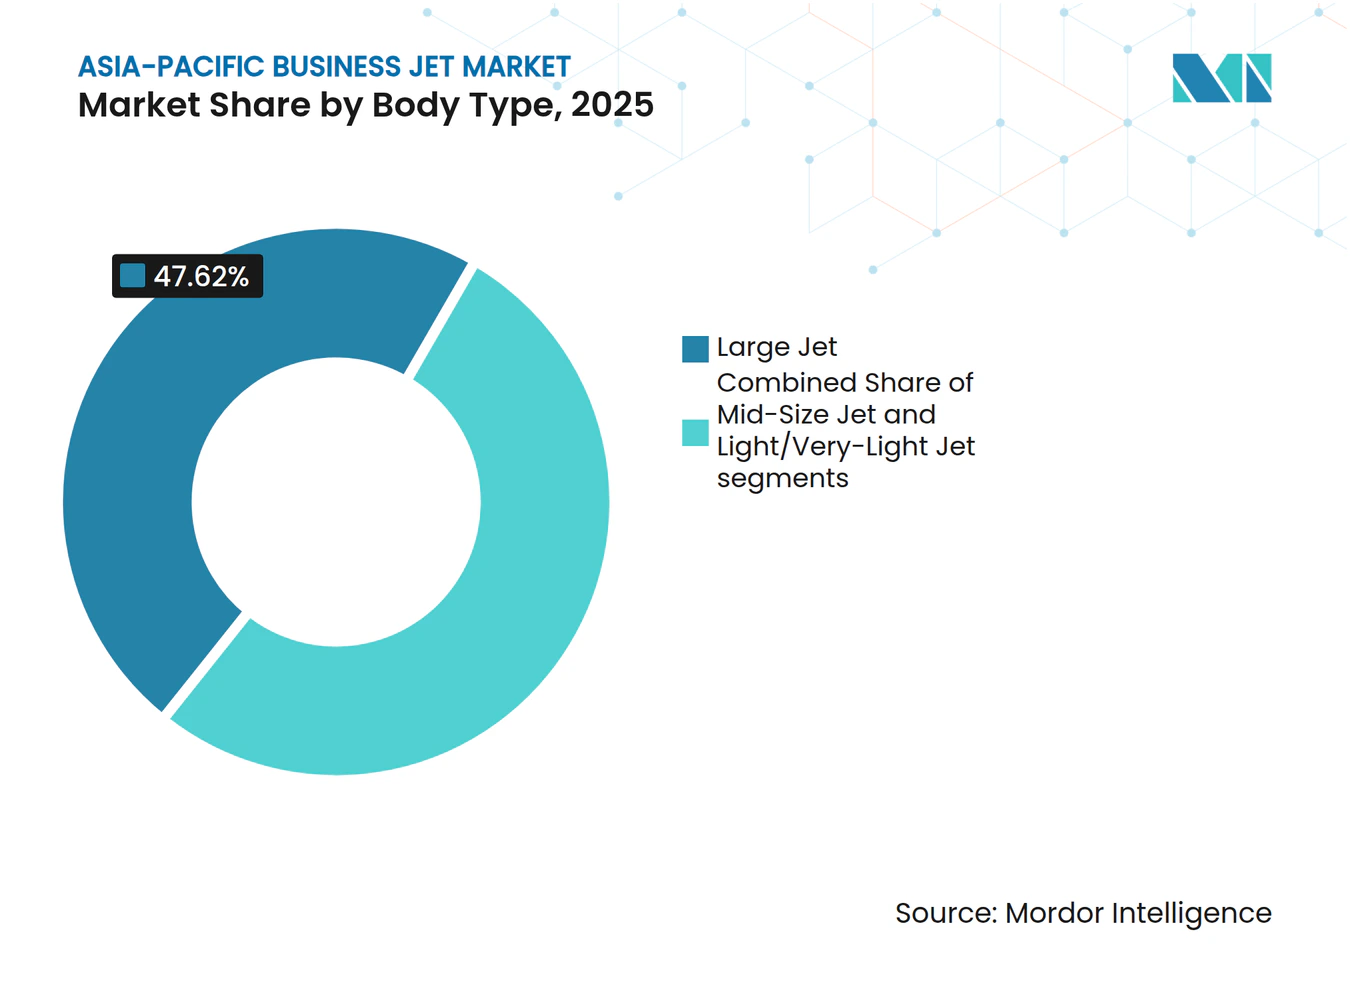
- 機体タイプ別では、大型ジェットが2025年に47.62%の収益シェアをリードし、小型・超小型ジェットは2031年にかけてCAGR 6.12%で拡大する見込みです。
- エンドユーザー別では、企業・法人が2025年に50.31%の市場シェアを保有し、チャーター・エアタクシー事業者は2031年にかけてCAGR 6.35%を記録する見込みです。
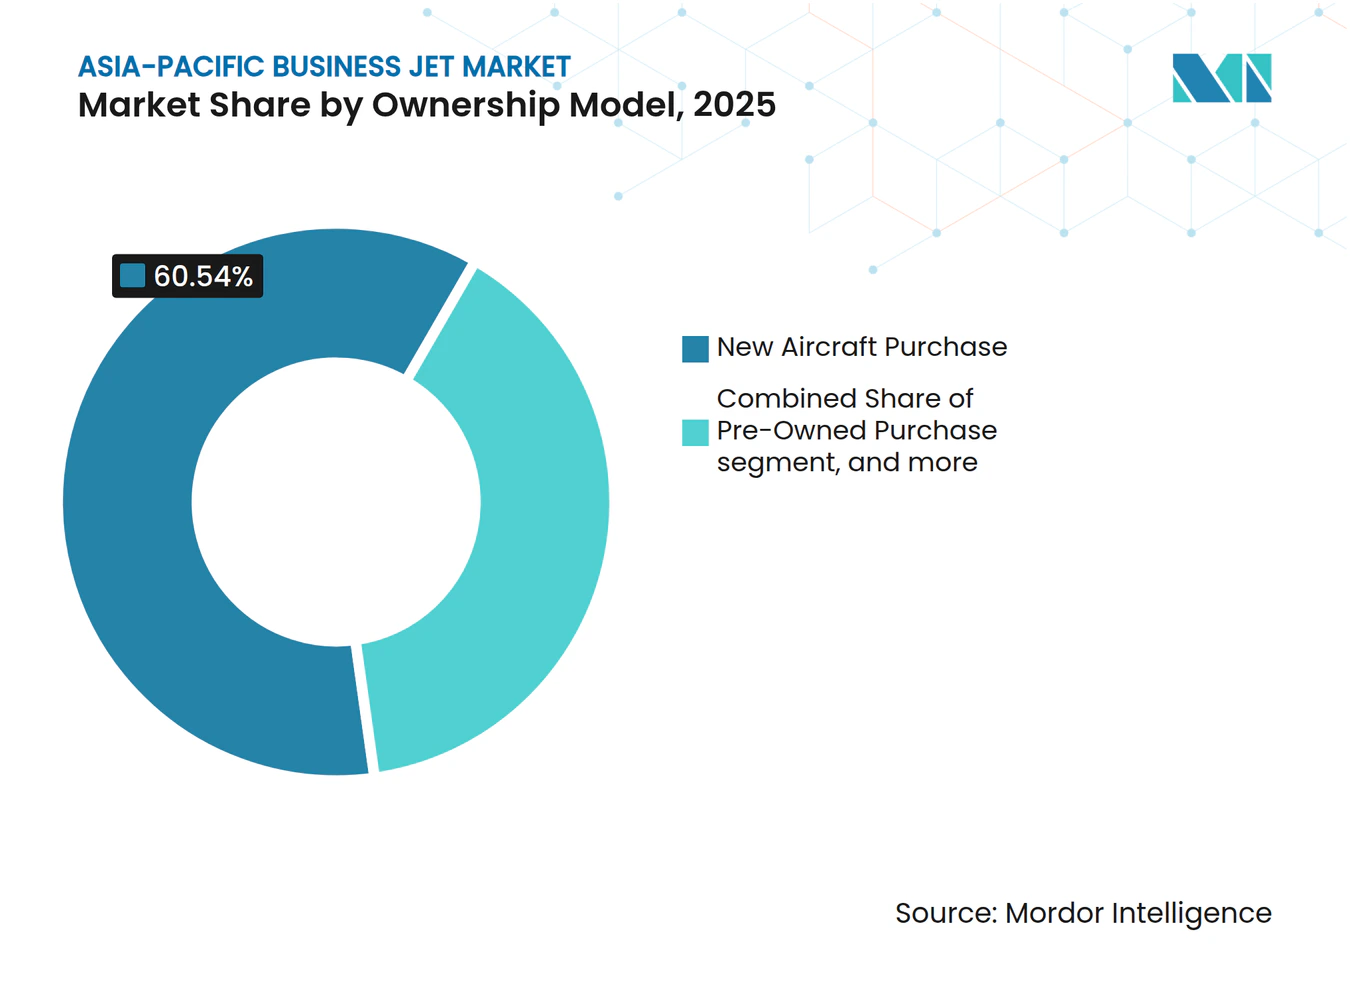
- 所有モデル別では、新規航空機購入が2025年の取引の60.54%を占め、ジェットカード・会員制プログラムは2031年にかけてCAGR 8.37%で成長する見込みです。
- 地域別では、中国が2025年に33.67%を占め、インドは2031年にかけてCAGR 7.18%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| アジア太平洋における富裕層(HNWI)および企業資産の増加 | +1.8% | 中国、インド、シンガポールに集中するグローバル | 中期(2〜4年) | |
| 新型コロナウイルス感染症後のポイント・トゥ・ポイント型チャーター需要の急増 | +1.2% | アジア太平洋中核、東南アジアへの波及 | 短期(2年以内) | |
| FBOおよびMROインフラの拡充 | +0.9% | シンガポール、マレーシア、インド、中国 | 長期(4年以上) | |
| チャーター事業者のフリート近代化プログラム | +0.7% | インド、オーストラリア、東南アジア | 中期(2〜4年) | |
| ASEAN二次空港の夜間スロット自由化 | +0.4% | タイ、ベトナム、インドネシア、マレーシア | 短期(2年以内) | |
| 時間的制約のある越境Eコマース経営幹部の出張 | +0.3% | 中国、東南アジア、オーストラリア | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
アジア太平洋における富裕層(HNWI)および企業資産の増加
地域全体における企業・個人顧客の出張パターンは、時間の節約とスケジュール管理をますます重視するようになっています。アジアの組織を対象とした調査によると、企業経営幹部の63%が業務出張にビジネス航空を利用しており、プライベートエクイティ、ヘッジファンド、ファミリーオフィスではその割合が69%に上昇しています。[1] 利用者は商業便と比較して1回の移動につき2〜3時間の時間節約を挙げており、フリートの拡大とチャーター利用の生産性向上の根拠を強化しています。こうした行動変容は、より多くの企業ユーザーがポイント・トゥ・ポイント型アクセスを日常的な旅程に組み込むにつれ、アジア太平洋ビジネスジェット市場の成長予測と一致しています。プライベートキャピタルと企業財務部門が信頼性を優先するにつれ、フライト部門とチャーター事業者は裁量的な支出サイクルから組み込み型ソリューションへと進化しています。その結果、アジア太平洋ビジネスジェッ市場全体の稼働率と更新を支える、より強固な需要基盤が形成されています。
新型コロナウイルス感染症後のポイント・トゥ・ポイント型チャーター需要の急増
チャーター需要は回復期から構造化段階へと移行しており、事業者は航空会社のハブを迂回する短距離地域内ミッション向けのネットワークを設計しています。シンガポールのチャンギ空港とセレター空港では、2023年のビジネスジェット出発便数が2019年比で約28%増加しており、混雑した路線における時間的制約のある移動に向けたプライベート輸送への持続的なシフトを示しています。[2] デジタルプログラムも柔軟性を高めており、アジアにおける会員数の増加や、旅行者と世界中に分散したフリートを結ぶアプリベースのマーケットプレイスでの取引量の増加が見られます。これらの変化は総じて、予測可能性を航空会社の公表スケジュールよりも重視する企業チームにとって、オンデマンドフライトの実用的な有用性を高めています。この行動変容は、ネットワーク密度が二次都市間で高まるにつれ、アジア太平洋ビジネスジェット市場における稼働率向上という広範なトレンドを支えています。
FBOおよびMROインフラの拡充
サービスインフラは、フリートの成に対応し、以前は長距離のフェリーフライトを必要としていたメンテナンスを地域化するために拡大しています。地域の航空サービス市場は、年率5.2%の持続的な拡大に支えられ、2044年までに1,387 億 米ドルに達すると予測されており、施設と人材への新規投資の実行可能性を強化しています。[3] 主要ハブでは、北京大興空港にアジア太平洋最大のビジネス航空センターを設置し、香港ビジネス航空センターに新たな世界水準のターミナルを建設するなど、キャパシティの拡充が進んでいます。後者は5億 香港ドル(6,400万 米ドル)の資本プログラムに支えられています。OEMおよびエンジンメーカーも、ダウンタイムを短縮し部品や重整備の物流コストを削減するため、地域の修理・オーバーホールリソースを拡充しています。これらのプロジェクトは航空機の運航停止期間を短縮し、事業者が小規模フリートの稼働率を最大化することを可能にします。インフラ整備の累積効果により、総所有コストが低下し、アジア太平洋ビジネスジェット市場全体での新規・中古航空機の安定した吸収が促進されます。
チャーター事業者のフリート近代化プログラム
チャーターフリートは、時間当たりコストの低減とミッション柔軟性の向上をもたらすプラットフォームへの更新が進んでいます。次世代の小型・超中型機は、変動コストを抑制しながら稼働率を高め、顧客体験を向上させる性能、航続距離、キャビン機能を追加しています。[4] OEMのロードマップでは、燃料消費量とメンテナンスの段階的な改善に加え、接続性の向上とパイロットの作業負荷軽減が強調されており、より信頼性の高いスケジュールを支えています。新規納入と改修により、事業者は超長距離タイプへの過剰投資なしに、国内および大陸横断プロファイルにわたるミッションミックスを多様化することも可能になります。この近代化サイクルは、アジア太平洋ビジネスジェット市場において保証された可用性ソリューションへの需要が高まる中、競争上のポジショニングを強化します。また、共通のアビオニクスとサポート体制を持つフリートを優先する、新たなトレーニングおよび人員配置戦略とも整合しています。
制約要因影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得・運航コストおよび為替変動リスク | -0.9% | 新興アジア太平洋市場(インド、インドネシア、マレーシア) | 中期(2〜4年) |
| アジア太平洋のパイロット不足ボトルネック | -0.6% | 中国、インド、東南アジア | 長期(4年以上) |
| 新興アジア太平洋市場における輸入関税および贅沢税 | -0.5% | インド、インドネシア、マレーシア、タイ、フィリピン | 中期(2〜4年) |
| 環境問題への反発とスロット制限の可能性 | -0.3% | オーストラリア、日本、シンガポール、先進アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い取得・運航コストおよび為替変動リスク
航空機の購入およびライフサイクルコストは主に米ドル建てである一方、多くの事業者の収益は現地通貨で発生するため、調達・運航時の財務リスクが高まります。保険、スペアパーツ、メンテナンスプログラムも米ドル基準に連動しており、コストの地域化能力を制限し、計画を為替変動に対して敏感にします。特定市場における輸入関税や贅沢税などの財政措置は納入価格を引き上げ、中規模企業のバランスシート所有を抑制する可能性があります。こうした動向は、資本と残存価値リスクを事業者に移転するアセットライト型アクセスモデルの台頭を支えています。また、価格面での優位性が後の資産ライフにおける高いメンテナンスコストを相殺できる場合、特に事業者がメンテナンスカバレッジをバンドルできる場合に、中古機取得を促進します。これらの逆風は総じて、アジア太平洋ビジネスジェット市場の一部における新規航空機吸収ペースを緩和します。
アジア太平洋のパイロット不足ボトルネック
人材確保の制約は構造的なものであり、稼働率向上と成長に対する最も持続的な障壁の一つであり続けています。地域では今後10年間で約3,000人の新規パイロットが必要とされると予測されており、これは現在のトレーニングパイプラインを上回り、航空会社と企業が同じ人材プールを争う中で報酬パッケージへの上昇圧力をもたらします。技術者の確保も逼迫しており、メンテナンスのスケジューリングの複雑さが増し、一部の整備のターンアラウンドタイムが長期化しています。地域および国際的なトレーニングパートナーシップが能力を拡大し、ライン就航までの時間を短縮するよう設計されたマルチクルーパスウェイを含む現代的なカリキュラムを導入しています。こうした取り組みにもかかわらず、ほとんどの予測では需給バランスの正常化には数年かかるとされており、乗務員の確保がフリート展開の拘束条件であり続けています。近代化とトレーニング投資を組み合わせた事業者が、スケジュールと顧客サービスレベルの維持において最も有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機体タイプ別:
大型ジェットが長距離接続を主導大型ジェットは2025年に47.62%を占め、アジア太平洋ビジネスジェット市場における企業および超富裕層オーナーの持続的な大陸間ミッションニーズを反映しています。プラットフォームのロードマップは、経営幹部チームの長距離移動の生産性を維持するキャビン、航続距離、接続性の進歩によりこのセグメントを引き続き強化しています。国内および短距離地域内ミッションが主流の市場では、購入と乗務員配置の経済性が多様化したアプローチを支持しています。
小型・超小型ジェットは2031年にかけてCAGR 6.12%で最も速い成長が見込まれており、より短いステージ長と、運航ウィンドウが限られた二次空港へのアクセスニーズに支えられています。新世代のアビオニクスとキャビンシステムも乗務員の作業負荷を軽減するのに役立っており、これは逼迫した労働市場において実用的な優位性となっています。アジア太平洋ビジネスジェット産業は、航続距離の上位における能力と、より短い区間での高度展開のバランスを取っています。小型・超中型カテゴリーにおける更新サイクルは、燃料消費量の低減と合理化されたメンテナンスイベントによるマージン上の利点をもたらします。事業者がこれらのミッションを中心にフリートを調整するにつれ、二次都市間の高密度路線における信頼性とアクセスが向上します。
小型・超中型カテゴリーにおける採用プロファイルは、快適性や接続性を犠牲にすることなく経済性を向上させるための一貫した取り組みを反映しています。OEMポートフォリオへの段階的なアップグレードは、直接運航コストを削減し、顧客の期待に応える最新のキャビンを提供することでこれらの目標を支援します。チャーターにとっては、航空機をミッション長に合わせて適切なサイズにする能力が価格設定を改善し、対応可能な顧客基盤を拡大します。企業フライト部門にとっては、国内および地域内の出張における柔軟性が航空会社のスケジュールへの依存を低減し、スケジュール管理を向上させます。これらの動向は、アジア太平洋ビジネスジェット市場における小型・超小型ジェットの最速成長見通しを支えています。同時に、大型キャビン能力は大陸横断および太平洋横断ミッションに不可欠であり続けています。アジア太平洋ビジネスジェット産業は、事業者が旧型機体を更新し最新のプラットフォーム機能を活用するにつれ、ミックスの最適化を継続するでしょう。



エンドユーザー別:
企業・法人が市場の基盤を形成企業・法人は2025年に50.31%を占め、アジア太平洋ビジネスジェット市場においてプライベート航空が時間的制約のある生産性向上ツールとして果たす役割を強調しています。出張管理者とCFOは、1日の運航で完結できる越境・複数都市の旅程におけるスケジュール管理を最優先しています。プラットフォームの刷新も、優れた機内接続性とキャビンエルゴノミクスを提供し、飛行中の生産性を高め、移動中の機密性の高い議論をサポートします。並行して、資本の固定化と残存価値リスクを回避したい企業にとって、チャーターおよび会員制モデルが主流になりつつあります。事業者がデジタルアクセスと路線カバレッジを拡大するにつれ、スポットチャーターから保証された可用性を持つプログラムへの転換が容易になります。これらの選択は、主要路線の稼働率を高め、事業者のネットワーク計画の経済性を改善します。
チャーター・エアタクシー事業者は2031年にかけてCAGR 6.35%で成長すると予測されており、アセットライト型アクセスソリューションへの着実な移行を示しています。グローバルな供給とオンデマンド需要を結びつけるデジタルマーケットプレイスが、この移行の主要な推進力となっています。顧客にとっては、透明な価格設定と信頼性の高いサービスウィンドウが信頼を高め、頻繁な出張の社内承認を簡素化します。事業者にとっては、集約された需要が収益管理を改善し、時間当たりコストを削減する新型航空機への投資を支援します。アジア太平洋ビジネスジェット産業は、柔軟性とコスト予測可能性を重視する企業出張ポリシーに支えられ、プログラムベースのアクセスへの再バランスが進んでいます。これらのモデルが成熟するにつれ、サービス層は複数の市場において直接所有に対して活動のより大きなシェアを吸収し続けるでしょう。
所有モデル別:
従来の購入モデルがサービス競争に直面新規航空機購入は2025年の取引の60.54%を占め、アジア太平洋ビジネスジェット市場においてライフサイクルコストの低い最新機種を選択する企業のアップグレードと個人購入者に支えられています。購入者は、改善されたアビオニクス、優れた接続性、キャビンデザインによる効率性向上を評価しており、これらが国内・国際ミッションの双方における稼働率向上を支えています。地域におけるOEMサポート体制の強化も、サービスアクセスが稼働時間に影響する新規納入の根拠を強化しています。同時に、企業の意思決定者は資本集約度と資金調達コストをプログラムアクセスの予測可能性と比較検討しています。これが、複雑な所有コストなしに可用性を確保するソリューションへの緩やかな傾斜を促しています。中古機は、特に事業者がメンテナンスカバレッジをバンドルできる場合に、価格帯とミッション適合性が一致する場面で引き続き重要です。
ジェットカードおよび会員制プログラムは2031年にかけてCAGR 8.37%で拡大すると予測されており、所有モデルの中で最も速い成長率を示し、事業者管理リスクと柔軟なアクセスへの構造的な転換を反映しています。デジタルプラットフォームは、フリートと地域にわたる航空機の可用性を単一の顧客体験に集約することで、このパスウェイを容易にしています。企業の出張チームは、出張の頻度に応じてスケールする予測可能なアクセスモデルに社内プロセスを標準化できます。価格の透明性が向上するにつれ、直接所有とプログラムのトレードオフがより明確になり、より多くのフライトがこれらのサービスに移行します。アジア太平洋ビジネスジェット市場は、会員制ソリューションが繁忙期においても一貫したサービスレベルを提供するプログラムベースのアクセスに牽引されて成長すると予測されています。OEMポートフォリオが出発信頼性を向上させる機能を追加するにつれ、プログラムフライトにおける顧客体験全体が引き続き強化されます。

地域分析
中国ビジネスジェット市場
中国は2025年に33.67%を占め、アジア太平洋ビジネスジェット市場におけるプライベートキャピタルと企業需要の規模を強調しています。サービスインフラは、より多くの航空機の動きに対応し、ダウンタイムを削減するためのオンサイトメンテナンスを提供できる大型の新センターの設置により拡大しています。空港ターミナルの改善も旅客フローを向上させ、ピーク時のイベントウィンドウにおける高いスループットをサポートします。運航環境は、主要ハブにおけるマクロ政策と能力制約に対して引き続き敏感であり、事業者は信頼性と乗務員確保に注力しています。OEMのサービス体制は国内および近隣ハブで拡大しており、部品の可用を維持し、予定外のイベントのサイクルタイムを短縮しています。これらの変化は、ネットワーク密度が高まるにつれ稼働率の基盤を強化します。
インドビジネスジェット市場
インドは2031年にかけてCAGR 7.18%で成長すると予測されており、企業出張の活発化とサービスインフラの段階的な改善に支えられています。地域全体のトレーニングパートナーシップとシミュレーター能力も拡大しており、インド路線を運航する事業者の乗務員パイプラインを支援しています。主要都市における空港スロットと夜間運航の制約は依然として続いていますが、プログラムベースのソリューションが企業の出張ニーズを可用性ウィンドウに合わせるのに役立っています。南アジアおよび東南アジアにおけるOEMと事業者の施設・人材開発への投資は、インドからアクセス可能なメンテナンス能力を支援します。これらの要素は、特に短距離の国内出張やビジネスハブを結ぶ地域路線における稼働率成長の見通しを持続させます。この成長に関連するアジア太平洋ビジネスジェット市場規模は、会員制が拡大しカバレッジが向上するにつれ増加すると予測されています。
アジア太平洋ビジネスジェット市場
東南アジアおよび先進太平洋市場は、地域ネットワークの強靭性を強化する補完的な強みを加えています。シンガポールのチャンギ空港とセレター空港のハブでは、2023年のフライト活動がパンデミック前の水準を大幅に上回りましたが、駐機スペースの逼迫と夜間門限が引き続きスケジューリングに影響しています。マレーシアおよびその他の東南アジア諸国は、地域事業者のMROアクセスを強化するOEMおよびエンジンメーカーの投資を受けています。オーストラリアは長距離医療搬送と企業移動で安定した貢献を続け、日本のプログラムイニシアチブと企業出張の成長が需要パターンを再形成しています。これらの市場全体で、事業者はスケジュール管理を重視する頻繁な旅行者のニーズに合わせて機体タイプとプログラムアクセスを調整しています。インフラと人材プログラムが拡大するにつれ、これらの路線はアジア太平洋ビジネスジェット市場全体でより高い稼働率と強固なサービス信頼性を支えるでしょう。
地域版
すべての地域
競争環境
市場集中度
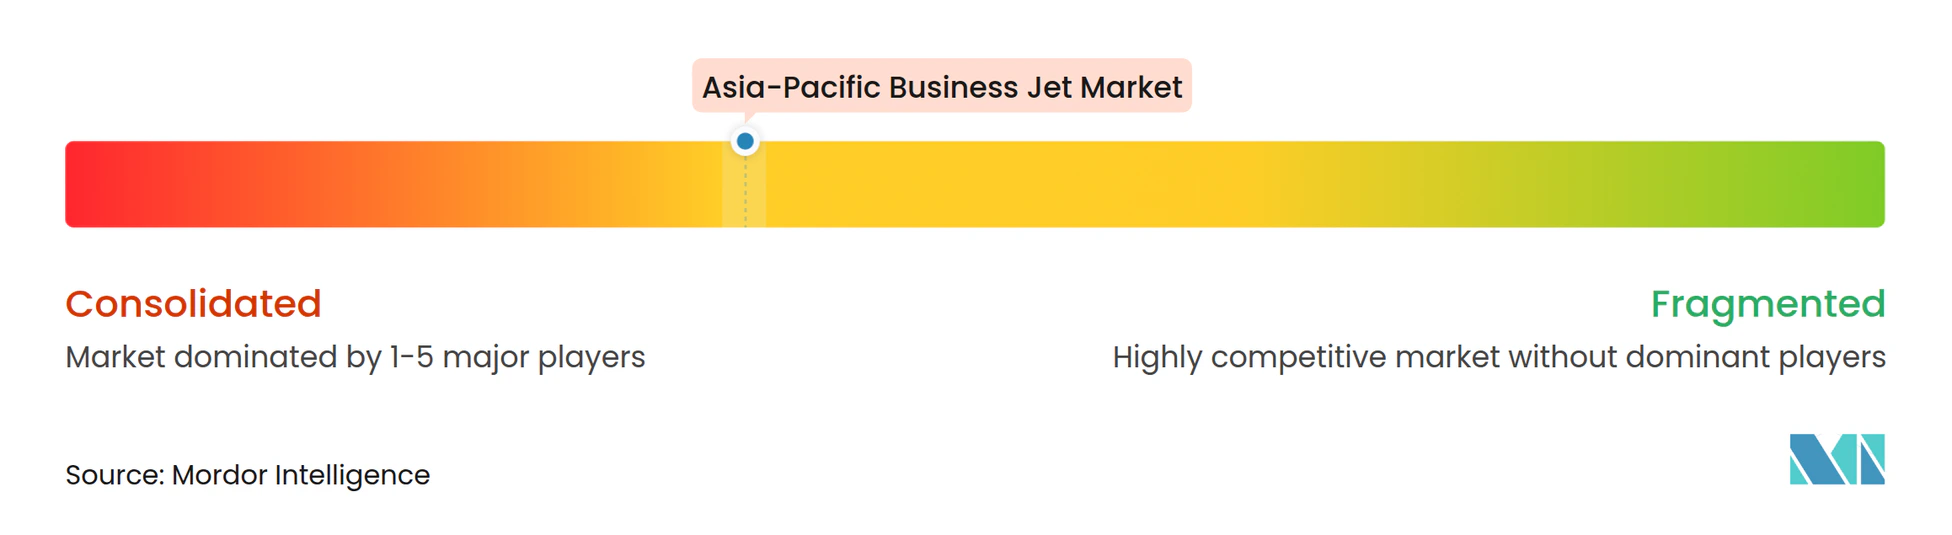
競争は、ポートフォリオの適合性、地域サポート、およびプログラムと管理フリートを通じて予測可能なサービスを提供する能力を中心に展開しています。OEMは、高頻度の地域内ミッションに合致した優れた経済性と機能を持つ小型・超中型モデルを刷新しています。超長距離のアップデートも、ノンストップ能力とキャビンの生産性が最も重要な大陸間移動の体験を引き続き向上させています。事業者とプログラムプロバイダーは、地域にわたる利用可能な能力に出張を結びつけるデジタルチャネルを深化させています。これらの動きは、プロバイダーの収益管理と保証されたアクセスを必要とする顧客の利便性を向上させます。更新とアップグレードによりフリートの機齢が低下するにつれ、コアネットワーク全体で出発信頼性とメンテナンス計画が改善されます。
プログラムおよび会員制プロバイダーは、企業ユーザーが直接所有の代わりに柔軟なアクセスを標準化するにつれ、アジアで規模を拡大しています。アプリベースのマーケットプレイスでの取引量が増加し、会員数の成長が初期のハブから隣接市場へと広がっていますこの波は、デジタル予約、保証された可用性、および改善された地域サービス体制の相互作用から力を得ています。OEM主導および独立系のMRO拡張は、フェリー時間と部品遅延を削減することで信頼性を支えています。アジア太平洋ビジネスジェット市場では、これらの要素が総じて、日常的な出張ニーズにわたってプライベート輸送の能力がどのように調達され、顧客がどのように関与するかを再定義しています。フリート近代化とトレーニングパイプラインを統合する事業者は、今後10年に向けてより強靭なサービスモデルを構築しています。
OEMとパートナーによる地域へのコミットメントは、アジア太平洋需要に対する長期的な信頼を強化しています。新規オフィスの開設、施設の拡張、および戦略的パートナーシップが、販売、サポート、トレーニングのための地域拠点を確立しています。特定のプログラムローンチはこれらの投資と連携し、信頼性の高い太平洋横断能力を必要とする顧客のアクセスを拡大します。製品の導入とアップグレードは、より安全な運航、優れたキャビン体験、および稼働率と快適性の双方を向上させる最適化されたフライトデッキの作業負荷に焦点を当てています。これらのイニシアチブは、アジア太平洋ビジネスジェット市場における企業出張管理者と個人顧客の進化するニーズに商業的なサービスを合致させています。パートナーシップが成熟するにつれ、エコシステムはバリューチェーン全体で能力と強靭性を高めるでしょう。
アジア太平洋ビジネスジェット産業リーダー
-
Bombardier Inc.
-
Gulfstream Aerospace Corporation (General Dynamics Corporation)
-
Textron Inc.
-
Embraer S.A.
-
Dassault Aviation S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ビジネスジェット市場 このレポートでカバーされる企業
- Airbus SE
- Bombardier Inc.
- Cirrus Design Corporation (Aviation Industry Corporation of China)
- Dassault Aviation S.A.
- Embraer S.A.
- Gulfstream Aerospace Corporation (General Dynamics Corporation)
- Honda Aircraft Company (Honda Motor Co., Ltd.)
- Pilatus Aircraft Ltd.
- Textron Inc.
- The Boeing Company
最近の産業開発事情 アジア太平洋ビジネスジェット市場
- 2026年5月:Airbus Corporate Jetsは、初号機となるACJ TwoTwentyをアジア太平洋地域に納入し、同機の世界での就航4機目となることで、同地域での存在感を示しました。著名な企業(名称非公開)に引き渡されたこの機体は、包括的な契約のもとで完成した最初のACJ TwoTwentyであり、Comluxが内装の仕上げを監督しています。Jet Aviationは、2025年3月よりACJサービスセンターネットワークの正式メンバーとなったシンガポール施設の支援を受け、同機の管理・整備を担当します。2023年から2025年にかけて、3機のACJ TwoTwentyが中東の顧客に納入されました。今後、同社はアジアの2顧客への追加納入を予定しており、それぞれ2026年と2027年に予定されているシーケンスの5番目と6番目の納入となります。
- 2024年10月:双日株式会社は、高性能のGlobal 6500と旗艦機Bombardier Global 8000の2機を発注し、就航予定です。これらの新規取得機は、日本初の大型超長距離ビジネスジェットの共同所有イニシアチブとなるシェアジェットプログラム(SJP)を立ち上げる双日にとって極めて重要であり、太平洋横断フライトに適しています。SJPの航空機は、同社の独自のビジョンと高い基準を体現するよう精巧に作られたオーダーメイドのインテリアを誇ります。
- 2024年1月:アダニグループは、役員の輸送効率を向上させるためにPilatus PC-24を6機発注しました。この取得により、アダニグループのビジネスジェットフリートは12機に拡大します。この戦略的な動きは、航空機での最高経営幹部および役員のシームレスな輸送を確保するという同社のコミットメントを強調しています。ゴータム・アダニのコングロマリットの航空部門であり、すべてのビジネスジェットを監督するカルナバティ・アビエーションが、これらの新規航空機の取得を主導しました。
アジア太平洋ビジネスジェット市場レポートの調査範囲
アジア太平洋ビジネスジェット市場には、完成機メーカーが地域の顧客に提供する新規ビジネスジェットの製造、組立、納入、および関連サポートサービスが含まれます。本調査は、一次航空機販売と工場直接納入に焦点を当て、ベースライン機体生産、OEMレベルでのキャビン完成、統合アビオニクス、およびシステム設置をカバーしています。
市場は機体タイプ、エンドユーザー、所有モデル、および国別にセグメント化されています。機体タイプ別では、大型ジェット、中型ジェット、小型・超小型ジェットに分類されています。エンドユーザー別では、個人オーナー、企業・法人、チャーター・エアタクシー事業者、訓練・学術機関、政府・特殊ミッション事業者が含まれます。所有モデル別では、新規航空機購入、フリート販売契約、OEM関連会社を通じた分割所有プログラム、および航空機をメーカーから直接調達するジェットカード・会員制に基づくフリート調達がセグメントに含まれます。本レポートは、地域内10カ国のアジア太平洋ビジネスジェット市場の規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
機体タイプ別
| 大型ジェット |
| 中型ジェット |
| 小型・超小型ジェット |
エンドユーザー別
| 個人オーナー |
| 企業・法人 |
| チャーター・エアタクシー事業者 |
| 訓練・学術機関 |
| 政府・特殊ミッション事業者 |
所有モデル別
| 新規航空機購入 |
| 中古機購入 |
| 分割所有 |
| ジェットカード・会員制 |
地域別
| 中国 |
| 日本 |
| インド |
| シンガポール |
| オーストラリア |
| マレーシア |
| 韓国 |
| インドネシア |
| タイ |
| フィリピン |
| その他のアジア太平洋 |
| 機体タイプ別 | 大型ジェット |
| 中型ジェット | |
| 小型・超小型ジェット | |
| エンドユーザー別 | 個人オーナー |
| 企業・法人 | |
| チャーター・エアタクシー事業者 | |
| 訓練・学術機関 | |
| 政府・特殊ミッション事業者 | |
| 所有モデル別 | 新規航空機購入 |
| 中古機購入 | |
| 分割所有 | |
| ジェットカード・会員制 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| シンガポール | |
| オーストラリア | |
| マレーシア | |
| 韓国 | |
| インドネシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 |
市場の定義
- 航空機タイプ - 一般航空には、企業航空、ビジネス航空、その他の空中作業に使用される航空機が含まれます。
- 航空機サブタイプ - プライベートジェットであり、少人数のグループを輸送するよう設計され、様々な用途に使用されるビジネスジェットが本調査に含まれています。
- 機体タイプ - 乗客輸送能力と飛行距離範囲に応じた小型ジェット、中型ジェット、大型ジェットが本調査に含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| IATA | IATAは国際航空運送協会の略称であり、世界中の航空会社で構成される業界団体で、航空の商業的側面に影響力を持っています。 |
| ICAO | ICAOは国際民間航空機関の略称であり、世界中の航空とナビゲーションを支援する国際連合の専門機関です。 |
| 航空事業者証明書(AOC) | 国家航空当局が商業飛行活動の実施を許可するために付与する証明書。 |
| 耐空証明書(CoA) | 耐空証明書(CoA)は、航空機が登録されている国の民間航空当局によって航空機に対して発行されます。 |
| 国内総生産(GDP) | 国内総生産(GDP)は、特定の期間に各国が生産したすべての最終財とサービスの市場価値の金銭的尺度です。 |
| RPK(有償旅客キロメートル) | 航空会社のRPKは、各フライト区間で輸送された有償旅客数に区間距離を乗じた積の合計であり、すべての有償旅客が移動した総キロメートル数です。 |
| 搭乗率 | 搭乗率は航空業界で使用される指標であり、旅客で埋まった利用可能な座席キャパシティの割合を測定します。 |
| 完成機メーカー(OEM) | 完成機メーカー(OEM)は、伝統的に、その製品が別の会社の製品のコンポーネントとして使用され、その会社が完成品をユーザーに販売する会社として定義されています。 |
| 国際輸送安全協会(ITSA) | 国際輸送安全協会(ITSA)は、独立した安全調査機関(SIA)の長による国際的なネットワークです。 |
| 利用可能座席キロメートル(ASK) | この指標は、1フライトの利用可能座席数(AS)に飛行距離を乗じることで算出されます。 |
| 総重量 | 旅客、貨物、燃料の合計重量を含む、航空機の満載時の重量。「離陸重量」とも呼ばれます。 |
| 耐空性 | 航空機またはその他の空中機器・システムが、乗務員、地上作業員、旅客、またはその他の第三者に重大な危険を及ぼすことなく、飛行中および地上で運航できる能力。 |
| 耐空性基準 | 航空製品(航空機、エンジン、またはプロペラ)のカテゴリーに適用される詳細かつ包括的な設計・安全基準。 |
| 固定基地事業者(FBO) | 空港で運営する事業者または組織。FBOは、整備、給油、飛行訓練、チャーターサービス、格納庫、駐機などの航空機運航サービスを提供します。 |
| 富裕層(HNWI) | 富裕層(HNWI)とは、流動性のある金融資産が100万 米ドル以上の個人です。 |
| 超富裕層(UHNWI) | 超富裕層(UHNWI)とは、流動性のある金融資産が3,000万 米ドル以上の個人です。 |
| 連邦航空局(FAA) | 米国における航空を担当する運輸省の部門。航空交通管制を運営し、航空機製造からパイロット訓練、空港運営まで、あらゆる事項を規制しています。 |
| EASA(欧州航空安全機関) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持ち、2002年に設立された欧州連合の機関です。 |
| 空中警戒管制システム(AW&C)機 | 空中警戒管制システム(AEW&C)機は、強力なレーダーと機上の指揮統制センターを搭載し、軍隊を指揮します。 |
| 北大西洋条約機構(NATO) | 北大西洋条約機構(NATO)は、北大西洋同盟とも呼ばれ、28のヨーロッパ諸国と2つの北米諸国の計30加盟国による政府間軍事同盟です。 |
| 統合打撃戦闘機(JSF) | 統合打撃戦闘機(JSF)は、米国、英国、イタリア、カナダ、オーストラリア、オランダ、デンマークノルウェー、および旧加盟国のトルコの既存の戦闘機、攻撃機、地上攻撃機を幅広く代替することを目的とした開発・調達プログラムです。 |
| 軽戦闘機(LCA) | 軽戦闘機(LCA)は、軽量で多用途のジェット・ターボプロップ軍用機であり、一般的に高等練習機の設計から派生し、軽戦闘に従事するよう設計されています。 |
| ストックホルム国際平和研究所(SIPRI) | ストックホルム国際平和研究所(SIPRI)は、武力紛争、軍事費、武器貿易、ならびに軍縮と軍備管理に関するデータ、分析、および勧告を提供する国際機関です。 |
| 海上哨戒機(MPA) | 海上哨戒機(MPA)は、海上偵察機とも呼ばれ、特に対潜水艦戦(ASW)、対艦戦(AShW)、捜索救助(SAR)などの海上哨戒任務において、海上で長時間運航するよう設計された固定翼機です。 |
| マッハ数 | マッハ数は、真対気速度と特定の航空機の高度における音速の比として定義されます。 |
| ステルス機 | ステルスは、低観測性(LO)技術と原則に適用される一般的な用語であり、航空機をレーダー、赤外線、または視覚的探知に対してほぼ不可視にします。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定は、収益および数量ベースで提供されています。販売量への換算については、各国の予測期間全体にわたって平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




