
インド建設市場の規模とシェア
Mordor Intelligenceによるインド建設市場分析
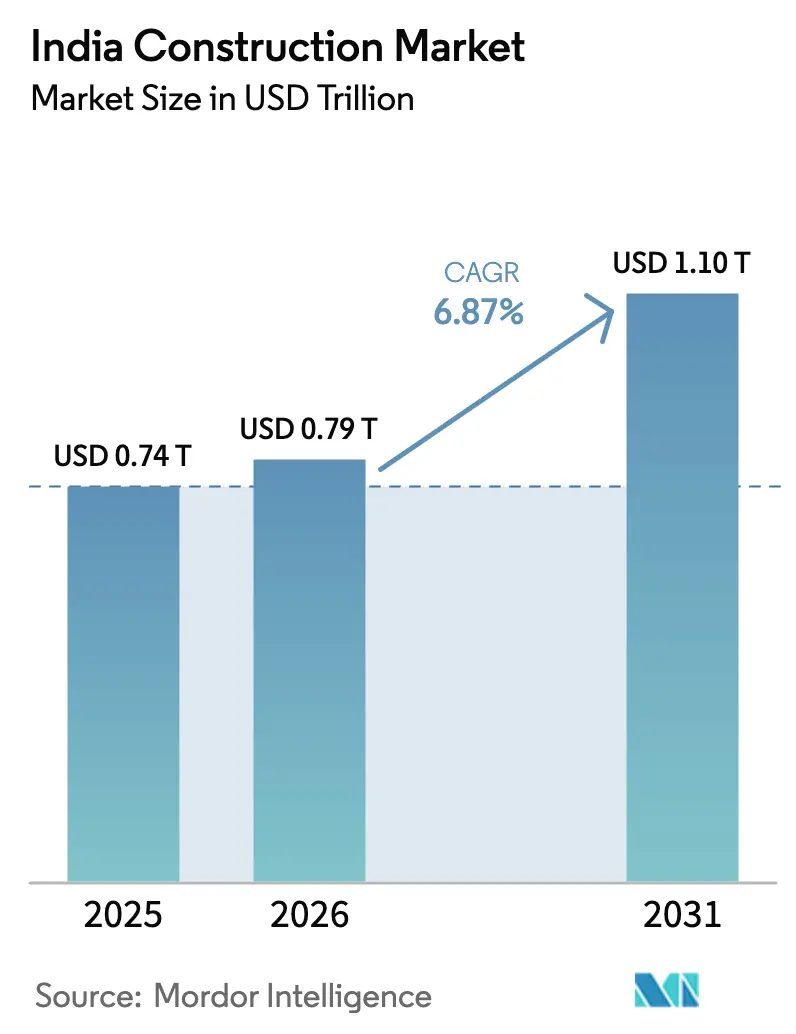
インド建設市場の規模は2025年に7,400億米ドル、2026年に7,900億米ドルと予測され、2026年から2031年にかけてCAGR 6.87%で成長し、2031年までに1兆1,000億米ドルに達する見込みです。この成長は、前倒しの公共支出と深化する民間資本プールに支えられています。加速する高速道路契約の発注、再生可能エネルギーの建設拡大、急速なデータセンターの拡張が、大手エンジニアリング・調達・建設(EPC)企業の受注残を引き続き支えています[1]。需要面では、第2層・第3層都市が都市鉄道および水インフラ配分のより大きな割合を獲得しており、活動の地理的基盤が広がっています。モジュール式建築システム、デジタルツインモデリング、グリーンビルディング改修の採用拡大が生産性を向上させ、請負業者が揮発性のビチューメンおよび鉄筋価格による利益率圧迫を相殺するのに役立っています。一方、インド準備銀行が導入したESG連動融資基準は、中堅プレーヤーに対してより厳格な排出量報告とリサイクル材料使用を促し、調達戦略を再形成しています。
主要レポートのポイント
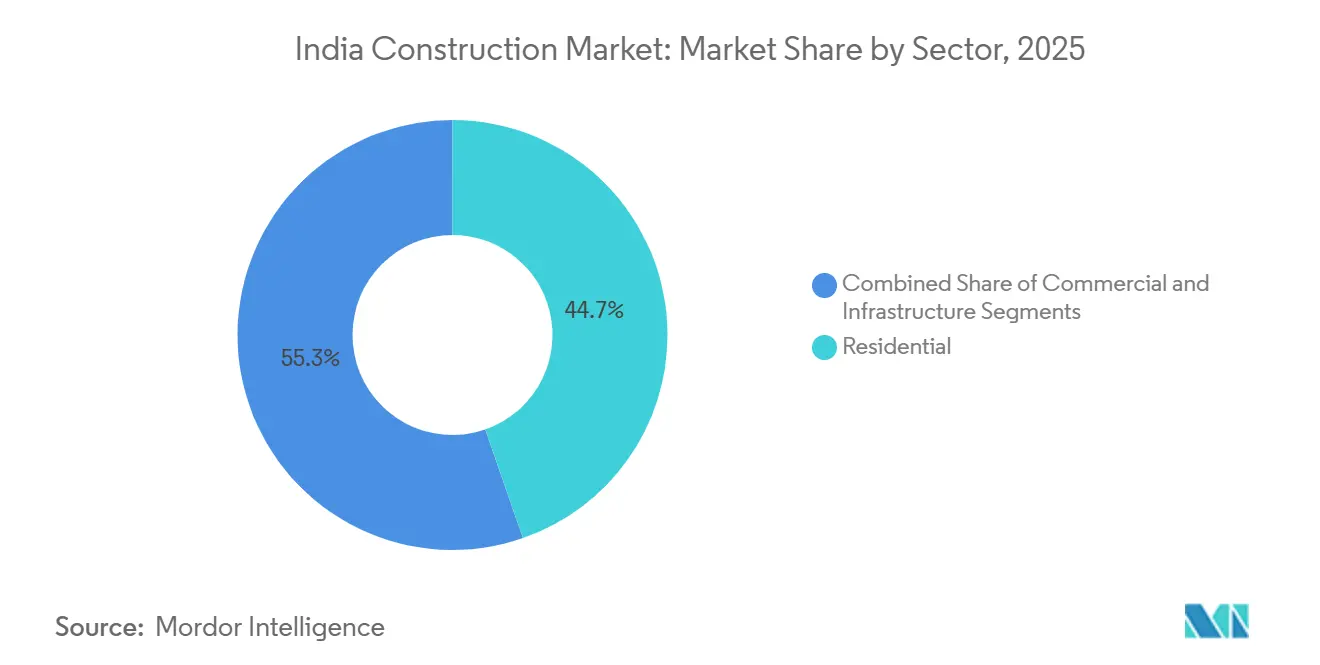
- 住宅部門は2026年のインド建設市規模において44.18%のシェアを占め、インフラ部門は2027〜2032年にかけてCAGR 9.7%で最も急成長するセクターです。
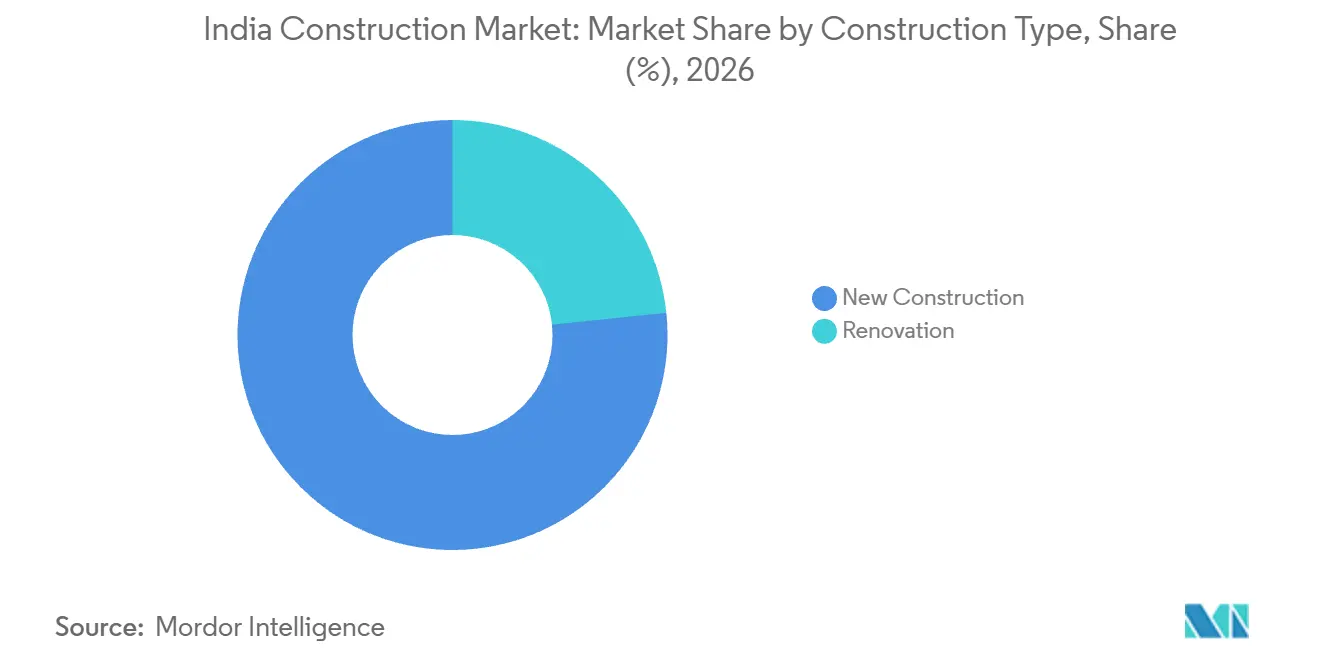
- 新規建設は2026年のインド建設市場において76.65%のシェアを占め、リノベーションは2027〜2032年にかけてCAGR 8.2%で最も急速に成長すると予測されています。
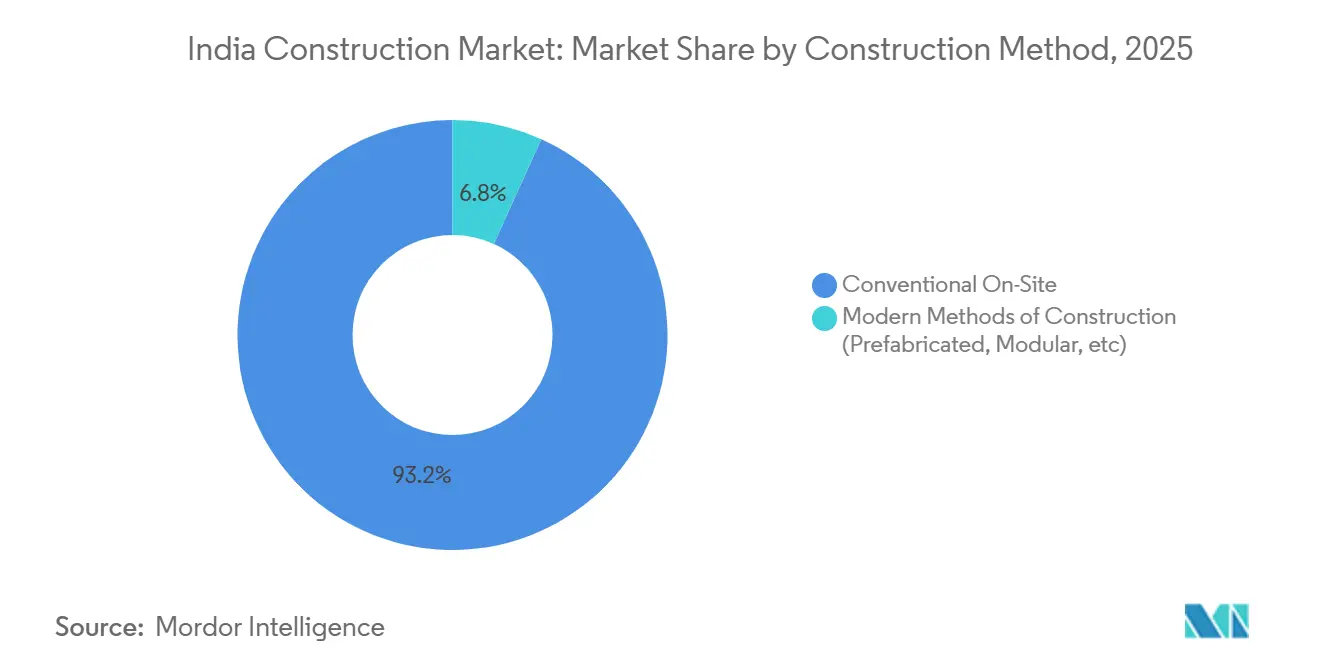
- 従来型現場施工は2026年のインド建設市場シェアの93.21%を占め、現代的建設工法(プレファブリケーション、モジュール工法等)は2027〜2032年にかけてCAGR 7.4%で最も急成長する建設工法です。
- 公共投資は2026年のインド建設市場規模の50.32%を供給し、民間投資は2027〜2032年にかけてCAGR 10.3%で最も急成長する投資源です。
- 西インドは2026年のインド建設市場において40.7%のシェアで最大の地理的ポジションを保持し、東インドは2027〜2032年にかけてCAGR 7.5%で最も急成長する地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 前倒しの FY26インフラ資本支出急増(NIP、ガティ・シャクティ) | +1.8% | 全国、 北部・西部 | 短期 (2年以内) |
| 500 GW 再生可能エネルギー目標による公益事業EPCブームの促進 | +1.5% | 全国、 特にラジャスタン州、グジャラート州、カルナータカ州、タミル・ナードゥ州 | 長期 (4年以上) |
| REIT主導の グレードAウェアハウジングおよびフレックスワークスペースへの需要 | +1.2% | デリー首都圏、 ムンバイ、バンガロール、ハイデラバード | 短期 (2年以内) |
| UIDF支援による 第2層・第3層都市インフラプロジェクト | +0.9% | 中央部 ・東部 | 中期 (2〜4年) |
| 新興都市における 州レベルのデータセンター優遇回廊 | +0.7% | マハラシュトラ州、 テランガーナ州、タミル・ナードゥ州、カルナータカ州 | 中期 (2〜4年) |
| 防衛回廊への 投資によるサプライヤーパーク建設の促進 | +0.6% | タミル・ ナードゥ州、ウッタル・プラデーシュ州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
前倒しのFY26インフラ資本支出急増
公共調達者はFY26予算とプロジェクト承認にインフラ需要を前倒しで組み込んでいます。2026年8月11日時点で、PMガティシャクティのネットワーク計画グループは396件のインフラプロジェクトを評価し、256件が承認済み、198件が施中です。PMガティシャクティの経済鉄道回廊には434件のマッピング済みプロジェクトが含まれ、122件が承認済み、198件が審査段階にあります。中央公共企業、インド鉄道およびNHAIは、FY26第1四半期の合計設備投資を前年比15%増加させ、年間目標の21.34%に達しました。国家インフラパイプラインは、2024〜25年経済調査において37のサブセクターにわたる9,766件超のプロジェクトを追跡しました。このシーケンシングにより、調達、土木工事および専門パッケージが前倒しとなり、より広範なパイプラインが実行段階に達する前に機材と運転資本を動員できる請負業者が有利となり、インドの建設業界全体で近期の機会が強化されています。
500 GW再生可能エネルギー目標による公益事業EPCブームの促進
インドは2025年に太陽光・風力発電容量を70 GW追加し、2030年までに500 GWという公約を順調に進めています[2]。太陽エネルギー公社インドのオークションでは40 GWが記録的な低平均関税INR 2.45/kWhで落札され、開発業者の資金調達可能性が向上しました。ラジャスタン州とグジャラート州は、高い日射量と土地利用可能性政策により、新規太陽光メガワットの45%を獲得しました。グジャラート州とタミル・ナードゥ州沖で合計10 GWの洋上風力海底リースが付与され、建設は2027年に予定されています。電力グリッド公社は間欠的発電を送電するための高電圧送電契約として21億6,000万米ドルを確保し、グリッド建設を並行する需要エンジンとして確立しました。
UIDF支援による第2層・第3層都市インフラプロジェクト
都市インフラ開発基金は2025年に、人口50万〜200万人の都市における都市鉄道、バス高速輸送、飲料水整備に12億米ドルを充当しました[3]。スーラト都市鉄道の21キロメートルのフェーズIが2025年3月に開業し、すでに1日平均85,000人の乗客を記録しており、35キロメートルのフェーズIIの入札が促進されています。インドールとボーパールでは、それぞれ31キロメートルと40キロメートルのネットワークが着工し、2027年までの部分開業が予定されています。ローリングストックOEMのMedha Servo Drivesが推進システム契約を受注し、地元サプライヤーが第2層都市の鉄道パイプラインから価値を獲得する様子を示しています。交通指向型開発が駅から500メートル以内の複合用途開発を促進し、主要6大都市圏を超えた不動産成長を拡大しています。
防衛回廊投資によるサプライヤーパーク建設の促進
防衛産業回廊は、戦略的調達を工場およびインフラ要件へと転換しています。2026年4月までに、ウッタル・プラデーシュ州の回廊はINR 4,206億(45億 米ドル)の投資コミットメントを報告し、うちINR 441億(4億7,160万 米ドル)が着地済みです。タミル・ナードゥ州の回廊はINR 3,270億(35億 米ドル)の投資を報告し、うちINR 645億(6億8,960万 米ドル)が実現済みです。ルクナウのブラモス統合・試験施設は2025年10月18日に最初のミサイルバッチを出荷しました。タミル・ナードゥ州産業開発公社(TIDCO)の2025年7月のRFPは、ヴァラパッティ防衛産業パークにおける269,462平方フィートのプラグアンドプレイ工場の事業権者を募集しました。これらのプロジェクトは、安全なユーティリティ、生産シェルおよびテスト支援を関連建設パッケージとし、防衛グレードの管理がインドの建設セクター全体の入札者要件を形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 輸入ビチューメンおよび金属価格の変動による 利益率圧迫 | –1.1% | 全国、 沿岸州でより高いエクスポージャー | 短期 (2年以内) |
| バーラトマーラー2.0における 土地収用訴訟の増加 | –0.8% | ウッタル・ プラデーシュ州、ビハール州、マディヤ・プラデーシュ州 | 中期 (2〜4年) |
| 地下水位低下による 砂採掘モラトリアム | –0.6% | カルナータカ州、 ラジャスタン州、タミル・ナードゥ州、アーンドラ・プラデーシュ州 | 中期 (2〜4年) |
| 中堅請負業者に対する ESG連動融資コンプライアンス負担 | –0.4% | 全国、 売上高1億2,000万〜6億米ドルの企業 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
輸入ビチューメンおよび金属価格の変動による利益率圧迫
輸入ビチューメン価格は、中東の供給混乱とルピー安を背景に2025年上半期に前年比18%上昇し、固定価格契約において200〜300ベーシスポイントの利益率圧迫をもたらしました。鉄筋棒鋼はコークス炭の変動を反映し、1トン当たり650〜735米ドルの間で推移しました。エスカレーション条項のない既存プロジェクトは依然としてリスクにさらされていますが、新規インド国家高速道路公社契約の85%は現在、支払いを卸売指数に連動させています。EPCリーダー各社は国内製鉄所と12〜18ヶ月の供給契約を締結しており、道路交通・高速道路省は新規車道の30%に高分子改質アスファルトおよびリサイクルアスファルトを承認し、輸入依存度の削減を目指しています。コスト変動はまた、車線キロメートル当たりの鋼材使用量を削減するための構造用鋼最適化ソフトウェアの広範な採用を促進しています。
バーラトマーラー2.0における土地収用訴訟の増加
2025年3月時点で1,200件以上の高速道路プロジェクトが審判所の紛争で停滞しており、1件当たり平均18ヶ月を要し、最高裁判所が市場価格補償に加えて100%の慰謝料を義務付ける判決を下した後、プロジェクトコストが15〜20%膨らんでいます。農業が生計を支えるウッタル・プラデーシュ州とビハール州では土地所有者の抵抗が最も強く、ルート変更を余儀なくされ、資金調達の完了が遅れています。道路交通・高速道路省はマディヤ・プラデーシュ州で土地プーリングモデルを試験的に導入し、現金支出を抑制するために未整備地と整備済み区画を交換しています。Dilip Buildconなどの請負業者は6〜12ヶ月のスケジュール遅延を報告しており、ハイブリッド年金契約の内部収益率が低下しています。これに対応して、インド国家高速道路公社は既存の用地を活用した既存道路の拡幅工事に傾いており、この傾向は訴訟の積み残しが改革によって縮小するまで続く可能性が高いです。
Input volatility is directly reducing the margin available on fixed-price road and building contracts. Ashoka Buildcon reported exposure to bitumen and steel or iron price volatility, with escalation clauses mitigating the risk only to some extent. In August 2026, Bengaluru contractors halted civic and infrastructure work after bitumen prices more than doubled and other material prices rose, citing heavy losses at already tendered rates. Imported bitumen supplied 33.77% of India's consumption in April to January FY2025-26. MoRTH introduced special price adjustment and monthly payments for eligible national-highway work in April 2026. The MoRTH adjustment applies to eligible national-highway work, so civic contracts tendered at older rates, as in Bengaluru, carry the repricing losses.
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
インフラ成長が住宅の優位性を上回る住宅部門は2026年のインド建設市場規模において44.18%のシェアを占めています。PMAY-UおよびPMAY-U 2.0は、2026年8月9日時点でインド全土において1,250万戸超の都市住宅を承認し、1,000万戸超を完成・引き渡しました。[2] 1,250万戸超の承認と2026年8月9日時点での1,000万戸超の引き渡しとのギャップは、まだ建設されていない承認済みパイプラインを残しています。PMAY-U 2.0の実施は、州および都市地方自治体全体にわたる受益者の特定、プロジェクト監視、完成および入居に対応する必要があります。これらの管理により、都市住宅パッケージは調整された現場引き渡しと文書化された引き渡し手続きに依存することになります。
インフラ部門はインド建設市場において最も急成長するセグメントであり、2027〜2032年にかけてCAGR 9.7%を記録します。インド政府の資本支出はFY22からFY26予算配分にかけて約89%増加し、公的資金調達パイプラインを強化しました。[1] NHAIはFY2025〜26年に5,313キロメートルの国道を建設し、目標を約15%上回りました。インドはまた、2025年に6,511回線キロメートルの高圧送電線と100,368 MVAの変電容量を追加しました。道路と送電の両アウトプットは、インフラサイト全体で土木、電気および試運転パッケージを調整できるEPC企業に有利に働きます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
建設タイプ別:
グリーン改修によるリノベーションの増加新規建設は2026年のインド建設市場規模において76.65%のシェアを占めています。PMAY-Gは2026年8月3日時点でインド全土において3,120万戸の住宅を完成させました。同日時点で残りの790万戸の承認済み住宅が建設中でした。受益者がこれらの住宅を自ら、または監督のもとで建設するため、農村部の新規建設量は、大規模な請負パッケージとしてではなく、資材に対する分散した一戸建て需要として供給業者に届きます。
リノベーションはインド建設市場において最も急成長するセグメントであり、2027〜2032年にかけてCAGR 8.2%を記録します。MHADAは2026年9月にムンバイのカマティプラにある475棟のセス建物と259棟の非セス建物の再開発協定に署名し、約8,001人の入居者および居住者にサービスを提供します。Mahindra Lifespace Developersは2025年2月にムンバイのロカンドワラ・コンプレックスにある3つの住宅組合のクラスター再開発に任命されました。これらのプロジェクトは既存の入居済み資産に関わるため、段階的な工事と入居者調整が引き渡しの中心となります。請負業者は工事と引き渡しのシーケンシングを行いながらアクセスと居住性を維持する必要があり、専門的な能力を支援します。
建設工法別:
プレハブおよびモジュールシステムの普及従来型現場施工は2026年のインド建設市場規模において93.21%のシェアを占めています。ITDセメンテーションの海洋インフラ事業には、FY2024〜25年にアンドラ・プラデーシュ州とマハラシュトラ州で実施中の国内プロジェクトにおける場所打ちコンクリート杭基礎が含まれていました。ITDセメンテーションのFY2024〜25年レポートは場所打ち杭基礎を海洋能力の一つとして挙げており、BMTPCの2025年3月の論文は場所打ち工法を大量住宅建設のコストおよび工期超過と結びつけています。この組み合わせにより、現場施工は海洋および重土木パッケージの実用的なデフォルトとして残り、大量住宅建設の超過に関する知見は繰り返し使用されるコンポーネントへの工場工法の採用根拠を生み出しています。
現代的建設工法(プレファブリケーション、モジュール工法等)はインド建設市場において最も急成長するセグメントであり、2027〜2032年にかけてCAGR 7.4%を記録します。2025年11月6日、EPACKプレファブはオリッサ州でのINOXネオエナジーズによる5 GW太陽電池プロジェクトおよびグジャラート州でのReliance Industriesによるプレファブ社員宿舎向けのPEB供給・建設受注を開示しました。2026年6月30日、EPACKプレファブは年間147,122メトリックトンのPEB生産能力、75.15%の稼働率および保留中のプレファブ受注残を報告しました。これらの受注は、工場製造構造物を繰り返し納品が必要な産業施設および労働者施設と結びつけています。この証拠は、調整された設計、製造および建設を、現代的工法をより大規模なプロジェクトパッケージへと転換できる商業的能力として指し示しています。
投資源別:
民間資本の勢いが増す公共投資は2026年のインド建設市場シェアの50.32%を占めています。インドの連邦予算は、FY2026〜27年の中央政府資本支出として州への資本支援を含むINR 12.22兆(1,343億 米ドル)を計上しています。中央政府はFY2025〜26年上半期に約INR 5.81兆(672.5億 米ドル)の資本支出を記録しました。FY2025〜26年上半期の数値は記録済み支出であり、FY2026〜27年の数値は予算予測であるため、請負業者が入札できる工事は計画支出のうちどれだけが発注に至るかに依存します。
民間投資はインド建設市場において最も急成長する投資源であり、2027〜2032年にかけてCAGR 10.3%を記録します。インド準備銀行は2025〜26年に1,839件の民間企業投資プロジェクトを記録し、2024〜25年の1,581件から増加しました。グリーンフィールドプロジェクトは2025〜26年の銀行・金融機関承認済み民間プロジェクトコストの89.2%を占め、インフラが54.2%を占めました。CREDAIは2025年にインド50都市の建設業者による一次住宅販売614,218戸を報告し、建設業者の販売額は2024年比16%増加しました。民間デベロッパーは住宅およびインフラパイプラインを拡大しており、柔軟な資金調達、迅速な承認および統合的な引き渡しへの需要が高まっています。
地域分析
西インドは2025年の支出の40.77%を支配し、マハラシュトラ州のデータセンター回廊がAmazon Web Services、Microsoft Azure、Google Cloudから14億4,000万米ドルを集めたことに支えられました。ムンバイ都市鉄道3号線の開業により同市のネットワークは180キロメートルに拡大し、グジャラート州は12 GWの太陽光・風力発電容量を追加し、再生可能エネルギーハブとしての地位を固めました。デリー・ムンバイ産業回廊のフェーズIIは、グジャラート州、ラジャスタン州、マハラシュトラ州にまたがる物流パークと製造団地に24億米ドルを投入し、土木・機械電気配管請負業者の建設期間を延長しました。
東インドは2031年にかけてCAGR 7.24%を記録する見込みで、東部専用貨物回廊の1,200キロメートル開業を活用してオリッサ州と西ベンガル州の石油化学・金属クラスターを確立しています。インディアン・オイル、バーラト・ペトロリアム、ヒンドゥスタン・ペトロリアムはオリッサ州の製油所拡張に18億米ドルを計上し、西ベンガル州のダンクニ・ハラガプール回廊は自動車部品工場向けに約9億6,000万米ドルを確保しました。コルカタ都市鉄道の東西線はすでに川を渡る通勤時間を3分の2に短縮し、路線沿いの高層建築許可を促進しています。
北インドのパイプラインはバーラトマーラー高速道路とデリー都市鉄道フェーズIVを中心としており、2025年12月までに40%の完成率に達しました。ウッタル・プラデーシュ州はデリー・アムリトサル・カトラ高速道路とガンジス高速道路のおかげで契約量をリードし、ラジャスタン州はジャイサルメール周辺の太陽光発電所向けに安定したEPC流入を記録しています。南インドはベンガルールの1,200 MWのデータセンター承認とハイデラバードのバイオテクノロジー拡張から恩恵を受けており、中央インドのインドールとボーパールの都市鉄道が土木工事需要を支えています。これらの地域固有の追い風が総じて、インド建設市場を単一の州クラスターに偏ることなく広範な成長軌道に乗せています。
East India is the fastest-growing geography, with a 7.5% CAGR over 2027-2032. Tata Projects reported that about 23% of its FY2026 order wins were in East India. L&T Energy Hydrocarbon secured a large FY2026 order for coal-to-nitric acid, ammonium nitrate and ammonia-synthesis projects at Lakhanpur in Odisha. Odisha's Coastal Highway received final PPP appraisal approval in November 2025, adding hybrid-annuity road packages between Rameshwar, Konark and Paradeep. Industrial process facilities and coastal transport combine public connectivity with private expansion, creating a linked pipeline that favors EPC firms able to integrate complex packages and manage long-distance logistics.
North India's Namo Bharat stretch between Delhi and Meerut opened in January 2025, documenting a completed rail construction stage. South India's Bengaluru Suburban Railway Project had land acquisition complete on 2 corridors and station works underway in May 2026. Central India completed a 56-kilometer gauge-converted rail section in Madhya Pradesh in August 2026, extending access to more than 100 villages. Station works on the Bengaluru corridors are the active civil-works package in South India, while the Delhi-Meerut stretch and the Madhya Pradesh gauge section are finished openings. The contrast leaves South India with ongoing station delivery, while North and Central India examples describe operational rail access.
規制環境
インドの建設コンプライアンス枠組みは、国家標準および中央政府の住宅・都市開発ミッション、さらに州および自治体の承認によって形作られている。インド標準局(BIS)は2026年4月30日にSP 7:2026(全国建築施工標準2026)を制定し、SP 7:2016(インド全国建築基準2016)を置き換えた。これにより、安全性と持続可能性の整合を図るため、設計、エンジニアリング文書、および現場品質システムの更新が推進され始めている。
BISのNBC 2016は、開発規制、防火安全、構造設計、設備、持続可能性および建設管理を網羅するインドの模範建築基準です。[3] これは採用機関および地方条例を通じて適用され、BISは2025年に第4次改訂章をコメント募集のために公開しましたが、採用済みの改訂版はありません。UP RERAの2026年5月11日付プロジェクト口座指示第3次改訂および2026年の報告・検査通知は現行要件を説明しており、カルナータカ州RERAの2026〜27年の罰則およびFY2025〜26年の年次監査通知は以前の義務を継続しています。プロモーターにとって、中程度の魅力度は、これらの州制度全体にわたる定期的な文書化および執行リスクと組み合わさった管理可能なアクセスを反映しています。
バリューチェーン分析
インドの建設バリューチェーンは、プロジェクトの発端(中央省庁、州機関、民間デベロッパー)、資金調達(公的予算、銀行/NBFC、資本市場スキーム)、設計・承認(建築士、コンサルタント、地方自治体)、調達(セメント、鉄鋼、骨材、MEP、機材)、実行(EPC企業および地域ゼネコン)、そして完工・運用までを網羅している。2026年には、インフラ供給においてもよりリスク管理された資金調達層が反映されており、2026-27年度連邦予算での資本支出を12.2ラック・クロールへ引き上げる方針や、開発・建設段階における貸し手への部分的信用保証を提供するインフラリスク保証基金構想の導入が含まれ、これらはプロジェクトのファイナンシャルクローズの達成方法や請負業者の運転資金サイクル管理に影響を与え得る。
材料・機材の流通は依然として価格変動やラストマイル物流の影響を受けやすく、一方で調達はより構造化され、テクノロジーを活用したソーシングへと移行している。ArisInfra、Infra.Market、OrderStacks、Buildigoなどのデジタル調達・材料集約プラットフォームが、需要の集約、価格透明性の向上、貿易信用の連携促進のために利用されており、断片化した下請け生態系に見られる摩擦を減らしている。実行面では、大規模プログラムやメガ再開発プロジェクト(例:Navbharat Mega Developers Private Limitedによるダラヴィ再開発プロジェクト)が、規模を伴うスケジュール、コンプライアンス、文書要件を満たせる一次請けEPC企業や組織化されたサプライパートナーの役割を引き続き強化している。
競争環境
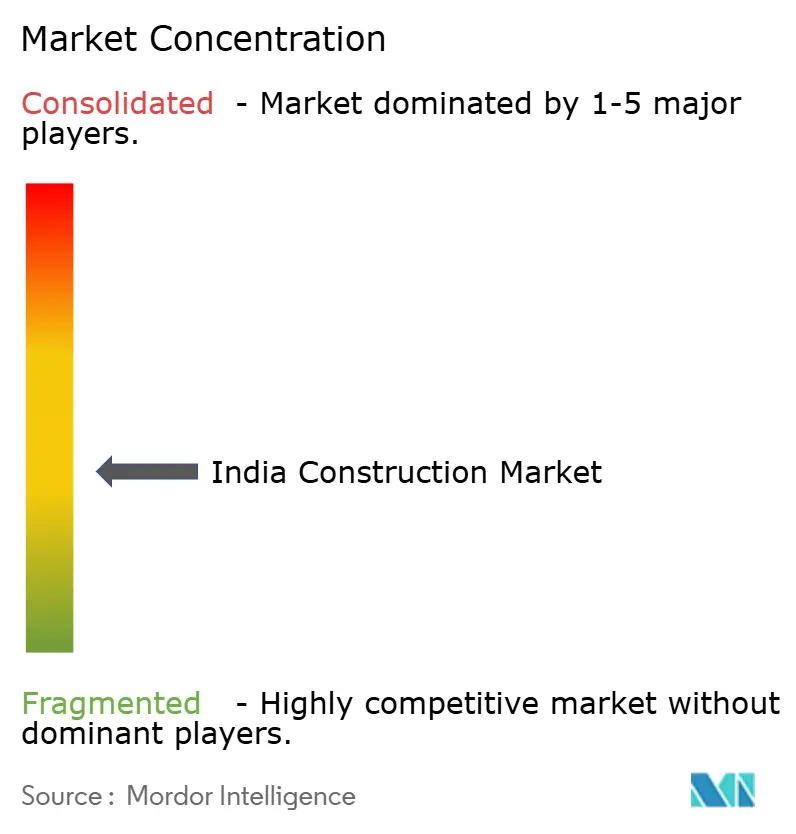
競争の激しさは中程度であり、上位10のEPCグループが組織化収益の約35〜40%を占め、1億2,000万米ドル未満のプロジェクトに特化した地域請負業者の長いテールが残っています。市場リーダーのLarsen & Toubro、Tata Projects、Megha Engineeringは、道路・都市鉄道・再生可能エネルギーサイト全体にデジタルツインプラットフォームと自律型機器を組み込み、サイクルタイムを12〜15%短縮し、時間的制約のある入札での受注率を向上させています。州レベルの契約集約は、履行保証とESGダッシュボードを提供できるプレーヤーを優遇し、財務基盤の弱い非公式業者を排除しています。
垂直統合が開発業者戦略を再形成しています。Lodha Groupは現在、住宅総建築面積の60%を自社施工し、変動する下請け業者レートから利益率を守り、プレハブ外壁への迅速な転換を可能にしています。Godrej PropertiesとOberoi Realtyは、増加する改修需要を取り込み資産ライフサイクルを延ばすためにリノベーション部門を設立しました。材料分野では、Carbon Craft Designなどのスタートアップがリサイクル骨材タイルを販売し、Tata Steel Nest-Inが上部構造のタイムラインを半減させるターンキー軽量形鋼フレームを提供しています。
原材料価格急騰による利益率圧迫は、中堅プレーヤーに複数年の供給契約の締結または高分子改質ビチューメンへの転換を迫っています。Shapoorji PallonjとNCC Limitedは、温室効果ガスプロファイルを二桁台のパーセンテージで削減したリサイクルアスファルト試験区間で業界賞を受賞しました。外国参入者は地元合弁事業を模索しており、現代エンジニアリングはMEILと組んでスーラト都市鉄道フェーズIIを受注し、トンネル掘削技術と国内実行力を組み合わせました。このような協力関係は、高仕様の都市鉄道と洋上風力パッケージがグローバル技術と地元コスト効率の融合を求めるにつれ、激化することが予想され、インド建設市場の活発かつ協調的な競争環境を強化しています。
インド建設業界リーダー
-
Larsen & Toubro (L&T)
-
Megha Engineering & Infrastructures
-
Shapoorji Pallonji
-
Tata Projects
-
KEC International
- 注:主要企業の掲載順は順位を示すものではありません。
インド建設市場 このレポートでカバーされる企業
- Larsen & Toubro (L&T)
- Megha Engineering & Infrastructures
- Shapoorji Pallonji
- Tata Projects
- KEC International
- Afcons Infrastructure
- Dilip Buildcon
- Hindustan Construction Company
- NCC Limited
- Lodha Group
- Sobha Ltd
- Godrej Properties
- Oberoi Realty
- Ashoka Buildcon
- IRB Infrastructure Developers
- Adani Realty
- GMR Airports Limited
- Kalpataru Projects International Limited
- Punj Lloyd
- EPC Constructions India Ltd
- Reliance Infrastructure
市場機会と将来展望
機会は、公共資本支出のパイプライン、複雑な土木パッケージ、都市再開発がより高い仕様要件と重なる分野に集中している。2026-27年度連邦予算はインフラ資本支出を12.2兆インドルピーに引き上げ、建設・インフラ機材の強化スキームを発表し、地下鉄、トンネル工事、重土木工事(トンネルボーリングマシン関連の生態系を含む)で使用される高価値機材の国内製造とより地域化されたサプライチェーンの拡大余地を生み出した。別途、高度な完成段階に進む大規模回廊プログラムは、デリー・ムンバイ間高速道路やムンバイ・アーメダバード間高速鉄道回廊などの国家的に重要なプロジェクトで報告されている進展と一致して、仕上げ工事、システム統合、O&M対応の引渡し能力への短期的な需要を生み出している。
第二の機会クラスターは、複雑な都市パッケージおよびトランジット連動型開発において生まれている。2026年7月に内閣承認されたバラナシのガンジス川およびヴァルナ川沿いの高架道路プロジェクト(HAMのもとNHAIによって実施)は、高架構造物、交通管理、制約された都市環境での迅速な実行の経験を持つ請負業者への需要を浮き立たせている。これに加え、BIM、日々の現場監視のためのドローン、モジュール式建設手法の採用は、複数階層のサプライチェーン全体で統合されたデジタルワークフローと相互運用可能なデータガバナンスを提供できる企業へと支出を移行させている。特に、高速道路、鉄道、再生可能エネルギー、都市プロジェクトを並行して運営する発注者やEPC企業においてこの傾向が顕著である。
最近の産業開発事情 インド建設市場
- 2026年7月:Megha Engineering & Infrastructures Ltd(MEIL)は、カルナータカ州カイガ原子力発電所5号機・6号機の700MW加圧重水炉(PHWR)向けに、約7,250立方メートルの大規模コンクリート打設を完了した。この節目は、高精度な品質管理と持続的な実行能力を要する複雑な原子力土木パッケージを進展させるものである。また、道路や灌漑を超えた高仕様エネルギーインフラにおけるMEILの位置付けを強化するものでもある。
- 2026年5月:Larsen & Toubroは、パトナおよびバラナシでの造船修理施設に関するインド内陸水路庁からの契約や、オディシャ州パラディープにあるJSW Utkal Steelの統合製鉄所に関連する基礎工事契約を含む、複数の国内インフラ・産業関連受注を確保した。これらの受注により、L&Tの対応可能範囲は港湾関連の産業資本支出および内陸水路資産にまで拡大した。この受注構成は、東インドおよび北インド全域での重土木、海洋、基礎工事能力の継続的な展開を支えている。
- 2025年12月:Adani RealtyとBrookfield Asset Managementは、ナビムンバイに1,000万平方フィートの産業・物流パークをオンサイトの貨物鉄道側線付きで建設するため、14.4億米ドルの合弁事業を設立した。このプラットフォーム規模の開発は、組織化された倉庫・物流建設需要を高め、民間産業パーク内の統合インフラの基準を引き上げるものである。また、インド関連の建設パイプラインへの大規模グローバル資本の継続的な参加を示すものでもある。
インド建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド建設市場は、新規建設およびリノベーションを含む、完成した現場資産を生み出すインド国内で実施される建物および土木工事の建設活動への年間支出を測定します。公共および民間オーナーによって調達され、住宅、商業およびインフラプロジェクト全体にわたる従来型現場施工または現代的プレファブリケーション・モジュール工法を通じて実施される工事を対象とします。
対象外の範囲:仲介および賃貸を含む純粋な不動産サービス、独立した設計のみのコンサルティング、および実施済み建設工事外で販売される建設資材は除外されます。
セグメンテーション概要
- セクター別
- 住宅
- 集合住宅・コンドミニアム
- ヴィラ・戸建住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 輸送インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- リノベーション
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレハブ、モジュール等)
- 投資源別
- 公共
- 民間
- 地域別
- 北インド
- 南インド
- 西インド
- 東インド
- 中央インド
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、資本支出およびマクロ経済前提のための連邦予算および経済調査、住宅およびインフラプログラム発表のための報道情報局、民間資本支出意向のための統計・プログラム実施省、住宅販売および発売のためのインド不動産開発業者協会連合、国家建築基準および建設標準のためのインド標準局などの公的機関からのインド固有の建設需要およびコストシグナルを三角測量します。これらのソースは、セクター、投資源および建設工法の前提を裏付けるプロジェクトパイプライン、政策配分、活動指標および技術規則を提供します。
企業年次報告書、証券取引所届出書、入札通知、規制当局の更新情報および信頼性の高いビジネス報道は、請負業者の受注フロー、資材価格リスク、プロジェクトタイミングおよび地域的証拠によって公的シリーズを補完します。挙げられたソースは例示であり、網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査では、インドのデベロッパー、公共事業およびインフラ調達者、EPC請負業者、専門サブコントラクター、資材サプライヤーおよび貸し手との構造化インタビューを使用します。議論は変数レベルで二次前提を検証し、プロジェクトタイミングと地域ミックスを明確にし、リノベーションまたは現代的工法の対象範囲のギャップを特定し、予測インプットが受け入れられる前に異常値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):20% | |
| 中位層:47% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルはインドの建設支出のトップダウン推定から始まり、公共および民間資本支出、建築およびインフラ活動、セメントおよび鉄鋼消費量、プロジェクト受注および建設コスト指数をクロスチェック変数として使用します。セクター、建設タイプ、工法、投資源および地域シェアは公表された分割とプロジェクト指標から構築され、国家合計に照合されます。一方、選択的なボトムアップチェックはサプライヤーの積み上げ、チャネルチェックおよびサンプリングされた平均プロジェクト価値に実施量を乗じたものを使用します。価値は、設備投資、住宅完成、インフラ受注、投入コストインフレおよび民間プロジェクト形成によって情報提供される多変量回帰で予測され、短期シリーズがより安定している場合は指数平滑法が使用され、承認遅延、土地アクセスおよび資材価格ショックをカバーするシナリオ調整が行われます。価格とプロジェクトミックスの影響が見えるよう、数量指標は価値とは別に追跡されます。欠損している地域またはニッチな観測値は隣接年と活動プロキシから補間され、アナリストレビューのためにフラグが立てられ、発明されたコンセンサスを提供するのではなく変数レベルの前提に異議を唱える一次専門家によって検証されます。
データ検証と更新サイクル
アナリストは、予算発表、入札および規制届出からの独立したシグナルとともに、報告済み支出、プロジェクト受注、請負業者受注残、住宅完成、資材スループットおよび公式価格指数を三角測量します。サインオフ前にソース照合、年度および単位チェック、外れ値レビューおよび分散値を通じて異常値を調査し、重大なギャップ、矛盾またはプロジェクトステータスの変更が残る場合は関連回答者に再連絡します。データセットは年次更新され、重大な政策、資金調達、商品またはプロジェクトイベントについてはサイクル間で更新され、定義、計算、引用および予測ドライバーの新たな納品前レビューが実施されます。
Mordor Intelligenceのインド建設市場規模と他の公表推定値との比較
公表推定値は、カウントする取引・製品および需要モデリングに使用するインプットが異なる場合があります。インド建設市場は、新規建設およびリノベーションを含む、完成した現場資産を生み出すインド国内で実施される建物および土木工事の建設活動への年間支出を測定します。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。セクター、建設タイプ、工法、投資源および地域シェアは公表された分割とプロジェクト指標から構築され、国家合計に照合されます。一方、選択的なボトムアップチェックはサプライヤーの積み上げ、チャネルチェックおよびサンプリングされた平均プロジェクト価値に実施量を乗じたものを使用します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.84 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 0.74 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値0.84 トリリオン 米ドルを2年後として11.9%下回っています。公表された2025年ベースは2027年比較年より前であり、ページには2031年までの予測が記載されているため、インドのプロジェクトパイプラインが拡大するにつれて以前の測定値は方向性として低くなります。 |
| 産業調査B | 6,532.8億 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値0.84 トリリオン 米ドルを1年後として22.2%下回っています。公表された2026年値は2027年比較年より前であり、ページは建築建設、重土木・土木工学、専門工事業者、土地計画・開発の個別カテゴリーを報告しているため、組み込みプロジェクト工事の取り扱いがプロジェクトレベルの合計を低くする可能性があります。 |
Mordor Intelligenceのアナリストは、予算発表、入札および規制届出からの独立したシグナルとともに、報告済み支出、プロジェクト受注、請負業者受注残、住宅完成、資材スループットおよび公式価格指数を三角測量します。
レポートで回答される主要な質問
2026年のインド建設市場の規模はどのくらいですか?
インド建設市場は2026年に7,900億米ドルと評価されました。
現在最も高い支出シェアを占めるセクターはどれですか?
住宅工事が2025年の市場価値の44.68%を維持し、総活動への最大の単一貢献者となっています。
インフラ内で最も急速な成長を牽引しているものは何ですか?
前倒しの輸送資本支出と500 GW再生可能エネルギー目標がプロジェクト発注とEPC活動を加速させています。
インド建設市場に期待される成長率はどのくらいですか?
市場はCAGR 6.87%で成長し、2031年までに1兆1,000億米ドルに達すると予測されています。