
ピース・ピッキング・ロボット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.58 十億米ドル |
| 市場規模 (2031) | 20.78 十億米ドル |
| 成長率 (2026 - 2031) | 51.78 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピース・ピッキング・ロボット市場分析
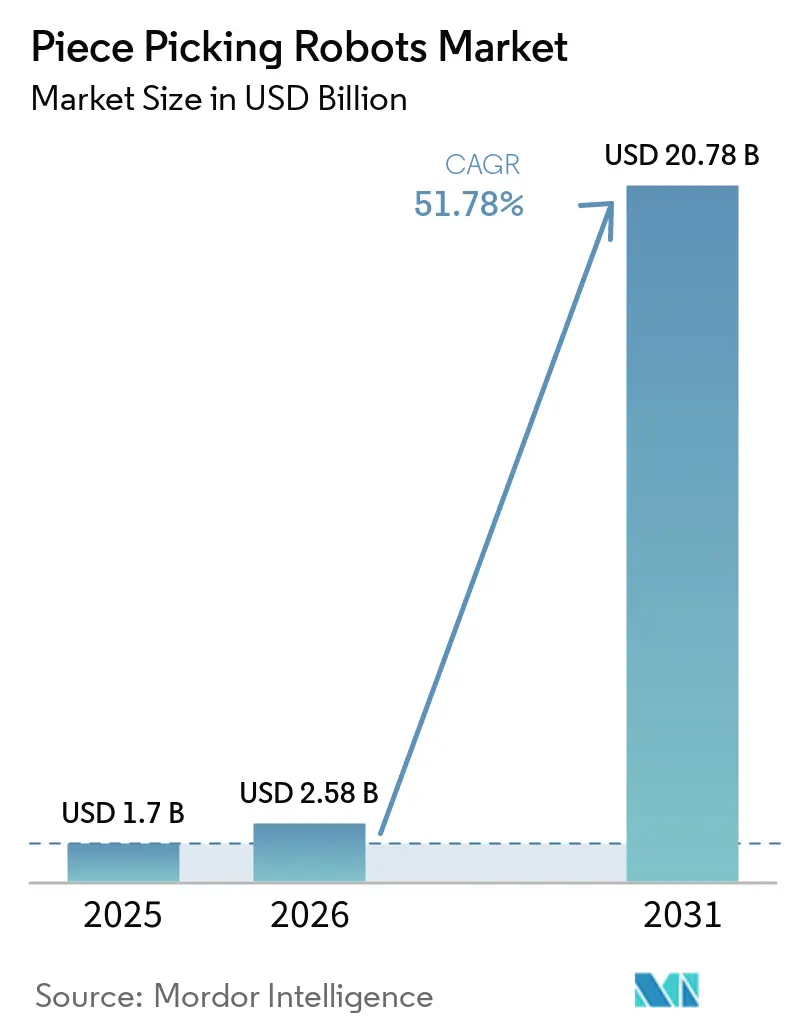
ピースピッキングロボット市場規模は2025年に1.7 ビリオン 米ドルと評価され、2026年の2.58 ビリオン 米ドルから2031年には20.78 ビリオン 米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは51.78%です。
慢性的な労働力不足、Eコマースの小包取扱量の増加、そしてロボットのピッング精度を95%超に押し上げる人工知能の技術革新により、急速なスケーラビリティが生まれています。手作業によるピッキングがフルフィルメントコストの最大60%を占めるため、オペレーターは最も労働集約的なワークフローの自動化を推進しており、その速度は従来の倉庫自動化を上回っています。サービスとしてのロボット(RaaS)モデルは初期資本コストを低減し、サブスクリプション価格設定により費用を季節的な取扱量に合わせて調整できます。北米が導入をリードしていますが、アジア太平洋地域では高齢化する労働力と賃金インフレが自動化の緊急性を高め、最も急峻なCAGRを記録しています。競争上のポジショニングは今やハードウェアよりも、リアルタイムで把持計画を洗練させるソフトウェアに依存しており、人と安全に協働するインテリジェントなモバイルシステムへの急速な移行を支えています。
レポートの主要な示唆
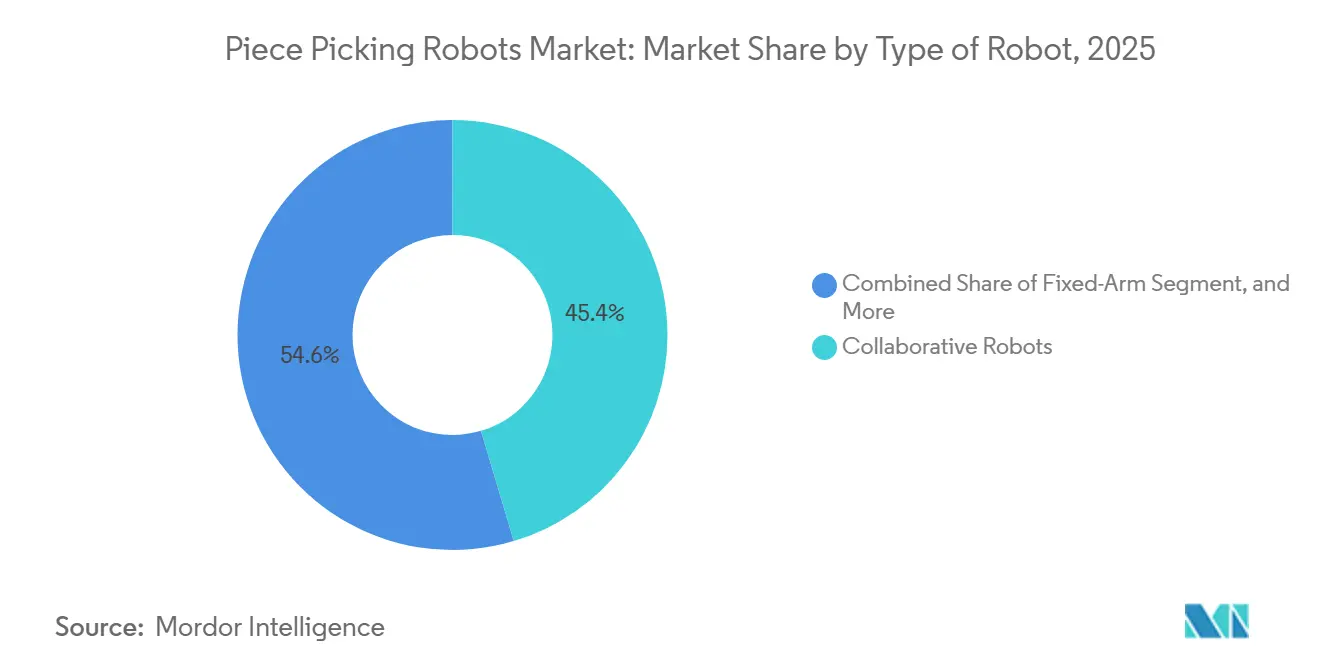
- ロボットの種類別では、協働型システムが2025年のピースピッキングロボット市場シェアの45.40%を占め、モバイルAMRは2031年までに52.2%のCAGRで急増すると予測されています。
- コンポーネント別では、ハードウェアが2025年の収益の57.10%を占め、ソフトウェアは2031年までに53.3%のCAGRで最も急速に成長しています。
- エンドユーザー産業別では、Eコマースおよび小売が2025年の導入件数の53.20%を占め、食料品・FMCGは2031年までに55.4%のCAGRで拡大しています。
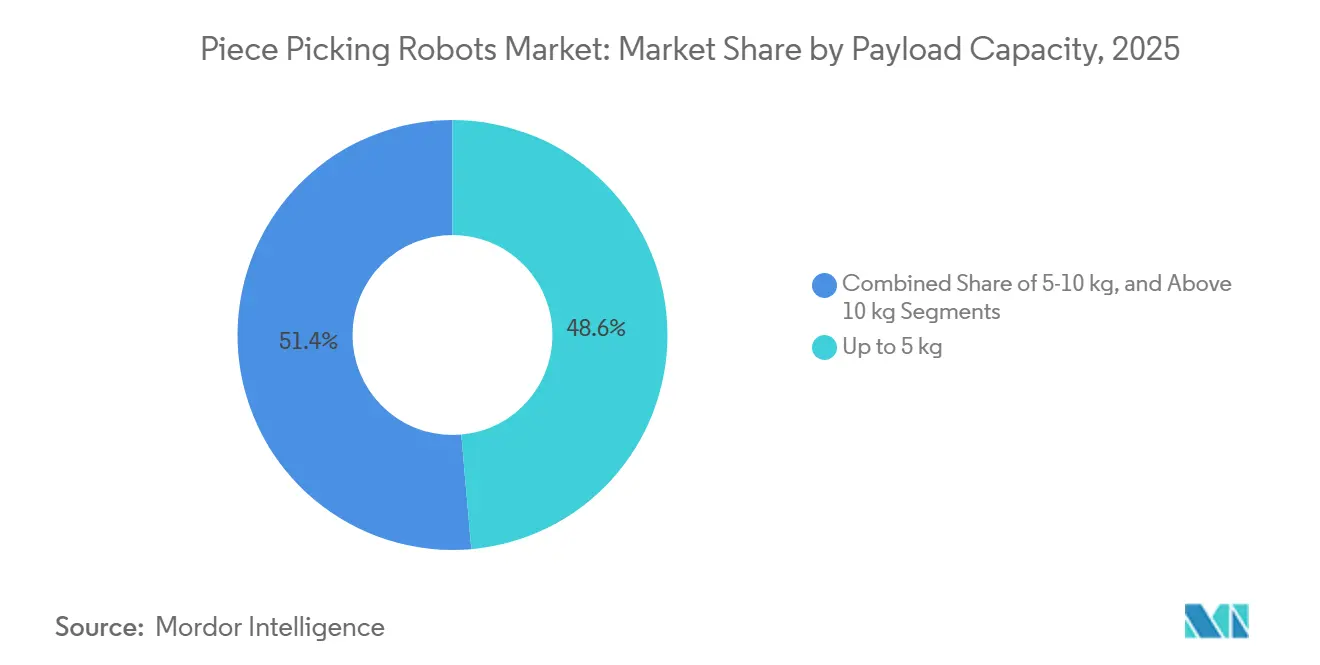
- ペイロード別では、5 kg以下のクラスが2025年のピースピッキングロボット市場規模の48.60%を占め、2031年までに52.9%のCAGRで成長すると予測されています。
- 導入モデル別では、RaaSがすでに2025年の導入件数の60.30%を占め、年率52.6%で成長しています。
- 地域別では、北米が2025年に36.70%の収益シェアを獲得し、アジア太平洋地域は2026〜2031年にかけて54.9%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマース注文量の増加とSKU(最小在庫管理単位)の多様化 | +12.5% | グローバル、北米・アジア太平洋地域に集中 | 中期(2〜4年) |
| 成熟した物流ハブにおける労働力不足と賃金インフレ | +15.2% | 北米・欧州連合、アジア太平洋地域の都市部に拡大 | 短期(2年以下) |
| ピッキング精度95%以上を実現するビジョンAIの技術革新 | +8.7% | グローバル、北米・北欧での早期導入 | 中期(2〜4年) |
| 協働ロボットアームのコスト低下(15,000 USD未満)による中小企業への普及拡大 | +6.8% | グローバル、アジア太平洋地域・新興市場で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース注文量の増加とSKU(最小在庫管理単位)の多様化
大規模フルフィルメントセンターでは毎年SKU数が40%増加する一方、注文規模はより小さな小包へと細分化されています。ピース・ピッキング・ロボットは機械学習アルゴリズムに依拠しており、現在では数百万点もの固有アイテムを処理し、毎時1,200回のピッキングを達成しています。マイクロ・フルフィルメントの小型化と当日配送保証が、0.3秒で新規物体を識別するシステムへの要件を強化しており、ピース・ピッキング・ロボット市場をAI(人工知能)豊富なソフトウェアへと向かわせています。
成熟した物流ハブにおける労働力不足と賃金インフレ
倉庫オペレーターの55%以上が、自動化の主要なトリガーとして労働力不足を挙げています。[1] 物流業界における賃金上昇は一貫して一般的なインフレ率を上回っており、現在の価格水準においてもロボティクスへの投資根拠を強化しています。日本はその典型例であり、急速に高齢化する労働力を背景に政府プログラムがロボティクスを必須インフラとして位置づけています。ロボットはまた、反復的な重量物持ち上げ作業を排除し、安全な人間とロボットの協働を可能にすることで、離職率の低減にも貢献しています。
ピッキング精度95%以上を実現するビジョンAIの技術革新
深層学習による知覚能力は物体認識においてヒトの精度に近づきつつあり、触覚センサーが把持力インテリジェンスを付加しています。Amazonのヴァルカンロボットは損傷率を低減しスループットを向上させており、エッジAI(人工知能)がヒトの反応速度でリアルタイムの意思決定を可能にする様子を示しています。
協働ロボットアームのコスト低下(15,000 USD未満)による中小企業への普及拡大
エントリーレベルの協働アームは現在15,000 USD未満で提供されており、50,000 USDを超えていた2020年の価格から大幅に低下しています。[2] RaaS(サービスとしてのロボット)モデルはピック量に応じてコストを分散させることでキャッシュフローのハードルをさらに低減し、小規模なオペレーターでも初期設備投資なしに最高水準の機能にアクセスできるようにしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 変形しやすいSKUに対するグリッパーの持続的な限界 | -4.2% | グローバル、食料品・FMCG(日用消費財)分野で課題 | 中期(2〜4年) |
| 食料品分野における初回ピッキング失敗KPIのペナルティ | -2.8% | 北米・欧州連合の食料品チェーン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
変形しやすいSKUに対するグリッパーの持続的な限界
ロボットは依然として柔らかい物品や柔軟な包装材の取り扱いに苦慮しています。変形しやすいアイテムでは成功率が75〜80%に低下し、堅固な部品の95%と比較して低く、特に器用さが求められる食料品・FMCG(日用消費財)分野での普及を制限しています。
食料品分野における初回ピッキング失敗KPIのペナルティ
食料品のフルフィルメントは1%未満のエラー率しか許容しません。ロボットによる誤ピッキングは代替品対応と食品ロスコストを引き起こし、注文の価値を超える場合もあることから、生鮮食品や冷蔵在庫における精度指標が改善されるまでオペレーターは慎重な姿勢を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットの種類別:
モバイルAMR(自律移動ロボット)が柔軟なワークフローを実現モバイル自律型ロボットは52.2%のCAGRで成長し、次世代の俊敏性を支えている一方、協働型アームは2025年の収益の45.40%を維持しています。この組み合わせは、ピースピッキングロボット市場が固定ステーションから、重いインフラなしに動的な倉庫通路を走行するフリートへと移行していることを示しています。
モバイルプラットフォームはリアルタイムの混雑状況に基づいてルーティングを適応させ、搬送のボトルネックを解消することで、ピーク時のシステム稼働率を向上させます。BrightpickのAutopickerはトートから直接アイテムを取り出し、出荷オーダーに投入することで、移動サイクルを削減し、入荷から出荷までの時間を短縮します。固定アームユニットは、レイアウトの柔軟性よりもミクロンレベルの精度が求められる製薬・電子機器分野では依然として不可欠ですが、モバイル群と比較して成長は緩やかです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
ソフトウェアが主要な差別化要因として台頭ハードウェアは2025年の支出の57.10%を占めていますが、ソフトウェアは年率53.3%で成長しており、急速に利益エンジンとなっています。AIを活用したスタックはリアルタイムで把持計画ロジックを洗練させ、ピックサイクルのレイテンシを短縮し、SKUカバレッジを拡大します。AutoStoreのCarouselAIは人手によるチューニングなしにシーケンス選択を最適化しており、ソフトウェアが価値創造において機械的なイノベーションを上回ることを示しています。
インテグレーターがクラウド診断と予測保全によってフリートを管理するにつれ、サービス収益はソフトウェアとともにスケールします。1ペタバイトを超える実行データを持つRightHand Robotics Inc.はアルゴリズムを継続的に更新しており、データのフライホイールが精度の複利的な向上を通じて顧客を囲い込むことを示しています。
エンドユーザー産業別:
食料品の急増が需要プロファイルを再定義Eコマースおよびオムニチャネル小売が依然としてデプロイメントの53.20%を供給していますが、スーパーマーケットが店内ピッキングステーションや専用のダークストアを対象とする中、食料品・FMCG(日用消費財)は55.4%のCAGRを示しています。AutoStoreのeOperatorは医薬品グレードの精度を維持しながら毎時800ラインを達成しており、ロボットが温度管理された在庫を処理できることを証明しています。
医薬品施設は完全なトレーサビリティを重視し、各ロボットサイクル内にバーコードスキャンを組み込んでいます。第三者物流(3PL)プロバイダーはロボットをクライアントのポートフォリオ全体に展開し、グリッパーやビジョンパイプラインを再設計することなく毎日SKUを切り替えられる柔軟性を重視しています。自動車部品、アパレル、B2B産業用資材は、高いミックス数と多様な形状がAIの成熟と合致する新興ユースケースとして残っています。
ペイロード容量別:
5kg以下がスタンダードに5 kg以下のバドは2025年の収益の48.60%を占め、52.9%のCAGRで前進しており、Eコマースのピッキングを支配する軽量消費財を包含しています。このブラケットは速度対重量比を最適化し、最小限のエネルギー消費で1時間あたり1,200ピックを達成します。
中間域の5〜10 kgシステムはバルク食料品、電動工具、事務用品に対応し、10 kg超のロボットはスループット需要が異なるニッチな重部品や家電製品ラインに留まっています。高ボリュームの軽量ティアに集中することで学習曲線効果が生まれ、コストを下降傾向に保ち、ピースピッキングロボット市場全体の規模拡大を加速させます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
デプロイメントモデル別:
RaaS(サービスとしてのロボット)が資本配分を再形成RaaSは設置台数の60.30%を占め、年率52.6%で成長しており、設備投資(CapEx)を予測可能な運用費用(OpEx)に転換し、陳腐化リスクをベンダーに移転しています。グローバルのRaaSセグメントは2023年の13億3,000万USDから2031年までに47億9,000万USDに成長すると予測されています。ピック単位の料金体系はキャッシュアウトフローを収益と連動させており、変動する注文量に直面する中小規模の倉庫にとって特に魅力的な構造となっています。
大企業は、取扱量と社内エンジニアリング能力が資産所有を正当化する場合に直接購入契約を締結し続けています。しかし最大手の小売業者でさえ、繁忙期向けに追加ユニットをリースし、アイドル資本を持つことなく定常水準にフリートを戻すハイブリッドモデルを採用しています。
地域分析
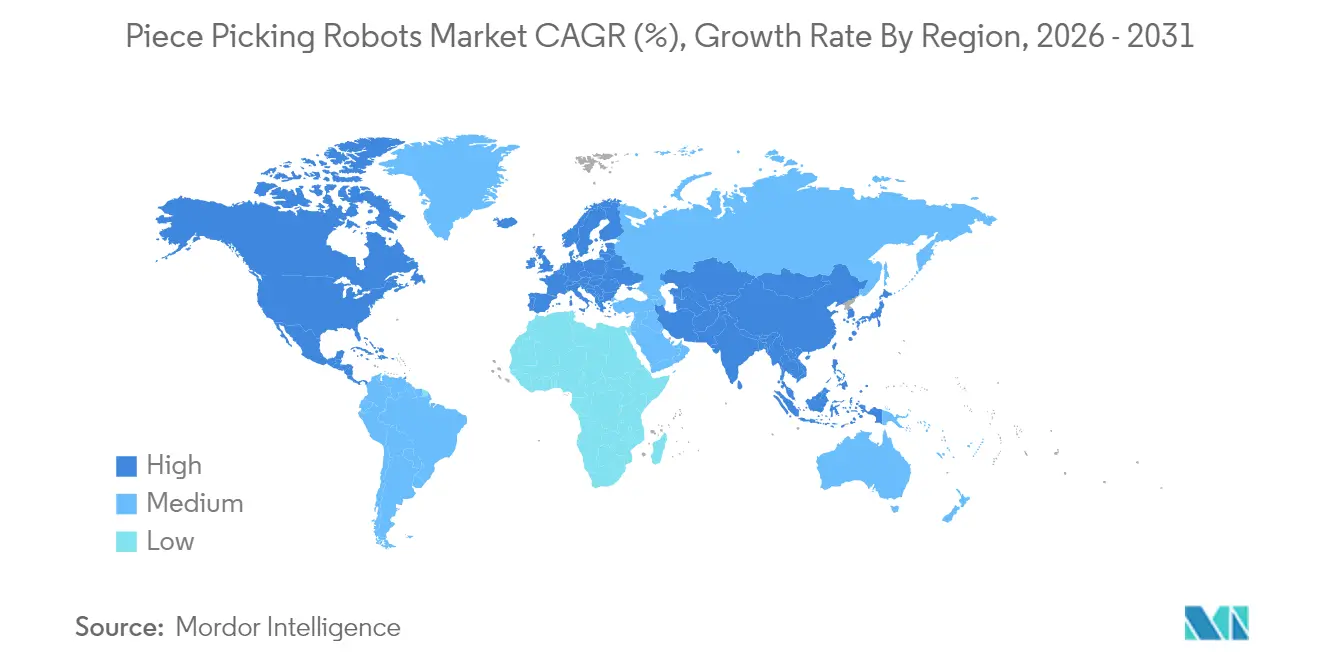
北米ピース・ピッキング・ロボット市場
北米は、成熟したeコマース、高度な物流不動産、および持続的な自動化予算を組み合わせることで、2025年の売上高の36.70%を獲得しました。米国の産業企業は現在、自動化への設備投資の25〜30%を割り当てており、パンデミック前の15〜20%と比較して増加しており、ピース・ピッキング・ソリューションへの需要を強化しています。税制優遇措置がさらにリターンを高め、Staplesのような先行企業はインテリジェント・ピッキング・セルから測定可能な生産性向上を報告しています。
アジア太平洋ピース・ピッキング・ロボット市場
アジア太平洋地域は54.9%のCAGRで拡大しており、2030年以前に北米を凌駕する可能性があります。日本における政府支援のイニシアチブは、国家生産性政策の一環としてロボティクスを支援しており、中国の物流自動化支出は2023年に1.167 トリリオン 人民元(1,605 億 米ドル)を超えました。2023年の2,300 億 米ドルの外国直接投資は、高度な自動化アーキテクチャへ直接移行する新たなフルフィメント・ハブを促進しています。
欧州・中東・アフリカおよび南米ピース・ピッキング・ロボット市場
欧州は、労働者1万人当たり415台のロボットというドイツの高密度と、2023年にロボティクス向けに20 億 ユーロ(22 億 米ドル)を調達したベンチャー・エコシステムに牽引され、着実な拡大を示しています。NomagicがAIピッキングの拡充に向けて4,150 万 ユーロ(4,470 万 米ドル)を確保したことは、専門的なディスラプターへの継続的な需要を裏付けています。南米および中東・アフリカは黎明期にありますが、物流投資の増加とeコマースの普及は、実績ある解決策のコストと複雑性が低下した際の将来的な変曲点を示しています。
規制環境
ピースピッキングロボットは、機械安全規制および自主的なロボット安全規格の対象となる。欧州では、2027年1月20日から適用される規則(EU)2023/1230(EU機械規則)によって基準が厳格化され、自律移動機械、安全関連AI機能、サイバーセキュリティに関する検討事項が明示的に対象となる。同規則は、機械学習を用いた安全機能において自己進化的な挙動が存在する場合の第三者適合性評価を含め、高リスク機械に対する適合性の期待値を高めている。その結果、AI対応ピッキングセルおよびAMRベースのピッキングフリートに対する適合性・文書化要件が増大している。
北米では、安全適合性はコンセンサス規格および職場における執行指針に依拠している。ANSI/A3 R15.06-2025は産業用ロボットシステムの安全性を更新し、協働アプリケーションに関するリスクアセスメントを明確化しており、これらは単なる協働ロボット特有の属性ではなく協働アプリケーションとして位置付けられることが増えている。カナダはCSA Z434-2026により整合を図り、防護、リスクアセスメント、サイバーセキュリティへの更新されたアプローチを含んでいる。各地域を通じて、倉庫やフルフィルメントセンターのインテグレーターおよびエンドユーザーは、より高い変更管理への期待に直面している。新たな危険をもたらすソフトウェア更新は、現代の機械適合性フレームワークの下で再評価義務を発生させる可能性があるためである。
バリューチェーン分析
バリューチェーンは上流のアクチュエータおよびモーション部品(サーボモーター、減速機、ドライブ)、センシングおよびコンピュート(3Dビジョン、カメラ、エッジGPU、安全スキャナ)、そして特に変形しやすい食品雑貨やFMCG品目のSKUカバレッジを左右するエンドオブアームツーリング(吸着式・フィンガー式グリッパー)から始まる。中間では、ロボットOEMおよびソリューションプロバイダーが固定アーム、協働ロボット、モバイルプラットフォームをピッキングセルまたはフリートへパッケージ化する。AIソフトウェアサプライヤーは認識、把持計画、例外処理を提供し、ハードウェアコストが低下するにつれてこれが提供価値の差別化要因として重要性を増している。その後、システムインテグレーターおよび倉庫ソリューションプロバイダーが、ピッキングとゴーズ・トゥ・パーソン(ASRS/シャトル/キューブストレージ)、コンベア、WMS/WES連携、および安全性検証を組み合わせる。これは重要なステップであり、生産環境でのピッキング性能は現場固有のビン提示、SKUミックス、スループット制約に依存するためである。
下流では、購買者としてEコマースおよびリテールのフルフィルメントセンター、3PL/宅配物流、食品雑貨のマイクロフルフィルメント、そして追跡可能性を必要とする医薬品などの規制対象業界が含まれる。商業モデルは資本支出を超えてロボット・アズ・ア・サービス(RaaS)にまで拡大し、価値獲得の中心をソフトウェア、サービス、遠隔監視、保守、部品供給を含むライフサイクルサポートへ移行させている。現場での動きは、導入が統合システムとして機能する様子も反映している。Brightpickはテネシー州の拠点でAutopickerの利用を拡大し、ピッキング率向上のためにロボット50台規模の展開へ拡張した。一方、Geek+の導入やRoboShuttle V5などの製品展開は、シャトルベースの保管とロボットアームによるピッキングステーションの組み合わせを継続している。大規模ネットワークは、量的学習や運用データを通じてサプライヤーのロードマップにも影響を与え、AIによるピック成功率の向上とSKUカバレッジ拡大における導入済み基盤データの役割を強化している。
競争環境
革新と統合が将来の成功を推進
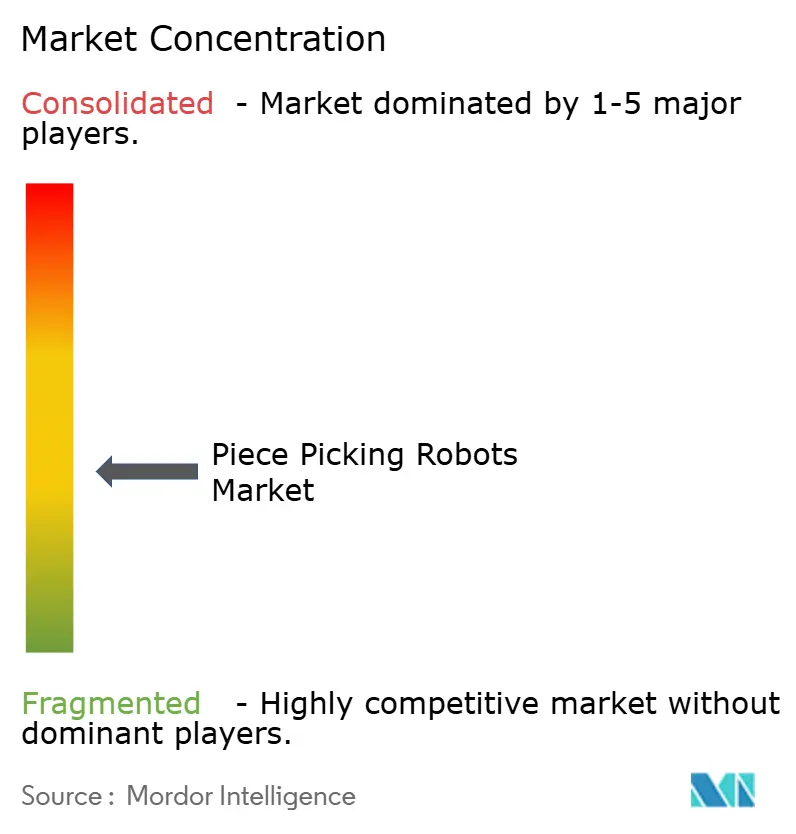
競争の激しさは中程度です。グローバルシェアで二桁を超えるベンダーは存在しませんが、AI(人工知能)アルゴリズム、ドメイン固有のグリッパー、および統合経験を中心に技術的な堀が形成されています。RightHand RoboticsとCovariantは大規模な運用データセットを活用してクラウド提供型のブレインを精緻化し、AutoStore、Geek+、およびOTTO Motorsは自動倉庫保管・検索システム(ASRS)、AMR(自律移動ロボット)、ピース・ピッキングアームをターンキープラットフォームにバンドルしています。
戦略的投資がスケールへの道を示しています。2025年3月のRockwell AutomationによるRightHand Roboticsへの出資は、ベストインクラスのピッキングをRockwellのコントロールエコシステムに組み込むことを目的としており、アドレス可能市場を拡大し統合までの時間を短縮しています。中規模のイノベーターはニッチな空白領域に集中しています。Nexera Roboticsは不規則な食料品アイテム向けのコンプライアントグリッパーを改良するために450万USDを確保し、大手企業がまだ解決できていないペインポイントを攻略しています。
垂直統合が加速しています。DHLのような物流サービス大手はGeek+フリートを搭載した自動化ライフサイエンス倉庫に数千万ドルを投入し、クライアント維持を強化する独自ノウハウを蓄積しています。同時に、ソフトウェアファーストの企業はハードウェアOEMと提携してエンドツーエンドの保証・保全カバレッジを確保しており、リスク回避的な顧客を安心させベンダー選定サイクルを短縮する戦術となっています。
ピース・ピッキング・ロボット産業のリーダー
-
RightHand Robotics
-
Berkshire Grey
-
Covariant
-
Plus One Robotics
-
Ocado Group(ロボティクス・ソリューションズ)
- 注:主要企業の掲載順は順位を示すものではありません。
ピースピッキングロボット市場 このレポートでカバーされる企業
- RightHand Robotics Inc.
- Berkshire Grey Inc.
- Covariant
- Plus One Robotics Inc.
- Universal Robots A/S (Teradyne Inc.)
- Locus Robotics Corp.
- Ocado Group plc
- KNAPP AG
- Dematic Group (KION AG)
- Swisslog Holding AG
- GreyOrange Pte Ltd
- Mujin Inc.
- XYZ Robotics Inc.
- Nomagic Inc.
- Osaro Inc.
- Nimble Robotics Inc.
- Lyro Robotics Pty Ltd
- Robomotive BV
- Hand Plus Robotics Pte Ltd
- SSI SCHAEFER Group
- Daifuku Co. Ltd.
市場機会と将来展望
機会は、事業者がSKUの多様性を管理しつつ手作業による移動や繰り返しのピッキングを削減できる領域、特に完全な再構築ではなく改修を求めるブラウンフィールドのフルフィルメント拠点に集中している。この市場背景において、RaaSは2025年の導入件数の60.30%を既に占めており、これがロボット、ソフトウェア更新、保守をピーク需要期の需要に合わせたピック単価契約またはサブスクリプション契約にまとめて提供するベンダーの余地を生み出している。企業規模の展開やプラットフォーム展開はその方向性を示している。Zalandoは欧州フルフィルメントネットワーク全体で最大50台のAI搭載Nomagicロボットの展開を発表し、アイテム単位のピッキングおよびシューボックス処理に活用する(2026年3月)。また、MaerskはシンガポールでHai RoboticsのシステムおよびAMRを用いたゴーズ・トゥ・パーソン方式のロボット式フルフィルメントセンターを導入した(2026年4月)。両事例とも、保管、モビリティ、ピッキングを統合したエンドツーエンドソリューションへの需要を示している。
ソフトウェア主導のピッキングは、アイテムごとのトレーニングへの依存を減らし、例外処理を改善することで、対応可能なSKUの範囲も拡大する。これは特に、変形しやすい商品や厳格な初回ピック性KPIによって自動化が制約されてきた食品雑貨やFMCGにおいて重要である。継続的な技術進展と運用学習サイクルは、新製品の迅速な立ち上げを実証でき、協働アプリケーションに対する堅牢な安全性検証を提供し、異種フリート間でWES/WMSとの連携を調整できるプロバイダーに機会をもたらしている。欧州が機械安全とAI義務の両方に対応するデュアルコンプライアンス環境へ移行する中、リスクアセスメント、ログ記録、サイバーセキュリティ、更新ガバナンスを含むコンプライアンス関連物を製品化できるベンダーは、特にモバイルAMRベースのピースピッキングが試験導入からより大規模なフリート展開へと拡大する中で、多国展開における実質的な差別化要因を持つ。
最近の産業開発事情 ピースピッキングロボット市場
- 2026年2月:Berkshire Greyは、高変動性のドッカー環境における荷降ろしを自動化するロボット式トレーラーアンローダー「Scoop」を発売した。労働集約的かつ安全性に敏感な入荷ワークフローの一つに対応することで、この発売はピッキングステーションを超えた自動化範囲を拡大し、大手宅配・倉庫事業者向けのエンドツーエンドの物流フロー自動化を支援する。
- 2025年11月:RightHand Roboticsは、より小型で低コストなピースピッキングシステム「RightPick One」を発売した。この製品展開は、スペースに制約のある拠点での導入を対象とし、より大規模なフリートや高いSKU複雑性への拡張前に標準化されたセルを求める事業者にとってより簡易な出発点を提供する。
- 2024年10月:Berkshire Greyは、自動注文集約向けの「V3 Put Wall」をリリースした。これはより高いスループットのソーティングおよび梱包ワークフローを支援し、最終集約段階における下流の手作業を減らすことでロボットピッキングを補完する。
ピースピッキングロボット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、倉庫および物流オペレーションにおいて個々のアイテムを識別・把持・配置するために設計されたロボットから生み出される収益を対象としており、通常はビジョンガイダンスとエンドオブアームグリッピングを使用します。市場規模は、システムが販売された時点またはサービス契約が開始された時点で計測します。
対象外の範囲:ケースレベルのパレタイジングロボット、農業用収穫ロボット、およびラボスケールのマイクロピックアンドプレースシステムは本市場の集計から除外します。
セグメンテーション概要
- ロボットの種類別
- 協働型
- 固定アーム型
- モバイル・ピース・ピッキングAMR(自律移動ロボット)
- その他
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー産業別
- Eコマース・小売フルフィルメントセンター
- 医薬品・ヘルスケア
- 食料品・FMCG(日用消費財)
- 第三者物流(3PL)・小包物流
- その他
- ペイロード容量別
- 5kg以下
- 5〜10kg
- 10kg超
- デプロイメントモデル別
- 設備購入(CapEx)
- サービスとしてのロボット(RaaS)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア
- 中国
- 日本
- 韓国
- インド
- シンガポール
- アジアその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数値のモデリングを開始する前に市場の枠組みを設定するために使用されます。国際ロボット連盟の発表、米国国勢調査局の貿易・製造業シリーズ、ユーロスタットの産業統計、ロボティクス関連のHSコードに関する国連Comtradeの輸出入テーブル、ならびにビジョンおよびグリッピングテーマに関する米国特許商標庁の特許検索結果など、公開されている無料のソースを活用しました。
さらに、企業の開示資料、投資家向けプレゼンテーション、製品カタログ、および信頼性の高い物流自動化関連の報道を精査し、典型的なシステム構成と価格設定の方法を把握しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および需要シグナルのサニティチェックのための輸出入貨物レベルデータベースについては有料サブスクリプションも活用しました。ここに記載されているデスクソースは例示であり、データ収集、検証、および明確化のために他の多くの公開・有料参考資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、ピースピッキングとして実際に購入されているものと、独立した自動化の明細項目として計上されるものを確認するために使用されました。ロボットインテグレーター、倉庫自動化チーム、コンポーネントサプライヤー(ビジョン、グリッパー、コントローラー)、ならびに小売、Eコマースフルフィルメント、3PL業務のエンドユーザーと対話し、導入ペース、典型的な取引構造(資本支出販売対サービス)、および地域全体の実際の稼働率を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋:50% |
| 中間層:59% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:14% | マネージャー:58% | 南北アメリカ:20% |
市場規模算定と予測
主要モデルは需要プール視点を採用しており、倉庫スループットの成長と自動化浸透率を展開可能なピッキング容量に変換し、ブレンドされたシステム価格を用いて年間収益に換算します。精度を保つため、インテグレーター収益のサンプリング、公開発表から推定された導入ベースの追加数、およびサンプリングされた平均販売価格と推定ユニット出荷数を掛け合わせたチェックなど、選択的なボトムアップ近似によって合計値を裏付けています。
本市場において重要なインプットには、Eコマースの注文成長とSKUの複雑性、倉庫における労働力の可用性と賃金圧力、グッズトゥパーソンまたはAMR対応ワークフローを運用している施設の割合、本番稼働で達成される平均ロボットピック数(1時間あたり)、ならびにビジョンおよびグリッパーアップグレードの典型的なアタッチ率が含まれます。ボトムアップチェックにギャップが生じた場合(例:非公開企業の収益やバドル価格設定)、インタビュー中に合意した範囲で補完し、地域レベルの導入実態を用いて絞り込みます。予測にあたっては、主要需要ドライバーに指数平滑化レイヤーを適用したシナリオ分析を使用し、最終的な曲線をオペレーターおよびインテグレーターが期待する展開タイミングとランプアップ遅延に合わせて調整しました。
データ検証と更新サイクル
アウトプットは、産業用ロボット出荷動向、倉庫設備投資に関するコメンタリー、自動化導入指標などの独立したシグナルと照合し、地域別およびエンドユーザー行動別の明らかな不一致についてレビューされます。セグメントに異常な急増または急落が見られた場合、前提条件を再検討し、それが価格設定、契約タイミング、または単発プロジェクトによるものかどうかを確認するために専門家に再連絡します。承認前に、別のアナリストがロジック、インプット、および計算をレビューし、弱点を早期に発見します。
レポートは年次で更新され、重要なイベントが需要または価格予測を変化させた場合には中間更新が行われます。納前に主要な前提条件について最新の確認を行い、クライアントがその時点で利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのピースピッキングロボット市場規模算定と他の公表推計との比較
ピースピッキングロボットの公表市場規模は、同様の倉庫ユースケースを説明している場合でも、大きく異なって見えることがあります。その差異は通常、各出版社がピースピッキングロボットの販売として何を計上するか、どの収益タイミングを使用するか、そして施設全体での導入拡大がどの程度の速さで進むと想定するかによって生じます。
ケースレベルのパレタイザーは最も大きな混同の一つであり、その機器はMordor Intelligenceの本市場のスコープ外に位置しており、ユニットエコノミクスが現実的に見えても一部の外部合計値を押し上げる可能性があります。その他のギャップは、推計がロボットハードウェアのみを計上するか、システム価値の一部としてビジョン、グリッパー、ソフトウェア、およびインテグレーションを含めるかどうか、また価格設定が一回限りの販売としモデル化されるかサービス契約開始としてモデル化されるかによって生じ、これにより収益が年度間でシフトします。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.70 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 1.15 ビリオン 米ドル(2025年) | ロボットアームのハードウェア出荷とピースピッキングのより狭い定義に限定されることが多く、購入者が通常展開セルの一部として支払うビジョン、グリッパー、およびインテグレーション価値の算入が限定的です。 |
| 業界団体B | 2.35 ビリオン 米ドル(2025年) | ケースハンドリングやパレタイジングなどの隣接する倉庫自動化にスコープを拡大する可能性があり、完全システム展開と部分的なアップグレードを区別せずに積極的な平均販売価格を適用する場合があります。 |
この表は、ロボットが急速に導入されているという点での見解の相違ではなく、スコープと収益計上タイミングによってほとんどの差異が説明されることを示しています。分析単位を展開済みのピースレベルピッキングシステムに結び付、実際のオペレーターと価格設定および導入前提条件を確認することで、明確なインプットと再現可能なステップに追跡可能な市場価値に到達します。
レポートで回答されている主要な質問
現在のピース・ピッキング・ロボット市場規模と成長見通しはどうなっていますか?
市場は2026年に25億8,000万USDの収益を記録し、2031年までに207億8,000万USDに達する軌道にあり、51.78%のCAGRを示しています。
現在、ピース・ピッキング・ロボット市場シェアをリードしているセグメントはどれですか?
協働ロボットは2025年に45.40%の収益シェアを保有しており、複合ワークフローにおける安全な人間とロボットの協働から恩恵を受けています。
なぜアジア太平洋地域は他の地域よりも速く成長しているのですか?
高齢化する労働力、賃金上昇、Eコマースの高い普及率がアジア太平洋地域を54.9%のCAGRへと押し上げており、全地域の中で最高水準となっています。
サービスとしてのロボット(RaaS)は調達戦略をどのように変えていますか?
RaaS(サービスとしてのロボット)は自動化を設備投資(CapEx)から運用費用(OpEx)へとシフトさせ、すでに2025年のデプロイメントの60.30%を占めており、企業がハードウェアを直接購入することなくピーク需要時にフリートを拡張することを可能にしています。
食料品の自動化を最も制限している技術的課題は何ですか?
現在のグリッパーは変形しやすいアイテムへの対応に依然として苦労しており、成功率は75〜80%程度に留まっているため、小売業者がほぼ完璧なファーストピック精度を求める場面での導入が制限されています。