
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
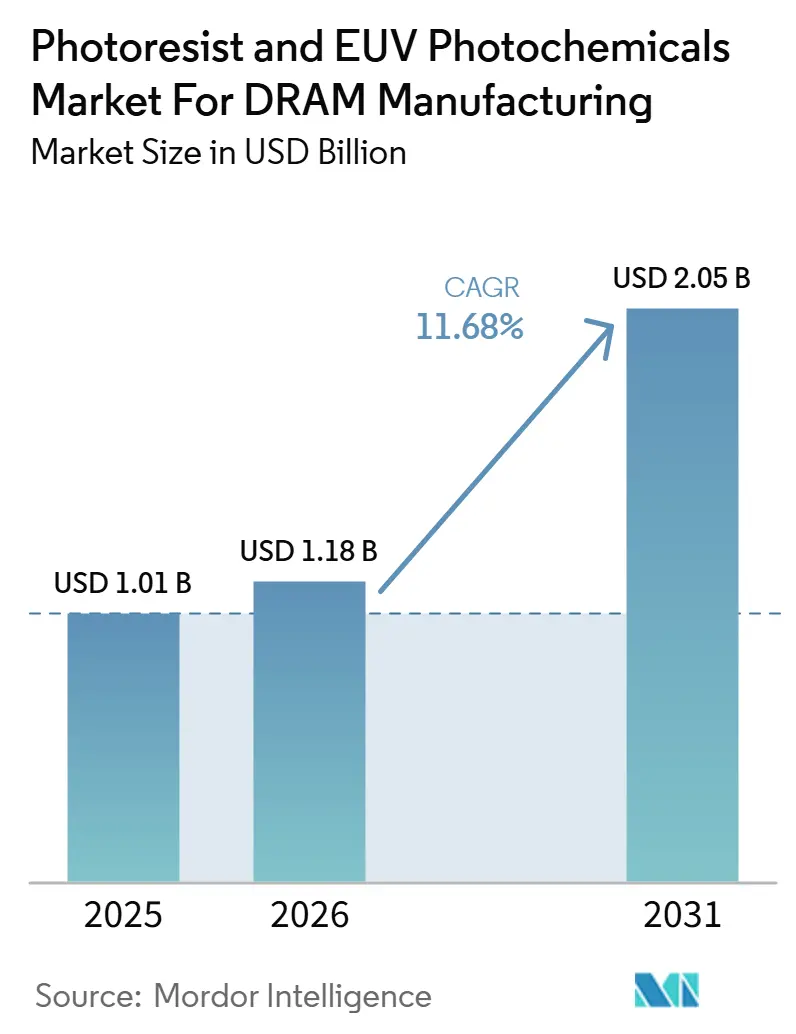
| 市場規模 (2026) | 1.18 十億米ドル |
| 市場規模 (2031) | 2.05 十億米ドル |
| 成長率 (2026 - 2031) | 11.68 % |
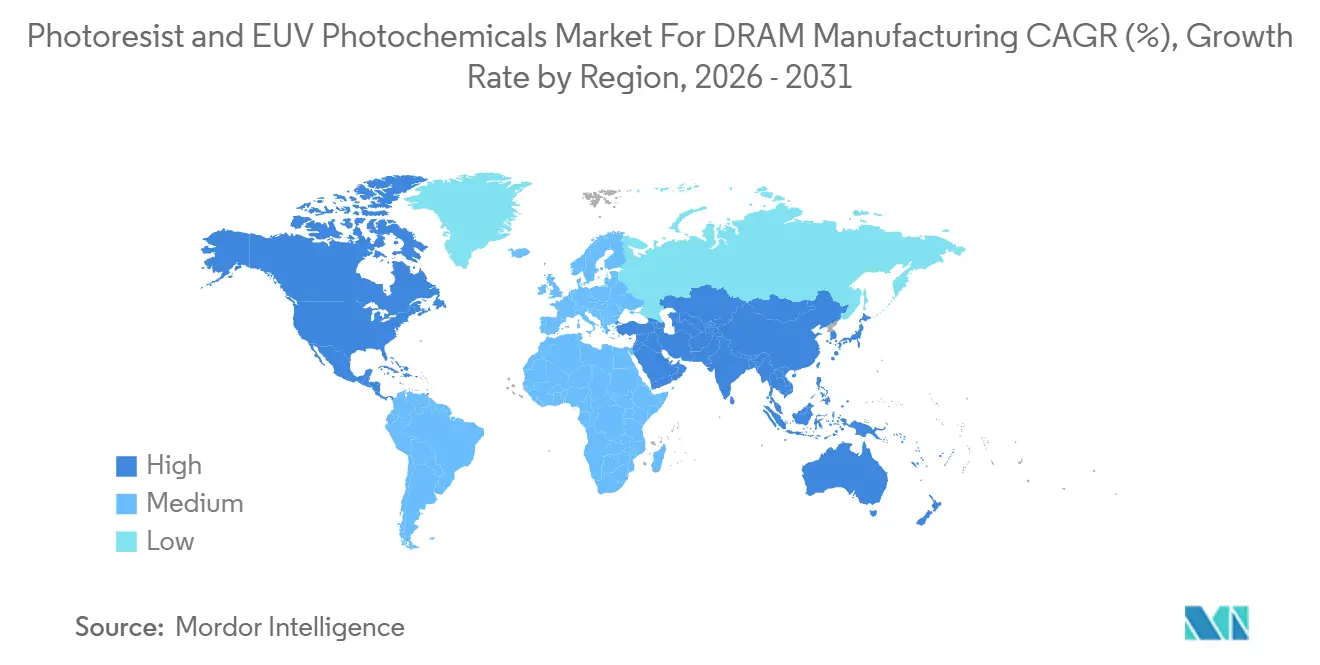
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
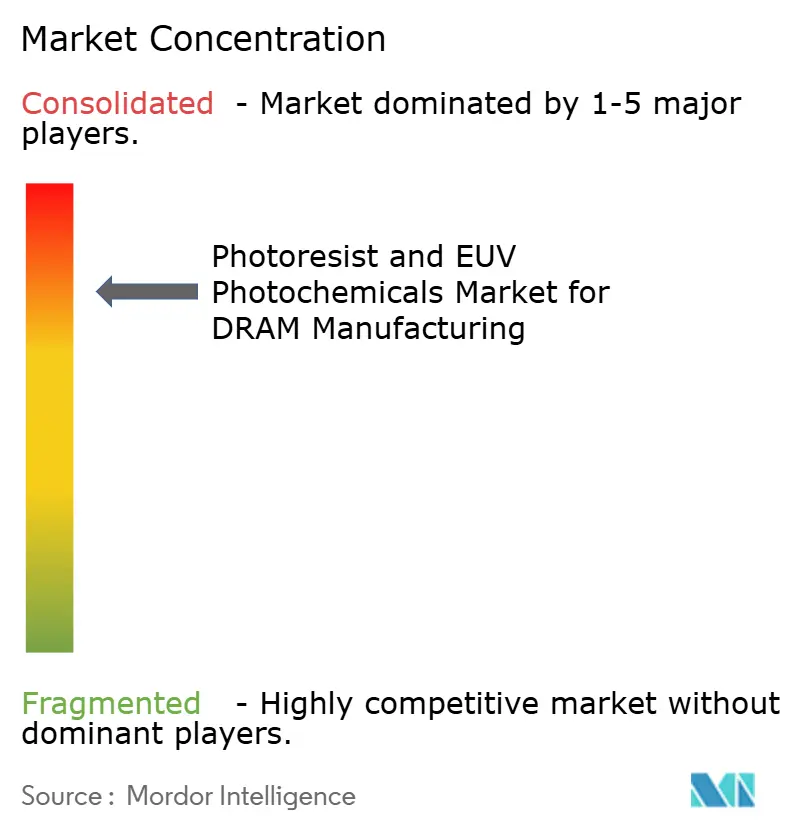
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDRAM製造向けフォトレジストおよびEUVフォトケミカル市場の分析
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場の規模は、2025年の10.1億米ドル、2026年の11.8億米ドルから2031年には20.5億米ドルへと拡大し、2026年から2031年にかけてCAGR 11.68%を記録する見込みです。この成長軌跡はDRAM経済における深層的な変化を反映しており、各ノード移行によってウェハー当たりのパターニング強度が増加し、製造においてEUVおよびArFイマージョン材料の両方の役割が高まっています。EUV採用はもはや少数のデモンストレーション層に限定されておらず、初期世代の2~3層のEUV層から、SK hynixの1cアーキテクチャにおける少なくとも5層への移行により、ウェハーパス当たりのレジスト消費量が増加しています。DRAM製造向けフォトレジストおよびEUVフォトケミカル市場は、供給集中によっても形成されており、少数の認定済み日本サプライヤーが最先端において最も強固なポジションを維持し続け、日本、韓国、台湾における新規設備に多額の投資を行っています。同時に、PFAS不使用の再調合、先端半導体材料に対する輸出規制、および国内サプライチェーンのトレーサビリティの必要性が、地域別・ノード別に需要条件を分断しています。その結果、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場は健全な需要基盤の上で成長しているものの、商業化のペースは依然として新材料がファブ認定をどれだけ迅速に通過し、DRAM量産に移行できるかにかかっています。
主要レポートのポイント
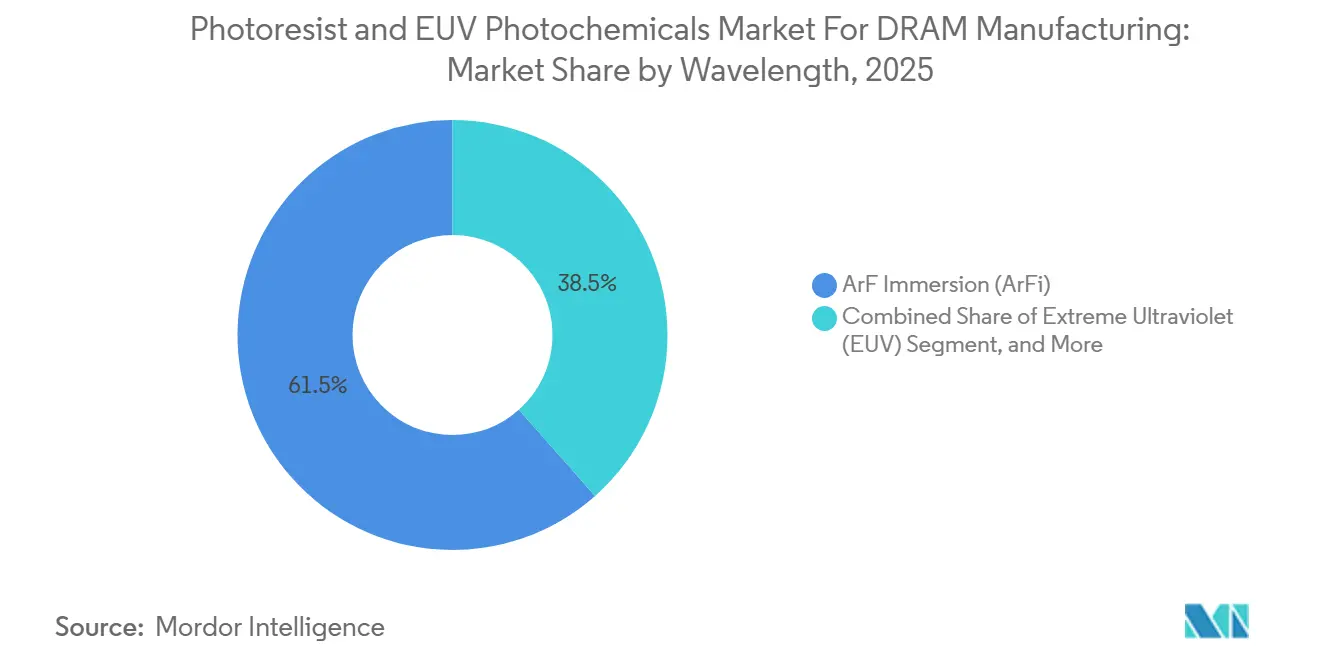
- 波長別では、ArFイマージョン(ArFi)が2025年のDRAM製造向けフォトレジストおよびEUVフォトケミカル市場シェアの61.54%を占め、極端紫外線(EUV)は2031年にかけてCAGR 12.67%で拡大する見込みです。
- レジスト化学別では、化学増幅レジストが2025年に80.12%のシェアを占め、金属酸化物レジストは2031年にかけてCAGR 13.07%で成長する見込みです。
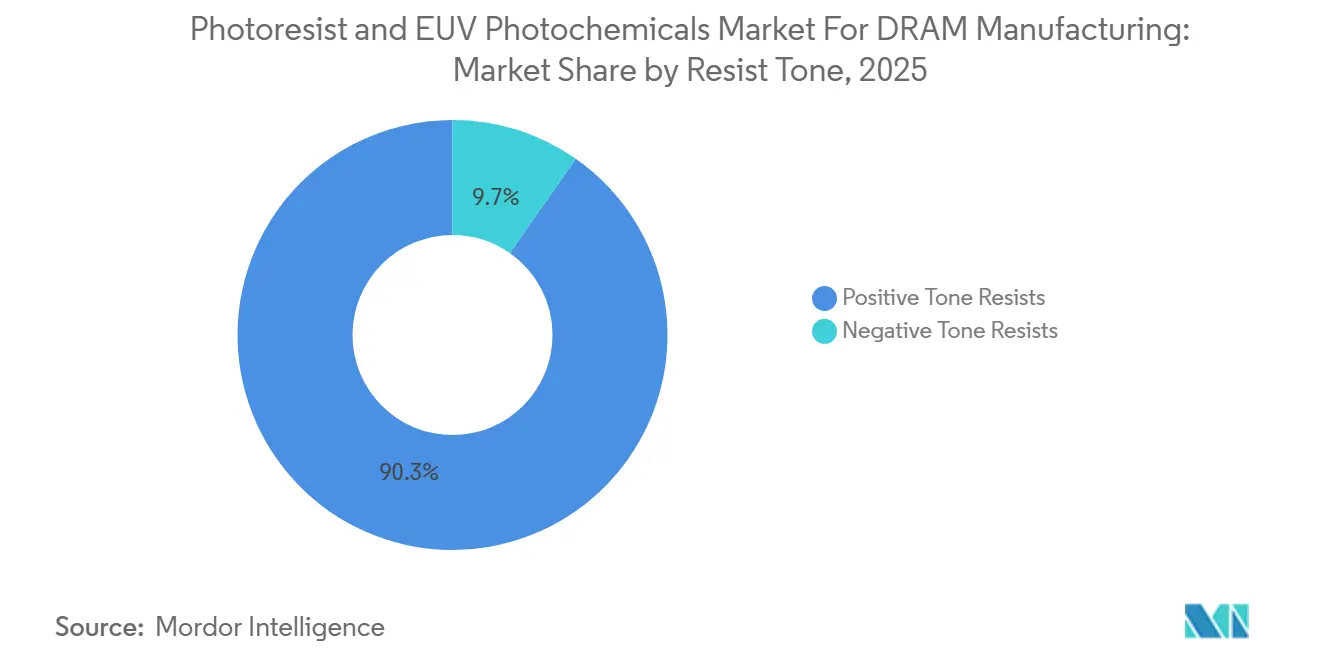
- レジストトーン別では、ポジティブトーンレジストが2025年に90.28%のシェアを占め、ネガティブトーンレジストは2031年にかけてCAGR 12.86%で拡大する見込みです。
- DRAM製品タイプ別では、標準DRAMが2025年に40.38%のシェアを占め、高帯域幅メモリは2031年にかけてCAGR 12.83%で成長する見込みです。
- 地域別では、アジア太平洋が2025年に88.42%のシェアを占め、北米は2031年にかけてCAGR 12.56%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端DRAMパターニングにおける急速なEUV採用 | +3.2% | 韓国、日本、台湾、およびグローバル需要への波及 | 短期(2年以内) |
| AIサーバーにおけるHBM層の複雑性の増大 | +2.5% | 韓国、北米、欧州 | 短期(2年以内) |
| 成熟したDRAM層におけるArFiのマルチパターニング需要 | +1.8% | グローバル、韓国、日本、台湾に集中 | 中期(2~4年) |
| 地域メモリ設備に対する政府ファブ優遇措置 | +1.2% | 北米、EU、日本 | 中期(2~4年) |
| 半導体材料におけるPFAS不使用再調合の需要牽引 | +0.8% | EUおよび日本、グローバル採用への波及 | 中期(2~4年) |
| ドライレジストおよび金属酸化物のスループット向上 | +0.6% | 韓国、台湾、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端DRAMパターニングにおける急速なEUV採用
急速なEUV採用は、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場において最も強力な成長エンジンとなっています。先端DRAMは現在、EUVを限定的なプロセス実験ではなく、繰り返し使用される生産ツールとして活用しているためです。SK hynixはすでに連続するDRAM世代にわたってEUV使用を拡大しており、その1cロードマップはウェハー当たり少なくとも5層のEUV層へと移行し、レジスト需要を段階的に増加させました。同社はまた、2025年9月に清州のDRAMファブにTWINSCAN EXE:5200B高NAEUVシステムを導入し、材料サプライヤーに対して従来よりも早い段階で次の認定サイクルへの準備を促しました。2026年3月、SK hynixはASMLからKRW 11.95兆(88億米ドル)相当の30台以上の追加EUVスキャナーを購入する計画を公表し、2027年まで納入が予定されており、その発注量は認定済みレジストシステムを必要とするウェハー投入量の持続的な増加を示しています。2026年のメモリ顧客向けEUV発注が事実上完売となると、ボトルネックはツール需要から材料認定へとシフトし、すでに認定済みのサプライヤーのポジションを強化するとともに、新規処方の短期的な参入障壁を高めました。このシフトが重要なのは、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場が、ファブがEUVを望むかどうかよりも、承認済みサプライヤーが各追加層をサポートするのに十分な速さで一貫した生産グレードの化学品をスケールアップできるかどうかに依存するようになったためです。
AIサーバーにおけるHBM層の複雑性の増大
HBMの複雑性の増大は、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場の品質価値を高めています。AIサーバーメモリスタックは主流のDRAM製品よりも厳格なリソグラフィ制御を要求するためです。HBM4スタックのロードマップはより高い層数と高密度インターコネクト構造へと移行しており、各処理ステップにわたるオーバーレイ、欠陥率、ラインエッジ制御に対する感度が高まっています。このパターンはサプライヤーの経済性を変化させます。先端ロジックと先端メモリの両方で認定されたレジストベンダーは、異なる顧客プログラム間で一貫した技術性能を維持しながら、より大規模な高付加価値アカウントにわたって開発コストを分散できるためです。北米もSK hynixがインディアナ州ウェストラファイエットのHBM先端パッケージング施設に対して4.58億米ドルのCHIPS支援を確保したことで、より重要性を増し、顧客基盤の近くで信頼性の高い材料サポートを必要とする新たなプレミアムグレード需要ノードが生まれました。HBM生産はまた、歩留まりをより価値あるものにします。欠陥損失は標準的なコモディティDRAMよりも高付加価値の積層製品においてより大きなコストペナルティをもたらすためです。その結果、フォトレジストおよびEUVフォトケミカル市場はHBMを通じて量的に拡大するだけでなく、単純な量的供給よりも性能と欠陥制御が重要視される価格構造へと移行しています。
成熟したDRAM層におけるArFiのマルチパターニング需要
ArFiのマルチパターニング需要は、EUVが最先端DRAMトランジションに関する注目を集める中でも、フォトレジストおよびEUVフォトケミカル市場の持続的な支柱であり続けています。先端DRAMパターニングに関するSPIE会議資料は、自己整合型四重パターニングおよびクロスSAQPが、コストとプロセス制御がArFiの完全なEUV転換よりも依然として有利ないくつかのDRAM層にわたって中心的な役割を担い続けていることを示しました。各SAQPフローには複数のレジストコーティング、露光、現像ステップが含まれており、重要な層でのEUV採用が増加しても材料消費量を高く維持しています。これは、EUVの各インストールと並行してArFi需要が消滅しているわけではないことを意味します。EUV層の追加は、より広いDRAMプロセスフローにおける継続的なマルチパターニングと並行して行われているためです。したがって、強力なArFiポートフォリオをすでに持つサプライヤーは、より新しいEUVおよびMORプログラムに資金を提供しながら安定した収益基盤を維持しています。このバランスにより、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場は純粋なEUVの話よりも広範なものとなっており、既存サプライヤーが最先端と成熟したリソグラフィ化学品の両方に投資し続ける理由を説明しています。
地域メモリ設備に対する政府ファブ優遇措置
政府のファブ優遇措置は、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場の構造的な支柱となっています。これらの措置は、最近の先端メモリ製造がほとんどまたは全くなかった場所にDRAM生産の拠点を創出しているためです。米国では、マイクロンのアイダホおよびニューヨークのDRAMプロジェクトが最大64億米ドルのCHIPS優遇措置によって支援され、長いブランクの後に同国への大規模な最先端メモリ生産の回帰を示しました。サムスンもテキサス州の事業に対して最大47.45億米ドルを受け取り、監査可能性とサプライチェーントレーサビリティ要件を満たすことができる地域材料エコシステムの必要性をさらに強調しました。日本では、半導体材料に関する政策的整合が、Shin-Etsu Chemical Co., Ltd.が伊勢崎に新たなリソグラフィ材料拠点を建設する決定を支援し、フェーズ1投資額は830億円(5.57億米ドル)で、56年ぶりの新たな国内生産拠点となりました。[1] これらの投資が重要なのは、調達行動を再形成するためであり、政策支援を受けるファブは国内で認定された、または同盟国由来の材料をますます優先または要求するようになっているためです。これにより、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場において、共同立地は単なる物流上の優先事項ではなく、戦略的優位性となっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規レジスト化学品に対する長いDRAMファブ認定サイクル | -1.5% | グローバル、韓国、台湾、日本で最も深刻 | 中期(2~4年) |
| 材料ランプレートを遅らせるEUVツールのボトルネック | -1.2% | グローバル、韓国、台湾に集中 | 短期(2年以内) |
| 参入コストを高める高純度・欠陥率要件 | -0.7% | グローバル | 長期(4年以上) |
| 輸出規制と原材料集中リスク | -0.6% | 中国、アジア太平洋の残りの地域への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新規レジスト化学品に対する長いDRAMファブ認定サイクル
長い認定サイクルは、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場における最も深刻な内部制約要因であり続けています。技術的に有望な材料でも、量産展開前にウェハー上での長期検証が必要なためです。この問題は、MORやPFAS不使用CARなどの新しい化学品において特に顕著であり、良好な実験室結果でさえDRAM量産への迅速な移行を保証するものではありません。プロセスインテグレーションは、露光ツール、トラック、ベーク条件、現像剤、欠陥マップ、歩留まりウィンドウにわたって確認される必要があり、サプライヤーが安定した商業収益を確保する前に時間とコストの両方を増加させます。その結果、顧客フローにでに組み込まれている既存ベンダーに構造的な優位性が生まれます。先端ノードでの各処方変更は追加のプロセスチェック内部承認サイクルを引き起こす可能性があるためです。これにより、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場におけるシェアシフトが遅くなり、新規参入者が需要条件が示唆するほど迅速に技術的進歩を商業的売上に転換することが困難になります。また、資本に裏付けられた既存企業が複数のDRAM世代にわたって収益前の開発コストを吸収するのに、挑戦者よりも依然として有利な立場にある理由も説明しています。
材料ランプレートを遅らせるEUVツールのボトルネック
EUVツールのボトルネックは、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場が需要を実際の材料出荷に転換できるペースを引き続き遅らせています。2026年のメモリ顧客向けEUVツールスロットがすでに確約されていた場合、インストールの遅延やスケジュール変更は、認定済みウェハーでのレジスト消費のタイミングを直接押し出しました。このボトルネックはより深刻になります。材料認定は、量産に計画されているのと同じスキャナー環境へのアクセスなしには、完全な生産関連性で完了できないためです。高NAEUVではプレッシャーがさらに厳しく、インストールベースが非常に小さく、先端材料プログラムのウェハーアクセスが依然として乏しい状況です。これは、サプライヤーが有望なMORまたは次世代EUV処方を持っていても、顧客認定を時間内に通過するのに十分な生産関連データが不足している可能性があることを意味します。DRAM製造向けフォトレジストおよびEUVフォトケミカル市場では、ツール容量と材料の準備状況が同じペースで進むのではなく、互いに制約し合う遅延ループが形成されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
波長別:
ArFiが規模を支え、EUVが次の成長フェーズを牽引ArFイマージョンは、2025年のDRAM製造向けフォトレジストおよびEUVフォトケミカル市場において61.54%を占め、ウェーハプロセスの広範な工程において依然として主流である繰り返しパターニングフローにおけるその役割を反映している。その理由は実際的なものであり、DRAMメーカーは複数の層にわたってSAQPおよび関連するマルチパターニング手法に依然として依存しており、ArFiはコスト効率高く、運用上も馴染み深い手法であり続けている。この導入済みの基盤は、より重要な層がEUVへとシフトしていく中でも、ArFiの出荷量を堅調に維持し、レガシー大量生産向けレジスト需要の急激な落ち込みを防いでいる。フォトレジストおよびEUVフォトケミカル産業においては、これによりデュアルトラックの供給ニーズが生まれており、ファブは大量のArFi材料を引き続き購入しながら、認定済みEUV材料への依存度も高めている。したがって、幅広いポートフォリオを持つサプライヤーは、現在の生産を支援しながら将来の層の認定を並行して進めることができるため、特定分野に特化した専門業者よりも有利な立場に置かれている。
EUVは最も成長の速い波長セグメントであり、2031年までのCAGRは12.67%で、先進的なDRAMロードマップ全体でEUV層数が着実に増加していることを反映している。SamsungとSK hynixは2026年初頭までに高NA EUVプロセスの基盤を相当程度構築しており、これによりレジストベンダーは次のステップの認定とプロセスチューニングに向けたより明確なプラットフォームを得た。JSRおよびInpriaも、低NAおよび高NA EUVアプリケーション向けのポジティブトーンおよびネガティブトーンのMORシステムに関する進捗を文書化しており、材料開発がスキャナー準備に後れを取るのではなく、並行して進んでいることを示している。実際的な効果として、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場におけるEUVの成長は、ウェーハ全体でArFiの使用を単純に置き換えるのではなく、層の追加によってもたらされている。DRAMノードはコストおよびプロセス上の理由から複数のArFi集約型の層を維持しながら新たなEUVの機会を追加しているため、ウェーハ1枚あたりの総材料使用量は増加し続けており、これはDRAM製造向けフォトレジストおよびEUVフォトケミカル市場において継続している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
レジスト化学別:
CARが規模を維持し、MORがより速い技術的根拠を構築化学増幅レジストは2025年のフォトレジストおよびEUVフォトケミカル市場において80.12%を占め、DRAMファブですでに使用されている既存のトラックシステム、反射防止層、および現像液化学との深い統合を裏付けている。レジスト化学を切り替えることはコーティングボトルだけに影響するのではなく、周囲のプロセススタックや顧客の認定負担にも影響するため、この導入済みの地位を置き換えることは容易ではない。Sumitomo ChemicalおよびDuPontは先進リソグラフィー向けのCAR開発を継続的に推進しており、DuPontのQnityチームは2025年のSPIEにおいてArFレジスト向けPFAS代替品に関する研究成果を発表し、既存の化学ファミリーが停滞するのではなく進化し続けてることを示した。これはフォトレジストおよびEUVフォトケミカル市場にとって重要であり、CARは新しい化学プラットフォームへの移行を支える出荷量の基盤であり続けているためである。また、顧客は多くの層において、より実績の少ない材料クラスへのフローの大部分を移行する前に、まずよりクリーンまたはより適合性の高いCAR処方を採用する可能性が高いことも意味している。
金属酸化物レジストは、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場において最も成長の速い化学セグメントであり、2026年から2031年にかけてCAGR 13.07%を記録した。これはEUV光子吸収の強化とスループットプロファイルの改善によって牽引されている。Imecは2026年2月に、酸素富化ポスト露光ベーク環境がMORのフォトスピードを15〜20%向上させ、EUV条件下での必要ドーズ量を直接削減してスキャナー生産性を改善したことを示した。この結果は重要であり、スループットがMORの広範な使用に対する主要な障壁の一つであったため、ドーズ量の削減はいずれも高価な先進ノードにおける材料の優位性を強化するためである。JSRの2026年5月のEntegrisとのクロスライセンス契約もまた、MOR競争が化学だけを超えて前駆体合成、ろ過、およびクリーンデリバリーインフラへと移行していることを示した。[2] SPIE 2025を通じて発表されたIBMの研究は、先進製造ニーズに関連する微細ピッチにおけるハードウェア支援MORパターニングの進捗を示すことでさらなる裏付けを加えた。フォトレジストおよびEUVフォトケミカル市場において、MORは現在もCARより規模が小さいが、その勢いは今や理論的な期待だけでなく、測定可能なプロセス上の成果に結びついている。
レジストトーン別:
ポジティブトーンがインストールベースを維持し、ネガティブトーンが重要な層で優位性を獲得ポジティブトーンレジストは2025年のフォトレジストおよびEUVフォトケミカル市場シェアの90.28%を占め、活性領域、ビットライン、ワードラインで使用されるライン・スペースおよびコンタクトホール構造における長い認定実績に支えられている。プロセスエンジニアがこれらの材料の既存の統合ウィンドウ内での挙動をすでに把握しているため、大量生産における運用リスクが低減され、その地位は引き続き強固であった。Fujifilmは、PFAS不使用のポジティブトーンおよびネガティブトーンArFイマージョンシステムの研究を継続することでその地位を拡大し、SPIE 2026において先進リソグラフィー研究の最新成果を発表した。これは、規制上の圧力が主流のレジストファミリーにも及んでいるため重要であり、ファブのパフォーマンスを損なうことなくポジティブトーンポートフォリオを適応させるサプライヤーは、大規模な導入済みポジションを守ることができる。フォトレジストおよびEUVフォトケミカル市場において、イノベーションの中心が従来のウェットレジスト処方を超えて広がっているとはいえ、ポジティブトーンは依然として出荷量の基盤を形成している。
ネガティブトーンレジストは2031年までにCAGR 12.86%で成長すると予測されており、これは主にMORプラットフォームが重要なEUV層においてネガティブトーンの挙動と関連付けられるようになっているためである。InpriaおよびJSRは低NAおよび高NA EUV向けのMORプラットフォームの開発を継続しており、これらのプログラムはエッジの鮮明さとパターン忠実度の維持が困難な箇所でネガティブトーン材料がより重要になりつつある理由を浮き彫りにしている。その魅力は、パターン品質のわずかな改善がライン後半のはるかに高価なウェーハプロセスを保護できる重要な層において最も強い。Lam Researchも、そのAetherドライフォトレジストプラットフォームが2025年1月に大手メモリメーカーによって先進DRAM生産向けに採用されたことで競争の構図を広げた。これは気相レジスト堆積がトーンおよびウェット処理に関する従来の境界に挑戦するためである。フォトレジストおよびEUVフォトケミカル産業において、これはネガティブトーンの成長が単なる小さなニッチの拡大ではなく、最先端のレジスト性能の定義方法における広範な変化の一部であることを意味している。このシフトにより、DRAM製造向けフォトレジストおよびEUVフォトケミカル市場産業における予測期間の残りにわたって、ネガティブトーンおよび隣接するドライプロセスプラットフォームが認定パイプラインにおいてより注目されるようになるはずである。
DRAM製品タイプ別:
標準DRAMが基盤を維持し、HBMが価値創造を変革標準DRAMは2025年のフォトレジストおよびEUVフォトケミカル市場シェアの40.38%を占め、主流のサーバーおよびクライアントメモリが依然として広範な材料需要のベースラインを設定していることを示している。レジストベンダーは長い開発サイクルと最先端ノードで必要とされる高価な顧客認定を支えるために安定した大量生産ビジネスを必要としているため、この導入済みの基盤は引き続き重要である。標準DRAMはまた、成熟したリソグラフィー層と先進リソグラフィー層の幅広い組み合わせを使用しており、サプライヤーは単一の顧客関係の中でArFi集約型製品と新しいEUV認定材料の両方を販売する余地がある。スペシャルティおよび自動車向けDRAMは、最も積極的なスケーリング目標よりもプロセスの安定性、認定の継続性、および供給の信頼性が重視される旧世代リソグラフィーグレードへの需要を引き続き拡大している。この広範な基盤は、価値がより先進的なメモリフォーマットへとシフトしていく中でも、フォトレジストおよびEUVフォトケミカル市場が狭いプレミアム製品群に過度に依存することを防いでいる。
HBMは2026年から2031年にかけてCAGR 12.83%で最も成長の速いDRAM製品タイプであり、そのペースはAIアクセラレーター需要の継続的な拡大を反映している。HBMアーキテクチャに関するカンファレンス資料は、より高いメモリスタックと高密度インターコネクト構造がパターニングの難易度を高め、各ダイ層全体での欠陥に対するペナルティを厳しくする様子を示した。これはサプライヤーの経済性を変化させる。プレミアムメモリ製品は、より強力な歩留まりとスループットを支援するのであれば、より厳格な欠陥基準とより高価なレジストシステムを正当化できるためである。HBMはまた、メモリ生産を先進ロジックで見られるのと同じ性能期待値へと引き寄せる傾向があり、これはリソグラフィー認定の最上位で既に運用しているサプライヤーに恩恵をもたらす。これが、フォトレジストおよびEUVフォトケミカル市場において、両者が同じ顧客アカウント内に存在する場合でも、大量生産の標準DRAM需要と高付加価値のHBM需要の間に明確な分断が見られる理由である。長期的には、特にAIサーバーの展開がグローバルなクラウドおよびアクセラレータープログラム全体でスケールし続けるにつれて、HBMはトップティアのレジスト品質に結びついた需要のシェアを増加させ続けるはずである。
地域分析
APACフォトレジストおよびEUVフォトケミカルのDRAM製造市場
アジア太平洋地域は2025年のフォトレジストおよびEUVフォトケミカル市場の88.42%を占め、同地域は消費と供給の両面における明確な中心地となっている。韓国は、Samsung ElectronicsとSK Hynixが先端DRAM生産およびEUV投資の推進を継続していることから、最大の国別需要基盤であり続けた。SK Hynixは2026年3月に2027年までのEUVスキャナー購入計画として11.95兆韓国ウォン(8.8 ビリオン 米ドル)を開示し、適格材料に対する長期的な需要パイプラインを支えた。日本はサプライサイドでも同様に重要であり、TOK、JSR、Shin-Etsu Chemical、Sumitomo Chemical、Fujifilmが半導体材料のR&Dおよび生産ネットワークを密に運営し続けており、伊勢崎へのShin-Etsuの新たな国内投資も含まれる。
北米フォトレジストおよびEUVフォトケミカルのDRAM製造市場
北米は2026年から2031年にかけてCAGR 12.56%で最も成長が速い地域となり、通常の設備更新サイクルではなくDRAM製造投資の新局面を反映していた。MicronのアイダホおよびニューヨークプロジェクトはCHIPSサポートとして最大6.4 ビリオン 米ドルの支援を受けており、同地域における国内メモリ材料需要の長期的な根拠として最も強力なものとなった。SK Hynixもインディアナ州での4億5,800万米ドルの支援を受けたHBMパッケージングプロジェクトを通じてプレミアム需要を追加し、Samsungのテサスへのへのへのへのへのへのへのへのへのへのへのへのへのへのへのへのへのへのへのへの投資は米国全体の半導体材料機会をさらに広げた。この新たな建設拡張が重要なのは、北米のフォトレジストおよびEUVフォトケミカル市場が、既存の導入設備容量よりも国内適格化、PFAS審査、サプライチェーンのトレーサビリティ要件によって形成されているためである。
欧州フォトレジストおよびEUVフォトケミカルのDRAM製造市場
欧州はわずかなシェアにとどまったが、同地域の影響の多くが直接的なDRAMウェハー量ではなくプロセス開発を通じてもたらされていることから、戦略的に重要であり続けた。ベルギーのimecによるNanoICおよびEUV研究プログラムはレジストの共同開発を支援し続けており、同機関の2026年2月のMOR研究では酸素富化露光後ベーク条件下でフォトスピードが15〜20%向上することが示された。[3] これにより欧州は、世界のDRAM生産における比較可能なシェアを持たないにもかかわらず、次世代リソグラフィーの準備推進において不均衡に大きな役割を担うこととなった。その他の地域は現在のDRAMフォトレジスト需要において引き続き無視できる水準にとどまっており、主要クラスター外の新興ファブ計画はDRAM製造向けフォトレジストおよびEUVフォトケミカル市場の近接期の購買パターンを大きく変えるに足る規模にまだ達していない。
競合環境
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場は最先端において高度に集中したままであり、商業的なDRAM認定は依然として長い顧客履歴、深いプロセスインテグレーション、および繰り返しのノード移行に必要な資本を持つ少数のサプライヤーを優遇しているためです。Tokyo Ohka Kogyo Co., Ltd.、JSR Corporation、およびShin-Etsu Chemical Co., Ltd.は先端DRAMフォトレジスト供給において最も強固な構造的ポジションを維持し続け、FUJIFILM Holdings CorporationとSumitomo Chemical Co., Ltd.は隣接するリソグラフィおよび処方カテゴリーにわたって重要であり続けました。この集中は価格設定だけでなく設備投資によって強化されており、主要サプライヤーは日本、韓国、台湾の顧客ファブ近くに新工場を建設し続けました。TOKは韓国の平沢に新工場の建設を発表し、フェーズ1投資額は120億円(8,050万米ドル)です。このサイトは2027年後半からサムスンとSK hynixのプロセスニーズをサポートする予定です。[4] Shin-Etsu Chemical Co., Ltd.も日本の伊勢崎拠点を推進し、フェーズ1に830億円(5.57億米ドル)を投資し、主要サプライヤーが国内製造の深さを競争上の堀として活用していることを示しました。
競争の第二層はプラットフォームインテグレーションを中心に形成されており、化学品、前駆体品質、ろ過、およびプロセスサポートを制御するサプライヤーが模倣しにくい優位性を獲得できます。EntegrisとJSRまたはInpriaは2026年5月に非独占的なMORクロスライセンス契約を通じてその方向に動き、材料イノベーションとクリーンデリバリーインフラを結合しました。FUJIFILM Holdings CorporationはPFAS不使用レジスト開発に早期に着手することで別の道を追求し、最初はネガティブタイプのArFイマージョン材料で、次により広い先端リソグラフィ拡張に向けて進みました。Lam Research Corporationは異なる種類の競合他社であり続けました。そのAetherドライフォトレジストプラットフォームが気相生産アプローチにレジスト塗布を移行させることで湿式化学モデル自体に挑戦したためです。これらの動きは、フォトレジストおよびEUVフォトケミカル市場における競争がより良いレジストのボトルを誰が作るかに限定されなくなり、より広いプロセスプラットフォームを誰が制御するかを含むようになったことを示しています。
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場産業は、技術的な進歩だけではティア1のDRAMファブでビジネスを獲得するのに十分ではないため、小規模な挑戦者にとっても依然として困難でした。長い認定サイクル、顧客固有のプロセスウィンドウ、およびクリーン製造のコストはすべて、確立されたバランスシートとオンサイトサポート能力を持つ既存企業を引き続き優遇しました。同時に、PFAS不使用EUV化学品、高NAEUVに調整されたMORシステム、および新しいファブが新鮮な調達ニーズを生み出している北米での地供給認定において、ホワイトスペースの機会が依然として存在しました。これが、フォトレジストおよびEUVフォトケミカル市場が今日集中しているように見えるが、閉鎖されていない理由であり、パートナーシップ、クロスライセンス、および地域固有の供給動向が依然としてトップティアの下で競争の形を変えているためです。
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場のリーダー企業
-
Tokyo Ohka Kogyo Co., Ltd.
-
JSR Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
FUJIFILM Holdings Corporation
-
Sumitomo Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フォトレジストおよびEUVフォトケミカルのDRAM製造市場 このレポートでカバーされる企業
- Tokyo Ohka Kogyo Co., Ltd.
- JSR Corporation
- Shin-Etsu Chemical Co., Ltd.
- FUJIFILM Holdings Corporation
- Sumitomo Chemical Co., Ltd.
- DuPont de Nemours, Inc.
- Merck KGaA
- Dongjin Semichem Co., Ltd.
- Brewer Science, Inc.
- Inpria Corporation
- Lam Research Corporation
- Allresist GmbH
- micro resist technology GmbH
- Microchemicals GmbH
- Eternal Materials Co., Ltd.
- Jiangsu Nata Opto-electronic Material Co., Ltd.
- Hubei Dinglong Co., Ltd.
- S&S Tech Corporation
最近の産業開発事情 フォトレジストおよびEUVフォトケミカルのDRAM製造市場
- 2026年5月:Entegris, Inc.とJSR Corporation/Inpria Corporationが金属酸化物レジスト特許に関する非独占的クロスライセンス契約を発表し、当事者間レビュー異議申し立てを終了しました。この契約はレジスト処方、CVD/ALD前駆体合成、およびMOR固有のろ過における共同開発を包含し、EUV材料サプライチェーンの2つの重要なノードを共同イノベーション経路に効果的に統合しています。
- 2026年5月:JSR Corporationが台湾初のフォトレジスト生産施設の建設計画を発表しました。TSMCと先端レジストを共同開発し、すでに台湾に生産拠点を持つTOKおよびShin-Etsu Chemical Co., Ltd.との近接性のギャップを縮めることを目的としています。この施設は2028年までに稼働する見込みで、研磨砥粒を含む他の半導体材料も生産する可能性があります。
- 2026年4月:FUJIFILM Corporationが世界初のフッ素不使用ネガティブArFイマージョンフォトレジストを発表し、早期商業化に向けた評価のために顧客へのサンプル配布を開始しました。この製品はAI半導体製造に使用される先端ノードを対象としており、富士フイルムはフォローオン開発としてEUVフォトレジストへのフッ素不使用化学品の拡張を予定しています。
- 2026年3月:SK hynixがASMLから30台以上のEUVスキャナーをKRW 11.95兆(88億米ドル)で購入する規制申請を公表し、2027年12月までに納入が予定されています。これらのシステムは1c DRAMおよびHBM4E生産ランプをサポートするために利川、清州、龍仁のファブに展開される予定です。
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場レポートの調査範囲
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場産業は、フォトレジスト、EUVレジスト、現像剤、反射防止コーティング、および先端DRAMファブリケーションノード全体で使用される関連プロセス化学品を含む、ダイナミックランダムアクセスメモリ生産のための半導体ウェハーをパターニングするフォトリソグラフィプロセスで使用される材料をカバーしています。
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場産業レポートは、波長(極端紫外線[EUV]、ArFイマージョン[ArFi]、KrF、Iライン/Gライン)、レジスト化学(化学増幅レジスト[CAR]、金属酸化物レジスト[MOR]、非CAR有機レジスト)、レジストトーン(ポジティブトーンレジスト、ネガティブトーンレジスト)、DRAM製品タイプ(標準DRAM、モバイルDRAM[LPDDR]、グラフィックスDRAM[GDDR]、高帯域幅メモリ[HBM]、サーバーDRAM、その他のDRAM製品タイプ)、および地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 極端紫外線(EUV) |
| ArFイマージョン(ArFi) |
| KrF |
| Iライン/Gライン |
| 化学増幅レジスト(CAR) |
| 金属酸化物レジスト(MOR) |
| 非CAR有機レジスト |
| ポジティブトーンレジスト |
| ネガティブトーンレジスト |
| 標準DRAM |
| モバイルDRAM(LPDDR) |
| グラフィックスDRAM(GDDR) |
| 高帯域幅メモリ(HBM) |
| サーバーDRAM |
| その他のDRAM製品タイプ |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 波長別 | 極端紫外線(EUV) | |
| ArFイマージョン(ArFi) | ||
| KrF | ||
| Iライン/Gライン | ||
| レジスト化学別 | 化学増幅レジスト(CAR) | |
| 金属酸化物レジスト(MOR) | ||
| 非CAR有機レジスト | ||
| レジストトーン別 | ポジティブトーンレジスト | |
| ネガティブトーンレジスト | ||
| DRAM製品タイプ別 | 標準DRAM | |
| モバイルDRAM(LPDDR) | ||
| グラフィックスDRAM(GDDR) | ||
| 高帯域幅メモリ(HBM) | ||
| サーバーDRAM | ||
| その他のDRAM製品タイプ | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場の規模見通しはどのようなものですか?
DRAM製造向けフォトレジストおよびEUVフォトケミカル市場は2025年に10.1億米ドルと評価され、2026年に11.8億米ドルに達し、CAGR 11.68%で2031年までに20.5億米ドルに達すると予測されています。
どの波長セグメントが今日のDRAMフォトレジスト需要をリードしていますか?
ArFイマージョンは2025年に61.54%のシェアでリードしました。重要な層でのEUV採用が増加しても、ほとんどのDRAM層が依然として繰り返しのマルチパターニングフローに依存しているためです。
DRAM生産においてEUVレジスト需要がこれほど急速に増加しているのはなぜですか?
EUV層数は先端DRAMノード全体で増加しており、これによりウェハー当たりのレジスト消費量が増加し、すでに認定済みのサプライヤーと先端化学品への需要が強化されています。
HBMはメモリ製造における材料要件をどのように変えていますか?
HBMはCAGR 12.83%で最も成長の速いDRAM製品タイプであり、その厳格な歩留まりと欠陥基準がプレミアムグレードのリソグラフィ材料への需要を増加させています。
新たなDRAMフォトレジスト需要において最も成長の速い地域はどこですか?
北米はCHIPS資金によるファブ建設と国内または近接した認定済み材料の必要性に支えられ、2031年にかけてCAGR 12.56%で成長すると予測されています。
先端DRAMファブに参入する新規レジスト化学品の主な障壁は何ですか?
最大の課題は長い認定サイクルであり、新材料は完全展開前にスキャナー設定、プロセスウィンドウ、および歩留まり目標にわたって安定した性能を証明する必要があるためです。