
アドバンストDRAMパッケージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.36 十億米ドル |
| 市場規模 (2031) | 17.35 十億米ドル |
| 成長率 (2026 - 2031) | 3.86 % |
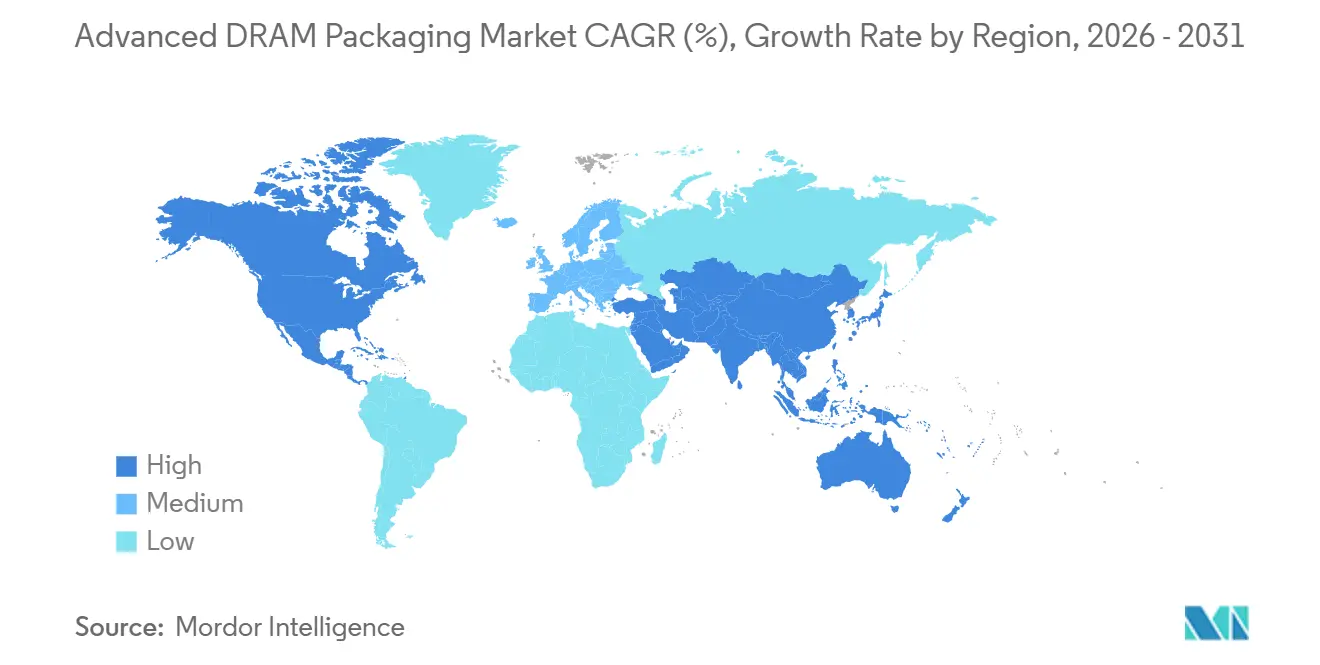
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
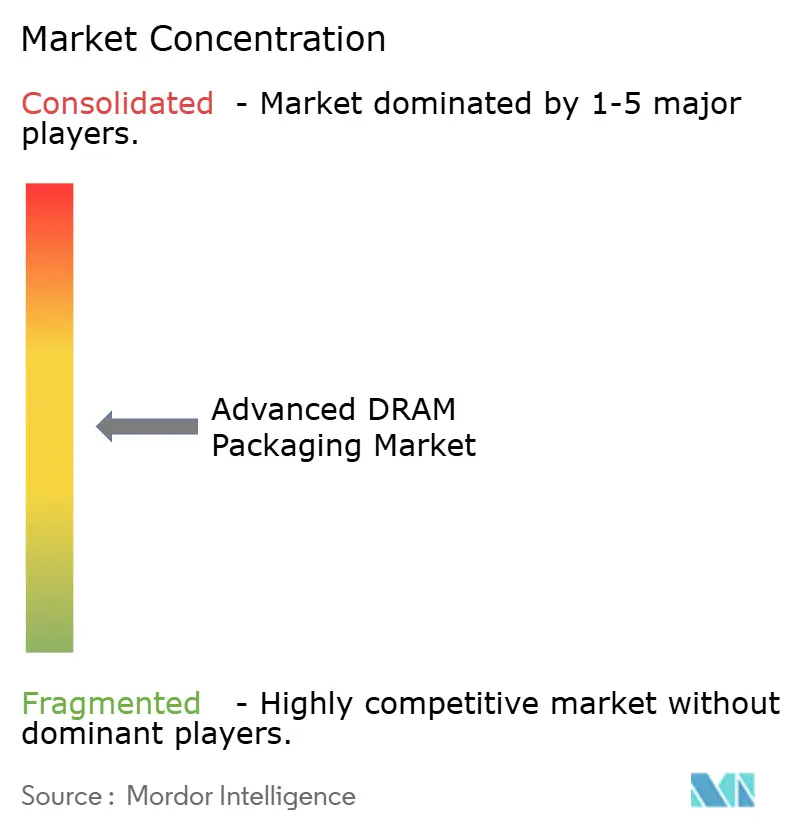
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアドバンストドラムパッケージング市場分析
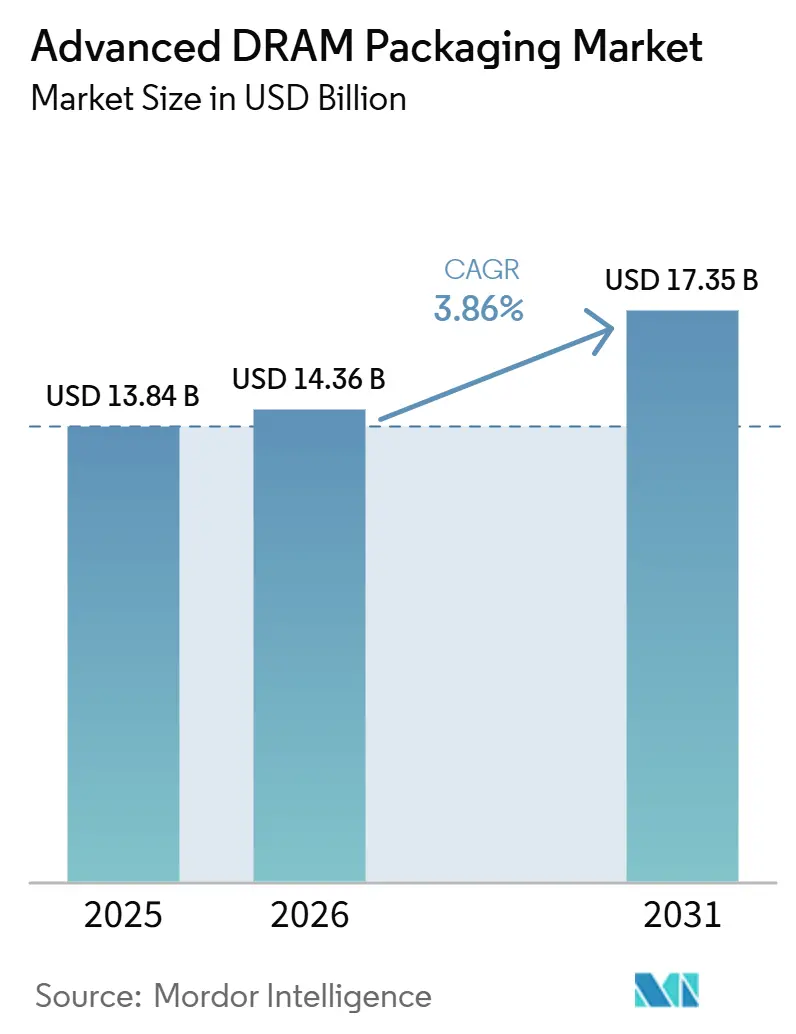
アドバンストDRAMパッケージング市場規模は2025年に138.4 ビリオン 米ドル、2026年に143.6 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 3.86%で成長し、2031年までに173.5 ビリオン 米ドルに達すると予測されています。アドバンストDRAMパッケージング市場の成長は、半導体の価値創造における明確なシフトを反映しており、パッケージングがトランジスタの微細化よりもAIコンピュートシステムの主要な性能レバーとなっています。アドバンストDRAMパッケージング市場は、厳密に管理された熱的エンベロープ内で非常に高い帯域幅を実現しなければならない、共同設計されたメモリ、基板、インターポーザー、スタッキング要件によって形成されています。この変化により、アドバンストDRAMパッケージングはバックエンド製造工程から、AIインフラ構築および半導体サプライチェーン再編における戦略的な管理ポイントへと移行しました。アジア太平洋地域は、DRAMの製造、OSATインフラ、および基板供給が集中しているため、引き続き中心的な役割を担っています。一方、北米は現地化プログラムおよび新たなパッケージング投資を通じて勢いを増しています。市場は依然として資本集約度、歩留まり感度、および基板不足によって制約されており、アドバンストDRAMパッケージング市場における認定サプライヤーは、純粋な需要主導型サイクルで予想されるよりも強い価格決定力を維持し続けています。
主要レポートのポイント
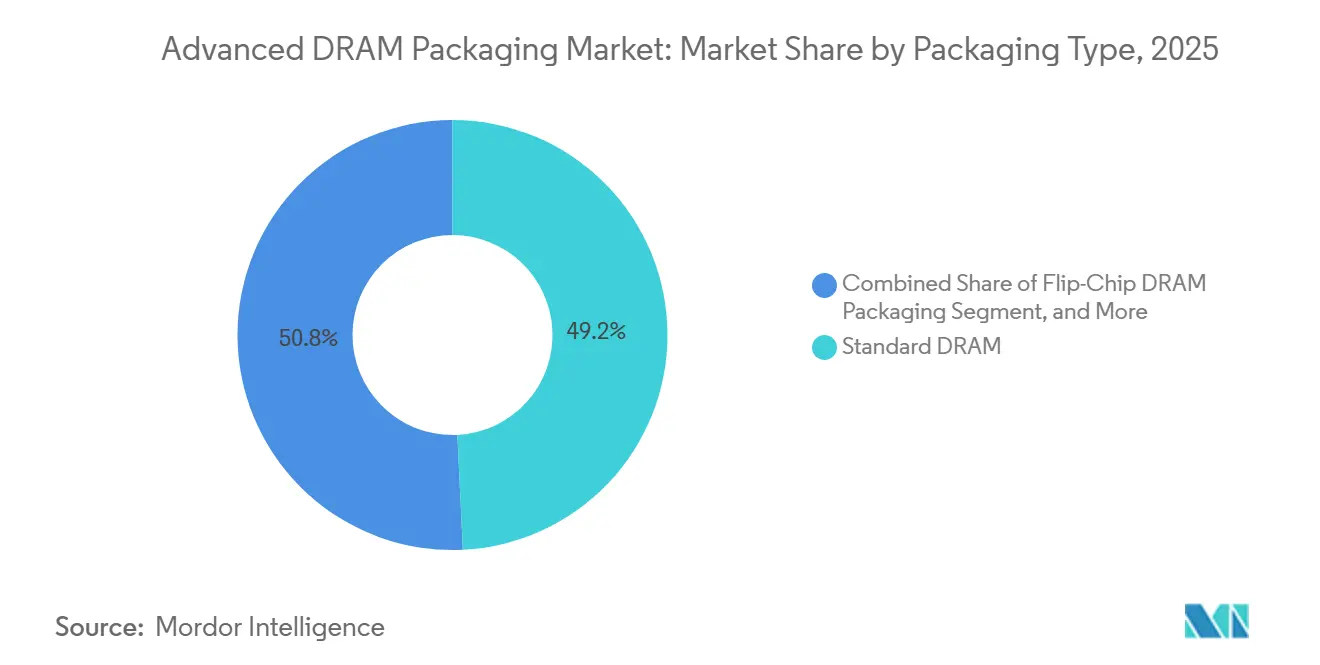
- パッケージングタイプ別では、標準DRAMパッケージングが2025年に49.67%の収益シェアでトップとなり、一方でその他カテゴリー内のHBMパッケージングは2031年にかけてCAGR 4.48%で拡大する見込みです。
- インテグレーション技術別では、ワイヤーボンディングが2025年にアドバンストDRAMパッケージング市場の47.45%のシェアを占め、一方でTSVベースのスタッキングは2031年にかけて最高のCAGR 4.52%を記録する見込みです。
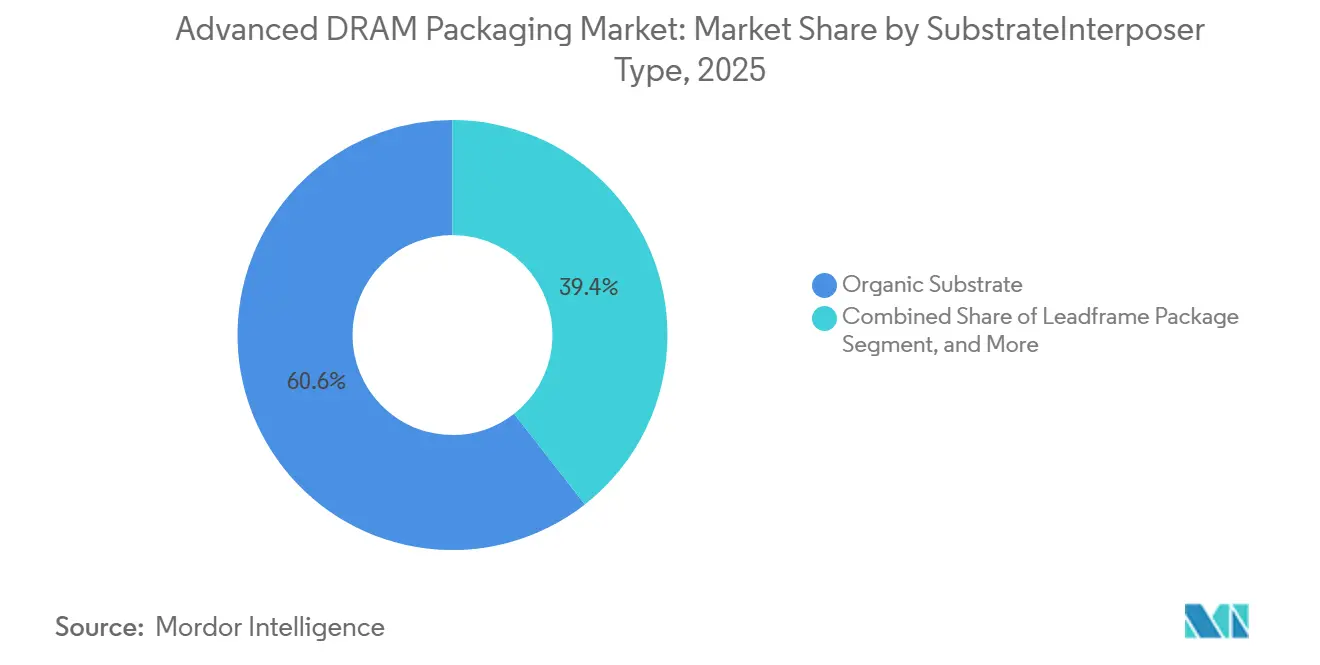
- 基板・インターポーザータイプ別では、有機基板が2025年の収益の60.56%を占め、一方でシリコンインターポーザーおよびTSVベースの相互接続は2031年にかけてCAGR 4.78%で成長する見込みです。
- エコシステムチャネル別では、DRAMメーカーが2025年の収益の41.45%を支配し、一方でアドバンストパッケージングファウンドリーは2031年にかけてCAGR 4.67%で拡大する見込みです。
- エンドユース別では、サーバーおよびデータセンターが2025年にアドバンストDRAMパッケージング市場の35.78%のシェアを占め、2031年にかけてCAGR 4.52%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年にアドバンストDRAMパッケージング市場シェアの85.43%を占め、一方で北米は2031年にかけて最速の地域CAGRである4.67%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIサーバーメモリ密度要件の増大 | +1.5% | アジア太平洋地域および北米に集中するグローバル | 短期(2年以内) |
| より高い帯域幅メモリアーキテクチャへの移行 | +1.2% | 韓国、台湾、北米への波及 | 中期(2〜4年) |
| アドバンストノードにおけるヘテロジニアスインテグレーション需要 | +0.7% | 台湾および北米に集中するグローバル | 中期(2〜4年) |
| アウトソーシングされたアドバンストパッケージング容量の拡大 | +0.5% | アジア太平洋地域中心、北米への波及 | 中期(2〜4年) |
| 半導体サプライチェーン現地化に向けた政府インセンティブ | +0.4% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 高性能DRAMにおける熱的・信号完全性の制約 | +0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIサーバーメモリ密度要件の増大
AIサーバーの展開により、各コンピュートプラットフォームは以前のアクセラレーター世代よりもはるかに多くのパッケージングされたメモリを搭載することが求められています。このシフトにより、アドバンストDRAMパッケージング市場は、各パッケージ内でのより高いスタック高さ、より密なインターコネクト、および厳格な熱制御への依存度が高まっています。Samsung Electronicsは2026年5月に、48GBの容量と1スタックあたり3.6TB/sの帯域幅を持つ12層HBM4Eサンプルを出荷しており、メモリ密度と帯域幅が同時に向上していることを示していす。[1] より多くのハイパースケーラーがカスタムアクセラレーターを構築するにつれて、アドバンストDRAMパッケージング市場全体でアドバンストボンディングおよびスタッキングフローの認定顧客数も拡大しています。これにより、狭いGPUベースを超えてボリューム需要が広がり、高密度パッケージングプログラムをサポートできるOSATおよび垂直統合型メモリサプライヤーに対してより安定した需要が生まれています。その結果、アドバンストDRAMパッケージング市場では、より多くのサーバーからだけでなく、各サーバープラットフォーム内のより多くのメモリコンテンツおよびより複雑なパッケージ構造からも需要成長が見られています。
より高い帯域幅メモリアーキテクチャへの移行
HBM3EからHBM4への移行は、アドバンストDRAMパッケージング市場における全ての認定サプライヤーの技術的閾値を引き上げています。JEDECは2025年4月に2,048ビットインターフェースを持つHBM4標準を公開し、HBM3から幅を2倍にし、ルーティング、信号完全性、およびコントローラー設計全体のパッケージング要求を引き上げました。[2]これらの要件は、従来の有機フォーマットが同等の性能レベルで同じルーティング負荷を管理できないため、設計の勝利をシリコンインターポーザーおよびより高度なビルドアップ基板へと誘導しています。HBM4は新しいコントローラーアプローチも必要とするため、確立された共同設計関係を持つパッケージングチームは認定サイクルにおいて意味のあるリードを獲得します。SK hynixは2026年初頭に清州のパッケージング施設に対して19兆韓国ウォン(約128.5 ビリオン 米ドル相当)の投資を確認しており、アドバンストDRAMパッケージング市場がこのアーキテクチャシフトをサポートするために資本を吸収していることを強調しています。この移行は単純な製品更新ではなく、パッケージ、基板の選択、コントローラー、およびサプライヤー認定パスを同時に変更するものです。
アドバンストノードにおけるヘテロジニアスインテグレーション需要
チップレットベースのシステム設計は、アドバンストDRAMパッケージング市場に新たな需要層を生み出しており、特にGPUロジックとHBMスタックを一つの厳密に管理されたパッケージ内に統合しなければならない場合に顕著です。これらの設計では、パッケージングチームは拡大し続けるフットプリント内でメモリ帯域幅、電力供給、放熱、および機械的安定性のバランスを取る必要があります。これにより、パッケージアーキテクチャは下流の組み立て決定ではなく、中心的な設計変数となっています。ASEは2025年にFOCoS-Bridge with TSVプラットフォームを導入し、従来のブリッジアプローチよりも低いインターコネクト抵抗とインダクタンスを実現しており、OSATがオーバーフロー需要を処理するだけでなく、これらのヘテロジニアス設計向けに独自のソリューションを構築していることを示しています。[3] したがって、アドバンストDRAMパッケージング市場は、最終デバイスが従来のサーバーDIMMやスタンドアロンメモリスタックでない場合でも、ロジックとメモリの共同パッケージングへの広範な移行から恩恵を受けています。これらのプログラムが進展するにつれて、認定ウィンドウは長くなり、サプライヤーのロックインはより価値あるものになっています。
アウトソーシングされたアドバンストパッケージング容量の拡大
アドバンストDRAMパッケージング市場は、アドバンストアセンブリフローにおけるアウトソーシングパートナーの役割の増大によっても支えられています。ファウンドリーレベルでの容量圧力により、生産規模でオーバーフロー需要を吸収したり、隣接するパッケージング段階をサポートしたりできるOSATの重要性が高まっています。ASEは、アドバンストパッケージング売上が2026年に32 ビリオン 米ドルへと倍増する軌道にあると述べており、アウトソーシングされたアドバンストアセンブリプログラムへの顧客依存度の高まりを反映しています。Amkorも2026年5月にアリゾナのフットプリントを拡大し、米国での大量アドバンストパッケージング容量構築計画を強化しました。これは、アドバンストDRAMパッケージング市場がもはや自社メモリパッケージングラインのみに依存しておらず、オーバーフローパッケージングおよび共同開発モデルが供給をスケールする方法の一部となっているため重要です。この変化により、最も高度なHBMフローが少数の認定プレイヤーに集中したままであるにもかかわらず、AI主導のパッケージング需要から恩恵を受けられるサプライヤーのエコシステムが拡大しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アドバンストDRAMパッケージングラインの高い資本集約度 | -0.5% | 韓国、台湾、北米で最も深刻なグローバル | 長期(4年以上) |
| マルチダイおよびTSVベースのスタッキングにおける歩留まり損失リスク | -0.3% | 韓国および台湾で最も顕著なグローバル | 中期(2〜4年) |
| ピークサイクルにおける基板およびインターポーザー供給の制限 | -0.2% | 台湾および日本に集中するグローバル | 短期(2年以内) |
| メモリとロジックの共同設計フローにおける認定の複雑さ | -0.1% | 北米およびアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アドバンストDRAMパッケージングラインの高い資本集約度
資本集約度は、アドバントDRAMパッケージング市場がどれだけ迅速に拡大できるかについての最も明確な制限の一つであり続けています。SK hynixは清州に19兆韓国ウォン(128.5 ビリオン 米ドル)のアドバンストパッケージング施設を進め、インディアナプロジェクトも米国CHIPSプログラムを通じて直接支援を受けており、太平洋の両側で非常に大規模な資金コミットメントが必要であることを示しています。Micronも最先端DRAM製造、研究開発、およびアドバンストHBMパッケージング能力に関連した米国投資の拡大を発表し、競争力を維持するために必要な支出規模を強調しています。アドバンストDRAMパッケージング市場は、アドバンストボンディング、ウェーハレベルパッケージング、およびテスト装置が長い調達サイクルと大規模なクリーンルーム要件を伴うため、高い参入障壁に直面しています。これにより、政府支援または強力なアンカー顧客を確保しない限り、小規模なOSATやモジュールアセンブラーがトップ層に参入することが困難になっています。実際の影響として、容量追加が需要シグナルよりも遅く、アドバンストDRAMパッケージング市場全体で供給逼迫が維持されています。
マルチダイおよびTSVベースのスタッキングにおける歩留まり損失リスク
歩留まり損失リスクは、層数が増えるにつれてアドバンストスタックがより脆弱になるため、構造的な制約として残っています。HBM4は各ダイにより多くのTSV接続を押し込み、フルスタック全体のアライメント、充填、および熱管理要件を引き上げています。アドバンストDRAMパッケージング市場では、マルチダイスタックの一つの弱点がアセンブリ全体に影響を与える可能性があり、歩留まり学習が設備容量と同様に重要となっています。EE Timesは、SK hynixが熱伝達をより適切に処理するパッケージング材料の選択を通じてハイエンドメモリにおける地位を改善したと報告しており、パッケージング決定が商業的成果を形成できることを示しています。同じ問題が競合するHBMプログラムでも見られ、ボンディングアプローチと熱的挙動が認定タイムラインに影響を与えました。その結果、より高いスタック高さへの移行のたびに、アドバンストDRAMパッケージング市場全体で歩留まり曲線の一部が事実上リセットされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージングタイプ別:
標準フォーマットがボリュームを支え、HBMが収益ミックスを再形成標準DRAMパッケージングは2025年にアドバンストDRAMパッケージング市場シェアの49.67%を占め、収益においてトップの地位を維持しました。この地位は、エンタープライズサーバー、PC OEM、および消費者デバイス全体にわたる従来のDDRシリーズモジュールの大規模な設置ベースを反映しています。アドバンストDRAMパッケージング市場は、戦略的な注目がHBMに移行している間も、出荷量においてこれらの標準フォーマットに依存し続けています。パッケージ・オン・パッケージは、コンパクトなフットプリントとロジックとメモリの緊密な統合が依然として重要なモバイル製品において引き続き関連性を保っています。
その他カテゴリー内の3Dスタック型DRAMとともにグループ化されたHBMパッケージングは、2031年にかけてCAGR 4.48%で拡大する見込みです。この成長は、はるかに高い帯域幅とより緊密なパッケージレベルの統合を必要とするAIアクセラレーターおよびカスタムASICプラットフォーム全体でのHBMの使用拡大を反映しています。Samsung Electronicsは2026年5月に48GBの容量と3.6TB/sの帯域幅を持つ12層HBM4Eサンプルを出荷し、アドバンストDRAMパッケージング市場のハイエンドがより密でより高速なスタックへと移行していることを示しました。フリップチップDRAMパッケージングは、HBMの全コストと複雑さに達することなく電気的・熱的性能を向上させるため、重要な中間層として残りました。WLCSPも、ボードスペースが限られている低消費電力IoTおよびエッジデバイスにおいて明確な役割を維持しました。これにより、アドバンストDRAMパッケージング産業は大量コモディティフォーマットと少量・高価値HBM構造に分かれています。AIシステム調達が継続するにつれて、この分割はより顕著になる可能性があります。また、サプライヤーはHBMのマージン機会と標準DRAMパッケージのスケールメリットのバランスを取る必要があることも意味しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
インテグレーション技術別:
ワイヤーボンディングがボリュームをリードし、TSVが成長を牽引ワイヤーボンディングは2025年のセグメント収益の47.45%を占め、規模においてトップのインテグレーション技術として維持されました。このプロセスは、ビット当たりコストが依然として主要な設計優先事項である標準DRAM、グラフィックスメモリ、およびモバイルLPDDRアプリケーションに根強く残っています。アドバンストDRAMパッケージング市場では、帯域幅とインターコネクト密度の要件がそれほど要求されないカテゴリーでは、この技術を置き換えることは依然として困難です。フリップチップボンディングは、より高性能なサーバーDRAMモジュールおよびグラフィックスメモリの安定したオプションとして継続しました。
TSVベースのスタッキングは、2026年から2031年にかけて最速のCAGR 4.52%を記録する見込みです。その成長は、垂直スタッキングが性能の中心であるAIアクセラレーターおよび高性能コンピューティングプラットフォームにおけるHBM採用に直接結びついています。2,048ビットインターフェースを含むHBM4の技術要件は、TSV設計、アライメント、および熱制御への負担を増大させています。ダイスタッキングおよびウェーハ間ボンディングは、特に設計者がデータ移動とパッケージ統合への新しいアプローチをテストしている場合に、より専門的な役割を果たし続けています。アドバンストDRAMパッケージング市場は、一つの支配的な方法に完全に移行するのではなく、低コストと高複雑性の両方のインテグレーションパスを並行して維持する可能性が高いです。これは、サーバー、モバイルデバイス、自動車システム、および消費者ハードウェア全体でアプリケーションのニーズが大きく異なるためです。レガシーボンディングと次世代TSVワークフローの両方をサポートできるサプライヤーは、したがってより強い立場にあります。技術ミックスはまた、アドバンストDRAMパッケージング市場の成長が古い組み立て方法の消滅からではなく、複雑性から来ていることを示しています。
基板・インターポーザータイプ:
有機基板がリードするがシリコンインターポーザーがアーキテクチャを牽引有機基板は2025年のセグメント収益の60.56%を占め、支配的な基板選択肢となりました。そのリードは、ルーティング要求が有機材料の限界内に収まる標準DDRモジュール、グラフィックスメモリ、およびコモディティサーバーDRAMからの継続的な需要を反映しています。アドバンストDRAMパッケージング市場では、これらの基板はコスト、製造性、および幅広いアプリケーション適合性の最良のバランスを提供し続けています。リードフレームパッケージも、ユニットコスト圧力が強い低価格帯の消費者および産業用DRAMアプリケーションで引き続き関連性を保っています。
シリコンインターポーザーおよびTSVベースの相互接続は、2031年にかけてCAGR 4.78%で成長する見込みであり、基板フォーマットの中で最速の拡大を示しています。この成長は、GPUとHBMの緊密な統合にますます必要とされる2.5Dパッケージアーキテクチャに結びついています。HBM設計がAIインフラにより深く組み込まれるにつれて、アドバンストDRAMパッケージング市場はより多くのルーティング層とより厳密な電気制御を担える基板フォーマットへとシフトしています。アドバンストビルドアップ基板も、より細かいピッチの再配線とより密なインターコネクトパターンをサポートするため、高速サーバーDRAMにおいて重要性を増しています。米国における新しい基板研究への公的資金は、ガラスコア、シリコンコア、およびファンアウトパッケージング開発のためのCHIPSプログラム賞を含め、この方向性を支援しています。この政策支援は近期の不足を解消するものではありませんが、アドバンスト基板フォーマットの長期的な供給基盤を広げます。したがって、アドバンストDRAMパッケージング市場は有機材料をボリュームの中心に置きながら、ほとんどの構造的革新をシリコンインターポーザーおよびより新しいアドバンスト基板プラットフォームへと向けています。この二重トラックは予測期間を通じて維持される可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エコシステムチャネル別:
DRAMメーカーが支配し、ファウンドリーが地位を確立DRAMメーカーは2025年のエコシステムチャネル収益の41.45%を支配しており、歩留まりに敏感なメモリパッケージングフローにおける垂直統合の優位性を反映しています。Samsung Electronics、SK hynix、およびMicronはそれぞれ、特にHBM関連プログラムにおいて、重要なパッケージング工程をメモリ生産チェーンの近くに維持しました。この構造により、アドバンストDRAMパッケージング市場は最終歩留まり、熱的挙動、およびテスト規律が密接に結びついているハイエンドに強い自社生産コンポーネントを持っています。また、これらの企業は需要パターンの変化に応じてHBMとより従来型のDRAM製品の間で容量をシフトすることができます。
アドバンストパッケージングファウンドリーは、2031年にかけて最速のCAGR 4.67%を記録する見込みです。これは、顧客が追加のドバンストアセンブリ容量を求める中でのファウンドリー連携およびアウトソーシングパートナーの役割の増大を反映しています。ASEはアドバンストパッケージング売上が2026年に32 ビリオン 米ドルへと倍増する軌道にあると述べており、オーバーフロー需要と直接AIプログラムがアウトソーシング参加を押し上げていることを示しました。OSATは2.5Dおよびアドバンストファンアウトプラットフォームに注力しており、従来のモジュールアセンブラーはコモディティDRAMおよびサーバーDIMM構成に集中したままです。したがって、アドバンストDRAMパッケージング市場は、HBMおよびヘテロジニアスインテグレーションに近づくほど複雑性とマージンが上昇するという、より明確な分業体制を発展させています。ファウンドリーとOSATは最も高度なフローでメモリOEMに取って代わるわけではありませんが、オーバーフロー管理、共同開発、および地理的多様化においてより重要になっています。これにより、エコシステムは以前のメモリサイクルよりも広くなっています。また、全ての戦略的パッケージング価値が少数の自社メモリプレイヤーのみに閉じ込められるリスクも低減されます。
エンドユース別:
サーバーがシェアと成長を支え、隣接セグメントが需要を多様化サーバーおよびデータセンターは2025年にアドバンストDRAMパッケージング市場規模の35.78%のシェアを占め、2031年にかけてCAGR 4.52%で拡大する見込みです。これにより、サーバーおよびデータセンターは最大のエンドユースセグメントであると同時に最も成長の速いセグメントとなりました。アドバンストDRAMパッケージング市場は、AIトレーニングおよび推論システムが古いエンタープライズプラットフォームよりもはるかに多くのメモリ帯域幅とパッケージング複雑性を使用するため、このセグメントへの露出が最も高くなっています。これにより、各サーバービルドは多くの消費者アプリケーションの同等ユニットよりも価値の面でより重要になっています。
スマートフォンおよびタブレットは、LPDDR5Xおよび将来のLPDDR6デバイスがコンパクトで熱効率の高いパッケージングを必要とし続けるため、構造的に重要であり続けました。PCおよびラップトップも、AI対応システム仕様がメモリ帯域幅とパッケージの洗練度を以前のノートブック世代よりも高く押し上げるにつれて、より関連性が高まっています。グラフィックスおよびゲームハードウェアを含む消費者エレクトロニクスは、GDDRおよび関連する高性能メモリフォーマットを通じてアドバンストDRAMパッケージングへの需要を支え続けました。自動車エレクトロニクスは、ADASコンピュートシステムがより強力な熱パッケージングと長い認定サイクルを必要とするため、より小さいながらも持続的な機会として残りました。これは、アドバンストDRAMパッケージング市場にとって、ハイパースケールサーバーラックを超えて需要を広げ、より広いアプリケーションベースを生み出すため重要です。ソブリンAIインフラおよびより分散した推論へのシフトは、高密度メモリニーズをエッジおよびエンタープライズシステムに拡張することでこのパターンを支援しています。これはサーバーの重要性を低下させるものではありませんが、一つの展開モデルへの過度な依存リスクを低下させます。長期的には、このより広いエンドユースミックスにより、アドバンストDRAMパッケージング市場の需要はよ回復力のあるものになるはずです。また、複数のデバイスカテゴリーにわたって最先端および中間層のパッケージングプログラムの両方に対応できるサプライヤーを支援するはずです。
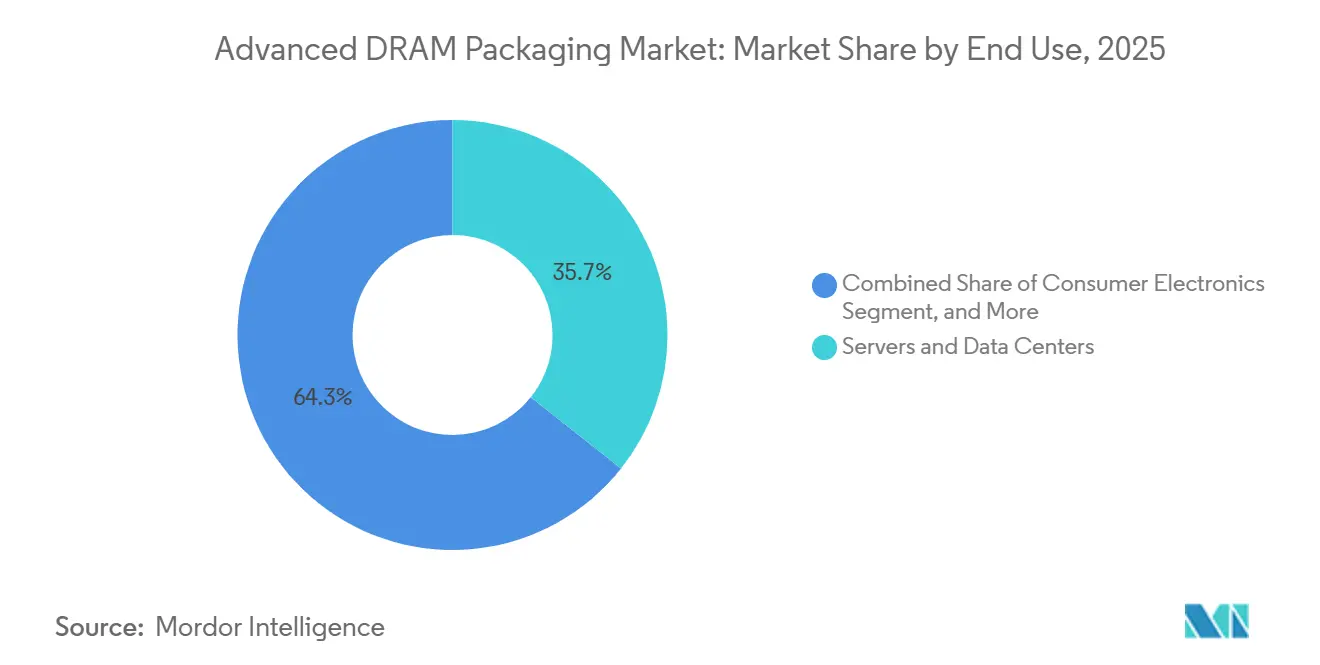
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域アドバンスドDRAMパッケージング市場
アジア太平洋地域は2025年のアドバンスドDRAMパッケージング市場シェアの85.43%を占め、同地域は引き続き支配的な地位を維持した。このリードは、韓国、台湾、中国、日本全体にわたるDRAM製造、OSATキャパシティ、および基板供給の集中を反映していた。Samsung ElectronicsとSK hynixが専用のHBMおよびTSVパッケージングラインを運営し、新たなメモリおよびパッケージング施設への多額の投資を継続していることから、韓国は特に重要な地位を維持した。SK hynixは2026年初頭に清州パッケージング施設への19兆韓国ウォン(128.5 ビリオン 米ドル)の投資を確認し、高付加価値メモリパッケージングにおける同地域のリーダーシップを強化した。台湾は、ファウンドリ連携パッケージング、インターポーザー供給、および先端基板生産が深く根付いていることから、引き続き重要な地位を占めた。
北米アドバンスドDRAMパッケージング市場
北米は2031年までに4.67%のCAGRで成長すると予測されており、アドバンスドDRAMパッケージング市場において最も急速に拡大する地域クラスターとなっている。米国の政策支援は主要な要因であり、商務省は2025年1月にパイロット事業、基板、およびファンアウト研究向けに14 ビリオン 米ドルのアドバンスドパッケージング助成金を確定した。SK hynixのインディアナプロジェクトもCHIPSプログラムの支援を受けており、米国におけるHBM生産およびメモリ重点の研究開発を支援することを目的としている。AmkorのアリゾナにおけるEXPANSIONは、北米が設計リーダーシップのみに依存するのではなく、現地組立の深みを構築していることをさらに示している。
欧州およびアジア太平洋地域アドバンスドDRAMパッケージング市場
欧州およびその他の地域は直接収益の面では規模が小さいままであったが、装置、材料、および選択的なキャパシティ追加を通じてアドバンスドDRAMパッケージング市場に影響を与え続けた。欧州の役割は上流プロセスインフラ、特にHBMプログラムで使用されるアドバンスドDRAMノードを支援するEUVリソグラフィシステムと結びついている。シンガポールも新たなメモリパッケージング投資を通じて地域半導体拠点としての地位を強化し、ベトナムは広範なパッケージングチェーンにおけるOSATの重要性を引き続き高めた。これらの地域は現時点でアジア太平洋地域の規模に匹敵するものではないが、アドバンスドDRAMパッケージング市場が一地域の効率性のみによってではなく、サプライチェーンの多様化と現地化によってますます形成されていることから、重要な意味を持つ。
競合環境
アドバンストDRAMパッケージング市場は、ハイエンドでは適度に集中しており、標準メモリパッケージングではより分散しています。Samsung Electronics、SK hynix、およびMicronは、認定されたHBM関連パッケージングフローにおいて最も強い地位を持つコアメモリOEMとして残っています。彼らの優位性は、メモリ設計、スタッキング、テスト、および品質管理にわたる垂直統合から来ており、これは歩留まりに敏感なTSVプログラムにおいて特に価値があります。同時に、より広いOSATおよびモジュールスペシャリストのフィールドが、アドバンストDRAMパッケージング市場における標準メモリフォーマット、セミアドバンストパッケージング、およびオーバーフロー需要全体で競争しています。これにより、技術的リーダーシップが集中しているが、より広い収益参加が分散している二速競争構造が生まれています。
2025年および2026年の戦略的動向は、競合他社がその構造にどのように対応しているかを示しました。ASEはFOCoS-Bridge with TSVを導入してAIおよびHPCパッケージの抵抗とインダクタンスを低下させ、OSATがオーバーフロー需要を処理するだけでなく独自のパッケージングIPに投資していることを示しました。Amkorは2026年にアリゾナサイトを拡張し、現地化された大量アドバンストパッケージングにおける地位を強化しました。SK hynixも清州パッケージング投資を進め、メモリリーダーがHBMおよび次世代スタック開発のために自社能力を拡大し続けていることを強調しました。
したがって、アドバンストDRAMパッケージング市場はOSAT拡大に十分開かれていますが、最も要求の高いカテゴリーでトップメモリ企業のリーダーシップを希薄化するほど開かれてはいません。JCET Group、ChipMOS Technologies、Hana Micron、およびTianshui Huatian Technologyなどの小規模プレイヤーは、資本要件と認定タイムラインがそれほど極端でない場所でより活発に活動しています。ホワイトスペースは、長い承認サイクルとマルチソース選好が主要なHBMレースの外のサプライヤーを有利にする可能性がある自動車およびエッジAIプログラムで最も強くなっています。それでも、アドバンストDRAMパッケージング市場の最も高度な層は、低コストアセンブリだけよりも規模、プロセス成熟度、および深い顧客共同設計関係をはるかに多く報酬しています。
アドバンストDRAMパッケージング産業リーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
Advanced Semiconductor Engineering, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アドバンスドDRAMパッケージング市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- Advanced Semiconductor Engineering, Inc.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- Jiangsu Changjiang Electronics Technology Co., Ltd.
- King Yuan Electronics Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
- TongFu Microelectronics Co., Ltd.
- Hana Micron Inc.
- ChipMOS TECHNOLOGIES INC.
- Tianshui Huatian Technology Co., Ltd.
- Fujitsu Limited
- Intel Corporation
- Kioxia Corporation
- Tokyo Electron Limited
- United Microelectronics Corporation
- JCET Group Co., Ltd.
最近の産業開発事情 アドバンスドDRAMパッケージング市場
- 2026年5月:Samsung Electronicsは、48GBの容量、1スタックあたり3.6TB/sの帯域幅、HBM4比16%のエネルギー効率改善を特徴とする12層HBM4Eの業界初サンプルを出荷しました。この製品はSamsungの1c DRAMプロセスとSamsung Foundryの4nmロジックベースダイを使用しており、2026年2月に開始されたHBM4の商業出荷に続くものです。
- 2026年4月:Samsung Electronicsは、2027年初頭を目標とした平沢P5フェーズ1クリーンルームへの展開のため、ASMLから約10兆韓国ウォン(74 ビリオン 米ドル)相当の約20台のEUVリソグラフィシステムを発注しました。この設備は1c DRAMおよびHBM4の容量拡大を直接支援します。
- 2026年3月:SK hynixは、M15X清州施設および今後の龍仁クラスターでのHBM4向け1c DRAM生産をサポートするため、2027年12月までの納入を目標に約11.95兆韓国ウォン(88 ビリオン 米ドル)でASMLから30台以上のEUVスキャナーユニットを購入する規制申請を開示しました。
- 2026年2月:SK hynixは龍仁半導体クラスター第1ファブのフェーズ2〜6に対して追加で21.61兆韓国ウォン(151 ビリオン 米ドル)の投資を承認し、第1ファブへのコミット済み総投資額を約31兆韓国ウォン(215 ビリオン 米ドル)に引き上げ、2030年までの1c DRAMおよびHBM生産計画を固めました。
グローバルアドバンストDRAMパッケージング市場レポートの範囲
アドバンストDRAMパッケージング市場とは、DRAMデバイスの製造に特化して使用される半導体パッケージング技術、材料、およびアセンブリサービスのグローバル市場を指します。
アドバンストDRAMパッケージング市場レポートは、パッケージングタイプ(標準DRAMパッケージング、DRAMベースメモリモジュール向けパッケージ・オン・パッケージ(PoP)、フリップチップDRAMパッケージング、ウェーハレベルチップスケールパッケージング(WLCSP)、その他(3Dスタック型DRAMパッケージング、高帯域幅メモリ(HBM)パッケージング))、インテグレーション技術(ワイヤーボンディング、フリップチップボンディング、シリコン貫通ビア(TSV)ベースのスタッキング、ダイスタッキング、ウェーハ間ボンディング、その他(ダイ対ウェーハボンディング、ハイブリッドボンディング))、基板タイプ(有機基板、リードフレームパッケージ、シリコンインターポーザー・TSVベース相互接続、アドバンストビルドアップ基板、その他(ファンアウトウェーハレベルパッケージング、新興アドバンスト基板))、エコシステムチャネル(DRAMメーカー、OSAT、アドバンストパッケージングファウンドリー、モジュールアセンブラー)、エンドユース(サーバーおよびデータセンター、PCおよびラップトップ、スマートフォンおよびタブレット、消費者エレクトロニクス、その他(グラフィックスおよびゲームデバイス、自動車エレクトロニクス))、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準DRAMパッケージング |
| DRAMベースメモリモジュール向けパッケージ・オン・パッケージ(PoP) |
| フリップチップDRAMパッケージング |
| ウェーハレベルチップスケールパッケージング(WLCSP) |
| その他のパッケジングタイプ(3Dスタック型DRAMパッケージング、高帯域幅メモリ(HBM)パッケージング) |
| ワイヤーボンディング |
| フリップチップボンディング |
| シリコン貫通ビア(TSV)ベースのスタッキング |
| ダイスタッキング |
| ウェーハ間ボンディング |
| その他のインテグレーション技術(ダイ対ウェーハボンディング、ハイブリッドボンディング) |
| 有機基板 |
| リードフレームパッケージ |
| シリコンインターポーザー・TSVベース相互接続 |
| アドバンストビルドアップ基板 |
| その他の基板・インターポーザータイプ(ファンアウトウェーハレベルパッケージング、新興アドバンスト基板) |
| DRAMメーカー |
| OSAT |
| アドバンストパッケージングファウンドリー |
| モジュールアセンブラー |
| サーバーおよびデータセンター |
| PCおよびラップトップ |
| スマートフォンおよびタブレット |
| 消費者エレクトロニクス |
| その他のエンドユース(グラフィックスおよびゲームデバイス、自動車エレクトロニクス) |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| パッケージングタイプ別 | 標準DRAMパッケージング | |
| DRAMベースメモリモジュール向けパッケージ・オン・パッケージ(PoP) | ||
| フリップチップDRAMパッケージング | ||
| ウェーハレベルチップスケールパッケージング(WLCSP) | ||
| その他のパッケジングタイプ(3Dスタック型DRAMパッケージング、高帯域幅メモリ(HBM)パッケージング) | ||
| インテグレーション技術別 | ワイヤーボンディング | |
| フリップチップボンディング | ||
| シリコン貫通ビア(TSV)ベースのスタッキング | ||
| ダイスタッキング | ||
| ウェーハ間ボンディング | ||
| その他のインテグレーション技術(ダイ対ウェーハボンディング、ハイブリッドボンディング) | ||
| 基板・インターポーザータイプ別 | 有機基板 | |
| リードフレームパッケージ | ||
| シリコンインターポーザー・TSVベース相互接続 | ||
| アドバンストビルドアップ基板 | ||
| その他の基板・インターポーザータイプ(ファンアウトウェーハレベルパッケージング、新興アドバンスト基板) | ||
| エコシステムチャネル別 | DRAMメーカー | |
| OSAT | ||
| アドバンストパッケージングファウンドリー | ||
| モジュールアセンブラー | ||
| エンドユース別 | サーバーおよびデータセンター | |
| PCおよびラップトップ | ||
| スマートフォンおよびタブレット | ||
| 消費者エレクトロニクス | ||
| その他のエンドユース(グラフィックスおよびゲームデバイス、自動車エレクトロニクス) | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年までのアドバンストDRAMパケージング市場規模はどのくらいですか?
アドバンストDRAMパッケージング市場規模は2025年に138.4 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 3.86%で成長し、2031年までに173.5 ビリオン 米ドルに達すると予測されています。
パッケージングタイプ別でアドバンストDRAMパッケージングをリードするセグメントはどれですか?
標準DRAMパッケージングが2025年の収益の49.67%でトップとなり、HBMがほとんどの戦略的投資を集める中でも、従来のDDR関連フォーマットが依然として出荷量を支えていることを示しています。
アドバンストDRAMパッケージングで最も成長の速いインテグレーション技術はどれですか?
TSVベースのスタッキングは、AIアクセラレーターにおけるHBM採用が密な垂直インターコネクト構造に依存しているため、2031年にかけてCAGR 4.52%で成長する見込みです。
サーバーおよびデータセンターがこの分野にとって重要な理由は何ですか?
サーバーおよびデータセンターは2025年の収益の35.78%を占め、AIトレーニングおよび推論システムにおけるHBMコンテンツの増加に牽引されて、CAGR 4.52%で最も成長の速いエンドユースでもあります。
現在アドバンストDRAMパッケージングを支配している地域はどこですか?
アジア太平洋地域は2025年に85.43%のシェアでトップとなり、この地域がDRAM製造、OSATインフラ、およびアドバンスト基板供給を集中させているためです。
より速い拡大を制限する主な課題は何ですか?
最大の制約は、高い資本集約度、マルチダイおよびTSVスタックにおける歩留まり損失リスク、および基板の逼迫した供給であり、市場を構造的に供給制限の状態に保っています。