
光電センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.16 十億米ドル |
| 市場規模 (2031) | 3.05 十億米ドル |
| Growth Rate (2026 - 2031) | 7.12 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光電センサー市場分析
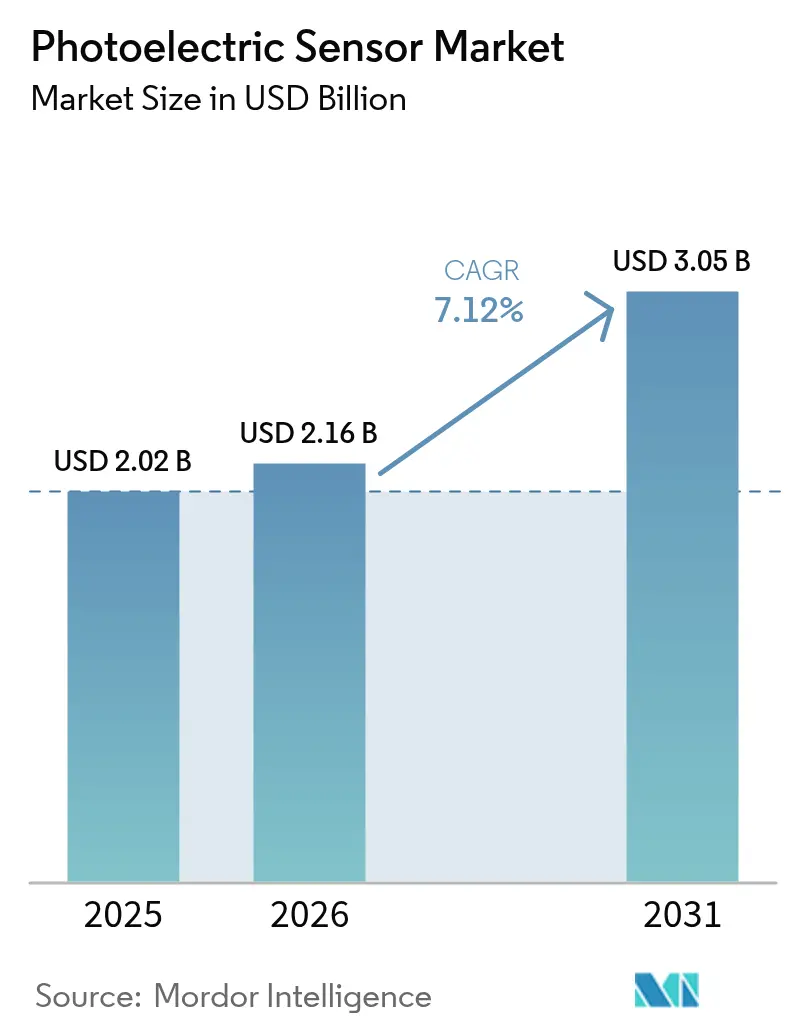
光電センサー市場規模は、2025年の20億2,000万米ドルから2026年には21億6,000万米ドルへと成長し、2026年から2031年にかけてCAGR 7.12%で推移し、2031年までに30億5,000万米ドルに達すると予測されます。この成長は、精密な物体検出および位置決めに依存した超自動化生産ラインへの世界的な転換を反映しています。スマート工場改修向け政府税額控除へのアクセス拡大、急速なインダストリー4.0の展開、高出力レーザーエミッターの価格下落が需要を強化しています。産業ユーザーはまた、AI対応の自己校正によりメンテナンス労働需要が約30%削減されるというメリットを享受しており、総所有コストが低下しています。食品・飲料・医薬品などの品質重視セクターでは、特に新規IEC 61496-5規格の導入後、安全定格の光電センサーが不可欠なものとして認識されています。
レポートの主要な調査結果
- 製品カテゴリー別では、レーザーセンサーが2025年の光電センサー市場シェアの33.58%を占め、背景抑制センサーは2026年から2031年にかけてCAGR 10.05%で成長する見込みです。
- 検出技術別では、透過型ソリューションが2025年の光電センサー市場規模の40.62%を占め、背景抑制が成長をリードします。
- 筐体スタイル別では、円筒形ユニットが2025年の光電センサー市場シェアの44.32%を獲得し、PCBマウント型デバイスは2031年までにCAGR 10.62%で拡大する見込みです。
- エンドユーザー産業別では、自動車・Eモビリティが2025年の光電センサー市場規模の25.45%を占め、医薬品・医療機器はCAGR 11.88%で最も速い成長を示します(2031年まで)。
- 地域別では、アジア太平洋地域が2025年の売上シェアの47.40%でリードし、中東は2026年から2031年にかけてCAGR 13.12%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| インダストリー4.0生産ラインの急速な展開 | 1.80% | グローバル、アジア太平洋地域および欧州が導入をリード | 中期(2〜4年) |
| スマート工場改修向け政府税額控除プログラム | 1.20% | 北米および欧州連合、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 高出力赤色レーザーエミッターの平均販売価格の下落 | 0.90% | グローバル製造拠点 | 長期(4年以上) |
| 食品・飲料分野における無欠陥包装ラインへの急速な移行 | 1.10% | グローバル、先進市場に集中 | 中期(2〜4年) |
| 新規IEC 61496-5安全定格光電センサー規格 | 0.70% | グローバル、義務的遵守地域を優先 | 短期(2年以内) |
| AI対応自己校正によるメンテナンス労働の削減 | 1.00% | 先進製造国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0生産ラインの急速な展開
工場はスマートセンサーの密なネットワークを構築し、リアルタイムデータをエッジコントローラーおよびクラウドプラットフォームへ送信することで、予知保全ルーティンが可能となり、計画外ダウンタイムを最大30%削減しています。光電センサーはロボットアームやコンベアシステムへ高頻度の位置フィードバックを提供し、廃棄物とエネルギー消費を抑制する適応制御を実現します。IO-Linkプロトコルは事実上のデジタルインターフェースとなっており、診断パラメーターをERPダッシュボードへ直接ストリーミングすることが可能です。アジア太平洋地域のライン設置業者は、稼働率の向上が初期ハードウェアコストを補うため、センサーアップグレードにおける投資回収期間が18カ月未満であると報告しています。「プラグアンドプロデュース」対応の光電デバイスの普及により、コミッショニングの手間がさらに軽減され、中小製造業者による産業オートメーションの導入が促進されています。
スマート工場改修向け政府税額控除プログラム
米国は連邦研究開発税額控除の拡大を継続し、セクション179Dに基づくオートメーションハードウェアへの加速償却を認めています。欧州連合においても同様の刺激策が実施されており、省エネルギー・安全定格センサーを追加する企業に対してプロジェクト支出の最大20%が現金リベートとして還付されます。ドイツ連邦教育研究省が資金提供する「フュージョン2040」プログラムは、先進製造向け統合センサープラットフォームの支援に6億5,000万ユーロを拠出しました。韓国およびシンガポールの地方当局も、デジタルトランスフォーメーションに関連した従業員研修費用を補助する助成スキームを導入しています。これらのインセンティブは購入決定を前倒しにし、他の場合には延期されていたかもしれない複数ライン改修を支援しています。
高出力赤色レーザーエミッターの平均販売価格の下落
ガリウムヒ素ナノリッジ技術の最近の進歩により、780 nmダイオードがウォールプラグ効率71%を達成し、2年間で部品価格が15%以上下落しました。メーカーはIII-V族光源を300 mmシリコンウェーハ上に直接製造することで、半導体レベルの規模の経済を実現しています。水素プラズマパッシベーションは青色レーザーダイオードの傾きの効率を向上させ、不透明および反射性ターゲットへのアプリケーション範囲を広げています。デバイスコストが低下するにつれ、レーザーベースの光電センサーは主流の包装、物流、モバイルロボットプラットフォームに普及し、かつては赤外線ユニットのみが対象としていたアドレサブル市場セグメントが開かれています。
食品・飲料分野における無欠陥包装ラインへの急速な移行
食品加工業者はグローバルな安全規範に準拠するため100%検査体制を導入しています。高速光電アレイは1分間に3,000個を超える速度でボトルキャップとシールを検査し、SKUバッチごとに寸法データを記録します。ハイパースペクトル拡張機能は化学組成を検証し、以前はコストのかかるリコールを引き起こしていた汚染事案を排除します。エッジに常駐する機械学習分類器がリアルタイムで光閾値を再調整し、チェンジオーバー中や周囲照明の変化を通じて検出の信頼性を維持します。これにより生じる廃棄物削減は利益率を改善し、企業の持続可能性目標を支援して、広範なセンサー展開のビジネスケースを強化します。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 短距離ピッキングにおける低コスト3次元ToFカメラの普及 | -0.80% | グローバル、物流・eコマースに集中 | 中期(2〜4年) |
| 洗浄環境における高い交換率 | -0.50% | 食品加工および医薬品地域 | 短期(2年以内) |
| ガリウムヒ素スポット価格の変動 | -0.60% | グローバル半導体サプライチェーン | 短期(2年以内) |
| OEMインターフェースプロトコルの断片化 | -0.40% | グローバル、システムインテグレーションに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
短距離ピッキングにおける低コスト3次元ToFカメラの普及
TeledyneのHydra3D(832×600ピクセル)などのタイム・オブ・フライトアレイはサブミリメートルの深度精度を実現し、毎秒416フレームで動作するため、ロボットセルが乱雑なビン内の不規則な荷物を識別できます。その価格の低下により、物流・倉庫業務におけるプレミアム光電センサーとの差が縮まっています。フルポイントクラウドを認識する能力により、インテグレーターはセンサー数を削減する自由を得ています。ただし、光電センサーはコンベアベルト上の高速合否検出において依然として優位を保っており、置き換えリスクは特定の3次元ビジョンユースケースに限定されています。
ガリウムヒ素スポット価格の変動
中国は多くのレーザーダイオードの主要原料であるガリウムの世界供給量の約98%を精製しています。2024年に導入された輸出規制により、スポット価格は6カ月以内に150%急騰しました。米国地質調査所は、供給が30%途絶した場合、米国GDPから6,020億米ドルが失われると予測しています。センサーメーカーは現在、複数年契約の確保、リサイクル含有量の増加、またはGaAsP量子井戸などの代替エミッター材料の探索を進めています。緩和努力は進展していますが、材料の変動性は部品表リスクを高め続け、価格低下を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
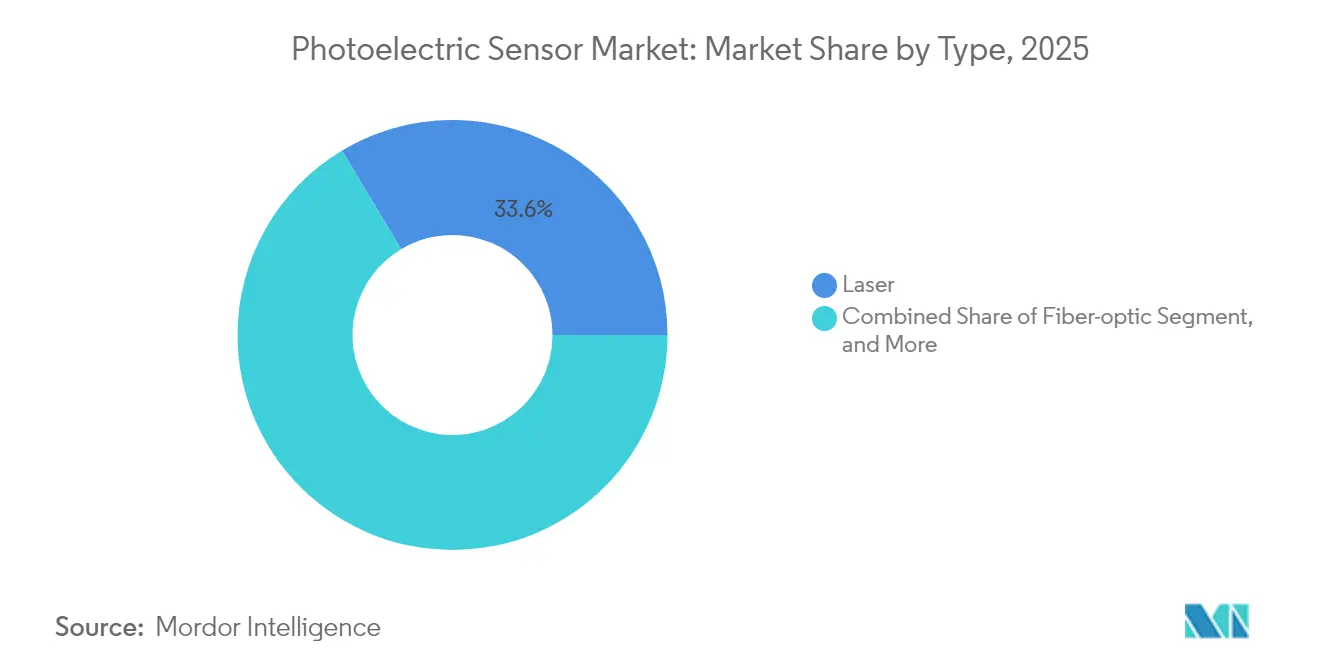
精度要求に牽引されるレーザーの優位性レーザー光電センサーは2025年の光電センサー市場シェアの33.58%を占め、他に類を見ない精度と長距離センシングレンジを反映しています。同セグメントはCAGR 8.95%を記録し、2031年までにレーザー光電センサー市場規模は11億3,000万米ドルに達する見込みです。高出力赤色レーザーチップの価格低下により、コスト重視の生産セルでもこれらのデバイスの導入が現実的になっています。自動車パワートレインラインでは、検出距離500 mmの自己完結型CMOSレーザーユニットをギアホイールの着座確認に使用しています。光ファイバー型は、従来の電子機器に電磁ノイズの脅威がある溶接ブースでの地位を確立しています。IO-Link対応モデルの普及により、ラインオペレーターは予知的洗浄スケジュールのためのライブ信号強度と汚染アラームを収集できます。並行した構造化光のイノベーションにより、マルチビームカバレッジが実現し、粉塵を透過した検出が改善され、誤作動が低減します。
新興のレトロリフレクティブアレイセンサーは、カートン成形機やパレタイザーで有用な、簡単なセットアップと広いビームリーチを組み合わせています。ガリウムヒ素ナノリッジエミッターが光学パッケージを小型化し熱負荷を低減するにつれ、四半期ごとに小型化が進んでいます。サプライヤーは、乳製品充填室における腐食性洗浄サイクルに耐えるステンレス製IP69K筐体を導入しています。これらの進歩が相まって強い前向きの勢いを支え、レーザーカテゴリーを光電センサー市場の中心に置き続けています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


検出技術別:
背景抑制の勢いが増大透過型デバイスは2025年の売上の40.62%を占め、高速プレスラインおよび缶詰操業の基盤を形成しています。開放型マウントが可能で完全な信頼性が最優先される場合に引き続き支持されています。背景抑制センサーはCAGR 10.05%で競合を上回り、光電センサー市場規模を2026年の5億4,800万米ドルから2031年には8億8,500万米ドルへと拡大します。その光学設計はターゲットを狭い距離ウィンドウ内に分離し、コンベアや筐体からの誤検知を防止します。ロボティクスインテグレーターは自動搬送車のドッキング精度±1 mm以内を実現するためにこれらのセンサーを指定しています。レトロリフレクティブ版は、片側取り付けのみが可能なスペース制限のあるコンベアをサポートし、設置の簡便さを保っています。
進行中の研究開発は、背景抑制ユニットが表面仕上げを学習し周囲光のドリフトを補正できるASIC駆動の適応閾値に焦点を当てています。IO-Linkチャンネルはヒステリシスパラメーターをプログラマブルロジックコントローラーに公開し、手動ポテンショメーター調整なしにエンジニアが検出曲線を微調整できます。拡散型センサーは周囲光が安定した環境で機能し、エントリーレベルの機械にセンサーをバンドルするコスト重視の包装機器OEMに対応します。すべての検出技術において、人工知能アルゴリズムが誤信号を排除し汚染物の蓄積を報告する傾向が強まっており、粉塵の多い高速環境でのシステム信頼性を向上させています。
エンドユーザー産業別:
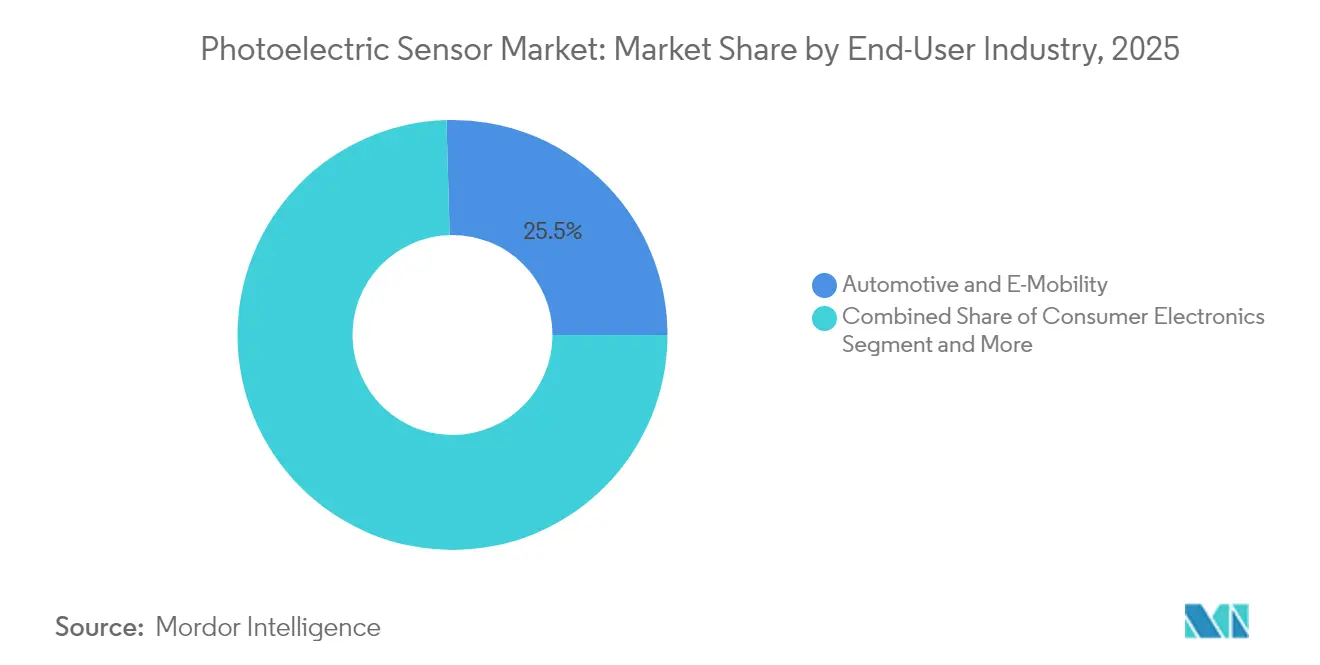
医薬品が最大の成長軌道をリード自動車・Eモビリティ製造は2025年の光電センサー市場規模の25.45%を支配し、厳格な公差管理と電気自動車台数の増加に牽引されています。単一のバッテリーパック組立ラインには450個以上のセンサーが装備され、セルの向きと存在を確認します。医薬品および医療機器はGMPおよびFDAタイトル21に基づく厳格な検査義務を反映し、CAGR 11.88%を記録します。背景抑制センサーを活用したビジョン検査システムは、シリアル化コードをログに記録しながら1分間に最大3,000錠を計数します。食品・飲料工場は、腐食性水酸化ナトリウム洗浄に対応するIP69K機器を継続的に要求しています。民生用電子機器サプライヤーは、サブミリメートルの精度でカメラレンズの挿入を確認するためにミニチュアPCBセンサーを使用しています。
医薬品の急増は、無欠陥出力が必須となる連続製造へのグローバルなシフトによって強化されています。マルチスペクトル光電センサーは錠剤コーティングの厚みを認証し、これはかつてバッチサンプリングが必要だった作業です。ハイパースペクトルオーバーレイは有効成分の分布を検証し、リアルタイムリリーステスト戦略に沿っています。これらのユースケースが勢いと収益を加え、医療分野を光電センサー市場の漸増成長の主要エンジンにしています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
筐体・取付スタイル別:
小型化がPCBマウント型の成長を牽引円筒形M8~M30ボディは2025年の光電センサー市場の44.32%を占めており、ネジ付きバレルが既存ブラケットへの改修設置を容易にするためです。ミニチュアPCBマウント型センサーはCAGR 10.62%で拡大し、コンパクトな電子組立ラインとモバイルロボットメーカーからの加速する需要を反映しています。インテグレーションチームは、グリッパージョーやピックアンドプレースヘッド内に収まる小型フットプリントを重視し、ビジョンカメラやケーブル用の外部スペースを確保しています。矩形筐体は、ボトリングラインなどで機械的位置合わせジグが四角い面に固定される場合に引き続き人気があります。スロット・フォーク型はラベルや織物端を高速で検出します。
材料科学の進歩により、食肉加工における化学洗剤洗浄に耐える新しいIP69K定格プラスチックが実現しています。ステンレス製ケーシングにはPEEKウィンドウインサートが採用され、傷つきにくさとFDA規定への適合を両立しています。クイックディスコネクトM12コネクターは交換時間を短縮し稼働率を向上させます。統一マウントアダプターの利用により、ブランドを超えたデバイスの互換性が可能となり、ライン改修時のエンジニアリング工数が削減されます。これらすべての要因が相まって、光電センサー市場におけるコンパクトで堅牢な筐体カテゴリーの健全な成長見通しを確かなものにしています。
地域分析
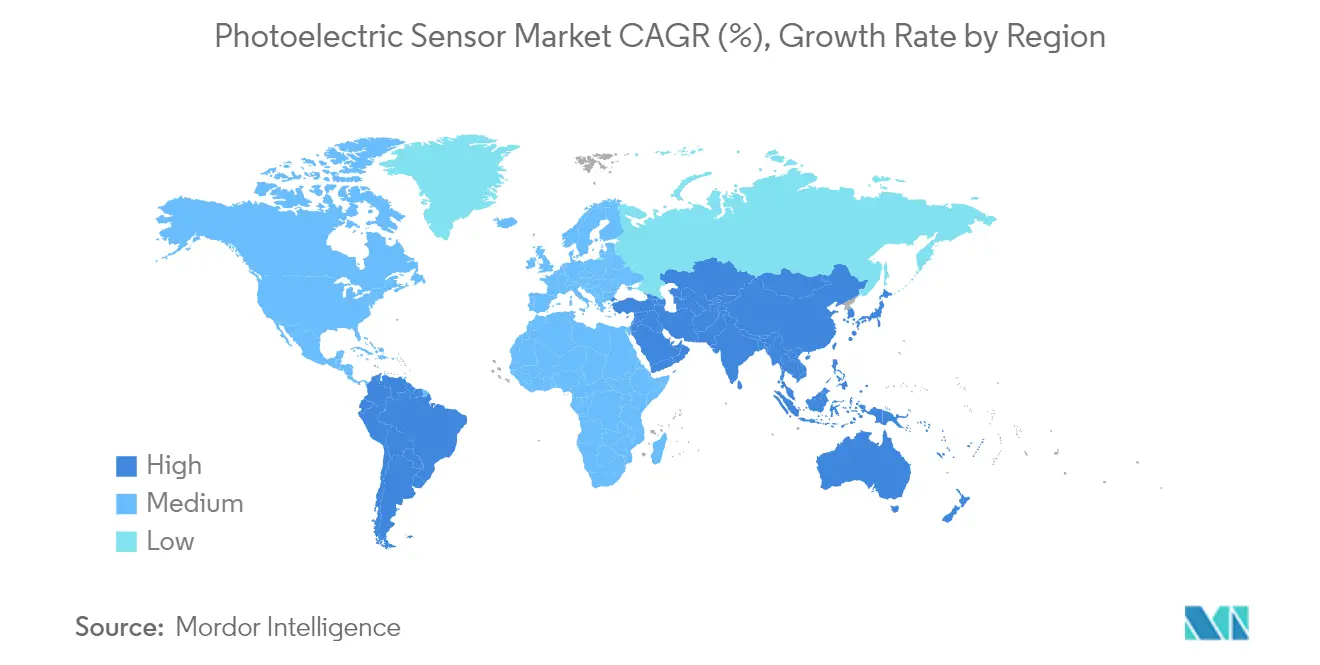
アジア太平洋フォトエレクトリックセンサー市場
アジア太平洋地域は、中国、日本、韓国がインテリジェントファクトリーへの投資を積極的に進めた結果、2025年の収益の47.40%を占めた。特に中国の「中国製造2025」プログラムに代表される政府インセンティブは、スマート機器の設備投資の最大50%を還元し、センサーの普及を加速させている。国内ロボットメーカーは、スマートフォン組み立て用のピック&プレースモジュールにフォトエレクトリック検出機能を組み込んでいる。日本の精密機械メーカーは、半導体ウェーハのミクロンレベルのエッジを識別できるハイエンドレーザーモデルに依存している。
中東フォトエレクトリックセンサー市場
中東は13.12%のCAGRで最も急速な成長を遂げる見込みである。サウジアラビアのビジョン2030は、インダストリー4.0の接続性を当初から仕様に組み込んだ新たな金属加工・化学コンプレックスの整備を支援している。Emersonのダンマームにある1万3,000平方メートルのハブでは、フォトエレクトリックセンサーを含む計測機器を統合した制御システムを製造している。UAEのスマートシティ試験導入では、屋外対応の再帰反射型センサーを展開し、駐車場誘導や廃棄物処理シュートの自動化を実現することで、非産業分野の収益チャネルを開拓している。
南北アメリカ、欧州およびアフリカのフォトエレクトリックセンサー市場
北米と欧州では、重要なサプライチェーンのリショアリングおよびサステナビリティ規制への対応がアップグレードを促進し、着実な成長を記録している。米国の食品加工業者は、FSMA規制への対応としてインライン検査を強化している。ドイツの自動車OEMは、組み立てラインにおける予知保全を積極的に採用し、MESプラットフォームに診断データをストリーミングするIO-Linkセンサーを導入している。南米とアフリカは市場としてはまだ初期段階にあるが、工業賃金の上昇により企業が基本的な自動化設備の導入を進めており、コスト競争力の高い拡散型センサーに対する長期的な成長ポテンシャルが存在する。

規制環境
安全性および機械適合性の要件は、フォトエレクトリックセンサーの設計と認証を引き続き形作っており、特に自動化ラインに導入される安全等級の光電式保護装置において重要である。IEC 60947-5-2:2019は近接スイッチの基準として、構造、EMC、環境条件に関する要件を含め依然として基盤となっており、一方でIEC 61496の更新は電気感応型保護装置の枠組みを強化しており、拡散反射に応答するアクティブ光電式保護装置に関するEN IEC 61496-3:2025が含まれる。
欧州連合では、機械に関する規則(EU)2023/1230が、コネクテッド機器やソフトウェア駆動型自動化機器に対して、制御システムの信頼性やソフトウェアの完全性を含む、より明確な適合経路を定めており、2027年1月から適用が義務化される。同時に、機械におけるAIに関するEUデジタル・オムニバス構想に関する2026年5月の議論は、高リスクAI搭載機械に対するセクター別安全規則を重視することで重複する適合負担を減らすための継続的な規制作業を浮き立たせており、産業用センシング・制御スタック全体にわたるトレーサビリティ、リスク評価、サイバー安全対策への需要を強めている。
バリューチェーン分析
フォトエレクトリックセンサーのバリューチェーンは、III-V族発光材料(ガリウムヒ素系レーザーダイオードを含む)、フォトダイオード、CMOS/ASIC、精密光学部品(レンズ、窓、反射板)などの上流インプットから始まる。また、筐体やコネクタ(IP等級プラスチック、ステンレススチール、M8-M30バレル、M12インターコネクト)、診断・産業通信用のファームウェアおよびソフトウェアも含まれる。中流の参加者には、光学系、電子部品、組み込みアルゴリズムを統合するセンサーOEM、および出荷前に性能を校正し、筐体を密閉し、EMCと安全適合性を検証する契約製造業者や地域の組立・試験拠点が含まれる。
下流では、センサーは産業オートメーション向け販路、電気機器ディストリビューター、および自動車、食品・飲料、医薬品向けラインの包装、マテリアルハンドリング、ロボティクス、検査システムに組み込む機械メーカー/OEMを通じて流通する。システム統合と相互運用性のレイヤー、特にIO-Linkや産業用イーサネットのPLC/MES/SCADAへのマッピングは、パラメータ設定、状態監視、遠隔保守を通じて価値を高めつつある。コンポーネント面では、小型光デバイスに関するサプライヤーのロードマップが引き続きフォームファクターに影響を与えており、シャープ半導体イノベーション株式会社が2026年5月に発表した超小型反射型フォトインタラプタ(GP2S800シリーズ)は2026年秋に量産開始予定であり、より小型の組み込みセンシングノードに向けた上流イノベーションの継続を示している。
競争環境
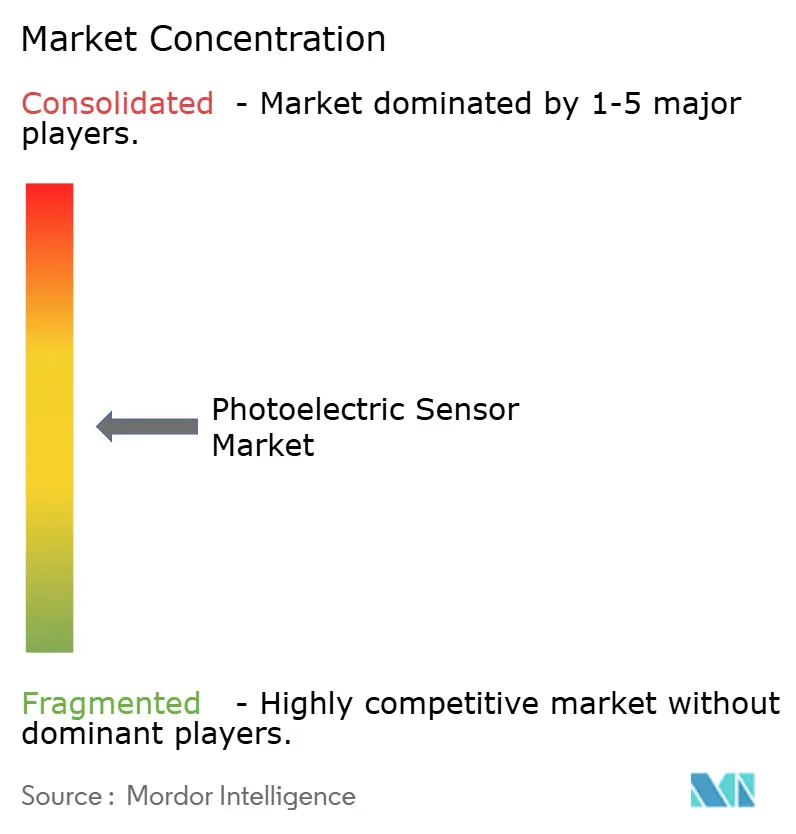
市場環境は中程度に集中したままです。Omron、Keyence、SICK、Banner Engineeringは広範なポートフォリオと強力なチャネルカバレッジにより、合計で売上の約45%を占めています。これらのリーダー企業はアフターマーケットサービスを充実させるAI組み込みファームウェアとクラウドフックへとピボットしています。SICKとEndress+Hauserは2024年にジョイントベンチャーを設立し、センサー強度とプロセス分析を融合させ、流量・ガス計測ソリューションのワンストップショップを構築しました。Omronの新しいサウスカロライナ工場は米国でのフットプリントを広げ、カスタムセンサーバリアントのリードタイムを短縮しています。
中規模の挑戦者は過酷環境センシングと小型光学ニッチを活用しています。Coherentの高効率CWレーザーは超コンパクトな光電ヘッドをパッケージ化する多くのスタートアップに供給しています。ZebraによるPhotoneoの2024年買収は3次元ビジョンのノウハウを注入し、物流においてタイム・オブ・フライトカメラと競合する統合ソリューションを可能にしました。ディストリビューターによる市場集約が続いており、Graybar Canadaのような企業が地域プレーヤーを統合してアプリケーションエンジニアリング人材を獲得しています。IEC 61496-5に関する認証は参入障壁を高め、社内安全ラボを持つ企業に優位性をもたらしています。
新興プレーヤーはガリウム不使用エミッターを試験し、供給制約を回避しながら持続可能性指標で差別化を図っています。Siemens MindSphereやPTC ThingWorxなどのIIoTプラットフォームとのパートナーシップにより、センサーベンダーはデータサービスを収益化しています。競争の激しさは引き続き中程度であると予想され、価格圧力は付加価値ソフトウェアと予知保全サービスによって相殺されます。
光電センサー産業のリーダー企業
Omron
Keyence
Sick AG
Schneider Electric
Panasonic
- *免責事項:主要選手の並び順不同
フォトエレクトリックセンサー市場
- Omron Corporation
- Keyence Corporation
- Sick AG
- Panasonic Holdings Corporation
- Rockwell Automation Inc.
- Schneider Electric SE
- Pepperl+Fuchs SE
- Banner Engineering Corp.
- Leuze electronic GmbH + Co. KG
- SensoPart Industrie-sensorik GmbH
- HTM Sensors Inc.
- Balluff GmbH
- Autonics Corporation
- IFM Electronic gmbh
- Datasensing S.p.A.
- Fargo Controls Inc.
- Baumer Holding AG
- Contrinex AG
- Eaton Corporation plc
- Wenglor Sensoric GmbH

市場機会と将来展望
主要な機会は、バイナリセンシングから、標準的な産業用インターフェースを通じて健全性やプロセスに関するメタデータを提供するコネクテッド状態監視資産への移行にある。サプライヤーはIO-Linkとより豊富な診断機能を活用し、フォトエレクトリックセンサーをIT/OT融合のより深い層に位置付けており、保守チームが信号マージンの劣化、応答時間のドリフト、切替回数の変化に対してMES/SCADAやCMMSワークフローを通じて対応できるようにしている。この方向性は、スマートファクトリー改修の優先事項や、自己校正とデジタル診断による計画外停止時間と保守労力の削減を重視する本レポートの主眼に合致している。
厳しい環境や規制対象の運用環境もまた、専用設計の筐体や衛生対応の接続性に対する余地を生み出しており、特に食品、飲料、医薬品分野では、洗浄サイクルや検査義務がために信頼性要件が高まっている。2026年、RS Groupは、IO-Link接続とIP69K密閉性、衛生指向の認証を組み合わせた距離ベースのセンサー設計を紹介し、高スループットの包装・検査ラインにおける堅牢なセンシング需要に合致している。センサーベンダーはまた、プラント分析や保守スタックにおけるコネクテッド再帰反射センシングの道筋を示しており、単なる個別のPLC入力ではなくデータソースとして管理できるフォトエレクトリックセンサーへの需要を強めている。
Recent Industry Developments in フォトエレクトリックセンサー市場
- 2026年3月:オムロンは、クリーンスーツ環境向けに調整されたB5T-007003 Human Vision Component(B5T HVC-P2)検知モジュールを発表した。専用ファームウェアを使用して保護服を着用した作業者を検知する。この発売は、偽陰性が安全性やスループットを損なう可能性のあるクリーンルーム自動化における、光電式・光学式検知の適用範囲を拡大する。また、センサー/モジュールレベルでアプリケーション固有のインテリジェンスを組み込み、エッジ動作を実現する市場のシフトを反映している。
- 2025年12月:SICKは、リアルタイムのプロセスデータへのIO-Linkアクセスと、反射性または穴あき表面などの難易度の高い対象物に対応するTwinEye技術を備えたW12 LED NextGenフォトエレクトリックセンサーシリーズを発表した。この発売により、コネクテッドセンシングは高付加価値のオプションではなく、主流のフォトエレクトリックプラットフォームの標準機能として強化される。高速の包装およびマテリアルハンドリングラインにおける予知保全と迅速な立ち上げをサポートする。
- 2024年4月:キーエンスは、AI Identify、AI OCR、AI Countなどの統合AIツールを備えたIV4画像センサーシリーズを、高スループット検査用途向けに発売した。これにより、複数の検査を単一のスマートセンサーに統合できる用途において、従来のフォトエレクトリック設置に対する競争圧力が高まる。また、工場現場の検知・検査アーキテクチャ全体にわたって、組み込み分析と設定の簡素化に対する期待を加速させている。


フォトエレクトリックセンサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、発光部と受光部を用いて対象物の有無や距離を検知し、それを制御・監視用途向けの電気出力に変換するフォトエレクトリックセンサーを対象とする。
対象範囲の除外項目:マシンビジョンカメラ、照明専用の構成部品、および光電式物体検知を行わない無関係な光学センサーは除外する。
セグメンテーション概要
- タイプ別
- レーザー
- 光ファイバー
- LED・赤外線
- レトロリフレクティブアレイ
- 検出技術別
- 透過型
- レトロリフレクティブ型
- 拡散型
- 背景抑制型
- 筐体・取付スタイル別
- 円筒形(M8~M30)
- 矩形・立方体型
- スロット・フォーク型
- ミニチュアPCBマウント型
- エンドユーザー産業別
- 民生用電子機器
- 自動車・Eモビリティ
- 食品・飲料
- 包装機器OEM
- 医薬品・医療機器
- 建築・スマートインフラ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- アジア太平洋地域その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算出、検証
デスクリサーチ
デスクワークは、製品範囲と主要な需要ドライバーを整合させることから始まり、モデルがフォトエレクトリックセンサーが実際に導入されている場所と結びついたものとなるようにした。製造業の指標として米国センサス局や労働統計局の統計、産業生産に関する世界銀行およびOECDの指標、関連するセンサーおよび電子部品カテゴリーの国連貿易統計(UN Comtrade)などの公開情報源を活用した。
前提を実態に基づいたものにするため、規格や安全性に関する参考資料(該当する場合はIEC関連の安全センサーに関する注記を含む)、産業用センシングおよび自動化導入に関する査読付き学術誌、工場自動化や包装機械の動向を論じる業界団体の刊行物も確認した。企業の年次報告書、投資家向け説明資料、信頼性の高い報道は、生産能力拡大、販路の強度、地域別需要動向を相互検証するために用いた。一部のケースでは、企業財務情報や特許データベースの有料サブスクリプションを用いて、サプライヤーの露出度や技術シフトを確認した。これらの例はあくまで例示であり、参照したデスクリサーチの情報源は網羅的ではなく、収集、検証、明確化のために他の多数の公開資料も使用された。
一次インタビューおよび調査
一次調査は、OEM、ディストリビューター、システムインテグレーターを通じて製品がどのように流通するか、また、センシング方式、保護等級、必要な安全機能によって価格がどのように変動するかを確認することに重点を置いた。APAC、EMEA、南北アメリカ地域のメーカー、オートメーションソリューションプロバイダー、大手エンドユーザーに聞き取りを行い、出荷構成、更新サイクル、フォトエレクトリックセンサーとみなされるものと近接する光学部品との区別についてのギャップを埋めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):17% | APAC:47% |
| ミドルティア:44% | 機能/事業部門リーダー:32% | EMEA:34% |
| 中小規模企業:19% | マネージャー:51% | 南北アメリカ:19% |
市場規模算出と予測
規模算出はトップダウンとボトムアップを組み合わせた手法で行い、産業オートメーション活動と製造業出力の指標を用いてフォトエレクトリックセンサーの需要総量を再構築し、その後、一般的な価格帯を用いて総量を金額に変換した。この結果は、サプライヤーの露出確認、ディストリビューターからの出荷動向の入力、標本抽出した平均販売価格と推定出荷数量の乗算を含む選択的なボトムアップ的近似値と照合し、ギャップが見られた場合は調整を行った。
主要な入力情報には、産業生産および機械出力の動向、オートメーションおよびスマートファクトリー改修の勢い、工場で使用されるセンシング方式の構成(透過型、再帰反射型、拡散反射型)、埃の多い環境や洗浄環境における一般的な更新サイクル、該当する場合の安全関連用途の広がりが含まれた。価格は、レーザー発光素子やより高い保護等級の設計への製品構成のシフトを追跡することで対応し、これは出荷数量の成長が安定していてもASPを押し上げる可能性がある。予測には、多変量回帰分析による裏付けを伴うシナリオ分析を用い、製造業出力の見通しとオートメーション資本支出の期待が主要な基準点となり、インタビューでのフィードバックを用いて傾きを実務的なものに保った。国別の分割データが薄い場合には、機械輸出や製造業付加価値などの代理指標を用いて需要を分配し、その後、世界総計に整合させた。
データ検証と更新サイクル
出力結果は複数の確認を通じて検証され、まず通貨および単位の整合性を確認し、その後、製造業出力、貿易の方向性、オートメーション投資の傾向といった独立した指標との分散確認を行った。地域で異常な急増が見られた場合には前提を再検討し、デスクリサーチの入力を再確認し、価格や構成の変化が見られた場合には追加のヒアリングを行った。
最終承認前には、モデルは段階的に見直され、ドライバー、総計、暗示される単位当たり経済性が整合するようにする。レポートは毎年更新され、大規模な生産シフトや急激な価格変動などの重要な事象が発生した場合には中間更新も行われる。提供直前には最終確認を行い、クライアントが最新の更新版を受け取れるようにしている。
Mordor Intelligenceのフォトエレクトリックセンサー市場規模と他の公表推計値との比較
フォトエレクトリックセンサーについて発行元ごとに異なる市場規模が示されるのは一般的なことであり、これは各発行元が対象製品、起点とする年、価格や製品構成を予測にどのように反映させるかについて異なる判断を下しているためである。
主な差異は通常、産業オートメーション向けの安全等級フォトエレクトリックセンサーが、より広範な光学センシングの総量から分離されているかどうか、また、レーザーやより高い保護等級の設計へのシフトに応じてASPがどのように更新されているかによって生じ、これはMordor Intelligenceにおいて明示的にモデル化され更新されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.16 B (2026) | |
| グローバル調査出版社A | USD 2.06 B (2024) | より早い基準年を使用し、価格をより平坦な進行で継続する場合があり、レーザーやより高い保護等級の製品がシェアを拡大した際の構成主導のASP上昇を見落とす可能性がある。 |
| ビジネス出版社B | USD 2.30 B (2025) | より高い基準年の値から始まり、より長い予測期間を用いており、安全関連のフォトエレクトリック製品が隣接するセンシングカテゴリーと一括で扱われているかどうかについても異なる場合がある。 |
3つの数値を見比べると、基準年、含まれる製品範囲、製品構成に応じたASPの更新方法が明確になれば、差異は説明可能である。我々の手法は製造業活動とオートメーションの指標に結びついており、サプライヤーや販路からのフィードバックと照合されることで、この数値が一貫した方法で再現・更新可能なものとなっている。


レポートで回答される主な質問
光電センサー市場の現在の規模はどのくらいですか?
光電センサー市場は2026年に21億6,000万米ドルに達しており、2031年までに30億5,000万米ドルに達すると予測されています。
光電センサー市場において売上をリードする地域はどこですか?
アジア太平洋地域は、中国、日本、韓国における広範な製造オートメーションにより、2025年の売上シェアの47.40%でリードしています。
2031年にかけて最も速く成長する検出技術はどれですか?
背景抑制センサーは2026年から2031年にかけてCAGR 10.05%を記録し、他の検出方式を上回ります。
レーザー光電センサーはなぜシェアを拡大しているのですか?
高出力赤色レーザーエミッターの価格下落と優れた精度により、レーザーセンサーは自動車、包装、電子機器アプリケーションにおいて魅力的な選択肢となっています。
政府インセンティブは導入にどのような影響を与えていますか?
米国、欧州連合、アジア太平洋地域の一部における税額控除および助成金は、インダストリー4.0改修の初期コストを削減し、センサー展開を加速させています。
最大のエンドユーザー成長機会はどこにありますか?
医薬品および医療機器メーカーは、厳格な検査要件が100%の生産モニタリングを促進するため、CAGR 11.88%でセンサー使用を拡大します。
最終更新日:



