
EUV フォトレジスト材料市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 378.18 百万米ドル |
| 市場規模 (2031) | 759.29 百万米ドル |
| 成長率 (2026 - 2031) | 14.96 % |
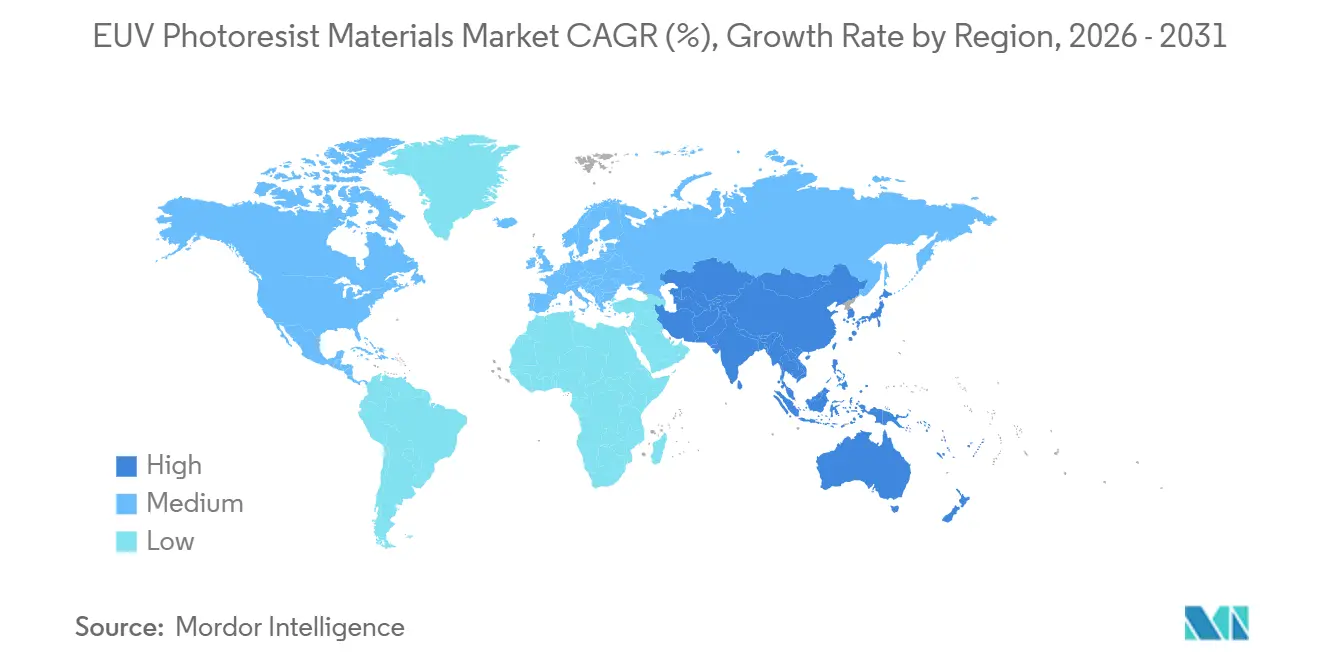
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
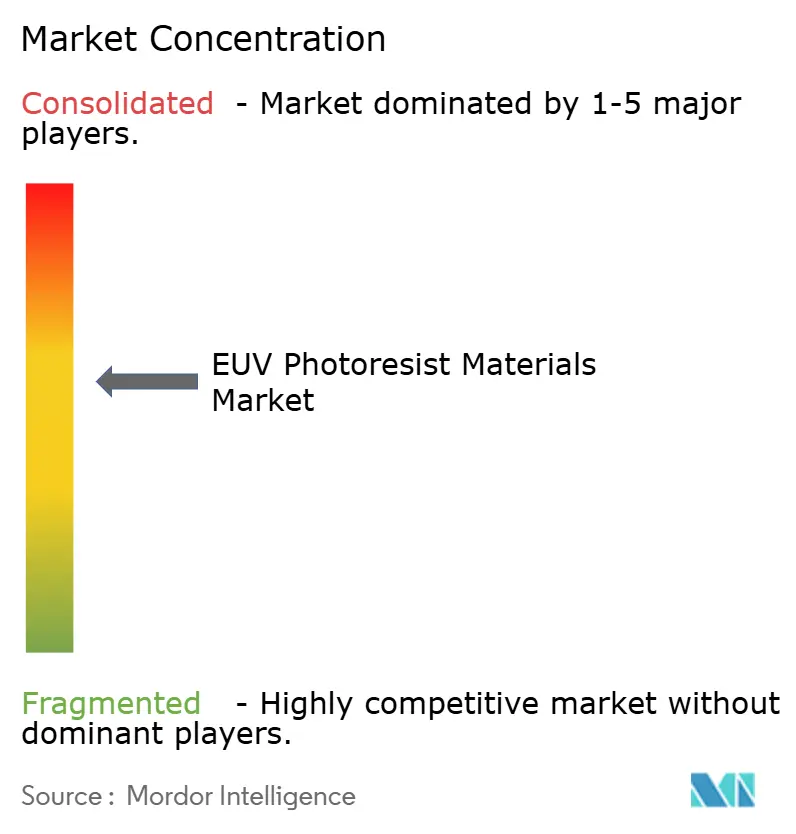
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるEUV フォトレジスト材料市場分析
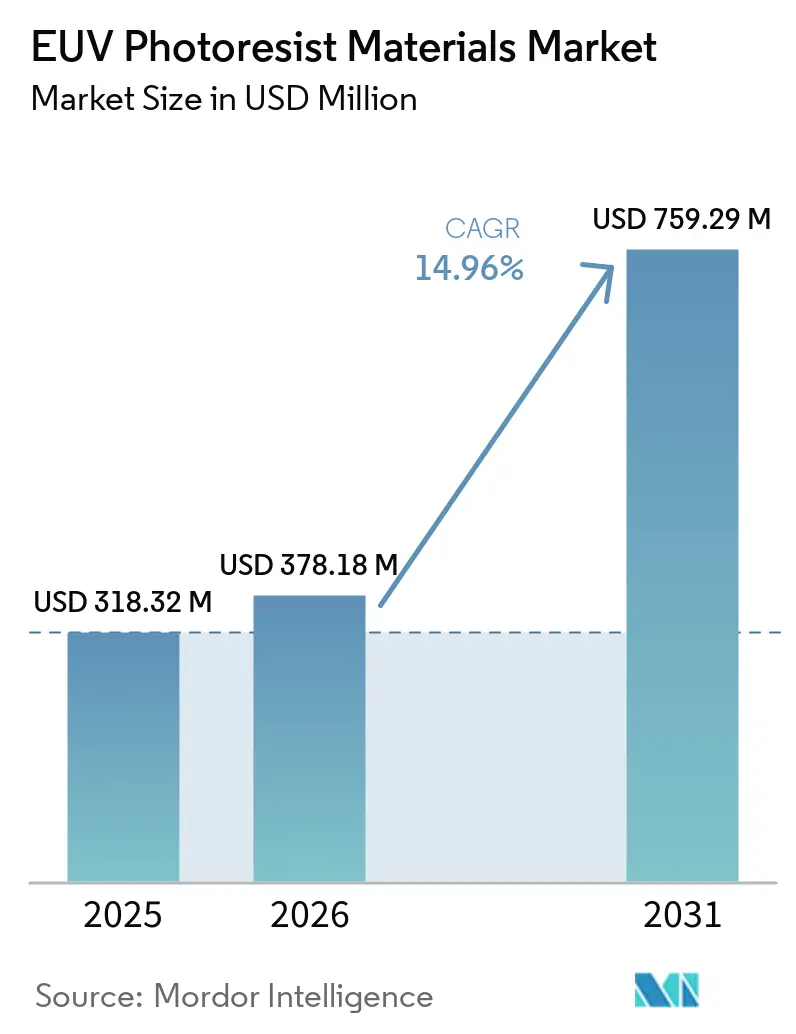
EUVォトレジスト材料市場の規模は2025年に318.32ミリオン米ドルと評価され、2026年の378.18ミリオン米ドルから2031年には759.29ミリオン米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは14.96%となっています。3ナノメートル以下のロジック向けウェーハ需要の堅調な拡大、人工知能アクセラレーターおよび高帯域幅メモリの出荷増加、ならびに国内リソグラフィー投資を支援する政府補助金が、この成長軌道を牽引する主要な要因です。化学増幅型レジストは現在もスケール面での優位性を維持していますが、金属酸化物系およびドライ系の化学材料は、ラインエッジラフネスの低減と光子効率の向上を実現することから、2ナノメートルノードのリスク生産においてシェアを拡大しています。ファウンドリーは複数の顧客にわたって極端紫外線スキャナーのコストを償却できるため、早期採用において引き続き主導的な役割を担っており、一方で統合デバイスメーカーは自国チッププログラムのもとで支出を加速させています。スキャナーの供給逼迫と新たな環境規制により、設備投資およびコンプラアンスコストは上昇していますが、これらはまた、ツール生産性を向上させる高効率レジストへの移行を促進する要因ともなっています。
主要レポートのポイント
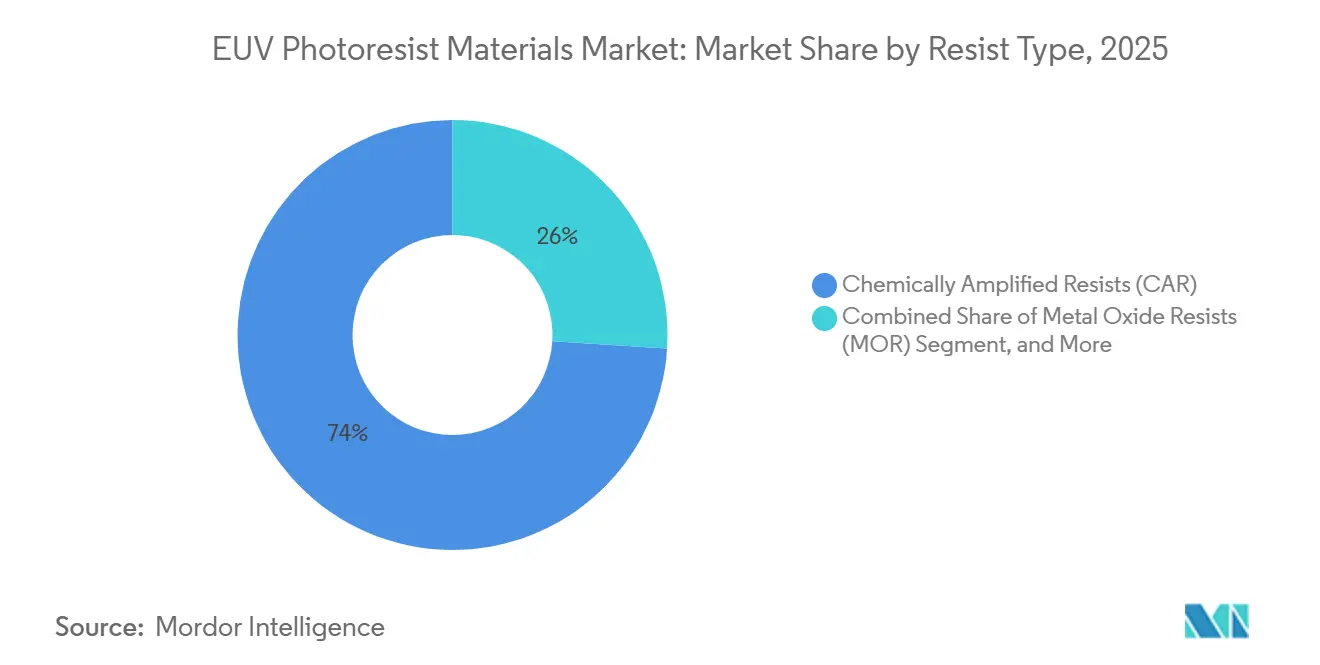
- レジストタイプ別では、化学増幅レジストが2025年のEUV フォトレジスト材料市場において74.0%の収益シェアをリードしており、一方で金属酸化物レジストは2031年にかけてCAGR 18.4%で成長し、全レジスト種の中で最も高い成長率となる見込みです。
- ノード互換性別では、5ナノメートルから7ナノメートルにわたる先進ノードが2025年のEUV フォトレジスト材料市場シェアの57.0%を占め、3ナノメートル以下の最先端ノードは2026年から2031年にかけてCAGR 19.8%で成長すると予測されます。
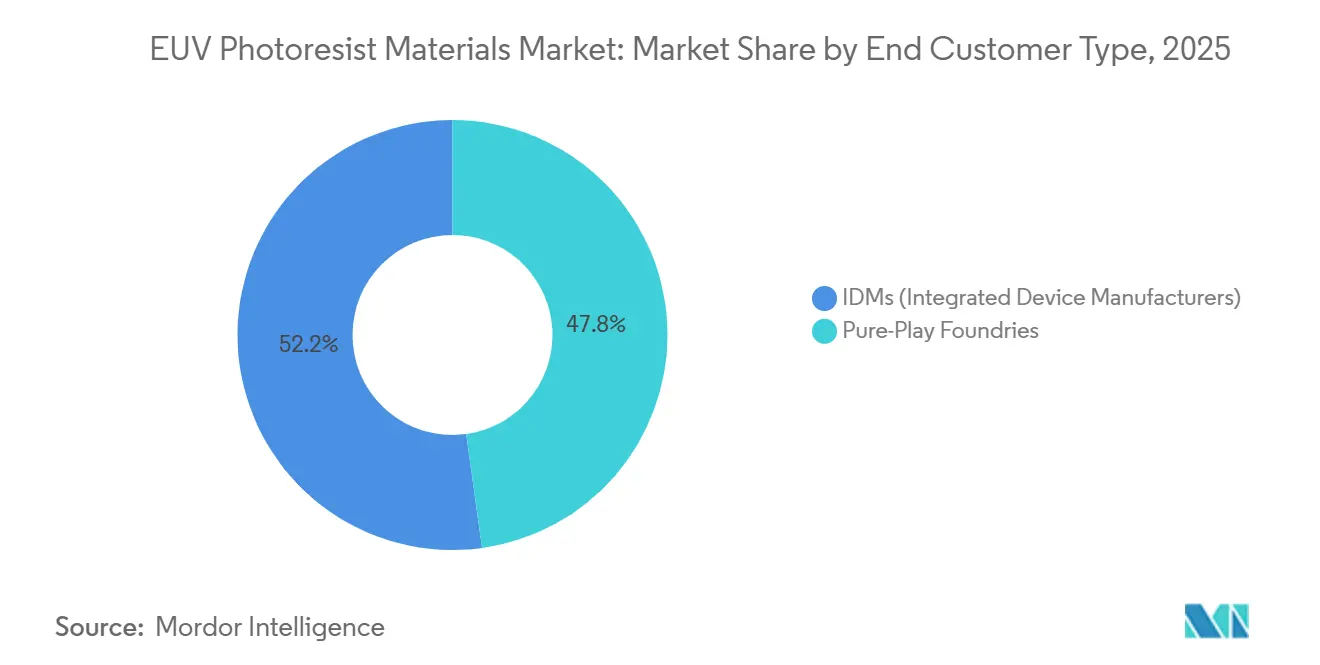
- エンドカスタマータイプ別では、ピュアプレイファウンドリが2025年のEUV フォトレジスト材料市場の47.8%を占めましたが、統合デバイスメーカーは自国半導体義務が国内生産能力への資金を提供することで、年率17.6%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のEUV フォトレジスト材料市場収益の37.7%を占めましたが、北米はCHIPS法の支出に支えられ、CAGR 19.2%という最高の地域成長率を記録すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ≤3ナノメートルノードにおけるEUV採用の急な拡大 | +4.20% | グローバル(台湾、韓国、米国が主導) | 中期(2~4年) |
| AIアクセラレータファブ生産能力の拡大 | +3.80% | アジア太平洋中核、北米拡大 | 短期(2年以内) |
| 最先端ロジックにおけるピュアプレイファウンドリの優位性 | +2.60% | 台湾、韓国、アリゾナ州およびテキサス州 | 中期(2~4年) |
| 国内先進ノードに対する政府補助金 | +2.10% | 北米、欧州、韓国 | 長期(4年以上) |
| サプライチェーン国内化インセンティブ | +1.50% | 米国、欧州連合、韓国 | 長期(4年以上) |
| 金属酸化物ドライレジストによる歩留まり向上 | +0.80% | グローバル(メモリファブでの早期採用) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
≤3ナノメートルノードにおけるEUV採用の急速な拡大
液浸深紫外線マルチパターニングから単一パス極端紫外線露光への移行は、先進ジオメトリにおける解像度の上限を排除します。TSMCは現在、2ナノメートルプロセスにおいてEUVで20層以上をパターニングしており、これは3ナノメートルで使用されていた枚数のほぼ2倍であり、総マスク数とプロセスステップ数を削減します。[1]Intelは8ナノメートル解像度を達成するハイNAツールを統合し、単一露光パターニングを可能にすることで歩留まりを向上させ、欠陥密度を大幅に削減します。Samsungの第2世代2ナノメートル技術は、レジスト最適化によりラインエッジラフネスを1.5ナノメートル以下に抑えた後、70%の歩留まりに達しました。各ハイNAスキャナーのコストは約3億5,000万米ドルですが、ファブはマルチパターニングループを排除し、より速いサイクルタイムを実現することで差額を回収します。[2]
AIアクセラレータファブ生産能力の拡大
人工知能チップは2025年に3ナノメートルウェーハ割り当ての大部分を消費し、リードタイムを50週以上に延ばしました。NVIDIAだけで2026年にTSMCの先進パッケージング生産量の半分以上を予約し、ウェーハレベルおよびパッケージレベルの両方でEUV フォトレジスト材料市場のボリューム需要を膨らませました。[3]アリゾナ州、テイラー、オハイオ州における生産能力増強は、CHIPS法の補助金とローンを合わせた192億米ドルに支えられており、ファブが完全に立ち上がる前からレジスト受注を前倒しにしています。[4]各ハイNAスキャナーが年間200万~300万米ドルのフォトレジストを消費することから、ツールの追加導入は直接的に材料消費量の増加につながります。
最先端ロジックにおけるピュアプレイファウンドリの優位性
ピュアプレイファウンドリは顧客の多様化と、多くの製品ファミリーにわたってリソグフィのオーバーヘッドを償却できる能力から恩恵を受けています。TSMCは2026年末に月産18万枚の3ナノメートルウェーハ投入を達成し、2027年までに月産10万枚の2ナノメートル投入を追加する予定であり、新興レジスト化学のスケールメリットを保証します。SamsungのゲートオールアラウンドロードマップはQualcommおよびGoogleからの受注を獲得し、急速な化学リフレッシュサイクルを支えるために必要な収益基盤を拡大しました。ファウンドリはまた、レジストサプライヤーにリアルタイムでプロセスフィードバックを提供するオープンイノベーションプラットフォームを運営しており、垂直統合型の競合他社と比較して認定ループを短縮しています。
国内先進ノードに対する政府補助金
米国、韓国、および欧州連合は、2023年から2025年にかけてリソグラフィクラスのファブに対して合計1,400億米ドル以上を拠出し、スキャナー調達の実質コストを引き下げ、フォトレジスト在庫確保のキャッシュフローを安定させました。Tokyo Ohka Kogyoが平沢に新工場を共同立地する決定およびJSRの韓国における研究開発拡大は、補助金がいかに材料サプライヤーへと波及するかを示しています。これらのプログラムには国内化学品生産に対する税額控除も含まれており、EUV フォトレジスト材料産業のサプライチェーンを地域化する構造的インセンティブを生み出しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUVスキャナーの供給制限 | -2.80% | グローバル(北米および欧州で深刻) | 短期(2年以内) |
| 3ナノメートル以下におけるラインエッジラフネスの課題 | -1.90% | グローバル(2ナノメートル以下で最も深刻) | 中期(2~4年) |
| 金属酸化物レジスト化学に関する環境・健康・安全上の懸念 | -0.70% | 北米、欧州連合 | 長期(4年以上) |
| 液浸DUVと比較した高い総所有コスト | -0.50% | グローバル(特に成熟ノード) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EUVスキャナーの供給制限
ASMLは2025年に60台を出荷し、2027年には80台強を計画していますが、ファウンドリの受注残は2年先まで伸びています。各遅延はファブから月産最大1万5,000枚のウェーハを奪い、オペレーターにフォトレジスト購入の配給を強い、EUV フォトレジスト材料市場に収益の変動性をもたらします。Intelのオハイオ州コンプレックスは主に長サイクルのハイNAツール納入の遅れにより7年遅延しており、独占的な装置供給が地域多様化をいかに制約するかを浮き彫りにしています。短期的な供給不足はまた、ドーズ効率を高めツールあたりのスループットを伸ばす金属酸化物レジストおよびドライレジストの価値提案を増幅させます。
3ナノメートル以下におけるラインエッジラフネスの課題
2ナノメートルジオメトリでは、ラインエッジラフネスの目標値が1.5ナノメートルまで低下し、ポリマーの分子量だけで歩留まりを損なう可能性がある領域となります。Imecは、解像度目標を達成するためにドーズを20%増加させることが必要なPFASフリーポリマーレジストを発表しましたが、これによりスキャナーのスループットが低下します。金属酸化物レジストは本質的により細かいエッジを実現しますが、ネガトーンのままであり、プロセスの再設計が必要です。業界は露光後熱処理やマルチトリガー化学を実験していますが、追加ステップのたびに単一露光EUVがかつて約束していたコスト削減効果が損なわれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レジストタイプ別:
金属酸化物レジストがポリマー既存製品を上回る成長酸化スズクラスター技術を基盤とする金属酸化物レジストは、2031年にかけてCAGR 18.4%という最も強い成長を記録すると予測されます。2025年には、ファブが実績あるトラック互換性とポジティブトーン極性を好むため、化学増幅製品が依然としてEUV フォトレジスト材料市場規模を支配していました。2026年にLam Researchが気相Aetherプラットフォームを発表し、化学品消費量を最大25%削減し20ナノメートル以下の単一印刷パターンを実現したことで、採用の勢いが変化しました。
化学増幅レジストはスケールメリットを維持していますが、3ナノメートル以下のノードにおける確率的欠陥により、ファブは代替化学のパイロット導入を余儀なくされています。JSRとLam Researchは現在、気相蒸着と無機光増感剤を組み合わせたハイブリッドワークフローを提供しており、予測期間内にポリマー既存製品を置き換える可能性のあるポジティブトーン金属酸化物ソリューションへの道筋を示しています。米国環境保護庁および欧州化学品庁による規制の動きがPFAS含有量の上限を設定することでこの転換を加速させ、サプライヤーにPFASフリーの金属酸化物レジストおよびドライ製剤への移行を促しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ノード互換性別:
最先端ノードがレジストイノベーションを牽引5ナノメートルから7ナノメートルの先進ノードは2025年収益の57.0%を提供し、0.33-NAスキャナーの成熟した導入基盤を反映しています。しかし、3ナノメートル以下の最先端ノードはCAGR 19.8%を記録すると予測されており、ボリュームと価格決定力の両面における主要エンジンとなっています。これらのジオメトリが占めるEUV フォトレジスト材料市場規模は、TSMC、Samsung、Intelがハーフピッチを8ナノメートルまで縮小するハイNAツールを立ち上げるにつれて急速に拡大するでしょう。
各最先端ウェーハは5ナノメートルウェーハより30~50%高い収益をもたらすため、レジストサプライヤーはリットルあたりの粗利益を2倍にするプレミアムを請求できます。しかし、ドーズ要件の上昇がその恩恵を部分的に相殺し、サプライヤーは吸収イベントあたり20光子以上の量子効率を改善することを余儀なくされます。この転換はまた、18ヶ月以内に製剤を認定できる能力を持つサプライヤーへの需要を集中させ、実行可能な競争を少数の日本の既存企業と2社の米国の新規参入者に絞り込みます。
エンドカスタマータイプ別:
統合デバイスメーカーが差を縮めるピュアプレイファウンリは2025年のEUV フォトレジスト材料市場シェアの47.8%を保持すると予測されます。この優位性は主に、TSMCとSamsungが高ボリューム3ナノメートル生産能力を合わせて支配していることによって牽引されています。これらのファウンドリは、複数の顧客にわたってスキャナー減価償却コストを償却できる能力などの構造的優位性から恩恵を受けています。さらに、より速い化学フィードバックループを維持しており、これが運営効率を高めています。これらの要因が総合的に市場における競争力を強化しています。その結果、ピュアプレイファウンドリはEUV フォトレジスト材料の状況を形成する上で引き続き重要な力となっています。
しかし、統合デバイスメーカー(IDM)は、自国半導体プログラムが資本計画のリスクを軽減することで差を縮めています。例えば、IntelはCHIPS法の補助金として78億6,000万米ドルを確保しており、これがハイNAツールを直接補助しています。この財政支援は回収期間を短縮し、レジスト購入能力を高めます。さらに、垂直統合により、IDMは独自のゲートオールアラウンドまたはナノシートアーキテクチャ向けにレジスト製剤をカスタマイズできます。この能力は、標準化されたプロセスプラットフォームを乱すことなくピュアプレイファウンドリが複製できない重要な優位性を提供します。その結果、IDMはEUV フォトレジスト材料市場において強力な競合として自らを位置づけています。
地域分析
北米EUVフォトレジスト材料市場
北米は、CHIPS法のインセンティブがTSMCアリゾナ、サムスンテイラー、インテルオハイオという3つのメガファブプロジェクトを加速させる中、2026年から2031年にかけて最も高いCAGRである19.2%を記録すると予測されています。これらの工場が稼働すると、合計で月間40万ウェーハスタートを超える最先端ウェーハスタートが追加され、EUVフォトレジスト材料市場のボリュームにおける年間需要として1.5 ビリオン 米ドルから2.0 ビリオン 米ドルの追加需要に相当します。フォトレジスト中のPFASに対する管理使用経路を確立する規制は、コンプライアンスの曖昧さを軽減し、材料の国内生産を促進します。
アジア太平洋EUVフォトレジスト材料市場
アジア太平洋地域は、台湾と韓国が世界のEUVスキャナーフリートの60%以上を保有していることから、2025年に37.7%のシェアを持つ収益の中核として位置づけられています。地域サプライヤーは短い物流ルートの恩恵を受けており、日本の化学企業はサムスンおよびTSMCとの共同立地を目的として、平沢および茨城での生産を拡大しています。同地域はそのリーダーシップを維持しているものの、北米の生産能力が拡大するにつれて、段階的なシェア拡大は緩やかになる可能性があります。
欧州EUVフォトレジスト材料市場
欧州は絶対規模では後れを取っているものの、2030年までに地域の半導体シェアを倍増させることを目指す430 ビリオン ユーロの欧州チップス法の恩恵を受けています。ルーベンのImecハブおよびJSRの近隣製造拠点は、ドイツおよびフランスで構築される将来のハイNA(高開口数)ノード向けの材料認定センターとして機能しています。REACH附属書XVの提案が許容PFASしきい値を明確化し、生産能力増強を承認するために必要な規制上の確実性を提供していることから、サプライヤーの関心が高まっています。
競合状況
日本のサプライヤーであるJSR、Tokyo Ohka Kogyo、Fujifilm、Shin-Etsu Chemicalは化学増幅ポートフォリオ収益の大部分を支配しており、JSRのInpria子会社は最も厳しいラインエッジラフネス目標を実現する酸化スズレジストを独占しています。大手メモリメーカーにおけるLam ResearchのAetherドライレジストの量産採用は、エッチング耐性気相コーティングがパイロットから大量生産へ24ヶ月以内に移行できることを証明し、ウェットトラックの既存企業に挑戦しています。
JSRとLam Researchのクロスライセンス契約は、化学単独ではなくプロセスレベルの差別化への戦略的転換を示しています。ドライ蒸着と金属酸化物パターニングを組み合わせることで、解像度を維持しながらドーズを削減し、純粋なポリマーサプライヤーに対して防御可能なニッチを創出しています。Tokyo Ohka KogyoのIrresistible Materialsへの投資は、PFASフリーで潜在的にポジティブトーンのマルチトリガー分子レジストという第2の破壊ベクターを開きます。これは規制リスクと統合上の摩擦の両方に対処するものです。
ホワイトスペースの機会は、感度を犠牲にしないPFASフリーポリマーのスケールアップと、ポジティブトーン金属酸化物レジストの開発に焦点を当てています。中国の研究機関は供給の国内化を試みていますが、日本企業は依然としてプロセスノウハウと顧客の信頼を保持しており、EUV フォトレジスト材料市場において適度な集中度のダイナミクスを維持しています。
EUV フォトレジスト材料産業リーダー
-
JSR Corporation
-
Tokyo Ohka Kogyo Co., Ltd.
-
Fujifilm Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
Brewer Science, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
EUVフォトレジスト材料市場 このレポートでカバーされる企業
- JSR Corporation
- Tokyo Ohka Kogyo Co., Ltd. (TOK)
- Fujifilm Holdings Corporation
- Shin-Etsu Chemical Co., Ltd.
- Brewer Science, Inc.
- Inpria Corporation (JSR)
- Merck KGaA (AZ Electronic Materials)
- DuPont de Nemours, Inc.
- Sumitomo Chemical Co., Ltd.
- Dongjin Semichem Co., Ltd.
- Avantama AG
- Lam Research Corporation
- LG Chem Ltd.
- Arkema S.A.
- Tokyo Electron Limited (dry resist co-development)
- S&S Tech Corporation
- Kayaku Advanced Materials, Inc.
- GlobalWafers Co., Ltd.
- Integrated Micro Materials LLC
- Beijing Institute of Chemical Engineering (BICEM)
最近の産業開発事情 EUVフォトレジスト材料市場
- 2026年3月:Tokyo Ohka Kogyoは、15億円(1,000万米ドル)相当の新たな国内フォトレジスト工場建設のために福島県内の土地を購入しました。
- 2026年2月:Tokyo Ohka Kogyoは、ハイNA用途向けのマルチトリガーPFASフリーレジスト開発を加速するためにIrresistible Materialsに投資しました。
- 2026年1月:Lam Researchは、大手メモリメーカーによるAetherドライレジストの量産採用を発表し、初の商業的気相EUVレジスト展開を記録しました。
- 2025年9月:JSRとLam Researchは、2ナノメートルノード向けにドライ蒸着と金属酸化物パターニングを結びつけるクロスライセンス契約を締結しました。
グローバルEUV フォトレジスト材料市場レポートの範囲
EUV フォトレジスト材料市場は、レジストタイプ(化学増幅レジスト、金属酸化物レジスト、非化学増幅レジストおよびドライレジスト)、ノード互換性(最先端3ナノメートル以下、および先進ノード5ナノメートル~7ナノメートル)、エンドカスタマータイプ(ピュアプレイファウンドリ、およびIDM)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 化学増幅レジスト(CAR) |
| 金属酸化物レジスト(MOR) |
| 非化学増幅レジスト/ドライレジスト |
| 最先端ノード(3ナノメートル以下) |
| 先進ノード(5ナノメートル~7ナノメートル) |
| ピュアプレイファウンドリ |
| IDM(統合デバイスメーカー) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| レジストタイプ別 | 化学増幅レジスト(CAR) | |
| 金属酸化物レジスト(MOR) | ||
| 非化学増幅レジスト/ドライレジスト | ||
| ノード互換性別 | 最先端ノード(3ナノメートル以下) | |
| 先進ノード(5ナノメートル~7ナノメートル) | ||
| エンドカスタマータイプ別 | ピュアプレイファウンドリ | |
| IDM(統合デバイスメーカー) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
現在のEUV フォトレジスト材料市場規模はどのくらいで、どのくらいの速さで成長していますか?
EUVフォトレジスト材料市場規模は2026年に378.18ミリオン米ドルであり、2031年までに759.29ミリオン米ドルに達すると予測されており、2026年〜2031年にかけて14.96%のCAGRを反映しています。
どのレジストタイプが最も速くシェアを獲得していますか?
金属酸化物レジストは、より低いラインエッジラフネスと高い光子吸収効率を実現することから、2031年にかけてCAGR 18.4%で拡大すると予測されます。
北米のファブが将来の需要にとって重要な理由は何ですか?
190億米ドルを超えるCHIPS法の資金がTSMC、Samsung、Intelのメガファブプロジェクトを支援しており、稼働後は北米のEUV フォトレジスト材料需要を大幅に押し上げることになります。
EUVスキャナーの供給制限は材料消費にどのような影響を与えますか?
スキャナーの供給不足はファブの立ち上げを遅らせ、レジスト購入を不均一にしますが、導入済みのツールはフル稼働で稼働しており、スキャナーの追加出荷は年間200万~300万米ドルのレジストを即座に消費することを意味します。
現在市場をリードしている企業はどこですか?
JSR、Tokyo Ohka Kogyo、Fujifilm、Shin-Etsu Chemicalが化学増幅レジストを支配し、JSRのInpria子会社が金属酸化物レストを、Lam Researchがドライレジスト技術をリードしています。
製品開発に影響を与える環境規制は何ですか?
米国環境保護庁の段階的PFASフレームワークおよび欧州化学品庁の附属書XV提案が厳格なPFAS閾値を設定し、サプライヤーをPFASフリーおよび金属酸化物化学へと推進しています。