
DRAMDIMMモジュール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
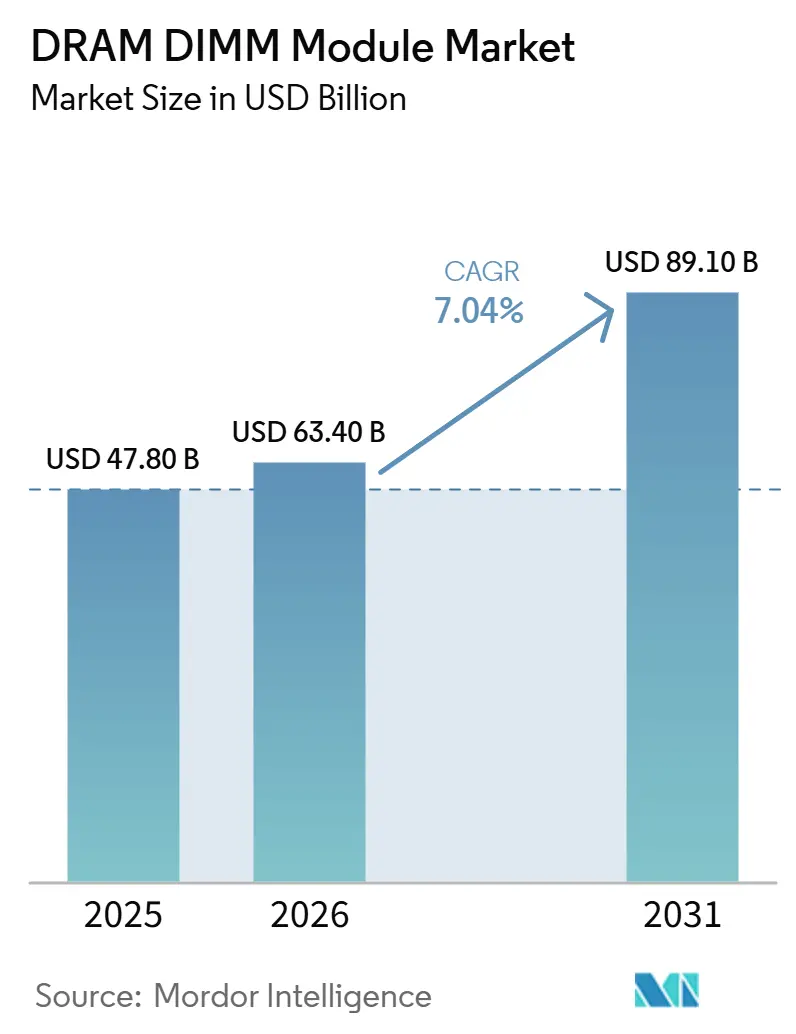
| 市場規模 (2026) | 63.40 十億米ドル |
| 市場規模 (2031) | 89.10 十億米ドル |
| 成長率 (2026 - 2031) | 7.04 % |
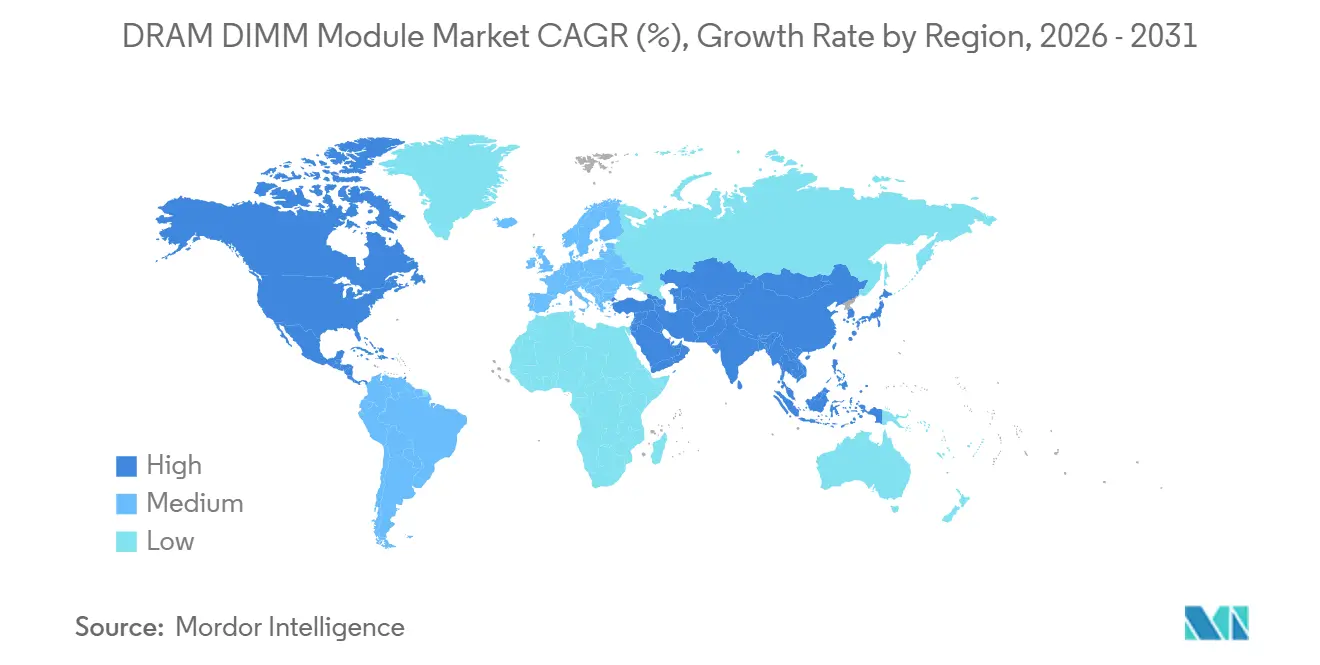
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
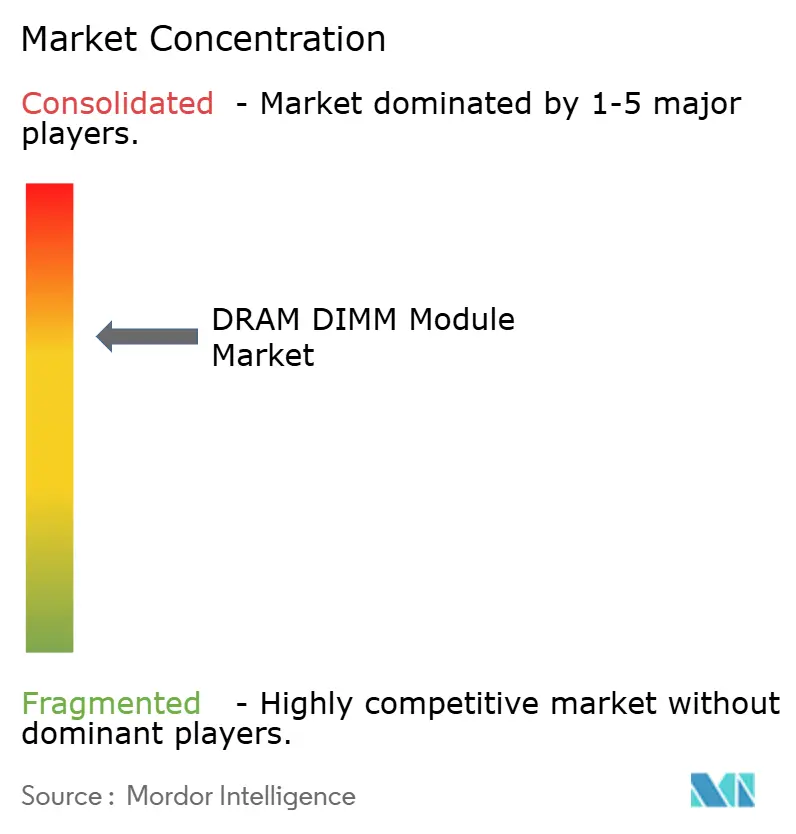
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDRAMDIMMモジュール市場分析
DRAMDIMMモジュール市場規模は、2025年の478億米ドル、2026年の634億米ドルから2031年には891億米ドルへと拡大し、2026年から2031年にかけてCAGR 7.04%を記録する見込みです。DRAMDIMMモジュール市場は、AIに対応したシステムおよび新世代サーバープラットフォーム向けの高密度メモリ調達を中心に、サーバーグレードDDR5モジュールへの明確な移行によって押し上げられています。AIへの支出がトレーニングインフラから推論インフラへとシフトしていることで、従来型サーバーDIMMの需要が拡大しています。これは、推論デプロイメントがトレーニングクラスターのみよりも広範なインストールベースにわたって大規模なCPU側メモリプールを必要とするためです。DRAMDIMMモジュール市場はまた、少数のダイサプライヤーが可用性に影響を与える上流の供給構造によっても形成されており、下流のモジュールベンダーはプラットフォーム認証、供給の安定性、および専門化を通じて競争しています。アジア太平洋地域は2025年においても中核的な生産・組立拠点であり続けており、北米はAIインフラプログラムが大規模な商業展開へと移行するにつれ、2031年にかけて最も速い地域拡大を記録すると予測されています。DRAMDIMMモジュール市場に対する主な短期的な圧力は、供給逼迫、認定遅延、および原材料コストの変動であり、これらが合わさって調達計画を表面的な成長率が示す以上に複雑なものにしています。
主要レポートのポイント
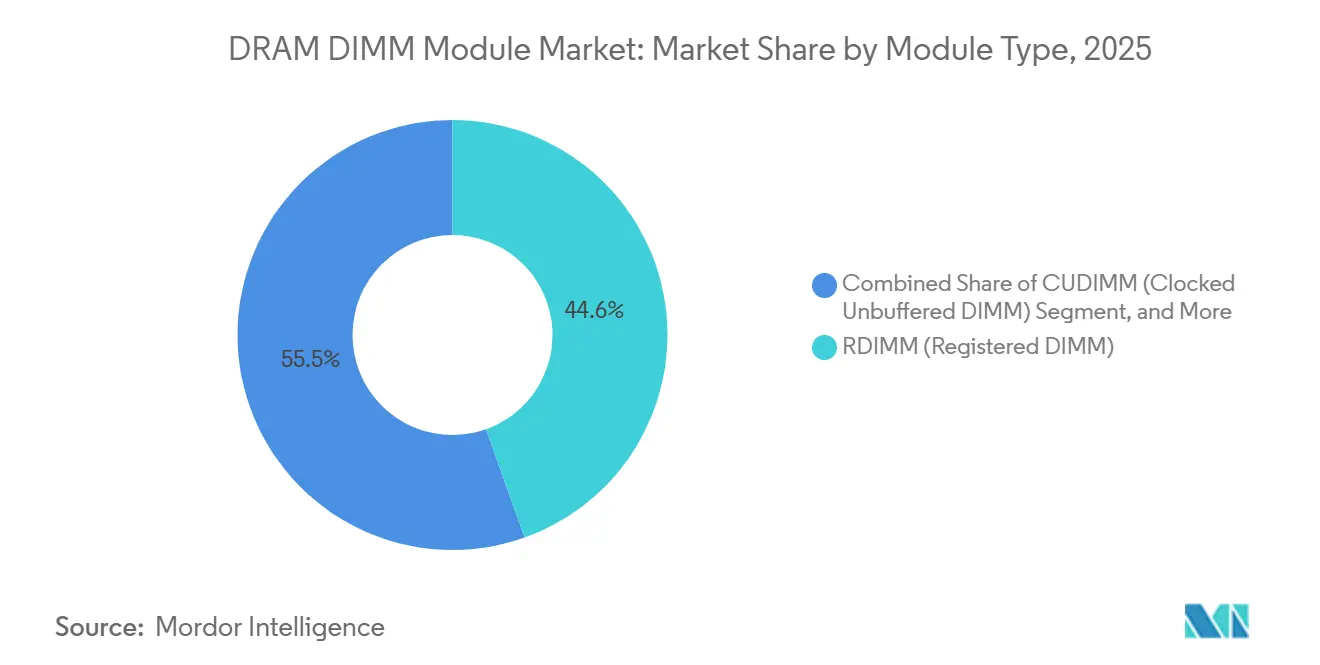
- モジュールタイプ別では、RDIMMが2025年のDRAMDIMMモジュール市場シェアの44.55%を占め、MRDIMMおよびMCR-DIMMは2031年にかけてCAGR 7.45%で拡大する見込みです。
- DRAMテクノロジー世代別では、DDR5が2025年の売上高の65.44%のシェアを占め、同世代は2026年から2031年にかけて最も速いCAGR 7.62%を記録する見込みです。
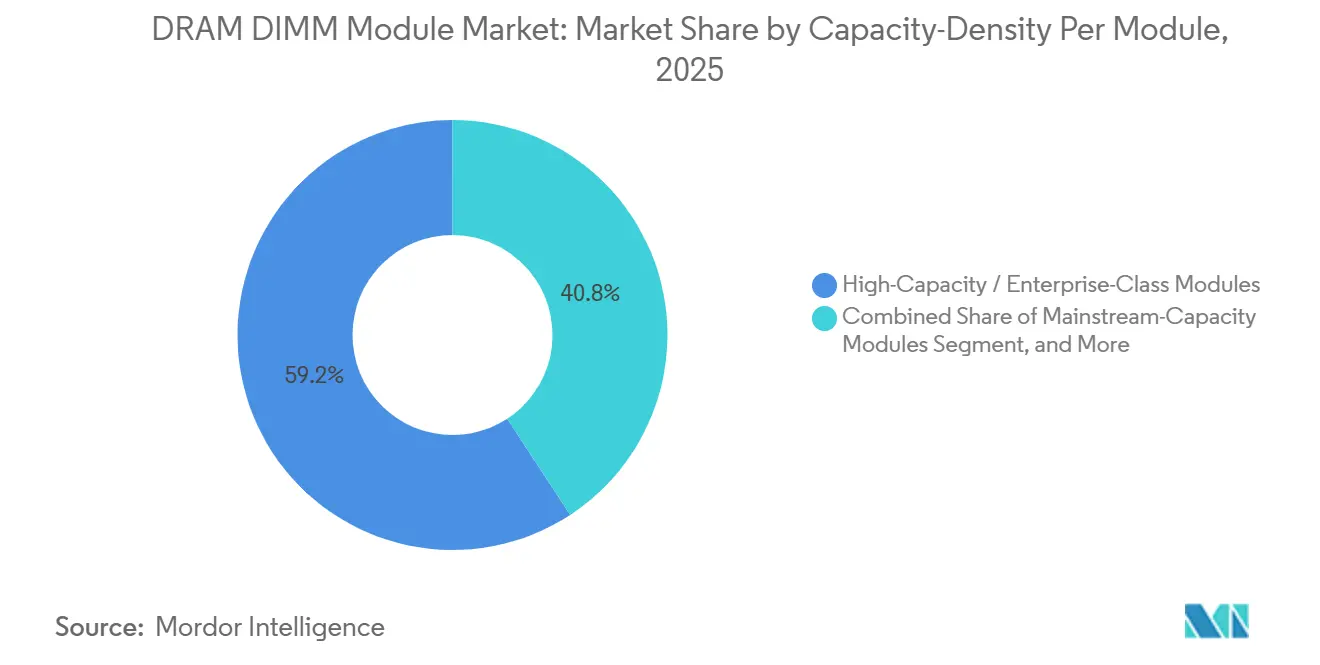
- 容量別では、高容量・エンタープライズクラスモジュールが2025年のDRAMDIMMモジュール市場規模の59.22%を占め、2031年にかけてCAGR 7.34%で成長する見込みです。
- エンドユースプラットフォーム別では、エンタープライズおよびハイパースケールデータセンターが2025年の売上高の42.44%を占め、AIサーバーおよびHPCは2031年にかけてCAGR 7.56%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の世界売上高の58.44%を占め、北米は2031年にかけて最も速い地域CAGR 7.73%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
AIトレーニングから推論へのシフトがサーバーDIMM調達を拡大
DRAMDIMMモジュール市場は、AIインフラへの支出がトレーニング集中から広範な推論デプロイメントへと移行する動きから支持を得ています。推論システムは、分散デプロイメント全体にわたるモデルウェイト、キーバリューキャッシュ処理、トークン化、および低レイテンシーサービングのために、大規模なCPU接続型メモリプールを必要とします。DRAMDIMMモジュール市場はそのため、より広いメモリ需要基盤から恩恵を受けています。これは、少数の高度に専門化されたトレーニングボックスではなく、より多くのノードが高容量DDR5 RDIMMを必要とするためです。この変化はまた、バイヤーの行動も変えています。調達チームが複数四半期にわたるサーバー構築を計画する際、供給保証が名目上の購入価格と同様に重要になってきているためです。高容量RDIMMはエンタープライズおよびハイパースケールの認定リストの中核ターゲットとなっており、64 GB、96 GB、128 GB、およびそれ以上の高密度構成への需要を強化しています。DRAMDIMMモジュール市場は、推論デプロイメントが孤立したAIクラスターを超えて広がるにつれ、サーバーDIMMの重要性が構造的に高まっています。
エンタープライズおよびハイパースケールサーバーにおけるDDR5プラットフォーム移行
DRAMDIMMモジュール市場はまた、DDR5が2026年の新規サーバーデプロイメントにおける実質的なベースラインとなっているという事実によっても押し上げられています。現行のIntel Xeon 6システム、AMD EPYCサーバープラットフォーム、およびクラウドネイティブアーキテクチャはDDR5に対応しており、グリーンフィールド構築およびプラットフォームリフレッシュにおけるDDR4の役割を縮小しています。DDR5は低動作電圧、高転送速度、およびオンダイECCをもたらし、これらが合わさって高密度サーバー環境における性能安定性を向上させます。Samsung ElectronicsとAMDは2026年3月に覚書を締結し、AMDヘリオスラックスケールアーキテクチャ内の第6世代AMD EPYC CPUに向けた高性能DDR5メモリソリューションを含む内容で、プラットフォームとメモリロードマップがより緊密に調整されていることを示しました。[1] DRAMDIMMモジュール市場は、そのため、主要CPUエコシステムとの早期プラットフォーム認証を達成したモジュールベンダーに報いています。これらのサプライヤーは、後発参入者が認証ギャップを埋める前に、エンタープライズおよびハイパースケールの認定スロットを獲得するうえでより有利な立場にあります。
高容量RDIMMの供給逼迫と在庫優先化
DRAMDIMMモジュール市場は、需要の弱さよりも可用性の方が重要な供給環境に直面しています。逼迫は、より高付加価値のメモリカテゴリーへの容量配分によって形成されており、従来型DRAM生産の柔軟性を制限し、高容量サーバーモジュールへの圧力を維持しています。これは、2027年にかけてDDR5容量を構築するエンタープライズにとって重要です。リードタイムと承認済み構成が、購買プロセスにおける価格規律と同様に重要になっているためです。DRAMDIMMモジュール市場は、そのため、認定済みサーバーロードマップ内で高密度RDIMMの信頼性の高い納品を提供できるサプライヤーを優遇しています。Micron Technologyと米国政府は2025年6月に、アイダホ州およびニューヨーク州の新工場、バージニア州での拡張、およびアイダホ州施設からの最初のDRAMウェーハ出力を2027年半ばに目標とする国内製造・研究開発プログラムを発表しました。これは、意味のある供給緩和が即時の能力増強ではなく将来の時間軸に結びついていることを示しています。これらの追加が生産に貢献し始めるまで、供給セキュリティはDRAMDIMMモジュール市場全体における中心的な設計基準であり続けます。
データセンターの電力効率化推進がDDR5および高容量モジュール採用を加速
DRAMDIMMモジュール市場はまた、大規模データセンターフリート内での電力効率目標の厳格化からも恩恵を受けています。DDR5はDDR4の1.2 Vに対して1.1 Vで動作し、電力および冷却の制約がより厳しくなっているインストール環境においてワットあたりの性能向上に貢献します。これはAI推論デプロイメントにとって重要です。オペレーターはラックレベルおよび施設レベルの電力密度を急激に上昇させることなく、より多くのメモリ容量を必要としているためです。詳細な本番サーバー研究によると、DDR5 RDIMM-6400からMRDIMM-8800への移行により、メモリ帯域幅が41%増加し、帯域幅バウンドワークロードの性能が27〜41%向上し、メモリバウンドアプリケーションにおいてサーバーエネルギーを最大30%削減できることが示されました。[2] これらの結果は、モジュールの選択がスループットとエネルギープロファイルの両方に同時に影響するため、DRAMDIMMモジュール市場に純粋なコンュート拡張を超えた第二の需要経路を与えています。その結果、より高効率なDDR5および高度なバッファードモジュール形式が、サーバー計画サイクルの早い段階で調達の議論に入り込んでいます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーDDR4およびDDR3のインストールベースが全面的な置き換えを遅らせる | -0.6% | グローバル | 中期(2〜4年) |
| 認定サイクルおよびプラットフォーム検証の遅延が商業展開を遅らせる | -0.5% | グローバル | 短期(2年以内) |
| 成熟したDRAM価格の変動がモジュールバイヤーの見通しを低下させる | -0.4% | グローバル | 短期(2年以内) |
| 高いプラットフォームアップグレードコストとマザーボード互換性の制約 | -0.3% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーDDR4およびDDR3のインストールベースが全面的な置き換えを遅らせる
DRAMDIMMモジュール市場は、エンタープライズおよび専門サーバーフリート全体にわたるDDR4およびレガシーDDR3ベースの規模によって依然として抑制されています。DDR4からDDR5への完全な移行は単純なメモリ交換ではなく、多くのシステムで新しいマザーボード、互換性のあるCPU、更新された電力供給、および熱設計の見直しも必要とします。これにより意思決定サイクルが長引きます。特に、長期間にわたってハードウェアを認定し、大規模なフリートを一度に交換できないセクターでは顕著です。DRAMDIMMモジュール市場は、そのため、リフレッシュ支出の相当なシェアが新しいDDR5収益に直接転換されるのではなく、古いプラットフォームのサポートに縛られたままとなっています。このドラッグは、DDR4環境の維持コストが上昇すると同時に、完全なDDR5プラットフォーム移行も資本集約的であり続ける場合に強まります。その結果、DDR5単独の性能事例が通常示唆するよりも遅い置き換えカーブとなっています。
認定サイクルおよびプラットフォーム検証の遅延が商業展開を遅らせる
DRAMDIMMモジュール市場はまた、検証と認証に時間がかかるため、製品の可用性と商業量の間にタイミングのギャップが生じています。サーバーバイヤーは、正式な検証パスが技術的に任意であっても、承認済みプラットフォーム互換性を実質的な要件として扱います。これは、認定済みメモリが大規模フリートにおけるデプロイメントリスクを低減するためです。[3] この遅延は、MRDIMMなどの高度な形式や非常に高密度なRDIMMでより顕著であり、コントローラー、ボード、およびサーバー認定プログラム全体でエコシステムの準備がまだ成熟しています。SK hynixは2025年12月に256 GB DDR5 RDIMMのIntelデータセンター認証を完了した業界初の企業となり、ティア1サプライヤーでさえ広範な商業準備が確立される前に広範な共同検証が必要であったことを示しました。JEDECは2026年4月にDDR5マルチプレクスドランクデータバッファ標準を公開し、MRDIMM Gen2標準が完成に近づいていることを確認しました。これは、次の認定の波がより確固たる標準基盤の上に移行しつつあることを意味します。DRAMDIMMモジュール市場は、そのため、ロードマップの発表だけが示唆するよりもらかな実際の収益採用カーブを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:
RDIMMがコアサーバー標準を維持しながらMRDIMMが性能を向上RDIMMは2025年のDRAMDIMMモジュール市場の44.55%のシェアを占め、Intel、AMD、およびARMベースのデータセンタープラットフォーム全体でデフォルトのサーバーメモリ形式としての地位を反映しています。RDIMMはまた、2025年のDRAMDIMMモジュール市場シェアの44.55%を占め、エンタープライズおよびハイパースケール環境全体の調達において登録済みサーバーメモリがいかに中心的であり続けたかを強調しています。そのリードは、チャンネルあたりより高いメモリランク構成をサポートし、サーバーの複雑さが増すにつれてシグナルインテグリティを維持するのに役立つ登録済みクロックドライバーアーキテクチャから来ています。この設計は、CPUコア数が増加し、クラウドおよびエンタープライズワークロードでメモリ帯域幅対コア数比が逼迫するにつれてより価値が高まります。LRDIMMおよび3DS RDIMMは、インメモリデータベースやAIトレーニングノードを含む、より深いDIMMスロット利用を必要とするメモリ集約型ユースケースにとって引き続き重要でした。UDIMMはコンシューマーデスクトップおよびメインストリームワークステーションへのサービスを継続し、SO-DIMMおよびCSODIMMはボードスペースと電力エンベロープがモジュール選択を制限するノートブックおよび組み込み形式において引き続き関連性を持ちました。
MRDIMMおよびMCR-DIMMは、モジュールタイプ内で最も速いペースで成長し、2026年から2031年にかけてCAGR 7.45%で成長すると予測されており、DRAMDIMMモジュール産業の最先端に位置しています。JEDECは2026年4月にDDR5マルチプレクスドランクデータバッファのJESD82-552を公開し、Gen2 MRDIMM標準が12,800 MT/sを目標として完成に近づいていると述べ、この形式により明確な相互運用性パスとより強力なロードマップを与えました。詳細な本番サーバー研究によると、DDR5 RDIMM-6400からMRDIMM-8800への移行により、メモリ帯域幅が41%増加し、帯域幅バウンドワークロードの性能が27〜41%向上し、メモリバウンドケースでエネルギーを最大30%削減できることが示されました。これらの結果は、標準RDIMMだけでは効率的にスケールできないAIおよびHPC設計において、高度なバッファードモジュールが注目を集めている理由を説明しています。CUDIMMはまた、高性能デスクトップおよびワークステーションデプロイメントにおいてプレミアムニッチを開拓しており、JEDECは2026年2月にCUDIMMおよびCQDIMM向けの更新されたJESD323B共通標準を公開しました。ADATA Technologyは、MSIおよびIntelとの協力のもと、CES 2026においてIntel Z890プロトタイププラットフォームでモジュールあたり最大128 GB、最大7,200 MT/sの速度を持つ業界初の4ランクDDR5 CUDIMMを発表し、デスクトップクラスのメモリも性能の階段を上っていることを示しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
DRAMテクノロジー世代別:
DDR5が移行フェーズから市場ベースラインへDDR5は2025年のDRAMDIMMモジュール市場の65.44%のシアを占め、2031年にかけてCAGR 7.62%で最も速く成長するDRAM世代としての地位も確立しています。この二重の地位は、DDR5が単なる置き換えパスではなく、DRAMDIMMモジュール市場全体における新規サーバーメモリ需要の中心でもあることを示しています。主な理由はプラットフォームの整合性であり、x86およびARMデザイン全体の現行サーバーローンチがDDR4ではなくDDR5を中心に構築されているためです。Samsung ElectronicsとAMDは2026年3月に戦略的協力を拡大し、SamsungがヘリオスラックスケールアーキテクチャにおけるAMDの第6世代EPYC CPUの主要DDR5メモリプロバイダーとして機能することになりました。このようなプラットフォームレベルの調整は採用の摩擦を短縮し、大規模エンタープライズバイヤーのDDR5ロードマップへの信頼を高めます。DRAMDIMMモジュール市場は、そのため、DDR5をプレミアムアップグレードの選択肢としてではなく、将来の調達の新しいベースラインとして扱っています。
SK hynixは2025年12月に256 GB DDR5 RDIMMのIntelデータセンター認証を完了した業界初の企業となり、エンタープライズ認定の高密度端においてDDR5により強力な商業的証明を与えました。DDR4は2025年においても、メンテナンス支出、選択的なサーバー拡張、および資本計画の観点から近期的な置き換えが正当化しにくいワークロードのために収益を維持しました。DDR3以前の世代を含むレガシーDRAMは、予測期間中に成長パスが見えない産業、防衛、および通信の置き換えサイクルに引き続きサービスを提供しました。これにより、古いプラットフォームを維持し続けることと完全な世代交代にコミットすることの間で板挟みになっている組織にとって、計画の窓が狭くなっています。JEDECの標準委員会はDDR5の相互運用性とコンプライアンス要件を管理する更新を公開し続けており、この世代がオプションのハイエンド層ではなく将来の認定の共通基盤としての役割を強化しています。DRAMDIMMモジュール市場は、そのため、技術的な準備だけでなく、エンタープライズ移行プログラムのタイミングと規律にも依存しています。
容量・密度別:
エンタープライズクラスの密度が売上高と成長の両方をリード高容量・エンタープライズクラスモジュールは2025年のDRAMDIMMモジュール市場の59.22%を占め、2031年にかけてCAGR 7.34%で成長する見込みです。また、2025年のDRAMDIMMモジュール市場規模の59.22%を占め、調達が64 GB、96 GB、128 GB、およびそれ以上の高密度サーバーモジュールへと強くシフトしたことを示しています。この密度層がリードしているのは、AI推論システム、メモリ最適化サーバー、および大規模仮想化環境が標準的なエンタープライズサーバーよりもノードあたりはるかに大きなDRAMフットプリントを必要とするためです。実際のデプロイメントの観点から、これはハイパースケーラー、クラウドサービスプロバイダー、および大規模エンタープライズデータセンターの調達においてエンタープライズクラスの密度を中心に置き続けています。SK hynixは2025年12月に256 GB DDR5 RDIMMのIntel認証を完了し、認定済みサーバーメモリのデプロイ可能な密度上限を拡大し、より高密度なシステム構成の事例を強化しました。DRAMDIMMモジュール市場は、そのため、密度が技術仕様だけでなく商業的な差別化要因になっています。
メインストリーム容量モジュールは、汎用エンタープライズサーバー、中間層クラウドインフラ、およびメモリ対コア比の要求少ないワークロードにおいて引き続き重要でした。低容量モジュールは、システム設計によって総メモリエンベロープが制約されるエッジシステム、ネットワークアプライアンス、および組み込みデプロイメントに集中したままでした。これにより、DRAMDIMMモジュール産業内に階層化された需要プロファイルが生まれ、エンタープライズクラスの密度が売上高を牽引しながら、下位層が専門的またはコスト重視の役割に引き続きサービスを提供しています。ポートフォリオの両端をカバーできるベンダーは、より広範なプラットフォーム移行サイクルを通じて顧客をサポートできるため、優位性を得ます。DRAMDIMMモジュール市場はまた、密度がサーバーアーキテクチャとワークロード配置に結びついていることを示しており、メモリ容量が利用率とシステム設計の選択の両方に影響するためです。このダイナミクスは、バイヤーがモジュールミックスの他の部分で選択的であり続けても、高容量モジュールをリードに保つはずです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユースプラットフォーム別:
データセンターが最大の売上高基盤を保持しながらAIおよびHPCが成長をリードエンタープライズおよびハイパースケールデータセンターは2025年のDRAMDIMMモジュール市場の42.44%を占め、サーバーグレードモジュールの最大のエンドユースプラットフォームとなっています。このセグメントがリードしているのは、大規模フリートデプロイメント全体でRDIMM、LRDIMM、高密度DDR5モジュール、および新興のMRDIMM形式の最も広いミックスを吸収するためです。DRAMDIMMモジュール市場はこれらのバイヤーと密接に結びついています。彼らは短い置き換えサイクルではなく、構造化された認定プログラムを通じてメモリを購入するため、プラットフォームの整合性と供給の信頼性がベンダー選択の中心となっています。AIサーバーおよびHPCは、商業的なAIデプロイメントが大規模コンテキストメモリ割り当てと高帯域幅サーバー設計の必要性を高めるにつれ、2026年から2031年にかけてCAGR 7.56%で最も速いペースで拡大すると予測されています。電気的、機械的、および電力管理要件全体でのJEDECコンプライアンスは、この市場部分の基本的なゲートであり続けています。認定済みモジュールの動作が大規模サーバーフリートにおけるデプロイメントの信頼性に直接影響するためです。DRAMDIMMモジュール市場は、そのため、最も速い成長がAI指向のサーバークラスターから来ていても、データセンターに根ざしたままです。
デスクトップPCは中間一桁台のシェアを占め、プレミアムCUDIMMプラットフォームの採用と広範なコンシューマー置き換えではなく新興のAI PCリフレッシュパターンからのサポートを受けました。ADATA Technology、MSI、およびIntelは2026年1月に、サーバーのような密度特性を持つ高性能デスクトップシステムをターゲットとした4ランクDDR5 CUDIMMを発表し、プレミアムクライアントメモリがワークステーションクラスのユースケースに近づいていることを示しました。ノートブックおよびモバイルワーステーションは、価格圧力が続く中でも、より要求の高い設計での平均メモリコンテンツの上昇とともに、CSODIMMおよびSO-DIMM形式を通じた隣接する収益ストリームであり続けました。産業、通信、および組み込みシステムは、これらの顧客が急速なアップグレードサイクルよりも長いライフサイクルサポート、熱耐性、および安定した認定を優先するため、DRAMDIMMモジュール市場の小さいながらも回復力のある部分を形成しました。Innodiskは2025年8月に、最大6,400 MT/sおよび8,533 MT/sの速度と従来のSO-DIMM構成に対して60%のスペース削減を持つ堅牢な産業用途向けDDR5 CAMM2およびLPDDR5X CAMM2メモリモジュールを発表しました。これにより、DRAMDIMMモジュール市場の中心がデータセンターとAIシステムにある中でも、専門的な組み込みメモリが安定した収益層として維持されています。
地域分析
アジア太平洋地域のDRAMDIMMモジュール市場
アジア太平洋地域は2025年のグローバルDRAMDIMMモジュール市場において58.44%のシェアを占め、供給・需要の両面で最大の地域的地位を確立している。アジア太平洋地域はまた、2025のDRAMDIMMモジュール市場シェアの58.44%を占めており、これはダイ製造、モジュール組立、およびサーバー・クライアント・産業用メモリにわたる国内調達の中心としての役割を反映している。韓国はSamsung ElectronicsおよびSK hynixを通じて供給側を牽引しており、両社は先端DRAMダイの生産において中心的な役割を担い、DRAMDIMMモジュール市場全体のグローバル供給状況に影響を与え続けている。台湾はADATAやInnodiskなどの企業を含む幅広いモジュール組立基盤を通じてその地位を強化しており、これらの企業の製品投入はクライアント・産業用・高性能メモリにわたる持続的な地域的能力を示している。上流のダイ分野におけるリーダーシップと下流のモジュール専門化の組み合わせにより、アジア太平洋地域はグローバルバリューチェーンの中心に位置し続けている。
北米および欧州のDRAMDIMMモジュール市場
北米は2026年から2031年にかけて7.73%のCAGRで最も速い地域成長を遂げると予測されている。同地域の成長は、大規模なAIインフラプログラム、旺盛なエンタープライズサーバーの更新需要、および将来的国内メモリ基盤の確保への関心の高まりと結びついている。Micron Technologyと米国政府は2025年6月、アイダホ州・ニューヨーク州・バージニア州にわたる150 ビリオン 米ドルの製造投資および50 ビリオン 米ドルの研究開発を対象とするプログラムを発表し、新たなアイダホ州施設からの最初のウェーハ出荷は2027年半ばを目標としている。この投資は近期の供給逼迫を変えるものではないが、DRAMDIMMモジュール市場における北米の長期的な地位を強化し、将来的な供給の多様化を支援する。欧州は安定したシェアを維持しており、需要はドイツ・英国・フランスに集中し、エンタープライズの更新サイクルおよびデータ主権への配慮がオンプレミスおよび地域に根ざしたインフラを引き続き支えている。
南米およびアフリカのDRAMDIMMモジュール市場
その他の地域は2025年のDRAMDIMMモジュール市場において一桁台前半のシェアにとどまったが、主権的デジタルインフラおよび選択的なデータセンター構築に関連した複数の成長拠点を内包していた。このグループにおける需要は、広範なクライアント更新よりも、クラウドのローカライゼーション、通信のモダナイゼーション、および政府主導のデジタル容量プログラムによって牽引された。南米はブラジルの拡大するデジタル経済とインフラ投資を中心に推移したが、モジュール調達はアジア太平洋地域のサプライヤーからの輸入に大きく依存したままであった。アフリカは最小の貢献地域であり、南アフリカやナイジェリアなどの国における初期段階のデータセンターおよびエッジ展開が主要な近期需要基盤を提供している。これらの市場は絶対規模ではまだ小さいが、DRAMDIMMモジュール市場の地理的フットプリントを主要な供給・消費拠点を超えて拡大させている。
競合環境
DRAMDIMMモジュール市場は、価格決定力とブランド差別化を異なる方法で形成する2つの連結した競争層を通じて機能しています。上流レベルでは、Samsung Electronics、SK hynix、およびMicron Technologyが高度なDRAMダイ供給の大部分を支配しており、DRAMDIMMモジュール市場全体の可用性、価格方向性、および技術移行のペースに強い影響力を持っています。下流のモジュールレベルでは、競争はより分散しており、Kingston Technology、ADATA、Corsair、G.SKILL、Transcend、およびInnodiskが設計の深さ、熱管理、プラットフォーム認証、チャネル関係、およびエンドマーケットフォーカスを通じて差別化しています。この構造は、DRAMDIMMモジュール市場が集中した供給基盤と、ウェーハスケールの製造能力ではなく実行力で競争するより広いモジュールブランドのフィールドを組み合わせていることを意味します。JEDEC標準への準拠は実質的な市場参入フィルターであり続けています。最新の標準に整合した設計を持たないモジュールベンダーは、最も収益性の高いエンタープライズ認定チャネルへのアクセスに苦労するためです。
3つの最大のコンポーネントサプライヤーはまた、高度なモジュール形式において競合する戦略を追求しています。2025年のFuture Memory and Storage Associationの会議資料は、SamsungがDDR5-8000速度でAIトレーニング向けの128 GB MRDIMMモジュールを開発し、SK hynixがHPCクラスターにおけるAI推論向けにMRDIMMを進め、MicronがQ1 2025に8,800 MT/sでMRDIMMをサンプリングしていることを示しました。Samsung ElectronicsとAMDは2026年3月に戦略的協力を拡大し、プレミアムサーバーDIMMおよび隣接するAIメモリ需要全体でSamsungの地位を強化しました。Kingston Technologyは2026年5月に、Intel XMPおよびAMD EXPOプロファイルをサポートする高性能ワークステーションおよびオンプレミスAIワークフロー向けのKingston FURY Renegade Pro DDR5 RDIMMを発表し、モジュールブランドが半専門的な技術コンピューティングニッチに参入していることを示しました。DRAMDIMMモジュール市場は、そのため、早期検証、専門的な冷却、およびより厳密なワークロードターゲティングが純粋なユニット量よりも重要なニッチで競争が激化しています。
DRAMDIMMモジュール市場のホワイトスペース機会は、堅牢な産業用メモリ、新しい形式の早期認定、および標準的なエンタープライズラック外の高容量ユースケースに対応する製品に集中したままです。Innodiskの2025年8月の堅牢な産業システム向けDDR5 CAMM2およびLPDDR5X CAMM2モジュールの発表は、長いライフサイクルとスペース制約のあるデプロイメントが専門的なポジショニングと価格設定を命じることができることを示しました。CUDIMMおよびMRDIMM検証もまた、早期参入者が耐久性のある優位性を構築できる分野であり続けています。認証の遅れが後発参入者が認定チャネルで競争できる速度を依然として制限しているためです。中国の参加はまだ初期段階にありますが、より広い商業チャネルへの中国製DDR5コンポーネントの登場は、メインストリーム速度モジュールにおいて追加の供給ベクターが徐々に出現する可能性を示唆しています。この可能性は今日のDRAMDIMMモジュール市場の上流集中を変えるものではありませんが、価格圧力とサプライヤー多様化の長期的な源泉をもたらします。
DRAMDIMM モジュール産業リーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Kingston Technology Company, Inc.
-
ADATA Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
DRAMDIMMモジュール市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Powerchip Semiconductor Manufacturing Corporation
- SMART Modular Technologies, Inc.
- Transcend Information, Inc.
- Apacer Technology Inc.
- Corsair Gaming, Inc.
- G.SKILL International Enterprise Co., Ltd.
- Patriot Memory LLC
- TeamGroup Inc.
- Innodisk Corporation
- Netac Technology Co., Ltd.
- PNY Technologies, Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
最近の産業開発事情 DRAMDIMMモジュール市場
- 2026年5月:Kingston Technologyは、Intel XMPおよびAMD EXPOプロファイルをサポートする高性能ワークステーションおよびオンプレミスAIワークフロー向けに設計されたヒートスプレッダー付きKingston FURY Renegade Pro DDR5 RDIMMを発表しました。この発表は、チャネル固有のエンタープライズサプライヤーが以前支配していたセグメントであるECC保護オーバークロック可能DIMM領域へのKingstonの拡大を示し、AI隣接ワークステーションデプロイメントにおける半専門的DDR5モジュールへの需要の高まりを示しています
- 2026年4月:JEDECのJC-45委員会はJESD82-552(DDR5マルチプレクスドランクデータバッファ(MDB)標準)を公開し、MRDIMM Gen2モジュール標準が完成に近づいていることを確認しました。Gen2は12,800 MT/sを目標とし、Gen3インターフェースロジックはすでに積極的な開発中です。このマイルストーンは、モジュールメーカーがGen2 MRDIMM設計検証を開始するために必要な相互運用性の基盤を提供し、AIおよびHPCサーバープラットフォームにとって重要な新しい性能層を解放します。
- 2026年3月:Samsung ElectronicsとAMDは、次世代AIメモリおよびコンピューティング技術に関する戦略的協力を拡大する覚書を締結しました。この合意のもと、SamsungはAMDヘリオスラックスケールアーキテクチャ内の第6世代EPYC CPU(コードネーム「Venice」)のAMDの主要DDR5メモリプロバイダーとして機能し、プレミアムサーバーDIMMとAIアクセラレーターメモリスタックの両方にわたるSamsungの地位を強化します。
- 2026年2月:SK hynixの取締役会は、2030年までの中長期的なDRAM生産能力拡大を目標とした龍仁半導体クラスターのフェーズ2から6に対して2兆1,610億韓国ウォン(157億米ドル)の設備投資を承認しました。この投資はサーバーグレードDDR5 DIMMへの需要の高まりを支援し、SK hynixが2026年末までにM15X清州施設でのウェーハ生産能力を月7万枚に拡大できるよう位置付けます。
グローバルDRAMDIMMモジュール市場レポートの範囲
グローバルDRAMDIMMモジュール市場とは、コンピューティングシステムに高速の揮発性ストレージを提供するためにDRAM(ダイナミックランダムアクセスメモリ)技術を利用するデュアルインラインメモリモジュール(DIMM)の生産、流通、およびデプロイメントに焦点を当てた産業セグメントを指します。
DRAMDIMMモジュール市場レポートは、モジュールタイプ(UDIMM(アンバッファードDIMM)、CUDIMM(クロックドアンバッファードDIMM)、RDIMM(レジスタードDIMM)、LRDIMM / 3DS RDIMM、MRDIMM / MCR-DIMM、その他(SO-DIMM、CSODIMM))、DRAMテクノロジー世代(DDR5、DDR4、レガシーDRAMモジュール(DDR3以前))、モジュールあたりの容量・密度(低容量モジュール、メインストリーム容量モジュール、高容量・エンタープライズクラスモジュール)、エンドユースプラットフォーム(エンタープライズおよびハイパースケールデータセンター、AIサーバーおよびハイパフォーマンスコンピューティング(HPC)、デスクトップPC、ノートブックおよびモバイルワークステーション、産業・通信・組み込みシステム)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| UDIMM(アンバッファードDIMM) |
| CUDIMM(クロックドアンバッファードDIMM) |
| RDIMM(レジスタードDIMM) |
| LRDIMM / 3DS RDIMM |
| MRDIMM / MCR-DIMM |
| その他のモジュールタイプ(SO-DIMM、CSODIMM) |
| DDR5 |
| DDR4 |
| レガシーDRAMモジュール(DDR3以前) |
| 低容量モジュール |
| メインストリーム容量モジュール |
| 高容量・エンタープライズクラスモジュール |
| エンタープライズおよびハイパースケールデータセンター |
| AIサーバーおよびハイパフォーマンスコンピューティング(HPC) |
| デスクトップPC |
| ノートブックおよびモバイルワークステーション |
| 産業・通信・組み込みシステム |
| 米 | 米国 |
| カナダ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 | 南米 |
| 中東 | |
| アフリカ |
| モジュールタイプ別 | UDIMM(アンバッファードDIMM) | |
| CUDIMM(クロックドアンバッファードDIMM) | ||
| RDIMM(レジスタードDIMM) | ||
| LRDIMM / 3DS RDIMM | ||
| MRDIMM / MCR-DIMM | ||
| その他のモジュールタイプ(SO-DIMM、CSODIMM) | ||
| DRAMテクノロジー世代別 | DDR5 | |
| DDR4 | ||
| レガシーDRAMモジュール(DDR3以前) | ||
| 容量・密度別 | 低容量モジュール | |
| メインストリーム容量モジュール | ||
| 高容量・エンタープライズクラスモジュール | ||
| エンドユースプラットフォーム別 | エンタープライズおよびハイパースケールデータセンター | |
| AIサーバーおよびハイパフォーマンスコンピューティング(HPC) | ||
| デスクトップPC | ||
| ノートブックおよびモバイルワークステーション | ||
| 産業・通信・組み込みシステム | ||
| 地域別 | 米 | 米国 |
| カナダ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | 南米 | |
| 中東 | ||
| アフリカ | ||
レポートで回答される主要な質問
2031年までのDRAMDIMMモジュール市場の予測規模は?
DRAMDIMMモジュール市場は、2026年の634億米ドルから2026年から2031年にかけてCAGR 7.04%で成長し、2031年までに891億米ドルに達する見込みです。
現在DRAMDIMMの需要をリードしているモジュールタイプは?
RDIMMは2025年に44.55%の売上高シェアでモジュールタイプの需要をリードしました。これは、主要なデータセンタープラットフォーム全体で標準的なサーバーメモリ形式であり続けたためです。
DDR5が新規サーバーデプロイメントのデフォルトの選択肢になりつつある理由は?
DDR5は2025年に売上高の65.44%を占め、新しいサーバープラットフォームの整合性、高速度、低電圧、および広範な認定モメンタムに支えられ、CAGR 7.62%で成長する見込みです。
DRAMDIMMにとって最も速く拡大しているエンドユース分野は?
AIサーバーおよびHPCは、商業的なAIデプロイメントがより大きなメモリプールと高帯域幅の必要性を高めるにつれ、2031年にかけてCAGR 7.56%で拡大する見込みです。
現在DRAMDIMMにおいて最も強い地位を持つ地域は?
アジア太平洋地域は2025年に世界売上高の58.44%を占め、韓国のダイ生産、台湾のモジュール組立、および広範な地域調達基盤によって支えられています。
DRAMDIMMバイヤーにとっての主な近期的な課題は?
主な近期的な課題は需要の弱さではなく供給逼迫であり、配分圧力、長い検証サイクル、および原材料コストの変動が調達計画に影響し続けているためです。