
DRAMパッケージング向け熱界面材料市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
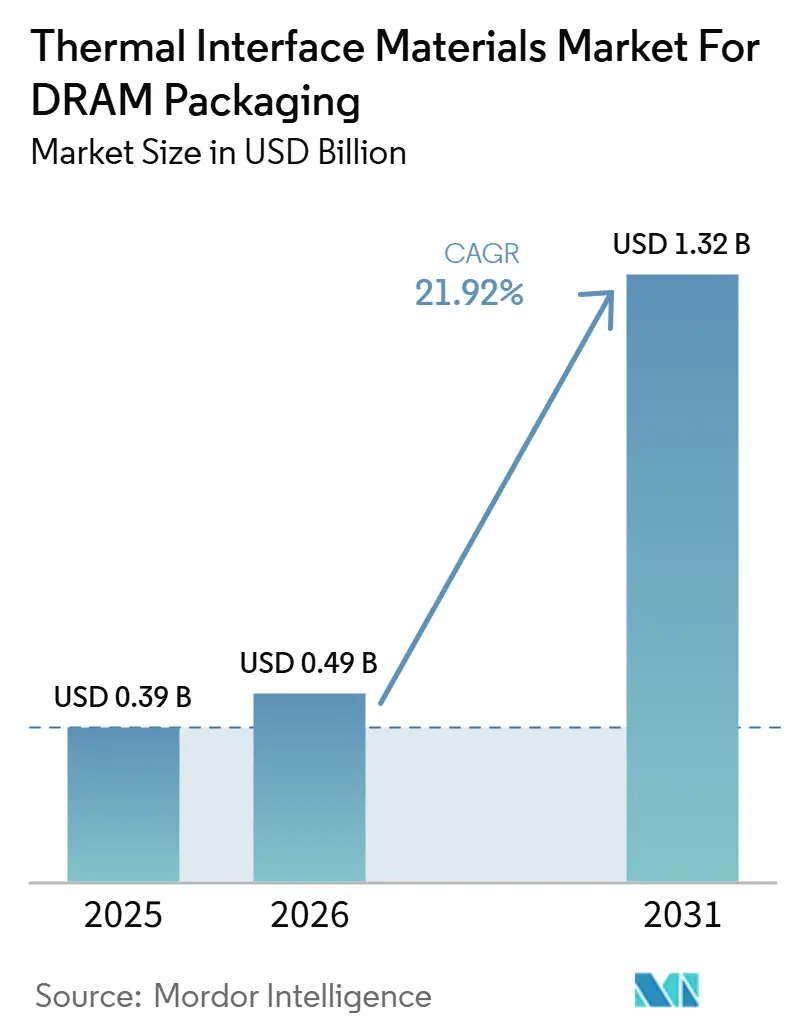
| 市場規模 (2026) | 0.49 十億米ドル |
| 市場規模 (2031) | 1.32 十億米ドル |
| 成長率 (2026 - 2031) | 21.92 % |
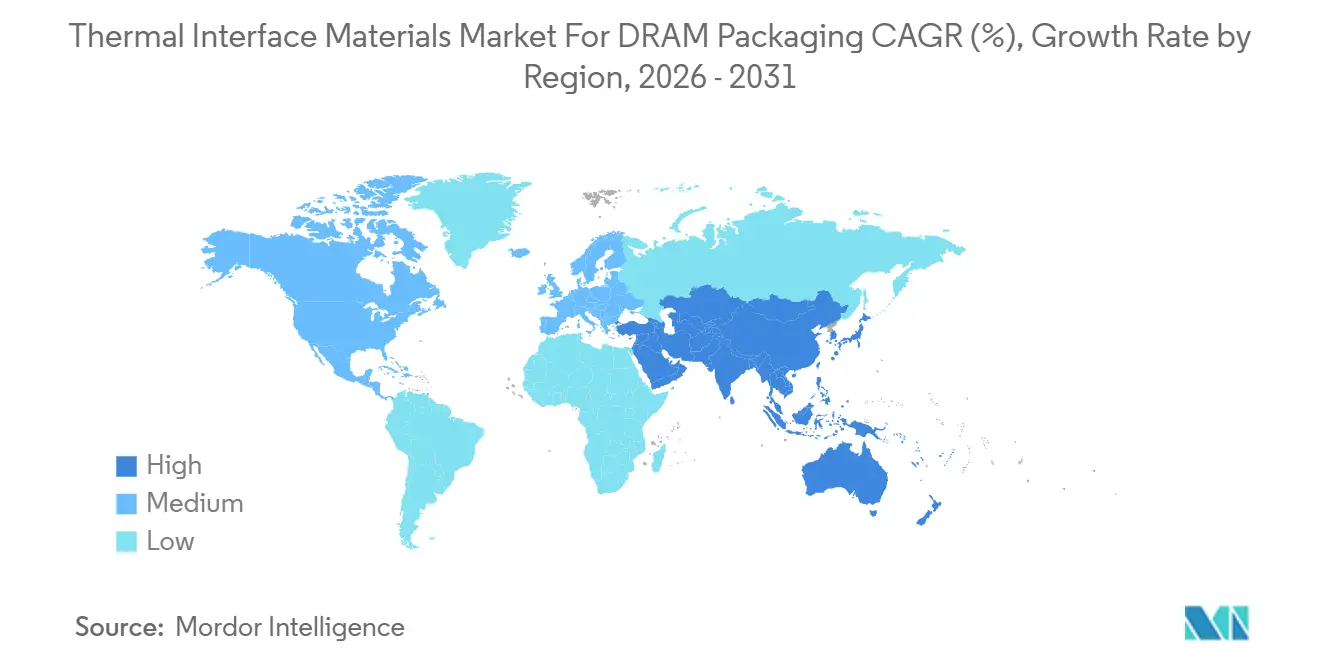
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
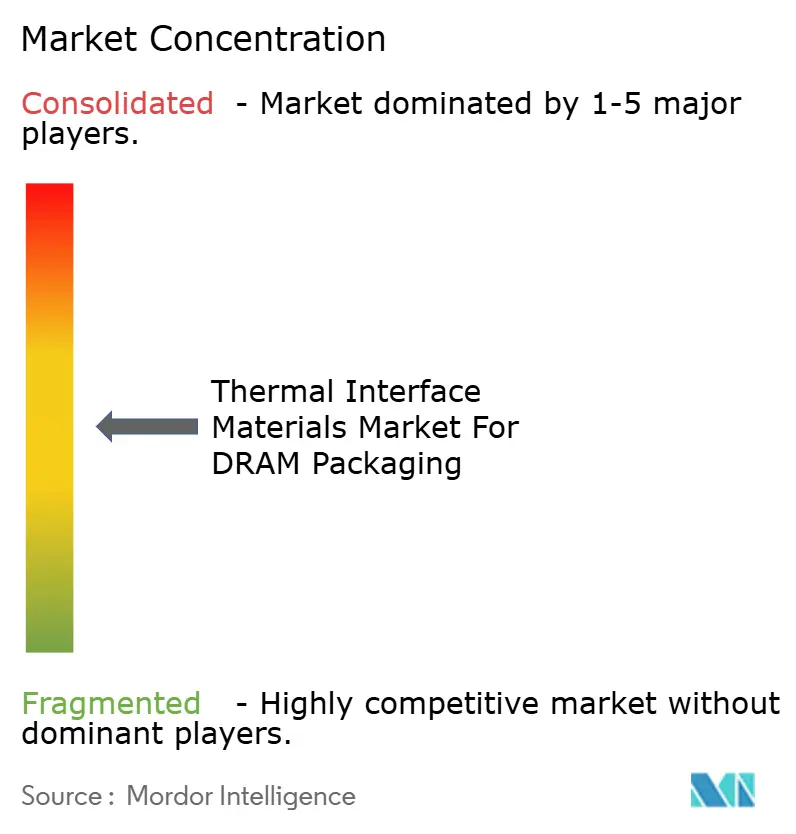
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDRAMパッケージング向け熱界面材料市場の分析
DRAMパッケージング向け熱界面材料市場の産業規模は2025年に3.9億米ドルと評価され、2026年の4.9億米ドルから2031年には13.2億米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは21.92%です。DRAMパッケージング向け熱界面材料市場の産業は、AIアクセラレーター内の高帯域幅メモリコンテンツの急速な増加によって押し上げられており、より高い熱設計電力がより小さなパッケージフットプリントに熱を集中させています。このパターンにより、リッド、ダイ、インターコネクトインターフェース全体にわたる性能要件が厳しくなっており、サプライヤーの焦点が標準的なポリー材料から、より高い導電性、低アウトガッシング、より安定した配合へと移行しています。アジア太平洋地域は、メモリ製造および先進パッケージング能力が韓国、台湾、日本、中国に集中しているため、需要の中心であり続けており、北米はAIインフラ投資とリショアリングの取り組みによって勢いを増しています。DRAMパッケージング向け熱界面材料市場の産業における競争活動は、メモリメーカーにおける認定ポジションを持つ大手特殊材料企業を中心に展開されており、一方で中小企業は新しいカーボンベースおよびナノ構造製品でニッチなインターフェースポイントを狙っています。シリコーンおよびフィラー原料のコスト圧力と、先進パッケージングラインにおける長い認定サイクルが、サプライヤーの入れ替わりを遅らせていますが、次世代DRAMパッケージにおける熱性能のギャップは、製品アップグレードおよび共同設計材料ソリューションに対して依然として大きな余地を残しています。
レポートの主要なポイント
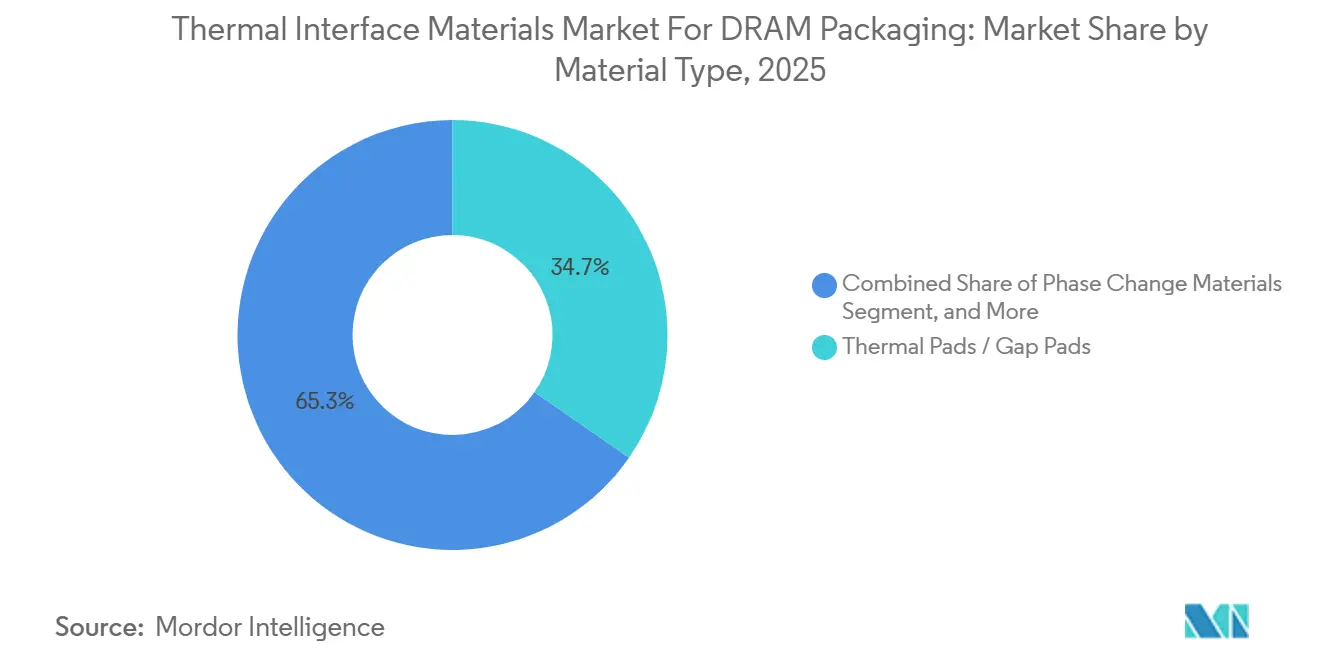
- 材料タイプ別では、サーマルパッドおよびギャップパッドが2025年のDRAMパッケージング向け熱界面材料市場産業において34.67%のシェアを占め、一方でサーマルゲルおよびディスペンサブルギャップフィラーは2031年までに22.15%のCAGRで拡大すると予測されています。
- DRAMパッケージング/製品用途別では、サーバーDRAMモジュールがDRAMパッケージング向け熱界面材料市場において2025年の収益の38.56%を占め、一方でHBMスタックは2031年までに22.75%のCAGRで成長すると予想されています。
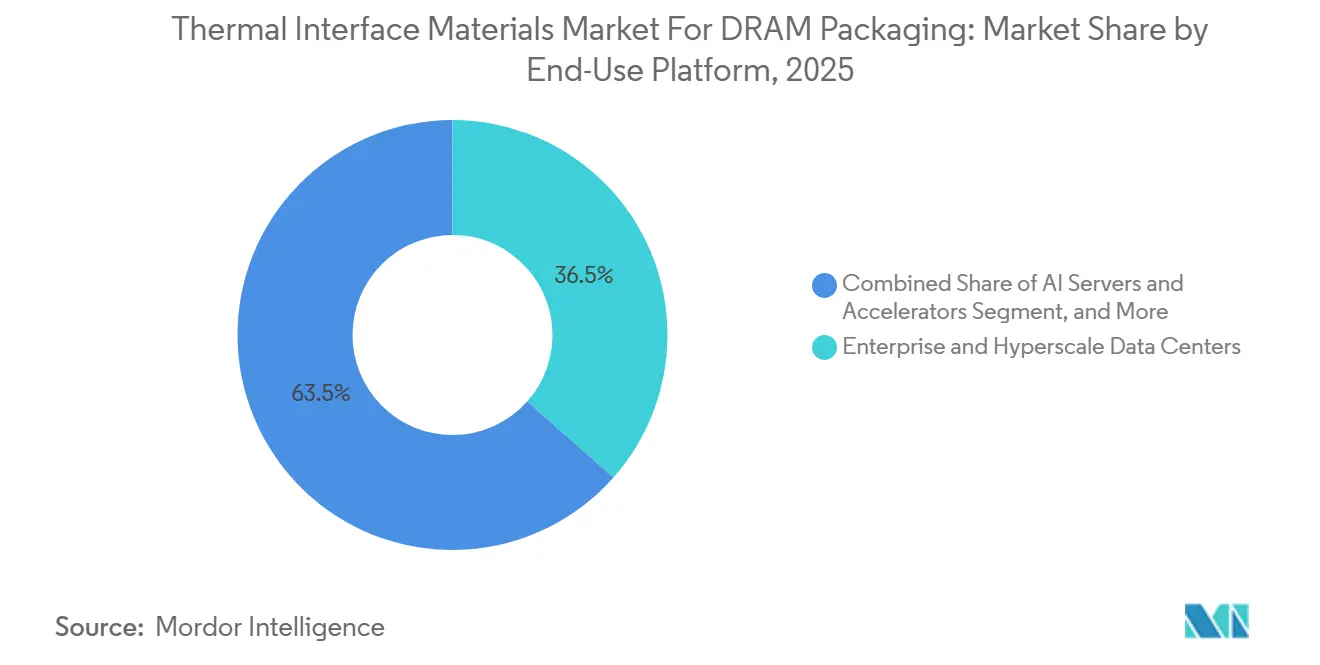
- 最終用途プラットフォーム別では、エンタープライズおよびハイパースケールデータセンターが2025年のDRAMパッケージング向け熱界面材料市場産業において36.54%のシェアを占め、一方でAIサーバーおよびアクセラレーターは2031年まで最も成長の速いプラットフォームであり続けました。
- 地域別では、アジア太平洋地域が2025年の収益の82.67%を占め、一方で北米は2031年までに22.87%の最高CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HBMスタック高さの上昇とD2D熱密度 | +5.5% | 韓国、台湾、中国に主要ボリュームを持つグローバル | 短期(2年以内) |
| ハイブリッドボンディングと熱的共同最適化へのシフト | +4.8% | アジア太平洋地域を中心に、北米への波及あり | 中期(2年~4年) |
| AIサーバーシステムあたりのメモリコンテンツの拡大 | +4.2% | 北米およびアジア太平洋地域を中心に、欧州への二次的な影響あり | 短期(2年以内) |
| 24時間365日稼働エンタープライズメモリシステムにおける信頼性要件 | +3.1% | 北米およびドイツで早期の利益を得るグローバル | 中期(2年~4年) |
| 超薄型インターフェースギャップにおける高熱伝導率需要 | +2.4% | アジア太平洋地域を中心に、北米および欧州への波及あり | 長期(4年以上) |
| シリコーンフリーおよび低アウトガッシング熱界面材料配合の認定 | +1.6% | 台湾および米国に早期集中するグローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
HBMスタック高さの上昇とD2D熱密度
DRAMパッケージング向け熱界面材料市場の産業は、より多くのダイがより狭い垂直限界内に配置されているスタックメモリアーキテクチャの台頭に直接対応しています。より高いHBM構造は、下位ダイからパッケージリッドへの直列熱抵抗を増加させ、外部冷却が改善されても放熱をより困難にします。[1] Siemens EDAは、HBM4の設計目標がスタック高さとI/O密度の両方を引き上げ、ダイ間物理層における局所的な熱集中を増加させると指摘しました。Imecは2025年にこの熱的課題の規模を示し、緩和策なしの3D HBM-on-GPUセットアップでGPUのピーク温度が141.7℃に達したのに対し、2.5Dベースラインでは69.1℃であったと報告しました。SK hynixは2026年5月に、D2D PHYエリアに統合冷却要素を組み込んだiHBMソリューションを導入し、既存のSystem-in-Packageアーキテクチャとの互換性を維持しながら熱抵抗を30%削減しました。その結果、DRAMパッケージング向け熱界面材料市場の産業は、パッケージ内の複数のインターフェース位置において、より狭いギャップ、より安定したボンドライン、より高い導電性をサポートできる材料へと移行しています。
ハイブリッドボンディングと熱的共同最適化へのシフト
DRAMパッケージング向け熱界面材料市場の産業は、先進メモリアセンブリにおける熱圧着ボンディングからハイブリッド銅ボンディングへの移行によっても再形成されています。このシフトにより、熱が蓄積する場所と材料選択がパッケージの完全性と熱性能の両方にどのように影響するかが変わります。2025年のElectronicsの総説では、SiCN誘電体、ナノツイン銅、ポリマー複合材料がそれぞれ熱抵抗、反り制御、熱膨張係数のミスマッチにおいて異なるトレードオフをもたらすことが説明されました。Imecのクロステクノロジー共同最適化研究では、技術とシステム冷却の決定を孤立してではなく一緒にモデル化した場合、ハイブリッドボンディングされた3Dシステムが2.5Dの熱的挙動に近づけることが示されました。[2] この進展により、製品需要はスタック内材料とリッドインターフェース材料の別々のトラックに分かれており、サプライヤーのポートフォリオがより専門化されています。実際には、DRAMパッケージング向け熱界面材料市場の産業では、調達が単一の材料決定からより広いパッケージレベルの熱設計決定へとシフトしています。
AIサーバーシステムあたりのメモリコンテンツの拡大
DRAMパッケージング向け熱界面材料市場の産業は、AIサーバーシステムあたりのメモリコンテンツの急速な増加から恩恵を受けており、これによりユニットあたりの材料ボリュームとインターフェースあたりの性能要件の両方が高まっています。NVIDIAは2026年に、Vera RubinプラットフォームがGPUあたり288 GBのHBM4を搭載し、完全なNVL72ラックが20.7 TBのHBM4に達すると述べており、AIシステムにおけるメモリ密度がいかに急速に上昇しているかを示しています。HBMコンテンツの増加はチップ数を増やすだけでなく、持続的な動作中に安定を保たなければならない熱的に敏感な接合部の数も拡大します。これは、パッケージがボンドライン厚さのドリフトやアウトガッシング挙動を許容せずに、より密なメモリフットプリント全体でより多くの熱を管理しなければならないため重要です。この効果は、メモリ、インターコネクト、コンピュートダイからの熱が密に詰め込まれたモジュール全体に蓄積するラックスケールAIインフラにおいて特に強く現れます。そのため、DRAMパッケージング向け熱界面材料市場の産業は、全体的なアクセラレーター出荷成長と同様に、各展開システムのメモリコンテンツによっても推進されています。
24時間365日稼働エンタープライズメモリシステムにおける信頼性要件
DRAMパッケージング向け熱界面材料市場の産業は、長期間にわたって熱限界近くで稼働するエンタープライズおよびハイパースケールメモリ環境における厳格な信頼性基準によっても支えられています。2026年のEnergiesの研究では、サーバー向けメモリ液体冷却性能が複数のコールドプレートアプローチにわたってメモリ側の熱抵抗に対して敏感であり続けることが判明し、インターフェース材料の挙動が重要な制御ポイントであることが示されました。これらの環境では、ポンプアウト、剥離、ボンドラインドリフトが、インターフェースが繰り返しの熱サイクルを通じて性能を維持しなければならないため、バルク導電率と同様に重要です。これにより、特に液体冷却を使用するプラットフォームや高湿度にさらされるプラットフォームにおいて、長期安定性が検証された材料への需要が高まっています。また、実験室の導電率数値だけでなく、現実的なサーバーデューティサイクルにわたって繰り返し可能な耐久性データを示すことができるサプライヤーが有利になります。これにより、DRAMパッケージング向け熱界面材料市場の産業は、温度マージン制御と長いサービス寿命の両方をサポートできるプレミアム配合に沿い続けています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムフィラーおよび樹脂原料からのコスト圧力 | -3.2% | アジア太平洋地域のサプライチェーンに集中するグローバル | 短期(2年以内) |
| 先進DRAMパッケージングラインにおける認定リスク | -2.6% | 韓国および台湾に集中するグローバル | 中期(2年~4年) |
| 基板の反りとプロセスウィンドウの縮小 | -1.8% | アジア太平洋地域を中心に、北米への波及あり | 中期(2年~4年) |
| 統合冷却およびパッケージレベル熱設計との競合 | -1.2% | 韓国および米国で早期の設計採用があるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムフィラーおよび樹脂原料からのコスト圧力
DRAMパッケージング向け熱界面材料市場の産業は、高性能配合に使用されるプレミアムフィラーおよびシリコーンベースのキャリアシステムからの明確なコスト圧力に直面しています。Shin-Etsu Chemical Co., Ltd.は2026年4月に、中東の供給状況に関連した原油およびナフサのコスト増加を理由に、すべてのシリコーン製品の価格を10%以上引き上げると発表しました。[3] これは、シリコーンベースのステムがDRAMパッケージングにおける認定材料ベースの多くを占めているため重要です。この影響は、コンパクトなジオメトリで性能を安定させるために高純度で厳密に制御されたフィラーシステムが必要な薄いボンドラインでより強く現れます。大手サプライヤーはスケールと広範な調達ネットワークによってこの圧力の一部を吸収できますが、中小の配合業者はマージンを守る余地が少なくなっています。その結果、DRAMパッケージング向け熱界面材料市場の産業では、次世代製品がより専門的な原料を必要とするのと同時に、高い原料コストが既存企業の強みを強化しています。
先進DRAMパッケージングラインにおける認定リスク
DRAMパッケージング向け熱界面材料市場の産業は、先進メモリパッケージングラインにおける長く厳しい認定プロセスによっても制約を受け続けています。新しい配合は、大量生産において確立された材料を置き換える前に、熱性能、汚染制御、ボンドライン安定性を証明しなければなりません。HBMおよびその他の先進DRAMパッケージでは、より厳しい熱マージンにより、繰り返しのサイクルと長時間のワークロードにわたるドリフトの余地が少なくなるため、負担はより重くなります。これにより、開発段階で技術的性能が優れているように見えても、サプライヤーの入れ替わりが遅くなります。また、パッケージングロードマップが新しいメモリ世代に移行する前に、新しい材料が前のノードでの採用を完了していない可能性があることも意味します。このタイミングリスクにより、DRAMパッケージング向け熱界面材料市場の産業は、主要メモリメーカーに組み込まれたエンジニアリングサポートと事前認定履歴を持つサプライヤーに有利であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ゲルディスペンシングの勢いが確立されたパッドフォーマットに挑戦サーマルパッド/ギャップパッドは2025年のDRAMパッケージング向け熱界面材料市場産業シェアの34.67%を占め、主要な材料カテゴリーとしての地位を維持しました。その強固な地位は、一貫したボンドライン制御と取り扱いの容易さが依然として価値を持つサーバーDRAMモジュールおよびエンタープライズメモリシステムでの確立された使用から生まれました。また、自動化されたアセンブリフローにも適合し、いくつかの代替フォーマットよりも再加工ニーズをよりよくサポートします。この組み合わせにより、パッケージング要求がより複雑になっても、パッドベースの製品は従来のDRAMモジュールアセンブリの中心であり続けました。DRAMパッケージング向け熱界面材料市場は、製造性と認定履歴がピーク導電率と同様に重要な場合、これらのフォーマットに依存し続けています。
サーマルゲルおよびディスペンサブルギャップフィラーは2031年までに22.15%のCAGRで成長すると予測されており、HBMスタックおよび2.5Dインターポーザーベースのパッケージにおけるより狭いインターフェースジオメトリへの適合性の高さを反映しています。Dowが2026年5月にDOWSIL TC-3120サーマルゲルを発売したことは、サプライヤーが低いオイルブリーディングと低い凝縮アウトガッシングを持つ密度の高い高速エレクトロニクス向けにディスペンサブルケミストリーを位置づけている方法を示しています。相変化材料も、繰り返しのサイクル中のポンプアウトリスクを低減するため、リッドインターフェース位置での採用が進んいます。グリースおよびペーストは従来のサーバープラットフォームに引き続き使用されていますが、ボンドライン変動と移行リスクがより許容されない先進ノードではより多くの圧力に直面しています。その他のカテゴリーは現在の収益では小さいままですが、カーボンベース、グラファイトベース、およびその他の新規材料が標準的なポリマーシステムがあまり効果的に機能しないインターフェース位置に対応できる可能性があるため、注目を集めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
DRAMパッケージング/製品用途別:
HBMスタックが熱界面材料の性能上限を再定義サーバーDRAMモジュールは2025年のDRAMパッケージング向け熱界面材料市場規模の38.56%を占め、最大のアプリケーションセグメントとなりました。そのリードは、エンタープライズサーバー全体にわたるDDR5 RDIMMおよびLRDIMMプラットフォームの広範なインストールベースに基づいていました。このセグメントは、高い出荷量と確立されたアセンブリ慣行および長い認定サイクルを組み合わせているため、商業的に重要であり続けています。それでも、パッケージングの複雑さがAI重視のメモリ構成でより速く上昇しているため、その成長はDRAMパッケージング向け熱界面材料市場全体よりも遅くなっています。従来のサーバーメモリは引き続きボリュームアンカーであり続けますが、将来の材料性能要件の上限を定義することはないでしょう。
HBMスタックは2031年までに22.75%のCAGRで成長すると予測されており、DRAMパッケージング向け熱界面材料市場において最も成長の速いアプリケーション領域となっています。その成長は、ダイ数と熱密度の両方が上昇し続けるAIアクセラレーターおよびハイパフォーマンスコンピューティングシステムにおけるメモリオンパッケージ設計へのシフトを反映しています。先進DRAMパッケージは、2.5Dおよびニアメモリアーキテクチャが標準DIMMフォーマットでは必要としない追加の熱インターフェースを生み出すため、同様の理由で拡大しています。CXL接続DRAMモジュールは採用の初期段階にありますが、MicronはCXLビットが2028年までにサーバーDRAMビット総数の31%を占めると述べており、MarvellはラックレベルのメモリプーリングをサポートするためにStructera S 30260スイッチを2026年3月に発売しました。クライアントDRAMモジュールは、熱ニーズが低くコスト規律がプレミアム性能よりも重要な、より小さく安定した機会であり続けています。
最終用途プラットフォーム別:
データセンターの集中が新興ワークステーション機会を隠すエンタープライズおよびハイパースケールデータセンターは2025年の収益の36.54%を占め、DRAMパッケージング向け熱界面材料市場産業において最大の最終用途プラットフォームとなりました。そのリードは、DRAMを多用するサーバー構成と先進冷却方法に依存する密コンピューティング環境の継続的な構築を反映しています。これらの展開では、材料の限界がアップタイム、スロットリング挙動、サービス間隔に影響を与える可能性があるため、熱インターフェース性能がより厳しく精査されます。DRAMパッケージング向け熱界面材料市場は、データセンターを最大の需要プールとプレミアム製品の最も厳格な検証環境の両方として見ています。このプラットフォームでの認定成功は、隣接するメモリ集約型アプリケーション全体でのサプライヤーの信頼性を形成することが多いです。
AIサーバーおよびアクセラレーターは、各システムがより高いメモリ密度とより大きな持続的熱負荷を組み合わせているため、DRAMパッケージング向け熱界面材料市場において最も成長の速いプラットフォームです。NVIDIAの2026年Vera Rubin NVL72プラットフォーム(ラックあたり20.7 TBのHBM4)は、AIインフラにおけるパッケージレベルの熱需要がいかに急速にスケールしているかを示しています。ハイパフォーマンスコンピューティングプラットフォームは、メモリ密度の高いパッケージ設計を通じて持続的なワークロードを処理するため、多くの同じ材料ニーズを共有しています。ハイエンドワークステーション、クライアントPCおよびノートブック、産業用および組み込みシステムは二次的な需要プールであり続けますが、広範な出荷量をサポートし、低アウトガッシングや汚染制御などの個別のニーズを導入するため、依然として重要です。産業用および組み込みプラットフォームからのこの静かな需要は、光学、テレコム、エッジAIハードウェアがメモリ集約型コンピューティングモジュールと組み合わされる場所でより関連性が高まっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
DRAMパッケージング向けサーマルインターフェースマテリアル市場 アジア太平洋地域
アジア太平洋地域は、2025年のDRAMパッケージング向けサーマルインターフェースマテリアル市場において82.67%の市場シェアを占め、世界需要の明確な中心地となっている。この集中は、韓国、台湾、日本、中国にわたるDRAM生産、HBMアセンブリ、および先進アウトソーシング半導体組立・テスト能力の地理的集積を反映してる。韓国は、Samsung ElectronicsとSK hynixが大規模なHBM生産と次世代パッケージサーマル設計への直接関与を組み合わせているため、最も重要な国としての地位を維持している。SK hynixの2026年iHBMローンチは、同地域のメモリメーカーがパッケージアーキテクチャとその周辺のインターフェースマテリアル要件の両方をいかに形成しているかを示している。台湾は、インターポーザーベースのアセンブリおよびコパッケージ構造が管理すべき熱的に敏感なインターフェースの数を増加させる先進パッケージングエコシステムを通じて、さらなる重要性を加えている。
DRAMパッケージング向けサーマルインターフェースマテリアル市場 アジア太平洋地域および北米
日本は、高純度材料の供給とメモリ関連パッケージング事業を通じてDRAMパッケージング向けサーマルインターフェースマテリアル市場を支えており、中国は国内OSATの成長とローカライゼーションの取り組みを通じてその地位を拡大している。同時に、アジア太平洋地域は、特に特殊フィラーシステムや低アウトガス特性が求められる一部のプレミア用途において、依然として輸入高性能フォーミュレーションに依存している。北米は2031年までに22.87%のCAGRで成長すると予測されており、最も成長の速い地域市場となっている。この成長は、AIインフラへの投資、ハイパースケーラーからのカスタム認定ニーズ、および国内半導体能力に対する政策支援によって牽引されている。2026年2月のCarbiceとDarkNXとのパートナーシップ、および2026年4月の米国海軍認定契約は、北米サプライヤーが高信頼性とアプリケーション固有の検証を必要とするプレミアムサーマルポジションを狙っていることを反映している。
DRAMパッケージング向けサーマルインターフェースマテリアル市場 北米、欧州およびアジア太平洋地域
北米の需要は、大規模なDRAMダイ生産よりも認定、展開、およびパフォーマンス保証に集中しており、これにより承認材料あたりの価値強度が高まっている。欧州は、エンタープライズデータセンター需要および特殊産業用コンピューティング用途に支えられ、DRAMパッケージング向けサーマルインターフェースマテリアル市場において小規模なが安定した位置を維持している。欧州の顧客はコンプライアンスに敏感なフォーミュレーションをより重視しており、シリコンフリーおよび低アウトガス製品への関心が高い状態を維持している。その他の地域は依然として小規模な収益プールにとどまっているが、東南アジアおよびインドの国々は、パッケージング分野の野心が高まり、地域の電子機器製造が拡大するにつれて、その重要性を増す可能性がある。
競合環境
DRAMパッケージング向け熱界面材料市場の産業は、大量メモリパッケージングラインにおける認定ポジションの大部分を少数の大手特殊材料サプライヤーが占める、適度に統合された状態が続いています。彼らの優位性は、確立された配合、原料調達のスケール、および主要メモリメーカーでの認定履歴から生まれています。この市場では、サプライヤーが汚染制御、信頼性データ、パッケージングサポート能力も必要とするため、技術的性能だけでは既存企業を置き換えるのに十分でないことが多いです。これにより参入障壁が高まり、新しい材料プラットフォームが強力な実験室結果を示しても、シェアの移動が遅くなります。その結果、DRAMパッケージング向け熱界面材料市場の産業は、材料開発とアプリケーションエンジニアリングおよび生産サポートを組み合わせることができる企業を引き続き優遇しています。
2025年と2026年の戦略的動向は、既存企業がAIおよび先進パッケージングニーズに製品開発を合わせることで将来のポジションを確保しようとしていることを示しています。Dowは2026年5月に密な電子機器および高速データアプリケーション向けにDOWSIL TC-3120サーマルゲルを発売し、次世代ーバーおよびモジュールインターフェースにおけるより厳しい熱要件に対応するための直接的な取り組みを示しました。3Mは2025年2月にUS-JOINTコンソーシアムに参加し、2025年9月にはJOINT3半導体パッケージングコンソーシアムに参加しており、スタンドアロンの製品販売ではなくバックエンドパッケージング開発へのより深い参加を中心とした戦略を示しています。大手サプライヤーは、量産が始まる前に認定優位性を確保できる設計サイクルの早い段階でプロセス定義の一部になろうとしています。このアプローチは、重要なインターフェースで承認された材料が標準カタログ製品よりも置き換えが難しいため、価格決定力をサポートします。
中小の挑戦者は、既存の製品ベースがあまり固定されていないDRAMパッケージング向け熱界面材料市場産業のより狭い部分を追求しています。Carbiceは、DarkNXパートナーシップと2026年の米国海軍賞を含む商業および防衛の両方の検証チャネルを通じて、垂直配向カーボンナノチューブプラットフォームを進めてきました。NovoLINCは2025年12月に、AIアクセラレーターおよびデータセンター用途向けのナノ構造熱界面プラットフォームをスケールするための新たな資本を調達し、専門的な熱界面材料第1層の機会への継続的な関心を示しています。Mitsubishi Chemical GroupとBoston Materialsも2025年12月に半導体パッケージング向け液体金属熱材料に関する戦略的協力を形成し、代替ケミストリーが依然として投資を引き付けていることを示しています。これらの動きがあっても、DRAMパッケージング向け熱界面材料市場の産業では、認定の深さとインストールされた関係が初期段階の新規性よりも依然として重要であるため、既存企業の支配に明確な断絶はまだ見られません。
DRAMパッケージング向け熱界面材料市場のリーダー
-
Henkel AG and Co. KGaA
-
3M
-
The Dow Chemical Company
-
Shin-Etsu Chemical Co., Ltd.
-
Indium Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
DRAMパッケージング向けサーマルインターフェースマテリアル市場 このレポートでカバーされる企業
- 3M
- Henkel AG and Co. KGaA
- The Dow Chemical Company
- Shin-Etsu Chemical Co., Ltd.
- Indium Corporation
- Parker-Hannifin Corporation
- Laird Thermal Systems, Inc.
- Henkel Adhesive Technologies
- Fujipoly, a division of Fuji Polymer Industries Co., Ltd.
- Momentive Performance Materials Inc.
- Boyd Corporation
- Momentive Technologies
- DuPont de Nemours, Inc.
- Wacker Chemie AG
- Honeywell International Inc.
- Saint-Gobain S.A.
- Aavid Thermalloy, LLC
- Wakefield-Vette, Inc.
- Carbice Corporation
- Fujipoly America Corporation
最近の産業開発事情 DRAMパッケージング向けサーマルインターフェースマテリアル市場
- 2026年5月:SK hynixは、HBMパッケージのD2D PHYエリアにシリコンベースの統合冷却要素(ICE)を直接組み込んだiHBMソリューションを発売し、従来の設計と比較して熱抵抗を30%削減しました。マスリフローモールドアンダーフィル(MR-MUF)ウェーハレベルパッケージングに基づくこのソリューションは、既存のSystem-in-Packageアーキテクチャと互換性があり、AIデータセンターにおけるHBM5展開を対象としています。
- 2026年5月:Dowは、Dowの市販シリコーンゲルの中で最高の約12 W/m·Kの熱伝導率を持ち、800Gおよび1.6T光学モジュール、密な電子機器、高速データアプリケーション向けにオイルブリーディングと凝縮アウトガッシングを最小化するよう設計されたDOWSIL TC-3120サーマルゲルを発売しました。この製品はAIデータセンターサーバーのモジュール対ヒートシンクインターフェースを対象としています。
- 2026年3月:Marvell Technologyは、2026年第3四半期に顧客サンプリングが予定されている260レーンのCXLスイッチであるStructera S 30260を発売し、ラックレベルのメモリプーリングを可能にしました。このCXLインフラの進歩により、CXLメモリコントローラーおよびモジュールインターフェース位置に対する新たな熱界面材料認定要件が生まれ、新興の需要セグメントを示しています。
- 2026年2月:Carbiceは、300 MW以上のAIデータセンター容量を構築するデジタルインフラ企業DarkNXとの戦略的パートナーシップを発表し、Carbiceがチップレベル冷却から重要なインターフェース位置にわたるシステムレベルの熱インターフェースソリューションの専門家として機能し、高密度AIワークロードにおける長期的な性能検証をサポートします。
DRAMパッケージング向け熱界面材料市場のレポート範囲
DRAMパッケージング向け熱界面材料市場産業とは、ダイナミックランダムアクセスメモリ(DRAM)モジュールのパッケージングおよび動作中の放熱と熱管理を向上させる熱界面材料(TIM)の開発と応用に焦点を当てた専門的な産業セグメントを指します。
DRAMパッケージング向け熱界面材料市場産業レポートは、材料タイプ(サーマルグリースおよびペースト、相変化材料、サーマルゲル/ディスペンサブルギャップフィラー、サーマルパッド/ギャップパッド、その他(グラファイト/カーボンベース熱界面材料、先進ナノコンポジット熱界面材料))、DRAMパッケージング/製品用途(HBMスタック、先進DRAMパッケージ、サーバーDRAMモジュール、クライアントDRAMモジュール、CXL接続DRAMモジュール)、最終用途プラットフォーム(AIサーバーおよびアクセラレーター、ハイパフォーマンスコンピューティング、エンタープライズおよびハイパースケールデータセンター、ハイエンドワークステーション、クライアントPCおよびノートブック、産業用および組み込みコンピューティング)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| サーマルグリースおよびペースト |
| 相変化材料 |
| サーマルゲル/ディスペンサブルギャップフィラー |
| サーマルパッド/ギャップパッド |
| その他(グラファイト/カーボンベース熱界面材料、先進ナノコンポジット熱界面材料) |
| HBMスタック |
| 先進DRAMパッケージ |
| サーバーDRAMモジュール |
| クライアントDRAMモジュール |
| CXL接続DRAMモジュール |
| AIサーバーおよびアクセラレーター |
| ハイパフォーマンスコンピューティング |
| エンタープライズおよびハパースケールデータセンター |
| ハイエンドワークステーション |
| クライアントPCおよびノートブック |
| 産業用および組み込みコンピューティング |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 材料タイプ別 | サーマルグリースおよびペースト | |
| 相変化材料 | ||
| サーマルゲル/ディスペンサブルギャップフィラー | ||
| サーマルパッド/ギャップパッド | ||
| その他(グラファイト/カーボンベース熱界面材料、先進ナノコンポジット熱界面材料) | ||
| DRAMパッケージング/製品用途別 | HBMスタック | |
| 先進DRAMパッケージ | ||
| サーバーDRAMモジュール | ||
| クライアントDRAMモジュール | ||
| CXL接続DRAMモジュール | ||
| 最終用途プラットフォーム別 | AIサーバーおよびアクセラレーター | |
| ハイパフォーマンスコンピューティング | ||
| エンタープライズおよびハパースケールデータセンター | ||
| ハイエンドワークステーション | ||
| クライアントPCおよびノートブック | ||
| 産業用および組み込みコンピューティング | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
DRAMパッケージング向け熱界面材料分野の現在および予測される価値は?
DRAMパッケージング向け熱界面材料市場は2025年に3.9億米ドルと評価され、2026年に4.9億米ドルに達し、21.92%のCAGRで2031年までに13.2億米ドルに達すると予測されています。
DRAMパッケージの熱インターフェースにおける需要をリードする材料カテゴリーは何ですか?
サーマルパッドおよびギャップパッドは、サーバーDRAMモジュールおよびエンタープライズメモリシステムで十分に認定されているため、2025年の収益の34.67%でリードしています。
2031年まで最も速く成長しているアプリケーションはどれですか?
HBMスタックは、AIアクセラレーターがスタックメモリコンテンツとパッケージレベルの熱密度を増加させているため、22.75%のCAGRが予測される最も成長の速いアプリケーションです。
なぜアジア太平洋地域はこの分野でこれほど支配的なのですか?
アジア太平洋地域は、HBM生産、先進DRAMアセンブリ、および主要パッケージングエコステムが韓国、台湾、日本、中国に集中しているため、2025年の収益の82.67%を占めています。
先進メモリ熱材料におけるサプライヤー競争を促進しているものは何ですか?
競争は、認定の深さ、サイクル下での信頼性、およびHBM、CXL、先進サーバープラットフォームにおけるより狭いインターフェースをサポートする能力を中心に展開されています。
次の主要な地域成長機会はどこにありますか?
北米は、AIデータセンターの構築、カスタム認定ニーズ、およびリショアリング支援によって推進され、2031年までに22.87%のCAGRが予測される最も成長の速い地域です。