
オンライン音楽教育市場の規模とシェア
Mordor Intelligenceによるオンライン音楽教育市場分析
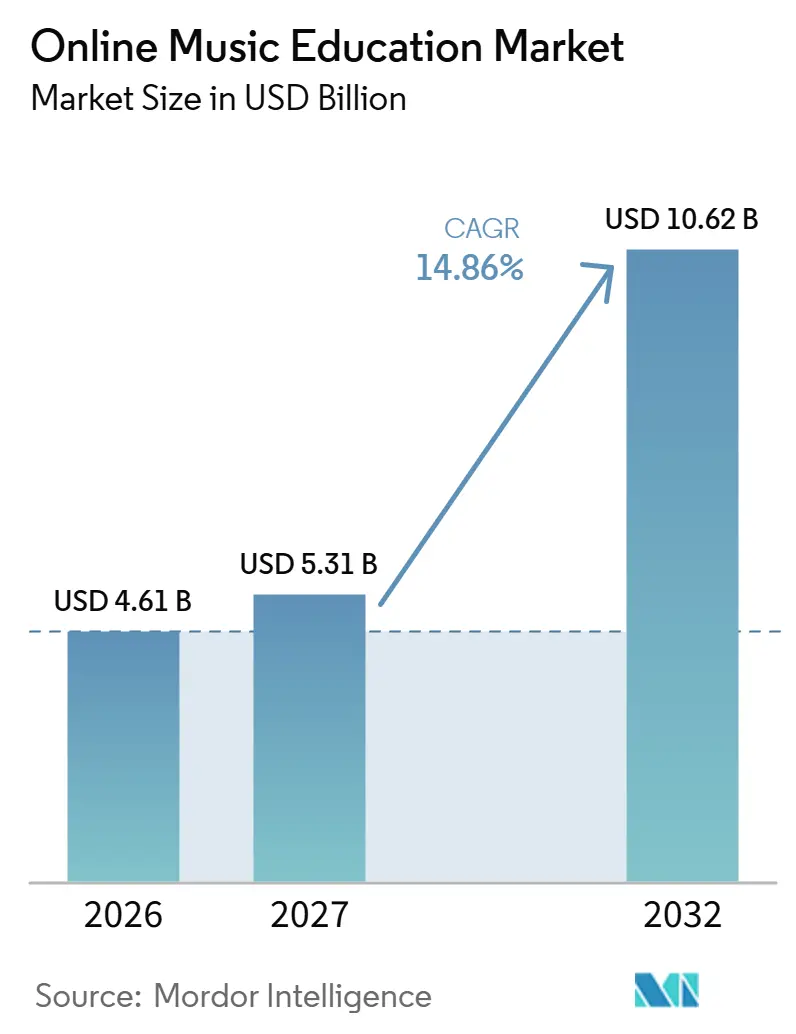
オンライン音楽教育市場の規模は、2026年の46.1億米ドルおよび2027年の53.1億米ドルから2032年までに106.2億米ドルへと拡大し、2027年から2032年の間に14.86%のCAGRを記録すると予測されています。
広範な接続性と継続的なリモート学習により、有料指の対象者が拡大する一方、フィードバックが教授提案を強化しています。ブラジルでは、録画形式の音楽コースが、繰り返しの練習に際して引き続き有用であることから、継続的なサブスクリプションをサポートすることができます。プロバイダーは、再利用可能な教材と一定レベルの講師対応時間を組み合わせることで、同一の学習目標をめぐる明確なオファーを作成することができます。米国の学校におけるプライバシー審査により、学習者情報の管理された取り扱いが、機関採用の意思決定の一部となっています。録画サブスクリプションと段階的な講師時間は、したがって異なるコスト構造に基づいており、学校チャネルは教室利用前に機関審査を追加しています。
主要レポートの要点
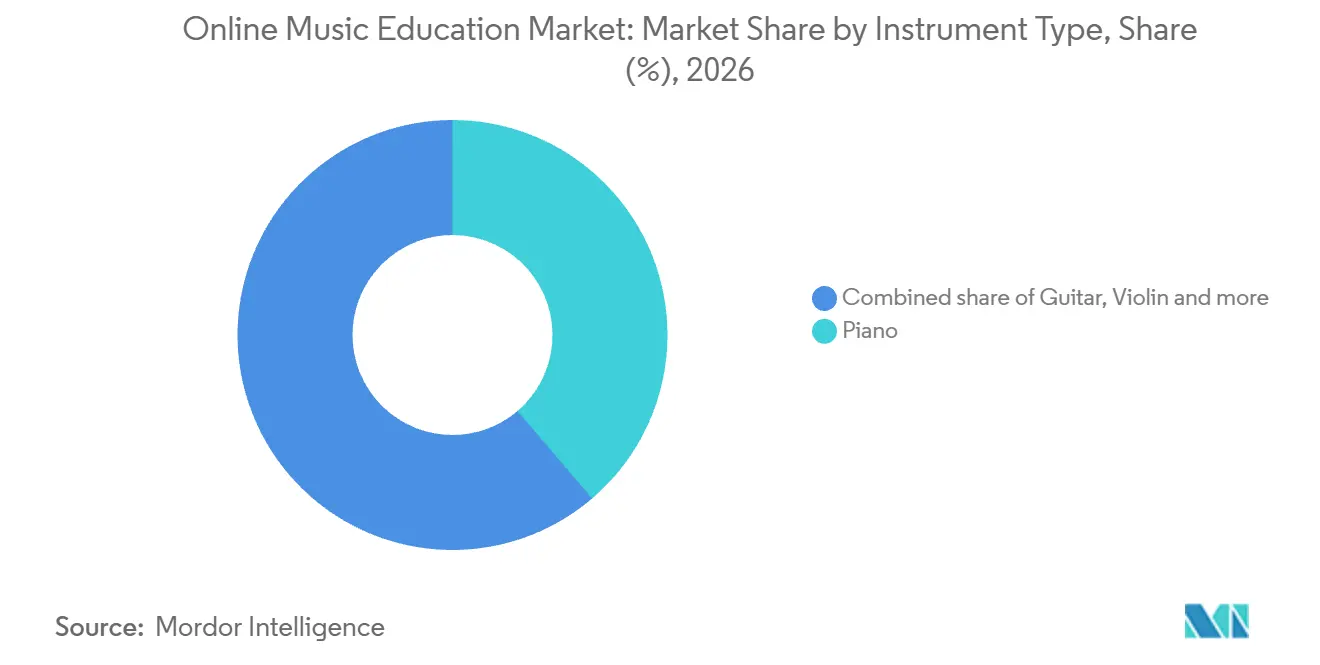
- 楽器タイプ別では、ピアノが2026年のオンライン音楽教育市場シェアの38.75%を占め、ウクレレが2027年から2032年の間に15.4%のCAGRで最も速く成長するセグメントと予測されています。
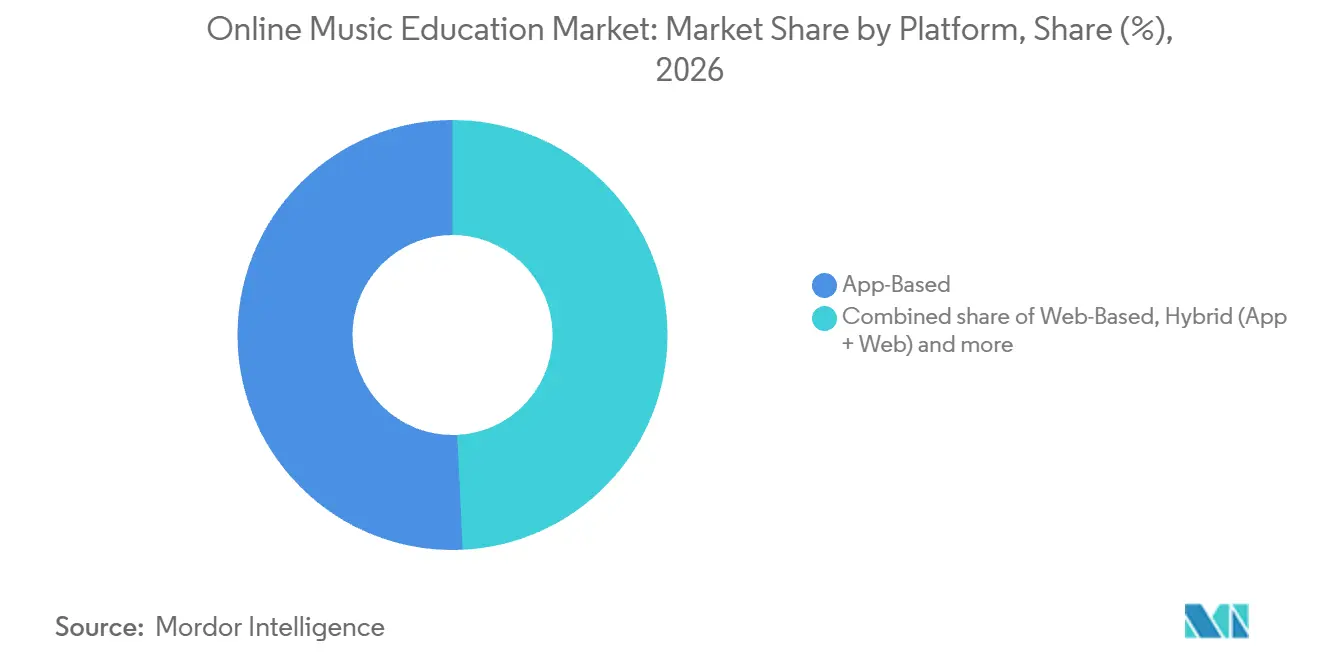
- プラットフォーム配信別では、アプリベース学習が2026年のオンライン音楽教育市場規模の50.76%のシェアを占め、ハブリッド(アプリ+ウェブ)学習が2027年から2032年の間に16.3%のCAGRで最も速く成長すると予測されています。
- エンドユーザー別では、個人学習者が2026年の支出の59.3%でリードし、法人・専門能力開発が2027年から2032年の間に16.1%のCAGRで最も速く成長すると予測されています。
- 自己ペースの非同期コースが最大の学習モデルであり、2026年の支出の48.87%を占めました。一方、ライブ講師主導の一対一指導が2027年から2032年の間に15.8%のCAGRで最も速く成長すると予測されています。
- 一対一指導がセッション形式をリードし、2026年の支出の47.1%を占め、マスタークラスとワークショップが2027年から2032年の間に16%のCAGRで最も速く成長すると予測されています。
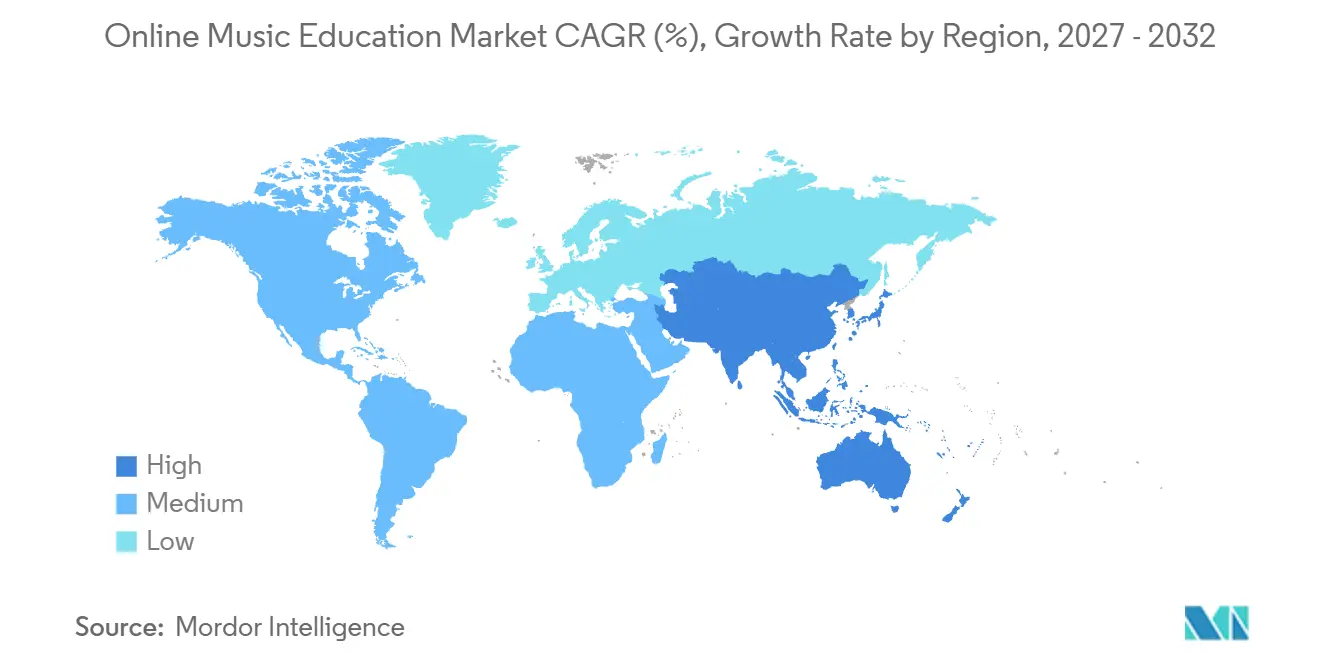
- 地域別では、北米が2026年に34.88%の最大シェアを保有し、アジア太平洋地域が2027年から2032年の間に16.2%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インタラクティブなeラーニングプラットフォームの採用拡大 | +4.8% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| パーソナライズされた適応型学習体験への需要の高まり | +4.1% | 中国、北米、欧州 | 中期(2~4年) |
| 高速インターネットとスマートフォン普及率の拡大 | +3.9% | アジア太平洋、北米、欧州、南米 | 長期(4年以上) |
| リモートスキル構築のポストCOVID正常化 | +3.5% | ブラジル、ドイツ、南アフリカ | 短期(2年以内) |
| AIを活用したリアルタイムフィードバックによる練習効率の向上 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 法人クリエイターのスキルアップ研修プログラムによるBtoB需要の促進 | +0.8% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インタラクティブなeラーニングプラットフォームの採用拡大
インタラクティブなプラットフォームは、楽器固有の指導を多数の学習者に提供することができます。20269月1日、Learnfield GmbHは、そのTralaバイオリンアプリが80万人以上のユーザーを有すると発表しました。同社のポートフォリオには、Skoovedのピアノ学習プラットフォームとTralaのバイオリン学習アプリが含まれています。確立したアプリユーザーベースにより、プロバイダーは学習者を未知の配信チャネルに初めて導入することなく、追加の指導を提供するルートを持つことができます。有料指導については、商業的な課題は、学習者の演奏が上達するにつれて有用であり続ける体系的なシーケンスを提供することです。結果として生まれる機会は、Tralaの報告されたユーザー内でのフォローアップ指導を中心とし、最初のアプリ発見を超えて販売提案を拡大します。
パーソナライズされた適応型学習体験への需要の高まり
即時の修正に対する学習者の関心は、パーソナライズされた指導に特定のサービス提案を与え、その周囲に有料コースを構築することができます。生成AIによる音楽学習体験を持つ中国人音楽専攻の大学生650人を対象とした2025年の研究では、即時フィードバックの知覚有用性の平均が5満点中4.6点でした。プロバイダーにとって、各修正を次の課題に結びつけるフィードバックは、コース設計においてパーソナライゼーションを具体化します。回答者は、リズム、聴音、および理論における擬人化された生成AIの有用性を5点満点中4.5点と評価しました。高度なAI機能への開放性も平均4.6点であり、この経験豊富な学生グループ内でAI支援修正への受容性を示しています。
高速インターネットとスマートフォン普及率の拡大
より広範な接続性により、プロバイダーがインターネット配信の音楽指導で到達できる人口が拡大します。国際電気通信連合(ITU)は、2025年に世界人口の74%がインターネットを利用したと推定しており、2020年の60%と比較して増加しています。[1] ITUは、2025年に5Gカバレッジが世界人口の55%に達し、高所得国では84%、低所得国では4%に及ぶと推定しました。この不均等インフラは、レッスンコンテンツの配信とインタラクションのサポートに異なる商業条件を生み出しています。より広いアクセスを求めるプロバイダーは、潜在的な学習者が利用可能な接続環境に合わせてオンライン配信の強度を調整することができます。この拡大はリモート指導へのより多くの潜在的な入口を生み出す一方、カバレッジの格差は、技術的に要求の高い単一の配信モデルがすべての所得グループにリーチするのに適していないことを示しています。
リモートスキル構築のポストCOVID正常化
学習者が自分のスケジュールで教材に戻ることができる場合、リモート指導は引き続き商業的な役割を持ちます。2025年の文献レビューでは、音楽講師がCOVID後もブレンデッドラーニングを含むオンライン手法を継続して使用していることが報告されました。2026年7月、ブラジルを拠点とするMusixeは、オンライン音楽学校でレベルを問わず13万人の学習者を報告しました。同校は、ダウンロード可能な補助資料が付属した録画・自己ペースレッスンのサブスクリプションプランを提供しました。録画形式の配信により、各学習者の出席を同期させることなく、異なる練習スケジュール全体でレッスンを利用可能にします。サブスクリプションモデルは、特定の演習への回帰を収益化することができ、練習の試みの間における録画指導の有用性を商業的に重要なものにします。
制約の影響分析*
| 制約 | (~)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドレッスンアーカイブにおけるデータセキュリティとプライバシーの懸念 | -1.4% | 米国、ドイツ、ブラジル | 中期(2~4年) |
| 無料チュートリアルコンテンツによる有料プラットフォーム価値の希薄化 | -1.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 遅延と音質の制限によるきめ細かな指導の妨害 | -0.7% | 英国、ドイツ、南アフリカ | 中期(2~4年) |
| 収益分配モデルの下での講師収入の不安定性 | -0.5% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドレッスンアーカイブにおけるデータセキュリティとプライバシーの懸念
学校は、クラウドベースのレッスンサービスを採用するかどうかを決定する際に、学生データの保護を検討ます。米国教育省は、オンライン教育アプリケーションがセキュリティやプライバシーの脆弱性をもたらす可能性があるため、教師に学校の承認を確認し、ITに相談するよう勧告しています。学校公務員例外のもとでFERPAに基づく教育記録情報を収集するアプリケーションについては、指針により学校がその使用と維持を管理することが求められています。これらの条件により、アクセスおよびデータ使用条件が機関採用の意思決定の一部となっています。2026年8月のプライバシーポリシーにおいて、IWantToPractice LLCのMuzieプラットフォームは、米国でのレコーディング通知とアクセス制御されたレコーディング、トランスクリプト、サマリーの保存を説明しました。そのような管理は取り扱いリスクに対処しますが、サービスが学校の義務を満たしているかどうかを審査するコストを学校に残します。
無料チュートリアルコンテンツによる有料プラットフォーム価値の希薄化
無料の指導は、学習者が支払いをする前に音楽スキルを探索できるため、最初の購入決定を圧迫します。YouTubeにおける音楽教育に関する2023年の査読済み分析では、学習者はペイウォールの後ろにある指導よりも無料コンテンツを試す可能性が高いことが示されました。その嗜好は、主要な提案がデモンストレーションへのアクセスである有料サービスに対してハードルを作ります。プロバイダーは、学習者が有料コースを体験する前に、追加の指導価値を明確にしなければなりません。よく整理されたコースでさえ、最初の学習代替手段にアクセス料金がない場合、なぜそのガイダンスが支払いを正当化するのかを説明するコストに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
楽器タイプ別:
ピアノの深さとウクレレの普及ピアノは2026年のオンライン音楽教育市場規模の38.75%のシェアを占めました。2026年7月、オックスフォード大学出版局は、世界中のSimply Pianoの学習者数百万人に対して、選択されたピアノ教材の楽譜を提供しました。[2] コンテンツには、アプリのインタラクティブな学習環境内のPiano TimeとTunes for Ten Fingersが含まれていました。出版された教材は、最大セグメントのアプリ運営者に、既存の練習環境内で指導を延長できる体系的なカリキュラムリソースを提供します。
ウクレレは、2027年から2032年の間に15.4%のCAGRで最も速く成長するセグメントと予測されています。2026年1月13日、サムスン電子はFenderとのパートナーシップを発表し、複数楽器対応のFender Playサービスのテレビ版にウクレレ学習パスが含まれていました。サムスンの発表では、南北アメリカ、欧州、オーストラリア、ニュージーランド、および韓国の49カ国における2025年以降のテレビで2026年上半期のリリースを予定していました。サムスンは、ハンガリーの対象テレビモデルの所有者に対して、2026年8月1日から2027年3月31日までFender Playのトライアルを提供しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
アプリのリーチと家庭内アクセスアプリベースのプラットフォームは、2026年のオンライン音楽教育市場シェアの50.76%を占めました。Simply Pianoは、2026年10月13日の更新時点でGoogleプレイの累計ダウンロード数が5,000万件を超えていました。アプリ内購入により、サプライヤーは配布されたアプリ内で有料指導を提供し、消費者の発見とインストール済み製品内の購入ルートを結びつけることができます。
ハイブリッド(アプリ+ウェブ)配信は、2027年から2032年の間に16.3%のCAGRで最も速く成長するセグメントと予測されています。Musoraはウェブ、タブレット、モバイルにわたってレッスンを配信し、2026年10月に10万人以上の音楽家からなるグローバル学習コミュニティを報告しました。2026年10月のアプリ更新において、DuoプランとFamilyプランはそれぞれ1名と最大4名の追加、各自の個別アカウントを許可しました。個別アカウントにり、プロバイダーは共有メンバーシップ内で学習者の進捗を分離する方法を持ちます。Musoraは、すべての学習者に個別にアクセスを販売する代わりに、複数の個別学習パスを中心に家族向けメンバーシップをパッケージ化することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
個人目標と雇用主支払いチャネル個人学習者は最大のセグメントであり、2026年の支出の59.3%を占めました。Googleプレイは、2026年10月にYousicionの消費者向けギター、ベース、歌唱学習アプリの累計ダウンロード数が少なくとも5,000万件であることを報告しました。同アプリは、完全な初心者から中級者向けのギター指導と、初心者から上級者向けのベースレッスンを提供していす。アプリストアの配信により、個人は楽器とレベルに応じた指導を選択することができます。サプライヤーは、単一の消費者製品内で複数の習熟度レベルに対応し、初めての楽器学習者を超えた潜在顧客ベースを拡大することができます。
法人・専門能力開発は、2027年から2032年の間に16.1%のCAGRで最も速く成長するセグメントと予測されています。Berklee Onlineは、学期の第1週の金曜日までに承認と受領を条件として、雇用主の学費支援フォームまたは発注書を受け付ける場合があります。コース開始前に残りの学費残高を支払う責任は学生にあります。K-12教育機関は、Musicplayの米国学校向け請求書または発注書による支払いを使用でき、5つ以上のライセンスについては別途地区問い合わせルートがあります。Berkleeの書類提出期限は、雇用主の拠出金が承認後にのみ適用されるため、雇用主が資金提供する学習の販売において請求調整を重要な部分にしています。
学習モデル別:
再利用可能なコースと段階的な講師時間自己ペースの非同期コースは最大のセグメントであり、2026年のオンライ指導への支出の48.87%を占めました。Piano by Yousicionは、2026年9月10日時点でGoogleプレイの累計ダウンロード数が100万件を超えていました。同アプリは、精度とタイミングに関する即時フィードバックを伴う自己ペースのピアノカリキュラムを提供しました。これは、再利用可能な指導教材と学習者の試みへの応答を組み合わせ、自立練習を定義されたレッスンと連携させます。追加の練習はそれぞれスケジュールされた講師セッションを必要としないため、再利用可能なフィードバック誘導型レッスンは自立学習者に対応するための独自のルートを持ちます。
ライブ講師主導の一対一レッスンは、2027年から2032年の間に15.8%のCAGRで最も速く成長するセグメントと予測されています。ヤマハ音楽ジャパンは、2026年3月27日に日本でYamaha Music School Onlineを開始しました。[3] このサービスは、成人の初心者および中級者のピアノ、アコースティックギター、エレキギターの学習者を対象とし、Plusプランでの非同期チャットフィードバックとライブ個別ビデオレッスンを提供しました。標準プランはチャットのみでした。ヤマハは、エントリープランに非同期フィードバックを保持しながら、アップグレード向けにライブビデオ相談を確保することができます。
セッション形式別:
個人対応と集中型専門ワークショップ一対一指導は最大のセグメントであり、2026年の支出の47.1%を占めました。2026年9月までに、Artium Academyはインドおよび国際的に5年間で少なくとも45,000人の学習者に累積リーチを報告しました。Artiumは、ライブオンラインクラスを通じてカリキュラムを提供し、それを一対一と説明しました。この形式では、サプライヤーは個人の演奏に対応できる専任の教師対応を販売します。国際的なアクセスはレッスンプロイダーのリーチを広げることができますが、そのパーソナライズされた約束を果たすには、各学習者に対して資格のある教師の時間を割り当てる能力が必要です。
マスタークラス・ワークショップ形式は、2027年から2032年の間に16%のCAGRで最も速く成長するセグメントと予測されています。バークリー音楽大学のBoston Conservatory at Berkleeは、2026年7月9日から12日の声楽教授法専門ワークショップにオンラインオプションを設け、Zoomのマスタークラスと教育コホートを提供しました。オンラインおよび対面登録の標準フルプログラム学費は912米ドルであり、プログラムは成人の声楽インストラクターおよび声楽または合唱音楽教育者を対象としていました。この形式は、教育者が自分の指導業務に役立てることができる、限定された専門的な教授ブロックを購入する方法を提供します。ワークショッププロバイダーは、教育者の指導上の問題に関する専門的な知識の定義されたブロックを価格設定し、料金を専門的な応用に結びつけることができます。
地域分析
北米のオンライン音楽教育市場
北米は2026年のオンライン音楽教育市場規模の34.88%を占めました。Rockstar Musicのカナダのラインナップには、2026年6月に183人のアクティブな講師が含まれ、70%がオンラインレッスンを提供していました。この調査は、単一学校運営者の自宅訪問型とオンラインのラインナップをカバーし、デジタル指導を混合した教授提供の一部にできるサプライベースを示しています。地域で組織された学校は、参加している講師を通じてリモート教授を追加できるため、全体的なラインナップの拡大だけではオンラインレッスンの可用性が拡大する必要はありません。
アジア太平洋のオンライン音楽教育市場
アジア太平洋は、2027年から2032年の間に16.2%のCAGRで最も速く成長する地域と予測されています。インドでは、オンライン音楽教育プロバイダーのArtium Academyが2025年3月に252レッスンからなる5年間のカリキュラムを含む国際的に認定された音楽プログラムを開始しました。カリキュラムは、評価への異なるアプローチに対応できるグレード付きおよびノングレード付きのパスを提供しました。複数年カリキュラムにより学習者が技術を発展させるにつれて、プロバイダーは順次販売するレベルを持ちます。両方の評価パスを提供することで、すべての学習者に成績取得を求めることなく、その進歩の対象者を広げることができます。
南米では、ブラジルを拠点とするMusixeが2026年3月までに70コースにわたる6,000本の録画レッスンのサブスクリプションを提供した一方、ウルグアイのPaula Soizaはプライベート仮想教材を使用した個別のオンラインまたは対面レッスンを提供しています。2025/2026年の料金期間において、ドイツのPorte Saz Eviは主にアンサンブルとステージ指導を対面で行いながら、国内向けビデオレッスンを提供した一方、アイルランドのWaltons New School of Musicは国際的に個別およびグループのオンライン指導を提供しています。ニュージーランドのRevelation Sound NZは、スタジオ指導とオーディオエンジニアリングとともに、ライブオンラインおよび少人数グループレッスンを組み合わせています。中東・アフリカでは、Melody MakersがZoomまたはGoogle Meetを通じてUAE向けの週次レッスンを提供し、南アフリカのPlayMusicが子供大人向けに全国的なライブ個別ビデオ指導を提供しています。Musixeの録画ライブラリの再利用とPlayMusicのライブ個別指導の拡張は、後者のみが各レッスンに教師の時間を消費するため、異なるキャパシティ要件を持ちます。
規制の枠組みと展望
比較は、子供にオンライン音楽指導を販売するプロバイダーの観点から、選択された法域をカバーしています。子供のプライバシー規則、年齢適切なデザイン、およびプラットフォームの分類は、同じ教育サービスに対して異なるコンプライアンス要件を生み出します。米国のCOPPAの対象は、子供向けサービスまたは13歳未満の個人データ収集に関する実際の知識によって異なりますが、中国の教育固有の義務は未成年者を対象としたサービスに適用されます。
規制表
| 決定要因 | 米国 | ドイ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | 連邦ネットワーク庁(Bundesnetzagentur)のドイツデジタルサービスコーディネーター;欧州委員会 | サイバースペース管理委員会が調整し、管轄部門が各権限内で執行 | ANPD |
| 主要手段または方向性 | 2025年COPPA改正;一般的なコンプライアンス期限2026年4月22日 | DSAの対象はサービスおよび規模の基準による;EU年齢適切アプリの自発的推奨 | 2024年1月施行のサイバースペースにおける未成年者規制;2026年9月未成年者モード草案 | 2026年3月17日施行のECA Digital;主要プラットフォームの監視は2026年8月21日に開始 |
| 商業的影響 | 対象個人データの収集、使用、または開示前の保護者への通知と確認可能な同意 | プラットフォームスコープ評価および国内・EUの執行リスク | 年齢固有のデザイン;未成年者向けオンライン教育でのゲームリンクや無関係な広告の禁止 | 未成年者を対象とするか、またはアクセスされる可能性の高いサービスに対する年齢確認と保護者監督の義務 |
| 現在の政策の魅力 | 中 | 中 | 中 | 中 |
| 政策の魅力の将来的方向性 | 変化なし | 変化なし | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||
米国が「中」および「変化なし」を受けているのは、COPPAの13歳未満への通知と同意の義務が、学校認可の変更が未確定のまま2026年4月22日の一般期限後も継続されたためです。ドイツの「中」および「変化なし」の判断は、2026年4月のEU委員会による2026年末展開向けの自発的インフラを追加する年齢適切アプリの推奨とともに、サービスと規模に依存したDSAの対象を反映しています。中国の「中」評価は年齢適切なサービス設計義務を反映し、2026年9月18日の未成年者モード草案は、未成年者にサービスを提供する対象ネットワークサービスに採用された場合、「強化」を支持します。ブラジルの「中」および「強化」の判断は、子供がアクセス可能なサービスに対する年齢確認義務と、2026年8月からのサービスリスクおよび法定基準によってスコープされた監視の拡大、および2027年1月から予定された執行措置を組み合わせています。
バリューチェーンの段階
比較は、カリキュラム提供、デジタル配信、および講師主導の指導を運営上の順序で追います。Berklee Onlineは大学のカリキュラムへのアクセスを提供し、講師主導のコースに対してコース学費と登録および技術料金を請求します。統合コースプロバイダーは、指導パッケージを通じて収益を獲得でき、専門パートナーは特定の能力を提供します。作業の分担により、プロバイダーが自社で学習環境を開発するか、外部から供給されたコンポーネントを調整するかが決まります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カリキュラム提供 | Berklee Onlineなどのコースプロバイダー;ヤマハ音楽財団などのカリキュラムプロバイダー | 統合プロバイダーでのカリキュラムに基づくコース学費 | コースの進行全体で学習教材の整合性を維持すること | 体系的なカリキュラムの再利用と改訂 |
| プラットフォームとコンテンツの配信 | Yousicionなどの学習アプリ運営者;TrueFire Studiosなどの技術・コンテンツパートナー | デジタル指導への有料アクセス | ヤマハが報告したように、自社開発には時間がかかる | 専門的なプラットフォームとコンテツ資産の統合 |
| 指導の配信 | Berklee Onlineなどのオンライン学校(コースは教員と熟練した専門家が教える) | 講師主導のコース学費 | 個別レビューに必要な教師時間 | 再利用可能な学習教材と教師主導の対応を分離する |
| 情報源: Mordor Intelligence | ||||
2026年3月、ヤマハは以前の完全自社内ビジネス開発アプローチが時間のかかるものであったと説明しました。ヤマハ音楽財団のカリキュラムと講師をTrueFire Studiosのプラットフォームとコンテンツ資産と組み合わせることで、オンラインレッスンサービスを組み立てるのに役立ったと説明しました。これは、統合された音楽教育プロバイダーが、デジタル配信能力を調達しながら指導資産を保持する方法を示しています。運営上の依存関係は、その後プラットフォーム、教材、および教師が同じレッスンをどのように配信するかを調整する方向にシフトします。
競合状況
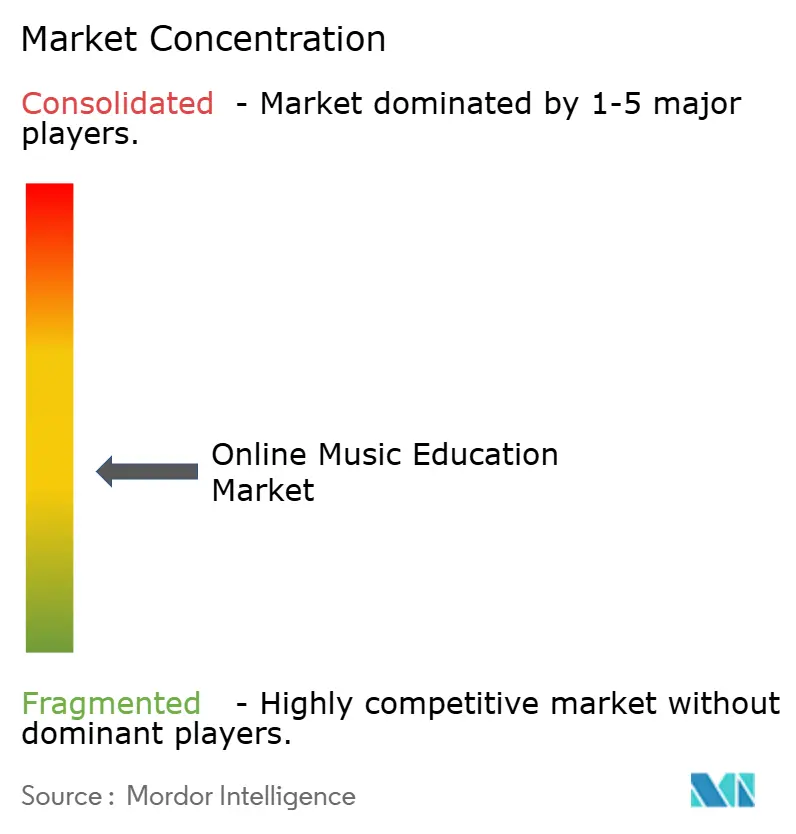
競合はブランドの学習アプリとライブ指導プラットフォーム全体で断片化しており、指導インターフェースと楽器カバレッジがオファーを差別化しています。主要プレイヤーには、Yousician Ltd.、Simply Ltd.、Flowkey GmbH、Learnfield GmbH、Lessonface, PBCが含まれます。Yousicionはギター、ピアノ、ウクレレのアプリを提供し、SimplyはピアノとギターのアプリをサプライしTheアプリを提供し、Flowkeyはインタラクティブなピアノ練習とビデオおよび楽譜を組み合わせています。Lessonface は学生をライブオンラインレッスンのための音楽、言語、芸術の教師と結びつけ、LearnfieldのTralaバイオリンアプリの2025年の買収により、Skoovedのピアノ指導を超えてポートフォリオが拡張されました。買収により、専門家は既存のアプリビジネスと並んで別の楽器カリキュラムを追加できるため、競争にはインターフェースデザインだけでなく指導の幅も含まれます。
ハードウェアパートナーシップは、使用時に楽器の横にデジタル指導を配置することで、学習者への異なるルートを生み出します。2026年9月、RolandとLearnfieldはRolandのFP-40デジタルピアノ向けにPiano Sphereを導入し、コンパニオンアプリは新しく発売された各楽器にバンドルされました。バンドルには100曲とレッスンの無料ティアが含まれ、アプリはiOSとAndroidで利用可能でした。バンルにより楽器の購入がLearnfieldの指導へのエントリーポイントとなるため、学習者は別のコースを選択する前にその入門教材から始めることができます。
大規模な専門オーディエンスは、1つの楽器内での深みのケースを強化することができます。2026年9月、LearnfieldはそのSkooveピアノアプリで300万人以上のプレイヤーを報告しました。米国では、COPPAは13歳未満の子供向けサービスまたはそのような収集の実際の知識を持つ一般向けサービスで個人情報を収集するものに対して、保護者の審査と削除アクセスを義務付けています。対象事業者は過度な負担なく審査要求のために親権を確認しなければならず、保護者は削除を指示してさらなる使用やオンライン収集を拒否することができます。COPPAの対象はオーディエンスと実際の知識によって決まり、企業規模ではなく、楽器の深さと指導形式を別個の競争上の選択肢として残しています。
オンライン音楽教育業界のリーダー
-
Yousician Ltd.
-
Simply Ltd.
-
Flowkey GmbH
-
Learnfield GmbH
-
Lessonface, PBC
- 注:主要企業の掲載順は順位を示すものではありません。
オンライン音楽教育市場 このレポートでカバーされる企業
- Yousician Ltd.
- Simply Ltd.
- Flowkey GmbH
- Learnfield GmbH
- Lessonface, PBC
- JamPlay LLC
- TrueFire Studios LLC
- ArtistWorks, LLC
- Tonara Ltd.
- Musika Lessons Inc.
- Music Education Technologies Ltd.
- VIP Peilian Education Technology Co., Ltd.
- Point Blank Ltd.
- Berklee Online (Berklee College of Music)
- Coursera Inc. (Music Segment)
- Udemy Inc. (Music Segment)
- Simply Guitar (by Simply)
- Fender Play (Fender Musical Instruments Corp.)
- Caldecott Music Group / BandLab
- JamKazam Inc.
- Rockschool Online (RSL Awards Ltd.)
- TakeLessons (a Microsoft company)
- MOOSIKO Inc.
- School of Rock LLC (remote programs)
- Melodics Ltd.
市場参加者にとっての主要な機会
比較は、キャリアカリキュラム、メンタリング、学校創造ツールを中心に体系的なオンライン音楽指導を販売する機会を検討します。MusicFirstはデジタル音楽ツールと学習環境を提供し、Inspire EDUはキャリア対応のカリキュラム、メンターシップ、および資格を提供しています。MusicFirstのフル年間カリキュラムのサイトライセンス価格は年間5,000米ドルです。この価格設定により、プロバイダーは指導パッケージを設計し、維持できる指導サポートを決定するための具体的な機関コストを持つことができます。
市場機会表
| 機会 | なぜ今 | 購入者・リードセグメント | 推奨アプローチ | 主要障壁 | 恩恵を受ける可能性のある企業 |
|---|---|---|---|---|---|
| キャリアに連携したオンライン音楽コース | MusicFirstとInspire EDUは音楽ツールとキャリアカリキュラムおよび資格を組み合わせている | キャリア技術教育および芸術・メディア・エンターテインメントプログラム | 評価済みプロジェクトを含む体系的な音楽コースワークのライセンス供与 | フル年間カリキュラムサイライセンスの費用は年間5,000米ドル | カリキュラムプロバイダーおよびオンライン音楽インストラクター |
| 音楽テクノロジーにおけるメンタリングによる進歩 | 同じプログラムオファーにはデジタルツールと並んでメンタリングが含まれている | キャリア志向の音楽学習プログラム | 定義されたプロジェクトマイルストーンで講師レビューを追加 | 個別レビューのための指導キャパシティが必要 | 専門インストラクターおよびコース運営者 |
| 学校の音楽創作プラットフォームを中心とした指導 | BandLabは2026年6月に年間生徒一人当たり2.50米ドルでEducation 2.0を発表した | 音楽創作ソフトウェアを使用する学校 | ガイド付きフィードバックを伴うオンライン音楽プロジェクトを販売 | ソフトウェアアクセスを超えた指導価値を提供する必要性 | オンラインコースプロバイダーおよび音楽教育者 |
| 情報源: Mordor Intelligence | |||||
BandLabの発表されたオファーには、米国のTitle I適格学校への無料アクセスと他の市場での同様のサポートが含まれていました。したがって、ソフトウェアライセンスは、指導と評価を含むコースとは異な支払い提案を確立します。中心的な機会は、学習者が次のステップについての決断を必要とするところで講師レビューが集中した、音楽的タスクの定義されたシーケンスです。これにより、コース運営者は基礎となるツールへのアクセスとは別に価格設定するサービスを持つことができます。
最近の産業開発事情 オンライン音楽教育市場
- 2026年10月:MusoraのアプリアップデートにはDuoプランとFamilyプランが含まれ、メンバーはそれぞれ1名または最大4名を追加でき、追加の各学習者は個別のアカウントを受け取ります。
- 2026年9月:RolandとLearnfieldはPiano Sphereを導入しました。これは新しく発売されたすべてのFP-40デジタルピアノにバンドルされ、iOSとAndroidで利用可能なガイド付き学習コンパニオンアプリで、100曲とレッスンの無料ティアが含まれています。
- 2026年7月:オックスフォード大学出版局は、世界中のSimply Pianoの学習者に対して選択されたピアノ教材の楽譜を提供し、アプリのキュレーションされた学習教材を拡充しました。
オンライン音楽教育市場 レポートの範囲と調査方法論
市場の定義と範囲
オンライン音楽教育市場は、世界中で音楽スキルに関するインターネット配信の指導および学習サービスへの年間支出を測定します。個人および組織の学習者に対してアプリ、ウェブサイト、またはその両方を通じて配信される有料デジタルコースおよびレッスンをカバーしています。
スコープの除外:楽器および楽器アクセサリー、無料の音楽チュートリアルおよびユーザー生成レッスンビデオ、対面での音楽レッスンとコース、および音楽ストリーミングとデジタル音楽ダウンロードは除外されます。
セグメンテーションの概要
- 楽器タイプ別
- ピアノ
- ター
- バイオリン
- ウクレレ
- ドラムとパーカッション
- 管楽器と金管楽器
- その他の楽器
- プラットフォーム別
- アプリベース
- ウェブベース
- ハイブリッド(アプリ+ウェブ)
- エンドユーザー別
- 個人学習者
- K-12教育機関
- 高等教育
- 音楽学校と音楽院
- 法人・専門能力開発
- 学習モデル別
- 自己ペースの非同期コース
- ライブ講師主導の一対一
- ライブ講師主導のグループクラス
- ブレンデッド(ライブ+自己ペース)
- セッション形式別
- 一対一
- 少人数グループ(2~5名の学習者)
- 大人数グループ・ウェビナー
- マスタークラス・ワークショップ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の把握、および検証
デスクリサーチ
国際電気通信連合の接続性指標は到達可能なオンラインオーディエンスの規模把握を支援し、ユネスコのグローバル教育モニタリング業務は教育における技術利用と、デジタル配信を形成する条件についての文脈を提供します。SAPにおけるBagaskaraの2024年レビューなどのオンライン音楽学習の査読済み研究は、指導形式と配信上の制約を枠組みし、米国教育省のFERPAガイダンスは機関購入と学習者記録に関する考慮事項を示します。
企業ファイリング、年次報告書、投資家向け資料、公式サービス説明、および信頼性の高いビジネスプレスは、報告された定義が市場境界に対して確認されることで、有料オファリング、ユーザーリーチ、価格設定、および機への購入ルートに関する証拠を追加することができます。これらの名前の挙がったソースは網羅的ではなく例示的であり、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューと調査
オンライン音楽教育プロバイダー、インストラクター、プラットフォームとカリキュラムのリード、および機関バイヤーとのインタビューと構造化アンケートにより、有料コース、ライブ指導、およびブレンデッドサービスがグローバル地域全体でどのように価格設定され配信されるかを明確にすることができます。回答者は二次証拠の解釈をテストし、入学者数、価格設定、または配信情報のギャップを説明し、プロバイダーの開示とバイヤーの購入慣行に照らして仮定を三角測量するのに役立てることができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:45% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模の把握と予測
モデルは、オンライン音楽指導への世界的な有料支出のトップダウン推計から始まり、接続性とスマートフォンアクセスを使って到達可能なオーディエンスを枠組みし、プロバイダーの入学者数と有料ユーザーの開示を採用の指標として使用し、公表されたコースとサブスクリプション価格を使って実現された支出を推計し、機関購入情報を使って組織が支払う学習をキャプチャします。有料活動が無料アカウントと区別される場合、検証済みの有料ユーザー数がより直接的な採用指標を提供します。楽器、プラットフォーム、学習者、学習モデル、セッション、および地域別のミックスに関する証拠を組み合わせて対応する収益シェアを構築し、サンプリングされた有料学習者数に年換算価格を乗じたものやプロバイダーまたはチャネルのロールアップなどの選択的ボトムアップチェックを使用して総計をテストします。
多変量回帰により、インターネットアクセス、有料デジタル学習の採用、コース価格設定、および機関取り込みに支出を関連付けるとができ、シナリオ分析はソースシリーズが乏しいか矛盾している場合にこれらのドライバーのペースを調整します。予測は5つのセグメント軸とグローバル地域について別々に開発され、市場合計に調整されます。サンプリングされた価格または有料ユーザー数のギャップは文書化され、単一企業から外挿するのではなく、同等のプロバイダーの開示で境界が設定されます。業界の回答者は、個々のドライバー、価格変更、およびセグメントシフトの方向と規模が妥当かどうかを確認し、その説明は仮定が改訂される前に公表された証拠と三角測量されます。
データ検証と更新サイクル
アナリストはプロバイダーの開示、接続性と教育指標、コース価格、および選択的なチャネルチェックを三角測量し、次いで市場総計とセグメントシェアを算術的整合性、異常な前年比変化、および独立したシグナルからの分散についてテストします。第2のレビューでは、重大な差異をその源まで遡り、解決策を文書化し、証拠が矛盾するか主要な仮定が不明確なままである場合に、関連するプロバイダー、インスラクター、または機関バイヤーへの再連絡を促します。証拠セットは年次で更新され、重大なイベントが価格設定、アクセス、または配信を変更した場合はサイクル間でレビューされ、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのオンライン音楽教育市場規模と他の公表推計との比較
公表された推計は、カウントするトランザクションと製品、および需要モデリングに使用される入力において異なる場合があります。オンライン音楽教育市場は、世界中で音楽スキルに関するインターネット配信の指導および学習サービスへの年間支出を測定します。
主要なギャップのドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。有料活動が無料アカウントと区別される場合、検証済みの有料ユーザー数がより直接的な採用指標を提供します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 53.1億米ドル(2027年) | |
| グローバルコンサルタンシーA | 23.5億米ドル(2025年) | 2025年のベースにおいて、この推計は2年後の本レポートの2027年の53.1億米ドルの値より55.7%低くなっています。以前の報告ベースと低い予測成長率は、後年の推計が低くなることを示しています。 |
| グローバル市場調査出版社B | 18.0億米ドル(2025年) | 2025年のベースにおいて、この推計は2年後の本レポートの2027年の53.1億米ドルの値より66.1%低くなっています。以前の報告ベースと低い予測成長率は、後年の推計が低くなることを示しています。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、接続性と教育指標、コース価格、および選択的なチャネルチェックを三角測量し、次いで市場総計とセグメントシェアを算術的整合性、異常な前年比変化、および独立したシグナルからの分散についてテストします。
レポートで回答される主要な質問
オンライン音楽教育市場の規模はどのくらいで、どのくらい急速に成長していますか?
規模は2027年に53.1億米ドル、2032年に106.2億米ドルと予測されており、2027年から2032年の間に14.86%のCAGRを記録します。
有料オンライン音楽レッスンへの需要を推進しているものは何ですか?
より広範なインターネットアクセスとパーソナライズされたフィードバックへの関心が指導をサポートしています。ITUは2025年に世界人口の74%がインターネットを利用したと推定しました。
どの楽器がオンライン音楽指導をリードしていますか?
ピアノが2026年に38.75%のシェアでリードしています。ウクレレは2027年から2032年の間に15.4%のCAGRで最も速く成長すると予測されています。
オンライン音楽学習の主要プロバイダーはどの企業ですか?
主要プレイヤーには、Yousician Ltd.、Simply Ltd.、Flowkey GmbH、Learnfield GmbH、Lessonface, PBCが含まれます。
有料音楽学習サービスが直面する課題は何ですか?
米国の教師は、機関向けオンライン指導に審査ステップを追加する教育アプリを使用する前に、学校の承認を確認し、ITに相談するよう推奨されています。
どの地域がオンライン音楽指導をリードし、こで成長が最も速いですか?
北米が2026年の支出の34.88%を保有していました。アジア太平洋が2027年から2032年の間に16.2%のCAGRで最も速く成長すると予測されています。