
オンライン診療コンサルテーション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
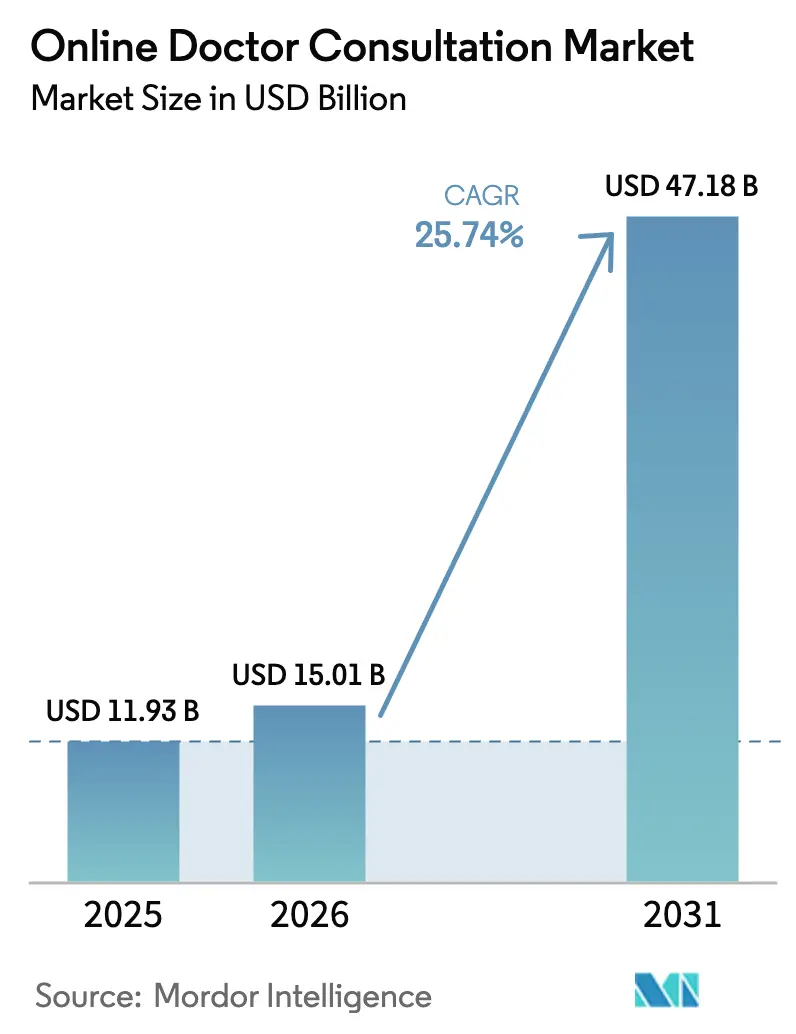
| 市場規模 (2026) | 15.01 十億米ドル |
| 市場規模 (2031) | 47.18 十億米ドル |
| Growth Rate (2026 - 2031) | 25.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
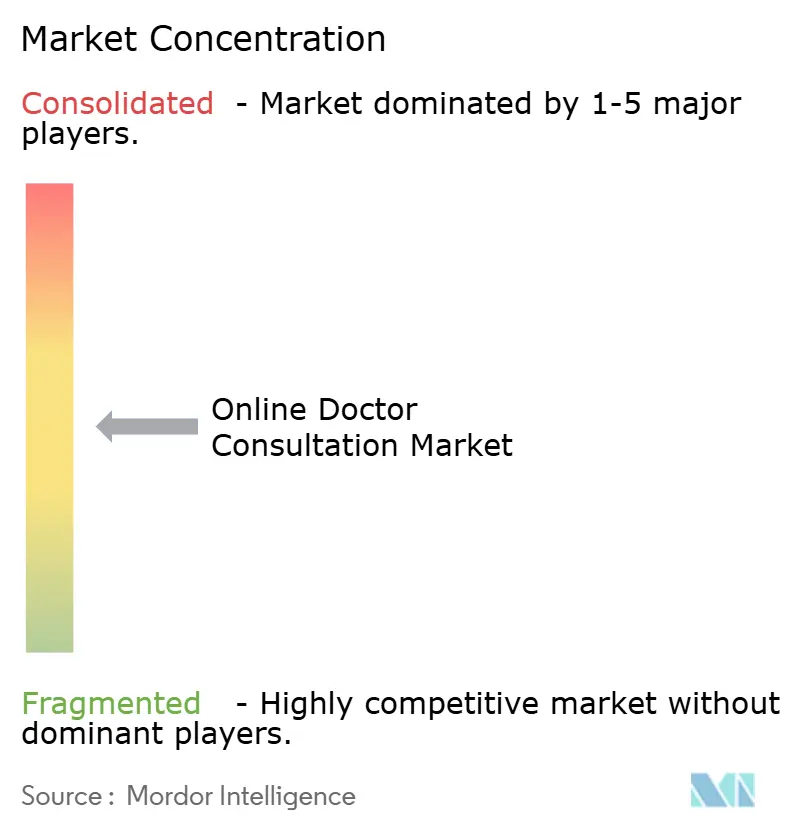
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンライン診療コンサルテーション市場分析
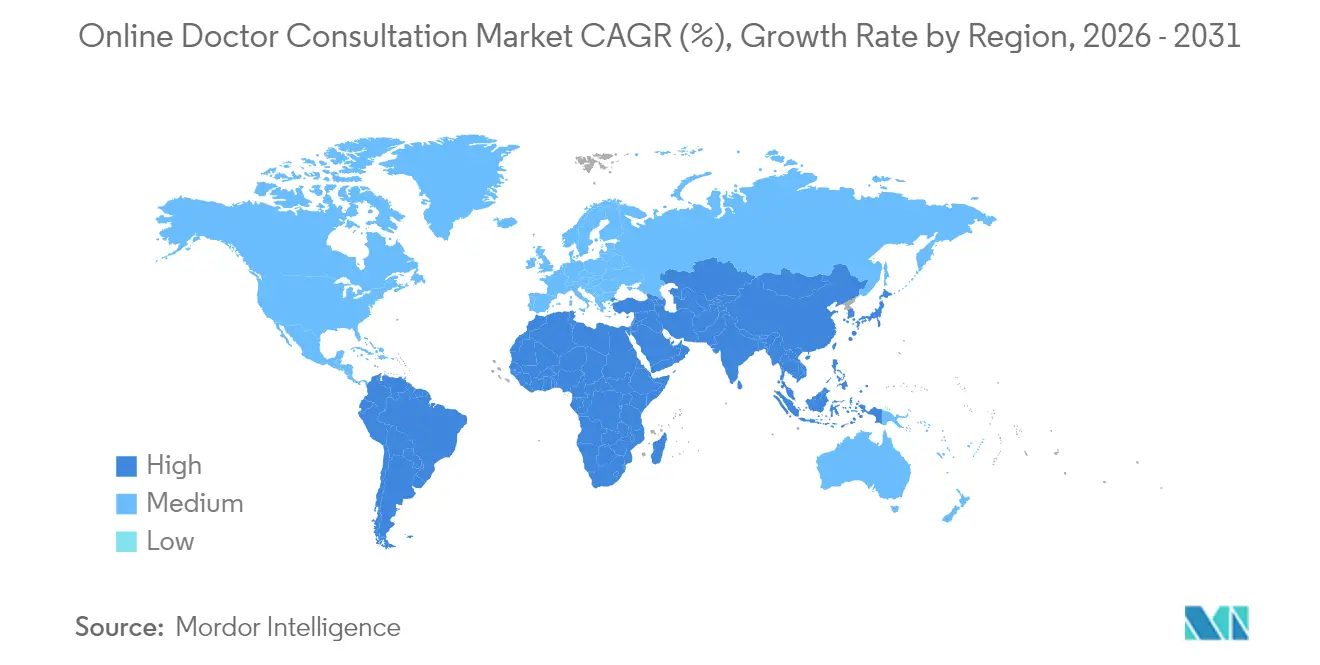
2026年のオンライン診療コンサルテーション市場規模は150億1,000万USDと推計され、2025年の119億3,000万USDから成長し、2031年には471億8,000万USDに達する見込みで、2026年〜2031年にかけて25.74%のCAGRで拡大します。この持続的な成長は、パンデミックによって急増したテレヘルス需要から、日常的かつ統合された仮想医療への移行を反映しています。5Gの展開によりリアルタイムの高精細ビデオ診療が実現し、欧州およびアジアの政府はより広範なeヘルスサービスへの診療報酬適用を進めており、北米では企業の「バーチャルファースト」健康保険制度が数百万人の被保険者をオンライン受診へ誘導しています。北米は2024年に38%の収益シェアでトップとなりましたが、アジア太平洋地域はインドのeSanjeevaniのような公共プラットフォームが数億件のコンサルテーションに拡大したことにより、12.3%のCAGRで最も急速な地域拡大を記録しました。2024年にはモバイルアプリが全受診件数の70%を占め、ビデオコンサルテーションが全診療の60%を占め、視覚的に豊かなインタラクションに対する患者および医療従事者の需要を示しました。競合の激しさは中程度にとどまっており、グローバルな大手企業が買収を通じてメンタルヘルス、慢性疾患管理、および遠隔スクリーニングの機能を追加する一方、地域特化型企業は言語サポート、現地規制への対応、および調剤薬局との連携で差別化を図っています。
主要レポートポイント
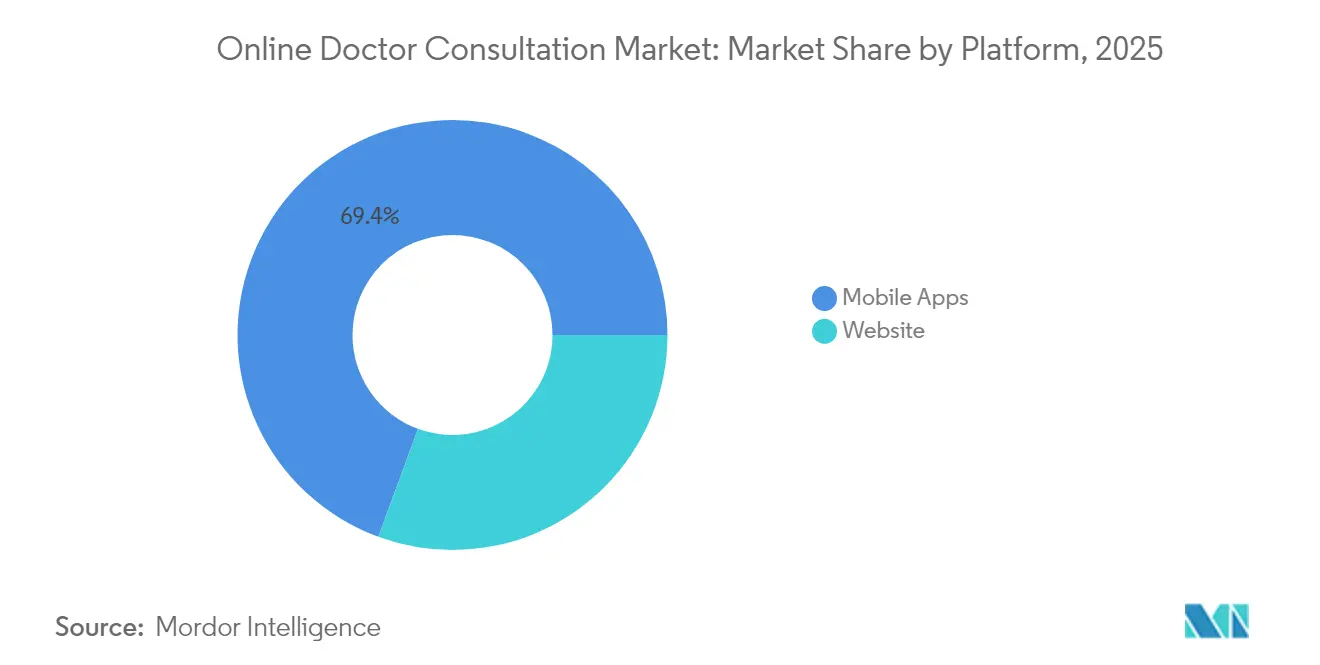
- プラットフォーム別では、モバイルアプリが2025年のオンライン診療コンサルテーション市場シェアの69.40%を占めました。
- コンサルテーションタイプ別では、ビデオチャットが2025年のオンライン診療コンサルテーション市場規模の59.20%を占め、2031年までに24.3%のCAGRで成長する見込みです。
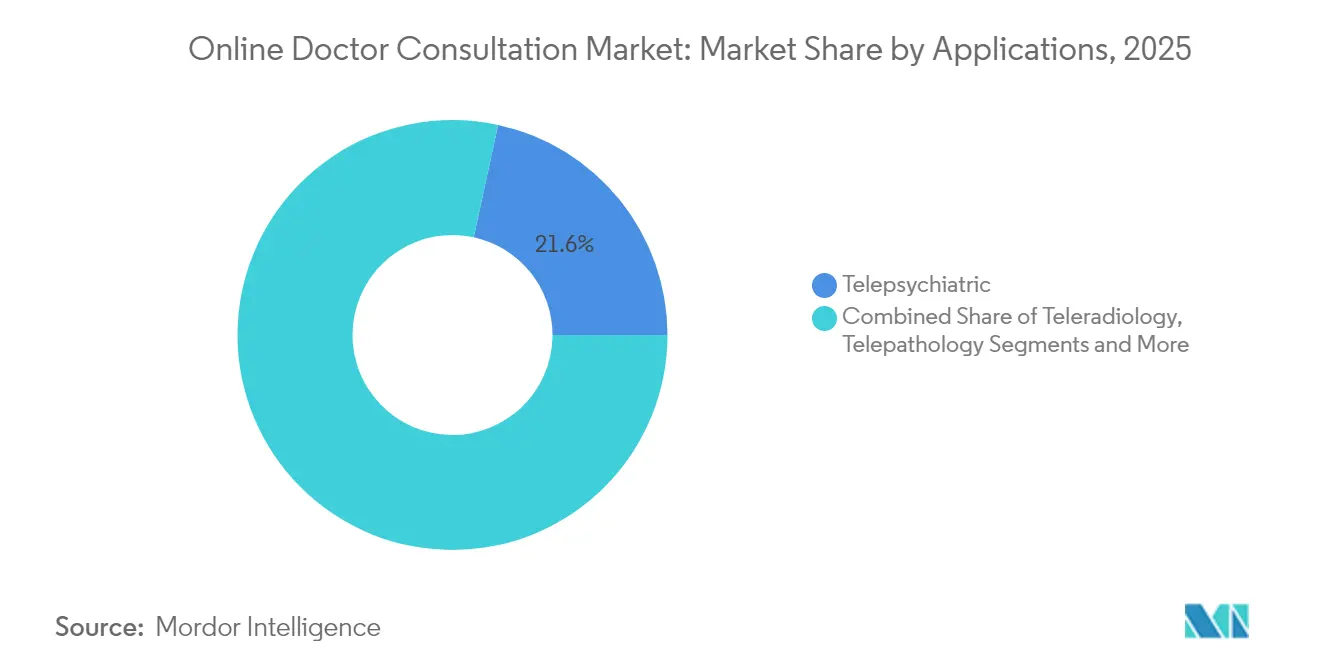
- アプリケーション別では、テレサイキアトリーサービスが2025年に21.60%の収益シェアでトップとなり、2031年にかけて28.6%のCAGRで拡大しています。
- エンドユーザー別では、独立コンサルタントが2026年〜2031年のオンライン診療コンサルテーション市場規模の成長軌跡において13.25%を占め、病院を上回っています。
- 地域別では、北米が2025年に37.60%のシェアでトップとなり、アジア太平洋地域が28.40%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルオンライン診療コンサルテーション市場のトレンドとインサイト
成長要因インパクト分析*
| 成長要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| リアルタイムビデオ診療を可能にする5Gおよび低遅延ネットワークの普及 | +1.8% | 北米、ヨーロッパ、および都市部のアジア太平洋地域で早期の成果が見られるグローバル展開 | 中期(2〜4年) |
| ヨーロッパおよびアジアにおける国家eヘルス診療報酬コードの拡大 | +1.5% | ヨーロッパおよびアジア太平洋地域が中核で、新興市場への波及効果あり | 長期(4年以上) |
| 北米における仮想ファースト健康保険制度の企業採用 | +1.2% | 北米が中心で、グローバルな多国籍企業への展開も進む | 短期(2年以内) |
| 日本およびオーストラリアの公的保険におけるメンタルヘルステレコンサルテーションの適用 | +0.9% | アジア太平洋地域が中心で、先進国市場への政策波及の可能性あり | 中期(2〜4年) |
| AIトリアージチャットボットによるファーストコンタクトコンサルテーション件数の増加 | +1.1% | テクノロジー先進市場での採用が早いグローバル展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gおよび低遅延ネットワークの普及
超高帯域幅のカバレッジはビデオの遅延を解消し、オンラインコンサルテーション中に継続的なバイオメトリックデータのストリーミングをサポートすることで、脳卒中のテレトリアージおよびリアルタイムの遠隔ICUモニタリングを可能にします。[1]Dina M. El-Sherif、「テレヘルスと人工知能に関するインサイト」、md-journal.com 地方の医療施設は複数の診療分野にわたる都市部の専門医にアクセスできるようになり、医療のための移動を削減し、地域の医療成果を向上させています。5Gはまた、新興のバーチャルリアリティ療法や拡張現実による外科的ガイダンスの基盤ともなり、オンライン診療コンサルテーション市場の臨床的適用範囲を拡大しています。通信事業者と病院システムはエッジコンピューティングハブに共同投資し、機密性の高い臨床データをローカルで処理することで、遅延要件を満たしつつプライバシーを維持しています。
国家eヘルス診療報酬コードの拡大
ドイツは2024年に診療報酬が適用されるビデオ診療件数の上限を撤廃し、シンガポール、韓国、および日本は専用のテレサイキアトリー請求コードを導入し、医療提供者に安定した収益モデルをもたらしました。[2]Gleiss Lutz、「テレメディシンアップデート:法的枠組み」、gleisslutz.com標準化されたコーディングにより対面サービスとの診療報酬の均等化が図られ、病院がテレヘルスを補助的なサービスではなく正面玄関サービスとして統合するよう促しています。診療報酬の調和は、地域経済圏内での国境を越えたセカンドオピニオンも可能にし、プラットフォーム事業者のアドレス可能な患者プールを拡大しています。
仮想ファースト健康保険制度の企業採用
大企業は現在、仮想診療を最初の接触点として組み込み、救急外来への支出を最大30%削減し、予約までの時間を数週間から数時間へと短縮しています。保険制度は従業員をTeladocが提供するプライマリケアまたは慢性疾患管理プログラムへ、実際の診察前に誘導し、プラットフォームパートナーへの安定した受診量を確保しています。保険会社もこのモデルを採用し、高額免責額ポリシーに無制限のバーチャルコンサルテーションをバンドルして、クレーム費用を抑えながら知覚価値を高めています。
AIを活用したトリアージチャットボット
会話型AIを導入した医療システムでは、チャットボットが症状の収集と予約管理を自動化することで、コールセンターの待ち行列が35%短縮され、完了したバーチャル診療件数が30%増加することが実証されています。[3]Fabric Health、「チャットと会話型AI」、fabrichealth.com診察前に医師へ提供される受診歴情報はワークフローを効率化し、1時間あたりのコンサルテーション処理能力を向上させます。Mayo Clinicにおける初期段階のパイロット実証では94%の診断一致率が確認され、医師の信頼性が強化されています。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 国境を越えたコンサルテーションにおける電子処方箋統合の断片化 | -1.3% | EUの国境を越えたシナリオで深刻な課題があるグローバル展開 | 長期(4年以上) |
| 東南アジアおよび中東における医師免許規制 | -0.8% | 東南アジアおよび中東が地域展開を制限 | 中期(2〜4年) |
| 65歳以上の層における低いデジタルリテラシーによる採用の遅れ | -0.7% | 農村部および発展途上地域でより高い影響があるグローバル展開 | 長期(4年以上) |
| フリーミアム価格競争による高いプラットフォーム解約率 | -0.5% | 競合の激しい都市市場に集中したグローバル展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子処方箋統合の断片化
国ごとに異なる医薬品処方集と互換性のない電子処方箋規格は、プラットフォームの利益率を侵食し、国際展開を遅らせるコンプライアンスコストを生み出しています。テレヘルスプロバイダーは複数の薬局統合を維持し、国ごとの検証手順を実施しなければならず、ITリソースを圧迫し、新市場へのオンボーディング期間を長引かせています。単一のEU電子処方箋データセットに向けた進展は協議中ですが、完全な統一はまだ先の話です。
医師免許規制
アジア51カ国のうち拘束力のあるテレメディシン規則を持つのはわずか23カ国であり、複数の国でオンラインコンサルテーションごとに自国内での免許取得を義務付けているため、アドレス可能な医師プールが分断され、スケールメリットが制限されています。したがってプラットフォームは各法域で個別の法人とプロバイダーパネルを設立しており、間接費が増加し損益分岐点到達が遅延しています。ASEAN保健大臣が主導する規制調和化イニシアチブはこの障壁を緩和する可能性がありますが、医療過誤補償とデータ主権に関する合意は依然として困難な状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:モバイルアプリが患者エンゲージメントを加速
2025年のオンライン診療コンサルテーション市場において、モバイルアプリケーションは82億7,000万USDの収益および69.40%の市場シェアを占めました。スマートフォンがデフォルトの医療ゲートウェイとなることで、使用率は26.4%のCAGRで上昇すると見込まれています。プッシュ通知により予約の遵守率が向上し、ウェアラブルセンサーとの統合によってコンサルテーション中の継続的な血糖値、血圧、または睡眠品質のフィードが可能となります。患者ポータルの調査によると、米国成人の51%が2024年にアプリ経由で健康データにアクセスしており、2020年の38%から増加しています。ウェブサイトは複雑な診療記録のレビューや大画面の医療画像に引き続き有用ですが、高齢者や弱視患者などのニッチな利用に向かう傾向があります。ウェブサイトベースのサービスのオンライン診療コンサルテーション市場規模は、多職種腫瘍委員会のような企業ワークフローに支えられ、18.2%のCAGRで緩やかに成長する見込みです。
競合の動向は、バイリンガル症状チェッカーやワンクリック処方箋の再処方を含む消費者向け機能を迅速に改善するアプリ中心の参入企業に有利に働いています。しかしながら、モバイルプラットフォームは医師の信頼を維持するために厳格なセキュリティを確保しなければならず、二要素認証、エンドツーエンド暗号化、およびデバイス生体認証が現在では基本要件となっています。アプリマーケットプレイスはウェブサイト運営者が回避できる手数料を課すため、一部のプロバイダーはコスト削減のハイブリッドとしてプログレッシブウェブアプリの普及を促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です


コンサルテーションタイプ別:ビデオの優位性と非同期型の台頭
ビデオ診療は2025年にサービス件数の59.20%を占め、70億6,000万USDに相当し、ブロードバンドと5Gの普及拡大に伴い24.3%のCAGRで成長する見込みです。同期型ビデオにより医師は非言語的なサインを観察し限定的な身体診察を行うことができ、ベッドサイドの動態を維持します。音声通話のみの通話は低帯域幅地域でのフォローアップやカウンセリングに活用され、非同期モダリティ(セキュアテキスト、画像、AIガイドQ&A)は28.1%のCAGRで最も急速に成長しています。テキストファースト型のオンライン診療コンサルテーション市場規模は現在小さいものの、対面インタラクションよりも即時性を重視するコスト意識の高い若年層を取り込んでいます。
AIによるトリアージは多くの通常ケースをチャットボットへ誘導し、臨床的判断が必要な場合にのみ医師にエスカレーションして問い合わせを解決します。ハイブリッドワークフローは医師の負担を軽減し、AIライセンスを収益化することで新たな収益源を創出します。したがってプラットフォーム戦略担当者は無制限メッセージングを月額サブスクリプションにバンドルし、複雑な問題に対するプレミアムビデオ枠をクロスセルしています。
アプリケーション別:メンタルヘルスがリード
テレサイキアトリーは2025年にオンライン診療コンサルテーション市場において21.60%の収益シェア(25億8,000万USD)を占め、パンデミック関連のストレスと医療従事者不足が重なる中、年間28.6%のペースで成長しています。日本およびオーストラリアの公的保険会社は仮想カウンセリングへの対面と同等の診療報酬適用を開始し、潜在需要を解放しています。テレラジオロジーとテレパソロジーは安定した企業収益源をもたらし、テレダーマトロジーは高解像度スマートフォンカメラの恩恵を受けています。テレカーディオロジーは高血圧および心不全ケア向けの遠隔患者モニタリングバンドルを通じて勢いを増しています。
競合の差別化はスペシャルティの深さにかかっています。メンタルヘルスプラットフォームはAIによる感情分析と24時間365日の危機介入機能を追加し、一方で画像診断特化型サービスはPACS接続とDICOMビューワーを統合しています。テレオフサルモロジーなどのニッチ分野のオンライン診療コンサルテーション市場シェアは機器要件のため3%未満にとどまっていますが、スマートフォンベースの視力検査の革新が将来的な拡大を促す可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:独立コンサルタントが勢いを増す
病院は2025年の収益の34.50%を占めていましたが、独立コンサルタントは26.8%のCAGRで成長しており、施設雇用モデルへの医師の不満を背景としています。直接払いのテレヘルスやコンシェルジュモデルが普及する中、独立系に帰属するオンライン診療コンサルテーション市場規模は2031年までに123億4,000万USDを超えると見込まれています。ただし、病院は独立系が容易に複製できない複雑なケアパスウェイや保険会社ネットワークを維持しています。リハビリセンターや小売クリニックは実店舗での療法とバーチャルチェックインを組み合わせたハイブリッドモデルを構築し、継続性を維持しています。
プラットフォームベンダーは現在、スケジューリング、支払い、および医療過誤補償機能を備えた診療管理スイートを提供しており、医師が独立したテレヘルス診療を開始する際の管理上の障壁を低下させています。クラウドベースの電子カルテ統合により、患者が独立型プロバイダーと病院ベースのプロバイダーの間を移動する際の継続性が確保され、エコシステムの定着性が高まっています。
地域分析
北米は2025年のグローバル収益の37.60%を占め、メディケアの拡大されたテレヘルスコード(現在2025年まで延長)および数千万人の労働者をカバーする企業スポンサー型の仮想ファースト保険制度に支えられています。米国の消費者調査によると、成人の64%がルーティン的な問題に対してオンライン診療を好んでいると回答しており、その理由として利便性と時間の節約を挙げています。カナダは遠隔コミュニティの医師不足を補うためにテレヘルスを統合しており、メキシコのSeguro Popular後継プログラムはモバイルeヘルスパイロットをテストしています。成熟したインフラにもかかわらず、ブロードバンドの空白地帯や高齢者のデジタルリテラシーの低さが普遍的な普及を制限しており、的を絞った補助金および教育プログラムが必要です。
ヨーロッパの進展は着実ですが不均一です。ドイツはオンライン診療の件数制限を撤廃し、欧州健康データスペースは国境を越えた診療記録交換の標準化を目指しています。北欧諸国は完全な診療報酬均等化に近づいており、一方で東欧は予算とインフラ上の課題に直面しています。オンライン診療コンサルテーション市場はEU域内の移民の恩恵も受けており、越境して自国語で専門医を探す在外国民が増えています。GDPRへの準拠は厳格なデータセキュリティ義務を課しており、資本力のある大手企業に有利に働いています。
アジア太平洋地域は28.40%のCAGRで最も速く拡大しており、人口規模と政府のイニシアチブが牽引しています。インドのeSanjeevaniは2億7,500万件以上の診療を記録し、低コストテレヘルスのスケーラビリティを実証しています。中国の「インターネット+医療」エコシステムはAIトリアージ、電子処方箋、および宅配薬を融合しています。オーストラリアのメディケアは農村部の医師不足に対応するためバーチャルメンタルヘルスセッションへの補助金を提供しています。規制の断片化が続いており、アジア51カ国のうちテレヘルスに関する拘束力ある法律を持つ国はわずか23カ国ですが、ASEANワーキンググループが相互承認の枠組みを策定しています。中東では自由化が緩やかに進んでいますが、湾岸協力会議は在外国民の多い人口の慢性疾患負担を管理するために国家テレヘルスプラットフォームへの資金提供を行っています。

規制環境
オンライン医師相談に関する規制は、パンデミック期の暫定的な許容措置から、体系化されたテレヘルス基準へと移行を続けており、償還、処方、記録に関する規則がプラットフォーム設計を形作っている。米国では、2026年1月1日施行のCMS政策更新により、一部の入院、看護施設、重症治療の文脈におけるテレヘルスの利用頻度制限が撤廃され、Medicareの支払い規則に依拠する事業者の継続的な利用を後押ししている。欧州およびアジアの一部では、償還と診療報酬コードの拡大が商業化の主要な推進要因となっている(例えば、ドイツは2024年に償還対象となるビデオ診療の上限を撤廃した)。EUにおけるGDPR準拠を含む個人情報保護と同意に関する要件も、成熟したセキュリティ、追跡可能性、臨床ガバナンスを備えたプラットフォームに有利に働いている。
新興国および都市国家型の規制当局は、国境を越えたサービスモデルに影響を与える運用基準の制度化を進めている。ドバイ保健局(DHA)のテレヘルス基準は、患者の同意やテレコンサルテーションの形態(チャットベースの選択肢を含む)に関する期待事項を規定しており、これが事業者による患者のオンボーディングやリモート診療の記録管理の方法を形作っている。アフリカでは、マラウイ医療評議会が2026年4月1日施行の「テレヘルスに関する規則および基準」を発行し、記録および医師と患者の関係に関する要件を定め、新たな法域に進出するプラットフォームのコンプライアンス負担を増大させている。オーストラリアもAHPRA準拠のガイダンスを通じてテレヘルス処方および本人確認に関する要件を強化し、プラットフォームに対しリアルタイムの本人確認と同時記録の記録管理を臨床ワークフローに組み込むよう促している。
競合状況
グローバルリーダーの座は、Teladoc Health、Amwell、Ping An Good Doctor、Practo、Doctor Anywhere、および複数の地域特化型企業が競っています。統合によってケイパビリティの拡大が加速しており、Teladocは2025年にメンタルヘルスの強化を目的としてUpLift Health Technologiesを3,000万USDで買収し、BetterHelp製品への保険適用メンタルヘルスサービスの組み込みを行い、またCatapult Healthを6,500万USDで買収して自宅での検査とフォローアップのバーチャルコンサルテーションを可能にするVirtualCheckupスクリーニング技術を獲得しました。Amwellは精神科ユニットをAvel eCareに売却し、コアプラットフォームの研究開発と企業統合に資本を再配分しました。アジアの企業は多言語チャットボットと薬局一体型の薬品配送を通じて消費者市場シェアの獲得に注力しています。
競合の軸は以下の点を中心に展開しています:
1. 臨床成果のエビデンス——プラットフォームはHbA1cやうつ病スコアの改善を査読論文として公表している;
2. AI差別化——ファーストコンタクトトリアージ、自動ドキュメント作成、リスク予測;
3. オムニチャネルフルフィルメント——診断、検査、および当日処方箋配送の統合。
パートナーシップエコシステムが重要であり、TeladocとAmazon Health Benefitsの提携により、慢性疾患管理プログラムへのPrimeメンバーのシームレスな登録が実現しています。オーストラリアの保険会社Medibankが予防イニシアチブのためにAmwellを選定し、B2B2Cリーチを実証しています。スタートアップ企業は、移民労働者向けの言語特化型マーケットプレイスや皮膚科向けのAIのみの非同期型コンサルテーションなどのホワイトスペースを攻略しています。
価格競争は抑制されており、ほとんどのプラットフォームはフリーミアムからプライマリケアへの無制限アクセスを含むサブスクリプションバンドルへと移行しています。この転換により解約率が低下し、顧客生涯価値が向上しています。血圧計、血糖計、ウェアラブルなどのハードウェア統合は追加のロックインとデータ資産上の優位性を生み出しています。
オンライン診療コンサルテーション業界リーダー
Babylon Health
Practo Technologies Pvt. Ltd
Alibaba Health Information Technology Limited
Doctor Anywhere
Amwell Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
近い将来の機会は、バーチャルケアのワークフローを規制当局が支持する償還および記録要件に整合させつつ、AIを活用して臨床医のスループットを高め、ガバナンスを損なわないようにすることに集中している。2026年1月1日施行のCMSテレヘルス規則や、ドバイ保健局やマラウイ医療評議会などの機関による正式なテレヘルス基準といった政策の基盤は、より明確なコンプライアンスチェックリストを生み出している。これにより、監査対応可能な同意取得、本人確認、標準化された診療記録を病院や個人開業医向けの設定可能なモジュールとして提供するプラットフォームベンダーに白地の機会が開かれる。国境を越えた電子処方および処方集の統合は依然として別の障壁であり、断片化が続くことで、海外居住者や移民人口にサービスを提供する多国籍プラットフォームのコストと摩擦が増大している。
アジア太平洋地域では、政府主導のデジタルヘルス基盤と大規模な公共利用が、本人確認、記録、決済をモバイル中心の患者体験に統合するプラットフォームの商業化を後押ししている。インドはその代表例であり、Ayushman Bharat Digital Mission(ABDM)などの取り組みがデジタルヘルス基盤を標準化し、大規模な公共テレコンサルテーション利用(例えばeSanjeevani)と並行して事業者やマーケットプレイスのエコシステム統合を支えている。競争動向も、拡大と製品深化への投資能力の継続を示している。Practoは2026年後半のIPO評価に向けた準備措置と、国内上場のコンプライアンスを支えるための本拠地変更について議論しており、既存プレイヤーはAIトリアージや企業向け統合への投資を続けている。これらの兆候は総じて、特にメンタルヘルスや慢性疾患管理における専門性の深さと、コンプライアンスに適合したAI支援の受付、記録、ケアナビゲーションを組み合わせ、雇用主、payer、公共チャネルの需要に対応するプラットフォームの機会を支えている。
最近の業界動向
- 2026年7月:Doctor AnywhereがFinancial Alliance Pte Ltdと提携し、コンサルタントとその顧客に対してスクリーニングやナビゲーションを含む医療サービスを提供することとなった。この協業により、APAC地域における有料の企業向けヘルスケア提供へのアクセスが拡大し、ケアナビゲーション機能が強化される。この取り決めは、payerや企業との契約を通じて短期的な収益の安定性を強化し、Doctor Anywhereの在宅サービスの展開範囲を拡大する。
- 2026年7月:Doctor Anywhere - Financial Alliance Pte Ltdと提携し、コンサルタントとその顧客に対してスクリーニングやナビゲーションを含む医療サービスを提供。この動きにより、APACにおける企業向けアクセスが拡大し、同社の販売網が強化される。payer主導の需要を追加し、ケアナビゲーション機能を拡大することで収益の多様化を強化する。
- 2026年5月:Alibaba Health Information Technology Limitedが、医師や医学研究者向けに設計された大規模言語モデル「Hydrion」を発表し、AIをインターネットヘルスケアサービスに統合した。これにより、オンライン医師プラットフォーム内にAI支援の臨床ワークフローが導入される。この開発により、AIを活用した臨床トリアージと記録作成が可能となり、プラットフォームの差別化と潜在的な規制上の相互作用が拡大する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、免許を持つ臨床医がデジタルチャネルを通じて医療上の助言、トリアージ、フォローアップを提供する有料の遠隔相談を市場の対象とし、相談サービスが提供され請求された時点で収益として計上する。
対象外事項:遠隔患者モニタリングのサブスクリプション、コネクテッドデバイス、および純粋なeファーマシーの注文額は、相談診療の一部として価格設定・販売されていない限り除外される。
セグメンテーション概要
- プラットフォーム別
- ウェブサイト
- モバイルアプリ
- コンサルテーションタイプ別
- ビデオチャット
- 音声チャット
- その他のコンサルテーションタイプ
- アプリケーション別
- テレサイキアトリー
- テレラジオロジー
- テレパソロジー
- テレダーマトロジー
- テレカーディオロジー
- その他のアプリケーション
- エンドユーザー別
- 病院
- 独立コンサルタント
- リハビリセンター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- 英国
- ドイツ
- フランス
- 北欧諸国
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- クウェート
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、バーチャル診療が許可されているケア環境をマッピングし、比較可能な医療システムおよびデジタル普及指標でモデルを固定するために使用される。CDCのテレヘルス関連ブリーフ、CMSの診療報酬表および利用実績の公表資料、WHOのデジタルヘルスガイダンス、OECDの保健統計、世界銀行の人口・接続性データなどの公開資料を確認した。これらは各国間の需要ポテンシャルを標準化するのに役立つ。
活動を収益に変換するために、企業の開示資料、投資家向け説明資料、監査済み年次報告書、信頼できる報道も活用し、来院ミックス、価格戦略、payerチャネルの変化を把握した。可能な場合は、企業財務データへの有料アクセスおよび有料の特許データベースアクセスを用いて、成長の見立てとプラットフォーム機能の方向性を相互確認した。このリストはあくまで例示であり、データポイントの収集、検証、明確化のために他にも多数の公開・有料ソースを参照した。
一次インタビューおよび調査
一次調査では、実際にオンライン相談として請求される内容、専門分野やチャネルによる価格の違い、再診やフォローアップが収益報告でどのように扱われるかの検証に重点を置いた。主要地域の事業者側リーダー、プラットフォーム運営チーム、payer関連の専門家に話を聞き、最終的な集計を確定する前に利用状況と価格設定に関する仮定を修正できるようにした。
インタビューは、公開情報が限られている場合のギャップ解消にも役立ち、ビデオ診療と音声診療の比率、有料診療とプロモーション提供の割合、外国為替換算や請求タイミングにおける国境を越えた相談の取り扱いなどを明らかにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | CXO:13% | APAC:47% |
| ミッドティア:53% | 機能/事業部門リーダー:31% | EMEA:32% |
| 中小プレイヤー:17% | マネージャー:56% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、デジタルアクセスの準備状況、外来診療の密度、現行規則の下でバーチャルケアに移行可能な診療の割合を用いて、国別に対象となる診療プールを再構築するトップダウンの構築から始まる。この需要プールが設定された後、診療ミックスと平均価格のロジックを用いて収益を推定し、その後、抽出された事業者の収益開示、プラットフォームが報告する有料診療件数、クリニックとのチャネルチェックなど選択的なボトムアップの指標と照合する。
主要なモデル入力には、ビデオ診療と音声診療の比率、専門分野のミックス(例えば行動医療と一般診療の比較)、payerと自己負担の比率、平均相談料の範囲と割引パターン、インフルエンザ期間や公衆衛生上の出来事に関連した観測された利用の季節性が含まれる。予測は、利用トレンドラインへの指数平滑法に支えられたシナリオ分析を用いて実行され、償還の安定性、臨床医の供給、消費者の再利用行動について面談対象者が予想する内容を用いて仮定を調整した。小規模国でデータの空白がある場合は、比較可能な市場からの代替値を用い、インターネット普及率と医師密度の差に基づいて調整した。
データ検証と更新サイクル
モデルの出力は、総計が現実の兆候から逸脱しないよう、複数のチェックを通じて検証される。推定される有料診療件数、診療1件当たりの推定収益、地域別成長率を、償還の変更、報告されたプラットフォームの実績、医療システムの利用状況公表資料などの独立した指標と比較し、外れ値については再検討または除外する。
承認前には、別のアナリストが仮定と再計算を精査し、変動要因が明確に文書化されるようにする。本レポートは年1回更新され、重大な事象(例えば政策転換、大幅な価格改定、大規模な需要ショック)が発生した場合には中間更新が実施される。提供前には、最終的な更新作業を完了させ、クライアントが最新の整合した見解を受け取れるようにする。
Mordor Intelligenceのオンライン医師相談市場規模と他の公表推定値との比較
オンライン医師相談の公表市場規模はしばしば異なるが、これは各グループが収益を同じ方法で計上していないためであり、また、利用動向が同様に見える場合でも、価格および通貨換算のタイミングによって数値が変わることがある。差異は、推定が有料診療の価値、より広範なテレヘルスバンドル、または相談に隣接するサービスの組み合わせのいずれを基に構築されているかによっても生じる。
ここで更新主導のアプローチが重要となるのは、テレヘルスの価格設定や診療の償還が年間を通じて変化する可能性があり、平均価格が更新されるタイミングや為替レートが適用されるタイミングによってモデルの反応が異なるためである。有料診療1件当たりの推定収益に関する定期的な確認を実施し、新たな利用状況の兆候とともに通貨タイミングの仮定を更新することで、Mordor Intelligenceは市場総額を、隣接するデジタルヘルス収益によって過大評価されることなく、相談診療に対して実際に請求されている内容と整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.01 B (2026) | |
| グローバルコンサルタンシーA | USD 12.59 B (2025) | より早い基準年を採用し、より平坦な平均料金カーブを適用しているため、ビデオ相談の比率やpayerのカバレッジが拡大する際に収益を過小評価する可能性がある。 |
| 業界誌B | USD 38.87 B (2028) | 成長を一定期間における絶対的な増加として報告しており、暗示される基準には相談のみの請求を超える、より広範なテレヘルスサービスが含まれている可能性がある。 |
この比較から、単に成長見通しの違いだけでなく、タイミングと対象範囲の境界が差異の大部分を説明していることがわかる。計上される収益が請求済みの相談診療に限定され、価格および為替レートのタイミングが最新に保たれている場合、結果として得られる総額は、繰り返し検証・再確認可能な有料診療件数、ミックス、平均料金の仮定にさかのぼって追跡しやすくなる。


レポートで回答される主要な質問
オンライン診療コンサルテーション市場の現在の規模はどのくらいですか?
市場は2026年に150億1,000万USDであり、25.74%のCAGRを反映して2031年までに471億8,000万USDに達する軌道にあります。
最も急成長している地域はどこですか?
アジア太平洋地域は28.40%のCAGRで最も高い成長を示しており、大規模な公共プラットフォームと日本、インド、およびオーストラリアにおける支援的な診療報酬制度によって牽引されています。
どのプラットフォームタイプが使用を支配していますか?
モバイルアプリケーションはスマートフォンの普及とウェアラブルセンサーデータの統合により、2025年のグローバル受診件数の69.40%を占めてトップとなっています。
雇用主はどのように採用に影響を与えていますか?
北米の企業は仮想ファースト福利厚生制度を導入し、従業員をオンラインプライマリケアへ誘導することで、救急外来への支出を最大30%削減し、予測可能なテレヘルス件数を増加させています。
最も高い成長を示している診療科セグメントはどれですか?
テレサイキアトリーは21.60%の収益シェアと28.6%のCAGRでトップであり、メンタルヘルス需要の急増と診療報酬均等化の拡大が背景にあります。
主な規制上のハードルは何ですか?
国境を越えた電子処方箋の非互換性と、アジアおよび中東の一部における医師免許規制の断片化が国際的なスケールアップを制限しており、予測CAGRを最大1.3パーセントポイント押し下げています。
最終更新日:



