
北米農業用灌漑機械市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.25 十億米ドル |
| 市場規模 (2026) | 3.48 十億米ドル |
| 市場規模 (2031) | 4.91 十億米ドル |
| 成長率 (2026 - 2031) | 7.13 % |
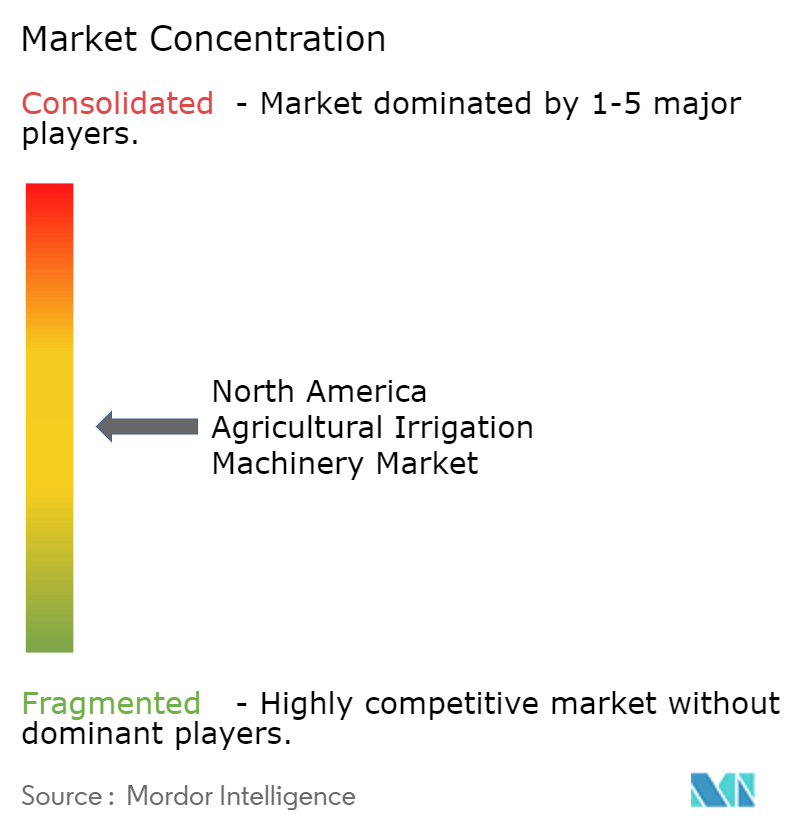
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米農業用灌漑機械市場分析
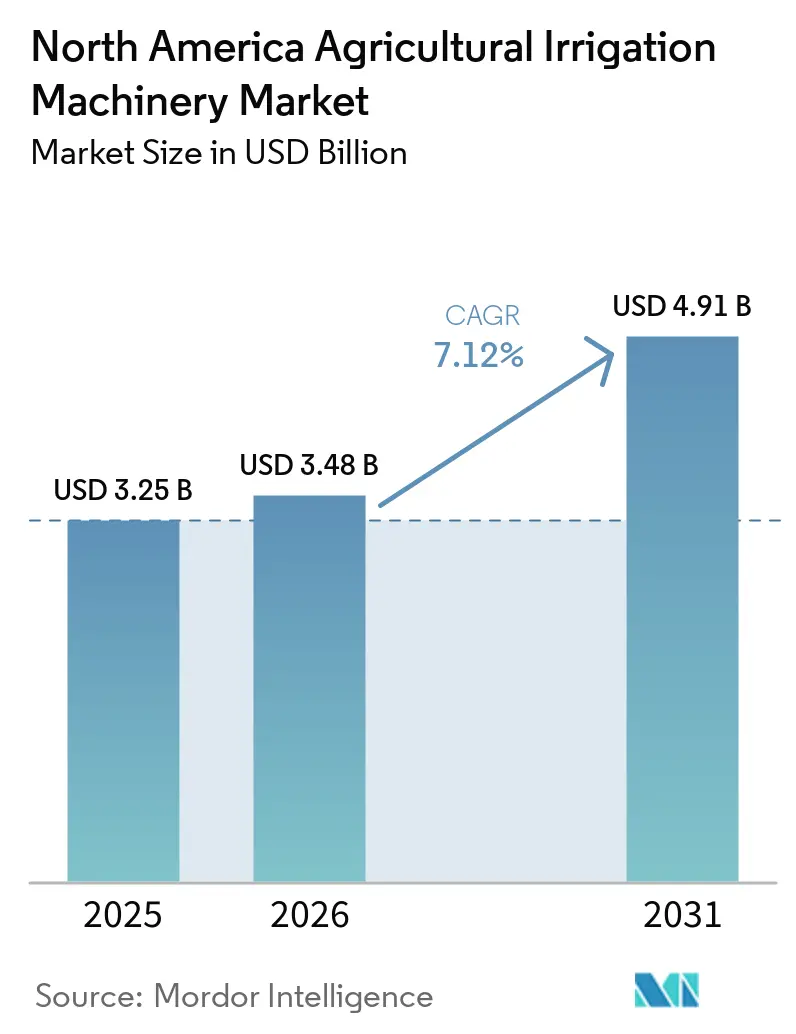
2026年における米農業用灌漑機械市場規模は34.8億米ドル(3.48 ビリオン 米ドル)と推定され、2025年の32.5億米ドル(3.25 ビリオン 米ドル)から拡大しており、2031年には49.1億米ドル(4.91 ビリオン 米ドル)に達する見通しで、2026年から2031年にかけてCAGR 7.13%で成長する見込みです。堅調な公的資金の流入、ハイプレーンズ帯水層における水不足の深刻化、およびカリフォルニア州における厳格な効率化義務が、この拡大を下支えしています。農業生産者は重力式システムを、リアルタイム土壌水分センサーおよび可変レートアルゴリズムを組み込んだ加圧式ピボット、スプリンクラー、点滴技術に置き換えており、商業的な畑作物の栽培において水使用量を削減しています [1]。政府のインセンティブ、特に2025会計年度の環境品質インセンティブプログラム(EQIP)の予算配分は、多くの改修工事において回収期間を5シーズン未満に短縮しています。一方、デジタルツイン設計ツールはエンジニアリングサイクルを短縮し、設置エラーを削減しています。競争圧力によりソフトウェア統合が高度化しており、エッジ人工知能(AI)予知保全モジュールが新型ピボットおよび点滴コントローラーの標準装備となり、計画外のダウンタイムを削減しています。メキシコにおける5万ヘクタールの近代化を目指す政策の勢いは、地域全体での機械化灌漑への移行を示しています。
主なレポートの要点
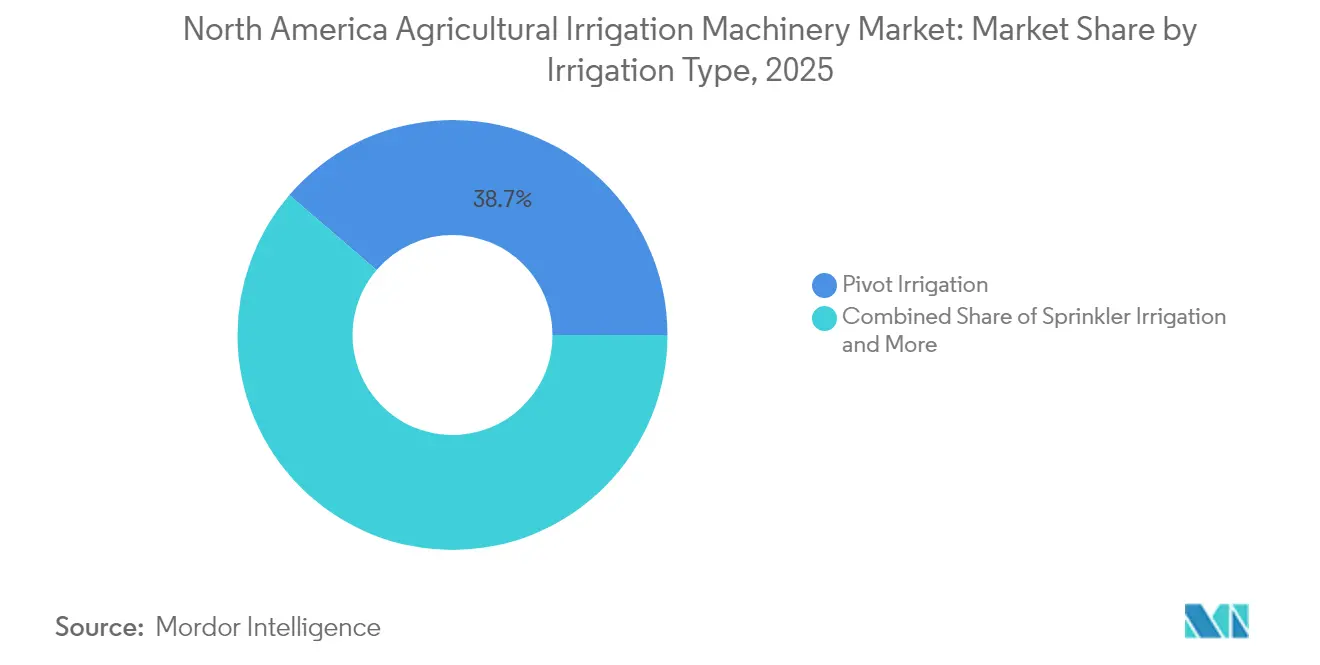
- 灌漑タイプ別では、ピボットシステムが2025年の北米農業用灌漑機械市場において38.7%のシェアを占めてトップとなり、点滴センサーソリューションは2031年までにCAGR 12.05%で拡大する見込みです。
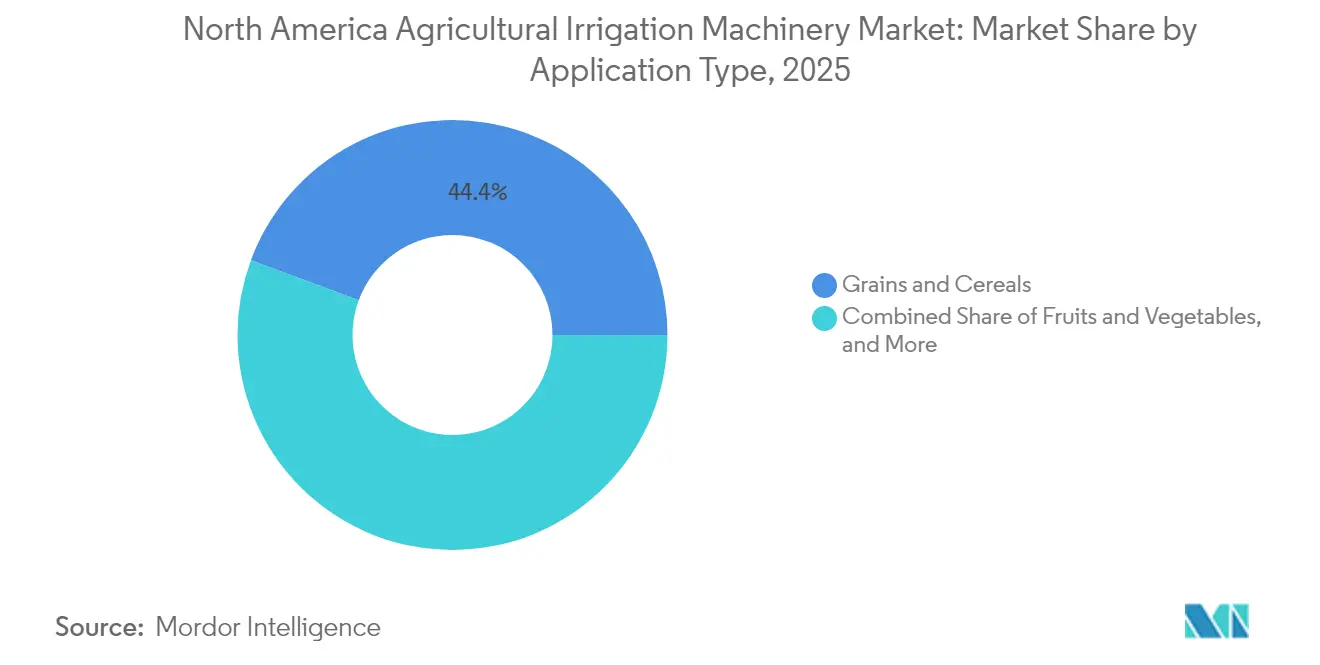
- 用途タイプ別では、穀物・シリアルが2025年の北米農業用灌漑機械市場において44.4%を占め、果物・野菜は2031年までにCAGR 10.18%で拡大する見込みです。
- 地域別では、米国が2025年の北米農業用灌漑機械市場において67.4%を占め、メキシコは2026年から2031年にかけてCAGR 8.74%という最も高成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
北米農業用灌漑機械市場の促進要因影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルツインを活用した設計最適化 | +1.2% | 米国(ハイプレーンズ、コーンベルト)、カナダ西部 | 中期(2~4年) |
| 灌漑面積の拡大 | +1.8% | 米国(ネブラスカ州、カンザス州、テキサス州)、カナダプレーリー、メキシコ北部 | 長期(4年以上) |
| 機械化灌漑の強化に向けた政府支援 | +2.1% | 米国、カナダ、メキシコ | 短期(2年以内) |
| スマート灌漑に結びついた気候レジリエンス資金 | +0.9% | 米国、メキシコ | 中期(2~4年) |
| 新技術的灌漑手法の採用 | +1.5% | 米国、メキシコ | 中期(2~4年) |
| エッジ人工知能(AI)を活用した予知保全による運営費(OPEX)削減 | +0.7% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルツインを活用した設計最適化
バーチャルモデリングプラットフォームにより、センターピボット改修計画の期間が数週間から数日に短縮され、エンジニアリングコストが最大18%削減されます。2024年に多額の資金提供を受けたCropTwinプロジェクトは、土壌マップ、気象予報、および作物係数を活用して、ハードウェアの発注前にノズルパッケージをシミュレートします。ネブラスカ州およびカンザス州の農業生産者は、このソフトウェアが手動サイジング時に見落とされがちな圧力のボトルネックやスパンの不一致を検出し、不均一な散水による収量損失を防ぐと報告しています。可変レート改修は、ゾーンマッピングが正確な場合に最大の効果を発揮し、節水において重要な役割を果たします。メーカーがこれらのシミュレーターを顧客ポータルに組み込むことで、技術スタッフが限られた中規模農場でも高度な設計機能を手頃なコストで利用できるようになります。
灌漑面積の拡大
米国農務省(USDA)のデータは、ハイプレーンズおよびミシシッピデルタにおける灌漑農地の段階的な拡大を示してり、カナダのプログラムはアルバータ州およびサスカチュワン州における新規灌漑地区の最大50%を補助しています [2]。メキシコ北部の州では、コナグア(Conagua)の補助金対象となる加圧式システムへの移行を進めるため、洪水灌漑を段階的に廃止しており、初期費用が高いにもかかわらず機器需要を押し上げています。農業生産者は灌漑インフラを不規則な降雨に対する保険と見なしています。金利が高水準にある中でも、安定した収量が長期的な収益性を支えるため、多くの経営体が返済スケジュールを延長しています。
機械化灌漑の強化に向けた政府支援
連邦政府および州・省政府のインセンティブにより、多くのアップグレードにおける投資回収期間が5年未満に短縮されています。環境品質インセンティブプログラム(EQIP)は点滴灌漑への転換および可変レート改修費用の50%~75%をカバーし、アルバータ州のプログラムは地区インフラコストを削減し、メキシコの補助金はエヒード協同組合に対して最大70%をカバーしています。これらのプログラムは民間資本のリスクを低減し、重力式システムの廃止を加速させています。販売業者は費用分担の書類作成支援と融資パッケージをセットで提供し、小規模農家の導入を簡略化しています。
スマート灌漑に結びついた気候レジリエンス資金
カーボンクレジット制度は、水と電力の節約を検証した農場に報酬を与えます。米国農務省(USDA)のパイロットプログラムでは、モノのインターネット(IoT)を活用した灌漑によって達成された軽油および電力削減分のクレジットを生産者が積み立てることができます。ヴェラ(Verra)などの民間レジストリは、回避された地下水採取量を定量化する方法論を公表しています。メーカーはデータロガーとテレメトリモジュールをコントローラーに組み込み、クレジット検証のための監査証跡を生成しています。需要はカリフォルニア州と中西部で最も強く、この地域では持続可能性認証農産物に対して購入者がプレミアムを支払っています。
北米農業用灌漑機械市場の抑制要因影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資および維持管理費用 | -1.4% | 米国、メキシコ | 短期(2年以内) |
| 高度技術システムの複雑な操作 | -0.8% | 米国、カナダ、メキシコ | 中期(2~4年) |
| 熟練灌漑技術者の不足 | -0.6% | カナダ、米国 | 長期(4年以上) |
| 接続型灌漑資産におけるサイバーセキュリティリスク | -0.4% | 米国、カナダ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資および維持管理費用
現代の点滴灌漑システムは1エーカーあたり1,000米ドルから3,000米ドルのコストがかかり、ピボット式は自動化機能やスパン長によって5万米ドルから15万米ドルの範囲となります。年間維持費は資本価値の平均4%に相当し、薄い利益率で経営する農場にとって重い負担となります。コナグア(Conagua)の補助金はメキシコの小規模農家の取得コストを削減しますが、フィルター清掃や電気代などの経常費用は相殺されません。穀物価格が下落すると回収期間が長引き、アップグレードの意欲が減退します。
熟練灌漑技術者の不足
カナダの地方州および米国グレートプレーンズでは、設置業者の空き状況が7ヶ月超となっています。コミュニティカレッジの農業機械プログラムへの入学者数は減少しており、多くの技術者が後継者なく退職しています。メーカーは工場スタッフを派遣することで対応していますが、これによりコストと時間が増加しています。労働力不足は特に春季の設置ピーク時に深刻な影響をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
北米農業用灌漑機械市場セグメント分析
灌漑タイプ別:
ピボット式の優位性と点滴センサーの加速ピボット灌漑は2025年の北米農業用灌漑機械市場において38.7%のシェアを占め、大規模畑作物の圃場形状への適合性を反映しています。固定ノズルをゾーン制御ヘッドに置き換える可変レート改修が勢いを増していま。点滴センサーソリューションは最も成長の速いサブセグメントであり、カリフォルニア州の散水均一性義務および永年作物への採用に支えられ、2026年から2031年にかけてCAGR 12.05%を記録する見込みです。チューブ、フィルター、および圧力調整器がコンポーネント販売を牽引し、圧力補償エミッターがメンテナンス間隔を短縮しています。トラベリングガンおよびソリッドセットシステムは、芝生および苗木生産における特定需要の残余を取り込んでいます。
ValmentのValleyブランドは2024年第3四半期に売上が減少しましたが、同社は可変レートピボット生産の拡大に多額の投資を行い、長期的な自信を示しています。オガララ帯水層の郡における水使用報告規則を満たすため、流量計およびテレメトリーモジュールが標準装備となっています。ソーラーハイブリッドポンプおよびインバーターが運転電力コストを削減し、改修キットが老朽化したピボットの耐用年数を延長しています。エッジコンピューティングパネルが稼働データを記録し、農業生産者がエネルギー節約によるカーボンクレジットを申請でるようにしています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
用途タイプ別:
穀物が需要を支え、果物・野菜が成長を牽引穀物・シリアルは2025年の北米農業用灌漑機械市場規模の44.4%を占め、コーンベルトおよびカナダ大草原地帯におけるトウモロコシ、小麦、大豆の作付面積に支えられています。このセグメントは、農業生産者が収量安定のために乾燥地農地をピボットに転換するにつれて拡大しています。果物・野菜は規模は小さいものの、カリフォルニア州の特産作物、フロリダ州の柑橘類、および小売業者の基準を満たすために精密な液肥灌漑(フェルティゲーション)を必要とするメキシコのベリーおよびアボカドの輸出に牽引され、2026年から2031年にかけてCAGR 10.18%という最も高い成長率を記録する見込みです。豆類および油糧種子は、特に土壌健全性を目的とした輪作において、ニッチな機会を提供しています。
カリフォルニア州の持続可能な地下水管理法(SGMA)は、アーモンドおよびピスタチオの農業生産者に対し、採取量制限を監視する地下点滴灌漑への移行を促しています。メキシコのベリー輸出業者は、GlobalGAP監査を満たすために点滴灌漑を導入しています。Toroのマイクロ漑部門は、特産農場が作物の生理機能に合わせた圧力補償エミッターを求めるにつれて売上増加を報告しています。穀物と園芸作物の間で規制基準が異なることにより、対照的な機器需要パターンが生じています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
地域分析
米国は引き続き中核的な地域であり、2025年の北米農業用灌漑機械市場シェアの67.4%を占めています。米国農務省環境品質インセンティブプログラム(USDA EQIP)の資金援助および保全義務が、重力式システムの着実な更新を促進しています。カリフォルニア州の模範的な水効率的景観条例(Model Water Efficient Landscape Ordinance)は、新規設置に流量センサーおよび圧力補償エミッターの組み込みを義務付け、点滴灌漑の普及を加速しています。2024年は金利上昇により農業機械の購入が軟調でしたが、ピボットメーカーのLindsay CorporationおよびValmont Industries, Inc.は、精密灌漑の需要を取り込むためにデジタルツイン設計およびリモートモニタリングプラットフォームを拡充しています。
カナダでは、アルバータ州の灌漑リハビリテーション・拡張プログラム(Irrigation Rehabilitation and Expansion Program)に基づく州の費用分担制度が、ピボットおよび点滴ラテラルの資本コストの半額を補助しています。サスカチュワン州およびアルバータ州の農業生産者は、不規則な降水に起因する収量変動に対するヘッジとして灌漑を位置付けています。機器の耐用年数が長く、農場の立地が遠隔地であることから、サービスへの期待が高まり、メーカーはディーラーの育成およびモバイルフリートの展開を推進しています。
メキシコは予測期間2026年から2031年にかけてCAGR 8.74%という最も高い成長率を示しており、コナグア(Conagua)の灌漑技術化プログラム(Programa de Tecnificación de Riego)が5万ヘクタールの近代化に資金を提供し、エヒード(ejido)および小規模農家の機器コストの50%から70%をカバーしています。輸出志向のベリー、アボカド、および野菜セクターは、GlobalGAPおよびレインフォレスト・アライアンス認証を満たすために点滴およびマイクロ灌漑を求めています。Netafim Ltd.のフレズノ工場のような現地サプライチェーンを持つメーカーは、この大に対応するために納期を30%短縮しています。
規制環境
米国では、灌漑設備の更新は保全プログラムの規則と水関連コンプライアンスの厳格化によって形作られている。USDA NRCSのコストシェアプログラム(2025会計年度のEQICを含む)は依然として導入経済性の基盤であり、NRCSは自然資源保全実践基準(National Handbook)の更新を通じて、灌漑構造物や農場効率化プロジェクトに関する設計・安全性・管理要件の形式化を進めている。一方、2024年のFDAによる農産物安全要件の更新により、収穫前農業用水の監視はシステムベースの評価アプローチへ移行し、モニタリング、記録、リスクベースの是正措置がより重視されるようになった。これはセンサー搭載型灌漑や監査可能な水管理手法にとって有利な条件となっている。
州レベルおよび環境規制の接点では、規制上の定義や報告義務が機器仕様やデジタル付加機能を形作っている。2026年4月、米国EPAは灌漑用水路における水生除草剤の使用を非点源排出として扱い、NPDES許可要件の対象外とする解釈声明を発表し、水路維持管理の運用方法に影響を与えた。カリフォルニア州では、AB 2447(2026年)により灌漑地域規制プログラムの更新が指示され、2027年7月1日までの州全体窒素バランス報告方法の統一化、および2028年1月1日までの地域命令の改訂が求められている。これらの要件は、灌注可能な点滴灌漑システム、流量計測、記録対応型コントローラーの需要を後押ししている。カナダでは、機器の選定・導入がオフロードディーゼルエンジンの排出規制(移動式ポンプユニット向け)や、農作業に使用する農業機械に関するCSA Groupの機械安全規格とも関連している。
競合状況
北米農業用灌漑機械市場は中程度の集中度を維持しており、上位5社が2025年の売上の相当なシェアを占めています。Lindsay Corporation、Valmont Industries, Inc.、Deere & Company、The Toro Company、およびNetafim Ltd.は、広範なディーラーネットワークと幅広いポートフォリオを有しています。競争上の優位性はソフトウェア統合へとシフトしており、主要プレーヤー全社が設計、スケジューリング、およびメンテナンス分析をバンドルしたクラウドプラットフォームを組み込んでいます。ホワイトスペースのニッチ領域としては、既存ピボット向けの可変レート改修キット、カーボンクレジットに連動したソーラーハイブリッドポンプ、および熟練技術者不足を補うターンキーサービスバンドルが挙げられます。
Valmont Industries, Inc.の1,500万米ドルのライン拡張は、州の水使用報告義務を満たす可変レートピボットに重点を置いており、Netafim Ltd.の2,000万米ドルのフレズノ工場は点滴チューブの押出成形を現地化してリードタイムを大幅に短縮しています。Lindsay CorporationのFieldNET Advisor 2.0は、ポンプ故障を14日前に予測する予知保全機能を統合し、高コストなダウンタイムを削減しています。Deere & Companyは精密農業スイートを活用し、灌漑資産をSee and Spray雑草防除およびExactApplyノズル技術とバンドルすることで、統合データエコシステムを求める大規模企業にアピールしています。
小規模な新規参入企業は、多様な機器フリートに後付け可能なモノのインターネット(IoT)センサーおよび意思決定支援アルゴリズムに特化することで、規模の不利を克服しています。CropX Technologies Ltd.、Trimble Inc.、Pessl Instruments GmbHなどの精密農業企業は、複数のハードウェアブランドと統合するサブスクリプション型スケジューリングを提供することでシェアを獲得しており、農業生産者がベンダーロックインを回避できるようにしています。ランサムウェアインシデントが接続されたピボットの脆弱性を浮き彫りにしたことを受け、メーカーがファームウェアの強化および無線(OTA)アップデートの追加に急ぐ中、サイバーセキュリティが差別化要因となっています。
北米農業用灌漑機械産業のリーダー企業
-
Valmont Industries.
-
Lindsay Corporation
-
Deere & Company
-
The Toro Company
-
Netafim Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米農業用灌漑機械市場 このレポートでカバーされる企業
- Netafim Ltd.
- T-L Irrigation Co.
- Jain Irrigation Systems Ltd.
- Lindsay Corporation
- Nelson Irrigation Corporation
- Deere & Company
- The Toro Company
- Rain Bird Corporation
- Hunter Industries, Inc.
- Valmont Industries, Inc.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Irritec S.p.A.
- AquaSpy, Inc.
- CropX Technologies Ltd.
- Trimble Inc.
- Pessl Instruments GmbH
- Hosur Plastics
市場機会と将来展望
水と energy 成果を測定可能な形で結び付けた公的資金は、加圧式・デジタル監視型システムの更新需要を継続的に生み出している。2026会計年度のUSDA NRCS EQIP WaterSMARTイニシアチブでは、Lindsay-Strathmore灌漑区に500万米ドル、Tulare灌漑区に600万米ドルが割り当てられ、2030年までの農場内水効率・保全の改善を支援する。これにより、性能を記録し干ばつストレスの強い流域での規制順守を維持できるピボット、ポンプ、コントローラー、メーター、テレメトリの需要が後押しされている。インフレ抑制法に関連する指針もまた、既存の化石燃料式灌漑システムの改善によるエネルギーおよび温室効果ガス削減を重視することで、可変周波数ドライブ、ポンプ最適化、監査可能なエネルギーデータを生成するコントローラー更新への需要を高めている。
技術面では、灌漑機械が単独のハードウェアとして機能するのではなく、農場全体のデータプラットフォームや自動化スタックに統合されることで機会が拡大している。2026年には複数のOEMの動きがこの方向性を浮き立たせた。AGCOはPTx Trimbleの後付け自律走行(OutRun)とコネクティビティ志向の精密農業アップグレードを披露し、John Deereはコンピュータビジョンベースの施用技術(See and Spray Gen 2)を進化させ、統一されたセンシング、処方、機械制御ワークフローの価値を強化した。これは灌漑OEMや精密農業プロバイダーにとって、灌漑スケジューリング、養分管理報告(特にカリフォルニア州において)、そして熟練灌漑技術者不足を緩和するサービス契約(ディーラーによるリモート診断、予知保全、レガシーピボット機群向けの改修キットを含む)を組み合わせる余地を生み出している。
北米農業用灌漑機械市場における最近の業界動向
- 2026年2月:Valmont Industries, Inc.はRMDS Innovation, Inc.の残り80%の所有権を取得し、2026年1月12日付でプラットフォームの完全支配権を獲得しました。この統合により、Valmont Industries, Inc.のエンジニアリングインフラおよび灌漑関連製品全体にわたる開発と統合の迅速化を支援するため、技術および製品機能が整合されます。
- 2026年2月:Lindsay Corporationは、2026会計年度第2四半期(2026年2月28日終了)に続き、中東・北アフリカ(MENA)地域における約8,000万米ドルの灌漑・技術プロジェクトの納品を開始しました。この展開規模は、Lindsay Corporationが大規模な灌漑プログラムを実行し、循環的な農業機械支出を超えて技術主導型ポートフォリオを拡大できることを示しています。
- 2025年1月:Lindsay Corporationは、オーストリアを拠点とするPessl Instrumentsの49.9%の少数株主持分の取得を完了しました。この投資により、接続された灌漑ワークフローに組み込み可能な農場内センシングおよび意思決定支援機能へのアクセスが強化され、よりデータ主導型のスケジューリングおよびサービスモデルを支援します。
北米農業用灌漑機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は北米全域で販売される農場用灌漑機械および設備を対象としており、圃場設置システムおよびの稼働に使用される主要ハードウェアを含め、制御された方法で作物に水を供給するものを指します。
対象外の範囲:農場の灌漑機械として購入されない、より広範な農場用水インフラおよび土木工事(運河、貯水池、大規模な都市水道プロジェクトなど)は対象外とします。
セグメンテーション概要
- 灌漑タイプ別
- スプリンクラー灌漑
- ポンプユニット
- インジェクター
- センサー
- コントローラー
- 継手および付属品
- スプレー・スプリンクラーヘッド
- チューブ
- カプラー
- 流量計
- その他のスプリンクラー灌漑
- 点滴灌漑
- チューブ
- 逆流防止装置
- 圧力調整器
- エミッター
- バルブ
- フィルター
- その他の点滴灌漑
- ピボット灌漑
- その他の灌漑タイプ
- スプリンクラー灌漑
- 用途タイプ別
- 穀物・シリアル
- 果物・野菜
- 豆類・油糧種子
- その他の用途タイプ
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要、使用状況、および価格シグナルの初期見解を構築するために活用され、その後もモデル全体を通じた継続的な確認手段として機能しました。USDA(米国農務省)およびNASS(農業統計局)の灌漑農地面積・作物データ、USGS(米国地質調査所)の水利用報告書、カナダ統計局の農業統計表、カナダ農業・農産食品省の刊行物、ならびに当該地域における灌漑農業の規模を示すFAOデータセットなど、公的・公式資料を精査しました。
その後、企業の財務報告書、投資家向けプレゼンテーション、決算説明会の議事録、および信頼性の高い報道資料を活用し、灌漑機器の製品構成と価格動向を把握しました。企業財務情報およびニュス追跡には一部有料サービスも利用し、自動化や効率化などの機能が平均販売価格に影響を与え得る主流製品ラインへと移行した時期を確認するため、特許データベースも参照しました。ここに記載したソースはあくまで例示であり、調査の進行に伴うデータ収集、検証、および明確化のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
一次情報は、農場レベルで灌漑機械として購入されるものを検証し、公開データでは補えないギャップを埋めるために活用しました。米国、カナダ、メキシコ全域のメーカーおよびディストリビューター、灌漑システムの設計者・施工業者、農場経営者にヒアリングを行い、その結果を導入率、更新時期、および現実的な価格帯のクロスチェックに使用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:13% |
| 中位層:49% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:19% | マネージャー:56% |
市場規模の算定と予測
市場規模の算定は、トップダウンとボトムアプを組み合わせた手順で構築されており、まず灌漑農業のシグナルから需要プールを再構成し、次に選定したサプライヤーおよびチャネルの概算値を用いて合計値を検証します。トップダウンの構築には、灌漑農地面積のトレンド、作物構成の変化(穀物・シリアル対果物・野菜)、干ばつおよび取水制限の指標、コストシェアおよびインセンティブの動向、ならびにスプリンクラー、ドリップ、ピボット機器などのシステムにおける一般的な更新サイクルといった入力値を使用します。
国別合計値が算出された後、チャネルチェックを通じて収集したサンプルの平均販売価格および数量と照合し、続いてサプライヤーの当該地域へのエクスポージャーとの妥当性確認を行いました。ボトムアップの見解が不完全な箇所については、灌漑農地面積に連動した保守的な普及率レンジを用いてギャップを補い、農場レイアウトおよび一般的なシステム間隔に対して想定される機器密度が現実的な水準に収まるよう調整しました。
予測にあたっては、インタビューで繰り返し言及された水の利用可能性と農業所の異なるシナリオを反映できるよう、シナリオ分析を適用し、年次需要を算出しました。それらのシナリオは灌漑タイプ別の導入率および価格前提に変換され、更新時においても予測の説明可能性と再現性を維持できるよう精査されました。
データ検証と更新サイクル
検証は段階的に実施されており、大きな誤りを早期に発見し、異常な出力が最終数値に流入しないようにしています。灌漑農地の動向、政策・資金の動き、および想定される機器の更新ペースといった独立したシグナルとモデルを比較し、異常値は明確な注記とともに精査・修正されます。
最終承認前に別のアナリストがロジックと計算内容をレビューし、主要な前提が変化した場合や新たな公開データが需要見通しを変える場合には、追加確認のアウトリーチが実施されます。レポートは年次で更新され、市場需要や価格に重大な影響を与え得るイベントが発生した場合には中間更新も行われます。納品直前には最新の確認作業が完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができます。
Mordor Intelligenceの北米農業用灌漑機械市場規模の算定と他の公表推計値との比較
この分野の公表市場規模がしばしば一致しないのは、レポートのタイトルが類似していても集計ルールが異なるためです。主な要因は、灌漑機械として扱われるものとより広範な水インフラとの区別、北米に含まれる国の範囲、および機器の価格設定と更新需要のタイミングです。
灌漑農地面積のトレンド、主要作物グループ別の作物面積の内訳、ならびにスプリンクラー、ドリップ、ピボットシステムの更新サイクルの確認が、Mordor Intelligenceの推計値を農業機器の購買活動に整合させるための根拠となっています。また、一部のソースが灌漑システムのスタック(補助コンポーネントを含む)をより広く束ねている場合や、異なる通貨タイミングおよび基準年を使用している場合にも差異が生じ、実際の需要に変化がなくても報告値が変動することがあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.25 ビリオン 米ドル(2025年) | |
| 地域系出版社A | 8.90 ビリオン 米ドル(2025年) | この数は、より広範な灌漑システムコンポーネントを含んでいる可能性があり、農場レベルでの機械費用として計上されるものに対して異なる算入ルールを適用している可能性があり、同一年であっても合計値が拡大することがあります。 |
| 産業調査デスクB | 16.56 ビリオン 米ドル(2024年) | この高い数値は、灌漑設備全体にわたる追加機器およびコンポーネントを束ねたより広い定義を反映している可能性が高く、さらに異なる基準年と価格構築が見出し数値を押し上げることがあります。 |
全体として、この差異は主に製品スタックに何が含まれるか、および基準年と価格の取り扱い方に起因しています。対象範囲を農場用灌漑機械の購買に限定し、主要な需要シグナルを年次で確認することで、最終的な数値の追跡と一貫した更新が容易になります。
レポートで回答される主要な質問
2031年までの北米農業用灌漑機械市場の予測値は?
市場は2031年までにCAGR 7.13%で49.1億米ドル(4.91 ビリオン 米ドル)に達する見込みです。
北米で最も成長が速い灌漑タイプはどれですか?
点滴センサーソリューションは、特産作物への採用と効率化規制に後押しされ、2031年にかけて年平均成長率(CAGR)12.05%で進展しています。
2025年に米国の灌漑アップグレードを支援する公的資金はどの程度ですか?
米国農務省環境品質インセンティブプログラム(USDA EQIP)は、2025会計年度の保全実践に77億米ドルを配分しており、灌漑効率化が主要カテゴリーとなっています。
なぜメキシコは灌漑機械において最も成長が速い地域ですか?
コナグア(Conagua)の灌漑技術化推進プログラムが機器コストの最大70%をカバーし、ベリー、アボカド、野菜農家の間での普及を加速しています。
計画外の灌漑ダウンタイムを削減する技術トレンドは何ですか?
エッジ人工知能(AI)を活用した予知保全モジュールが、ポンプおよびギアボックスの問題を故障の最大14日前に検知し、ダウンタイムを11%削減しています。