
非ウイルス性薬物送達システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
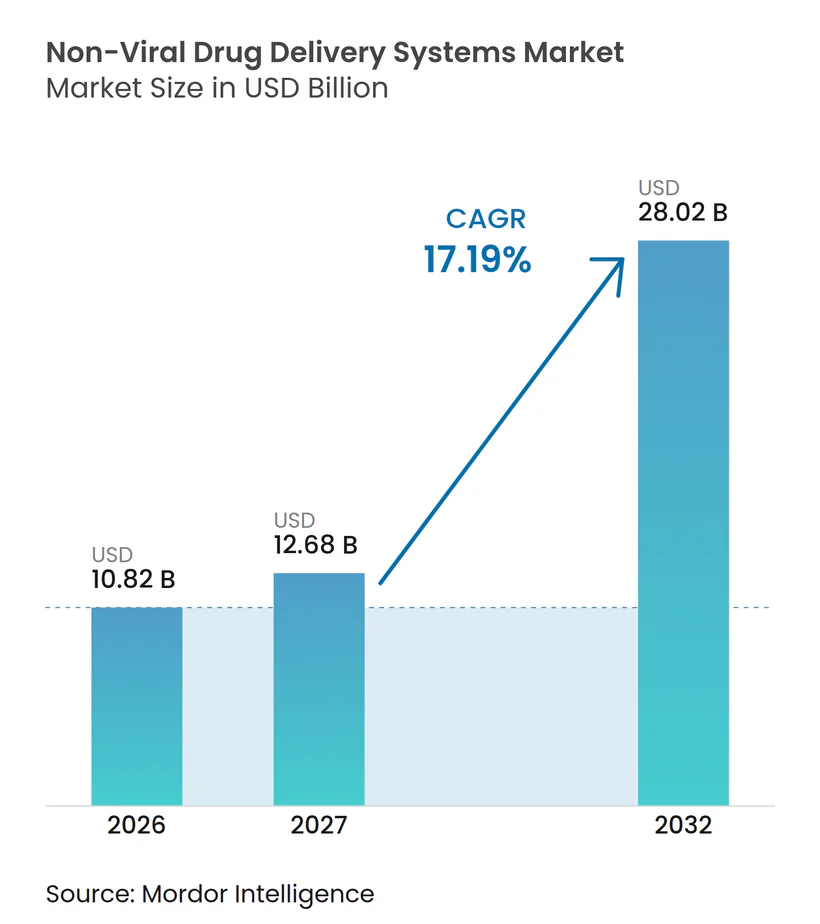
| 市場規模 (2027) | 12.68 十億米ドル |
| 市場規模 (2032) | 28.02 十億米ドル |
| 成長率 (2027 - 2032) | 17.19 % |
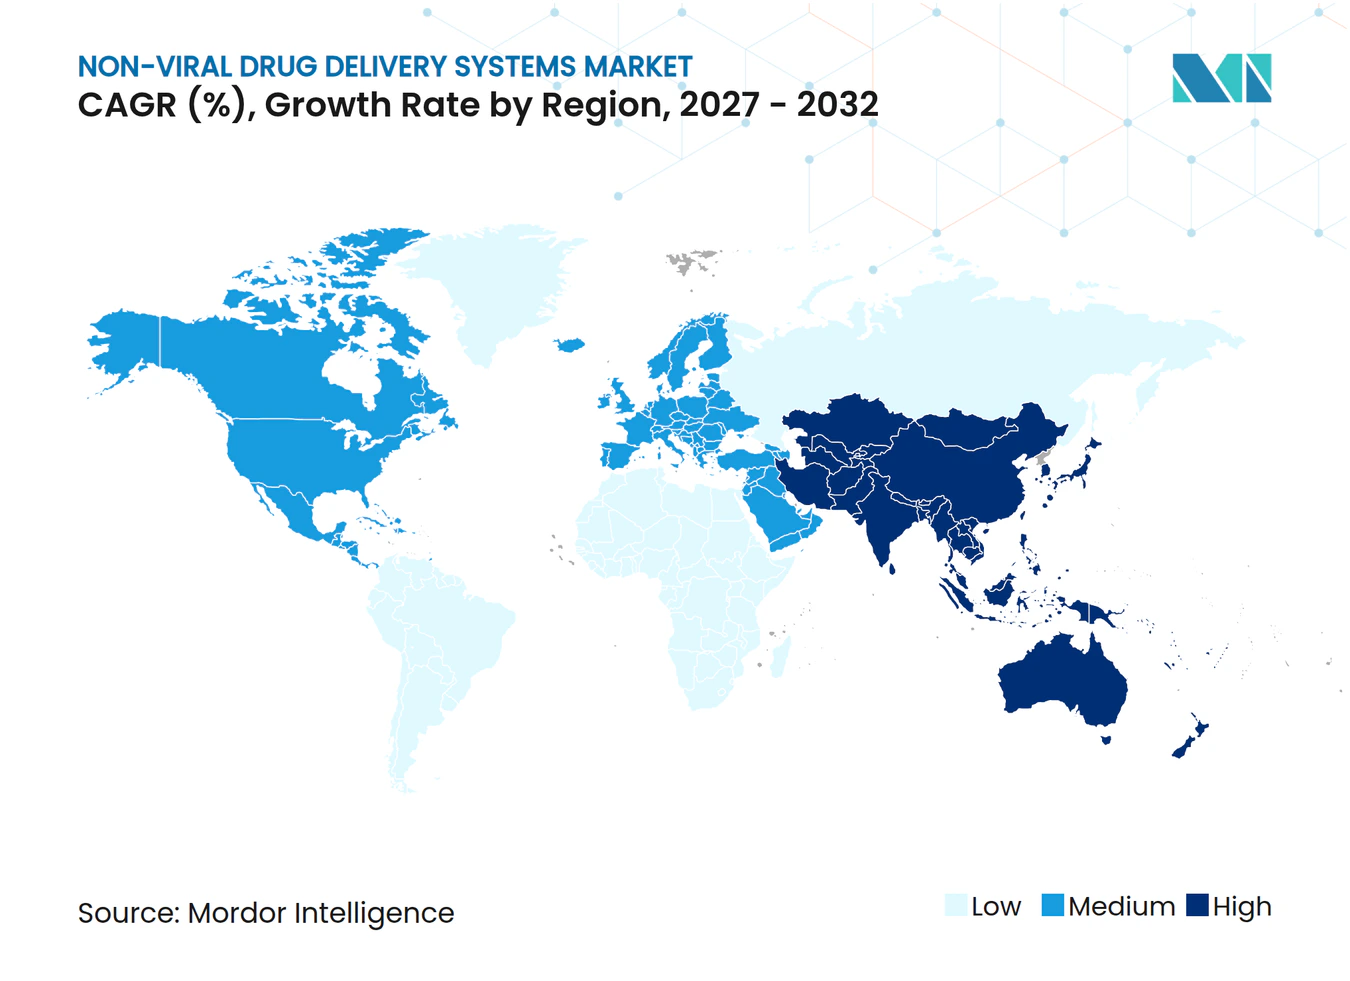
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非ウイルス性薬物送達システム市場分析
非ウイルス性薬物送達システム市場は、2026年の108.2 ビリオン 米ドルから2027年には126.8 ビリオン 米ドルへと成長し、予測期間中に17.19%のCAGRで拡大して2032年には280.2 ビリオン 米ドルに達すると予測されています。検証済みの脂質ナノ粒子(LNP)施設の急速な規模拡大、マイクロ流体連続製造によって実現した製造原価の50%削減、そしてmRNAおよび自己増幅型RNA(saRNA)への信頼の高まりにより、非ウイルス性薬物送達システム市場は探索的科学から主流の治療薬へと再定位されています。ナノ医療へのベンチャー資金は急増し、2025年にはエクソソームパイプラインだけで570 ミリオン 米ドルを超え、大手製薬企業は非ウイルス性能力の拡大に数十億ドル規模の予算を投じました。オリゴヌクレオチドおよびLNPを対象とした規制上のファストトラックプログラムにより承認期間が短縮される一方、AIを活用した脂質設計が、トランスフェクション効率と組織特異性を高めた新規キャリアの発見を加速しています。こうした推進要因にもかかわらず、資本集約的なGMP生産と長期的なナノ粒子体内分布に関する未解決の問題は、業界関係者が協力して取り組むべき持続的な課題として残っています。
主要レポートの要点
- 治療ペイロード別では、mRNAおよびsaRNAが2026年の非ウイルス性薬物送達システム市場シェアの42.7%を占め、2032年にかけて19.7%のCAGRを記録すると予測されています。
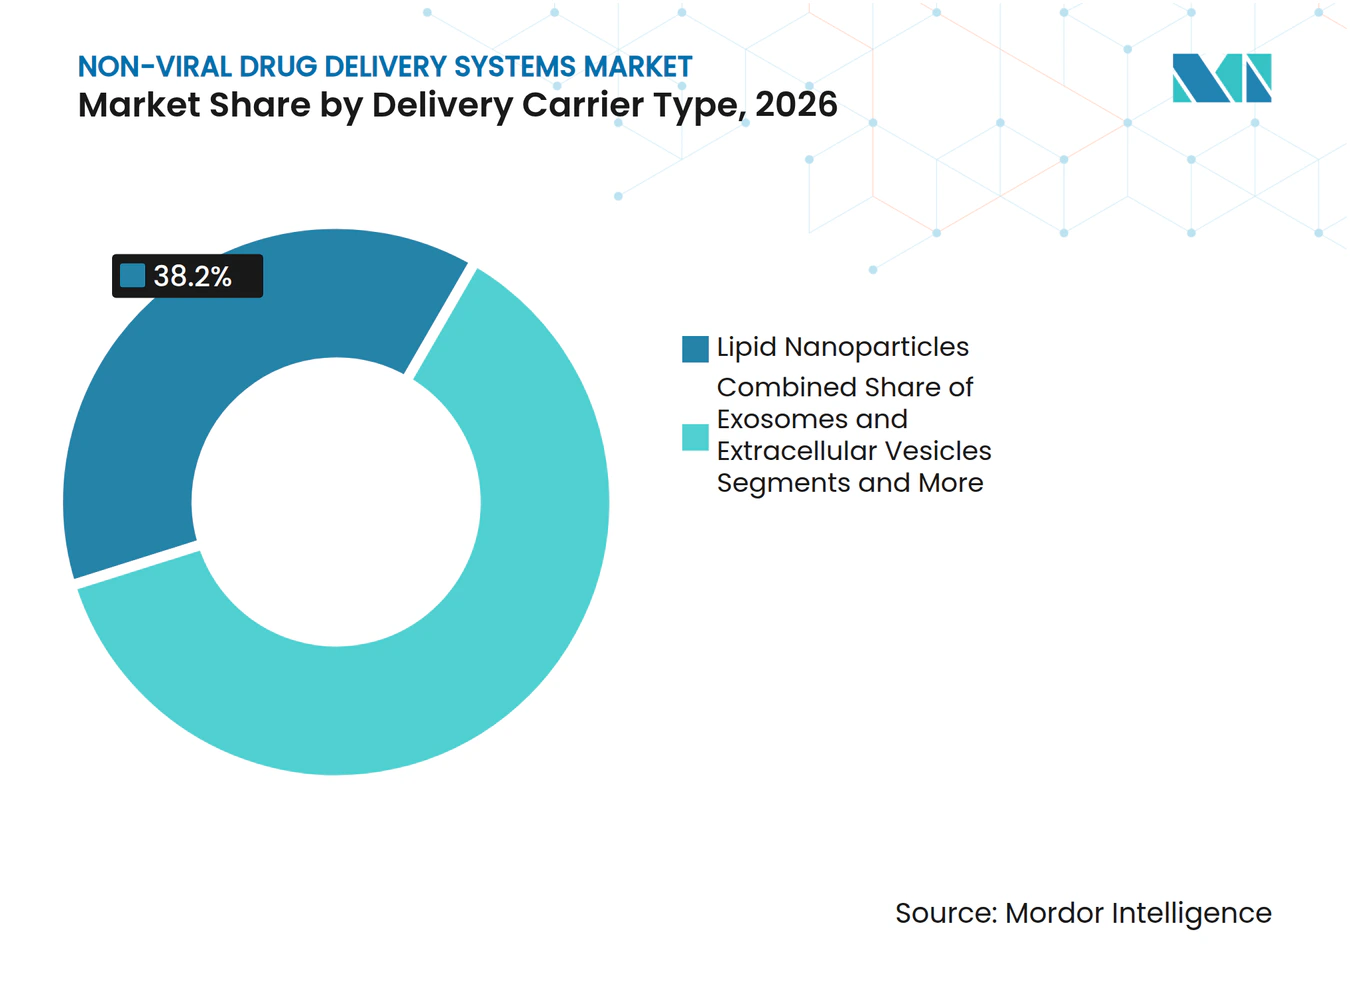
- 送達キャリア別では、脂質ナノ粒子が2026年の売上高の38.2%を占め、エクソソームおよび細胞外小胞は2032年にかけて18.4%のCAGRで成長する見込みです。
- 投与経路別では、静脈内投与が2026年に51.9%のシェアでトップとなり、鼻腔内製剤は鼻腔から脳へのプログラムを背景に19.2%のCAGRで進展しています。
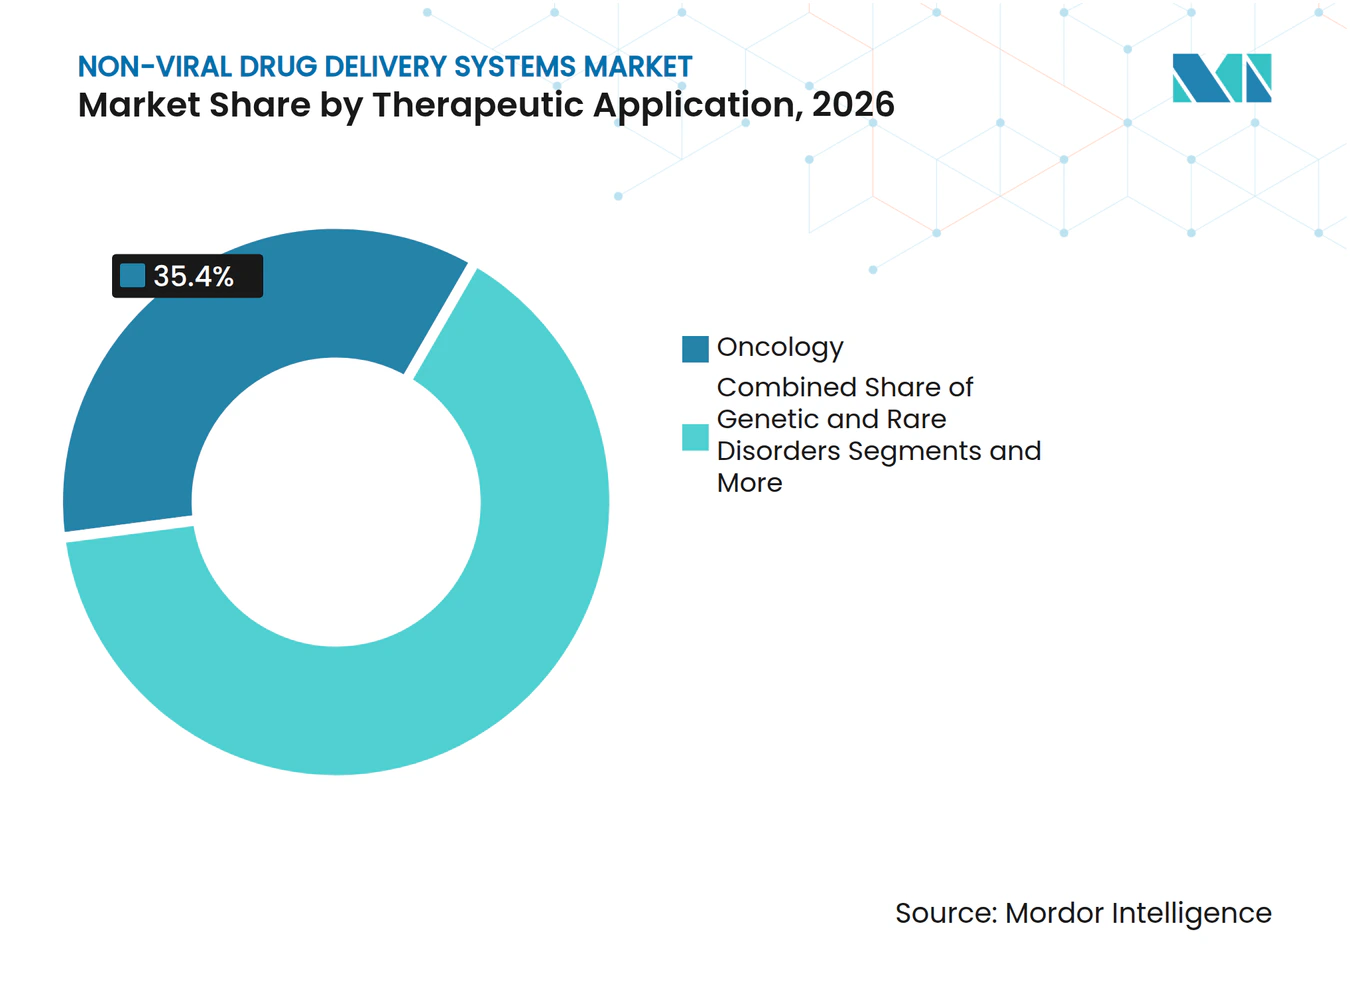
- 治療用途別では、腫瘍学が2026年の非ウイルス性薬物送達システム市場規模の35.4%を占め、遺伝性疾患および希少疾患は予測期間中に20.3%のCAGRで拡大する見込みです。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2026年の支出の48.1%を占めましたが、アウトソーシング需要の高まりにより、CDMOおよびCROは21.8%のCAGRを記録すると予測されています。
- 地域別では、北米が2026年に42.7%の売上高シェアを占め、アジア太平洋地域は2032年にかけて22.5%のCAGRで最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| mRNAワクチン検証後の脂質ナノ粒子(LNP)プラットフォームの急速な規模拡大 | +2.10% | 北米とEUが主導するグローバル | 短期(2年以内) |
| ナノ医療および遺伝子編集治療薬への資金急増 | +1.80% | 北米とEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 標的キャリアを必要とする難治性がんの負担増大 | +1.50% | 先進国市場でより高い影響を持つグローバル | 長期(4年以上) |
| 非ウイルス性送達治療薬に対する規制上の優先審査経路 | +1.30% | 北米とEU、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 新規キャリアライブラリを解放するAI主導の脂質・ポリマー設計 | +1.20% | 研究開発拠点に集中するグローバル | 長期(4年以上) |
| 製造原価50%未満削減を推進するマイクロ流体連続製造 | +1.00% | グローバル製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
mRNA検証後のLNPプラットフォームの急速な規模拡大
大規模ワクチン接種キャンペーンにより、LNPが製薬グレードでグローバルに製造・流通できることが実証され、Modernaなどの企業が腫瘍学および希少疾患における非ワクチンパイプラインの拡大に45億米ドルを配分するきっかけとなりました。[1] 契約サプライヤーは生産を増強し、CordenPharmaはスイス、フランス、コロラドにわたって脂質の生産量を拡大し、安定した原材料の供給を確保しました。確立された規制上の先例により、開発者は既存のCMCパッケージを活用し、類似の組成を持つ新しいLNPベースの治療薬を優先審査で申請できるようになりました。その結果、開発期間が短縮され、商業展開の成功を目の当たりにした投資家の信頼が高まっています。
ナノ医療および遺伝子編集治療薬への資金急増
2025年にはベンチャーおよび企業資本が120の活性資産にわたるエクソソームプログラムに5億7,000万米ドルを投じました。[2] 主要な提携はその資金の活用方法を示しており、Modernaは組織到達範囲を広げる新規細胞標的LNP技術のためにGeneration Bioに4,000万米ドルの前払いを行いました。資金調達は複数資産の開発を加速し、単一プログラムのリスクを軽減します。ArcturusのH5N1 saRNAワクチンに付与されたファストトラック指定は、強固な前臨床データが未充足ニーズを支持する場合に規制当局が審査を迅速化する意向を示しています。
標的キャリアを必要とする難治性がんの負担増大
がんの持続的な存在が、全身毒性を引き起こすことなく腫瘍微小環境を通過できるキャリアへの需要を促進しています。超希少疾患に対する遺伝子治療の最近の承認が、腫瘍学における類似プラットフォームへの道を開きました。調整可能なpKa値を持つ脂質は腫瘍への浸透を高め、標的外への曝露を最小化します。同時に、固形腫瘍に特異的なCRISPR対応LNPが臨床試験に入り、ウイルスベクターが不十分な領域に精密な選択肢をもたらしています。
非ウイルス性送達治療薬に対する規制上の優先審査経路
オリゴヌクレオチドに関するFDAの専用ガイダンスおよびプラットフォーム指定プログラムは、開発者により明確なロードマップとローリングデータレビューを提供し、開発サイクルを短縮します。英国MHRAの個別化mRNAがんワクチンに関する草案規則はグローバルな整合性を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナノキャリアの複雑で資本集約的なGMP生産 | -1.40% | 新興市場でより高い影響を持つグローバル | 中期(2〜4年) |
| 不確実な長期毒性および体内分布プロファイル | -1.10% | EUおよび米国でより厳格な監視を伴うグローバル | 長期(4年以上) |
| 事業実施の自由を制限する独自イオン化脂質に関する特許の密集 | -0.80% | 北米とEUに集中した影響を持つグローバル | 中期(2〜4年) |
| ナノ粒子廃棄物流に関する環境・健康上の懸念 | -0.60% | EUと北米が主導し、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ナノキャリアの複雑で資本集約的なGMP生産
GMPを満たすLNP施設の建設には1億米ドルを超える費用がかかる場合があり、脂質比率、流量、精製に関する高精度の管理が求められます。粒子特性評価のための分析機器が運営コストを増加させ、新興経済圏における人材不足が技術移転を遅らせています。
不確実な長期毒性および体内分布プロファイル
ナノ粒子は複雑な方法で生体系と相互作用します。金属ベースの粒子は酸化ストレスおよび内皮機能障害を引き起こす可能性があり、表面上は生分解性の脂質であっても生涯にわたるモニタリングの枠組みの必要性を強調しています。[3] 規制当局は現在、特に累積曝露が重要となる小児および慢性適応症に対して、拡張された毒性学パッケージを要求しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
送達キャリアタイプ別:
エクソソームが次世代ターゲティングを牽引脂質ナノ粒子は、検証済みの大規模製造に支えられ、2026年の売上高の38.2%を支配しました。しかしエクソソームは、固有の生体適合性と血液脳関門通過能力により、2032年までに18.4%のCAGRで新規資金の最も速いシェアを獲得する見込みです。非ウイルス性薬物送達システム市場は、スケーラブルなプロセスと組織ターゲティング精度を組み合わせたプラットフォームを評価しており、エクソソームエンジニアリングは現在、精製技術とペイロード搭載方法の改善から恩恵を受けています。
高分子キャリアは、特に制御放出が最重要視される用途において、安定したアプリケーション特化型の採用を維持しています。シリコン安定化LNPなどのハイブリッド無機・脂質構造体は、イメージング機能を付加し、リガンド結合のためのモジュール式表面を提供します。規制当局はモダリティに合わせたCMCチェックリストを精緻化しており、これにより非ウイルス性薬物送達システム市場全体において多様化されたキャリアポートフォリオの競争条件が均等化されています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
治療ペイロード別:
mRNAの優位性がワクチンを超えて拡大mRNAおよびsaRNAクラスターは2026年の売上高の42.7%を占め、2032年まで年率19.7%で成長し、非ウイルス性薬物送達システム市場規模予測における中心的役割を強固なものにしています。プラットフォームの汎用性により任意のタンパク質を迅速にコード化でき、saRNAは効力を損なうことなく投与量要件を低減します。
siRNA、DNAプラスミド、およびCRISPRカーゴは、永続的または高度に特異的な編集を必要とする腫瘍学および希少疾患の適応症に対応することで、二桁台の成長勢いを維持しています。DNAコード化バイオロジクスの脂質ナノ粒子送達は、良好な安全性を伴う強力なin vivo発現を達成し、これまでウイルスベクターでは対応できなかった大型構造遺伝子への道を開きました。
投与経路別:
鼻腔内送達が勢いを増す静脈内製剤は2026年の売上高の51.9%を占め、確立された投与プロトコルと明確な薬物動態モニタリングの恩恵を受けています。しかし鼻腔内プログラムは、初回通過代謝と全身希釈を回避する鼻腔から脳への直接経路を活用し、19.2%のCAGRで成長をリードしています。
経口および経皮アプローチは、核酸を過酷な胃内または皮膚環境から保護する構造エンジニアリングを通じて進展しています。鼻腔スプレーデバイスに関する特許活動は、高い未充足ニーズを持つ神経疾患に焦点を当てたイノベーションの急増を裏付けています。経路最適化プラットフォームの普及は、非ウイルス性薬物送達システム市場を拡大し、患者のアドヒアランスを向上させます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
治療用途別:
遺伝性疾患が臨床応用を加速腫瘍学は2026年に35.4%の売上高リードを維持し、免疫検出を回避するよう設計された腫瘍標的ナノ粒子製剤の急速な普及に牽引されました。しかし、ELEVIDYSのようなファーストインクラス承認によって活性化された遺伝性疾患および希少疾患は、2032年まで年率20.3%で拡大すると予測されており、非ウイルス性薬物送達システム市場を生涯にわたる疾患修飾療法へとシフトさせています。
感染症は、プラグアンドプレイ型ワクチンテンプレートのおかげで安定した貢献を維持しており、血液脳関門を通過して特定の細胞タイプを標的とするキャリアが後期試験に向けて進展するにつれ、神経学的カテゴリーおよび代謝カテゴリーも勢いを増しています。
エンドユーザー別:
CDMOが製造の複雑性を活用製薬・バイオテクノロジー企業は、発見と商業化を推進することで2026年の売上高の48.1%を生み出しました。医薬品受託開発製造機関は21.8%のCAGRを記録しており、スポンサー企業が脂質合成、ナノ粒子製剤、および充填・仕上げサービスをアウトソーシングするにつれ、非ウイルス性薬物送達システム市場のより大きなシェアを獲得する態勢にあります。
具体例としては、Vernal BiosciencesのGMP mRNAおよびLNP生産への事業拡大や、Evonikのエンドツーエンドの核酸ソリューション提供に向けたST Pharmとの連携が挙げられます。強固なコンプライアンス実績とグローバルな生産能力により、主要な医薬品受託開発製造機関は、社内製造能力を持たない企業にとって不可欠なパートナーとして位置づけられています。
地域分析
北米非ウイルス性薬物送達システム市
北米は2026年の支出の42.7%を占め、オリゴヌクレオチドの薬理学を明確化するFDAガイダンスと、年間45 ビリオン 米ドルを超える企業の累積研究開発支出に支えられています。Modernaのジェネレーション・バイオとの提携などの戦略的連携は、ベンチャーネットワーク、製造施設、および規制専門知識が集積するボストンおよびサンディエゴにおけるクラスター効果を示しています。
欧州非ウイルス性薬物送達システム市場
欧州は、EMAの調和された政策およびドイツ、スイス、英国における確立されたサプライベースを背景に、非ウイルス性薬物送達システム市場の相当なシェアを維持している。BioNTechによるCureVacの12.5 ビリオン 米ドルの買収は、次世代個別化ワクチンの実現を目指し、欧州全域にわたる知的財産および製造基盤を統合した。EvonikとKNAUERによるLNPスケールアップ精緻化に向けたパートナーシップは、先進製造および持続可能性原則に対する欧州の注力を反映している。
アジア太平洋非ウイルス性薬物送達システム市場
アジア太平洋地域は22.5%のCAGRで最も速く成長している地域です。日本は、地域のサプライチェーン強化を目的とした明治製菓ファルマのARCALISへの出資に代表されるように、国内mRNA施設への投資を進めています。中国はオリゴヌクレオチド向けの医薬品受託開発製造能力を拡大し、費用対効果が高くかつコンプライアンスに準拠した製造を求めるグローバルクライアントを引き付けています。地域の規制当局はICH基準との整合を進めており、国境を越えた製品登録の障壁を低減し、非ウイルス性薬物送達システム市場の対象範囲を拡大しています。
競合状況
市場集中度
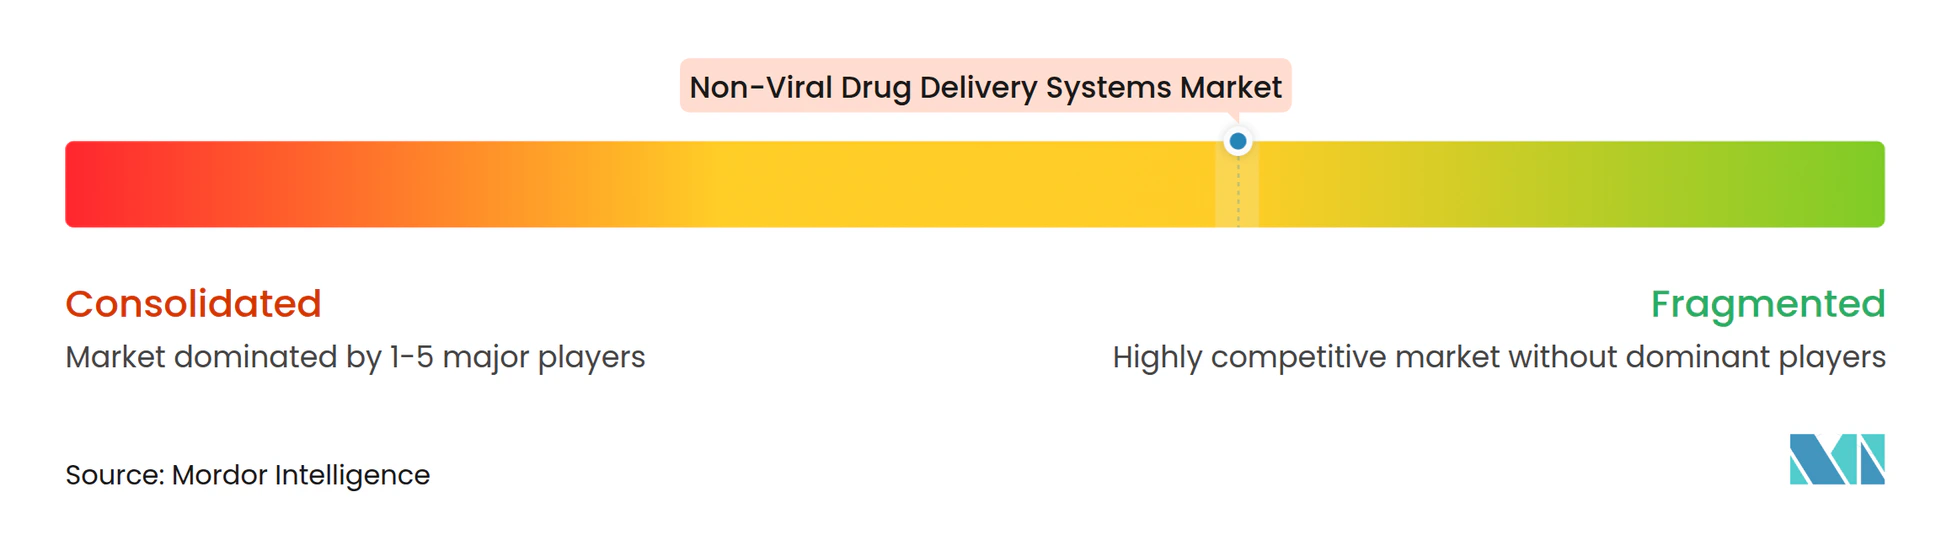
非ウイルス性薬物送達システム市場は依然として中程度に分散しています。上位プレーヤーは上流の脂質合成と下流の充填・仕上げを統合してターンキーソリューションを提供し、中堅のイノベーターはニッチなキャリアまたは疾患領域に注力しています。BioNTechによるCureVacおよびBiotheusの取引は、mRNA設計、製造、臨床パイプラインを一つの傘下に統合することを目指した統合の流れを示しています。
知的財産の集約度が高まっており、2017年以降にフソゲン駆動型送達特許が1,300件以上出願され、ホワイトスペースの機会と事業実施の自由に関する課題の両方を生み出しています。CordenPharmaとCertestのイオン化脂質の共同開発のためのパートナーシップは、特許のボトルネックに対処しながら商業供給を確保しています。
競争上の優位性は現在、AI対応の製剤、アジャイルな連続製造、確立された規制当局との関係にかかっています。これら三つの柱を達成した企業は、より迅速な承認、低コスト構造、差別化された臨床パフォーマンスを確保し、将来の非ウイルス性薬物送達システム市場成長においてプレミアム価格設定とより大きなシェアを獲得する立場に置かれます。
非ウイルス性薬物送達システム産業リーダー
-
Moderna Inc.
-
BioNTech SE
-
Acuitas Therapeutics
-
Arcturus Therapeutics
-
Precision NanoSystems
- 注:主要企業の掲載順は順位を示すものではありません。
非ウイルス性薬物送達システム市場 このレポートでカバーされる企業
- Moderna
- BioNTech
- Acuitas Therapeutics
- Arcturus Therapeutics
- Precision NanoSystems
- CordenPharma
- Evonik Industries
- Merck KGaA (MilliporeSigma)
- Cytiva
- Thermo Fisher Scientific
- Genevant Sciences
- Alnylam Pharmaceuticals
- CureVac AG
- Intellia Therapeutics
- Exelead (Catalent)
- Ionis Pharmaceuticals
- Sarepta Therapeutics
- Capsida Biotherapeutics
- NanoCarrier Co., Ltd.
- Pfizer
最近の産業開発事情 非ウイルス性薬物送達システム市場
- 2025年6月:BioNTechは次世代がんワクチンのためのmRNA専門知識を統合するため、12億5,000万米ドルの全株式交換によりCureVacを買収することに合意しました。
- 2025年4月:BioNTechとTriastekは、3Dプリント経口RNA治療薬を開発するための最大12億米ドルのパートナーシップを発表しました。
- 2025年4月:FDAはArcturusのsaRNA H5N1ワクチンARCT-2304にファストトラック指定を付与しました。
- 2025年1月:EvonikはST Pharmと提携し、核酸合成とLNP製剤サービスを共同提供することで、エンドツーエンドのRNA医薬品開発を効率化しました。
世界の非ウイルス性薬物送達システム市場レポートの範囲
セグメンテーション概要
| 脂質ナノ粒子 |
| ポリマーナノ粒子 |
| リポソーム |
| エクソソームおよび細胞外小胞 |
| 無機・ハイブリッドナノキャリア |
| mRNAおよびsaRNA |
| siRNA・RNAi |
| DNAプラスミドおよび遺伝子編集システム(CRISPR/Cas、TALEN) |
| 低分子API |
| タンパク質およびペプチド |
| 静脈内 |
| 鼻腔内 |
| 経口 |
| 経皮・局所 |
| その他(眼科、吸入など) |
| 腫瘍学 |
| 遺伝性・希少疾患 |
| 感染症 |
| 神経疾患 |
| 代謝・内分泌疾患 |
| 製薬・バイオテクノロジー企業 |
| CDMO・CRO |
| 学術・研究機関 |
| 病院・専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 送達キャリアタイプ別 | 脂質ナノ粒子 | |
| ポリマーナノ粒子 | ||
| リポソーム | ||
| エクソソームおよび細胞外小胞 | ||
| 無機・ハイブリッドナノキャリア | ||
| 治療ペイロード別 | mRNAおよびsaRNA | |
| siRNA・RNAi | ||
| DNAプラスミドおよび遺伝子編集システム(CRISPR/Cas、TALEN) | ||
| 低分子API | ||
| タンパク質およびペプチド | ||
| 投与経路別 | 静脈内 | |
| 鼻腔内 | ||
| 経口 | ||
| 経皮・局所 | ||
| その他(眼科、吸入など) | ||
| 治療用途別 | 腫瘍学 | |
| 遺伝性・希少疾患 | ||
| 感染症 | ||
| 神経疾患 | ||
| 代謝・内分泌疾患 | ||
| エンドユーザー別 | 製薬・バイオテクノロジー企業 | |
| CDMO・CRO | ||
| 学術・研究機関 | ||
| 病院・専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
非ウイルス性薬物送達システム市場の価値と2032年までの予想成長率は?
2027年に126.8 ビリオン 米ドルで、2032年までに280.2 ビリオン 米ドルに達すると予測されており、17.19%のCAGRを記録します。
非ウイルス性薬物送達システムにおいて収益をリードするペイロードタイプはどれですか?
mRNAおよびsaRNAは合わせて2026年に42.7%のシェアを保持し、最も速く成長するペイロードクラスであり続けています。
なぜ契約製造業者がこの分野でシェアを拡大しているのですか?
脂質ナノ粒子のGMP生産は資本集約的であり、スポンサーは複雑な製剤と規制コンプライアンスを専門とするCDMOにアウトソーシングするようになっています。
最も速く拡大している地域はどこですか?
アジア太平洋地域は22.5%のCAGRで成長しており、日本の研究開発リーダーシップと中国の医薬品受託開発製造能力によって牽引されています。
長期的な採用に影響を与える主な抑制要因は何ですか?
慢性投与毒性と体内分布に関する不確実性が拡張された安全性試験を要求し、後期段階の進展を遅らせています。