
持続可能な医薬品包装市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 126.51 十億米ドル |
| 市場規模 (2032) | 256.91 十億米ドル |
| 成長率 (2027 - 2032) | 15.22 % |
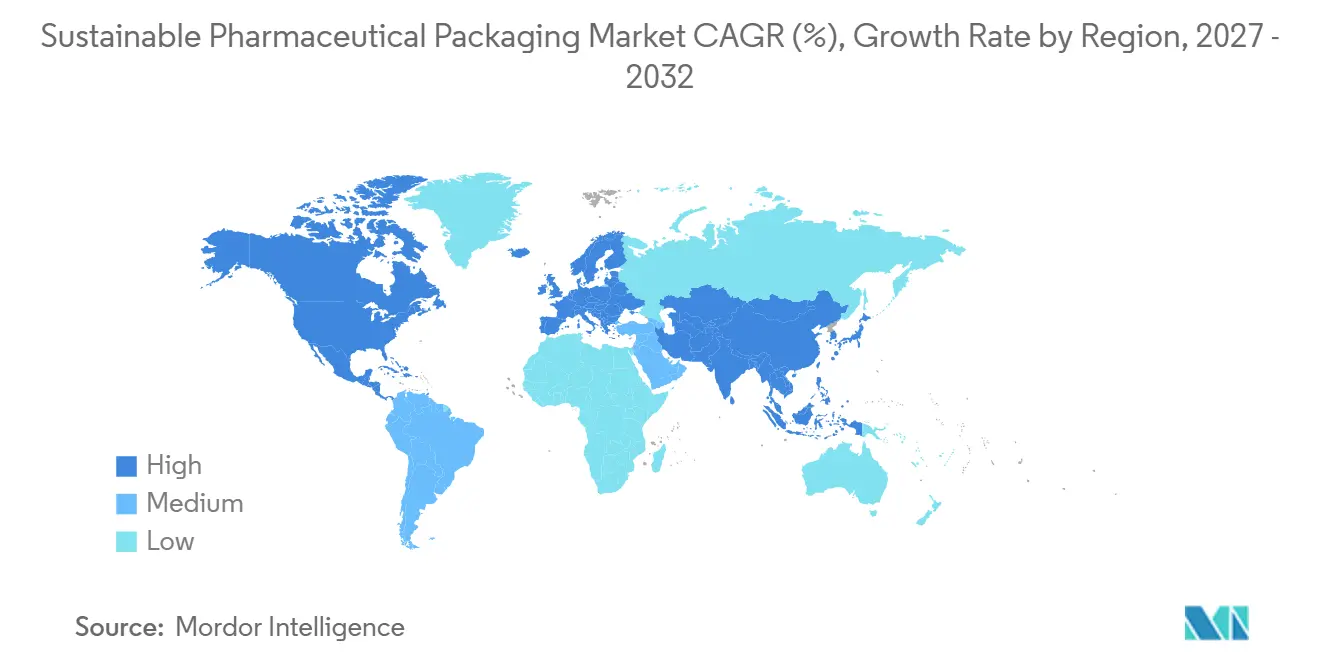
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
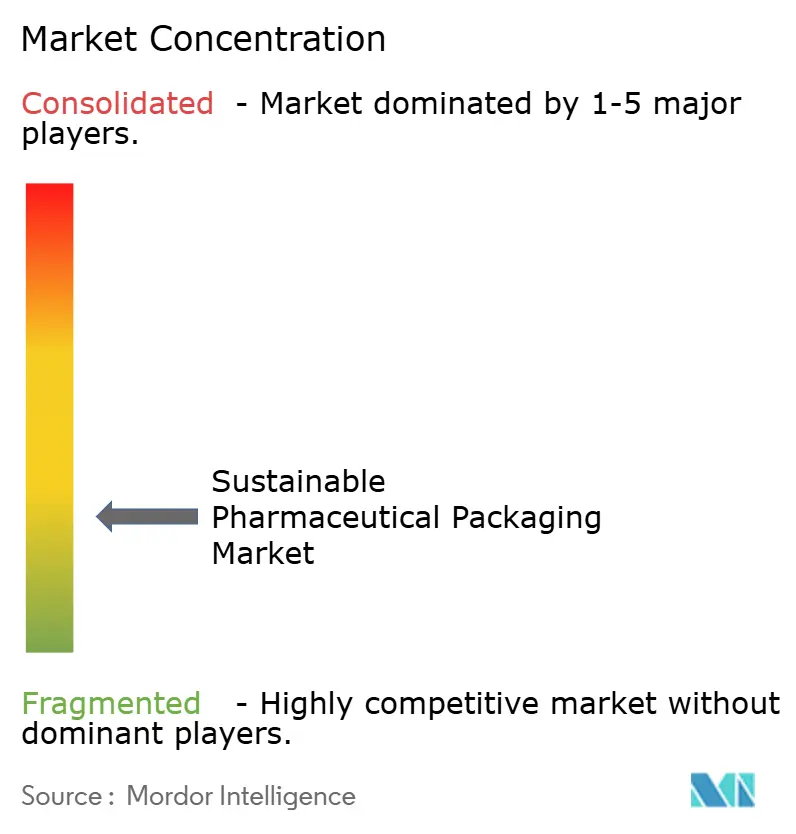
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる持続可能な医薬品包装市場分析
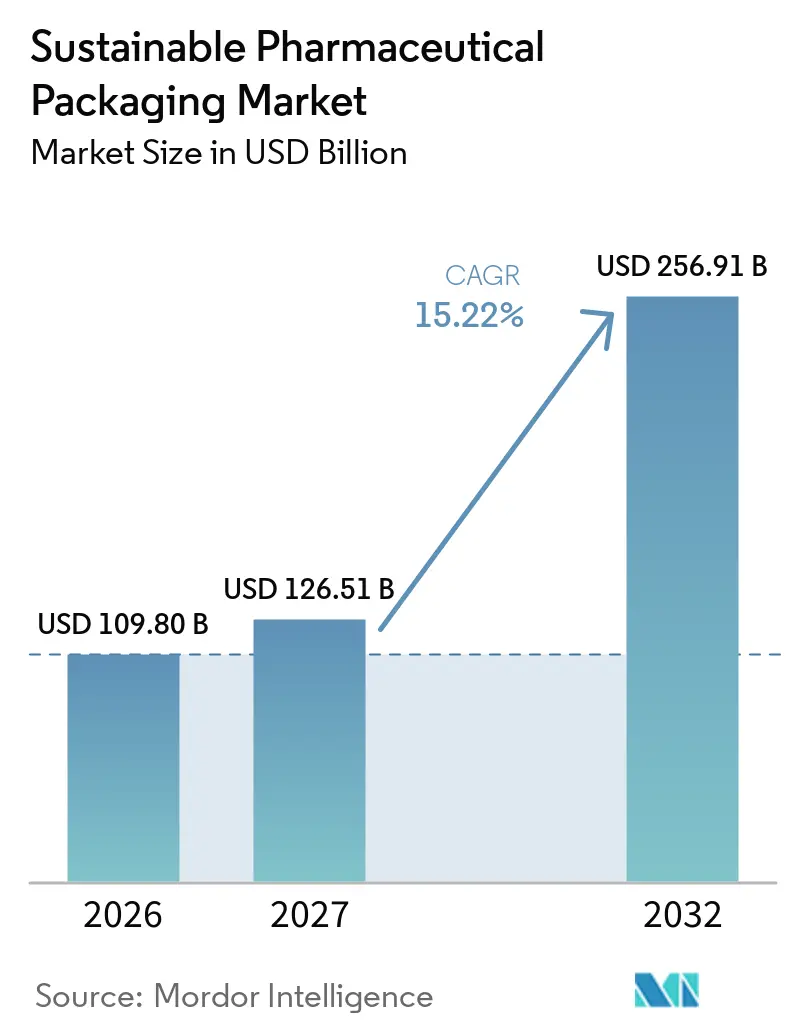
持続可能な医薬品包装市場規模は2026年に1,098.0億米ドルと評価され、2027年の1,265.1億米ドルから2032年には2,569.1億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは15.22%となっています。
欧州、英国、および米国の複数の州における拡大生産者責任規制の強化により、リサイクル可能かつ低炭素設計に対する即時的なコストインセンティブが生まれ、新素材および製造システムへの企業投資が加速しています。北米は、成熟した回収インフラと早期の循環経済パイロットプログラムにより、市場をリードし続けています。包装メーカーは、輸送排出量の削減とリサイクル含有量割当の達成に向け、材料の軽量化とポストコンシューマー樹脂の採用を優先しています。AIを活用した設計ツールにより、完全性を損なうことなく材料使用量をさらに削減することが可能となっています。競争の激しさは技術的差別化を中心に展開しており、規制遵守コストがバリア性能とトレーサビリティを大規模に認証できる企業に有利に働くため、価格競争が抑制され、参入障壁が高まっています。
主要レポートのポイント
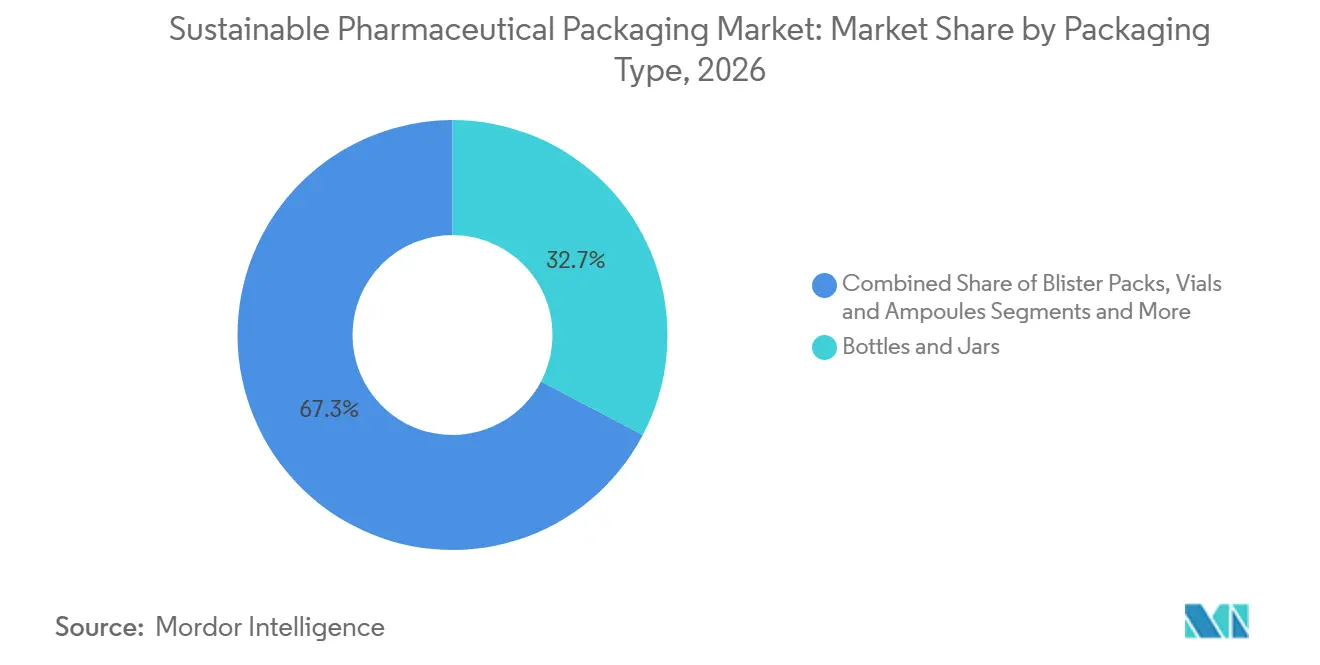
- 包装タイプ別では、ボトルおよびジャーが2026年の持続可能な医薬品包装市場シェアの32.7%を占め、プレフィルドシリンジおよびカートリッジが2032年にかけて最も速い16.80%のCAGRを記録しました。
- 材料タイプ別では、従来型プラスチックが2026年に45.2%のシェアでリードし、バイオプラスチックおよび植物由来ポリマーは2032年にかけて17.50%のCAGRで成長すると予測されています。
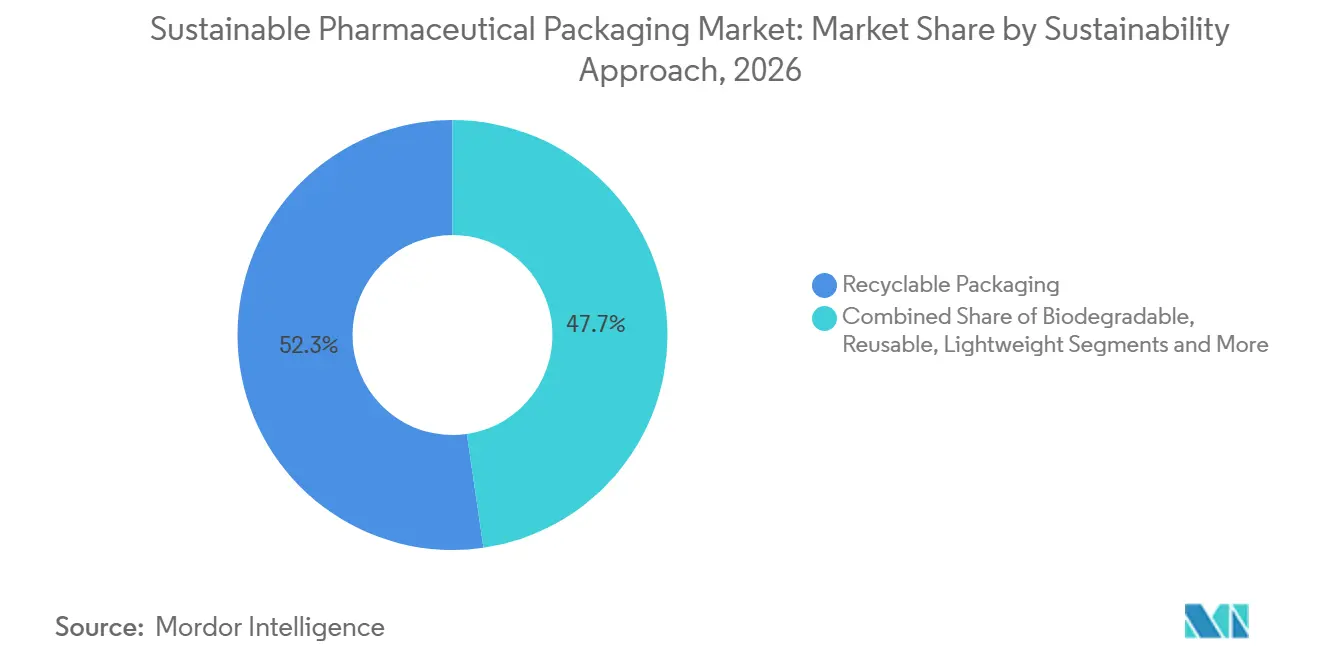
- サステナビリティアプローチ別では、リサイクル可能システムが2026年の持続可能な医薬品包装市場規模の52.3%を占め、生分解性または堆肥化可能なフォーマットは2025年から2032年にかけて17.20%のCAGRで拡大する見込みです。
- 剤形別では、固形製剤製品が2026年に60.1%のシェアを占め、非経口包装が2032年にかけて最も高い18.40%のCAGRを示しています。
- エンドユーザー別では、製薬メーカーが2026年に68.8%のシェアを占め、医薬品受託包装機関が2032年にかけて最も強い18.10%のCAGRを記録しています。
- 北米が2026年の持続可能な医薬品包装市場規模の38.1%を占め、アジア太平洋地域が2032年に向けて19.30%のCAGRで加速しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な拡大生産者責任および再利用可能性の義務 | +4.20% | グローバル、特にEU・英国・米国の一部の州に早期注目 | 短期(2年以内) |
| 環境意識の高い購買者の嗜好の高まり | +3.10% | 北米とEUが中心、都市部のアジア太平洋地域へ拡大 | 中期(2〜4年) |
| 軽量化によるコスト最適化 | +2.80% | グローバルな製造拠点、特にアジア太平洋地域 | 中期(2〜4年) |
| 製薬セクターのネットゼロ誓約 | +2.30% | グローバル、多国籍企業が主導 | 長期(4年以上) |
| AI駆動のコールドチェーン設計最適化 | +1.40% | 北米とEU、発展したアジア太平洋地域への波及 | 中期(2〜4年) |
| 個別化医療向けマイクロ包装 | +0.80% | 北米とEU、日本とシンガポールでの選択的利用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な拡大生産者責任および再利用可能性の義務
拡大生産者責任要件は廃棄物管理コストを包装所有者に転嫁し、リサイクルが困難なポリマーを排除するための一次容器および二次カートンの即時再設計を促しています。欧州連合は2030年までに医薬品用PET包装に30%のリサイクル含有量を義務付け、2026年8月から接触材料へのPFAS使用を禁止します。コロラド州とオレゴン州は2025年7月に並行規制を導入し、英国は2007年の枠組みを大陸基準に整合した厳格なリサイクル目標に置き換えました。コンプライアンス期限が2年以内に集中しているため、メーカーは複数の販売地域にわたって設備投資を償却でき、工場改修および消費後樹脂の認定に向けた資本予算が加速しています。認定された製薬グレードのリサイクル材への需要は短期的な供給を上回り、製薬メーカーとリサイクル業者の間で戦略的な長期購入契約が締結されています。トレーサビリティと純度を検証できる包装サプライヤーは先行者利益を得ながら、アジアおよびラテンアメリカへのグローバル展開のテンプレートを確立しています。
環境意識の高い購買者の嗜好の高まり
消費者調査では、回答者の46%が意識的に持続可能なヘルスケア製品を購入しており、85%が日常生活において気候変動の直接的な影響を感じています。病院やグループ購買組織は、入札評価に炭素フットプリントの重み付けを加えることでこのトレンドを増幅させており、測定可能な環境ラベルを持つ医薬品ブランドが有利になっています。サノフィは2025年以降のすべての新製品をエコデザインで製造することを約束し、シリンジワクチンプログラムはランdfill廃棄物を削減するためにブリスターなしの段ボールトレイへの移行を進めています。したがって、サステナビリティ認証はブランドエクイティおよび機関承認の代替指標となり、業界全体でライフサイクルアセスメント開示の採用が促進されています。環境信頼性への重点は、プレミアムフォーマットがより高いマージンを確保し、バイオベース樹脂および多層フィルム分離技術の追加コストを相殺するのに役立っています。成長の勢いは北米と西欧で最も強くなっています。しかし、上海やムンバイの多国籍小売薬局がオンライン製品ページに炭素評価を掲載し始めており、高成長のアジア太平洋地域の主要都市での認知が加速しています。
軽量化によるコスト最適化
素材削減の取り組みにより、有限要素解析と機械学習による形状最適化を通じて機能性能を維持しながら樹脂量を最大10%削減しています。Amazonのアルゴリズムによる包装は損傷クレームを24%削減し、輸送コストを5%低下させており、温度管理されたペイロード重量が燃料使用量を左右する医薬品流通への応用可能なメリットを実証しています。Berry GlobalのClariPPilジャーは、従来のPETボトルと比較してゆりかごから工場出荷までのCO₂排出量が71%低く、完全にリサイクル可能です。このような事例は、サステナビリティが遅延したコンプライアンスコストではなく即時の業務上の節約をもたらすことを証明しており、ブランド品・ジェネリック品の両セグメントで取締役会レベルの承認を容易にしています。アジア太平洋地域の受託充填業者は軽量化を採用しており、素材フローの削減により一次容器の輸入関税が低下し、拡大生産者義務に対する逆物流費用が削減されるため、持続可能な医薬品包装市場の成長が強化されています。
製薬セクターのネットゼロ誓約
ライフサイエンスの温室効果ガス排出量は自動車セクターを55%上回っており、経営幹部は包装を明示的に含むスコープ3の積極的な目標を設定するよう促されています。アストラゼネカは2040年までにバリューチェーンのほぼゼロ排出を計画し、メルクは2035年に向けて同様のマイルストーンを推進しており、サプライヤーは原材料調達まで遡って炭素強度を検証することを求められています。アステラスは炭素フットプリントを40〜60%削減する植物由来ブリスターパックを発売し、バイオ複合ラミネートの主流採用を示しています。[1]これらの誓約は、リサイクル可能およびバイオベースフォーマットに対する複数年にわたる需要の可視性を保証し、発酵ベースのモノマー生産能力およびマイクロ波リサイクル工場への資本投資を促進しています。金融市場はこのような動きを評価しており、包装マイルストーンに連動したサステナブルボンドの発行により、コンプライアントな生産者の加重平均資本コストが低下しています。この累積効果は、政策義務を超えた持続可能な医薬品包装市場の長期的な成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーン素材のプレミアム価格 | -2.90% | グローバル、価格に敏感な新興市場で深刻 | 短期(2年以内) |
| バリア特性の性能ギャップ | -1.80% | グローバル、特に湿気に敏感な製剤 | 中期(2〜4年) |
| 製薬グレードのリサイクル原料の不足 | -1.40% | 北米とEUのサプライチェーン | 短期(2年以内) |
| 堆肥化物流の炭素オーバーヘッド | -0.70% | 堆肥化インフラが限られた地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリーン素材のプレミアム価格
バイオベース樹脂は、限られた産業規模と特殊な加工要件により、化石由来プラスチックより20〜50%高いコストがかかることが多いです。購買者が割当確保のために高い投入コストを受け入れる場合でも、原料供給の変動性が、償還マージンが狭い新興市場における計画の不確実性を悪化させます。米国連邦政府が20年間でプラスチックの90%をバイオベース原料に移行する計画は、より大きな生産能力の意図を示していますが、価格均衡に達するために必要な資本の規模も浮き彫りにしています。医療システムの予算が制約されているアフリカや東南アジアへの医薬品輸出業者は、プレミアムな持続可能フォーマットの即時採用を抑制する短期的なコスト障壁に直面しています。
バリア特性の性能ギャップ
医薬品有効成分は、初期世代の生分解性素材の多くが満たせなかった厳格な水分および酸素保護を必要とすることが多いです。高温水素誘起架橋により、PLAの酸素透過率が99.7%低下し、水蒸気透過率が50.7%削減され、高密度ポリエチレンとのギャップが縮小しています。[2]ホウ酸架橋ポリビニルアルコールコーティングも、堆肥化可能性を維持しながらバリア信頼性を向上させます。しかし、完全な薬局方検証と規制申請により商業化のタイムラインが長くなり、一部の湿気に敏感な医薬品はガラスまたは多層フォイル包装に留まっています。この一時的なミスマッチは、特に棚寿命保証がグローバル流通契約を支える場合に、全体的な代替を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
プレフィルドシステムがイノベーションを牽引プレフィルドシリンジおよびカートリッジは、新型コロナウイルス感染症(COVID-19)の時代に激化したバイオロジクス療法の増加と自己投与トレンドに支えられ、2032年にかけて16.80%のCAGRで最も速く成長するセグメントを代表しています。埋め込み型RFIDによるトレーサビリティの強化と、過充填を最小化し製品ロスや医療過誤を削減する設計最適化により、支払者および医療提供者に対する価値提案が向上しています。ボトルおよびジャーは引き続き優位を保ち、2026年の持続可能な医薬品包装市場シェアの32.7%を占め、主に固形経口製剤および市販の液剤に対応しています。バイアルおよびアンプルはワクチンキャンペーンおよび腫瘍学用注射剤に不可欠であり続け、サシェおよびポーチは低所得地域における単回投与経口補水塩の患者利便性に対応しています。ブランド各社が既存の充填ラインと統合するバイオ由来HDPEボトルや木材プラスチック複合材をテストするにつれ、セグメントの収束が見られます。したがって、持続可能な医薬品包装市場規模の拡大は、先進的デリバリーの採用とレガシーフォーマットにおける改良イノベーションの両方から生じています。
持続可能な医薬品包装市場では、PVC使用量を削減しモノマテリアルリサイクルストリームを可能にするモジュール式ブリスター設計に向けた研究開発が活発化しています。機械サプライヤーは、数時間以内にブリスターラインとポーチラインを切り替えられるツールインサートを宣伝し、段取り替えを短縮してエネルギーを節約しています。欧州の受託充填業者は、脆弱なガラスバイアルをより低い破損率で取り扱えるロボット式ピックアンドプレースユニットに投資し、効率化による節約と炭素削減目標を一致させています。業界の生産量が高効力薬品に移行するにつれ、汚染管理の要求が高まり、バルクフィルフィニッシュガラスよりも事前滅菌済みネスト式フォーマットが優位となっています。このダイナミクスにより、先進的一次容器のプレミアム価格設定の可能性が維持される一方、持続可能な医薬品包装市場内における主流のボトルおよびジャー設計の継続的改善が促進されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
素材タイプ別:
バイオプラスチックのブレークスルーが加速バイオプラスチックおよび植物由来ポリマーは、家庭用コンポスト環境で4週間以内に分解するPHAおよび海藻由来原料に牽引され、17.50%のCAGRで最も速く成長しています。[3] 従来型プラスチックは、実証済みの性能と確立された医薬品バリデーションプロトコルにより、2026年に45.2%のシェアを維持しています。化学的不活性性と高いバリア特性で評価されるガラスは、バイオロジクスおよびワクチンのフィルフィニッシュに不可欠であり続けていますが、軽量ホウケイ酸塩およびアルミノケイ酸塩化学組成により製造時のエネルギー需要が削減されています。板紙は二次包装のプラスチッククラムシェルに取って代わり、アルミニウム箔はブリスターユニット内の湿気感受性有効成分を保護しています。TotalEnergies CorbionがオートクレーブによるAsterilizationに耐えられるLuminy PLAグレードを適応させるなど、バイオプラスチックボトルの持続可能な医薬品包装市場規模は、食品サービス分野を超えて用途適合性を拡大しながら上昇し続けています。
ケミカルリサイクルのスタートアップが混合ポリオレフィン廃棄物を医薬品グレードの樹脂クラッキングに適したナフサ様原料に変換するにつれ、サプライチェーンが進化し純度のギャップが縮小しています。ガラスサプライヤーはエネルギー消費とCO₂を最大40%削減する酸素燃料炉を統合し、重量懸念の中でも材料のエコ認証を強化しています。コンバーターはプラズマによってバイオポリマーボトルに塗布するケイ酸塩バリア層を試験し堆肥化可能性を損なうことなく酸素抵抗性を高めています。投資家は安定した原料を確保するために医薬品クラスター近くの地域ペレット化ラインへの資金提供を増やし、コスト構造と回復力を改善し、持続可能な医薬品包装市場におけるバイオプラスチック採用の軌跡を強化しています。
サステナビリティアプローチ別:
リサイクル可能システムが優位リサイクル可能包装は、既存の回収・再処理ネットワークが迅速な展開を支援するため、2026年に52.3%のシェアを占めています。SCHOTT Pharma・Corplex・武田薬品工業のトレイ回収プロジェクトなどのクローズドループパイロットは、バージン材料比で50%の温室効果ガス削減を実証しています。堆肥化可能および生分解性フォーマットは、特に湿気バリア要求を維持する架橋PVAコーティングによって性能ギャップが縮小するにつれ、17.20%のCAGRで上昇しています。温度管理ペイロード向けの再使用可能輸送容器は、特殊バイオロジクスで牽引力を増し、2030年までにCEVA Logisticsのフリートで30%から70%の普及率に拡大しています。軽量化は依然として常緑の戦術であり、AIを活用した構造解析がポリマー質量を節約する設計反復を簡素化しています。
再生可能エネルギーの調達は、工場が屋上太陽光パネルを統合し100%再生可能電力にコミットするにつれ、主要な差別化要因となり、製品炭素申告にスコープ2削減を効果的に組み込んでいます。サステナビリティ戦略の多面的な性質により、生産者はアプローチを重ね合わせることができ、例えば太陽光発電施設で製造されたポストコンシューマー樹脂を含む軽量リサイクル可能PETなどが挙げられます。この複合的なベネフィット構造は、持続可能な医薬品包装市場における規制対応準備を加速させています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
剤形別:
非経口包装のイノベーションが加速非経口フォーマットは、バイオロジクスおよび新規注射療法の普及に伴い、最も高い18.40%のCAGRを記録しています。ApiJectのプラスチックインジェクター研究では、従来のガラスシリンジと比較して低い炭素フットプリントと100倍少ない水使用量が確認されており、無菌性を損なうことなく具体的な環境上の利点を示しています。固形製剤は2026年に60.1%のシェアで依然として数量の基盤となっていますが、リサイクル可能性を複雑にするPVC/アルミニウムブリスターに関する規制上の精査に直面しています。液体経口剤は、単回使用プラスチック指令を満たすためにテザードクロージャー付きバイオHDPEボトルへと移行しています。外用クリームはモノマテリアルラミネートチューブを採用し、吸入デバイスはサプライチェーンの成熟に伴いポストコンシューマーABSハウジングを統合しています。したがって、持続可能な医薬品包装市場シェアの拡大は、先進的治療モダリティと主流の錠剤およびカプセルフローの継続的な関連性との相互作用に依存しています。
イノベーションセンターは、オンサイトでの洗浄および脱発熱原質処理を削減し、水とエネルギーの使用量を削減する充填準備済みネスト式バイアルシステムに注力しています。RFID対応キャップは高価値腫瘍学薬品の認証を提供し、近距離センサーは温度逸脱を記録します。固形製剤については、プッシュスルー紙ブリスターへの移行により、保存期間を損なうことなくリサイクル可能性が向上します。これらの適応は総じて、持続可能な医薬品包装市場の成長を牽引する設計経路の幅広さを強調しています。
エンドユーザー別:
受託包装の拡大医薬品受託包装機関(CPO)は、製薬メーカーが複雑なコンプライアンスフットプリントを管理するために専門的な能力をアウトソーシングするにつれ、18.10%のCAGRで拡大しています。PCI Pharma Servicesは3.65億米ドルを投資してイリノイ州ロックフォードに54万5,000平方フィートを追加し、注射デバイスに特化した新しいダブリン施設を設立しており、スケーラブルなサステナビリティプラットフォームに対する堅調な需要を示しています。製薬メーカーは2026年に68.8%のシェアで戦略的コントロールを維持していますが、低炭素一次容器を共同開発するためにコンバーターとの共同開発契約を締結するケースが増えています。病院はオンサイトの調剤システムを求めて二次カートンを最小化し、小売薬局は企業の社会的責任コミットメントに沿ったカーブサイドリサイクル可能パックを推進しています。学術機関はCPOが商業化する材料科学のブレークスルーに協力し、持続可能な医薬品包装市場内での技術移転サイクルを加速させています。
CPOは顧客横断的な量を活用して、資本集約的なバリアコーティングラインと、リアルタイムで欠陥パターンを監視し廃棄率を削減するAntares VisionのAI-Goツールなどの先進的なデジタル検査システムへの投資を正当化しています。共有サービスモデルにより、小規模なバイオテク企業は専用クリーンルームを構築することなく治療薬を上市でき、財務的な慎重さとサステナビリティの目標を一致させています。モジュール式充填スイートを備えたマルチテナント施設の台頭により、製造がさらに分散化され、輸送排出量が削減され、サプライチェーンの回復力が強化されています。
地域分析
北米の持続可能な医薬品包装市場
北米は、確立された医薬品製造クラスター、十分な資金を持つリサイクルプログラム、および積極的な企業サステナビリティコミットメントを背景に、2026年の持続可能な医薬品包装市場規模の38.1%を確保しました。Eli Lillyの20億米ドルのコンコード工場とNovo Nordiskの41億米ドルのクレイトン拡張は、ロボットハンドリングと屋上太陽光パネルを組み込んでおり、設備投資における環境指標の深い統合を示しています。カリフォルニア州とマサチューセッツ州の先進材料スタートアップは、海洋由来PHAおよび酵素的解重合技術に対するベンチャー資金を確保し、地域の競争力を支えています。カナダはリサイクル含有量容器の国境を越えた貿易を合理化するために米国薬局方とラベリング基準を一致させています。同時に、メキシコは低炭素包装を奨励する医薬品輸出インセンティブを強化し、地域の顧客基盤を拡大しています。
アジア太平洋地域の持続可能な医薬品包装市場
アジア太平洋地域は、中国とインドがEU優良製造規範規則に準拠した品質フレームワークの下でバイオロジクス生産を拡大するにつれ、2032年に向けて最も高い19.30%のCAGRを記録しています。中国の省政府はバイオポリマーパイロットラインに補助金を提供し、インドの受託包装業者はクローズドループPET回収に資金を提供するグリーンボンドを確保しています。日本は材料サプライヤーと大学研究室のコンソーシアムを通じてセルロース系ブリスター代替品を先駆けています。同時に、韓国のエレクトロニクス大手は薄膜バリア技術を活用して高性能堆肥化可能ポーチを開発しています。地域貿協定はポストコンシューマー樹脂の輸入関税を緩和し、新興リサイクル業者の規模拡大を支援しています。この地理的な急増は、輸出市場のコンプライアンス圧力と国内環境法制の両方を反映しています。
欧州の持続可能な医薬品包装市場
欧州は、2028年までにリサイクル可能性を義務付け、リサイクル素材含有量のマイルストーンを定めるEU包装および包装廃棄物規制のもとで、均衡のとれた成長を維持している。ドイツはケミカルリサイクルにおけるリーダーシップを活かして医薬品グレードのモノマーを供給し、フランスはエコデザイン税額控除を背景にカートン革新を推進している。英国はブレグジット後の規制を欧州大陸の基準に整合させ、素材の円滑な流通を確保している。イタリアエミリア=ロマーニャ州のガラス産業拠点は酸素燃焼炉を導入してキルン排出量を40%削減し、スペインは薬局で医薬品ボトルを回収するリバースベンディングスキームを統合している。コンプライアンスコストは上昇しているものの、統合されたインフラと公的資金がマージン圧力を緩和し、持続可能な医薬品包装市場の拡大を支えている。
競合状況
持続可能な医薬品包装市場は中程度の断片化を示しており、上位5社が合計収益の約35〜40%を占め、数十の中規模コンバーターと素材イノベーターが専門ニッチを占めています。Amcor、Gerresheimer、SCHOTT AGは、リサイクル可能ポリマー、高リサイクル含有量ガラス、再生可能エネルギー認定操業を統合したフルポートフォリオのサステナビリティロードマップにより差別化しています。One Rock Capital PartnersによるConstantia Flexiblesの買収は、サステナビリティを価値ドライバーとするプライベートエクイティの信頼を示しており、ConstantiaのClimate Change評価レベルAとEcoVadisゴールドステータスがその魅力を裏付けています。
技術的優位性が純粋な規模を上回っています。ApiJectの医療グレードポリプロピレンインジェクターはガラスシリンジの既存企業に挑戦し、SCHOTTの超薄型SiO₂バリアコーティングはより軽量でガラスの性能限界を押し広げています。デジタル化が前線となっており、Antares VisionのAI-Goプラットフォームが100%インライン検査を可能にし、スクラップを削減して炭素強度比率を改善しています。パートナーが共同でカスタマイズされたソリューションを開発しており、BDはバイオテク顧客とRFID対応プレフィラブルシリンジで協力し、トレーサビリティとリサイクル可能性の両要件を満たしています。新興イノベーターは海洋由来バイオプラスチック特許を活用し、確立された企業は複数年の長期購入契約を通じて原料を確保し、市場参入障壁をさらに高めています。
サプライチェーンの回復力がリスク管理を定義しています。ガラスメーカーは再生可能電力購入契約を通じてエネルギー変動をヘッジし、ポリマーコンバーターは潜在的な物流混乱を相殺するために地理的な取引先を多様化しています。規制学習曲線は追加の参入障壁として機能しており、既存参加者は社内毒性学ラボと規制業務部門を維持して申請書類の提出を迅速化していますが、新規参入者は同様の能力を構築するかパートナーシップに依存する必要があります。全体として、競争ダイナミクスは高性能素材科学、機敏な製造、および文書化されたコンプライアンス専門知識を組み合わせたプレーヤーに有利に働いています。
持続可能な医薬品包装産業のリーダー企業
-
Amcor plc
-
WestRock Company
-
Berry Global Group Inc.
-
Gerresheimer AG
-
SCHOTT AG
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能な医薬品包装市場
- Amcor plc
- WestRock Company
- Berry Global Group Inc.
- Gerresheimer
- SCHOTT
- AptarGroup Inc.
- Beckton Dickinson
- West Pharmaceutical Services
- Huhtamaki Oyj
- Mondi plc
- Constantia Flexibles
- Sonoco Products Company
- Knoll Pharmaceutical Packaging
- Catalent
- Aptar Group Inc.
- Romaco Group
- Bilcare Limited
- Tekni-Plex Inc.
- Aluflexpack AG
Recent Industry Developments in 持続可能な医薬品包装市場
- 2025年1月:DS Smithは、36時間冷却状態を維持しEPS代替品比でCO₂排出量を40%削減する繊維ベースの温度管理輸送容器TailorTempを発売しました。
- 2025年1月:BDはPharmapack 2025において、高粘度バイオロジクス向けNeopak XtraFlowとともにiDFill RFID対応プレフィラブルシリンジを展示しました。
- 2025年1月:Faller Packagingは、2025年初頭に開設予定の折り畳みカートンおよびリーフレット工場を建設するため、ドイツのゲベゼーに土地を取得しました。
- 2024年10月:GenNx360 Capital PartnersはNutra-MedによるLegacy Pharma Solutionsの買収を発表し、高速ボトリングおよびブリスター能力を拡大しました。
グローバル持続可能な医薬品包装市場レポートの調査範囲
セグメンテーション概要
| ボトル・瓶 |
| ブリスターパック |
| バイアル・アンプル |
| サシェ・ポーチ |
| プレフィルドシリンジ・カートリッジ |
| 従来型プラスチック(HDPE、PP、PVC) |
| バイオプラスチックおよび植物由来ポリマー |
| ガラス |
| 紙・板紙 |
| アルミニウム・フォイル |
| リサイクル可能包装 |
| 生分解性・堆肥化可能包装 |
| 再利用可能包装システム |
| 軽量・素材削減 |
| 再生可能エネルギー由来包装 |
| 固形製剤(錠剤、カプセル) |
| 経口液剤 |
| 非経口・注射剤 |
| 外用・半固形剤 |
| 吸入剤・その他 |
| 製薬メーカー |
| 受託包装機関(CPO) |
| 病院・クリニック |
| 小売・オンライン薬局 |
| 研究・学術機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 包装タイプ別 | ボトル・瓶 | |
| ブリスターパック | ||
| バイアル・アンプル | ||
| サシェ・ポーチ | ||
| プレフィルドシリンジ・カートリッジ | ||
| 素材タイプ別 | 従来型プラスチック(HDPE、PP、PVC) | |
| バイオプラスチックおよび植物由来ポリマー | ||
| ガラス | ||
| 紙・板紙 | ||
| アルミニウム・フォイル | ||
| サステナビリティアプローチ別 | リサイクル可能包装 | |
| 生分解性・堆肥化可能包装 | ||
| 再利用可能包装システム | ||
| 軽量・素材削減 | ||
| 再生可能エネルギー由来包装 | ||
| 剤形別 | 固形製剤(錠剤、カプセル) | |
| 経口液剤 | ||
| 非経口・注射剤 | ||
| 外用・半固形剤 | ||
| 吸入剤・その他 | ||
| エンドユーザー別 | 製薬メーカー | |
| 受託包装機関(CPO) | ||
| 病院・クリニック | ||
| 小売・オンライン薬局 | ||
| 研究・学術機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
持続可能な医薬品包装の2032年における予測値はいくらですか?
予測では、2026年の1,098.0億米ドルから2,569.1億米ドルに達するとされています。
持続可能な医薬品包装はどのくらいの速さで成長していますか?
このセグメントは2027年から2032年にかけて15.22%のCAGRで拡大しています。
最も速く普及している包装フォーマットはどれですか?
プレフィルドシリンジおよびカートリッジは、バイオロジクスと自己投与トレンドにより16.80%のCAGRでリードしています。
アジア太平洋地域が成長のホットスポットと見なされる理由は何ですか?
中国とインドにおける製造規模の拡大と、輸出主導のより厳格なサステナビリティ規制が相まって、この地域で19.30%のCAGRを牽引しています。
将来の採用を形成する素材のブレークスルーは何ですか?
植物由来および海藻由来バイオプラスチックは、炭素フットプリントを削減しながら石油系プラスチックに近いバリア性能を実現しています。
受託包装機関はサステナビリティ目標にどのような影響を与えますか?
CPOは先進的な低炭素ラインと規制専門知識を追加し、製薬メーカーが多額の資本支出なしにコンプライアントな生産をアウトソーシングできるようにしています。