
ニードルコーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
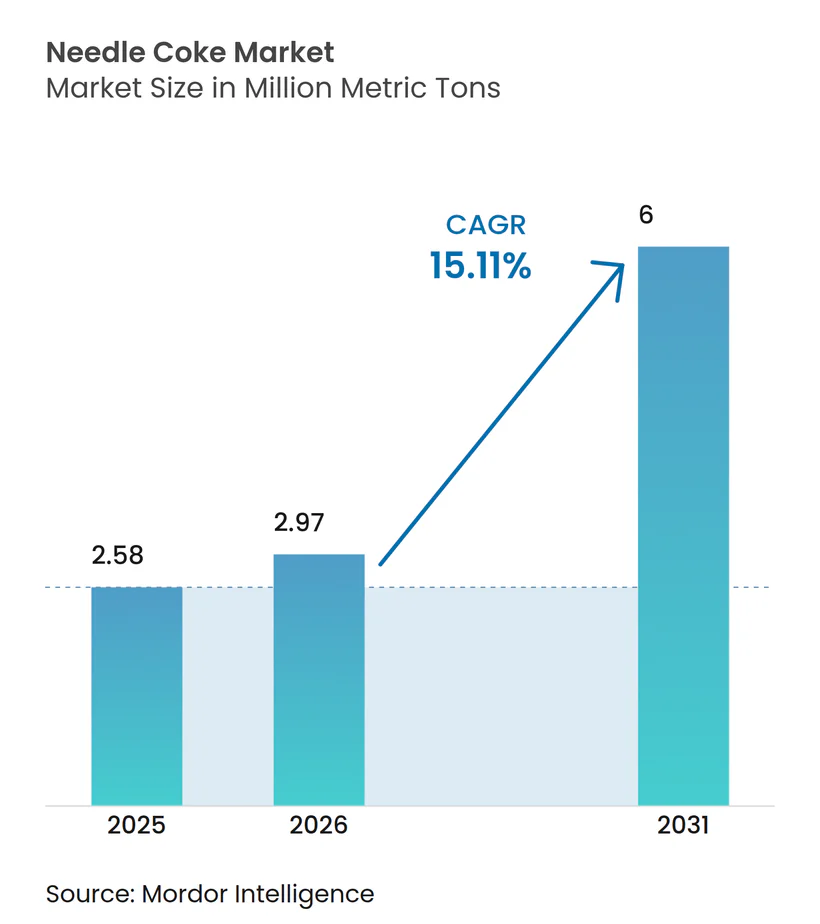
| 市場取引高 (2026) | 2.97 百万メートルトン |
| 市場取引高 (2031) | 6 百万メートルトン |
| 成長率 (2026 - 2031) | 15.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニードルコーク市場分析
ニードルコーク市場規模は、2025年の258万メートルトンから2026年には297万メートルトンに成長し、2026年〜2031年の15.11%のCAGRで2031年までに600万メートルトンに達すると予測されています。電気アーク炉(EAF)製鉄能力およびリチウムイオン電池ギガファクトリーの構造的拡大が需要を加速させており、一方で超低硫黄デカントオイルを生産する製油所のアップグレードが石油ルートの品質と供給安定性を向上させています。中国および欧州連合における鉄スクラップ義務の強化が電極消費の持続的な下支えとなっており、垂直統合型メーカーは自社保有の遅延コーキング設備を活用して原料コストを安定化させています。一方、か焼工程におけるパッフィングを抑制するプロセス特許や、パイロットスケールの黒鉛リサイクルプログラムは、長期的な供給ダイナミクスを再編しうるコスト削減の可能性を示唆しています。
主要レポートのポイント
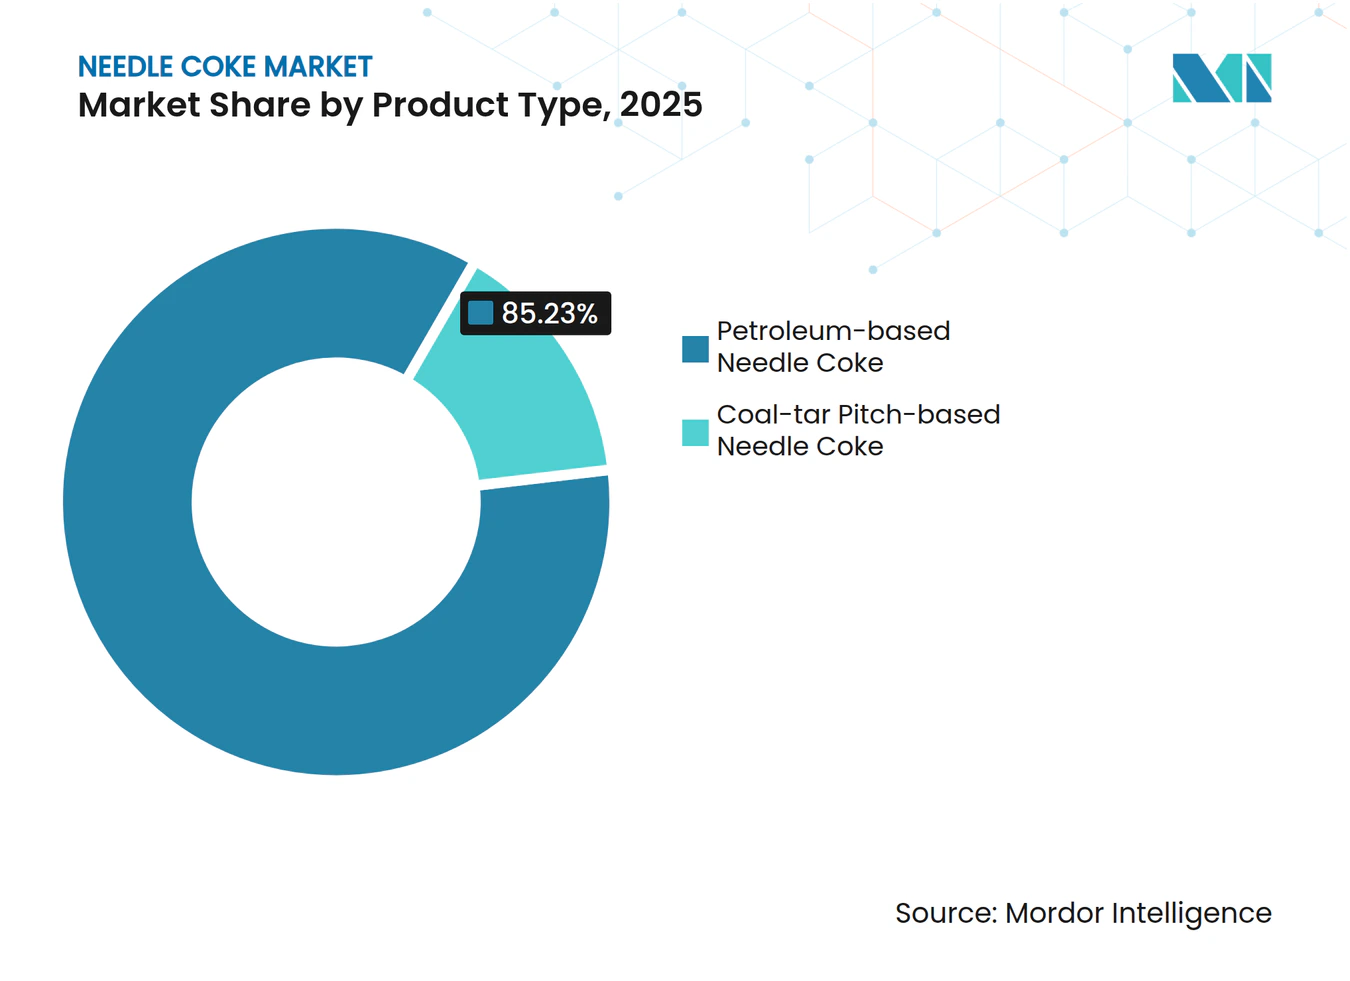
- 製品タイプ別では、石油系ニードルコークが2025年のニードルコーク市場シェアの85.23%をリードし、2031年までに16.18%のCAGRで成長すると予測されています。
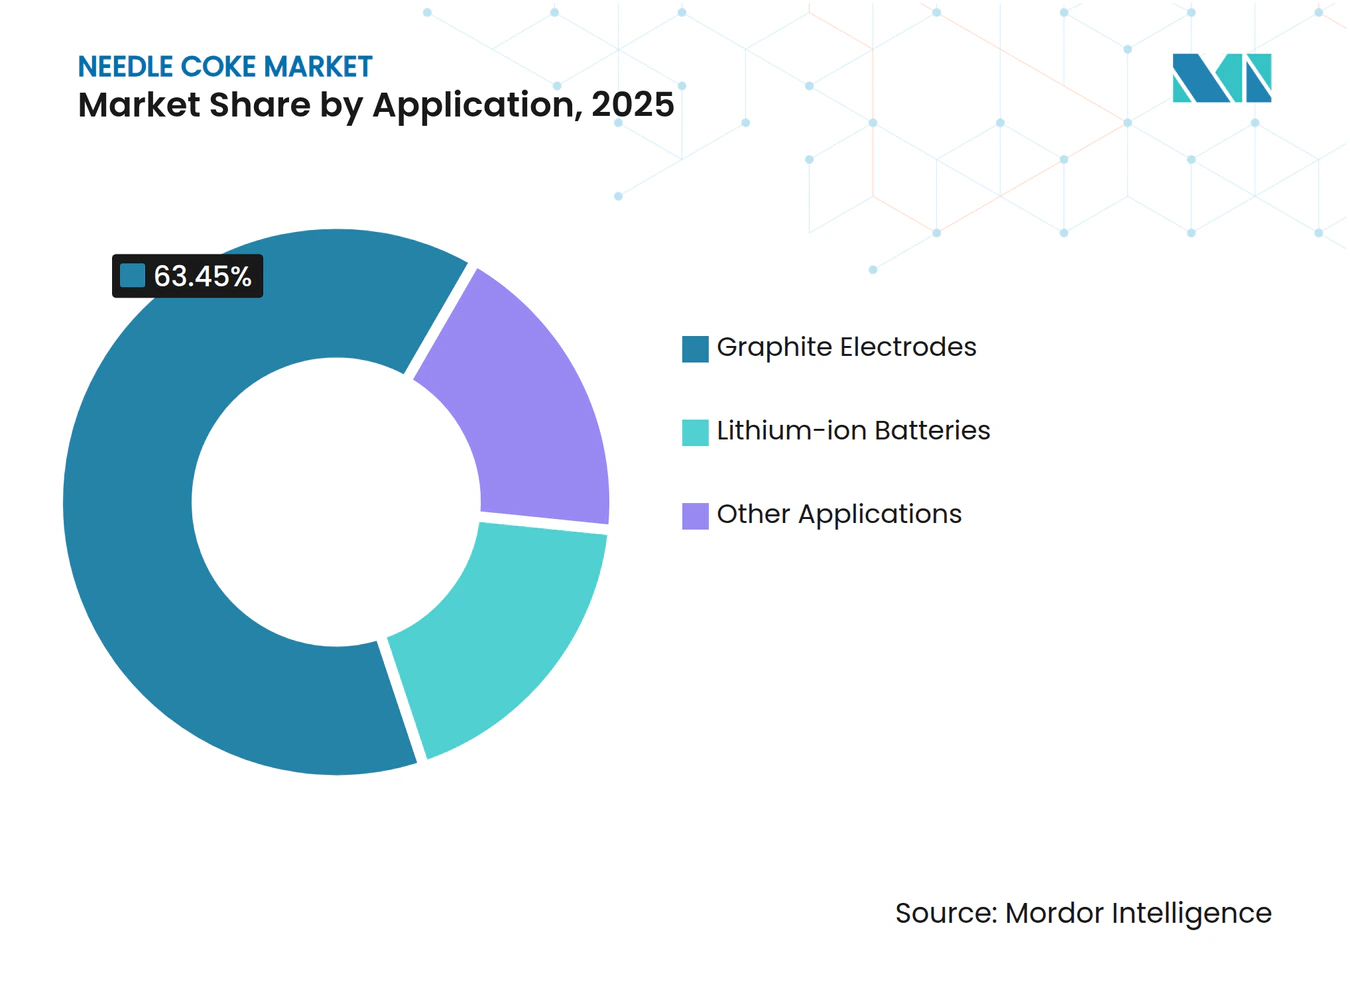
- 用途別では、黒鉛電極が2025年の63.45%を引き続き占める一方、リチウムイオン電池は2031年までに22.38%のCAGRで最も速い成長軌道を記録しています。
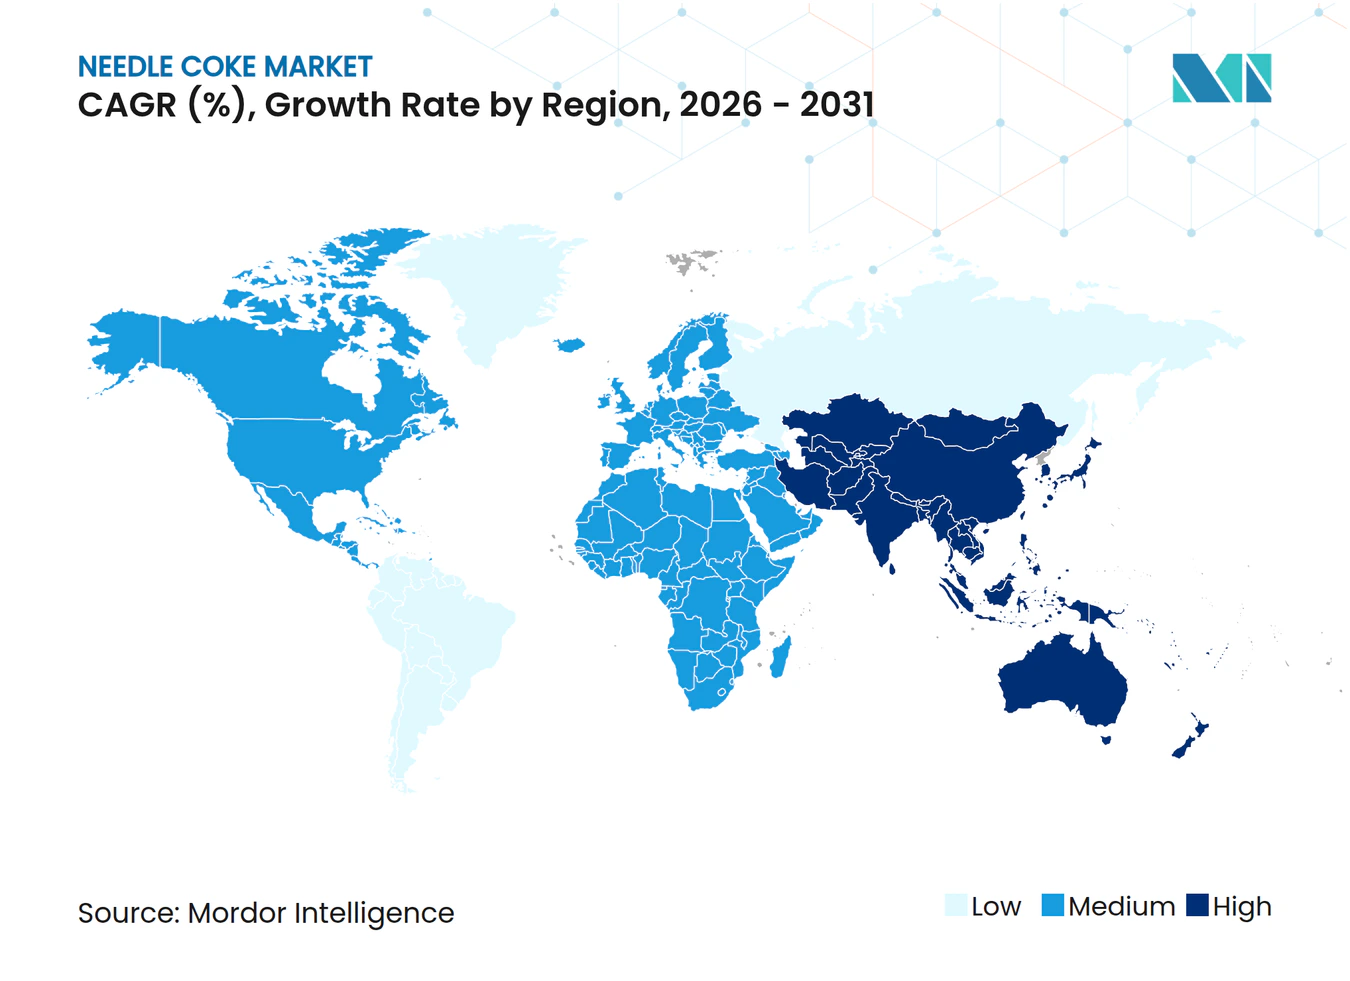
- 地域別では、アジア太平洋が2025年の数量の87.88%を占め、2031年までに15.56%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EAF製鉄能力パイプラインの拡大 | +4.2% | アジア太平洋(中国、インド、韓国)および北米がパイプライン増強をリードするグローバル規模 | 中期(2〜4年) |
| EVリチウムイオン電池ギガファクトリーの世界規模での拡大 | +5.8% | アジア太平洋中核(中国が合成黒鉛供給の99%)、北米および欧州への波及 | 長期(4年以上) |
| 中国および欧州連合における鉄スクラップ義務 | +2.1% | 中国およびEU、日本および韓国の電極輸出への二次的影響 | 短期(2年以内) |
| 超低硫黄デカントオイルを生産する製油所のアップグレード | +1.9% | 北米、中東、および一部のアジア太平洋製油所(日本、韓国) | 中期(2〜4年) |
| アノードグレード黒鉛リサイクル特許の加速 | +1.1% | EUおよび北米(循環経済義務に牽引)、中国でのパイロットスケール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EAF製鉄能力パイプラインの拡大
合計3億3,700万メートルトンに上る世界のEAFプロジェクトは、発表済みの製鉄増強分のほぼ半分を占めており、EAF能力100万メートルトンごとに超高出力黒鉛電極が約1,360メートルトン消費されます。40%の転換率を基に試算すると、このパイプラインは約18万3,000メートルトンの増分ニードルコーク原料に相当します。より迅速な稼働、低い資本集約度、および大幅に低い直接排出プロファイルがEAF製鉄所を優先成長ベクターとして位置づけており、厳格な灰分・硫黄基準を満たす石油系グレードへの長期的需要を強化しています。
EVリチウムイオン電池ギガファクトリーの世界規模での拡大
電気自動車の販売台数は2025年に2,700万台を超える軌道にあり、各車両には50〜80kgの合成黒鉛アノード材料が必要です。中国のアノード能力は今後10年の後半に小幅な余剰となる可能性がありますが、現在バッテリーグレードの純度基準を満たす石油コークスの世界生産量は全体の3分の1にとどまっています。例えば韓国のPOSCO Future Mは、製鉄・電極・電池事業を連携させて原料を確保する3億米ドルのプログラムのもとでアノードグレード能力を4倍に拡大しています。結果として、局所的な黒鉛余剰が存在するにもかかわらず、ニードルコーク市場は引き続き逼迫しています。
中国および欧州連合における鉄スクラップ義務
中国の2025年スクラップ比率30%目標は、EAF稼働率と電極需要を高める8,800万メートルトンの増分スクラップ需要を生み出します。EUの並行措置は2030年までに70%の鉄鋼リサイクル率を目指しており、粗鋼生産量が横ばいになっても電極の引き取りを確保します。日本の中国製電極に対する95.2%のアンチダンピング関税は地域供給をさらに逼迫させ、国内生産の高純度ニードルコークへの需要を固定化しています。
超低硫黄デカントオイルを生産する製油所のアップグレード
米国および英国の製油所における遅延コーキング改造により、硫黄分≦0.5%・灰分≦0.3%のアノードグレードグリーンコークスの生産が増加しています。Phillips 66のハンバー製油所は現在、年間130万台のEV向けバッテリーグレードニードルコークを供給できる能力を持ち、2025年9月にEpsilon Advanced Materialsと締結した契約により、ノースカロライナ州の年産3万トンの黒鉛アノード工場向け原料が確保されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遅延コーキングにおける職業上および環境上のハザード | -1.8% | 北米およびEU(厳格なEPA・EU排出基準)、アジア太平洋への中程度の影響 | 短期(2年以内) |
| 原料価格の変動性 | -2.3% | 非統合型電極メーカーおよびスポット市場参加者に急性的な影響を与えるグローバル規模 | 短期(2年以内) |
| バイオベースのハードカーボンアノードの台頭 | -0.9% | EUおよび北米(ナトリウムイオン電池研究開発ハブ)、近期の商業規模は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遅延コーキングにおける職業上および環境上のハザード
米国環境保護庁(EPA)のベンゼン規制ルールにより、1ユニットあたり8,000万〜1億2,000万米ドルの改造費用が必要となり、多くの中小製油所はこのコストを吸収できません[1]。北米のコークス能力のうち約180万トンがすでに2021年以降に撤退しており、強固な財務基盤と厳格な環境コンプライアンスプログラムを持つ企業に生産が集中しています。
バイオベースのハードカーボンアノードの台頭
リグノセルロース系廃棄物由来のハードカーボンは有利なナトリウムイオンインターカレーション特性を示しますが、依然としてパイロットスケールにとどまっており、世界のナトリウムイオン電池能力はリチウムイオンの1,200GWh超に対して50GWh未満です[2]。ナトリウムイオンが2030年までに定置型蓄電の15%を獲得したとしても、代替されるニードルコーク需要は全体の成長に対して軽微にとどまります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
製油所統合が石油ルートを優位に石油系ニードルコークは2025年の数量の85.23%を占め、製油所統合型メーカーが超低硫黄原料を確保することで、ニードルコーク市場規模に占めるシェアは2031年まで16.18%のCAGRでさらに上昇すると予測されています。コールタールルートは灰分・硫黄の変動性が高いため依然として制約を受けていますが、中国メーカーは純度格差を縮小しうる年産30万トンの深加工プロジェクトを拡大しています。EUの炭素フットプリント規制の強化は、トン当たりのライフサイクル排出量が低い石油系の優位性を強化しています。Mitsubishi Chemical Groupのカプセル化抑制剤ピッチなどのプロセスイノベーションは2027年以降にコールタール収率を向上させる可能性がありますが、商業化は依然として不確実です。
コスト面でも製油所ルートが有利です。燃料グレードコークスおよび硫黄にわたる共同生産指標により固定費の吸収が可能となるためです。Phillips 66のハンバー製油所は年間130万台のEV向けバッテリーグレード生産を供給し、GrafTechのシードリフト工場は中国外能力の約19〜20%をカバーして電極マージンを安定化させています。


用途別:
電池アノードが従来の電極需要を上回る黒鉛電極は2025年需要の63.45%を維持していますが、リチウムイオン電池が最も急速に拡大しており、22.38%のCAGRで成長してアプリケーションミックスをエネルギー貯蔵へとシフトさせています。ニードルコーク市場規模におけるアノードセグメントのシェアは、EV販売の拡大に牽引されています。各EVには50〜80kgの合成黒鉛が使用されており、最低限の試算でも上流のコーク原料54万トン超を固定化しています。
電極需要はEAF製鉄を背景に引き続き成長していますが、日本および欧州での能力合理化と中国製電極に対する日本の95.2%アンチダンピング関税により、成長はアジアおよび北米にシフトしています。Group14およびSilaのシリコンドープアノードはセル当たりの黒鉛集約度を低下させますが、新規電池ラインの規模の大きさがニードルコーク市場に対して正味プラスの数量をもたらしています。


地域分析
アジア太平洋地域ニードルコークス市場
アジア太平洋地域は2025年にニードルコークス市場において87.88%の数量シェアで首位を占め、2031年にかけて15.56%のCAGRで拡大を続けると予測されている。中国単独で2024年の世界生産量の大半を供給しており、コールタールおよび石油系プラットフォームの増強に伴成長を続けている。韓国のPOSCO Future Mは2026年までに年産36,000トンの合成黒鉛ラインを計画しており、Indian Oil CorporationのParadipプロジェクトは2028年までに年産56,000トンの仮焼能力を稼働させる予定であり、地域統合の深化を示している。
北米ニードルコークス市場
北米は現在、中程度のシェアを保持しているが、GrafTechの年産140,000トンのSeadrift工場やPhillips 66のLake Charles製油所など自社保有資産の恩恵を受けており、同製油所は2025年にEpsilon Advanced Materialsとの供給契約を締結した。米国エネルギー省はニードルコークスを重要な電池材料に指定し、国内プロジェクトを促進するために1,600 ミリオン 米ドルの助成金を拠出している。これらの動きにより、地域の生産量が増加し輸入依存度が低下すると見込まれており、2031年までに米国のニードルコークス市場シェアが最大2パーセントポイント上昇すると予測されている。
欧州ニードルコークス市場
欧州は依然として供給不足の状態にあり、Phillips 66のHumber製油所のみが年間130万台のEVに対応可能な電池グレードの生産を行っている。Tokai Carbonドイツの電極部門から撤退したことは、依然として続く利益率の圧迫を浮き彫りにしている。しかしながら、EU電池規則2023/1542が触媒となり、EMRのバーミンガム施設のような年産2,000トンのパイロット再生ラインが推進されており、同施設はASTM規格に準拠した純度99.9%の回収黒鉛を提供している。
バリューチェーン分析
ニードルコークスのバリューチェーンは、原料調達と前処理から始まり、石油系ニードルコークスの場合は主にFCCユニットからの接触分解スラリーやデカントオイルなどの精製流分、石炭系ルートの場合はコールタールピッチ留分が用いられる。生産者はこれらの原料をディレードコーキングまたは特殊熱分解によって生ニードルコークスに転換し、その後、低硫黄・低灰分の仕様を満たすために煅焼と品質調整の工程を経る。川下ユーザーは、煅焼済みニードルコークスをそのまま黒鉛電極生産に用いるか、または粉砕・球形化を経て人造黒鉛に転換し、リチウムイオン電池アノード用途として精製・黒鉛化を行う。
ボトルネックは主に、高純度原料の供給制約と、新規生産能力の建設・稼働開始までの長期化するサイクル(新規ラインでは24~36カ月とされることが多い)に集中する傾向がある。このタイミングは、電極需要と電池需要が同時に動く際に価格変動を増幅させ得る。垂直統合と長期契約は供給を安定させるために活用されており、2025年9月にはPhillips 66がLake Charles製油所から生ニードルコークスおよび煅焼ニードルコークスをEpsilon Advanced Materials社に供給し、同社のノースカロライナ州アノード材料プロジェクトに充てる供給契約が締結された例が挙げられる。貿易フローも地域間の供給逼迫状況を変化させており、中国税関データによると2026年5月の輸入量は10,800トン、輸出量は3,400トンとなっており、スポットおよび商業取引量の供給可能性の変化を示している。
競合環境
市場集中度
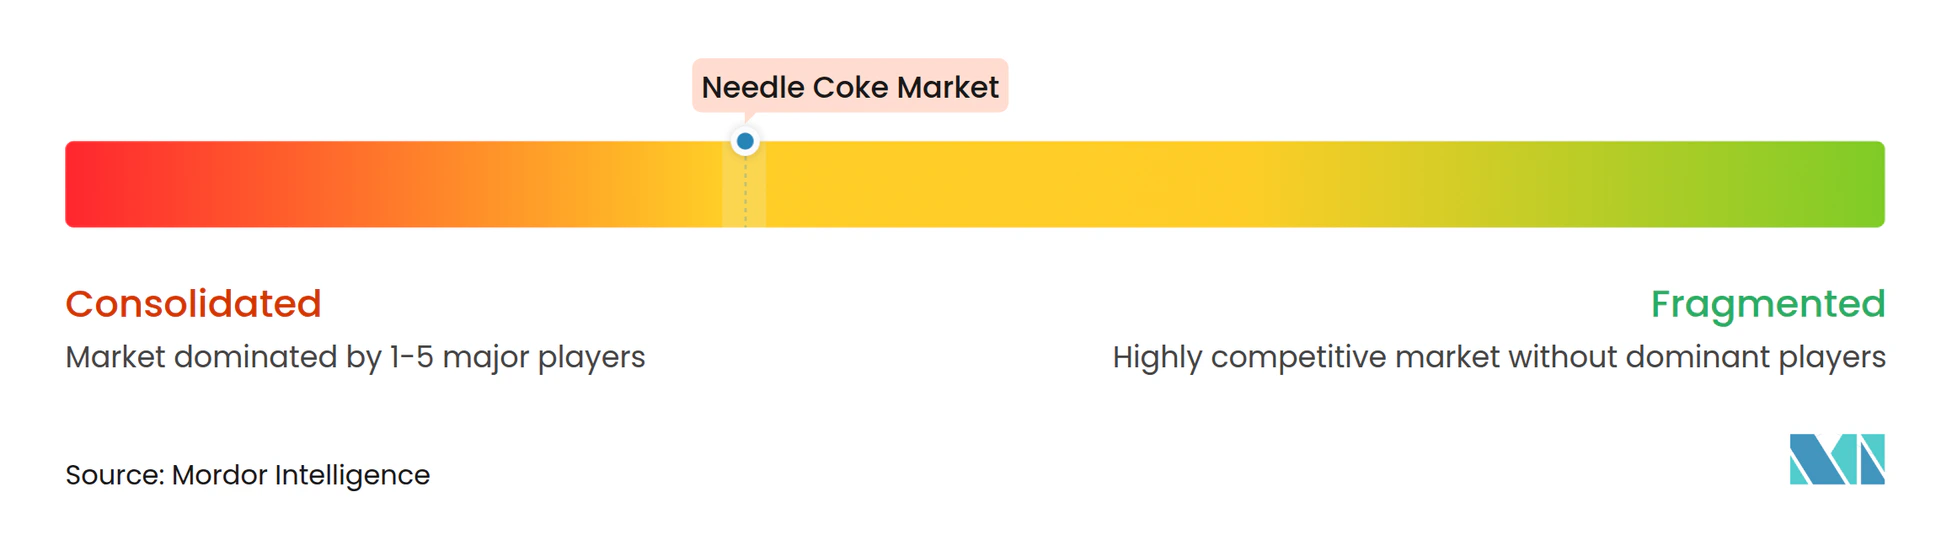
世界の供給は中程度に集中しており、GrafTech InternationalとPhillips 66が中国外の能力の大部分を掌握し、少なくとも14社のコールタール系メーカーと複数の国有製油所が中国国内で競合しています。垂直統合が支配的なヘッジ手段であり、GrafTechは電極原料を内部で確保し、Phillips 66は製油所とアノードグレード生産を統合して長期契約を確保しており、最新のものは2025年のEpsilon Advanced Materialsとの契約です。Tokai Carbonのような非統合型電極メーカーはコスト圧力に直面しており、2025年に10%の価格引き上げと施設統合を余儀なくされています。
イノベーションは2つの方向で競争が進んでいます。既存企業は収率と品質を向上させるプロセス特許を申請し、新規参入者はリサイクルおよびバイオベースのハードカーボンを追求しています。ほとんどのリサイクル業者は商業規模に達していませんが、パイロット段階の純度水準はすでに99.8〜99.9%の閾値を満たしており、2028年以降に実行可能な補完能力となる可能性を示唆しています。ISO 9001およびISO 14001への準拠は事実上の参入要件となっており、監査済みシステムを持つ既存企業に有利に働いています。
合併および戦略的提携が続いています。POSCO Future Mは黒鉛電極技術への上流統合を進めており、GrafTechはテキサス州での2億米ドルの拡張を発表しています。EUの2027年からの炭素フットプリント申告要件と米国インフレ抑制法の国内コンテンツ優遇措置は、新たな地域化能力を促進しており、クリーンでトレーサブルなサプライチェーンを構築できる専門参入者を招きながら中程度の集中度を維持する可能性が高いです。
ニードルコーク業界リーダー
-
ENEOS Corporation
-
GrafTech International
-
Mitsubishi Chemical Group Corporation
-
Phillips 66 Company
-
China Baowu Steel Group Corp., Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ニードルコークス市場 このレポートでカバーされる企業
- China Baowu Steel Group Corp., Ltd.
- China National Petroleum Corporation
- ENEOS Corporation
- GrafTech International
- Indian Oil Corporation
- Mitsubishi Chemical Group Corporation
- Nippon Steel Corporation
- PetroChina
- Phillips 66 Company
- POSCO Future M
- Shandong Yida New Materials Co., Ltd.
- Shanxi Hongte Coal Chemical Co Ltd
- Sinopec
- Tokai Carbon Co., Ltd
市場機会と将来展望
主要なホワイトスペースは、中国以外における電池グレードのニードルコークスおよび人造黒鉛中間品生産能力の認証と拡張である。コークス供給が確保されている場合でも、球形化その他のアノード加工工程を含む下流の転換工程が律速要因となり得る。2025年9月のPhillips 66とEpsilon Advanced Materials社の供給契約は、精製業者とアノード材料生産者が、年産30,000トン級のアノードプロジェクト向けに一貫した超低硫黄原料を確保するため、原料からアノードまでの整合性を強化している状況を示しており、新たな長期オフテイク構造、受託加工契約、精製施設連動型の拡張を後押ししている。
技術主導の機会は、原料の柔軟性と収率向上にも焦点を当てており、特にコールタールピッチと石油系流分を共処理する、あるいは廃棄物由来の炭化水素を組み込むことで、単一の原料プールへの依存を減らしつつ電極およびアノードの仕様を満たすプロセスが注目されている。2026年2月に公開された、コールタールピッチと石油系流分(CLO/PFO)の共処理に関する特許出願の動向や、2026年の共炭化手法に関する研究は、対象となる原料の裾野を広げる取り組みが続いていることを示している。これらの方向性は、2026年4月に報告された生および煅焼ニードルコークスの価格上昇(原料コストの上昇と在庫の逼迫による)といった市場逼迫のシグナルや、輸出入バランスの変化を示す貿易データ(中国:2026年5月の輸入10,800トン、輸出3,400トン)によっても裏付けられており、供給不足地域における認証済み供給の余地を生み出す可能性がある。
最近の産業開発事情 ニードルコークス市場
- 2026年5月:GrafTech Internationalは企業コメントの中で、2026年後半に向けた商業用ニードルコークスの価格条件の逼迫について言及し、この変化を原油価格の上昇と供給側の混乱に関連付けた。この発表は黒鉛電極サプライチェーンにおける投入コスト転嫁の継続的な動向を強調し、統合的または契約に基づく原料調達ポジションの価値を再確認するものであった。
- 2026年2月:三菱ケミカルグループ株式会社は、ニードルコークスおよびピッチコークスを含むコークス・炭素材料事業からの撤退計画を発表し、2027年度後半を目標に生産終了を予定していると発表した。この決定は既存サプライヤーの間でのポートフォリオ再編を浮き彫りにし、中国以外における生産能力規律強化という広範なテーマを裏付けるものであった。
- 2024年5月:GrafTech Internationalの子会社であるSeadrift Coke L.P.は、テキサス州環境品質委員会から、テキサス州Port Lavacaにおける生産能力拡張の可能性に関する許可申請の承認を受けた。この許可取得ステップは、主要な統合資産基盤からの中国以外におけるニードルコークス供給拡大の選択肢を改善し、下流の電極生産に向けた供給安定性を支援するものとなった。
ニードルコークス市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、特殊炭素原料として供給されるニードルコークスを対象とし、主に黒鉛電極および一部の電池アノードサプライチェーンで消費されるものを含む。需要は数量ベースで計測し、主要地域における生産・貿易フローにマッピングする。
対象外事項:下流の黒鉛電極価値、完成品電池アノード、および市場取引を反映しない社内振替価格は対象外とする。
セグメンテーション概要
- 製品タイプ別
- 石油系ニードルコーク
- コールタールピッチ系ニードルコーク
- 用途別
- 黒鉛電極
- リチウムイオン電池
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ニードルコークスの需給コンテキストの構築から始まり、前提条件を現実的に保つために公開統計および技術的参考資料を活用する。参照したソースには、USGS鉱物・材料参考資料、米国エネルギー情報局の精製・石油データ、国連コムトレード貿易統計、OECDおよび世界鉄鋼協会の鉄鋼指標、ならびに国際エネルギー機関のEVおよび電池需要見通しなどが含まれる。
これらに加え、生産者の発表、投資家向けプレゼンテーション、および年次報告書をクロスチェックし、設備能力の変化、稼働率に関するコメント、および最終用途のエクスポージャーを追跡する。特許データベースも、ニードルコークスおよび黒鉛加工ルートの変化を把握するために活用しており、プレミアムグレードがどこに向けられるかの検証に役立てている。企業・ニュースの迅速なスクリーニングには、企業財務情報およびニュースインテリジェンスの有料サブスクリプションも利用し、そのシグナルを公開データの証跡に照合している。ここで言及したソースは例示であり、データ収集、検証、および明確化のために他の多くの公開参考資料も使用している。
一次インタビューおよびサーベイ
一次調査は、数量、稼働率、およびグレード別内訳を検証するために活用した。ニードルコークスの供給は製油所およびコールタールの入手可能性によって変動し得るためである。APAC、EMEA、およびアメリカ大陸の生産者、流通業者、および大口最終ユーザーと対話し、典型的な認定サイクル、契約対スポット取引の動向、ならびにEAF鉄鋼および電池材料からの近期需要シグナルを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:20% | APAC:49% |
| 中位層:51% | 機能・ユニットリーダー:27% | EMEA:32% |
| 中小規模プレイヤー:21% | マネージャー:53% | アメリカ大陸:19% |
市場規模算定と予測
規模算定は、生産、設備能力増強、および輸出入動向を用いて地域別の見かけ消費量を再構築し、それをアプリケーション需要プールに整合させるトップダウンフローで構築される。モデルの信頼性を確保するため、サンプリングした生産者の設備稼働率、スポット供給状況のチャネルチェック、および黒鉛電極・電池材料の生産量と典型的なニードルコーク強度との整合性確認いった選択的なボトムアップチェックを用いて合計値を裏付けている。
主要インプットには、発表済みのニードルコークス設備能力とコミッショニングタイムライン、業界参加者が言及した設備稼働率の範囲、地域別電気アーク炉鉄鋼生産量のトレンド、黒鉛電極の出荷サイクル、ならびにリチウムイオン電池および合成黒鉛アノードの建設ペースが含まれる。価格は、このタイトルの中核的な市場規模がメトリックトンで追跡されているため、一次的な規模算定単位ではなく補助的な指標として扱われる。予測においては、供給逼迫に関するシナリオ分析が用いられ、立ち上げ遅延やフィードストック制約がEAF鉄鋼および電池の需要成長に対してテストされ、最終的な軌道は認定およびランプアップタイムライン内で実現可能とインタビュー対象者が見なすものに整合される。小規模国のデータギャップが生じた場合は、地域の鉄鋼・電池指標からプロキシ分割を使用し、合計値を貿易・設備能力制約に正規化する。
データ検証と更新サイクル
アウトプットは、地域の製鋼活動、電極出荷に関するコメント、および観察された貿易方向の変化といった独立したシグナルとの差異チェックを含む複数のパスで、承認前に確認される。モデルが急激な段階的変化を示す場合は、前提条件が再検討され、その変動が設備停止、新ラインの立ち上げ、または需要代替によるものかどうかを確認するために回答者に再連絡する。
第二のアナリストレビューは、単位の一貫性、地域別合計、および前年比ロジックを検証するために用いられ、最終シリーズの追跡可能性を確保する。レポートは年次で更新され、主要な設備能力発表、長期停止、または鉄鋼生産に影響する政策変更などの重要なイベントが発生した場合には中間更新が行われる。納品直前には、最新の公開リリースおよびインタビューフィードバックが反映されているかを確認する最終チェックを実施する。
Mordor Intelligenceのニードルコークス市場推計と他の公表推計との比較
公表されているニードルコークス市場推計は、一部のソースが収益を報告し他が数量を報告するため、また基準年と予測期間も異なる傾向があるため、大きく乖離して見えることがある。差異はまた、プレミアムグレードと通常グレードの扱い方、および規模算定が供給可能量に基づくか下流の需要前提に基づくかによっても生じる。
乖離の最大の要因は測定単位とその背後にある換算ロジックであり、トンをドルに換算する際にはグレードミックス、契約対スポット価格、および価格急騰のタイミングに依存するためである。もう一つの一般的なギャップはスコープであり、一部の推計はアノードや電極に使用されるより広範な炭素材料を含めており、内容が類似して聞こえても合計値が膨らむ。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 297万メトリックトン(2026年) | |
| 業界調査出版社A | 4.93 ビリオン 米ドル(2024年) | 独自のグレードおよびアプリケーションバスケットを用いた収益規模算定を使用しており、隣接する炭素材料を取り込む可能性があり、供給逼迫時に急変する価格前提に依存している。 |
| 業界調査出版社B | 4.36 ビリオン 米ドル(2024年) | 異なる基準年と長い予測期間で収益を報告しており、トンからドルへ換算は地域別価格タイミングおよびプレミアムグレードが電池対電極にどのように配分されるかに敏感である。 |
この表は、最大の不一致が単にタイミングだけでなく、市場がトンで計測されるかドルで計測されるかにもあることを示しており、価格が変動する際に結果が変わる。規模算定をメトリックトンで維持し、設備稼働率、貿易方向、および最終用途生産量チェックを通じて検証することで、推計は物理的な需給に結びついた状態を保つ。これはMordor Intelligenceがモデリングワークフローの終盤で適用するアプローチである。
レポートで回答される主要な質問
2031年までの世界のニードルコーク需要の予測数量はどのくらいですか?
2026年から15.11%のCAGRを反映し、2031年までに600万メートルトンに達すると予測されています。
どの製品タイプが消費をリードしていますか?
石油系グレードが2025年の数量の85.23%をリードし、2031年まで16.18%のCAGRで成長すると予測されています。
なぜアジア太平洋がこれほど支配的なのですか?
中国、韓国、インドが遅延コーキングおよび電池アノード能力の大部分を有しており、同地域が2025年の数量の87.88%を占め、予測CAGRは15.56%です。
バイオベースのハードカーボンアノードは脅威となりますか?
中期的には脅威とはなりません。世界のナトリウムイオン電池能力は依然として50GWh未満であり、パイロット段階の経済性は合成黒鉛を約10%下回っています。