
シリコーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
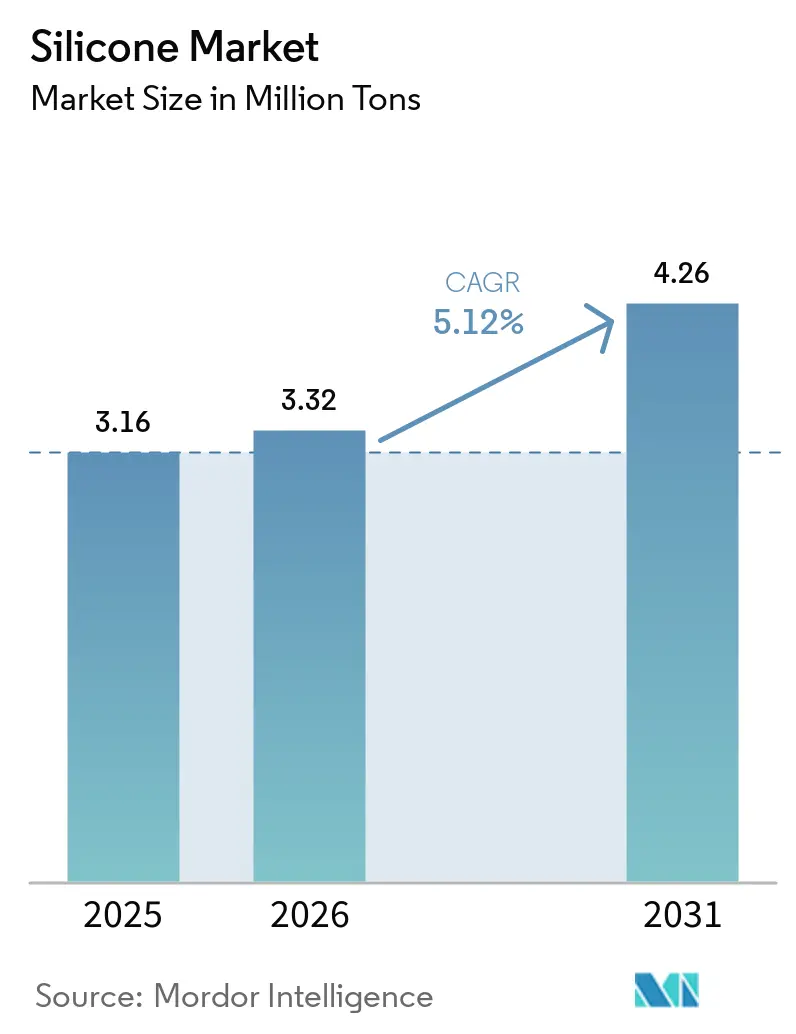
| 市場取引高 (2026) | 3.32 百万トン |
| 市場取引高 (2031) | 4.26 百万トン |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
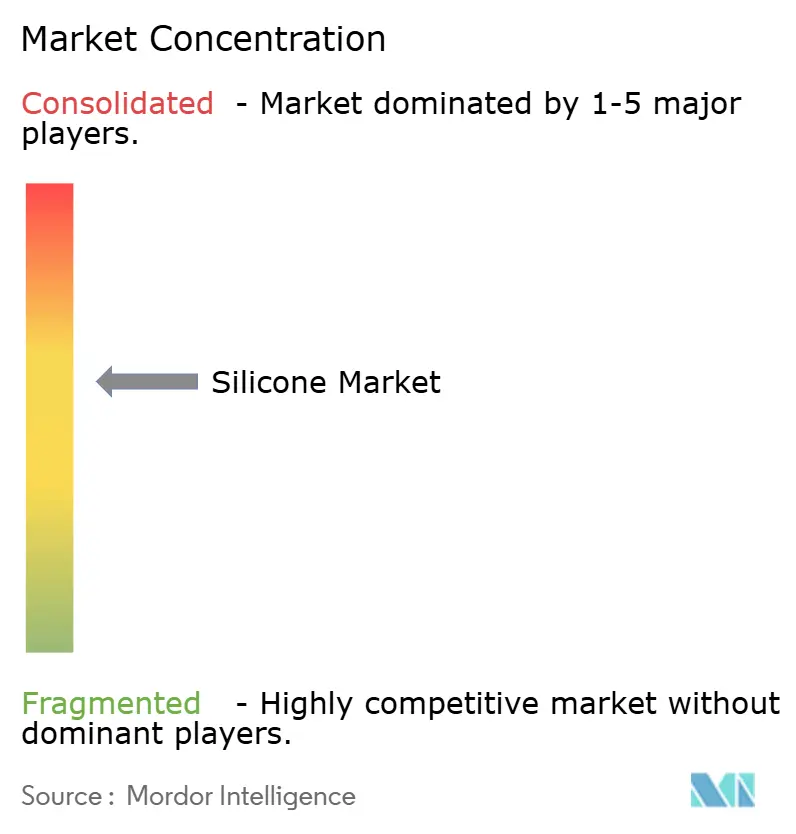
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリコーン市場分析
2026年のシリコーン市場規模は332万トンと推定され、2025年の316万トンから拡大し、2031年には426万トンに達すると予測されており、2026年から2031年にかけて5.12%のCAGRで成長します。この着実な拡大は、成熟した最終用途における同素材の確固たる役割を反映するとともに、特に電動モビリティ、再生可能エネルギー、先進電子機器、医療技術において高い性能と信頼性を求める次世代アプリケーションでの急速な普及を示すものです。アジア太平洋地域における旺盛なインフラ投資、バッテリー式電気自動車へのシフト、より耐久性が高くメンテナンス頻度の低い材料を求める規制の後押しが、ベースラインの成長を継続的に支えています。同時に、サーマルマネジメント、生体適合性、環境コンプライアンス向けに設計された特殊グレードが価格プレミアムを生み出し、シリコン金属の価格変動からメーカーの利益率を守る助けとなっています。競争上の参入障壁は引き続き、垂直統合されたサプライチェーン、独自配合技術、および安全性が要求される用途で必要とされる認証サイクルに根ざしており、これらすべてがシリコーン産業の既存プレーヤーにとって安定した価値創出の道筋を支えています。
主要レポートのポイント
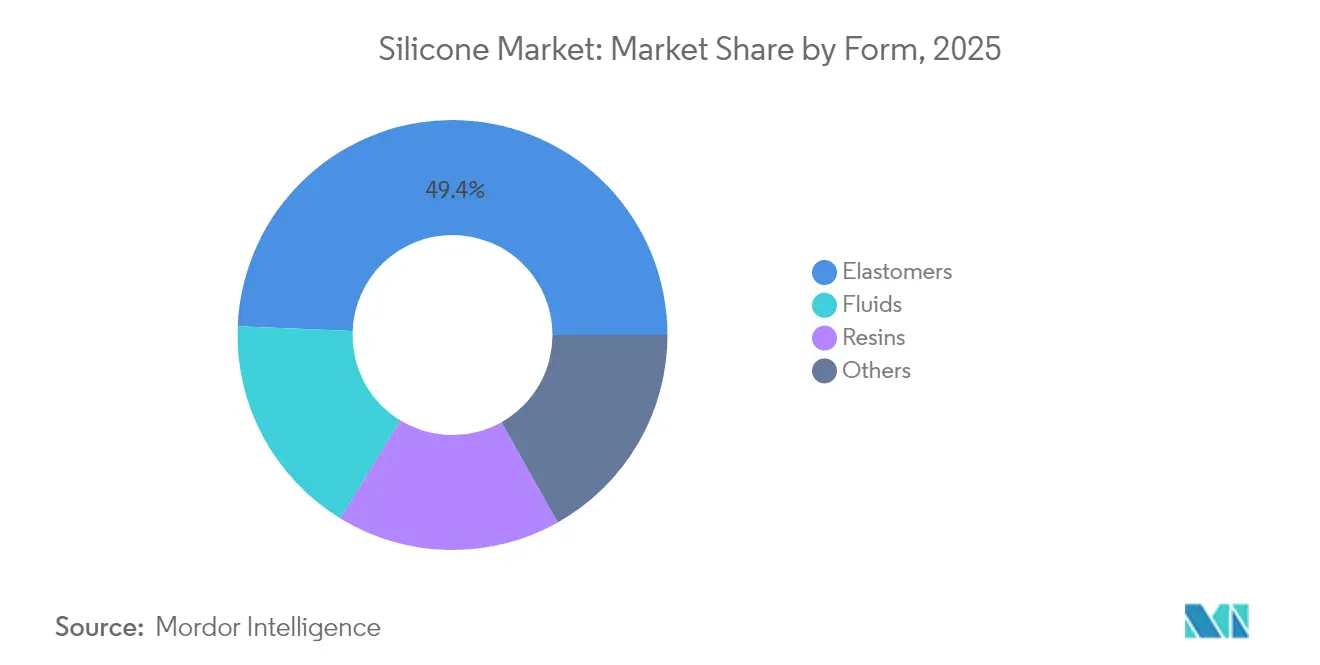
- 形態別では、エラストマーが2025年のシリコーン市場シェアの49.35%を占め、同セグメントは2031年にかけて5.33%のCAGRで拡大すると予測されています。
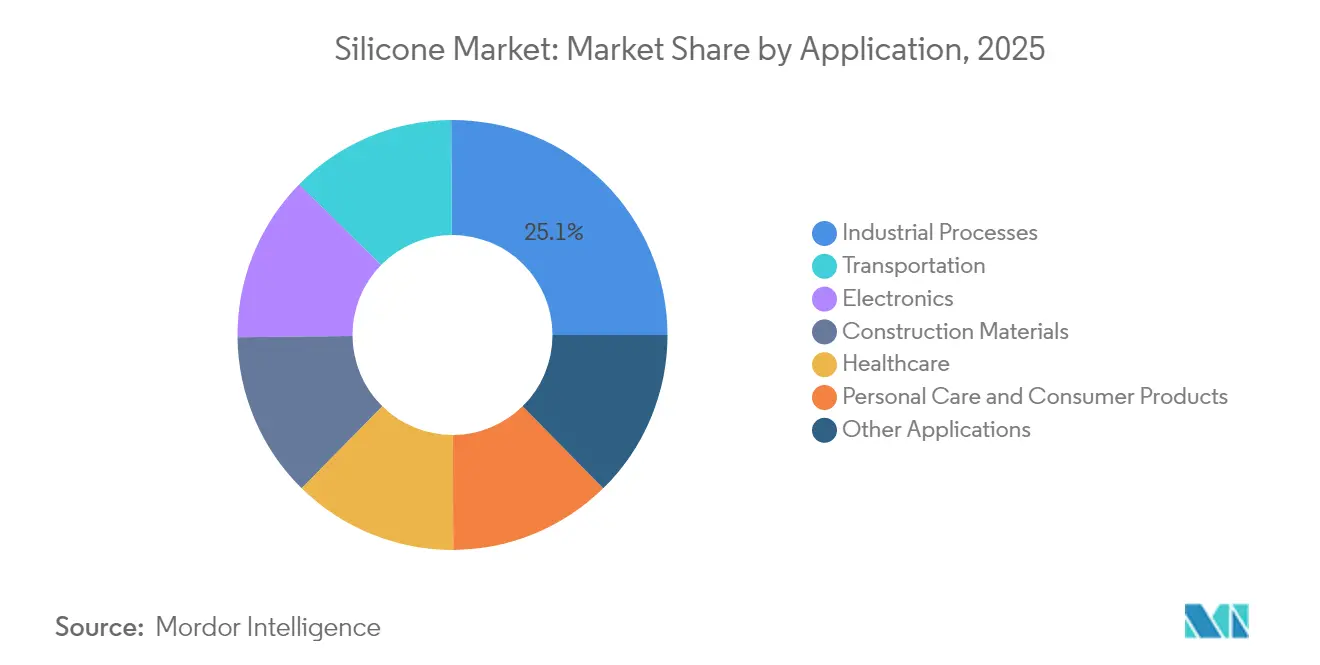
- 用途別では、産業プロセスが2025年のシリコーン市場規模の25.10%を占め、2026年から2031年にかけて5.70%のCAGRで成長すると予測されています。
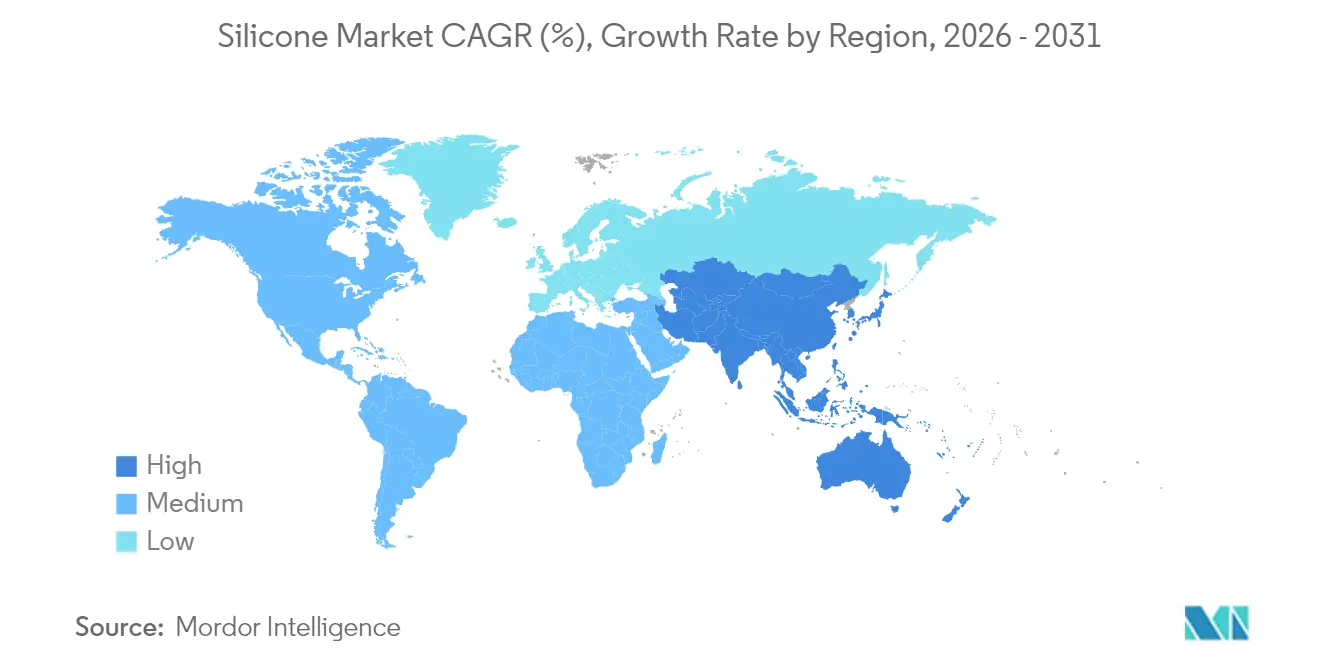
- 地域別では、アジア太平洋がシリコーン産業シェアの65.10%を占め、同期間に6.39%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車および電動モビリティ用途 | +1.2% | グローバル、中国・欧州・北米に集中 | 中期(2〜4年) |
| 医療・医療機器での使用 | +0.9% | グローバル、北米・欧州が主導 | 長期(4年以上) |
| 電力送配電グリッド需要 | +0.7% | アジア太平洋がコア、中東・アフリカおよびラテンアメリカへ波及 | 長期(4年以上) |
| 5G基地局向けサーマル材料 | +0.6% | グローバル、アジア太平洋および北米で早期展開 | 短期(2年以内) |
| ウェアラブル医療センサー向けLSR | +0.4% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車および電動モビリティにおける用途の拡大
電気自動車(EV)の普及は、従来のエラストマーに対するシリコーンのパフォーマンス格差を広げることで、シリコーンの使用量を飛躍的に増大させています。バッテリーパックのシーリング、サーマルギャップパッド、高電圧ケーブルの絶縁材を合わせると、テスラ モデルYあたり約15kgのシリコーンが使用されており、これは内燃機関セダンの約3倍に相当します。欧州のOEMメーカーは現在、150℃でのグリコールフリー冷却剤に耐えるエンジンルーム内部品に液状シリコーンゴム(LSR)を優先的に採用しています。中国のEVメーカーはシリコン金属の価格変動に備えるため、高硬度ゴムと付加硬化型LSRのデュアルソーシングを開始しており、垂直統合型サプライヤーによる長期契約の締結を促しています。厳格なゼロエミッション目標が段階的に導入される中、主要自動車メーカーはすべてガスケット、ポッティング、界面材料の再設計を進めており、シリコーン産業全体にわたって先進グレードへの恒久的な需要が生まれています。
医療・医療機器における使用の増加
医療グレードのシリコーンはUSP クラスVIおよびISO 10993試験をクリアする必要があり、このプロセスにより新製品の開発ロードマップは最長24か月延長される場合があります。これにより、既存サプライヤーは短期的な価格競争圧力から保護されます。ウェアラブル血糖モニター、心臓リード線、神経調節インプラントはいずれも、LSRの低アレルギー性プロファイルと体温における安定した弾性率に依存しています。医療機関は、ガンマ線、蒸気、電子線滅菌との適合性を評価しており、低侵襲ツールにおけるリーン再使用戦略を支援します。デジタルヘルスケアの進展——特にリモートモニタリング——が、フレックスライフを損なうことなく光学センサーを統合できる透明・光学的に透明なシリコーンフィルムへのOEM需要を喚起しています。これらの要素が相まって、医療・ヘルスケアはシリコーン産業における利益率の高い柱として確立されています。
電力送配電グリッドからの需要
超高圧送電線の整備は、特にセラミック碍子がフラッシュオーバーに悩む環境において、シリコーンの撥水性の重要性を浮き彫りにしています。インドだけで、グリッド信頼性目標を達成するために2030年までに約5万トンのシリコーンゴム碍子が必要とされています[1]米国地質調査所、「鉱物資源コモディティサマリー2025」、USGS.GOV。韓国および台湾の洋上風力発電所も塩害と紫外線に耐えるためにシリコーンシーラントを採用しており、ラテンアメリカの電力会社は砂塵の多い砂漠の送電回廊向けに室温加硫(RTV)コーティングを指定しています。気候変動による停電コストの増大に伴い、電力会社はシリコーン部品への高い初期投資をダウンタイムに対する正当なヘッジとして捉えており、シリコーン産業内での長期的需要を強化しています。
5G基地局向けサーマルインターフェース材料
24GHz以上で動作する無線ユニットは200W/cm²を超える熱流束を発散しており、従来のグリースでは管理が困難です。導熱率3.0W/mKを有するシリコーンベースのサーマルパッドは、200μm以下のギャップ厚さにおけるキャリア仕様を満たし、小型化された無線周波数フロントエンドの実現を可能にします。中国は2024年に5Gマクロサイトが230万局を超え、特殊コンパウンドのキャパシティを逼迫させる同期調達サイクルを引き起こしています。北米および欧州の通信事業者は、現地の排出規制に対応するため低揮発性シロキサングレードを要求するという複雑な条件を加えています。エッジコンピューティングノードもこれと同様の熱需要を生み出しており、通信インフラ全体においてシリコーン市場の対象領域を拡大しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコン金属の価格変動とボトルネック | -0.8% | グローバル、アジア太平洋で特に深刻 | 短期(2年以内) |
| シロキサン排出に関する厳格な規制 | -0.5% | 欧州・北米、世界的に拡大傾向 | 中期(2〜4年) |
| フルオロポリマーおよびプラスチックとの競合 | -0.3% | グローバル、用途に依存 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シリコン金属の価格変動とサプライボトルネック
スポットのシリコン金属価格は、エネルギー価格の変動と貿易措置の影響を受け、2024年にはトンあたり1,800〜3,200米ドルの間で推移し、垂直統合型および独立系メーカーを問わず利益率プロファイルを圧迫しました。中国は世界生産量の約68%を供給しているため、省レベルの電力制限が直ちに下流のシリコーン数量と価格に波及します。長期的な引取契約は部分的な緩衝を提供しますが、大半は年次更新であるため、購買側は構造的なエネルギーコスト上昇に晒されます。半導体製造時のシリコンスクラップのパイロット的なリサイクルは、化学グレード需要の5%未満しか賄えず、わずかな緩和にとどまります。多様化された低炭素製錬が規模を拡大するまで、原材料の変動はシリコーン産業の短期見通しに影を落とし続けるでしょう。
シロキサン排出に関する厳格な規制
欧州化学品庁(ECHA)によるREACHに基づくD4、D5、D6環状体の規制推進により、生産者は流体やパーソナルケア中間体を再設計するか、または市場からの撤退を余儀なくされます。再配合と試験により1 SKUあたり50万米ドル以上のコストが発生する可能性があり、18か月の販売猶予期間は含まれていません[2]欧州委員会環境総局、「船体防汚——シリコーンベースのコーティングはバルト海における有害な銅ベースのコーティングの実行可能で持続可能な代替手段となり得るか?」ENVIRONMENT.EC.EUROPA.EU。カナダおよび一部の米国州でも同様の規制草案があり、より広範なコンプライアンス要件が予見されます。このハードルは強固な規制チームを持つ既存企業に有利に働きますが、成長プログラムから研究開発リソースを転用するという課題もあります。一方でこの動きは次世代の直鎖型化学物質の開発を加速させ、低VOCおよび生分解性ソリューションを求めるシリコーン産業内での差別化されたニッチ市場を切り拓いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
エラストマーがイノベーションと数量成長を主導シリコーンエラストマーは2025年のシリコーン市場シェアの49.35%を占め、2031年にかけて5.33%のCAGRで成長すると予測されています。このグループの中では、EVコネクターおよび医療用カテーテル向けの液状シリコーンゴムが増分トン数の大部分を占め、高粘稠度ゴムは産業用ガスケットにおいて継続的な受注を確保しています。LSRの白金触媒硬化化学は成形サイクルタイムを短縮し、大量生産部品に対して効率的にスケールアップできる多数個取り金型を可能にします。一方、室温加硫(RTV)グレードは建設リハビリテーション分野のシーラントフランチャイズを強化し、マクロサイクルに左右されない安定した需要を生み出しています。これらの特性が相まって、エラストマーはシリコーン産業における中核的なイノベーションハブとなっています。
フルイドは体積ベースで第2位にランクされ、プロセス助剤、潤滑剤、パーソナルケア用エモリエントとしての役割に支えられています。シロキサン規制の強化が汎用環状体に課題をもたらしているものの、揮発性の低い直鎖フルイドが普及しつつあり、損失の相殺に貢献しています。レジンは、熱安定性がエポキシ類似品を上回るパワーエレクトロニクスおよび太陽光パネルにおける保護封止材として、ニッチな成長を継続的に実現しています。ゲル、フォーム、パウダーといった特殊フォーマットがポートフォリオを補完し、先進テキスタイル、3Dプリンティング用レジン、付加製造バインダーに供給されています。境界が曖昧になりつつある中でも、これらの累積的な発展がシリコーン市場規模への均衡した貢献を維持しています。


用途別:
産業プロセスが市場の進化を牽引産業プロセスは2025年のシリコーン市場規模の25.10%を占め、2031年にかけて5.70%のCAGRで成長する軌道に乗っています。化学・製薬プラントはシリコーン消泡剤を活用してバッチの純度と生産効率を確保しており、これはバイオロジクスや高薬理活性原薬の普及に伴い特に重要な要素となっています。食品加工業者はスチームクリーニングサイクルに耐えるFDA準拠のシリコーン潤滑剤を採用し、設備稼働率と作業者の安全性を高めています。こうしたセグメント横断的な相乗効果が、シリコーン産業における需要の基盤として産業プロセスを強化しています。
輸送用途は、EVバッテリーシーリング、軽量グレージング、高温ホースアセンブリの需要に後押しされ、僅差で続いています。建設は、より厳格な建築基準法が空気浸透抑制のためのシリコーンウェザーシールを規定するなど、堅固な基盤を維持しています。電子機器は5Gインフラ、固体ライダー、および小型サーマルインターフェース層を必要とするウェアラブルの普及により急増しています。医療・ヘルスケアは、滅菌処理に耐えるインプランタブルおよびディスポーザブル製品を通じて二桁台の数量成長を維持しています。パーソナルケアの数量は環状体規制の影響で欧州では横ばいになっているものの、再配合されたシャンプーやカラーコスメティクスを通じてアジアでは増加が見られます。こうした多様な需要要因がシリコーン産業を単一セクターのショックから守り、持続的な成長プロファイルを支えています。
地域分析
アジア太平洋地域シリコーン市場
アジア太平洋地域は2025年における世界のシリコーン市場シェアの65.10%を占め、統合されたサプライチェーンと活発な川下製造業によって牽引されています。中国では、地元のシリコンメタル炉をエラストマー仕上げ工場と連結した完全後方統合型のプレーヤが存在し、コスト競争力と迅速な規模拡大を可能にしています。
北米シリコーン市場
北米は技術の先進地域であり続けており、航空宇宙、先進自動車、バイオメディカルデバイスメーカーが厳格な材料仕様を課しています。CHIPS法は国内半導体生産を促進し、超低イオン汚染シリコーン封止材への新規注文を喚起しています。中西部における風力タービンの再稼働および南西部における太陽光発電所の拡張は、高耐久性シーラントへの需要を支えており、米国食品医薬品局による液状シリコーンゴム(LSR)部品の予測可能な承認経路は医療分野の需要量を強化しています。これらのトレンドは、バイオベースのシロキサン前駆体に関する活発な研究と相まって、同地域をシリコーン産業におけるイノベーションの牽引役として位置づけています。
欧州シリコーン市場
欧州は特殊用途分野および規制面でのリーダーシップを通じてその地位を確固たるものにしています。生産者は、使用済みエラストマースクラップを環状モノマーに変換するクローズドループ解重合ユニットへの投資をめており、欧州連合の循環経済ビジョンと整合しています。自動車の電動化義務は高温・低ブリード型サーマルパッドへの需要を活性化させており、北海における洋上風力発電の建設拡大はナセル封止用の堅牢な樹脂を必要としています。REACH規制への対応コストは上昇するものの、直接的な価格競争を抑制する参入障壁としても機能しており、欧州シリコーン産業全体にわたって高い付加価値密度を維持しています。

規制環境
規制は環状シロキサンおよび下流製品のコンプライアンスへの対応を中心に強化されつつあり、欧州が焦点となっている。EU REACHの下、D4、D5、D6を対象とする制限は2026年に一段と厳格化され、欧州委員会は2026年7月14日に規則(EU)2026/1289を採択し、シリコーンシーラント中のD4とD5の合計含有量を0.1重量%に制限した。適用は2027年1月1日からである。これにより高純度・低残留物処方への移行が加速し、EU向けに販売されるシーラントおよびその他のシリコーン含有最終製品に対する文書化・試験の負担が増している。
北米では、米国EPAの措置も特定の最終用途における処方選択に影響を与える可能性がある。EPAは2026年3月25日付で、メチル末端封止ポリジメチルシロキサン(CAS番号63148-62-9)の農薬製剤における残留基準の適用除外を設定し、許可された範囲において農薬化学用途での特定シリコーン成分の継続使用を支えている。アジアでは、貿易・輸出政策の変更が生産者・輸出業者にとっての規制運営環境を形成しており、中国が2026年4月1日付で一次形態のポリシロキサン(HSコード39100000)に対する13%の付加価値税輸出税還付を取り消した事例もその一例である。これはバルク商品輸出からより高付加価値の加工シリコーン製品への転換を強めるものである。
バリューチェーン分析
シリコーンのバリューチェーンは、エネルギー集約型の上流工程であるケイ素金属およびクロロシラン中間体から始まり、重合を経てシロキサン(液状、エラストマー、樹脂)となり、その後、シーラント、熱界面材料、医療用グレードのLSR部品、産業用プロセス助剤などの最終製品へと配合・調製される。アジア、特に中国における上流工程の集中は、依然として世界的な供給availabilityと価格に影響を与えており、一方で西側市場は特殊グレードおよびコンプライアンス主導の適格性確認サイクル(例えば医療機器におけるUSPクラスVIおよびISO 10993要件)を重視する傾向がある。この構造により、応用試験ラボ、試験パートナー、長期的な顧客承認の重要性が高まっている。
下流の流通および地域サービス網は、特殊品成長と供給確保における重要な管理点であり続けている。2026年5月、Univar SolutionsはDowとの戦略的パートナーシップを拡大し、EMEA全域でプラスチックおよび複合材料向けシリコーン添加剤を流通させることとなり、配合シリコーンシステムの市場アクセスを改善した。2026年7月、Caldic IndiaはElkay Chemicalsとの流通パートナーシップを最終決定し、インド全域で特殊シリコーン技術を提供することとなり、建設・産業・コーティング分野のユーザー向けの応用サポートの現地availabilityの高まりに対応している。販路拡大に加え、持続可能性への取り組みがサプライチェーンに組み込まれつつあり、Elkemがケイ素金属生産の炭素集約度を削減する動き(例えば化石炭素をバイオ由来の代替品に置き換えること、カーボンキャプチャの評価)を強調していることや、欧州の循環型経済への取り組みがシリコーンのリサイクルおよび脱重合経路を産業採用に近づけていることが挙げられる。
競合環境
シリコーン産業は中程度の断片化を示しています。DowおよびShin-Etsu Chemical Co. Ltdは並行した研究開発体制を維持し、売上高の3〜5%をEVバッテリーパック、5Gモジュール、ドラッグデリバリーデバイス向けの差別化配合に投入しています。シリコン金属製錬への垂直統合は、これらのリーダー企業を原材料の価格急騰から守りますが、中堅フォーミュレーターはスポット購入に依存することが多く、価格急騰時に利益率が圧迫されます。特許活動は現在、自己修復型エラストマー、高屈折率光学封止材、化学的にリサイクルされたシロキサン原料に向かっており、次の競争フロンティアが形成されつつある分野を示しています。持続可能性の資格認証が欧州を中心に入札の正式要件となりつつあり、サプライヤーにISO 14001システムの認証取得とライフサイクルアセスメントの開示を促しています。
シリコーン産業リーダー
Wacker Chemie AG
Dow
Shin-Etsu Chemical Co. Ltd
Elkem ASA
Momentive
- 注:主要企業の掲載順は順位を示すものではありません。
シリコーン市場
- BRB International (PETRONAS)
- CHT Germany GmbH
- DIC Corporation
- Dongyue Group
- Dow
- DyStar Singapore Pte Ltd
- Elkem ASA
- Evonik Industries AG
- Hoshine Silicon Industry Co., Ltd
- KANEKA Corporation
- KCC SILICONE CORPORATION
- Momentive
- Shin-Etsu Chemical Co. Ltd
- Siltech Corporation
- Wacker Chemie AG
- Wynca Tinyo Silicone Co., Ltd.
- Zhejiang Hengyecheng Organic Silicone Co., Ltd.

市場機会と将来展望
熱管理、電動化、生体適合性の需要に対応する特殊シリコーンは、増加する投資と製品開発の焦点を集めている。Dowは2026年6月、特殊シリコーンの製造・イノベーション能力を米国、中国、日本において拡大するため、2027年までに1億米ドルの投資プログラムを発表した。重点分野は、モビリティ、エレクトロニクス、ヘルスケア向けの液状シリコーンゴムおよびエンジニアリングシリコーン材料である。表明された投資方向は、熱伝導パッド、エレクトロニクス向けの低ブリード・低揮発性材料、OEMおよび医療機器の適格性要件を満たすよう設計された白金硬化型LSRシステムなど、より高付加価値グレードのホワイトスペースを示している。
供給および応用サポートの現地化は、急成長する下流製造ハブにも機会を生み出している。Wackerは2026年3月、インドのパナガールにGMP認証を受けたシリコーンエマルション施設を稼働させ、パーソナルケア需要に対応した。また2026年には、チェコ共和国のカルロヴィ・ヴァリに、自動車、家電、医療技術に注力する特殊シリコーン生産拠点を開設した。これらの拡張は、規制対象で仕様重視度の高い用途向けの地域内供給を強化する。同時に、欧州での環状シロキサンに対する規制強化により、コンプライアンスを文書化できる再処方の低残留物シリコーン液体およびシーラント化学製品への需要が高まっている。中国の2026年4月1日の一次形態ポリシロキサンに対する付加価値税輸出還付の取り消しなどの政策措置も、高付加価値シリコーン最終製品への構造的転換を後押ししており、コンパウンダーおよびコンバーターが処方および一貫した品質システムを通じて差別化を図る余地を生んでいる。
Recent Industry Developments in シリコーン市場
- 2026年6月:Dowは、米国、中国、日本において特殊シリコーンの製造・イノベーション能力を拡大するため、2027年までに1億米ドルの投資プログラムを発表した。このプログラムには、ケンタッキー州カロルトンおよび中国張家港などの拠点における液状シリコーンゴム生産能力の拡張が含まれる。このプログラムは、モビリティ、エレクトロニクス、ヘルスケア用途で使用される高仕様シリコーン材料の供給を強化するもので、これらの分野では適格性および信頼性の要件が、規模化された用途特化型生産能力を優位にしている。
- 2025年6月:Wackerは、複合絶縁体のスパイラル押出生産を効率化するために設計された2成分高粘稠度ゴムであるPOWERSIL 1900 A/Bを発表した。この発売は送配電需要を対象としており、シリコーンゴム絶縁体は疎水性および耐汚染性能の点で指定されている。これは、一貫した加工性能および機械的性能を要求する電力網インフラ用途における付加価値成長を支えるものである。
- 2024年9月:REC SiliconはSila Nanotechnologiesに高純度シランを供給する複数年契約を締結し、2031年までTitan Siliconアノード材料の生産を支援する。完成シリコーン製品ではないものの、この契約は先進材料製造で使用される重要な上流特殊ガスサプライチェーンを強化するものである。これは、電動化に関連するバリューチェーンからのシリコン化学原料および加工能力を求める需要の高まりを示している。


シリコーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるシリコーン市場は、産業用および消費者向け最終用途に使用されるシリコーン材料の需給として定義され、生産量および消費量を通じて測定され、地域別にマッピングされています。
対象外事項:本モデルは、シリコーンが微量成分に過ぎない川下の完成品(完成パーソナルケア製品や完成電子機器など)を除外しており、シリコーンは材料レベルのみでカウントされています。
セグメンテーション概要
- 形態別
- 流体
- エラストマー
- 樹脂
- その他
- 用途別
- 輸送
- 建設材料
- 電子機器
- 医療・ヘルスケア
- 産業プロセス
- パーソナルケアおよび消費者向け製品
- その他の用途
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- カタール
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的なコンテキストを構築し、年々検証可能な測定可能な指標にモデルを固定するために使用されました。国連コムトレード貿易統計、USGS鉱物・材料データ、米国国際貿易委員会の関税・輸入ダッシュボード、OECDの鉱工業生産指標など、公的・公式ソースを活用し、地域別の需要動向の確認に役立てました。
前提条を現実的に保つため、年次報告書や投資家向けプレゼンテーション、設備増強に言及したサステナビリティレポート、業界団体の刊行物、プラント増設・停止に関する信頼性の高い報道なども参照しました。利用可能な場合は、企業財務情報の有料サブスクリプションおよび特許データベースを使用して、生産者のフットプリントと技術集約度を明確化しました。また、輸出入の積荷レベルデータベースを選択的に使用し、国境を越えたシリコーンフローのサニティチェックを実施しました。ここに記載したデスクソースはあくまで例示であり、収集・相互確認・明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、建設、輸送、電子機器、ヘルスケアなどの主要消費産業における需要動向の検証、および各地域における近期の価格動向と供給逼迫状況の把握に重点を置きました。稼働率、製品ミックス、代替リスクに関する前提条件をサプライチェーン全体で相互検証できるよう、原材料サプライヤー、コンバーター、ディストリビューター、大手エンドユーザーを含む多様な関係者と対話しました。シリコーンのようなグローバル市場においては、特定地域のサイクルが最終予測を支配するリスクを低減するため、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカにわたってインプットをバランスよく収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:16% | アジア太平洋(APAC):50% |
| 中位層:48% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ:18% |
市場規模算定と予測
規模算定はトップダウン方式で開始され、生産量、貿易量、可視的な最終用途アウトプット指標を用いてシリコーン材料の地域別需要プールを再構築し、在庫変動および地域内再配分を調整します。合計値を実用的に保つため、用途別サンプリング量チェックやインタビューで議論されたトン当たり価格レンジを含む選択的なボトムアップ推計によって結果を裏付け、方向性と規模の妥当性を確認しす。
モデルで使用する主要インプットには、シリコーンの生産量および設備増強、関連製品グループ別の輸出入量、建設活動シグナル、自動車・電子機器の生産動向、発注行動に影響する短期価格変動パターンが含まれます。予測はシナリオ分析を用いて構築され、ベースケースは設備稼働率、循環的最終市場における回復タイミング、貿易フローの正常化見通しに関する専門家の見解に基づいています。国レベルの可視性にギャップが生じた場合は、貿易集約度と最終用途アウトプットウェイトの組み合わせを用いてプロキシ配分を行い、一次調査での妥当性確認を経て最終化します。
データ検証と更新サイクル
単一のデータ系列が全体の結論を左右しないよう、複数のチェックを通じてアウトプットを検証します。モデル化した合計値を、地域別貿易収支、公表された設備増強・停止スケジュール、最終用途アウトプットの方向性といった独立したシグナルと比較し、最終承認前に異常値をフラグアップして追加調査を行います。
稼働率、製品ミックス、近期の価格感応度といった主要提条件については第2アナリストによるレビューを実施し、差異が重大な場合はインタビュー対象者に再確認します。レポートは年次で更新され、大規模な設備増強、長期停止、地域間貿易の急激な変化など重大なイベントが発生した場合には中間更新を行います。納品前に最終チェックを実施し、公表内容が最新の検証済み情報を反映していることを確認します。
Mordor Intelligenceのシリコーン市場規模と他の公表推計値との比較
シリコーンの公表市場規模が一致しない場合があるのは、測定の出発単位やカウント対象が異なる場合があり、予測前提条件の違いが時間の経過とともに乖離を拡大させる可能性があるためです。また、一方の調査が収益モデリングに重点を置き、もう一方が材料量と稼働率シグナルに重点を置く場合にも差異が生じます。
シリコーンを含む完成最終製品はMordor Intelligenceの対象範囲外に置かれており、これが価値ベースの推計が、より広い川下収益プールを含む場合や高いブレンド価格前提を適用する場合に大きく見える理由の一つです。もう一つの一般的な乖離要因は、平均価格の将来推計方法であり、単一のブレンドASPカーブを使用する推計もあれば、汎用グレードと特殊品ミックスを分離してインタビューや貿易シグナルを通じてミックスシフトを検証する推計もあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.32 ミリオン 米ドル(2026年) | |
| 業界出版社A | 22.67 ビリオン 米ドル(2024年) | より広い収益プールや複数のシリコーン関連カテゴリーにわたるブレンド価格を含む可能性のある価値ベースの定義を使用しており、材料レベルの数量追跡との比較が困難です。 |
| グローバル出版社B | 22.22 ビリオン 米ドル(2024年) | より広い包含範囲と異なる価格・ミックス前提でUSD建て市場価値を報告しており、基準年も異なるため、最終用途の方向性が類似していても数値が乖離する場合があります。 |
この表は、最大の乖離が成長期待だけでなく、何をカウントしているか、および価格の適用方法によって生じていることを示しています。モデルを観測可能な生産・貿易フローに紐付け、インタビューフィードバックで主要前提条を検証することで、最終的な見解はシンプルで再現可能なステップに追跡可能な状態を維持しています。


レポートで回答される主要な質問
2026年のシリコーン産業の規模はどのくらいで、どれほどの速さで成長していますか?
シリコーン市場規模は2026年に332万トンに達し、5.12%のCAGRを示して2031年までに426万トンに達すると予測されています。
シリコーン産業において最も高いシェアを持つ形態はどれですか?
エラストマーがEV、医療機器、建設用シーラントへの幅広い普及により、2025年数量の49.35%を占めてトップです。
なぜアジア太平洋地域はこれほど優位なのですか?
同地域は垂直統合されたサプライチェーン、大規模な電子機器および自動車産業基盤を有し、2025年需要の65.10%を占めながら6.39%のCAGRで拡大しています。
電気自動車におけるシリコーン需要の牽引要因は何ですか?
バッテリーパックのシーリング、サーマルギャップパッド、高電圧絶縁材が合わさり、EV1台あたりのシリコーン使用量を従来の自動車の約3倍にしています。
規制はシリコーンの配合にどのような影響を与えていますか?
環状シロキサンに対するREACHの制限提案により、低揮発性直鎖型シリコーンへの再配合が義務付けられ、コンプライアンスコストは上昇しますが、よりグリーンなグレードへの機会も開かれています。
最終更新日:


