
自動車NDT市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.05 十億米ドル |
| 市場規模 (2031) | 3.16 十億米ドル |
| Growth Rate (2026 - 2031) | 9.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
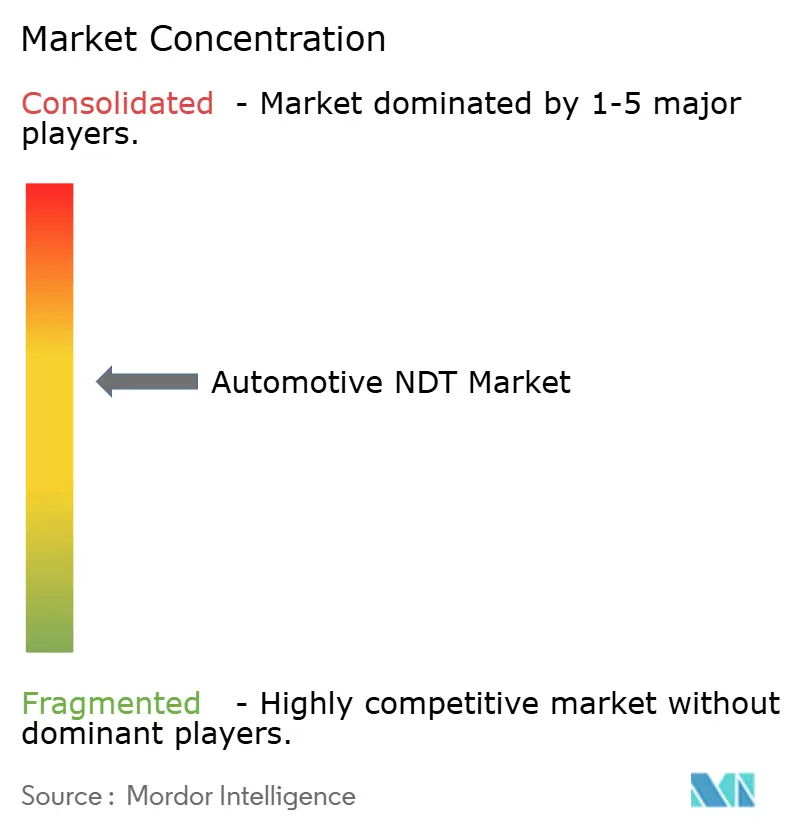
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車NDT市場分析
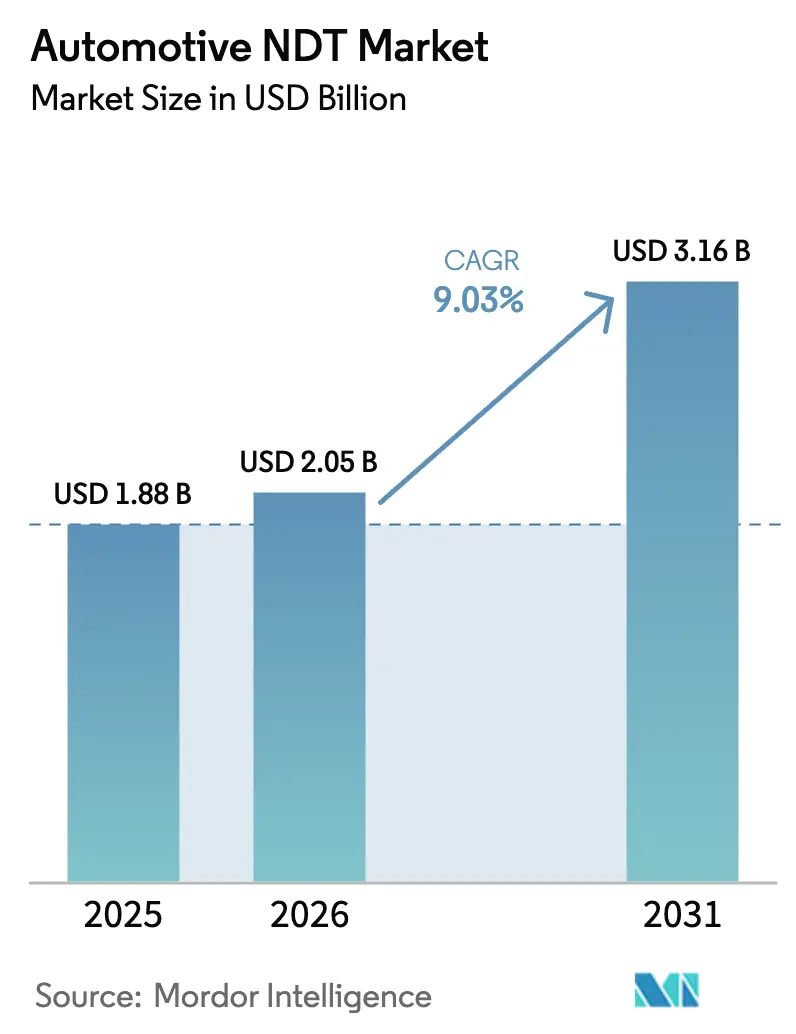
自動車NDT市場規模は2025年にUSD 18億8,000万と評価され、2026年のUSD 20億5,000万から2031年にはUSD 31億6,000万に達すると推定され、予測期間(2026年〜2031年)における年平均成長率(CAGR)は9.03%となっています。この勢いは、軽量マルチマテリアル構造を保護し、電気自動車(EV)バッテリーの健全性を検証し、ますます厳格化する世界の安全規制に対応する先進的な検査技術への産業の急速な依存拡大を反映しています。自動車メーカーはインラインコンピュータ断層撮影(CT)スキャナーと高周波超音波アレイを統合し、タクトタイムを遅らせることなくアルミニウム鋳造品とカーボンファイバー部品の表面下の欠陥を検出するとともに、AI対応の欠陥認識ソフトウェアにより重要鋳造品の検出再現性を97%以上に向上させています。ロボティクス対応システムへの設備投資の増加、インダストリー4.0アーキテクチャの普及、および越境規制の調和が、主要生産拠点全体にわたるサプライヤーの機会を拡大しています。一方、認定技術者の不足がターンキー検査サービスと自動化ワークフローへの需要を強化しています。SGSによるApplied Technical ServicesのUSD 13億2,500万での買収に代表される戦略的統合は、自動車NDT市場の加速する要件に対応できるグローバルリーチとフルスタック技術ポートフォリオの構築競争を示しています。
レポートの主要な知見
- コンポーネント別では、機器が2025年の自動車NDT市場シェアの48.10%を占め、ソフトウェアは2031年までに年平均成長率(CAGR)10.05%で成長する見込みです。
- 検査方法別では、超音波検査が2025年の自動車NDT市場規模の32.20%を占め、コンピュータ断層撮影(CT)は2031年まで年平均成長率(CAGR)10.96%で拡大する見込みです。
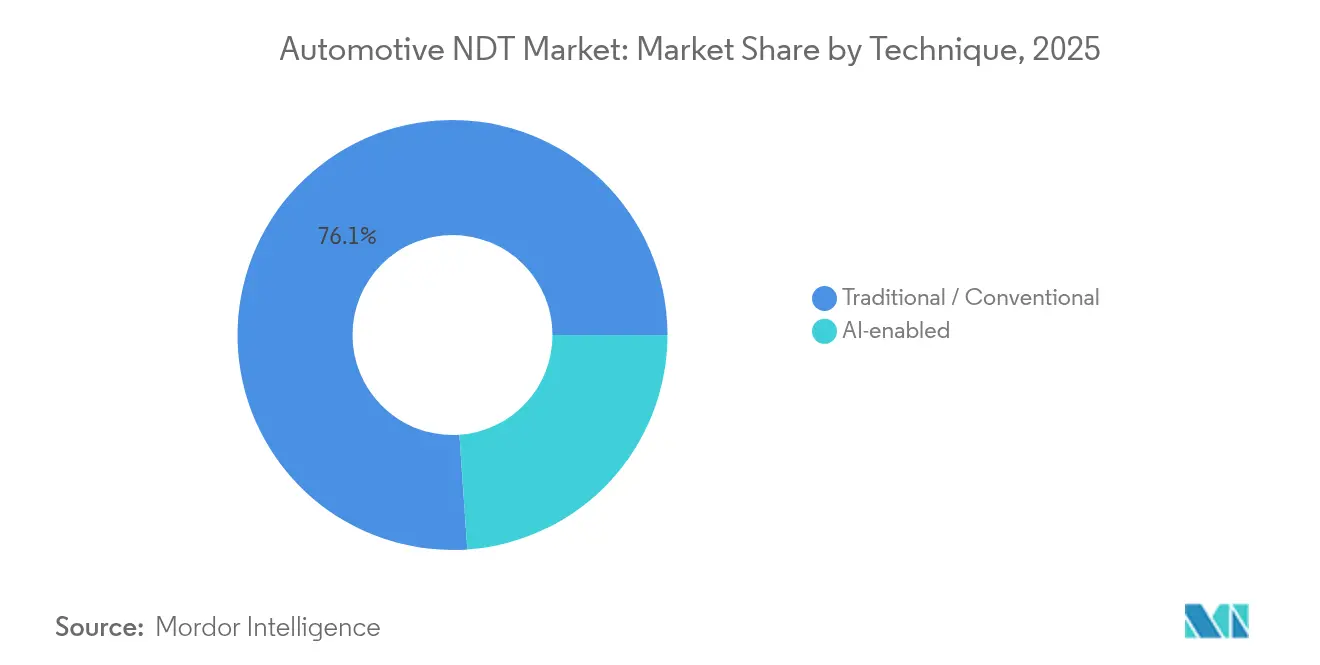
- 技術別では、従来型手法が2025年の自動車NDT市場シェアの76.10%を占め、AI対応システムは2031年まで年平均成長率(CAGR)9.88%を記録する予測です。
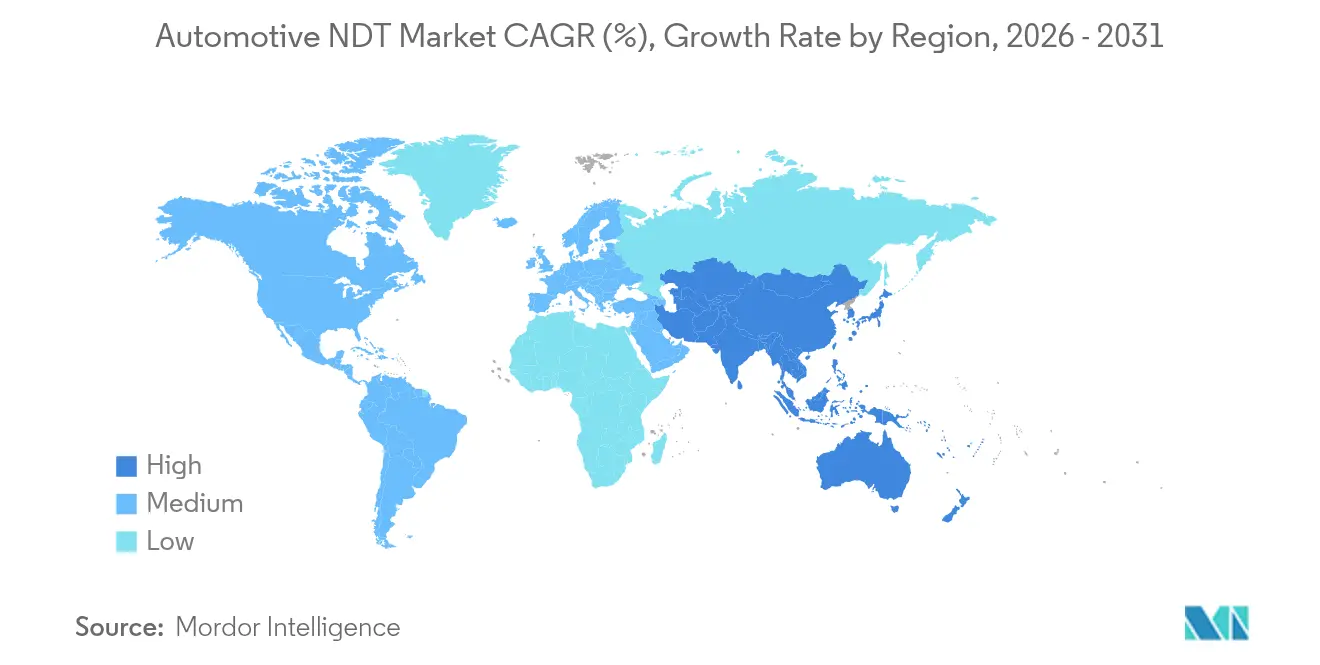
- 地域別では、北米が2025年の自動車NDT市場において37.45%の収益シェアでリードし、アジア太平洋地域は2026年から2031年にかけて年平均成長率(CAGR)10.12%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進軽量材料の使用拡大 | +2.1% | 北米と欧州が中核、グローバルへの波及 | 中期(2〜4年) |
| 電気自動車バッテリー検査の急増 | +2.8% | アジア太平洋と北米が先行 | 短期(2年以内) |
| 厳格な世界的車両安全規制 | +1.9% | グローバル | 長期(4年以上) |
| ロボティクス主導のインラインNDT自動化 | +1.7% | 北米と欧州、アジア太平洋への拡大 | 中期(2〜4年) |
| 積層造形部品へのフルCT移行 | +1.4% | 北米と欧州 | 長期(4年以上) |
| 保険主導の使用中ポータブルNDT需要 | +0.9% | 北米と欧州、先進アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進軽量材料の使用拡大
自動車メーカーは従来の鉄鋼構造をアルミニウム合金やカーボンファイバー強化ポリマーに置き換えており、燃費を向上させる一方でより高度な検査が求められています。超音波フェーズドアレイシステムは現在、接着継手をスキャンして衝突荷重下での接着剤破壊を引き起こす可能性のある剥離を検出しています。生産コンベア上に設置されたインラインCTユニットにより、タクトスケジュールから部品を外すことなく100%体積検査が可能となっており、これはBMWがカーボンファイバールーフフレームに採用している手法です。AIを活用した解析によりアルミニウム鋳造の空洞検出再現性は97.25%に向上しましたが、肉厚変化部での精度は再現性86.97%にとどまっています。ISO 9001およびIATF 16949認証はサプライヤーに完全なトレーサビリティを実証することを要求しており、デジタルアーカイブとバーコード連携画像ストレージのより広範な採用を促進しています。軽量化トレンドが加速するにつれて、自動車NDT市場はすべての新モデル発売に伴い機器ベースを拡大していくでしょう。
電気自動車バッテリー検査の急増
リチウムイオンパックは熱暴走リスクをもたらし、OEMはセル溶接、電極アライメント、冷却板接合の厳格なCTおよび超音波検証によってこれを軽減しています。Hexagonは1時間当たり1,000セルを画像化する高エネルギーCTラインを導入し、VisiConsultは角形モジュールのインラインCT商業化のためにEUR 110万を確保しました。UN 38.3輸送規則および草案IEC 62660規格は輸送前のセル完全性の証明を義務付けており、ポータブル放射線検査と渦電流スキャナーに対する近期的な需要急増を生み出しています。使用中診断も進歩しており、低周波超音波が老化パックの電解質体積損失をマッピングして保証請求を未然に防いでいます。これらの要因が自動車NDT市場のCAGRに2.8%のプラス寄与を強化しています。
厳格な世界的車両安全規制
米国道路交通安全局(NHTSA)のロードマップは2027年モデルイヤーまでにTHOR-50Mおよび世界側面衝突ダミー(WorldSID)人体模型を導入し、センサーブラケットとクラッシュエネルギー経路の構造的健全性の基準を引き上げています。欧州新車アセスメントプログラム(Euro NCAP)も並行して整合しており、多国籍OEMは各地域で同一のクラッシュ補強ノードを検証することを余儀なくされています。2029年までに時速90マイルまでの速度をカバーする先進緊急制動(AEB)規則により、軽微な衝突後も較正が維持されなければならないレーダーマウントとカメラハウジングの精査が強化されています。Zendarのテストデータでは2023年モデルのうち昼間の歩行者ダミーを完全に回避できたのはわずか17%であり、耐障害性センサーハウジングの重要性が浮き彫りになっています。[1]Zendar Inc.、「OEMはいかにしてNHTSAの厳格なAEB要件を満たすことができるか」、zendar.io これらの規制は、エネルギー吸収バンパー、歩行者下肢インパクトゾーン、カーボンファイバー製フロントエンドキャリアへの検査を拡大しています。その結果、OEMが高解像度スキャニングのためにラインを改修するにつれて、自動車NDT市場は複数年にわたって上昇します。
ロボティクス主導のインラインNDT自動化
6軸ロボットを搭載した自動スポット溶接スキャナーは現在、1台の車両につき最大300か所の溶接部を1か所あたり3秒未満のサイクルタイムで検査し、手動サンプリングと比較してスループットを4倍にしています。モーションプログラム化されたCTガントリーは部品レシピを保存し、シフトや工場をまたいでサブミリメートルの再現性を確保しています。GPU加速アルゴリズムがリアルタイムで欠陥をフラグし、プログラマブルロジックコントローラーに決定をフィードバックして不適合部品を即座に除外します。自動車NDT市場はオペレーター依存の削減と統計的信頼性の向上から恩恵を受け、ティア1サプライヤーは2026年〜2028年の設備投資計画に完全自動化セルを予算計上するよう説得されています。ISO 13485およびIATF 16949の測定不確かさに関する条項により、内蔵自己較正システムの採用が促進され、中期的なCAGR上昇が強化されています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進NDT機器の高い設備投資コスト | −1.8% | グローバル、新興市場への影響が最大 | 短期(2年以内) |
| 認定NDT技術者の不足 | −1.3% | 北米と欧州で深刻 | 長期(4年以上) |
| 放射線検査安全ゾーンによる生産停止時間 | −0.9% | グローバルな製造拠点 | 中期(2〜4年) |
| クラウドベース解析に関するIP懸念 | −0.7% | グローバル、アジア太平洋での感度が高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進NDT機器の高い設備投資コスト
225kVスキャン対応の産業用CTキャビネットはUSD 50万以上のコストがかかり、コンベア、シールド、ロボットローダーの追加により費用が倍増することも多く、ティア2サプライヤーの投資対効果(ROI)の閾値に課題をもたらしています。[2]North Star Imaging、「2Dデジタル放射線検査が自動車・航空宇宙の品質管理をいかに向上させるか」、ndt.net 急速なセンサーの進化により減価償却完了前に陳腐化するリスクがある一方、放射線室はコストのかかる鉛ライニングと除外ゾーンを必要とし、リーン生産方式のレイアウトを妨げます。NHTSAの2029年AEB義務付けはすでに、OEMにセンサーアップグレードのためにブランドあたりUSD 4億3,000万の割り当てを要求しており、それによって並行した検査コストが膨らんでいます。財務制約は現地調達規則が外貨建て機器価格と衝突する新興市場の工場に最も重くのしかかり、近期的に自動車NDT市場のCAGRから1.8ポイントを削減しています。
認定NDT技術者の不足
高齢化した労働力が認定機関の補充ペースを上回る速さで退職しており、北米と欧州ではASNTレベルIII超音波検査員の欠員が数ヶ月間埋まらない状況が生じています。現代の教育カリキュラムはAI支援解釈スキルに遅れをとることが多く、機械がオペレーターが検証できる以上の欠陥をフラグすることになり、ライン速度の低下を余儀なくされています。企業はサービスプロバイダーへの監査のアウトソーシングで対応していますが、需要のピークがモデル発売と重なる場合は移動・動員コストが増大します。奨学金プログラムやシミュレーターベースのトレーニングは不足を緩和する可能性がありますが、2028年以前に有意な改善が見込まれる可能性は低く、自動車NDT市場の拡大に対して長期的な下押し圧力を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
機器の優位性が市場基盤を牽引機器は2025年の自動車NDT市場シェアの48.10%を占め、このセクターの資本集約的な基盤を反映しています。Nikon、Yxlon、North Star ImagingはOEMがEVプラットフォーム向けにCTラインを刷新する中、複数年分の受注残を報告しています。一方、ソフトウェア収益はCAGR 10.05%で成長する見込みであり、欠陥分類を自動化するAIエンジンとDICONDE画像のテラバイトを保存するクラウドポータルによって牽引されています。サービスに関連する自動車NDT市場規模は、アウトソーシングが技術者の不足を補いサプライヤー監査における中立性を確保することから、堅調を維持しています。消耗品は規模が小さいものの、定期的なフラットフィールド較正を必要とするデジタル検出器の膨大な導入ベースから恩恵を受けています。
ISO 17025などの規制フレームワークは研究所に対して年次でゲージを再較正することを要求しており、認定ブロックと検証クーポンに対する安定した需要を生み出しています。Hyundaiによるエアバッグ起爆装置の検証を目的としたNikon X線CTユニットの購入は、設備投資がいかに下流のサービスと消耗品をバリューチェーン全体に引き寄せるかを示しています。一方、VisiConsultのEuropean Regional Development Fund(ERDF)支援の研究開発は、ハードウェアプロバイダーとアルゴリズム専門家の共生関係を浮き彫りにし、自動車NDT市場内の長期的な収益多様化を固定しています。

注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


検査方法別:
超音波検査のリーダーシップがCTの課題に直面超音波システムは2025年の自動車NDT市場規模の32.20%を占め、飛行時間回折とフェーズドアレイモードによりスポット溶接、ボンドライン、バッテリーフォイル検査を効果的に処理しています。しかしCTの年平均成長率(CAGR)10.96%は、完全体積忠実性を要求する積層造形のユースケースに牽引されて2031年まで最速の成長を遂げる分野となっています。放射線透過検査は依然として大量の鋳造品検査を担っていますが、デジタル検出器とラミノグラフィーのアップグレードにより競争力を維持しています。磁粉探傷と液体浸透探傷は鍛造品と車軸シャフトの主力手法として残り、渦電流プローブは導電性EVバスバーで人気を高めています。
BMWのカーボンファイバーリッド向けインラインCT導入はCTの主流化への歩みを示しています。VolkswagenはAIセグメンテーションと組み合わせた高エネルギーCTで炭化ケイ素インバーターハウジングを計測し、切断スクラップを削減しています。一方、目視検査はディープラーニングモデルに連結された機械視覚カメラを活用し、誤検出を削減しています。ASTM E3327の検出確率(POD)規格がすべての手法を文書化されたパフォーマンスベースラインへと導き、自動車NDT市場内での手法革新と複合検査セルの創出を促進しています。
技術別:
AI対応システムが従来型手法を加速従来型手法は2025年の自動車NDT市場シェアの76.10%を占めていましたが、予測アルゴリズムの成熟とともにAI対応プラットフォームがCAGR 9.88%で上回るペースで成長する見込みです。ハイブリッド展開は既存の超音波コンソール内にニューラルネットワークを組み込み、レガシーハードウェアを廃棄することなく溶接欠陥認識を向上させます。クラウドダッシュボードにより複数工場間での欠陥トレンドの比較が可能となり、より早期の工具修正が実現します。GPUクラスターを展開するサプライヤーはリアルタイムの体積再構成を達成し、CTスキャンサイクルを15分から90秒未満に短縮しています。
データ主権の懸念からドイツと日本ではオンプレミスのエッジ処理が採用されていますが、それらの国でさえOEMはサプライヤーデータ交換のための暗号化トンネルをパイロットとして試行しています。ISO 27001準拠とIATF サイバーセキュリティがバリデーションの層を追加し、ベンダーはファームウェアを強化しコードベースを監査することを余儀なくされています。ディープラーニングの誤分類率が1.5%未満に低下するにつれて、AI対応モダリティはシャーシ溶接などの安全クリティカルな領域にさらに侵食し続け、自動車NDT市場全体への貢献を高めています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
南北アメリカ、EMEA、アジア太平洋地域の自動車NDT市場
北米は2025年の収益の37.45%を生み出しており、NHTSAの安全規制とデトロイトのOEMとミッドウェストの試験ラボとの緊密なフィードバックループに支えられています。しかしアジア太平洋地域は、中国、日本、韓国がギガファクトリーを建設しEVドライブトレインを世界中に輸出するにつれ、年率10.12%の成長が見込まれています。欧州の市場規模は安定しており、複合材モノコックとバイオベース樹脂を先駆けるプレミアムブランドに支えられています。南米とMENA地域は後れを取っているものの、最新の検査技術を初日から組込んだグリーンフィールド工場を誘致しており、レガシー設備の落とし穴を回避しています。
南北アメリカ、欧州、アジア太平洋地域、アフリカの自動車NDT市場
米国はロボット対応CTセルへの投資をリードし、カナダは複合材研究に特化し、メキシコはコスト最適化されたサービスセンターに注力しています。アジア太平洋地域の自動車NDT市場規模は最も急速に拡大しており、中国のギガファクトリーブームと、固体電池内の30マイクロメートルのボイドを可視化する高周波フェーズドアレイにおける日本の技術革新が牽引しています。インドはASNTと連携した技術者育成プログラムを展開し、技術者不足を補うとともに、新たなサービスアウトソーシングの流れを生み出しています。欧州は高度なアプリケーションの拠点となっており、ドイツはディーゼルエンジンブロックのCTスキャンに9MeVリニアアクセラレーターを導入し、英国はAIベースの欠陥セグメンテーションソフトウェアの開発を進めています。統一されたユーロNCAP規格はクロスボーダーのサプライヤー承認を簡素化し、汎欧州検査キャンーンへの需要を促進しています。南米とアフリカは規模こそ小さいものの、欧州顧客の監査に対応するためポータブル超音波クローラーを採用する輸出志向の車体工場を中心にニッチな成長が見られます。これらのダイナミクスが総合的に顧客構成を多様化し、自動車NDT市場のリスクを成熟経済と新興経済に分散させています。

規制環境
自動車NDT需要は、サプライチェーン全体で適合性の証拠と追跡可能な検査記録を要求する車両認証、安全性、品質管理体制によって形成されている。欧州連合では、規則(EU) 2018/858の型式認証規則がデジタルコンプライアンスの正式化を継続している。2026年7月5日から始まる要件は、EU加盟国に対し、共通の安全な電子交換システムを通じて車両適合証明書を構造化データとしてアクセス可能にすることを義務付けており、検査文書のデジタル化とアーカイブワークフローの必要性を強化している。
米国では、NHTSAが49 CFR 571に基づくFMVSSを施行し、自動車部品の認証を行っており、OEMおよびサプライヤーによる安全コンプライアンスを強固な検証・文書化の実践に結び付けている。要員資格およびラボの能力に関する枠組みも市場構造に影響を与えている。ISO 9712:2021はNDT要員の資格・認証に広く使用される規格であり、認証機関をISO/IEC 17024の要件に整合させており、ICNDTのガイダンスは各国制度で使用される参照枠組みを提供している。貿易政策はNDTサプライチェーンと機器調達に間接的に影響を与える可能性がある。米国は、Section 232の自動車部品関税対象申請の受付期間を定期的なスケジュール(1月、4月、7月、10月)で維持しており、2026年4月の受付期間は2026年4月1日から4月14日まで実施された。並行して行われるUSMCA自動車セクターの見直し(2026年の実施回は5月下旬と6月中旬に予定)は、国境を越えた製造ネットワークにコンプライアンスと調達の複雑さを追加している。
バリューチェーン分析
自動車NDTのバリューチェーンは、技術インプット(X線源、検出器、超音波トランスデューサー、フェーズドアレイ電子機器、ロボティクス、遮蔽材、産業用コンピュート)から始まる。次に、インラインまたはラボ用にシステムをパッケージ化するOEM機器メーカーおよびソフトウェアプロバイダーを経由する。システムインテグレーターおよびオートメーション専門会社は、検査ハードウェアをコンベヤー、ロボット、PLC、製造実行システムに接続し、一方で校正機関および認証制度(要員およびラボ向け)は、溶接、鋳造、複合材、EVバッテリー部品などの重大な影響を伴う用途における信頼性を支えている。サードパーティのTICおよびNDTサービスプロバイダーも、アウトソース検査、サプライヤー監査、技術者不足やモデルチェンジの急増時のピーク負荷対応を通じて役割を果たしている。
下流では、OEMおよびティアサプライヤーの工場内で導入が行われ、検査データはリリース判断、統計的工程管理の出力、そして保証・リコール対応のために保管される追跡可能なデジタル記録に変換される。フォルクスワーゲンによる生産規模での検査の運用化は、Zwickau工場における量産で見られ、EV車体の抵抗スポット溶接を検証するために自動サーモグラフィ検査が使用されている。BMWグループも、Leipzig工場において、プラスチック外装部品の塗膜厚さの自動検査のためにインラインのテラヘルツベースの測定を導入している。業界フォーラムで議論されている技術的方向性、接着結合の非接触検査のためのレーザー励起超音波や欠陥深さ特性評価のためのシェアログラフィー手法を含め、より高速で、より自動化され、よりデータ中心の検査ワークフローへの上流から下流への引き寄せを示している。
競争環境
自動車NDT市場は適度に集中しており、上位5社が2024年収益の約38%を支配しています。しかし、世界全体では400社以上の地域サービス企業が依然として活発に活動しています。主要プレーヤーは技術統合、地理的拡大、垂直バンドリングの3つの主要レバーを追求し、競合他社を上回ろうとしています。SGSのUSD 13億2,500万でのApplied Technical Services買収により85の試験所と2,100名のスタッフが北米ネットワークに加わり、OEMの戦略的契約獲得への競争力を強化しました。[4]OneStopNDT編集部、「Eddyfi/NDTがNDT Globalの買収を完了」、onestopndt.com Eddyfi/NDTによるNDT Globalの吸収は、超音波、渦電流、音響放射資産を一つの傘下に統合し、自動車とパイプライン顧客へのクロスセリングを可能にしました。
戦略的動向には、Institut Dr. FoersterによるPrüftechnikの買収も含まれており、渦電流プローブの知的財産(IP)をドイツのEVモーターサプライチェーンに取り込んでいます。TRIGOのControreupe買収は、水素動力プラットフォームを準備するフランスのOEMへの3Dレーザースキャニングサービスを拡大します。技術面では、North Star ImagingがGPU加速CTスイートを発表し、2,048×2,048ピクセルの体積を80秒で再構成することを実現しており、従来バージョン比6倍の改善を示しています。ZVerseなどのスタートアップは生成AIを適用して欠落したCTスライスを合成し、半分の放射線量での欠陥検出を約束しています。M&Aのパイプラインが堅調でAIプラットフォームが進歩する中、競争の激しさは予測期間を通じて高い状態が続くと予想されます。
自動車NDT産業リーダー
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *免責事項:主要選手の並び順不同
自動車NDT市場
- Baker Hughes Company
- Mistras Group Inc.
- SGS SA
- Intertek Group plc
- Applus Services SA
- Olympus Corporation
- YXLON International (Comet Group)
- Magnaflux (Illinois Tool Works Inc.)
- Zetec Inc.
- Sonatest Ltd.
- Eddyfi Technologies
- Ashtead Technology Ltd.
- TÜV Rheinland AG
- Bureau Veritas S.A.
- DEKRA SE
- Nikon Corporation (Nikon Metrology)
- FUJIFILM Corporation (FUJIFILM NDT Systems)
- Rohmann GmbH
- NDT Global (Eddyfi/NDT)
- Carl Zeiss Industrielle Messtechnik GmbH
- Comet Group AG (Vega Imaging)
- TSC Subsea Ltd.
- LynX Inspection Inc.
- Cygnus Instruments Ltd.

市場機会と将来展望
主要な機会の一つは、デジタルコンプライアンスと高スループット検査の交点にあり、OEMおよびサプライヤーは、工場や国境を越えて部品、プロセス、検査結果を結び付ける構造化された検索可能な証拠を必要としている。規則(EU) 2018/858に基づき2026年7月5日から適合証明書への構造化された電子アクセスへ移行するEUの型式認証は、データ取得、安全な保存、追跡可能な報告を含むNDTソフトウェア層の価値を機器と並んで高めている。これは、繰り返し可能な体積および接合線検証を必要とするマルチマテリアル構造とEVパワートレイン部品に特に関連する。
電動化と自動運転もまた、電子パッケージング、センサーハウジング、新材料に関連するNDTおよび隣接する検証サービスの機会を拡大している。中国のMIITは、自動車チップ、インテリジェントコネクテッドビークル、AIリスク評価を優先する自動車標準化に関する2026年の重要タスクを発表し、サプライヤーに安全上重要な電子機器や組立品に関する検証能力と文書化規律の拡大を促している。並行して、UNECEによる2026年7月の自動運転システムに関する規制枠組みの採択は、メーカーに安全ケースおよびシミュレーションとテストコースによる実証された性能を求めている。これは、従来の機械的検査を超えてコンプライアンスの範囲を拡大し、物理的な健全性検証をデジタル管理された証拠チェーンと組み合わせた統合的な検査、試験、認証提供をサポートしている。
Recent Industry Developments in 自動車NDT市場
- 2026年5月:SGSは、チェコ共和国コリーンに新しい自動車材料試験ラボを開設した。追加された能力は、欧州のOEMおよびティアサプライヤー認定作業のより速い対応をサポートし、軽量材料およびEV部品向けのNDT集約型品質プログラムを補完する。
- 2025年7月:SGSは、Applied Technical Servicesの13.25億米ドルの買収を完了した。この取引によりSGSは85の施設と約2,100人のエンジニアを追加し、一貫したプロセスと広範な地理的カバレッジを必要とする複数拠点の自動車検査・試験契約への応札能力を高めた。
- 2025年1月:TRIGOはControreupeを買収した。この取引により、TRIGOはフランスのOEMサプライチェーン向けの計測・検査基盤を強化し、生産品質ワークフローにおける寸法管理とNDT主導の欠陥検出の連携を強化した。


自動車NDT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は自動車および交通機関の部品・組立品の検査に使用される非破壊検査から生じる収益を対象とし、製造品質チェックおよび稼働中の健全性をサポートする機器販売と検査サービスを含む。
範囲の除外:破壊検査、NDT手法ではない一般的な計測、検査や認証を伴わないアフターマーケット修理作業は除外する。
セグメンテーション概要
- コンポーネント別
- 機器
- ソフトウェア
- サービス
- 消耗品
- 検査方法別
- 超音波検査
- 放射線透過検査
- 磁粉探傷検査
- 液体浸透探傷検査
- 目視検査
- 渦電流検査
- 音響放射検査
- サーモグラフィー/赤外線検査
- コンピュータ断層撮影(CT)検査
- 技術別
- 従来型/コンベンショナル
- AI対応
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、自動車NDTにおいて何が使用され、何に対して支払いが行われているかをマッピングし、それを測定可能な指標に整合させた。国際標準化機構(ISO)の規格ライブラリ、SAE Internationalの出版物、試験方法に関するASTMの公開情報、NHTSAなどの米国機関といった公的な参照資料は、生産および安全性の文脈において検査要件がどのように表れるかを確認するのに役立った。また、国際自動車工業連合会(OICA)やUSITCの貿易データなど、より広範な業界統計や背景資料も使用し、生産および国境を越えた部品の流れがどこに集中しているかを理解した。
商業面を確かめるために、企業の年次報告書、投資家向け説明資料、信頼できる報道を確認し、製品ミックスの変化(例えば、CTや高度な超音波検査の利用増加)を理解した。また、企業財務・インテリジェンス、特許データベース、輸出入の出荷単位の追跡に関する有料サブスクリプションを参照し、どの企業が特定のNDT機器を出荷しているか、それがどこへ向かっているかを検証した。これらのデスク調査の入力は構成要素として使用され、ここに示すリストは例示であり網羅的ではない。多くの他の情報源が相互検証と明確化のために確認された。
一次インタビューおよび調査
次に、UT、RT、MT、CTベースのワークフローに携わる検査サービスプロバイダー、機器販売代理店、工場品質チーム、技術専門家とのインタビューおよび構造化調査によって仮定を検証した。自動車のサプライチェーンはグローバルであるため、議論はAPAC、EMEA、アメリカ大陸にわたって均衡を取り、採用が加速している場所とどの検査工程が自動化されているかを確認した。これらの対話は、代表的なプロジェクト規模、手法別の価格帯、機器更新の頻度とサービスのアウトソーシング頻度といった、公開データでは見えにくいギャップを定量化するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | CXO:16% | APAC:46% |
| ミドルティア:56% | 機能/部門リーダー:32% | EMEA:30% |
| 小規模プレーヤー:18% | マネージャー:52% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のアプローチを用いて構築され、トップダウンの視点は自動車および交通機関の検査需要プールに基づいている。実際には、生産および貿易指標を用いて部品や組立品がどこで製造・移動されているかを再構築し、その後、手法別および部品タイプ別にNDT強度の仮定を適用した。合計は、主要機器のサンプル平均販売価格、典型的なサービス契約額、代理店とのチャネルチェックなど、選択的なボトムアップ近似を用いて確認され、初回の合計が過大に見える場合に調整するのに役立った。
この市場にとって最も重要な入力には、車両生産動向、EVおよびバッテリー製造のスケールアップ、より頻繁な検査を必要とする軽量材料の採用、自動インライン検査への移行、UT、RT、MT、CT間の手法ミックスの変化が含まれる。直接的なデータポイントが欠けている場合は、工場能力の追加や検査機器の輸入パターンなどの代理変数を使用してギャップを処理し、インタビューによるフィードバックで検証した。
予測については、採用が製造投資サイクルおよび安全性主導の品質要件に依存するため、主にシナリオ分析に依拠した。成長経路は基本シナリオを用いて設定され、自動化の浸透、検査人員の確保状況、EVプラットフォーム導入のペースに関する専門家の見解に基づく上振れ・下振れの範囲が示された。
データ検証と更新サイクル
最初のモデル実行後、実務者による手法レベルの採用に関する見解、生産に関連した需要の変動、貿易に関連した機器フローの方向性などの独立した指標と出力を比較した。ある地域や手法がこれらの指標と一致しない急激な変化を示した場合、仮定を再検討し、換算を再確認し、場合によっては回答者に再連絡して明確化を求めた。承認前に、この作業は複数段階のアナリストレビューを経て、入力、計算式、中間の合計が確認され、回避可能な誤りを減らしている。
レポートは年次サイクルで更新され、主要な規制の更新、大規模な能力拡張、機器価格の急激な変化など、重要な出来事が発生した場合には中間的な調整が行われる。提供直前には、新たに入手可能となった公開情報や直近のインタビューでの知見に基づいて、クライアントが最新の見解を受け取れるように新たなレビューを実施する。
Mordor Intelligenceの自動車・交通機関NDT市場規模と他の公表推計との比較
自動車・交通機関NDTの市場規模がアナリストによって異なるのは一般的なことであり、これは分析者が必ずしも同じ収益ストリームや同じ検査タッチポイントを数えていないためである。一部の調査はサービスのみに焦点を当て、他は機器とサービスを組み合わせており、通貨換算に使用される年も値を上下させる可能性がある。
手法レベルの分割を追跡し、業界の確認を通じてサービスと機器の価格に関する仮定を更新することで、Mordor Intelligenceは、自動車・交通機関の生産および保守サイクルに直接関連する検査作業に推計を結び付けている。相違は通常、ソフトウェアや消耗品が含まれるかどうか、コンピュータトモグラフィーが独立した項目として計上されるかラジオグラフィーに折り込まれるか、予測が工場が現在予算計上しているよりも速い自動化の展開を仮定しているかどうかといった、範囲の境界から生じている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.05億米ドル(2026年) | |
| 業界誌A | 2.38億米ドル(2025年) | サービス重視の定義を用いており、2025年をベースとして報告しているため、機器更新サイクルと延期された資本支出が継続的な検査アウトソーシングと分離されていない場合、規模が大きく見える可能性がある。 |
| 業界出版社B | 1.80億米ドル(2026年) | 範囲をコア検査手法に絞り込んでいるように見え、CT関連の収益や隣接する消耗品を除外している可能性があり、生産関連需要が同様であっても合計を減少させる。 |
表全体に見られる差異は主に何が数えられているか、いつ数えられているかによって説明され、検査需要が増加しているという点についての不一致によるものではない。範囲が機器とサービスの間で一貫して保たれ、生産および手法採用の指標と相互確認される場合、最終的な数値は明確な仮定と再現可能な手順に容易に遡ることができる。


レポートで回答される主要な質問
2031年における自動車NDT市場の予測金額はいくらですか?
市場は年平均成長率(CAGR)9.03%で成長し、2031年までにUSD 31億6,000万に達する見込みです。
どの地域が現在の自動車非破壊検査への支出をリードしていますか?
北米がNHTSAの厳格な規制に支えられて37.45%の収益シェアでリードしています。
自動車用途において最も急速に拡大している検査方法はどれですか?
コンピュータ断層撮影(CT)が最も急成長している手法であり、2031年まで年平均成長率(CAGR)10.96%で進歩しています。
電気自動車バッテリーはNDT需要にどのような影響を与えていますか?
EVバッテリーの安全性は高精度CTと超音波スキャンを必要とし、市場のCAGR予測に2.8%を加算しています。
新興市場でのNDT普及を制約している課題は何ですか?
先進CTおよびロボット設備の高い設備投資コストがROIを低下させ、導入を遅らせています。
最近この分野の統合を主導した企業はどこですか?
SGSによるApplied Technical Servicesの買収とEddyfi/NDTによるNDT Globalの買収が最近の主要な取引に含まれます。
最終更新日:



