
石油・ガスNDT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
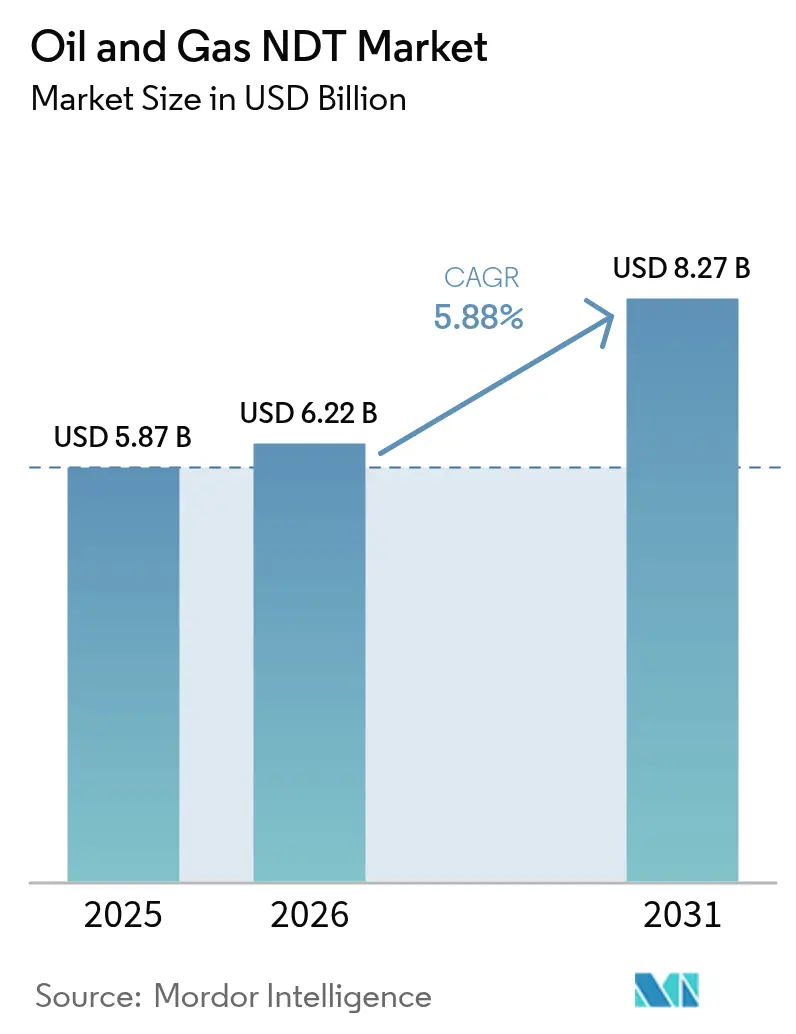
| 市場規模 (2026) | 6.22 十億米ドル |
| 市場規模 (2031) | 8.27 十億米ドル |
| Growth Rate (2026 - 2031) | 5.88 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガスNDT市場分析
石油・ガスNDT市場は、2025年の58億7,000万米ドルから2026年には62億2,000万米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)5.88%で2031年までに82億7,000万米ドルに達すると予測されています。この拡大は、規制当局が完全性に関する規則を強化し、事業者が老朽化したパイプラインを近代化する中で、上流、中流、下流の資産を保護する分野における役割を反映しています。デジタル検査プラットフォーム、海底活動の拡大、および厳格化する環境規制が、高度な超音波、放射線透過、コンピューター断層撮影(CT)システムへの設備投資を促進しています。主要サービスプロバイダー間の統合により競争の境界が再形成されており、データ中心の価値提案が現在の契約獲得を左右しています。並行して、AI分析を基盤とした予知保全プログラムが新たな継続的収益機会を生み出しており、特に検査間隔が短縮されている事例において顕著です。
主要レポートの要点
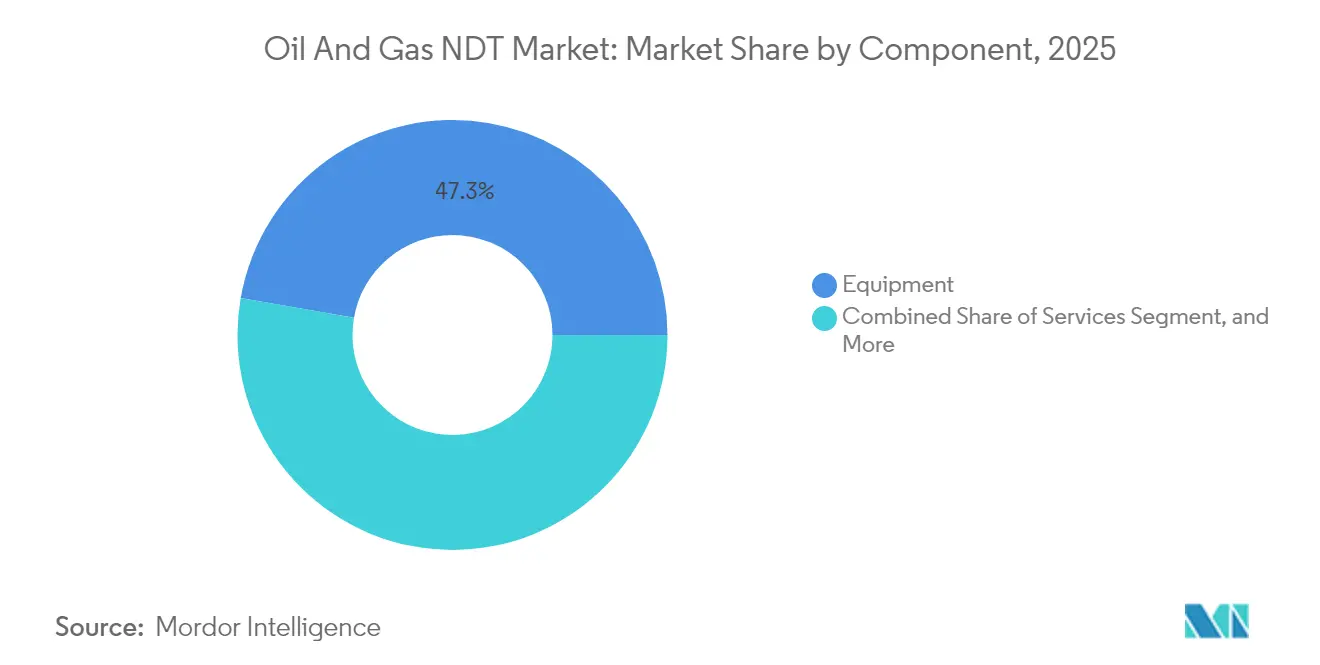
- コンポーネント別では、機器が2025年の石油・ガスNDT市場シェアの47.25%を占め、サービスは2031年にかけてCAGR 6.62%を記録すると予測されています。
- 試験方法別では、超音波試験が2025年の石油・ガスNDT市場において33.20%の収益シェアでリードすることが見込まれ、コンピューター断層撮影試験は2031年にかけてCAGR 7.52%で前進すると予測されています。
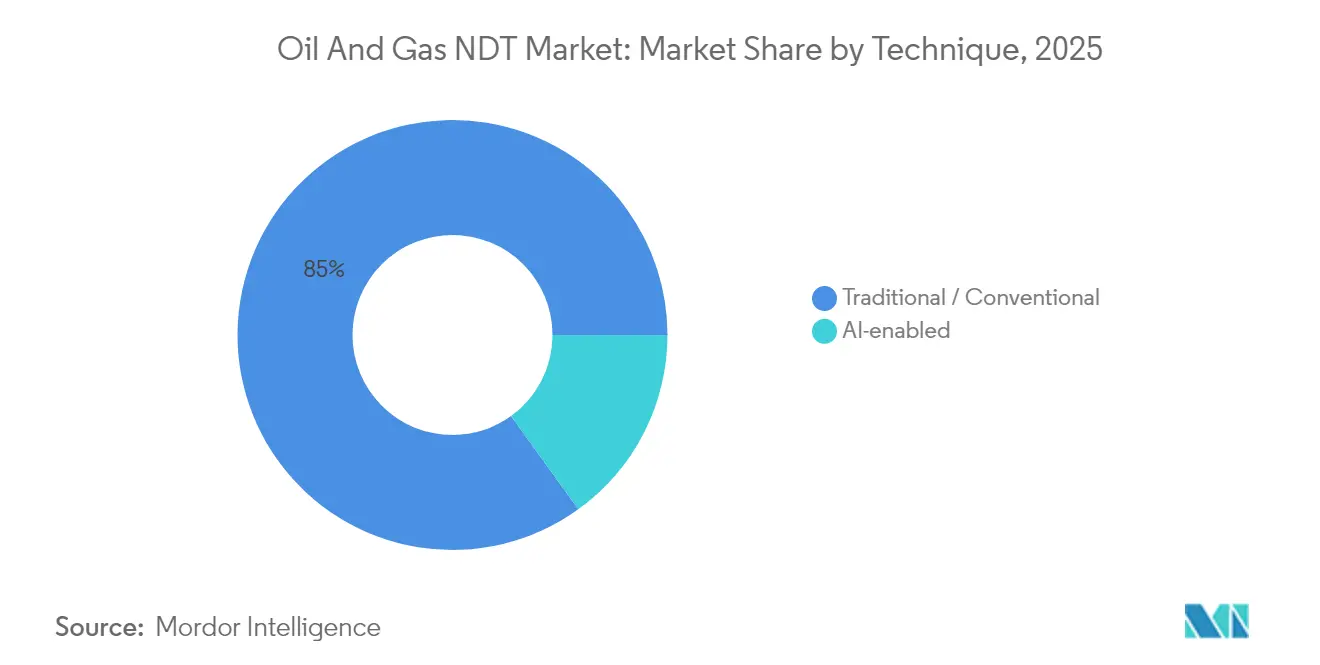
- 技術別では、従来型/コンベンショナルモダリティが2025年の石油・ガスNDT市場規模の84.95%を占め、AI対応アプローチは2031年にかけてCAGR 6.32%で拡大すると見込まれています。
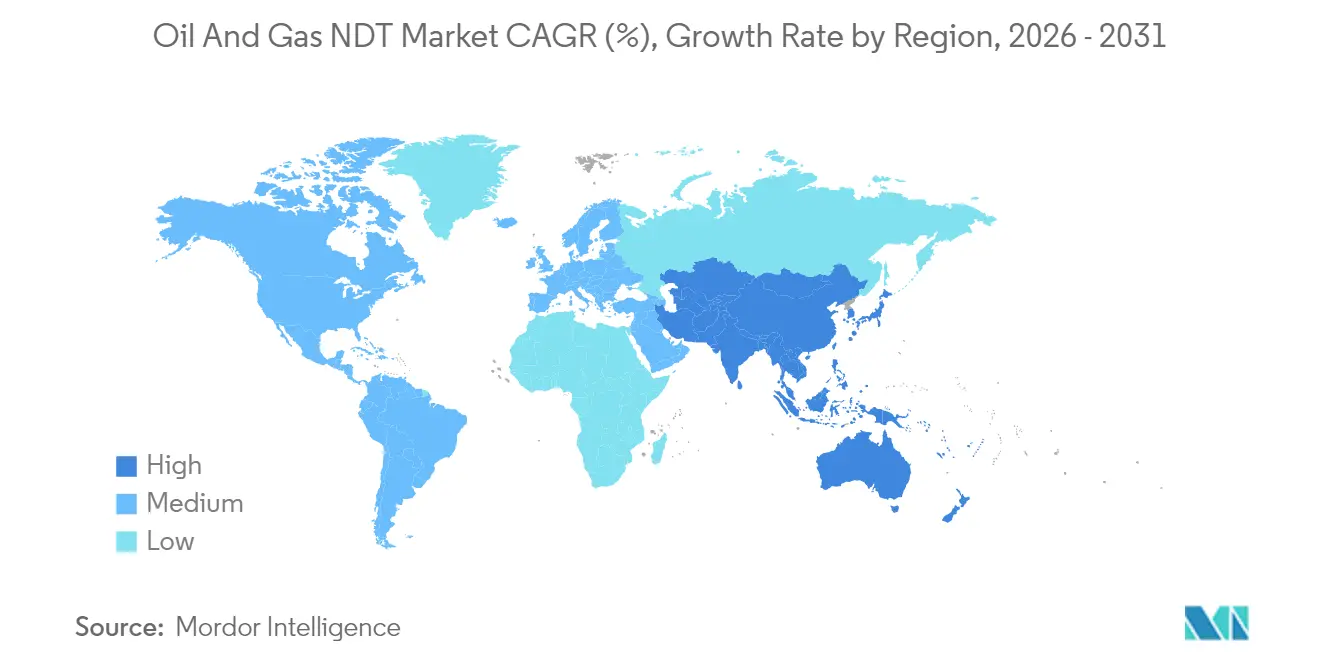
- 地域別では、北米が2025年の石油・ガスNDT市場規模の38.35%を占め、中東は2026年〜2031年にかけて最速の地域CAGRとなる6.78%を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 上流資産完全性管理のデジタル化 | +1.2% | グローバル、北米および欧州での早期導入 | 中期(2〜4年) |
| 深海および超深海探査プロジェクトの増加 | +0.8% | グローバルオフショア地域、特にメキシコ湾、北海、ブラジル | 長期(4年以上) |
| 成熟油田における老朽化パイプラインインフラ | +1.5% | 北米を中心に、欧州および成熟したアジア太平洋油田にも波及 | 短期(2年以内) |
| 規制当局による定期検査間隔の義務的強化 | +1.1% | 北米およびEU、中東およびアジア太平洋への拡大 | 中期(2〜4年) |
| フェーズドアレイ超音波および高度コンピューター断層撮影の採用 | +0.9% | グローバル、北米および欧州での高い普及率 | 中期(2〜4年) |
| 危険区域検査へのドローンおよびロボティクスの統合 | +0.7% | グローバル、中東および北米オフショアでの早期導入 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
上流資産完全性管理のデジタル化がNDT変革を加速
超音波および目視検査ワークフローに組み込まれた人工知能エンジンは、現在、判読サイクル時間を最大90%短縮しています。[1]Baker Hughes、「目視試験における欠陥認識支援へのAI活用方法」、bakerhughes.com クラウド接続型分析を採用する事業者は、リアルタイムの欠陥分類と規制コンプライアンスを容易にする自動レポート生成を得ることができます。AI駆動の溶接分類が94%の精度を達成するなどの初期導入事例は、熟練労働者不足に対処する一貫した成果を実証しています。同じアルゴリズムが、検査をカレンダーベースのスケジュールからリスクベースのトリガーへと移行させる予知保全ルーティンを支え、資産稼働率の向上と検査費用総額の削減をもたらしています。機器ベンダーはフェーズドアレイプローブにエッジコンピューティングモジュールをバンドルする傾向が高まっており、ハードウェアをデジタルツインに供給するデータノードへと変革しています。データレイクの拡大に伴い、サービス契約は時間当たりレートではなく成果ベースの料金を指定することが増え、測定可能な信頼性向上を提供するベンダーに報酬を与えています。
深海探査プロジェクトが高度NDT要件を牽引
水深3,000 mを超える浮体式生産システムの設置により、±0.5 mmの壁厚損失を検出できる海底仕様のフェーズドアレイスキャナーへの需要が高まっています。ROV搭載型機器はダイバーの潜水を不要にし、船舶稼働時間を最大70%削減します。[2]Deep Trekker、「ROVがオフショアエネルギー検査にどのように役立つかを発見する」、deeptrekker.com 新しいセンサーパッケージは渦電流アレイと音響エミッションモジュールを組み合わせて、極度の動的荷重にさらされるカテナリーライザーの疲労ホットスポットを調査します。深層学習モデルと組み合わせた新規磁気記憶診断は、ライザー内部のピッティング、溝状損失、磨耗の分類において95.4%の検証精度を達成しています。[3]劉向源・范建春、「磁気記憶と深層学習に基づく掘削ライザーの非破壊検査技術に関する研究」、Sustainability、doi.org 1バレル当たりのコストが高いことから、事業者は1回の動員で完全なデジタルデータセットを提供する検査船に対してプレミアムデイレートを容認しています。これらの高付加価値プロジェクトは複数年のサービス契約を確保し、深海NDTソリューションのサプライヤーに予測可能なキャッシュフローをもたらします。
老朽化パイプラインインフラが持続的な検査需要を創出
1970年以前に敷設されたパイプラインは米国の天然ガス輸送距離の67%を占め、定期的な完全性評価の必要性を示しています。米国パイプライン・危険物安全局(PHMSA)は、高リスクの鋳鉄管網の交換に充てる1億9,600万米ドルの近代化補助金を交付しました。勧告通達は現在、事業者に対してビンテージ鋼材の「ハードスポット」を特定するよう求めており、高分解能超音波クローラーおよび冶金確認試験への需要を促進しています。過去データと最新の画像化再評価プログラムを融合させるサービスプロバイダーは、欠陥進展を考慮した新しいモデルに照らして古い評価を見直すクライアントとの継続的な契約を確保しています。
規制コンプライアンスが検査要件を強化
PHMSAの2025年漏洩検知規則は、輸送管における10 kg/h のメタン漏洩に対して90%の検知確率を要求しており、より頻繁な調査と厳格な修繕期間を事実上義務付けています。米国の輸送距離の約85%をカバーするパイプライン安全マネジメントシステムは、NDTデータ分析を制度化する継続的改善ループを組み込んでいます。2025年に同機関は無人航空機と衛星ライダーを導線パトロールに正式に認可し、完全性管理者のためのソリューションセットを拡大しました。この進化する規制体系は、最新のコンセンサス規格に基づいて認証を受け、監査対応のデジタル記録を提供できるベンダーに有利に働きます。
阻害要因のインパクト分析*
| 阻害要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 設備投資サイクルを抑制する原油価格の変動 | -0.9% | グローバル、特に北米シェール地域での感応度が高い | 短期(2年以内) |
| 高度NDT手法に対する熟練労働者の不足 | -0.7% | グローバル、特に新興市場および専門技術において深刻 | 中期(2〜4年) |
| クラウドベースNDT分析によるデータセキュリティへの懸念 | -0.4% | グローバル、規制産業および政府契約での感応度が高い | 中期(2〜4年) |
| 高度機器の高い初期コスト | -0.6% | グローバル、特に中小事業者および新興市場への影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原油価格の変動がサービス需要を制約
2025年初頭にブレント原油価格が66.65米ドル/バレルまで二桁台で下落したことで、原油が60米ドルを下回った場合、米国陸上活動が20%落ち込むとの予測が浮上しました。5米ドルの下落は歴史的にシェール支出を約5%削減し、検査が必要な溶接部、ライザー、フローラインの数が減少します。国際的な業務は感応度が低いものの、国内サービス会社は稼働率を圧迫し、デイレートを圧縮するリグカウントの縮小に直面しています。同時に、2,000億米ドル規模のM&A(合併・買収)の波が購買力をより少数のスーパーメジャーに集中させ、より厳しい価格設定と長い支払い条件の交渉を可能にしています。高スペックの深海プロジェクトは影響を受けにくい一方、短サイクルの陸上活動は価格変動に対してより大きな弾力性を示しています。
労働力の制約が技術導入を困難にする
フェーズドアレイ超音波試験やコンピューター断層撮影などの高度なモダリティは、多段階の米国非破壊試験協会(ASNT)認定を取得し、データ分析の流暢性を持つ検査員を必要とします。高齢化する労働力と限られた訓練パイプラインにより欠員率が高水準を維持しており、機器メーカーは画像解釈と文書化を自動化するAIエンジンを組み込むよう促されています。[4]Baker Hughes、「変革をリードする:イメージングの未来に関するQ&A」、bakerhughes.com 認定機関はハイブリッドコースを拡充していますが、オフショアの役割では依然として追加の救命および高所ロープアクセスの資格が求められ、オンボーディングサイクルが長期化しています。高い賃金プレミアムはプロジェクト予算を膨らませる可能性があり、新興市場における人員不足は最先端システムの導入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがアウトソーシングの勢いを牽引事業者が機器の所有からターンキー型検査成果の調達へと軸足を移す中、サービスへの予算配分が拡大しています。サービスに関連する石油・ガスNDT市場規模はCAGR 6.62%で成長軌道に乗っており、AI分析、ロボティクス、および完全性データホスティングの採用が自社クルーよりも専門ベンダーを優位にしています。グローバルなサービスチェーンは、内部管理コストを削減し即時の規制レポートを提供するクラウドダッシュボードを備えた学際的なチームをバンドルしています。
機器は、フェーズドアレイアレイ、高速放射線透過撮影、コンパクトCTスキャナーへの設備投資に支えられ、47.25%という相当の収益シェアを維持しています。ベンダーは、検査データを企業資産管理プラットフォームに直接ストリーミングするオープンAPIを通じてハードウェアを差別化し、予知保全ソフトウェアおよび校正契約を通じてライフサイクル収益を拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


試験方法別:
コンピューター断層撮影が高分解能イメージングで前進超音波試験は2025年の石油・ガスNDT市場シェアの33.20%を占める主力手法であり続けており、片面アクセスと深部透過能力に優れています。回折波時間差測定法(TOFD)とフェーズドアレイ構成が、高架パイプラックのドローンおよび海底スプールのROVに搭載されるようになっています。コンピューター断層撮影はまだ新興段階にあるものの、CAGR 7.52%と最も成長速度の速い手法となっています。
最近の研究では、従来の超音波では検出できない1,500 psiのファイバーグラス配管における層間剥離と繊維破断を特定するCTの能力が確認されています。高速スキャンモードと組み合わせたポータブルCTスキャナーは収集時間を短縮し、現場での実用性を向上させています。放射線透過試験は厚肉溶接部に引き続き使用され、磁粉探傷試験と染色浸透試験はそれぞれ強磁性鍛造品と表面破断欠陥に対処しています。
技術別:
AI対応ワークフローが普及従来型技術は依然として2025年の収益の84.95%を占めており、規制当局と資産所有者による数十年にわたる受け入れを反映しています。しかし、機械学習アルゴリズムが溶接分類、腐食マッピング、および異常クラスタリングを自動化するにつれて、AI対応検査パイプラインはCAGR 6.32%で成長すると予測されています。
初期導入事例では、エンドツーエンドのレポートサイクルが50〜90%短縮されることが示されており、検査員は生データを処理することなく検証に集中できるようになっています。クラウドアーキテクチャにより、多様な欠陥ライブラリを用いた大規模なモデル学習が可能となり、ハードウェアの交換を必要とせずに検出精度が継続的に向上します。その結果、ベンダーはAIモジュールをサブスクリプション型のアドオンとして位置付け、収益構成をより高マージンのソフトウェアストリームへとシフトさせています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米石油・ガスNDT市場
北米は2025年の世界支出の38.35%を占めており、260万マイルに及ぶパイプライングリッドと、より厳格な検査頻度を義務付けるPHMSAの厳しい規制によって牽引されています。漏洩検知およびハードスポット評価に関する最近の規則は、入札量の増加を保証すると見込まれおり、公的資金による交換プロジェクトが対象となる延長距離を拡大することが期待されています。主要サービスプロバイダーは、ラボ、フィールドクルー、デジタルプラットフォームを統合する買収を通じてスケールを深め、シェールベースンおよびメキシコ湾深海フィールド全体にわたるワンストップソリューションを実現しています。
中東石油・ガスNDT市場
中東は最も急速な成長軌道を記録しており、CAGRは6.78%に達しています。これは、国営石油会社がビジョン2030の多角化目標に沿って完全性プログラムを高度化していることによるものです。アラムコおよびADNOCとの長期パートナーシップは、従来ピギングが困難であったラインに対するロボットクローラーおよびインラインインスペクションツールの活用を優先しており、ローカルコンテンツ政策が現地技術者を認定するための新たなトレーニングセンターの設立を促進しています。高温の砂漠環境はリモートおよび自律型検査を促進し、パノラマカメラおよびフェーズドアレイプローブを搭載したドローンおよびクローラーロボットの採用加速させています。
欧州・アジア太平洋・中南米・アフリカ石油・ガスNDT市場
欧州は、老朽化資産の刷新と厳格な環境目標に連動した着実な成長を示しています。オペレーターは、高度な腐食マッピングおよびウェルドオーバーレイ技術を用いて北海インフラを改修しています。同時に、EUのメタン規制が高感度漏洩検知への需要を喚起し、従来の超音波と衛星データフィードを融合させています。アジア太平洋地域では、オーストラリアおよび日本が耐用年数末期のガス資産の延命に注力する一方、インドおよび東南アジアは新たな中流設備を建設しており、建設フェーズの放射線透過検査および操業フェーズの超音波マッピングという二重の機会を創出しています。中南米およびアフリカ全体では、検査需要がブラジルおよびモザンビークにおけるオフショアキャンペーンを追跡していますが、資金調達サイクルは価格変動および政治的変化に対してより敏感なままです。

規制環境
パイプラインおよび沖合設備の安全性コンプライアンスは、コンセンサスに基づくNDTおよび材料規格の取り込みに依然として大きく依存しており、米国では連邦官報(Federal Register)の措置により最近の明確な動きが示されている。2026年4月、PHMSAは、パイプライン健全性プログラムで使用される規格の参照版を新しい版に更新する直接最終規則を発出した。これには、外部腐食直接評価のためのNACE SP0502(2025年版)、液体パイプライン輸送システムのためのASME B31.4(2022年版)、非破壊電気試験要件を含む低温用鋼管のためのASTM A333/A333M(2024年版)が含まれる。
最新の検査・資格認定手法に対する規制上の受容も進展している。2026年4月、PHMSAは、非破壊検査によって資格を得た溶接工が特定の圧縮機ステーションの溶接作業を行うことを制限していた規定の撤廃を提案し、NDTに基づく資格認定経路への信頼が広がっていることを示した。沖合資産については、米国安全環境執行局(BSEE)が2026年6月に最終規則を公表し(2026年8月10日施行)、外側大陸棚(Outer Continental Shelf)の操業に関する生産計測・安全規格を更新して取り込んだ。これにより、ASME BPVC第V部(2025年版)などの認知された業界規格に基づく、監査対応可能な検査記録の必要性がさらに強調された。
バリューチェーン分析
石油・ガスNDTのバリューチェーンは、上流の投入財(超音波探触子、X線源および検出器、センサー、カプラント、フィルムおよびデジタル消耗品、ソフトウェアコンポーネント)から始まり、続いて検査機器(超音波、放射線、イメージングシステム)およびロボティクスまたは遠隔操作プラットフォームを設計・製造するOEMが続く。その後、インテグレーターおよびサービス提供者が現場検査、データ解釈、報告、証明を提供する。大手TICおよび専門NDT企業は、資産のライフサイクル全体にわたって検査データを管理するデジタルプラットフォームと機器能力を組み合わせる動きを強め、オペレーターの健全性管理や規制上の監査要件に成果を整合させている。
下流では、上流事業者、パイプライン事業者、ターミナル、精製所、LNG施設などのエンドユーザーが、建設時(溶接のQA/QC)および操業時(腐食モニタリングおよび使用適性支援)にNDTを調達する。主な制約は、高度手法に対応できる有資格人材の確保と、手動データ解釈にかかる時間コストである。これらのギャップは、標準化されたデジタルデータ取得の導入と、危険または近接困難な資産に対するドローン・ロボットクローラーの活用によって解消が進められており、支出は統合サービス契約や継続的な分析・報告ワークフローへと移行している。
競争環境
石油・ガスNDT市場は中程度の集中度を示しており、上位5グループがグローバル収益のおよそ50〜60%を占めています。SGSによる13億2,500万米ドルのApplied Technical Services買収は、北米での拠点を拡大し、冶金ラボと現地検査チームを統合しました。Baker Hughesによる136億米ドルのChart Industries買収計画は、極低温タンクから回転式圧縮機に至る機器の幅を強化し、独自のInspectionWorksソフトウェアをより大規模な導入ベースに統合します。これらの動きは、ハードウェア、サービス、分析を単一契約にバンドルする競争を示しています。
技術は依然として主要な差別化要因です。Waygate Technologiesは目視試験にAIを組み込み、ハンドヘルドデバイスで数分以内の自動き裂検出とレポート生成を可能にしています。NDT Globalは直径最大56インチのパイプラインにおける高分解能腐食メトリクスの収集に超音波コンステレーションを活用し、INGUのような革新者は低圧配水網向けの手のひらサイズのスマートボールを供給しています。検査データを企業資源計画スタックに統合できるベンダーは粘着性を獲得し、データ分析とコンプライアンスダッシュボードでのアップセル経路を開きます。
地域の挑戦者はローカライゼーション戦略を採用しています。中東のサービス会社はOEM(相手先商標製品製造業者)と共同投資して修理ハブとトレーニングアカデミーを設立し、資産所有者の信頼を確保してターンアラウンドタイムを短縮しています。ブラジルとインドにおける同様のローカライゼーション義務が、フェーズドアレイ製造のノウハウを移転する合弁事業を促進しています。統合が進む中、より小規模な専門家は高温反応器や海底フレキシブルライザーのニッチ専門家として位置付け、大規模な複合企業が見落とす可能性のある深い専門知識に賭けています。
石油・ガスNDT業界リーダー
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *免責事項:主要選手の並び順不同

石油・ガスNDT市場
- Baker Hughes Company
- Mistras Group Inc
- SGS S.A.
- Intertek Group plc
- Applus Services SA
- Bureau Veritas SA
- TÜV Rheinland AG
- ROSEN Group
- Oceaneering International Inc
- Eddyfi Technologies Inc
- TSC Subsea Ltd
- DNV AS
- Evident Corporation (Olympus)
- Zetec Inc
- Waygate Technologies
- YXLON International
- Magnaflux (Illinois Tool Works Inc)
- Sonatest Ltd
- FORCE Technology
- Innospection Ltd
- NDT Global GmbH and Co KG
- Acuren Inspection Inc
- Element Materials Technology Group
- TEAM Inc
- TÜV SÜD AG

市場機会と将来展望
ピグ走行不能パイプラインおよび海底パイプラインの検査は、依然として重要な空白領域である。従来のインライン検査は、形状、流動条件、運用上の制約により限界がある。2026年4月、TSC SubseaとNDT Globalは、洗浄や資産改造を行わずに全周にわたる肉厚データを取得するため、音響共鳴技術(ART Scan)を用いたテザー式内部ロボットクローラーによる沖合検査キャンペーンを発表し、ロボティクスと高解像度NDTデータ製品を組み合わせた長寿命化作業への道筋を示した。
もう一つの機会は、定期試験から状態監視ベースの監視への移行であり、より高頻度のデータストリームと自動解釈によって支えられている。2026年6月の業界技術記事では、フルマトリックスキャプチャおよび適応型全集束法(TFM)イメージングを備えたロボット式フェーズドアレイ超音波試験が、沖合の周溶接検査に用いられており、制約の多い環境における高度なUTイメージングの一層の展開を支えていると述べられている。技能標準化もスケーラブルなサービス提供を後押ししており、ASNTの石油・ガス産業セクター資格認定(ISQ)プログラムでは、2026年にガイド波管試験や構造溶接UTの試験を開発する取り組みが進められ、より新しい技術に労働力の資格を整合させている。これは、地域や請負業者間で一貫性のある監査可能な実績を求めるオペレーターによる外部委託を支えている。
Recent Industry Developments in 石油・ガスNDT市場
- 2026年5月:Baker Hughesは、ブラジルのサントス盆地全域での作業を対象とするPetrobrasとの統合型油井建設契約を延長・拡大した。この複数サービスの範囲は、高度な坑内システムとデジタルワークフローを組み込んだ長期契約モデルを強化し、資産ライフサイクル全体にわたる掘削実行と検査グレードのデータとの結びつきを強めている。
- 2026年4月:Baker Hughesは、傘下のWaygate TechnologiesのNDT事業をHexagonに約14.5億米ドルの全額現金取引で売却する最終契約を締結した。この取引により、遠隔目視検査、超音波、放射線検査、イメージングにわたる主要ポートフォリオが、計測・産業データプラットフォームの所有者に移転し、接続型NDTハードウェア・ソフトウェアエコシステムにおける競争上の位置付けが再編される。
- 2025年12月:Mistras Groupは、Bechtelから、Woodsideのルイジアナ州サルファー(Sulphur, Louisiana)における175億米ドル規模のルイジアナLNGターミナルプロジェクトに関するNDTサービス契約を受注した。この範囲には、RT、UT、MT、PT、PMI、リーク試験が含まれ、大型プロジェクトの建設受注が複数手法・コンプライアンス主導のサービスパッケージへの需要を集中させることを示している。


石油・ガスNDT市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、資産を損傷させることなく欠陥、腐食、健全性リスクを検出するために石油・ガス資産全体で実施される非破壊検査から得られる収益を測定する。対象範囲は、上流、中流、下流の操業で使用される現場およびショップでの検査活動全体に及ぶ。
範囲の除外事項:破壊試験、およびNDTサービスまたは機器主導の検査ワークフローの一部ではない実験室のみの冶金分析は除外する。
セグメンテーション概要
- コンポーネント別
- 機器
- ソフトウェア
- サービス
- 消耗品
- 試験方法別
- 超音波試験
- 放射線透過試験
- 磁粉探傷試験
- 液体浸透探傷試験
- 目視検査試験
- 渦電流試験
- 音響エミッション試験
- サーモグラフィー/赤外線試験
- コンピューター断層撮影試験
- 技術別
- 従来型/コンベンショナル
- AI対応
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、石油・ガス分野におけるNDT需要が主にパイプライン、圧力容器、貯蔵タンク、精製所、LNG施設、沖合構造物のどこで発生しているかをマッピングすることから開始した。この需要を実際の活動に結び付けるため、IEAのエネルギー投資指標、EIAの石油・ガスデータ系列、OSHAおよび類似の安全ガイダンス、米国のPHMSAパイプライン事故・マイレージ統計、検査頻度に影響を与えるAPIコードおよび推奨実施要領などの公的統計・開示資料を参照した。
その後、企業の年次報告書および投資家向け説明資料を用いて、メンテナンス周期、タイムアウトスケジュール、健全性プログラムに応じて検査支出がどのように変化するかを把握した。また、有料契約サービスを利用して企業財務情報やニュースを確認し、事業露出度や契約獲得状況を照合するとともに、特許データベースを用いて、デジタル・AI対応の検査機能がどこで開発されているかを追跡した。ここに記載されている出典は例示にすぎず、データ収集、相互確認、および明確化のために追加の公開資料も使用した。
一次インタビューおよび調査
一次調査は、資産ごとの検査頻度、認証・QA要件に応じた価格の変動、自動化が手作業手順を代替している領域など、デスクリサーチだけでは明確に把握できない事項を確認するために活用した。アメリカ大陸、EMEA、APACのサービス提供者、機器供給者、資産オペレーターの組み合わせに聞き取りを行い、成熟市場と高成長市場の双方を反映した現実的な前提となるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):16% | APAC:42% |
| ミドルティア:47% | 機能・事業部門リーダー:24% | EMEA:31% |
| 小規模プレーヤー:17% | マネージャー:60% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、パイプラインのマイレージ、精製所およびLNGの能力、沖合プロジェクトの活動、健全性プログラムの強度を用いて、地域および資産タイプ別に想定される検査需要プールを再構築するトップダウン型構築から始まり、その後、手法の組み合わせと平均サービス価格を用いて活動を収益に変換する。次に、石油・ガスに対するサンプリングされた提供者の収益露出度、機器設置に関するチャネルからのフィードバック、サービス時間と一般的な日当を乗じた妥当性確認など、選択的なボトムアップ確認によって合計値を検証する。これは、報告が限られている領域のギャップを補正するのに役立つ。
モデルで使用する入力には、発表済みおよび観測されたタイムアウト周期、パイプライン安全規格および圧力設備規格に基づく規制上の検査間隔、従来手法とAI対応手法の比率、超音波検査や放射線検査などの高度手法の利用水準、サービス価格に影響を与える地域別の労務費・資格取得コストの差異が含まれる。予測は、石油・ガスの資本支出、メンテナンス強度、検査のデジタル化採用を制御された方法で変動させるシナリオ分析を用いて構築し、その後、インタビュー対象者が今後5年間で実現可能と述べた内容に整合させた。
データ検証および更新サイクル
成果物は複数回の検証を経ており、まず石油・ガスのメンテナンス支出の方向性、パイプラインの新設・改修活動、主要プロジェクトの商業運転開始時期などの独立した指標との相互確認から始める。成長率や価格の変動が資産サイクルの通常の範囲から大きく外れている場合は異常値として指摘し、必要に応じて追加のヒアリングにより前提を再検証する。
最終承認前には、別の分析者が計算内容、主要ドライバーの論理、地域別分布の整合性を確認し、その後、時系列全体で定義が同一に適用されていることを確認する。レポートは毎年更新され、検査活動や価格に重大な影響を与える事象が発生した場合には中間更新を行い、納品直前に最終的な最新性確認を実施する。
Mordor Intelligenceの石油・ガス世界非破壊検査市場規模算定と他の公表推定値との比較
石油・ガスNDTに関する公表市場数値は、NDT収益として扱われる範囲の境界が統一されていないこと、また、実際の支出データが直接確認できない場合に各社が異なる需要指標に依拠していることから、しばしば異なる結果となる。差異は、同じ年を基準年として使用していない場合や、通貨タイミングやインフレ前提の適用が不均一な場合にも生じる。
パイプラインのマイレージ統計、精製所およびLNGの能力に関する指標、タイムアウトの周期確認は、Mordor Intelligenceが再現可能な検査需要プールに整合し続けるための証拠ゲートとして機能し、隣接するTICサービスやより広範な産業用NDTが総計に混入することを防いでいる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.22 B (2026) | |
| 業界誌発行者A | USD 6.22 B (2025) | 異なる基準年を使用しており、継続的な石油・ガス検査業務と一時的なプロジェクトによる急増を明確に区分せずに機器範囲とサービス範囲を混在させているように見え、見出しの数値が近くても総計がずれる可能性がある。 |
| 業界ポータルB | USD 4.80 B (2025) | より狭いサービスのみの視点と、デジタルソフトウェアおよび高度な検査ワークフローに対するより厳しいフィルタリングを適用している可能性が高く、AI対応分析が検査パッケージの一部として価格設定されている場合、収益を過小に算定する可能性がある。 |
この表は、差異が主に範囲の境界と、価格・活動水準の基準として扱われる年によって説明されることを示している。需要ドライバーを観測可能な資産健全性指標に結び付け、その結果を提供者の露出度および実務的な価格設定と照合することで、この推定値は透明性を維持し、同じ入力を用いて再現可能である。


レポートで回答される主な質問
2026年の石油・ガスNDT市場の規模はどのくらいですか?
グローバル支出は2026年に62億2,000万米ドルに達し、2031年までに82億7,000万米ドルに上昇すると予測されています。
石油・ガス検査において現在最も支出が多い試験方法はどれですか?
超音波試験が2025年収益の33.20%を占めてトップの座にあります。
AI対応検査技術はなぜ普及しているのですか?
欠陥分類を自動化し、判読サイクル時間を最大90%短縮し、予知保全を支援することで、熟練労働者不足を緩和します。
2031年にかけて石油・ガスNDTで最も急速に成長する地域はどこですか?
中東が2026年〜2031年の間にCAGR 6.78%という最速の拡大を記録すると予測されています。
PHMSAの新規則は検査需要にどのような影響を与えますか?
2025年の漏洩検知規則は、10 kg/hのメタン漏洩を90%の確率で検知することと、より厳格な修繕期間を義務付けており、より頻繁で高度な調査を促進しています。
深海資産向けのROV搭載フェーズドアレイシステムの主な利点は何ですか?
±0.5 mmの壁厚損失検出精度を提供し、ダイバーの潜水を不要にし、船舶コストを最大70%削減します。
最終更新日:



