
鼻腔内薬物送達市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 88.02 十億米ドル |
| 市場規模 (2031) | 125.71 十億米ドル |
| 成長率 (2026 - 2031) | 7.39 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鼻腔内薬物送達市場分析
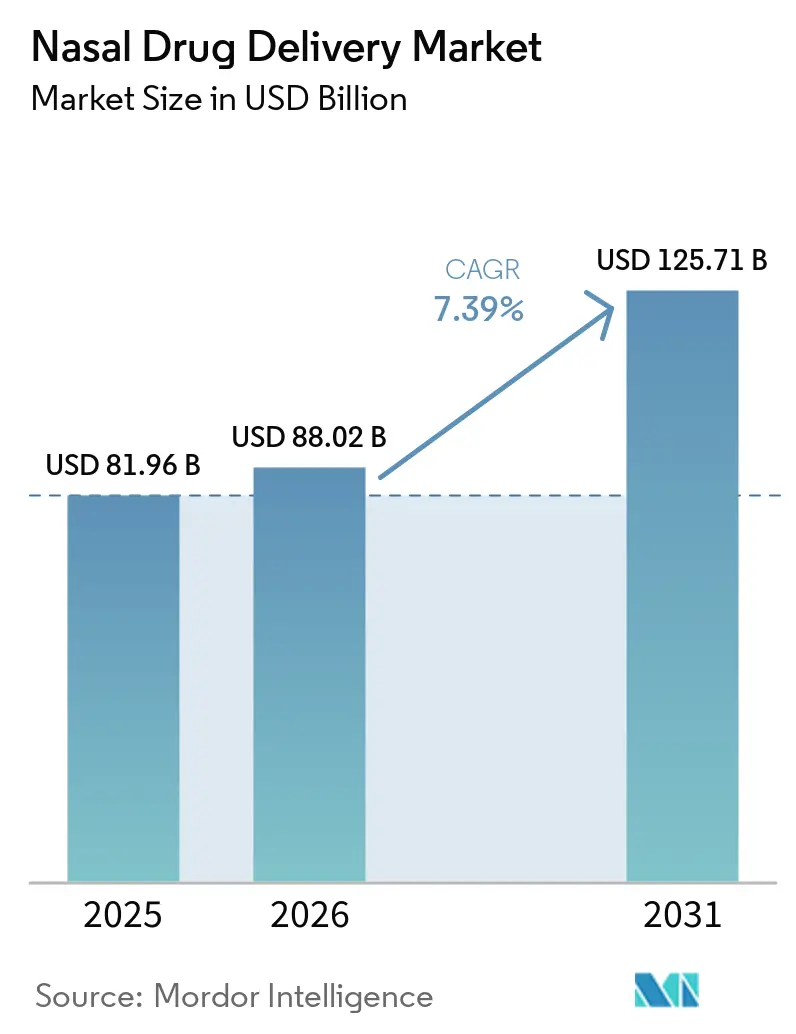
鼻腔内薬物送達市場規模は、2025年の819億6,000万米ドルから2026年には880億2,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率7.39%で2031年までに1,257億1,000万米ドルに達すると予測されています。この堅調な成長は、鼻腔内投与をニッチな用途から低分子・高分子治療薬の両方における主流の選択肢へと転換させた規制当局の承認を反映しています。針不要のエピネフリン、在宅インフルエンザワクチン接種、中国初の鼻腔内抗うつ薬は、患者中心のイノベーションの強力な牽引力を示しています。企業は、特に自己投与が過密な医療現場の負担を軽減する分野において、新たなデバイスと薬剤の組み合わせで規制の勢いに対応しています。乾燥粉末技術、加圧送達システム、スマートデバイス統合が相まって、製剤科学とエンジニアリングの厳密さを両立できる企業の競争上の優位性を深めています。あらゆる地域において、鼻腔内薬物送達市場は、より速い発現、低侵襲な投与経路、コールドチェーン制約からの解放を求める患者から恩恵を受けています。
主要レポートのポイント
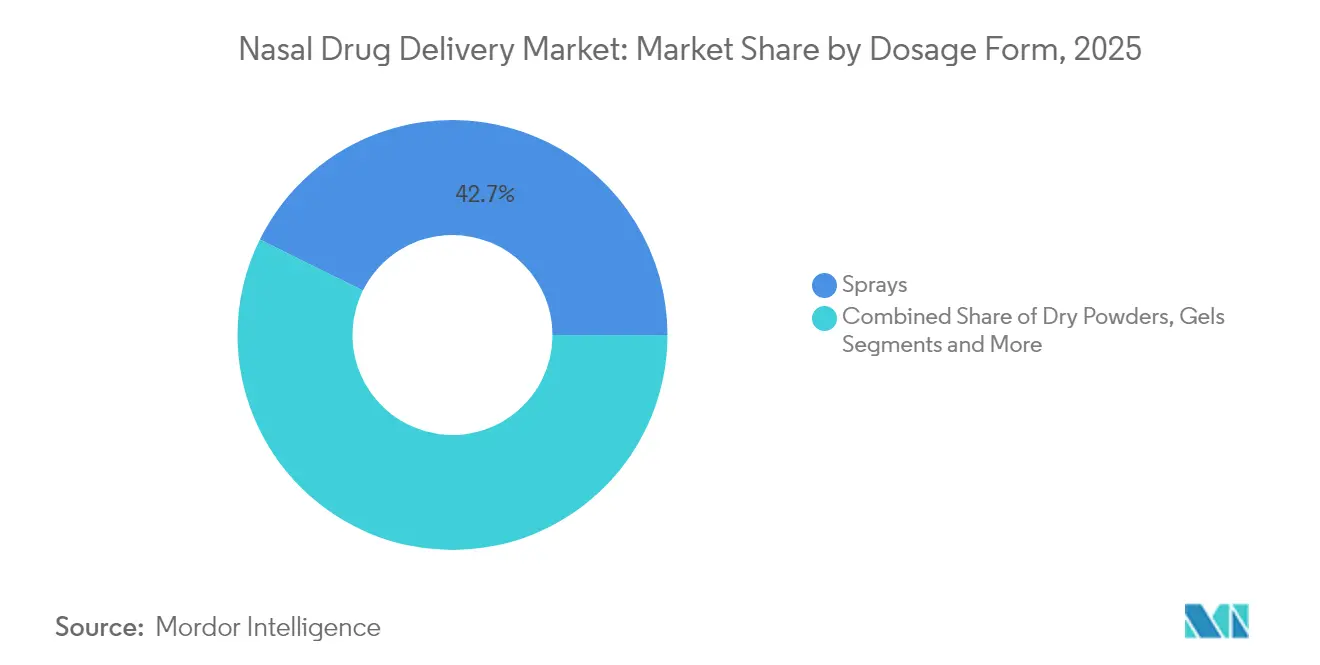
- 剤形別では、スプレーが2025年の鼻腔内薬物送達市場シェアの42.68%を占め、乾燥粉末は2031年にかけて年平均成長率10.24%を記録すると予測されています。
- 容器タイプ別では、非加圧システムが2025年の売上の61.63%を占め、加圧容器は2031年にかけて年平均成長率9.55%で成長すると予測されています。
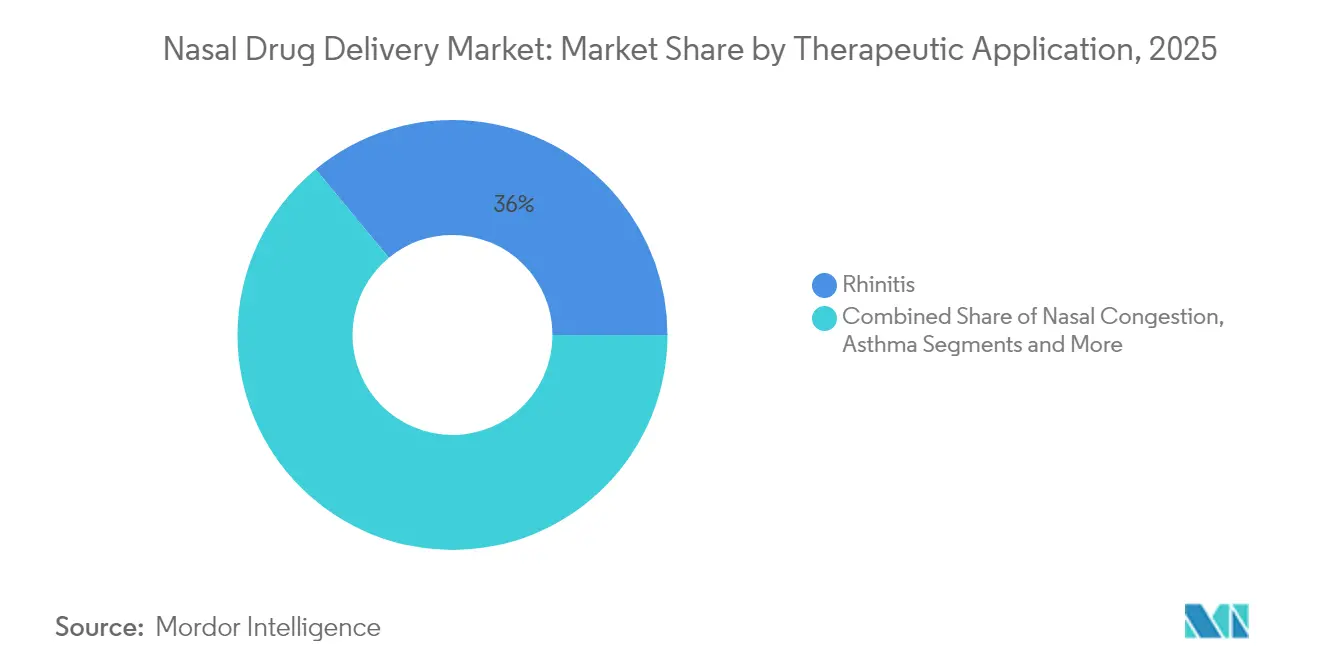
- 治療用途別では、鼻炎治療薬が2025年の鼻腔内薬物送達市場規模の35.98%を占め、疼痛管理は2026年から2031年にかけて年平均成長率9.62%で拡大する見込みです。
- エンドユーザー別では、病院が2025年の鼻腔内薬物送達市場の46.89%を占め、在宅医療は2031年にかけて年平均成長率10.98%で拡大しています。
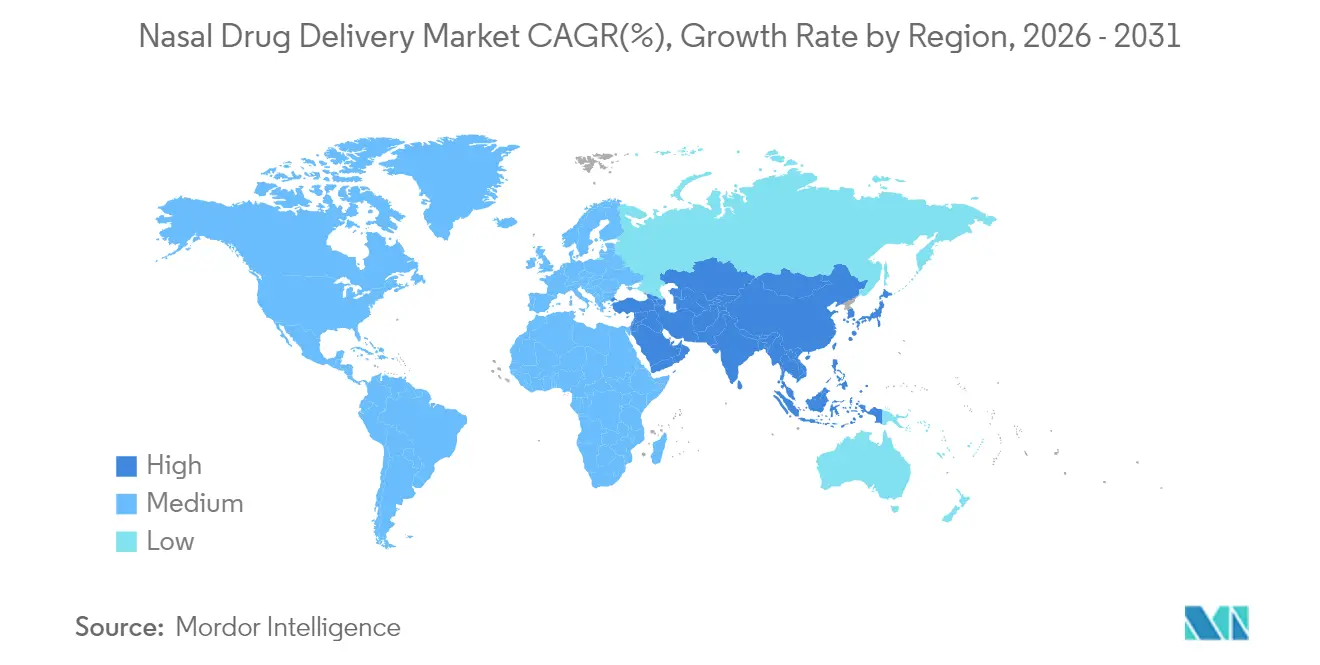
- 地域別では、北米が2025年の鼻腔内薬物送達市場シェアの38.15%でトップとなり、アジア太平洋地域が2031年にかけて年平均成長率9.87%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アレルギー性鼻炎および慢性副鼻腔炎の有病率増加 | +1.2% | 世界、北米および欧州 | 長期(4年以上) |
| 自己投与の採用拡大 | +1.8% | 北米および欧州、アジア太平洋地域で強化 | 中期(2~4年) |
| 針不要の投与経路に対する患者の嗜好の高まり | +1.5% | 世界、小児グループで顕著 | 中期(2~4年) |
| 鼻腔内経路による高分子バイオロジクスの規制承認 | +0.9% | 北米および欧州がリード | 短期(2年以内) |
| パンデミックによるコールドチェーンコスト削減の推進 | +0.7% | 世界、新興市場が注目 | 中期(2~4年) |
| 服薬追跡のためのセンサー搭載スマート鼻腔内デバイス | +0.4% | 北米および欧州が早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アレルギー性鼻炎および慢性副鼻腔炎の有病率増加
アレルギー性鼻炎および慢性副鼻腔炎の負担増大が、鼻腔内療法への安定した需要を支えています。FDAは2024年3月、鼻ポリープを伴わない慢性副鼻腔炎に対するフルチカゾンプロピオン酸エステル(XHANCE)を承認し、炎症を起こした鼻腔組織を標的とする呼気送達技術を検証しました。第3相データは顕著な症状緩和と増悪の減少を示し、対応可能な呼吸器市場を拡大しています。パイプラインプログラムは、後期試験で鼻腔および眼のスコアを改善したIL-4受容体モノクローナル抗体であるスタポキバートなどのバイオロジクスにまで拡大しており、標的型鼻腔内免疫療法という新たなクラスを示しています。
自己投与の採用拡大
規制当局は現在、患者による投与を支持しています。2024年9月、FDAはFluMistの在宅使用を承認し、自己投与が承認された初のワクチンとなりました。使用性研究により、年齢層を問わず安全な投与が確認され、針への不安と診療所の予約の障壁が両方とも解消されました。同様の設計原則がneffyを導き、医療監督なしに緊急エピネフリンを投与可能にしました。これは注射器を避ける人々にとって意義深い進歩です。病院薬剤師による教育プログラムが正しい手技を強化し、デバイスのイノベーションと実際の服薬遵守の間のフィードバックループを強化しています。
針不要の投与経路に対する患者の嗜好の高まり
エピネフリンを必要とする患者の最大4分の1が注射恐怖症に悩まされています。Neffyはこの障壁に直接対処しており、30ヶ月の常温保存が可能なスプレーで、小児のアレルギー反応を中央値16分で解消しました。[1] 企業は戦略的価値を見出しており、ARS Pharmaceuticalsは中国、日本、オーストラリアで申請を進め、注射回避の世界的な普及を活用することを目指しています。アナフィラキシーを超えて、粘膜ワクチンは局所感染部位でより広範な免疫カバレッジを提供し、針不要のデザインが市場と臨床的影響の両方を拡大できることを示しています。
鼻腔内経路による高分子バイオロジクスの規制承認(2025年以降)
FDAのドラフトガイダンスは現在、鼻腔内複合製品の性能基準を詳述しており、スポンサーに複雑なバイオロジクスへの明確な道筋を提供しています。薄膜凍結乾燥は抗体を安定した粉末に変換し、鼻腔内噴霧時の活性を維持します。[2] 新規PLGAナノ粒子はトラスツズマブを鼻腔から脳へ9倍改善された輸送で送達し、腫瘍学および神経学における鼻腔内投与の実現可能性を強調しています。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鼻閉薬性鼻炎を引き起こす過剰使用の合併症 | -0.8% | 世界、OTC市場 | 中期(2~4年) |
| 主要アレルギー性鼻炎ブランドの特許崖(2025年~2027年) | -1.1% | 北米および欧州 | 短期(2年以内) |
| 温度感受性バイオロジクスのコールドチェーン完全性リスク | -0.6% | 世界、新興市場 | 長期(4年以上) |
| 厳格な規制 | -0.4% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鼻閉薬性鼻炎を引き起こす過剰使用の合併症
血管収縮薬の長期使用はリバウンド鼻閉を引き起こす可能性があります。調査によると、カナダの耳鼻咽喉科医の75%が現在の警告ラベルは不十分と考えており、患者の約30%はカウンセリングを受けても市販のスプレーを止めることができません。重症例では外科的鼻甲介縮小術が必要となり、複雑さとコストが増加します。
主要アレルギー性鼻炎ブランドの特許崖(2025年~2027年)
オキシメタゾリンやフルチカゾンなどの主要製剤は独占権の喪失が迫っています。過去のトレンドは、特許失効後18ヶ月以内に80~90%の価格下落を示唆しており、ブランド収益を圧迫し、予測ベースラインを不安定にしています。先発品企業は、新たな特許期間を目指した配合製品とデバイスのアップグレードで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
乾燥粉末がイノベーションを牽引スプレーは2025年の鼻腔内薬物送達市場の42.68%を占め、数十年にわたる臨床的な親しみやすさを反映しています。しかし乾燥粉末は、企業が抗体やペプチドを安定化させるために凍結乾燥および噴霧乾燥法を活用することで、年率10.24%の成長が予測されています。薄膜凍結乾燥モノクローナル抗体は冷蔵なしで効果的なエアロゾル性能を達成します。粘膜付着性賦形剤と組み合わせた呼吸作動式インサフレーターは、さらに滞留時間を延長します。点鼻薬は小児科での役割を維持し、ゲルは持続的な粘膜接触を必要とする慢性症例に対応します。各モダリティは異なる臨床ニーズを満たしていますが、粉末は安定性と患者の利便性を組み合わせることで最も高い将来的な勢いを獲得しています。
乾燥粉末の鼻腔内薬物送達市場規模は最も速いペースで拡大する見込みであり、スプレーは引き続き基本的な収益を支えています。製品設計は現在、粒子形態を一貫した投与量に結びつけるQuality by Designフレームワークを中心に展開されています。ナノキャリア搭載粉末は、ワクチン、遺伝子治療、脳標的腫瘍学への治療フロンティアを押し広げています。このバランスの取れたポートフォリオにより、メーカーは成熟した量と高成長のイノベーションストリームをヘッジすることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
容器タイプ別:
加圧システムが勢いを増す非加圧形式は低コストとシンプルな設計により2025年の売上の61.63%を占めました。バイオロジクスは正確で再現性のある投与量を必要とすることが多いため、加圧システムは年平均成長率9.55%の軌道にあります。AptarによるSipNose技術の買収は、繊細なタンパク質を保護するソフトミストプラットフォームへの信頼を示しています。Bespakのカスタマイズ可能なバルブはさらなる精度を加えています。同時に、NasaDoseなどの単回投与デバイスは無菌性を向上させ、緊急神経学的スプレーに魅力的なものとなっています。
鼻腔内薬物送達市場が進化するにつれ、容器の選択はますます分子の複雑さに従うようになっています。大型抗体は、プルームジオメトリと最小限のせん断応力を保証する加圧デバイスを好みます。低分子薬と充血除去薬は価格感度からポンプスプレーに留まります。この引っ張り合いのダイナミクスは、サプライヤーが複合製品規制を満たすために品質管理をアップグレードしながら、二重の製造ラインを維持することを意味します。
治療用途別:
疼痛管理が加速鼻炎療法は世界的な高い有病率により2025年に35.98%のシェアを保持しました。疼痛管理は2031年にかけて年平均成長率9.62%で他のすべてを上回るでしょう。鼻腔内タペンタドールは直接比較試験で静脈内トラマドールよりも速い疼痛軽減を達成し、術後ケアにおける投与経路の価値を確認しました。心血管系の用途も密接に続いています。鼻腔内エトリパミルは病院の静脈内アクセスなしに発作性上室性頻拍から迅速な緩和を提供します。
ワクチンは戦略的なフロンティアを表しています。FluMistの自己投与承認は、米国第1相に入る鼻腔内COVID-19およびデュアルRNAワクチンへの信頼を構築しました。緩和ケアの場では、ホスピス患者の3分の1が経口または皮下経路が失敗した場合に鼻腔内モルヒネスプレーから恩恵を受ける可能性があります。この多様性により、鼻腔内薬物送達市場は単一セグメントのショックに対して分散されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅医療の変革病院は2025年の需要の46.89%を支配しましたが、在宅医療は年率10.98%で拡大しています。FDAによる在宅FluMistの承認は、生弱毒化ワクチンでさえ安全に自己投与できることを証明することでパラダイムを転換しました。遠隔コーチングアプリと薬剤師主導のチュートリアルが正しい手技を確保し、歴史的に転帰を損なってきた誤用に直接対処しています。
デジタルモニタリングがユーザーフレンドリーなデバイスと組み合わさるにつれ、在宅医療の鼻腔内薬物送達市場規模は拡大し続けるでしょう。neffyのような緊急製品は、親が遅延なく生命を救う治療を提供できることを示しています。外来手術センターは退院を早めるために鼻腔内鎮痛薬を好み、専門クリニックは標的型中枢神経系送達のために鼻腔内バイオロジクスを採用しています。これらの場が合わさって、病院の歴史的な優位性を希薄化しています。
地域分析
北米および欧州の鼻腔内薬物送達市場
北米は、成熟した規制フレームワーク、アーリーアダプターの支払者、およびアレルギー性鼻炎の高い有病率を背景に、2025年に38.15%の市場シェアを維持した。同地域はまた、大分子鼻腔内バイオロジクスの最初の上市拠点としても機能しており、FDAとの強固な関与を反映している。欧州はこれに続き、堅固な償還制度を有しているが、ジェネリック医薬品が価格水準を抑制するため、成長はより緩やかである。ただし、厳格なデバイスガイドラインにより、エンジニアリングされたコンビネーション製品のプレミアム領域は維持されている。
アジア太平洋地域の鼻腔内薬物送達市場
アジア太平洋地域は、9.87%のCAGRで際立った成長エンジンとなっている。中国は2024年6月にうつ病治療向けエスケタミン鼻腔内スプレーを承認し、中枢神経系バイオロジクスへの投与経路を検証するとともに、未治療の大規模なセグメントを開拓した。日本はファストフォロワーとして自らを位置づけており、Aculys Pharmaが2024年にジアゼパムの申請を行ったことは、将来的な鼻腔内発作救急製品の上市を示唆している。オーストラリアは、針不要のエピネフリンを迅速審査することでこれらのトレンドを反映している。
中東・アフリカおよび南米の鼻腔内薬物送達市場
中東・アフリカは、進行中のコールドチェーン整備の恩恵を受けており、感温性バイオロジクスが主要都市部に届くようになっている。南米では、呼吸器疾患の高い罹患率と混雑した外来クリニックが、自己投与スプレーの訴求力を高めている。サプライチェーンが成熟するにつれ、鼻腔内薬物送達市場は現地製造および規制の調和を通じて地理的なフットプリントを拡大し続けるだろう。
規制環境
経鼻薬剤・デバイス複合製品は、主要市場においてコンビネーション製品として規制されている。米国では、FDAのOffice of Combination Productsが統合監督を支援しており、薬剤要素とデバイス要素の両方にわたって21 CFR Part 4の品質システム整合が図られている。経鼻スプレーおよび吸入液剤/懸濁剤/スプレー製品に関するFDAガイダンスは、コンビネーション製品におけるヒューマンファクター要件(使用関連リスク分析やジェネリック向けの比較使用ヒューマンファクター試験を含む)とともに、スポンサーに対してユーザーインターフェース、投与量、スプレー性能管理を早期に定義するよう促し、後期段階でのブリッジング作業を抑制する方向に働いている。
欧州では、吸入・経鼻製品に関するEMAの品質要件と、ライフサイクル変更管理(ICH Q12志向のアプローチを含む)が、デバイス、バルブ、製剤の承認後の更新をメーカーがどのように管理するかに影響を及ぼしている。EMAはまた、2024年7月に公表されたコンサルテーション・コンセプトペーパーを通じて、経鼻製品の治療学的同等性の実証に関連する取り組みを前進させ、ジェネリックおよびフォロワー製品のエビデンスパッケージに対する圧力を維持している。2026年の重要な節目として、2026年1月にCHMPがEurneffy(エピネフリン)経鼻スプレーの新しい1mg規格について肯定的意見を示したことが挙げられ、これは欧州における針を使わない緊急治療薬に対する規制上の継続的な追い風を示している。
バリューチェーン分析
バリューチェーンは、粉末剤や生物製剤に用いられる粘膜接着剤や安定剤を含む原薬・添加剤の調達から始まり、続いて乾燥粉末向けの粒子加工(噴霧乾燥、凍結乾燥、薄膜凍結乾燥)、そして噴霧性とバイオアベイラビリティの目標を達成するための製剤開発が行われる。ポンプ、バルブ、アクチュエーター、単回投与システム、加圧容器を含むデバイス開発と部品供給は、シクロオレフィンポリマーや高性能エラストマーシールなど、耐溶出性に優れた特殊材料に依存している。製品が薬剤・デバイス複合製品として規制されているため、メーカーはcGMPとデバイス品質管理を整合させて運用する必要があり、有効期間全体にわたって投与量、噴霧形状、噴霧パターンについて厳格なin-vitro性能管理を行う必要がある。
下流工程では、無菌充填仕上げが単回投与経鼻スプレーにとって特に重要であり、続く最終組立と包装は、デバイスの専門知識と無菌製造能力を併せ持つ統合CDMOへの外部委託を促す要因となることが多い。流通は、確立された鼻炎治療薬については病院および小売・薬局チャネルを通じて行われるのが一般的である一方、新しい緊急治療薬や専門薬はトレーニング資材や在宅使用サポートへの依存を増しており、正しい投与を促進している。最近の能力拡大とプラットフォーム統合は、このバリューチェーンを強化している。Kindeva Drug Deliveryは2024年1月にSummit Biosciencesを買収し、経鼻製剤・製造能力を拡大した。また、AptarGroupは2024年10月にSipNoseの経鼻デリバリー技術資産の買収を完了し、製薬パートナー向けの先進的な経鼻デバイスの選択肢を強化した。
競合環境
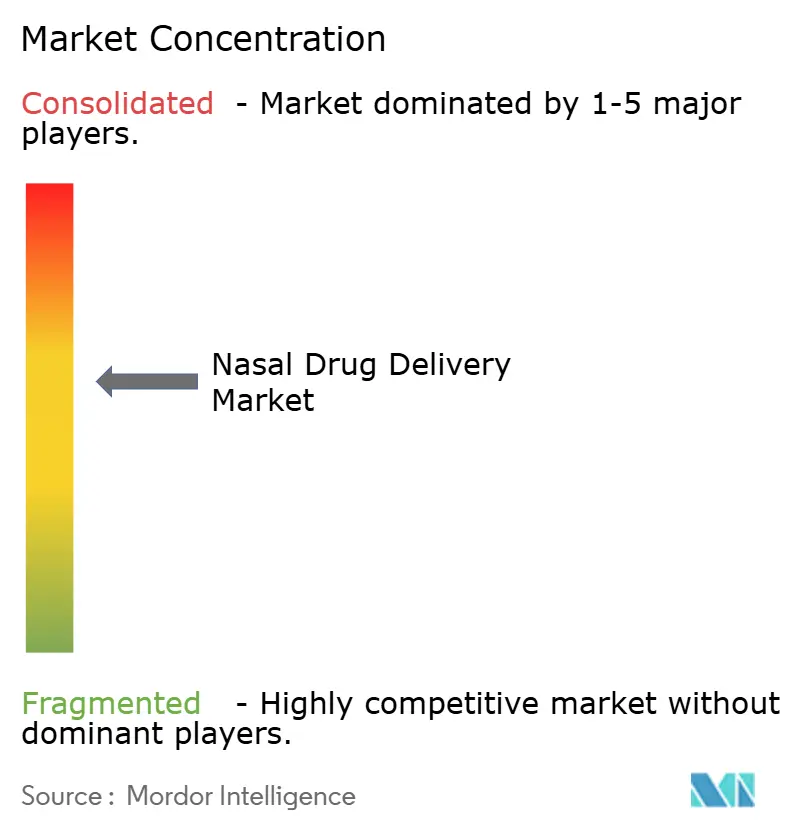
市場環境は中程度に分散しています。AstraZeneca、Janssen、ARS Pharmaceuticalsなどのグローバル製薬企業は、AptarやBespakなどのデバイス専門企業に依存して差別化された送達プラットフォームを確保しています。Aptarは2024年10月にSipNoseの資産に35億米ドルの収益の一部を費やし、加圧ポートフォリオを強化しました。このような垂直統合は、単一能力の参入者に対する障壁を高めています。
2025年から2027年にかけて特許が失効するにつれてジェネリック医薬品が大きく迫り、先発品企業はコピーが難しい配合スプレーとスマートデバイス連携でイノベーションを迫られています。一方、AI対応の服薬遵守ツールが新たな競争の場として登場しています。センサーフィードバックを治療エコシステムに統合できる企業は、バリューベースケア契約で優位に立てる可能性があります。
第三層のイノベーターはナノ構造粉末と中枢神経系標的抗体に集中しており、臨床への迅速な道筋のためにデバイスプラットフォームをライセンス供与することが多いです。ベンチャー資金は、製剤科学、ユーザー中心設計、規制の明確性を橋渡しするプログラムに向かっています。その結果、鼻腔内薬物送達市場は競争可能な状態を維持しながら、学際的な実行力を持つ企業に報いています。
鼻腔内薬物送達業界リーダー
-
GlaxoSmithKline PLC
-
AstraZeneca PLC
-
Johnson & Johnson
-
Novartis AG
-
Pfizer Inc
- 注:主要企業の掲載順は順位を示すものではありません。
鼻腔内薬物送達市場 このレポートでカバーされる企業
- Solventum
- Neurelis Inc.
- AptarGroup Inc.
- AstraZeneca
- BD (Becton, Dickinson & Co.)
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Teva Pharmaceutical Industries
- Cipla
- Bausch Health
- OptiNose Inc.
- Impel NeuroPharma Inc.
- Kurve Technology Inc.
- Recipharm
- Sun Pharma Industries Ltd.
- Hikma Pharmaceuticals
- Dr. Reddy’s Laboratories Ltd.
- Sandoz Group
市場機会と将来展望
明確な機会は、規制当局が既に在宅使用および針を使わないパラダイムを検証済みである非注射型の救急・自己投与用途向けに、高性能プラットフォームを拡大することである。FluMistの在宅使用に関するFDA承認(2024年9月)やneffyの小児適応拡大(2025年3月)といった例は、使いやすさとヒューマンファクターパッケージがどのように治療環境を拡大できるかを示しており、緊急アレルギー、発作救急、片頭痛の分野での追加的な発売を後押ししている。欧州は、EURneffyの承認と2026年1月のEMA CHMPによる新1mg規格への肯定的意見を通じて並行的なエビデンスを追加し、エピネフリン経鼻スプレーの複数地域における承認経路を強化している。
市場には、乾燥粉末の安定性と精密投与の恩恵を受ける慢性・予防的プログラムにおいても余白があり、特に性能に基づく規制要件がより明確になるにつれてその傾向が強まっている。必須の薬剤送達性能に関するFDAの取り組み(2024年6月のドラフトガイダンス)と、経鼻懸濁剤に対する先進的なin-vitro特性評価手法のより広い受容は、特定の経路において比較臨床エンドポイント試験への依存を減らしている。これにより、投資の方向は分析試験、粒子加工、標準化されたデバイスプラットフォームへと移行している。商業的な動きとしては、2026年3月にAptar Pharmaのシステムが複数の第II相経鼻投与プログラムに選定されたこと、および2026年5月にHovioneとIDCがパートナーシップ向けに統合型使い捨て経鼻乾燥粉末プラットフォームを発表したことが挙げられ、これらは製剤、デバイスへのアクセス、量産適性を組み合わせたエンドツーエンドの開発経路がより一般化していることを示している。
最近の産業開発事情 鼻腔内薬物送達市場
- 2026年4月:GlaxoSmithKlineは、中国のNMPAが鼻茸を伴う慢性副鼻腔炎の成人患者向けに、鼻腔用コルチコステロイドとの併用療法としてExdensur(depemokimab)を承認したと発表した。この承認は、専門的な耳鼻咽喉科ケアにおける経鼻療法の役割を拡大し、先進的な生物製剤と既存の局所治療薬を組み合わせる経鼻ルート戦略への関心を強めるものである。
- 2025年12月:FDAは、発作性上室性頻拍(PSVT)の急性症候性エピソードに対して、Aptar PharmaのBidose(BDS)液体経鼻スプレーシステムを送達機構として用いたCARDAMYST(etripamil)を承認した。この承認は、心血管領域の緊急治療における経鼻投与の位置づけを高め、規制対象のコンビネーション製品における検証済みでパートナー対応可能なデバイスプラットフォームの戦略的価値を裏付けている。
- 2024年10月:Aptar Pharmaは、先進的な経鼻投与プラットフォームのポートフォリオを強化するため、SipNoseの経鼻デリバリー技術資産を買収した。この取引により、Aptarは中枢神経系(CNS)向けや精密投与用途を含む複雑なプログラムに対するデバイス能力を拡大し、製薬開発企業との優先パートナーシップを目指す他の部品・プラットフォームサプライヤーに対する競争圧力を高めている。
鼻腔内薬物送達市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、鼻腔内薬物送達市場は、局所または全身の治療効果を達成するために鼻腔を通じて投与される完成医薬品および組み合わせ製品、ならびに日常的な患者ケアで使用される送達形態を対象としています。
対象外の範囲:薬物投与を伴わない市販の鼻腔拡張器および診断用スワブは除外します。
セグメンテーション概要
- 剤形別
- スプレー
- 点鼻薬・液剤
- ゲル
- 乾燥粉末
- その他
- 容器タイプ別
- 非加圧容器
- 加圧容器
- 治療用途別
- 鼻炎
- 鼻閉
- 喘息
- 疼痛管理
- ワクチン接種
- その他
- エンドユーザー別
- 病院
- 在宅医療
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東およびアフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、鼻腔内療法に影響を与える需要と供給のシグナルに関する明確な事実基盤の構築から始まります。承認とラベリングについては米国FDAおよびその他の規制当局、疾病負担の背景については米国CDC、治療量に影響を与えるグローバルな健康指標についてはWHOなどの公的情報源を参照します。
また、国家保健統計ポータル、鼻腔内薬物動態とアドヒアランスに関する査読済み学術論文、デバイス基準と包装要件を論じる業界団体の発表なども活用します。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、製品の発売、パイプラインの変化、地理的な注力分野を確認するために使用します。必要に応じて、企業財務・インテリジェンスおよび特許データベースへの有料サブスクリプションも活用し、技術活動のマッピングとイノベーションサイクルのタイミングの検証を行います。これらの例は例示的なものであり、データポイントの収集、検証、明確化のために他の多くの公的情報源も使用しました。
一次インタビューおよびサーベイ
一次確認は、処方薬および市販薬の動向を把握しているメーカー、流通業者、臨床医、薬局チャンネル参加者との専門家インタビューおよび構造化サーベイを通じて実施しました。主要地域全体でバランスよくカバレッジを確保し、治療ミックスの変化、標準的なパック価格、新しいデバイス形態の採用を検証し、公開データが高水準にとどまっているギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋:42% |
| 中位層:45% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:37% |
| 小規模プレイヤー:18% | マネージャー:57% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、疾病有病率シグナルと治療使用パターンを用いて治療需要を再構築し、標準的なパック価格と年間コース仮定を用いて価値に換算するトップダウン構築から始まります。モデルを実用的に保つため、インプットには局所適応症と全身適応症の混合、スプレー・点鼻薬・ゲル・粉末間のシェア変化、該当する場合の処方薬対市販薬の比率、主要市場における平均販売価格の動向、および量を変化させる新規承認と再製剤化のペースが含まれます。
メインの構築後、主要製品カテゴリーのサンプリングと平均販売価格に量を乗じた推定、続いて薬局・流通業者とのチャンネルチェックなど、選択的なボトムアップ近似で結果を確認します。製品または地域の公開情報が限られている場合は、隣接する治療クラスの成長、規制イベントのタイミング、専門家が確認した価格帯などの代理指標を通じてギャップを処理し、モデル全体に一貫して適用します。
予測については、適応症ミックスの変化と発売タイミングが成長を上下に動かす可能性があるため、需要ドライバーの単純なトレンドフィッティングに支えられたシナリオ分析を主に使用します。仮定は、回答者が予測期間における現実的な採用曲線と価格行動として説明する内容と一致した後にのみ確定されます。
データ検証と更新サイクル
アウトプットは、承認件数、製品発売タイムライン、モデルと同じ方向に動くはずの地域レベルの需要指標など、独立したシグナルとの繰り返しのクロスチェックを通じて検証されます。外れ値は第二のアナリストによってレビューされ、差異が対象範囲やタイミングで説明できない場合は、ソースの仮定を再確認し、必要に応じて回答者に再連絡して明確化を求めます。
レポートは年次で更新され、主要な承認、リコール、大規模市場での急激な価格変動など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックを実施し、最新の公開情報を反映させ、全期間にわたって数値が整合していることを確認します。
Mordor Intelligenceの鼻腔内薬物送達市場規模と他の公表推計との比較
鼻腔内薬物送達の公表市場価値は、市場の定義方法が異なること、また各出版社が異なる基準年、価格ロジック、予測仮定を選択することから、しばしば異なります。一方の推計が治療需要シグナルによって主導され、もう一方がより広範な技術的記述に依存している場合にも差異が生じます。
主なギャップは、デバイスまたは技術関連の収益が完成医薬品から別途計上されているかどうか、および局所的な鼻づまり製品が疼痛や緊急療法などの全身送達用途とどのように組み合わされているかによって生じることが多いです。一部の推計では、古い基準年と後のインフレや通貨タイミングが混在しており、成長が適用される前から現在の年が大きく見えたり小さく見えたりすることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 880.2 ビリオン 米ドル(2026年) | |
| 業界データプロバイダーA | 699.3 ビリオン 米ドル(2024年) | より古い基準年を使用し、コンテナおよびシステムタイプの包含が完成医薬品収益から明確に分離されていない、より広範なセグメント構造を採用しており、価格と量が後の年に更新されていない場合に合計が低くなる可能性があります。 |
| グローバル出版社B | 888.5 ビリオン 米ドル(2025年) | 対象範囲を鼻腔内薬物送達技術として位置付け、異なる年度調整を使用しているようであり、そのため数値は水準として近い場合でも、剤形の異なるミックス、コンテナの仮定、より長期の成長設定を反映している可能性があります。 |
3つの数値の差異は、主に年度タイミングと市場収益として何が計上されるか、特に技術およびデバイス関連要素によって説明されます。主なギャップの要因は対象範囲の構成です:Mordor Intelligenceは薬物主導の鼻腔内形態および関連する組み合わせ製品を計上し、鼻腔拡張器などの非薬物アイテムを合計から除外しており、これにより価値を治療需要と価格ステップに遡って追跡しやすくなっています。
レポートで回答される主要な質問
鼻腔内薬物送達市場の現在の価値はいくらですか?
市場は2026年に880億2,000万米ドルとなり、2031年までに1,257億1,000万米ドルに成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は全地域の中で最も高い年平均成長率9.87%を記録すると予想されています。
乾燥粉末鼻腔内製剤が注目を集めているのはなぜですか?
バイオロジクスの安定性向上、冷蔵不要による長い保存期間、2031年にかけて予測される年平均成長率10.24%を提供するためです。
FDAによるFluMistの自己投与承認は市場にどのような影響を与えましたか?
在宅ワクチン接種を検証し、在宅医療セグメントの成長を加速させ、針不要の選択肢に対する患者の需要を強調しました。
加圧鼻腔内送達システムの台頭を促進しているものは何ですか?
高分子治療薬は正確で再現性のある投与量を必要とし、加圧容器を年平均成長率9.55%に押し上げています。