
マイクロキャリア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.40 十億米ドル |
| 市場規模 (2032) | 3.18 十億米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
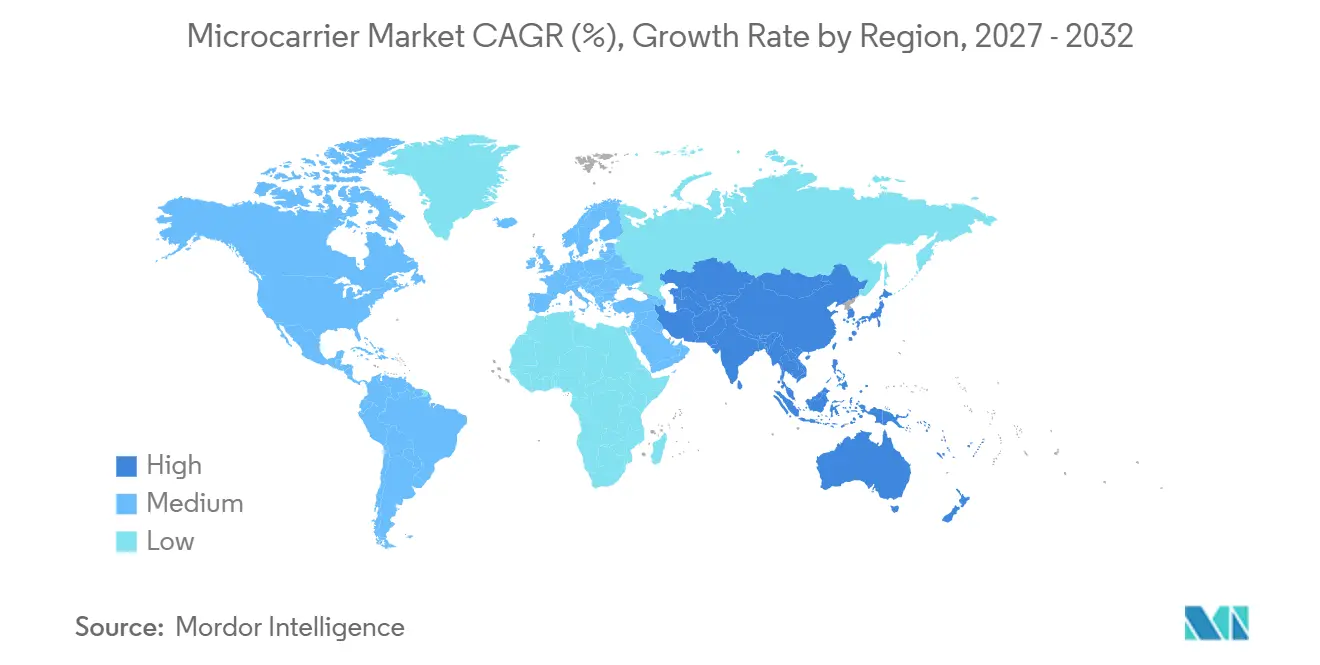
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロキャリア市場分析
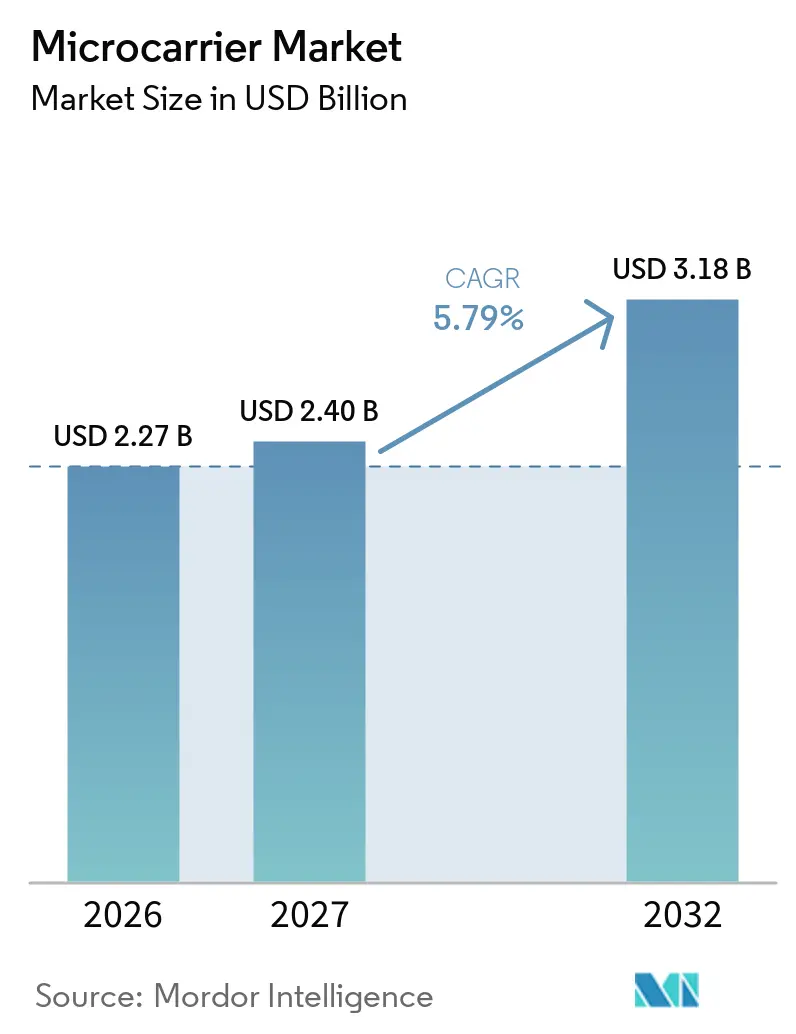
マイクロキャリア市場規模は、2026年の2.27 ビリオン 米ドル、2027年の2.40 ビリオン 米ドルから2032年までに3.18 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.79%を記録する見込みです。
需要は、細胞ベースワクチン、より広範なバイオロジクスパイプライン、および高い細胞密度・小規模施設フットプリント・低ユーティリティ消費を可能にする連続製造プラットフォームへの移行によって牽引されています。培養肉の研究開発への投資拡大が食用・生分解性基材への関心を加速させる一方、シングルユース型バイオリアクターと統合されたプロセス分析技術(PAT)がバッチ間の一貫性を向上させ、切り替え時間を短縮しています [1]。自動化、磁気分離、および熱応答性材料により、労働要件が最大40%削減され、商業運営におけるコスト抑制戦略を支援しています。これらの要因が総合的に、バイオロジクスの価格圧力やスケールアップの複雑さに関連する逆風にもかかわらず、マイクロキャリア市場を安定した成長軌道に維持しています。
レポートの主要なポイント
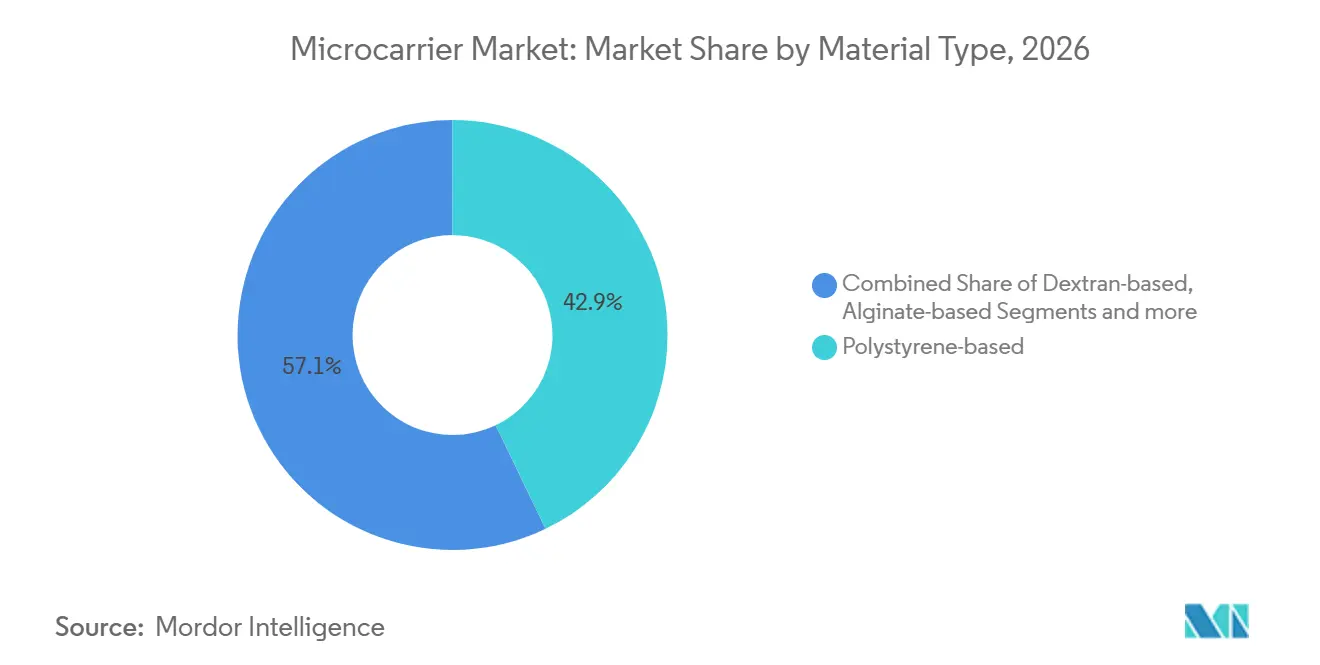
- 素材タイプ別では、ポリスチレン系キャリアが2026年のマイクロキャリア市場シェアの42.88%を占めてトップとなり、アルギン酸系キャリアは2032年にかけてCAGR 6.55%で拡大しています。
- 用途別では、ワクチン製造が2026年のマイクロキャリア市場規模の38.55%を占め、細胞療法は2032年にかけてCAGR 6.38%で成長すると予測されています。
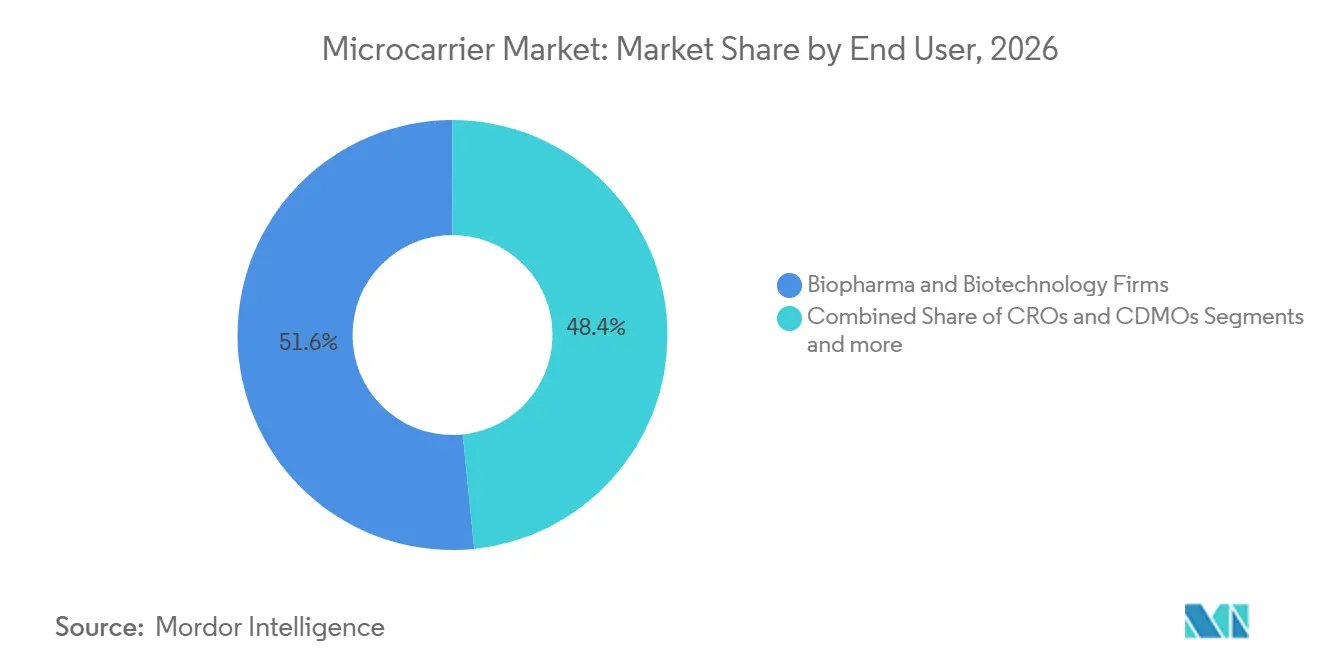
- エンドユーザー別では、バイオファーマおよびバイオテクノロジー企業が2026年のマイクロキャリア市場規模の51.62%を占め、CROおよびCDMOはCAGR 6.48%で拡大しています。
- 操業規模別では、商業規模施設が2026年のマイクロキャリア市場規模の57.05%を占め、パイロット規模プロジェクトはCAGR 6.53%で増加しています。
- 地域別では、北米が2026年のマイクロキャリア市場シェアの42.31%を占め、アジア太平洋地域は2032年にかけてCAGR 6.68%で上昇する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞ベースのワクチンおよび治療薬への需要 | +1.2% | 北米、欧州;アジア太平洋地域で拡大中 | 中期(2〜4年) |
| バイオロジクスおよびバイオシミラー製造能力の拡大 | +1.8% | グローバル;新興アジア太平洋市場で最も強い進展 | 長期(4年以上) |
| 細胞・遺伝子療法の研究開発への資金調達の急増 | +0.9% | 北米、欧州;アジア太平洋地域に拡大中 | 短期(2年以内) |
| シングルユース型バイオプロセスプラットフォームの採用 | +0.8% | 世界の主要バイオ製造拠点 | 中期(2〜4年) |
| 培養肉生産の成長 | +0.6% | 北米・欧州での早期採用;アジア太平洋地域でスケールアップ中 | 長期(4年以上) |
| 磁気・熱応答性キャリア | +0.5% | 世界の先進製造地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
細胞ベースのワクチンおよび治療薬への需要
加速されたmRNAおよびウイルスベクタープログラムは、懸濁培養の典型的な500〜800万細胞/mLをはるかに超える2,000万細胞/mL以上を達成できる接着細胞培養システムを必要としています。規制の合理化により、特定のモダリティの開発タイムラインが7〜10年に短縮され、スケーラブルなマイクロキャリアプラットフォームへの持続的な発注を促進しています。パンデミック時代の国内ワクチン製造能力への投資により、リアクターのフットプリントを最大70%縮小する最適化されたマイクロキャリアの役割が確立され、中小企業の資本制約が緩和されました。個別化医療パイプラインは柔軟な小バッチバイオリアクターを必要とし、マイクロキャリアの採用をさらに強化しています。これらの要因が総合的に、マイクロキャリア市場の予測CAGRに1.2パーセントポイントを加算しています。
バイオロジクスおよびバイオシミラー製造の拡大
バイオロジクスの収益は2025年に3,000億米ドルを超え、中国とインドの政府は過去2年間で150億米ドル以上をグリーンフィールドのバイオファーマ製造能力に投入しました。連続灌流システムは10倍の体積生産性と50%の培地節約を達成しますが、その高細胞密度運転は持続的なせん断に耐えられる堅牢なマイクロキャリアに依存しています。バイオシミラー開発者は、オリジネーターの培養条件を忠実に再現するキャリア化学を求めており、表面修飾精度の基準を引き上げています。BIOSECUREアクトにより西側諸国のアウトソーシングがインドのCDMOに向けられ、2024年には問い合わせ件数が40%以上急増し、マイクロキャリア市場のグローバルフットプリントが拡大しています。
細胞・遺伝子療法の研究開発への世界的な資金調達の急増
細胞・遺伝子療法へのベンチャー投資は2024年に120億米ドルを超え、GMP適合の動物成分不含キャリアが調達の優先事項となりました。熱応答性または磁気マイクロキャリアに連結された自動化収穫モジュールにより、オペレーター時間が30〜40%削減され、熟練労働力のボトルネックが緩和されています [2]。同種「既製品」免疫療法プラットフォームは大規模な拡張を必要とし、開発者は複数の継代にわたって表現型を保持するキャリアを検証することを余儀なくされています。アジア太平洋地域およびラテンアメリカの新興施設は、国境を越えた規制申請を満たすためにグローバルに実証されたキャリアを要求するようになり、マイクロキャリア市場の地理的需要が拡大しています。
シングルユース型バイオプロセスプラットフォームへの移行
使い捨てバイオリアクターは新規バイオロジクス設備の60%以上を占めており、キャリアはガンマ線照射および長期冷蔵保存下で安定している必要があります。リアルタイムのプロセス分析技術統合により栄養供給プロファイルが最適化され、従来のバッチモードより生産性が15〜25%向上しています。洗浄バリデーションの排除により製造能力の20〜30%が解放され、バーチャルバイオテク企業やマルチクライアントCDMOにとって大きなメリットとなっています。規制当局はシングルユースエコシステムの汚染管理とトレーサビリティの強みをますます認識しており、採用障壁を取り除き、マイクロキャリア市場の成長を増幅させています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよび細胞ベース療法の高コスト | -0.7% | グローバル、新興市場で最も深刻 | 長期(4年以上) |
| キャリア培養におけるせん断応力および凝集の問題 | -0.5% | グローバル、特に大規模製造において | 中期(2〜4年) |
| 規制承認済み生分解性マイクロキャリアの不足 | -0.3% | グローバル、北米・欧州でより厳格な要件 | 中期(2〜4年) |
| 特殊ポリマーおよびコーティングのサプライチェーンの不安定性 | -0.2% | グローバル、ポリマー製造地域に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび細胞ベース療法の高コスト
製造は細胞療法のエンドユーザー価格の40〜60%を占めており、低分子薬の典型的な10〜15%をはるかに上回っています。そのため新興市場の支払者は償還を制限し、施設建設を抑制し、新規マイクロキャリア設備への需要を低下させています。スケールアップはスケールメリットをもたらす一方で、中小企業が吸収しにくい検証コストも発生させ、商業化タイムラインを遅延させています。広範なキャリア特性評価により規制申請に200〜500万米ドルが追加される可能性があり、新規素材参入者を抑制し、マイクロキャリア市場の成長を鈍化させています。
キャリア培養におけるせん断応力および凝集の問題
1,000 Lを超えるリアクターでは、乱流渦が1 Paを超えるせん断を生じさせ、繊細な細胞株を損傷し、バッチ間5%未満という収率変動目標を達成できなくなる可能性があります。500 µmを超える凝集体は酸素供給を妨げ、オペレーターはコストのかかる低せん断インペラーやウェーブバッグ代替品を導入せざるを得なくなります。新しいポリマーコーティングやマイクロキャリアの形状は部分的な解決策を提供しますが、接着効率や収穫の容易さを犠牲にする可能性があります。これらのトレードオフにより広範なプロセス開発サイクルが必要となり、市場投入までの時間が延長され、マイクロキャリア市場のCAGR予測から0.5パーセントポイントが削減されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
アルギン酸系キャリアが持続可能性へのシフトを牽引ポリスチレン系キャリアは、ウイルスワクチンおよびモノクローナル抗体ラインの長年の主力製品として、2026年のマイクロキャリア市場規模の42.88%のシェアを維持しました。その表面化学は十分に理解されており、ロット間の一貫性が高く、規制ファイルも成熟しているため、適格性評価のハードルが低くなっています。しかし、バイオファーマの環境への注目の高まりと培養肉生産者の台頭により、研究開発予算は生分解性のアルギン酸、キトサン、セルロース系バリアントへと向かっています。アルギン酸系グループはCAGR 6.55%を記録しており、素材クラスの中で最も速い成長を示しています。これは、その食用プロファイルとCa²⁺勾配下でゲル化する能力(培養肉における筋繊維足場形成において高く評価される特性)から恩恵を受けています。
ハイブリッド製剤は現在、硬質合成コアと生体活性外層を融合させており、高せん断灌流運転中の機械的耐性を発揮しながら、繊細な幹細胞に対して天然リガンドを提示します。コラーゲン断片でコーティングされた磁性ポリスチレンコアは自動分離と穏やかな剥離を可能にし、商業プラントでの収穫時間を30〜40%短縮します。熱応答性ポリ-N-イソプロピルアクリルアミドシェルは、5℃の温度降下により酵素的損傷なしに細胞を放出し、細胞療法の効力に不可欠な膜結合タンパク質を保護します。化学的に定義された動物成分フリープロセスへの規制上の推進は、合成植物ハイブリッドへの需要をさらに刺激し、マイクロキャリア市場における成長モメンタムを維持しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
細胞療法製造が加速ワクチン製造は、インフルエンザ、ポリオ、そして最近ではmRNAベースのプラットフォームが抗原またはウイルス増殖のために接着性細胞株に依存していることから、2026年のマイクロキャリア市場規模の38.55%を吸収しました。数十年にわたるプロセス最適化により、参入障壁は高く維持されており、安定した需要が確保されています。しかし、CAR-T、間葉系間質細胞、人工多能性幹細胞、NK細胞にわたる細胞療法パイプラインがCAGR 6.38%を牽引しており、他のすべてのユースケースを上回っています。同種「既製品」免疫療法の規制承認は、2週間未満のロットリリースタイムラインで1ロットあたり数十億個の細胞をバンクできるリアクターを必要とし、これは集中型マイクロキャリア培養によってのみ達成可能なベンチマークです。
センサーリッチな収穫スキッドを統合した自動化スイートは、インライン洗浄、濃縮、充填・仕上げ活動をサポートし、CAR-T候補の静脈から静脈までの時間を20日から12日未満に短縮しています。下流では、食用性が培養肉キャリアの重要な設計パラメータとなっており、食感や味を変えることなく分解または消費可能でなければなりません。組織工学やオルガン・オン・チップを含む研究開発セグメントは、スケーラブルな概念実証研究のためにマイクロキャリアの採用を継続しており、マイクロキャリア市場の用途基盤を徐々に拡大しています。
エンドユーザー別:
CDMOがアウトソーシングの波を取り込むバイオファーマおよびバイオテク企業は、知的財産の直接管理とカスタムプロセスソリューションの必要性を反映して、2026年のマイクロキャリア市場規模の51.62%を占めました。しかし、大手製薬企業が後期段階および商業製造をアウトソーシングすることで資本リスクを軽減するにつれて、CROおよびCDMOはCAGR 6.48%という最も急激な上昇を経験しています。米国、欧州、インド、シンガポールのマルチテナント施設は現在、複数のマイクロキャリアタイプをコンサインメントで在庫し、技術移転タイムラインを12ヶ月から6ヶ月未満に短縮するターンキー細胞培養スイートを提供しています。
機器大手との戦略的提携により、CDMOは独自の磁性または熱応答性キャリアをソフトウェア駆動の灌流スキッドと組み合わせ、施設の立ち上げタイムラインを36ヶ月から24ヶ月未満に短縮するエンドツーエンドの集中型ソリューションをパッケージ化しています。学術・産業連携は従来のユーザー境界をさらに曖昧にしており、大学の橋渡し研究センターがGMP準拠のマイクロキャリアを採用して慈善的助成金やベンチャースピンアウトを誘致しています。政府研究機関、特にパンデミック対策プログラムを追求するものは、適度ながら安定した収益源を追加し、ユーザーカテゴリー全体にわたるマイクロキャリア市場の回復力を強調しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
操業規模別:
パイロット規模がイノベーションを牽引商業サイトは、2,000Lおよび5,000Lの撹拌槽型バイオリアクターを稼働させる確立されたモノクローナル抗体およびワクチンフランチャイズのおかげで、2026年のマイクロキャリア市場規模の57.05%を占めました。それにもかかわらず、細胞・遺子療法のスポンサーが大規模プラントへのコミット前にワークフローを精緻化するにつれて、パイロット規模の活動(50L〜500L)はCAGR 6.53%を記録しています。パイロット規模での集中型灌流運転は現在、歴史的な商業力価に匹敵しており、単一の大型タンクではなく小型の並列トレインへの意思決定を促進しています。このパラダイムは柔軟なシングルユース施設に適しています。
プロセス開発チームは、PAT対応リアクターと組み合わせた実験計画法ソフトウェアを使用して、数週間以内にキャリアタイプ、撹拌プロファイル、フィーディングレジメンをスクリーニングし、治験薬申請(IND)から枢要試験への移行を加速しています。実験室規模システム(10L未満)は概念実証の基盤であり続け、モジュール式ベンチトップリグが商業トレインの流体力学を模倣してスケールアップのリスクを低減しています。このマルチスケール統合がマイクロキャリアの重要性を確固たるものにし、マイクロキャリア市場が次世代バイオプロセスマップの中心であり続けることを保証しています。
地域分析
北米マイクロキャリア市場
北米は2026年の収益の42.31%を獲得し、成熟したGMPインフラ、堅調なベンチャー資金調達、およびグローバルな検証ベンチマークを設定することが多い規制当局との近接性に支えられています。熟練労働者不足とプレミアムな運営コストが企業をデュアルショアモデルへと誘導していますが、同地域は高付加価値の細胞・遺伝子療法においてリーダーシップを維持し、最も密度の高いマイクロキャリアイノベーションパイプラインクラスターの一つを保持しています。
アジア太平洋マイクロキャリア市場
アジア太平洋地域は6.68%のCAGRで最も急成長している地域であり、政府補助金、低い労働コスト、およびバイオシミラー輸出の拡大に支えられています。中国は2024年にバイオファーマ産業パークに80億米ドル以上を投じ、シードトレインから収穫までのマイクロキャリアプロセスを標準化する目的で設計されたシングルユースのスイートを整備しました。インドのCDMOコンプレックスは、米国のサプライチェーン関連法制定を受けてインバウンドプロジェクトの問い合わせが40%以上急増し、ハイデラバードおよびバンガロールでの能力拡張を促しました。日本と韓国は再生医療および細胞治療の商業化に注力しており、厳格な薬局方基準を満たすためにトレーサブルなサプライチェーンを備えた高度なキャリアを求めています。
EMEAおよび南米マクロキャリア市場
欧州は安定した環境重視の成長を示しており、循環経済指令が生分解性キャリアおよびクローズドループ水システムの導入を促進しています。産業政策はドイツ、オランダ、アイルランドにおける連続製造パイロットプラントを支援しており、エネルギーコストの上昇の中でもマイクロキャリア市場の勢いが維持されています。中東、アフリカ、南米の新興地域は、技術移転協定やモジュール式GMPスイートを通じて基盤的な能力を構築しており、マイクロキャリア市場のフットプリントを徐々に拡大しています。
規制環境
細胞・遺伝子治療(CGT)バイオプロセッシングで使用されるマイクロキャリアは一般的に補助材料として扱われ、ISO 20399:2022に沿った要求事項の対象となる。米国では、FDA CBERガイダンスおよび広範なFDAの細胞・遺伝子治療関連ガイダンス群が、原材料の特性評価、トレーサビリティ、変更管理に関するスポンサーの期待を形成しており、これによりマイクロキャリア供給業者に対する文書化要件、特に動物由来原料フリーおよび化学的に規定された表面に関する要件が高まっている。
2026年5月、FDAはBLA申請に向けたヒト用CGT製品開発のための化学、製造、および管理(CMC)の柔軟性に関するガイダンスを最終化した。この枠組みは、強化培養およびペイシェント・スペシフィックな製造に使用される材料についてのパフォーマンスベースの適格性評価パッケージを支持する一方で、重要品質特性に影響を及ぼしうる抽出物・溶出物やその他の材料リスクへの注視を継続する。FDAが認めるコンセンサス標準(例えば、組織工学医療製品の原材料に関するASTM F2027-16)に沿った特性評価アプローチは、コンプライアンス戦略における重要な情報源であり続けている。
競合環境
市場集中度
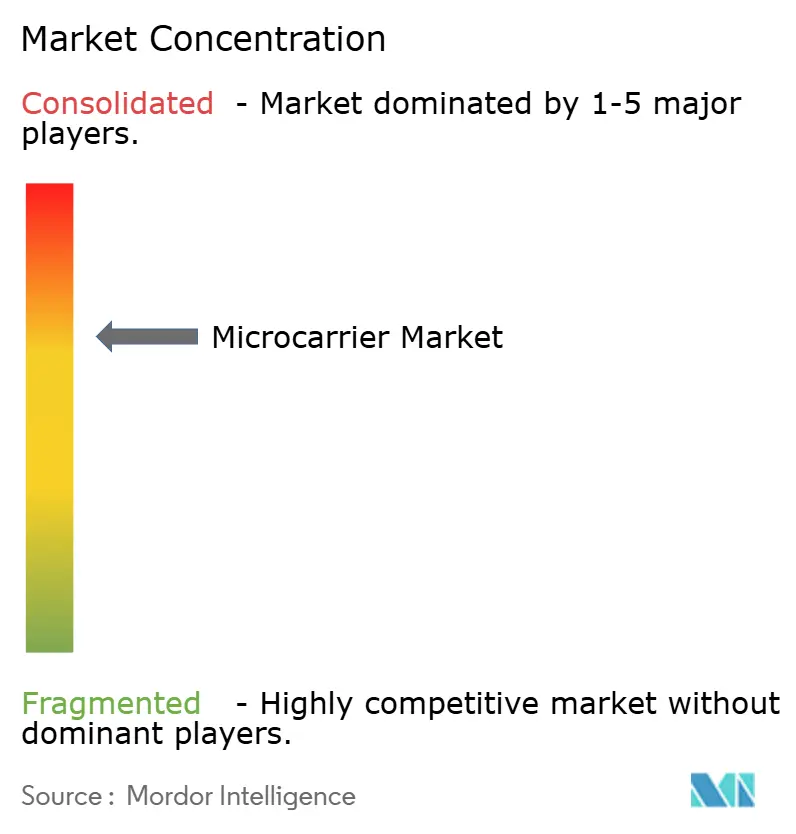
上位10社のサプライヤーが世界収益の相当な割合を占めており、適度な集中を反映しています。既存企業は数十年にわたる表面化学データ、検証済みの品質システム、およびグローバル流通を活用し、マイクロキャリアポートフォリオを規制当局や大手製薬企業にとってリスクの低い選択肢として位置付けています。特許活動は、磁性複合コア、熱応答性ハイドロゲルシェル、およびロットリリース予測のためのインライン分析と機械学習を統合した製造プロセスに集中しています。
戦略的提携が一般的であり、マイクロキャリア専門企業はセンサー、リアクター、自動化ベンダーと提携して、施設の立ち上げタイムラインを36ヶ月から24ヶ月未満に短縮するプラグアンドプレイ型集中化パッケージを提供しています。サステナビリティによる差別化が高まっており、サプライヤーはライフサイクルアセスメント、カーボンフットプリント、リサイクル可能性指標を公表して、欧州および北米のESG意識の高いクライアントからの入札を獲得しています。食用マイクロキャリアの分野では、培養肉向けにパイロットプラント検証を達成したスタートアップはわずかであり、また1日あたり3容器容量を超える灌流速度に対応した超高せん断耐性キャリアの分野でも、ホワイトスペースの機会が残っています。
適格性評価コストが顧客を複数年の供給契約に縛り付けるため、価格競争は限定的なままです。しかし、中国、インド、韓国の地域参入企業は、汎用ポリスチレンラインで既存企業より10〜15%安価に提供しており、確立された企業をハイブリッドキャリアとデジタルサービスによるバリューチェーンの上位へと移行させています。全体として、技術の深さが価格よりも競争優位性を定義しており、マイクロキャリア市場における継続的な成長を支えています。
マイクロキャリア産業のリーダー企業
-
Thermo Fisher Scientific
-
Merck KGaA
-
Eppendorf AG
-
Danaher Corporation
-
Sartorius AG
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロキャリア市場 このレポートでカバーされる企業
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher (Cytiva & Pall)
- Corning
- Lonza Group Ltd.
- Eppendorf
- VWR International
- Becton Dickinson & Co.
- Getinge
- Greiner Bio-One GmbH
- Matrix F.T.
- Gelatex Technologies
- CelVivo ApS
- CELLTREAT Scientific
- HiMedia Laboratories
- Microcarriers Labs (China)
- Esco Aster
- Nanofiber Solutions
- PBS Biotech
市場機会と将来展望
商業規模でのワクチンおよびバイオ医薬品製造は、成熟した規制当局に馴染みのあるマイクロキャリア化学物質への需要を引き続き下支えしている一方、最も明確な空白領域は、強化された接着培養とクローズド自動化を組み合わせたワークフローにある。シードトレインの負担を軽減し、高密度撹拌槽および灌流ワークフローを支援し、プロセス分析技術の統合によりバッチ間の一貫性を向上させるプラットフォームを中心に、機会が最も強く存在しており、これは現在の運用に反映されているシングルユース化・連続製造への移行と一致している。
製品およびワークフローレベルでのイノベーションは、回収工程の簡素化とエンドツーエンドの物流にも余地を生み出している。ろ過を多用する工程を排除する溶解性・分解性マイクロキャリアや、付着、凍結保存、解凍を統合して解凍後のハンドリングを削減する、マイクロキャリア支援型の低温保存コンセプトは、実践的なターゲットである。従来のシードトレインを排除した統合型でスケーラブルな間葉系間質細胞製造プラットフォームに関する2026年発表の研究実証は、より高い体積生産性とより標準化された上流工程における活発な進展を示す一方で、せん断の不均一性や成長表面の不連続性に関する未解決のエンジニアリング課題も指摘している。こうしたギャップは、差別化されたキャリア設計と混合戦略のための余地を残している。
最近の産業開発事情 マイクロキャリア市場
- 2026年3月:Cellevate ABは、ウイルスワクチン製造向けに専用細胞培養培地とCellevat3dナノファイバー・マイクロキャリアプラットフォームを組み合わせるため、InVitria Inc.と戦略的協業を締結した。この組み合わせは、培地とキャリアの性能を別個の投入物としてではなく単一のワークフローとして共同最適化することで、上流の収率と一貫性の向上を目指すものである。
- 2026年1月:Kurarayは、先行して発売していたSCAPOVA CLおよびSCAPOVA AS PVA系マイクロキャリアの米国での販売を開始した。この拡大により、一貫した材料供給とスケーラブルな処理を重視する再生医療やその他の接着細胞ワークフロー向けに、合成かつ生体適合性のあるマイクロキャリアへのアクセスが拡大する。
- 2025年7月:Sartoriusは、ヒト細胞ベースのマイクロ組織および3Dモデルの製造企業であるMatTekの買収を完了した。これら3Dバイオロジー能力の追加により、Sartoriusの開発・プロセス最適化に用いる先進的な細胞モデルに関する提供内容が強化され、マイクロキャリアを活用した生産に使用される上流ツールおよび材料を補完するものとなる。
マイクロキャリア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、マイクロキャリア市場は、バイオリアクターおよび関連する細胞培養ワークフローにおいてマイクロキャリア上で接着性細胞を増殖させるために使用される製品から生み出される価値として規模を算定しており、これらのユースケース向けに販売される補助的な消耗品および選定された実験・生産機器を含みます。
対象外の範囲:細胞株、完成バイオロジクス医薬品、および製造中にマイクロキャリアが使用される場合であっても、受託製造サービスの収益は除外しています。
セグメンテーション概要
- 素材タイプ別
- ポリスチレン系
- デキストラン系
- アルギン酸系
- コラーゲン・ゼラチン系
- その他
- 用途別
- ワクチン製造
- 細胞療法
- その他
- エンドユーザー別
- バイオファーマおよびバイオテクノロジー企業
- CROおよびCDMO
- 学術・研究機関
- その他
- 操業規模別
- 実験室規模
- パイロット規模
- 商業規模
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マイクロキャリアが購入・消費される需要環境をマッピングし、それを供給側のシグナルに結び付けることから始まります。米国食品医薬品局(FDA)のバイオロジクスおよびワクチンデータベース、資金提供された細胞・遺伝子療法研究のための米国国立衛生研究所(NIH)およびその他の助成金受賞ポータル、スケールアップニーズに影響を与える細胞療法およびワクチン試験の流れのためのClinicalTrials.govなどの公開ソースタイプを参照しています。
前提条件を根拠のあるものに保つため、ワクチンプログラムのための世界保健機関(WHO)、研究開発強度および製造指標のための経済協力開発機構(OECD)および各国統計機関、マイクロキャリア素材およびコーティング表面における技術方向性を理解するための米国特許商標庁(USPTO)または類似の特許出願などのソースも参照しています。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、価格動向と設備能力発表の解釈に役立ちます。製品コーディングが許す範囲で、企業財務、特許分析、および出荷レベルの貿易データについては有料サブスクリプションを選択的に使用しています。これらの例は網羅的ではなく、データポイントの収集、パターンの検証、未解決の質問の明確化のために追加の公開ソースも参照しました。
一次インタビューおよびサーベイ
一次討議は、デスクインプットから構築した内容を検証するために使用されます。特に、マイクロキャリアの選定方法、消耗品の再注文頻度、および機器購入が研究開発からプロセス開発・商業規模への移行をどのように追跡するかについて検証します。サプライヤー、バイオプロセスユーザー、流通チャネルにわたるステークホルダーと対話します。のグローバル市場では、地域の採用タイミングと価格実現を一貫して比較できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカをカバーしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):16% | アジア太平洋(APAC):46% |
| 中位層:47% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレイヤー:22% | マネージャー:53% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの検証を組み合わせて構築されています。トップダウンのアプローチは、バイオプロセスおよびスケールアップ活動全体にわたる接着性細胞培養フットプリントから需要を再構築し、マイクロキャリア、関連消耗品、および補助的な実験・生産機器への支出を配分します。モデルを実用的に保つため、関連する臨床試験の数と段階構成、バイオロジクスおよびワクチン製造の強度、シングルユース型バイオリアクターへの移行、および代替フォーマットに対してマイクロキャリアを使用する接着性細胞プロセスのシェアなどのインプットを追跡しています。
結果は、主要消耗品のサンプル価格ポイント、1回の運転あたりの使用頻度、マイクロキャリアワークフローと並行して機器バンドルが通常どのように販売されるかに関するチャネルチェックを含む、選択的なボトムアップ近似値で裏付けられています。小規模国や初期段階の用途でインプットが欠如している場合、ギャップは研究開発支出とバイオ製造活動に結び付けられたプロキシ比率によって処理され、インタビュー後に調整されます。
予測については、細胞・遺伝子療法のスケーリングペース、ワクチンプログラムの変動性、および素材革新に応じて採用が柔軟に変化できるよう、シナリオ分析を使用しています。シグナルが安定している場合は指数トレンドを使用して時系列を平滑化しています。最終的な成長率は、設備能力の追加、調達サイクル、および予想される価格推移について専門家が現実的と考える内容と相互検証されています。
データ検証と更新サイクル
検証は、1つの弱いデータポイントが結果を左右しないよう、複数の層で実施されます。モデル化された合計値を、地域のバイオ製造拡大、資金調達・試験モメンタム、消耗品対機器の観察された調達パターンなどの独立したシグナルと比較し、データのストーリーと一致しない急激な変動を調査します。
承認前に、モデルと前提条件は段階的なアナリストレビューを経て、インタビューフィードバックがデスクシグナルと矛盾する場合、または価格とミックスの変化が異常に見える場合にフォローアップアウトリーチが実施されます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが公開時点で最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのマイクロキャリア市場規模と他の公表推計値との比較
マイクロキャリアの公表規模は、トピックが同じように聞こえても大きく異なって見えることがあります。各推計は、何がカウントされるか、および採用がどの程度の速さで拡大すると想定されるかについて、異なる境界線を引いています。この表は、通常、スコープの選択、基準年の整合性、および消耗品と器が価値構築においてどのように扱われるかから生じるばらつきを示すのに役立ちます。
ベンチマーク表はより高い2026年の値を示しています。Mordor Intelligenceのモデルでは、市場にはマイクロキャリアビーズだけでなく、同じ接着性細胞成長ワークフローで使用される関連機器および消耗品(例えば、バイオリアクター、試薬、細胞カウンター、培養容器)も含まれており、これにより製品のみの狭い読み取りと比較して合計が高くなる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.27 ビリオン 米ドル(2026年) | |
| 産業出版社A | 1.95 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、コアマイクロキャリアと定期的な消耗品に近い形で市場を提示し、機器を別の項目として扱うか部分的にのみ捕捉している可能性があり、これによりワークフロー主導のスコープと比較して合計が下方にシフトします。 |
| 調査機関B | 1.68 ビリオン 米ドル(2024年) | 消耗品が支配的で機器が小さい製品分割ビューに依存しており、予測パスはより積極的であるため、採用前提と価格推移により長期的な数値が速く上昇する場合でも、開始値が低くなる可能性があります。 |
全体として、この比較は2つの実際的な要因を示しており、それはマイクロキャリアワークフロー周辺で何がカウントされるか、および見出し値にどの年が使用されるかです。インプットを観察可能なバイオプロセス活動に結び付け、同じユースケース内で消耗品と機器を明確に分離することで、最終的な規模は地域全体で監査・再現しやすくなります。
レポートで回答される主要な質問
マイクロキャリア市場の現在の規模はどのくらいですか?
マイクロキャリア市場規模は2027年に2.40 ビリオン 米ドルに達し、2032年までに3.18 ビリオン 米ドルに上昇すると予測されています。
マイクロキャリア市場を支配している素材は何ですか?
ポリスチレン系キャリアは、確立された規制上の受け入れにより、2026年のマイクロキャリア市場シェアの42.88%を占めてトップとなりました。
アジア太平洋地域が最も急速に成長している地域である理由は何ですか?
バイオプロセスインフラへの80億米ドルを超える政府投資、低い運営コスト、バイオシミラーの拡大が相まって、アジア太平洋地域で年平均成長率6.68%を牽引しています。
磁気マイクロキャリアはどのように製造効率を向上させていますか?
磁気コアによりインライン分離が可能となり、収穫サイクルを数時間から数分に短縮し、労働コストを最大40%削減しています。
大規模マイクロキャリア培養を制限する課題は何ですか?
1,000 Lを超えるリアクターでの高いせん断応力と細胞・キャリア凝集が細胞を損傷し収率を低下させる可能性があり、高度なインペラー設計や特殊なキャリアコーティングが必要です。
シングルユース技術は将来の需要にどのような影響を与えますか?
新規バイオロジクス施設の60%以上が使い捨てシステムを採用しており、ガンマ線照射およびリアルタイムアナリティクスに対応したキャリアがマイクロキャリア市場のシェアを拡大していく見込みです。