
メキシコ風力エネルギー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.62 ギガワット |
| 市場取引高 (2026) | 7.73 ギガワット |
| 市場取引高 (2031) | 8.32 ギガワット |
| 成長率 (2026 - 2031) | 1.45 % |
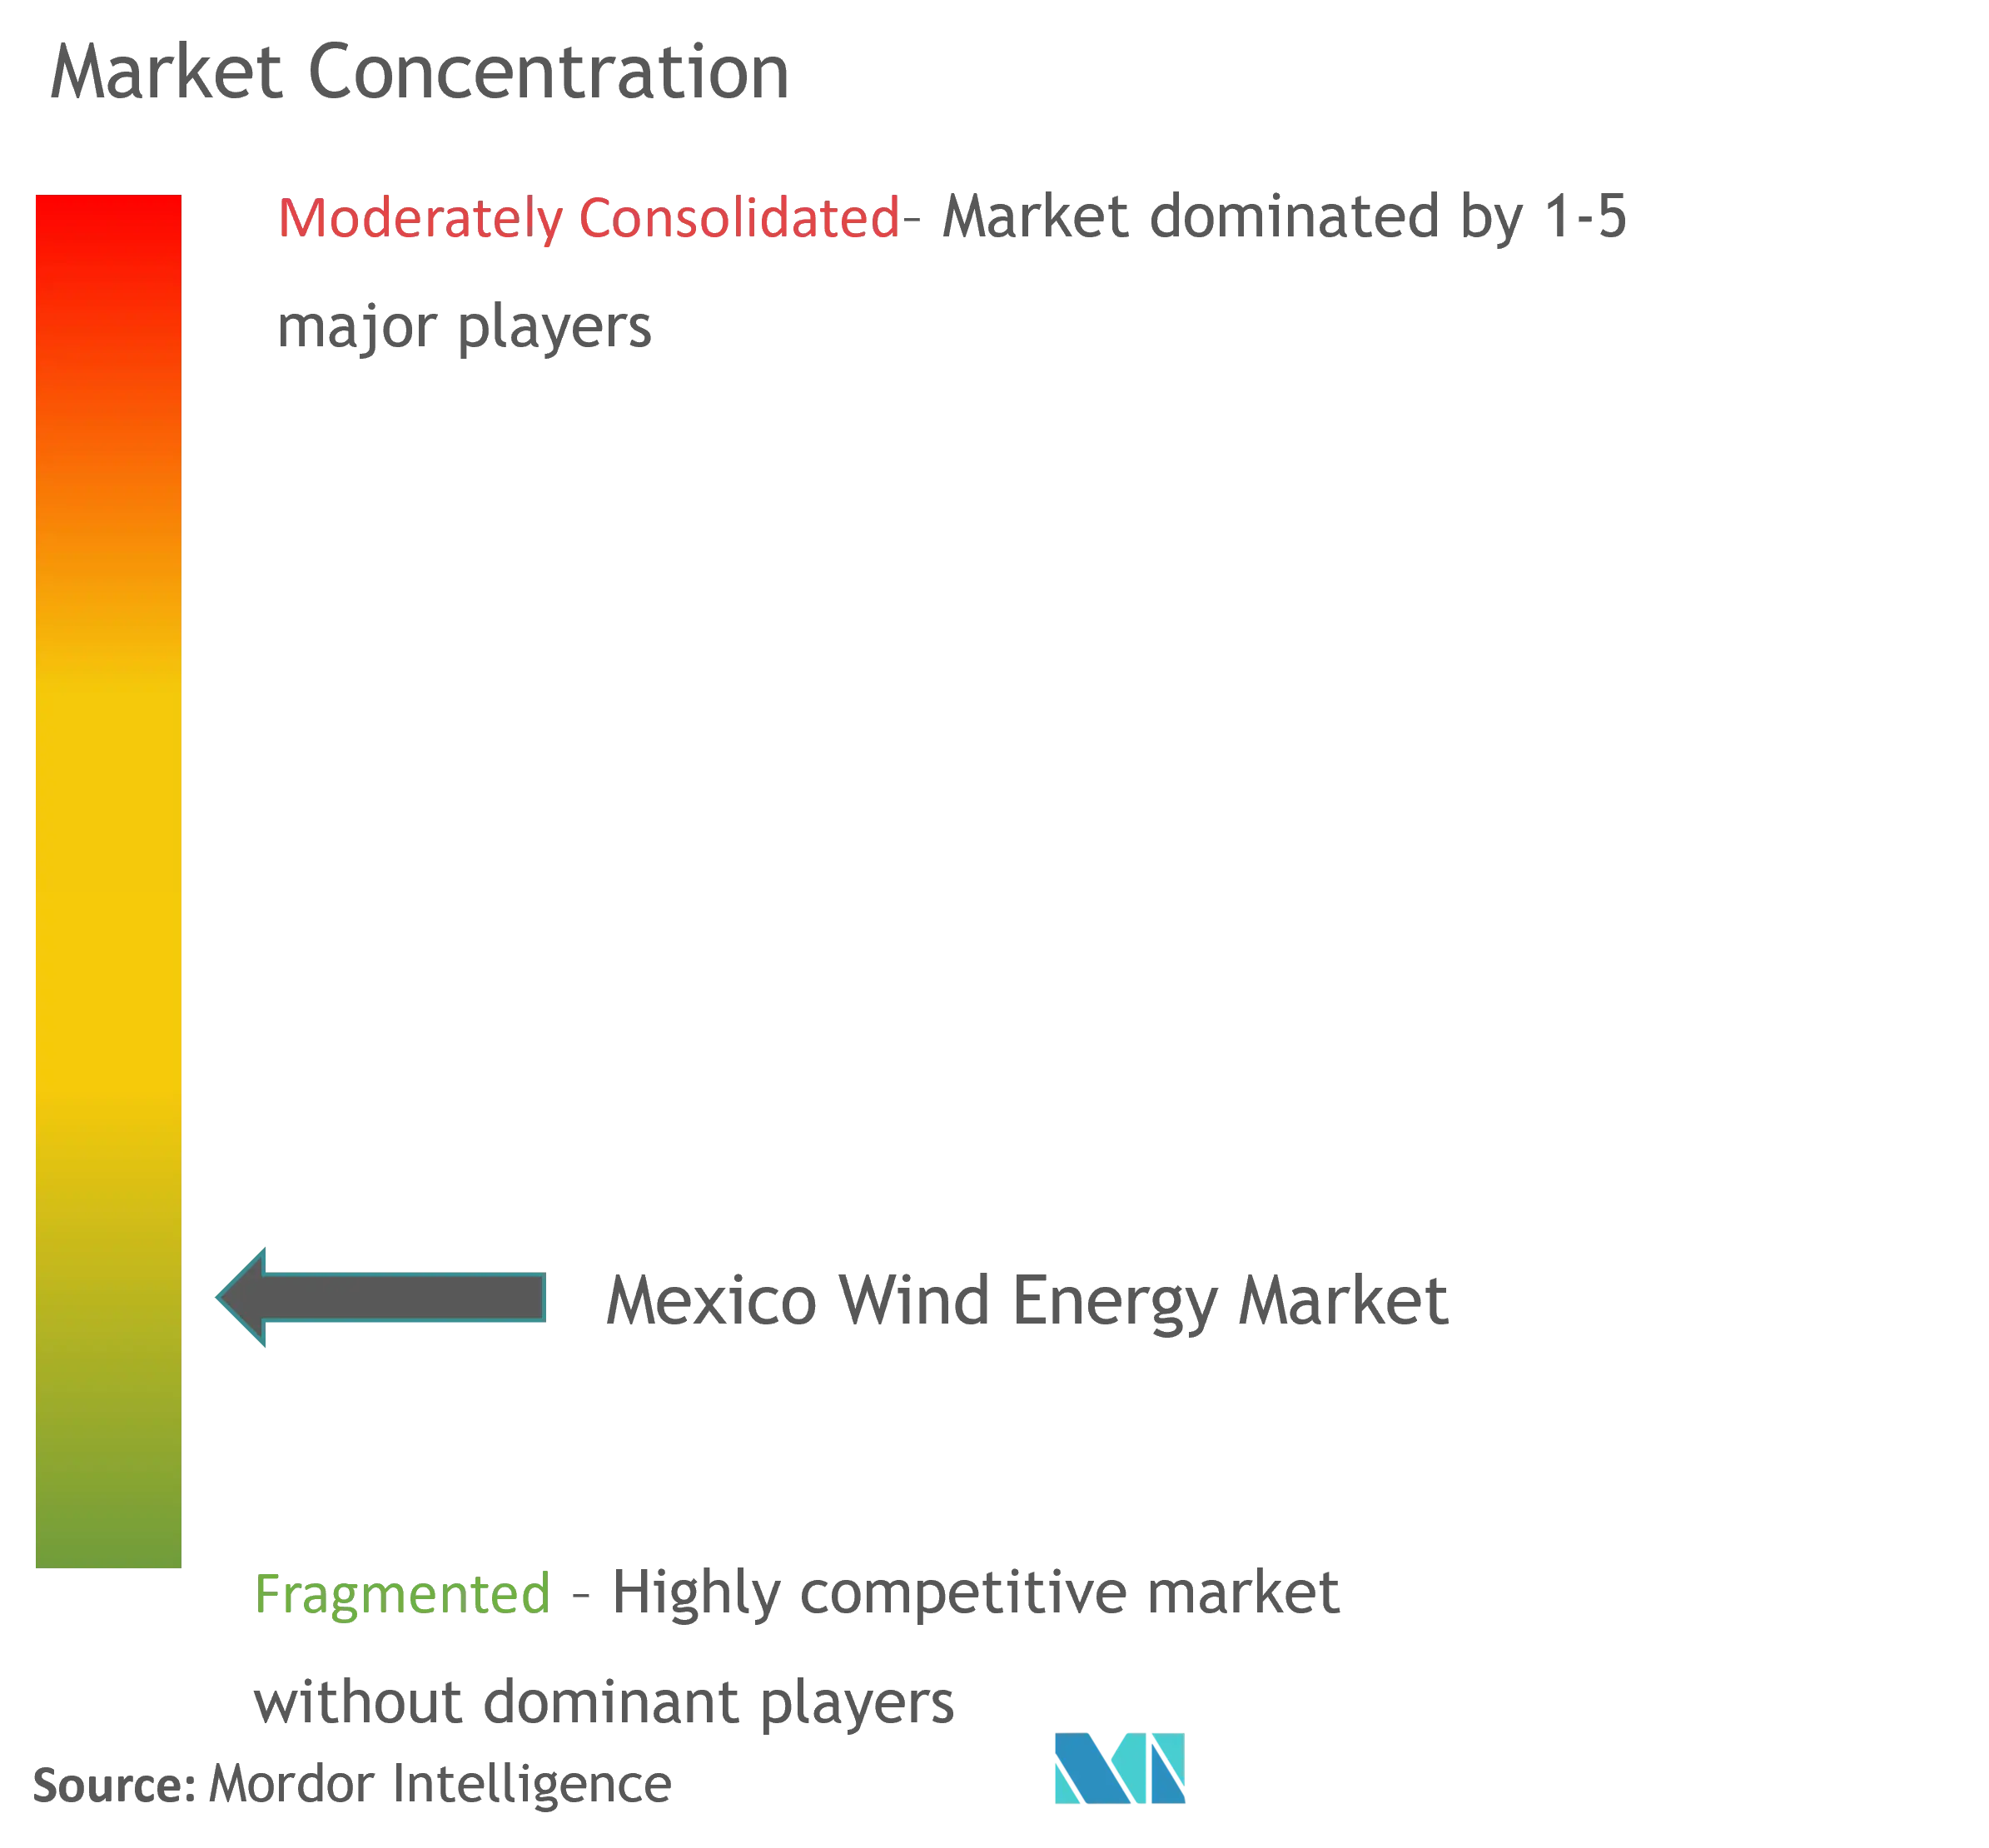
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ風力エネルギー市場分析
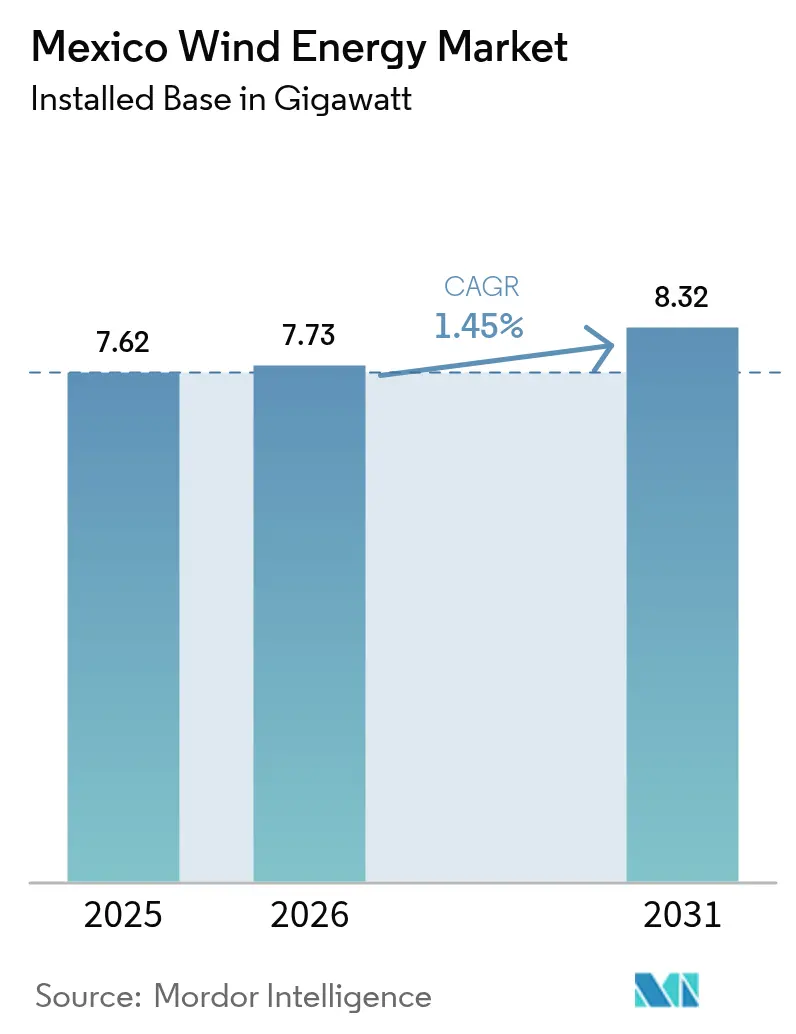
2026年のメキシコ風力エネルギー市場規模は7.73ギガワットと推定され、2025年の7.62ギガワットから成長しており、2031年の予測は8.32ギガワットで、2026年から2031年にかけてCAGR 1.45%で成長しています。
- 風力技術のコスト低下や風力エネルギーシステムへの追加補助金、クリーンエネルギーへの需要、および支持的な政府政策などの要因が、風力エネルギー市場を牽引すると予想されます。
- 一方、新たな取り組みが不在の場合、メキシコの未発達な電力網が今後数年間における風力エネルギー市場の成長を阻害すると予想されます。
- メキシコは陸上風力発電に注力しており、高い投資額と優れた風況が大規模プロジェクトの経済的実行可能性をもたらすことから、市場を支配する可能性があります。これにより、将来的にメキシコ風力エネルギー市場にとってより良い機会が提供されると期待されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
陸上風力発電がメキシコ風力エネルギー市場を支配すると予想される
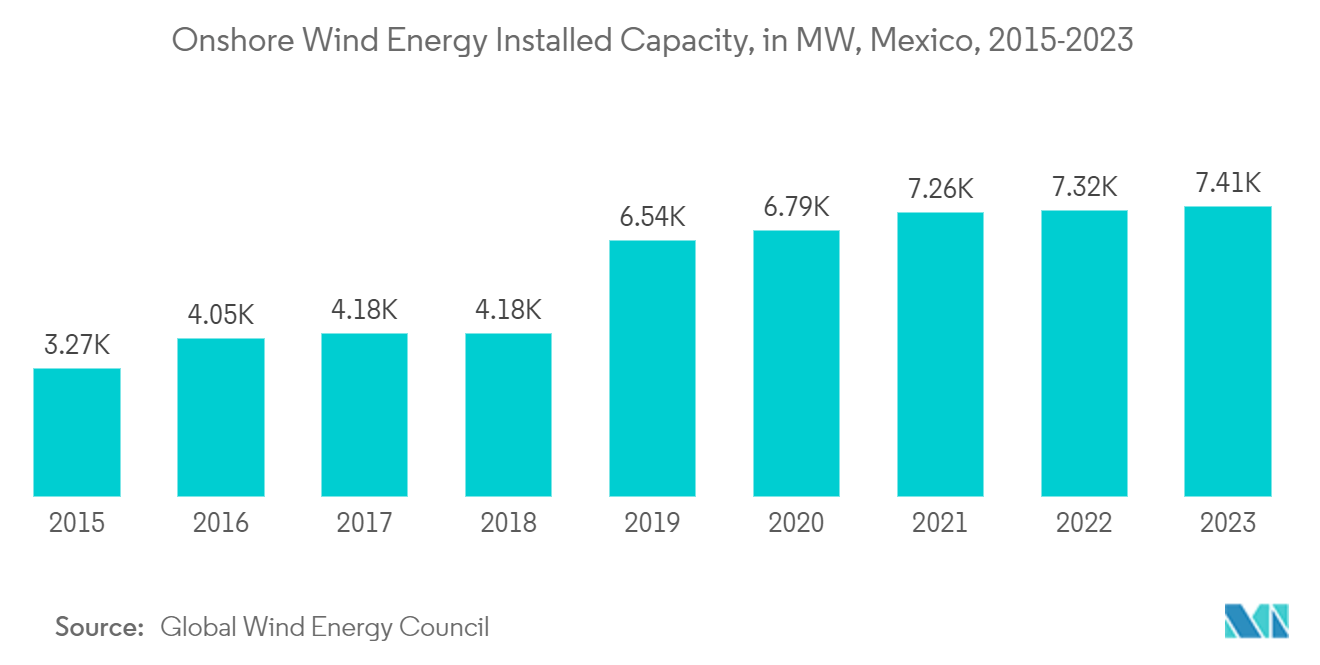
- 2023年、メキシコは陸上設備風力発電容量が約1.3%増加しました。同国は96MWの新規風力発電容量を設置し、総設備風力発電容量が7,413MWに増加しました。
- エネルギー転換法のもと、同国は2034年までに電力の半分をクリーンエネルギー源から生成することを目指しています。この目標は、クリーンエネルギー証書(CEC)の要件および長期電力オークションによって支えられています。メキシコ政府は主に電力市場の自由化に注力していました。
- 2024年3月、Sempraの子会社であるSempra Infrastructureは、メキシコのバハ・カリフォルニア州テカテにあるシマロン風力発電所向けに319MWの発注を行いました。これはエネルギア・シエラ・フアレス風力複合施設の第3フェーズであり、総設備容量は582MWとなる予定です。この発注には、46基のV163-4.5MW風力タービンと18基のV162-6.2MW風力タービンの供給および設置が含まれます。完成後、Vestasは風力発電所の運営における長期的なビジネスケースの確実性を提供しながらエネルギー生産を最適化する10年間のサービス契約を締結する予定です。
- さらに、民間および外国投資への産業開放が、予測期間中に陸上風力エネルギー市場を牽引する可能性があります。また、同国における風力発電の生産は当初、環境上の懸念によって推進されていましたが、これらの懸念は商業的利益に取って代わられています。
- さらに、信頼性の向上により大企業が再生可能エネルギー(風力など)への投資を決断し、増大する電力需要を満たすようになっています。2023年1月、メキシコ政府はソノラ計画を発表しました。この計画は、2030年までにソノラ州の太陽光発電所とオアハカの風力発電所に480億米ドルの投資を目指すものです。
- したがって、投資および政府政策を背景に、複数の陸上風力エネルギープロジェクトが稼働中であり、その他が計画・建設段階にあることから、メキシコ風力エネルギー市場は予測期間中にさらに成長すると予想されます。
風力エネルギーへの投資増加が市場を牽引する可能性が高い
- メキシコは、2024年までに35%のクリーンエネルギーを達成するという再生可能エネルギー容量拡大に向けた野心的な目標を設定しています。これは気候変動対策に関する国際的なコミットメントと一致しており、一般気候変動法およびエネルギー転換法を含む国内法とも整合しています。同国は環境上の懸念の高まりを背景に風力発電を開始しましたが、市場は主に商業的利益によって牽引されています。
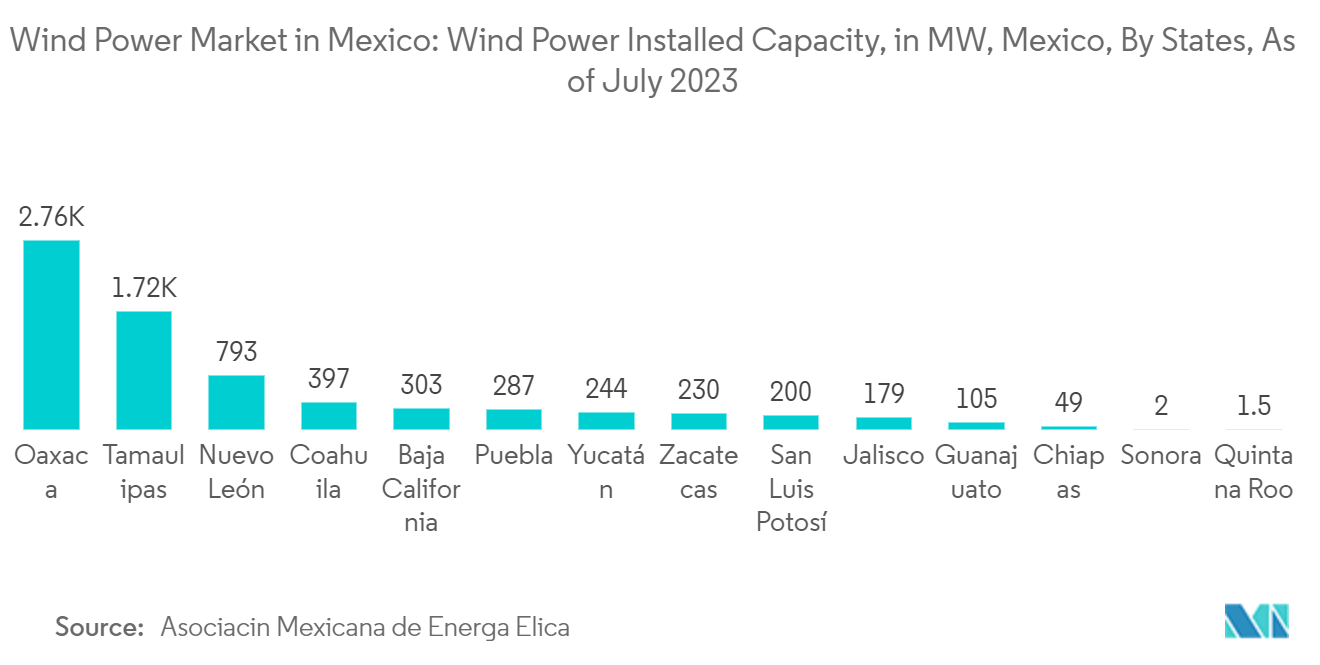
- さらに、再生可能エネルギーへの需要拡大、有利な政府政策、設備コストの低下などの要因が、メキシコ風力エネルギー市場への外国投資家による高額投資を呼び込んでいます。2023年7月時点で、メキシコは全国14州に風力エネルギーインフラを設置していました。オアハカはその時点で最大の設備容量を持つ州であり、2.7ギガワット以上を誇っていました。続いてタマウリパス州、ヌエボ・レオン州が続いています。過去10年間において
- しかし、2024年2月、メキシコ風力エネルギー協会は、メキシコ国内の35か所の風力発電所に影響を与える規制上の障壁により、58億米ドルの投資が停滞していると発表しました。同協会はまた、規制エネルギー委員会(CRE)が合計800MWの設備容量を持つ7か所の完成済み発電所の許可を保留しており、さらに合計5,000MWに相当する28か所の発電所が様々な開発段階にあることを明らかにしています。
- タマウリパス州では、22,558MWの風力ポテンシャルに対して2.3MWのみが稼働しています。州エネルギー委員会もCFEからの送電線不足を理由に少なくとも30件の風力プロジェクトを停止しました。そのため、発電量を増やすため、エネルギー省(SENER)は必要なインフラ整備に約80億メキシコペソの投資を発表しました。
- したがって、投資や政策などの前述の要因が、予測期間中に対象市場を牽引する可能性が高いです。
規制環境
メキシコの風力発電規制は、SENERが管轄する電力セクターの法的枠組みの中で運用されており、系統運用と系統接続はCENACEが監督し、許認可は国家エネルギー規制機関(CNE)が担当している。重要な基盤となるのは、2025年10月3日に官報(DOF)に公示された電力セクター法施行規則であり、これにより系統の安定性、信頼性、安全性に重点を置いた拘束力のある計画優先事項に新規発電を結び付ける計画主導型のアプローチが強化された。
2026年、SENERの措置により、再生可能エネルギーの増設を拘束力のある計画課題と整合させる形で許認可経路がさらに厳格化された。SENERは2026年4月に、既存の独立発電事業許認可を現行の枠組みへ自主的に移行させるためのガイドラインを公表し、2026年5月には発電許認可および系統接続申請の優先処理を求める第2次募集を発出した。同時に、新たな統合規則により、承認プロセスにエネルギー貯蔵要件を組み込むことで可変性再生可能エネルギーのコンプライアンス負担が増大し、開発事業者は系統接続および信頼性基準を満たすために新規風力発電容量にバッテリー貯蔵を組み合わせることが求められている。
バリューチェーン分析
メキシコの風力バリューチェーンは、プロジェクトの発案・資源評価、土地取得・地域社会との協議、環境・社会的許認可、機器調達(タービン、タワー、ブレード、変電設備、制御装置)、土木工事・バランスオブプラント、CFEとの系統接続およびCENACEを通じた系統調整、そして長期の運転・保守(O&M)にまで及ぶ。OEMおよびEPCが機器供給および建設の各層を担う一方、国内参入は建設サービスおよびO&Mにより集中しており、より高付加価値な部品(主要な電力電子機器や専用システムなど)は輸入依存が続いている。
系統接続と許認可は、チェーンの実行を左右する最も時間的制約の大きい要所である。これは2026年の動向にも表れており、規制当局が系統接続の各節目を承認し、CFEの系統接続が進展した一方、許認可のスケジュールとSENERの2026年5月の優先募集により、プロジェクトは拘束力のある計画および新たな技術要件に合わせて調整を迫られた。またチェーンはハイブリッド化にも対応しており、バッテリー式エネルギー貯蔵システムは新規風力発電建設における設計・調達の標準項目として扱われることが増えている。これにより、混合方式や電力会社向けオフテイク構造を通じて進む風力資産の契約範囲、資金調達パッケージ、O&M能力が変化している。
競合環境
メキシコ風力エネルギー市場は中程度に分散しています。主要企業には(順不同)Siemens Gamesa Renewable Energy SA、General Electric Company、Vestas Wind Systems、Acciona SA、EDF Renewables Inc.、Enel SpAが含まれます。
メキシコ風力エネルギー産業リーダー
-
Siemens Gamesa Renewable Energy SA
-
General Electric Company
-
Vestas Wind Systems
-
Acciona SA
-
EDF Renewables Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
メキシコ風力エネルギー市場 このレポートでカバーされる企業
- Siemens Gamesa Renewable Energy SA
- General Electric Company
- Xinjiang Goldwind Science & Technology Co. Ltd
- Vestas Wind Systems
- Acciona SA
- EDF Renewables Inc.
- DNV GL AS
- Suzlon Energy Ltd
- Enel SpA
- Senvion SA
市場機会と将来展望
メキシコ風力市場における短期的な空白領域は、更新された許認可・混合開発の枠組みを進むプロジェクトと、ハイブリッド構成を用いて系統制約に対応する運用上の必要性に集中している。具体的な機会としては、規制・許認可プロセスにある2,159MWの活発なプロジェクトパイプラインが報告されており、これは新たな入札・評価のスケジュールに直結している。規制手段が拘束力のある計画と系統接続の準備を重視する中、風力とストレージを組み合わせ、CFEとの系統接続ルートを確保できる開発事業者は、許認可段階から実行段階へ移行できる。
バッテリー統合は、プロジェクトの差別化要因から、入札や系統接続に関する議論における主流の要件かつ商業的なてことなった。これは、大規模な風力ブロックと大容量のBESSを組み合わせた混合方式による風力プロジェクトの受注(例えば、タマウリパス州における705MWの風力プロジェクトと317MWのバッテリーシステムの組み合わせ)、そして再生可能エネルギーの拡大を系統の信頼性・安全性に結び付ける政策方針からも明らかである。その結果、機会は純粋な発電にとどまらず、貯蔵供給、ハイブリッド発電所設計、系統サービス能力、CFEと連携した構造の下で運用される風力・貯蔵一体型資産に特化した長期O&Mモデルにまで広がっている。
最近の産業開発事情 メキシコ風力エネルギー市場
- 2026年7月:Polaris Renewable Energy Inc.は、CFEを代理するBanca Mifelとの間で混合投資契約(Contrato de Inversión Mixta)を締結し、メキシコの混合開発プログラムの下で3つの再生可能エネルギープロジェクトを対象とした。この契約は、民間開発事業者にとって電力会社と連携した市場参入経路を制度化するものであり、純粋なマーチャント型の建設からより構造化されたパートナーシップへの移行を反映している。また、新規再生可能エネルギープロジェクトの実施における、資金調達可能な契約枠組みおよび標準化されたリスク配分の必要性を強調している。
- 2026年6月:Terralia Energia y Campoは、タマウリパス州における705MWのEl Chorro風力プロジェクトについて、CFE混合方式の下で317MWのバッテリー式エネルギー貯蔵システムを組み込む契約を確保した。この受注は、入札による調達において系統統合およびディスパッチ可能性のニーズを支えるために、風力とストレージを組み合わせた構成がどのように活用されているかを示している。また、新規風力発電容量の受注においては、貯蔵容量の設計、EPCの範囲、ハイブリッドO&M能力が重要な要因となることを浮き立たせている。
- 2026年4月:Acciona Energiaは、タマウリパス州における198MWのSan Carlos風力発電所の発電許認可を修正するため、国家エネルギー規制機関(CNE)から承認を得て、卸電力市場への電力供給を可能とした。この許認可変更は、稼働中の資産に対する商業的柔軟性を向上させるものであり、進展する規制体系の下で風力発電所に対する規制処理が活発に行われていることを示している。また、許認可およびオフテイクの調整によるポートフォリオ最適化が、既存事業者がメキシコの風力発電資産の価値を管理する手法の一部であることを示唆している。
メキシコ風力エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、メキシコ風力エネルギー市場は、系統連系済みかつ稼働中の国内風力発電設備容量として定義され、所定の期間にわたりギガワット単位で追跡されます。
対象外の範囲:短的な建設活動、独立型オフグリッドプロジェクト、および風力以外の広義の再生可能電力資産は除外されます。
セグメンテーション概要
- 導入場所
- 陸上
- 洋上
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、プロジェクトの発表状況が変化しても再現性を維持できる設備容量モデルの基礎的事実を確立します。過去の設備導入実績および稼働開始日については、メキシコのエネルギー規制当局の公表資料、国家系統運用機関による系統計画の更新情報、ならびにIEAおよびIRENAの国際エネルギー統計などの公開情報源を基準として使用しています。
前提条件を実務的なものに保つため、開発事業者のプレスリリース、環境申請書類、および信頼性の高い報道を通じて入手可能なタービンおよびプロジェクトレベルの情報も精査し、遅延や急増の説明に役立つ場合には主要な風力関連部品の通関貿易統計と照合しています。企業財務情報および特許データベースに関する有料サブスクリプションは、公開サマリーでは一貫して把握されていない所有権の変更、技術的な転換、および運転開始のタイムラインを確認るために選択的に使用されています。これらのデスクリサーチ情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、メキシコにおいて実際に稼働しているものと計画段階にとどまるものを現実的に確認することに重点を置いており、設備導入実績を左右するタイミングの前提条件のストレステストにも役立てています。パイプラインの成熟度、運転開始リスク、およびメキシコ全体における典型的なリパワリングの契機を検証するため、プロジェクト開発事業者、EPC・コンポーネントエコシステム参加者、系統・政策の専門家、および大口需要家を対象にヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:15% |
| 中位層:58% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:16% | マネージャー:49% |
市場規模の算定と予測
規模の算定は主にトップダウン型の設備容量積算アプローチに基づいており、式の設備容量合計を年度ごとに再構築したうえで、検証済みのプロジェクトパイプラインおよび予想される運転開始日を用いて延長しています。また、名称が特定されたプロジェクトのサンプルを積み上げ、典型的なMWブロックおよびスリッページ係数を適用するといったボトムアップによる選択的な近似値も活用しており、公開パイプラインリストが不完全な場合の合計値の調整に役立てています。
本モデルにおいてメキシコに関して最も重要なインプットはいくつかに限られており、監査が容易な形で管理されています。具体的には、年度別の設備導入実績と廃止前提、プロジェクトステータス(発表済み、許認可取得済み、建設中、稼働中)、系統連系および系統準備状況のシグナル、州レベルの風力資源回廊別の予想設備容量追加量、ならびに既存設備のリパワリングタイミングが追跡されています。データの欠落が生じた場合は保守的なプレースホルダーを使用し、業界関係者へのフォローアップ確認後に置き換えることで、提案段階にとどまる設備容量を過大計上しないようにしています。
測にあたっては、パイプライン転換率とスケジュール遅延という2つの実務的なレバーを軸にシナリオ分析を適用し、許認可の進捗状況と売電契約の可視性に関する専門家の見解を用いて範囲を絞り込んでいます。最終予測は、下振れシナリオと上振れシナリオの結果を観測された建設実績および最新の稼働設備容量合計と照合したうえで、単一の中央ケースとして提示されます。
データ検証と更新サイクル
検証は、モデル化された設備容量を複数の独立したシグナル(公式の設備容量公表値、系統計画のスナップショット、および確認済みの運転開始発表を含む)と比較するトライアンギュレーション手順によって実施されます。あるプロジェクトが複数の情報源に登場しているにもかかわらず稼働状況または商業運転開始日(COD)が異なる場合は外れ値としてフラグが立てられ、設備導入実績への算入が認められる前に前提条件が再確認されます。
承認前に、単位の取り扱い、タイミング、および繰越ロジックが年度間で一貫していることを確認するため、複数のアナリストによるレビューが施されます。大規模な政策転換、系統連系ルールの変更、または主要プロジェクトのキャンセルが発生した場合は、パイプラインの再重み付け方法を確認するための再コンタクトを実施します。レポートは年次で更新され、納品前に最新の情報を反映した最終確認が行われるため、クライアントはその時点で入手可能な最新の見解を受け取ることができます。
Mordor Intelligenceのメキシコ風力エネルギー市場推計値と他の公表推計値との比較
メキシコ風力エネルギーに関する公表推計値はしばしば一致しません。その理由は、基礎となる測定指標が必ずしも同一ではなく、一部の情報源では設備容量、発電量、および投資額を一つのヘッドライン数値に混在させているためです。また、開発事業者によるパイプラインプロジェクトの計上方法の違いや、リパワリングおよび寿命延長を新規追加として扱うか否かによっても差異が生じます。
公表されている数値の中には、電力出力や設備価値に基づくものもあり、初期段階の発表による積極的な建設スケジュールを織り込んでいる場合もあります。こに対し、Mordor Intelligenceはメキシコにおける設置済み・稼働中の風力設備容量(GW単位)のみを計上し、運転開始日付きのシグナルによって運転開始が裏付けられるまでプロジェクトを設備導入実績に含めないことで、停滞中または未許認可の計画による過大計上を抑制しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 7.62 GW(2025年) | |
| 業界専門誌A | 23.20 ビリオン 米ドル(2025年) | 電力発電量の単位を市場ヘッドライン数値に換算(GWhベース)しており、需要アウトプットと設備容量ストックを混在させる可能性があるため、設備導入実績ベースの数値との照合が困難です。 |
| 業界データプロバイダーB | 7.48 ビリオン 米ドル(2022年) | 異なる基準年の累積設備容量を報告し、長期の成長率と組み合わせているため、タイミングのずれや運転開始の遅延により比較不可能な時点推計値が生じる可能性があります。 |
この比較から、差異の大部分は単位の選択と、プロジェクトが稼働する前に計上を認めるか否かによって説明できることが示されています。運転開始イミング、廃止、および検証済みのパイプライン転換率にモデルを紐付けることで、最終数値は毎年繰り返し可能な明確なステップに基づいて追跡可能な状態を維持しています。
レポートで回答される主要な質問
メキシコ風力エネルギー市場の規模はどのくらいですか?
メキシコ風力エネルギー市場規模は2026年に7.73ギガワットに達し、CAGRが1.45%で成長して2031年までに8.32ギガワットに達すると予想されます。
メキシコ風力エネルギー市場の現在の規模はどのくらいですか?
2026年、メキシコ風力エネルギー市場規模は7.73ギガワットに達すると予想されます。
メキシコ風力エネルギー市場の主要プレイヤーは誰ですか?
Siemens Gamesa Renewable Energy SA、General Electric Company、Vestas Wind Systems、Acciona SA、EDF Renewables Inc.がメキシコ風力エネルギー市場で事業を展開する主要企業です。
このメキシコ風力エネルギー市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、メキシコ風力エネルギー市場の規模は7.62ギガワットと推定されました。本レポートは、メキシコ風力エネルギー市場の過去の市場規模(2019年、2020年、2021年、2022年、2023年、2024年)を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のメキシコ風力エネルギー市場規模の予測も掲載しています。