
医療用フォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 35.18 十億米ドル |
| 市場規模 (2031) | 49.51 十億米ドル |
| Growth Rate (2026 - 2031) | 7.08 % |
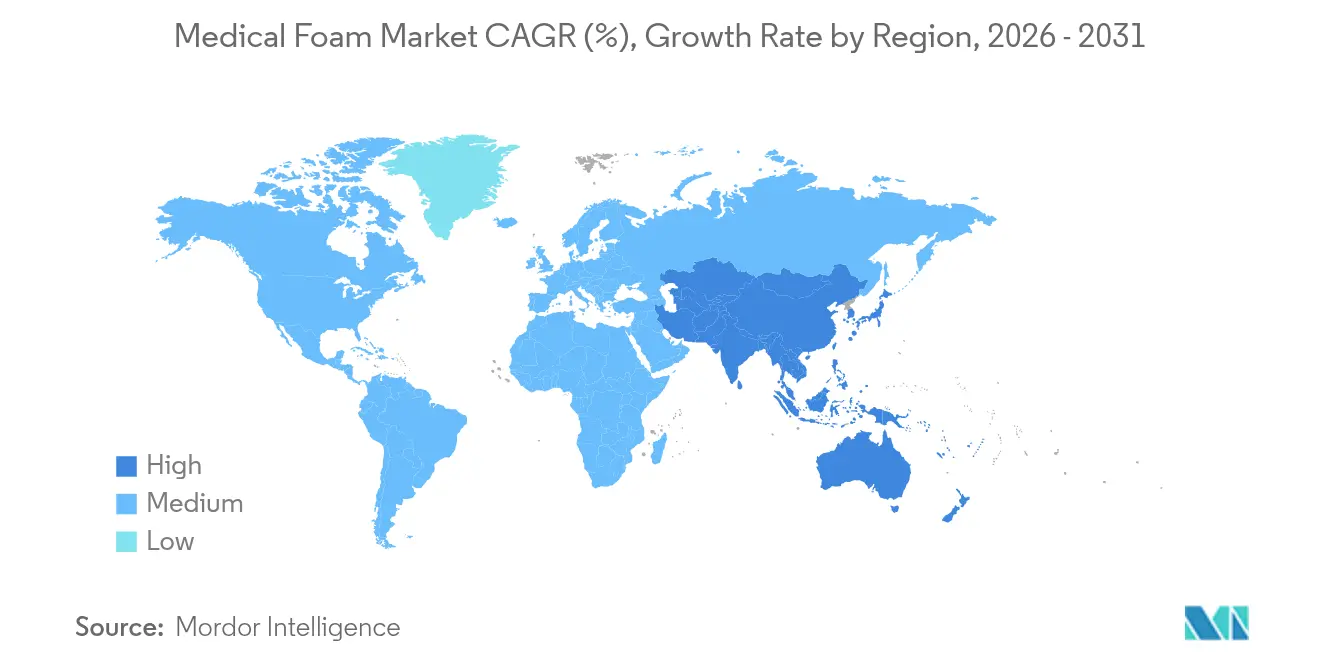
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
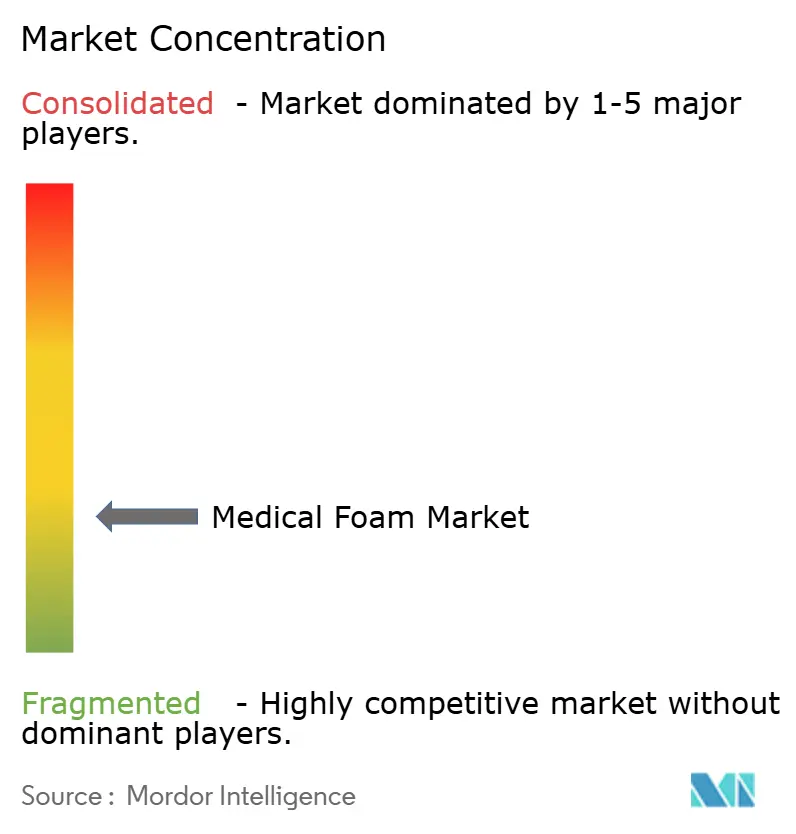
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用フォーム市場分析
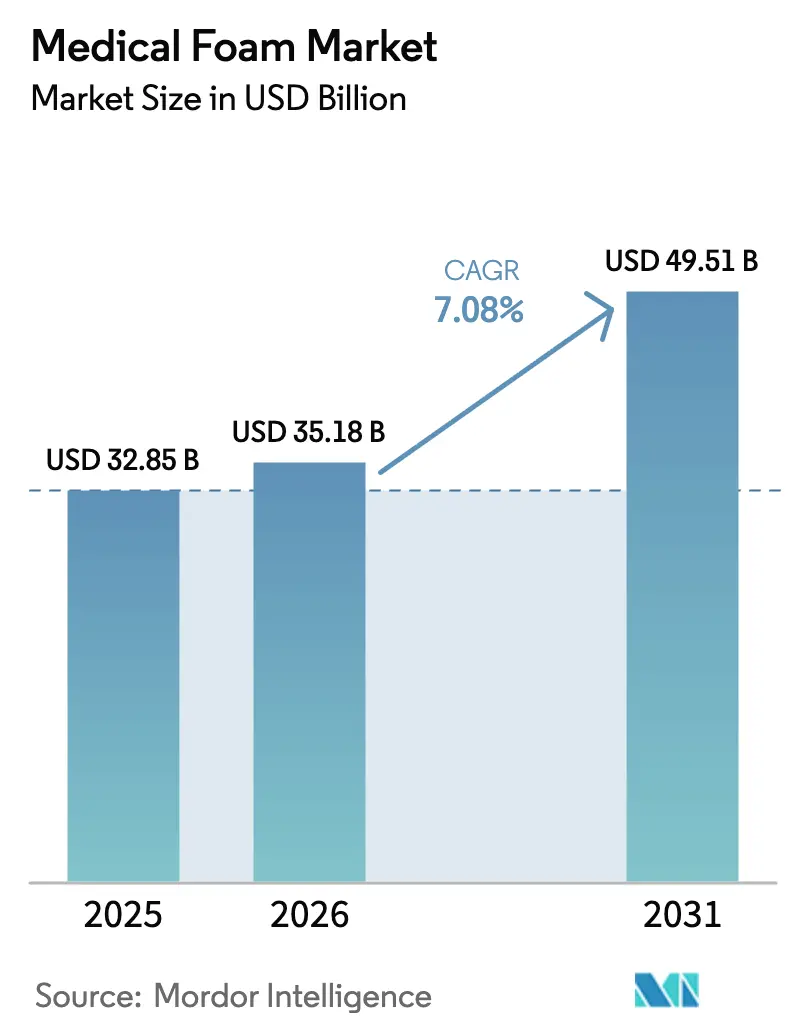
医療用フォーム市場規模は2025年に328億5,000万米ドルと評価され、2026年の351億8,000万米ドルから2031年には495億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)の年平均成長率は7.08%です。
ポリウレタングレードが2024年売上高の59.66%を占め市場を牽引するなか、循環型経済イニシアチブを背景にポリオレフィングレードが年平均成長率10.12%で拡大しており、このセグメントには強靭な需要パターンが下支えとして存在しています。人口の高齢化により、高性能フォームに依存する褥瘡予防寝具、高度創傷ドレッシングおよびクッションシステムのユーザー基盤が継続的に拡大しています。フレキシブル処方品は日常的な病院および長期療養施設のニーズを支配し、スプレー技術は義肢・矯正装具においてカスタムフィットの機会を切り開いています。感染管理に対する規制上のインセンティブは、温度管理された医薬品流通における無菌・断熱包装フォームへの需要とあいまって、高い水準を維持しています。
レポートの主要ポイント
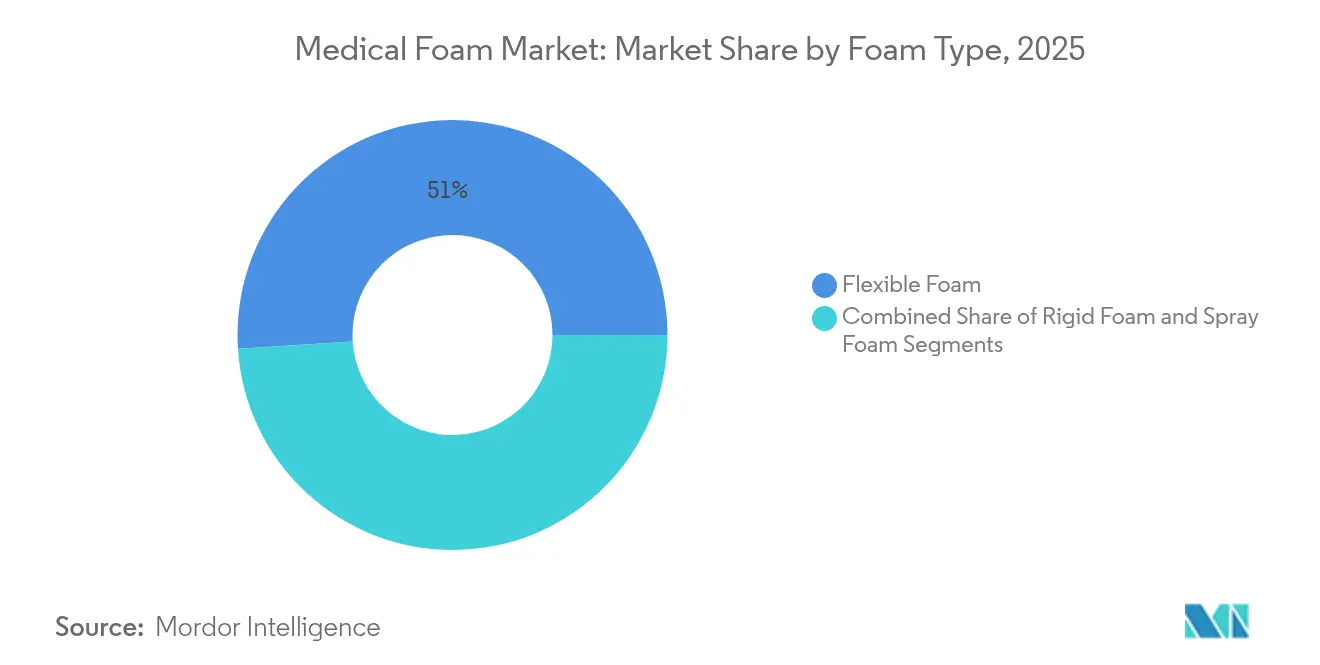
- フォームタイプ別では、フレキシブルフォームが2025年の医療用フォーム市場シェアの51.02%を占めてトップとなり、スプレーフォームは2031年までに年平均成長率8.62%を記録すると予測されています。
- 製品別では、ポリウレタンが2025年の医療用フォーム市場規模の59.05%を獲得し、ポリオレフィングレードは2026年から2031年にかけて年平均成長率9.71%で成長すると予測されています。
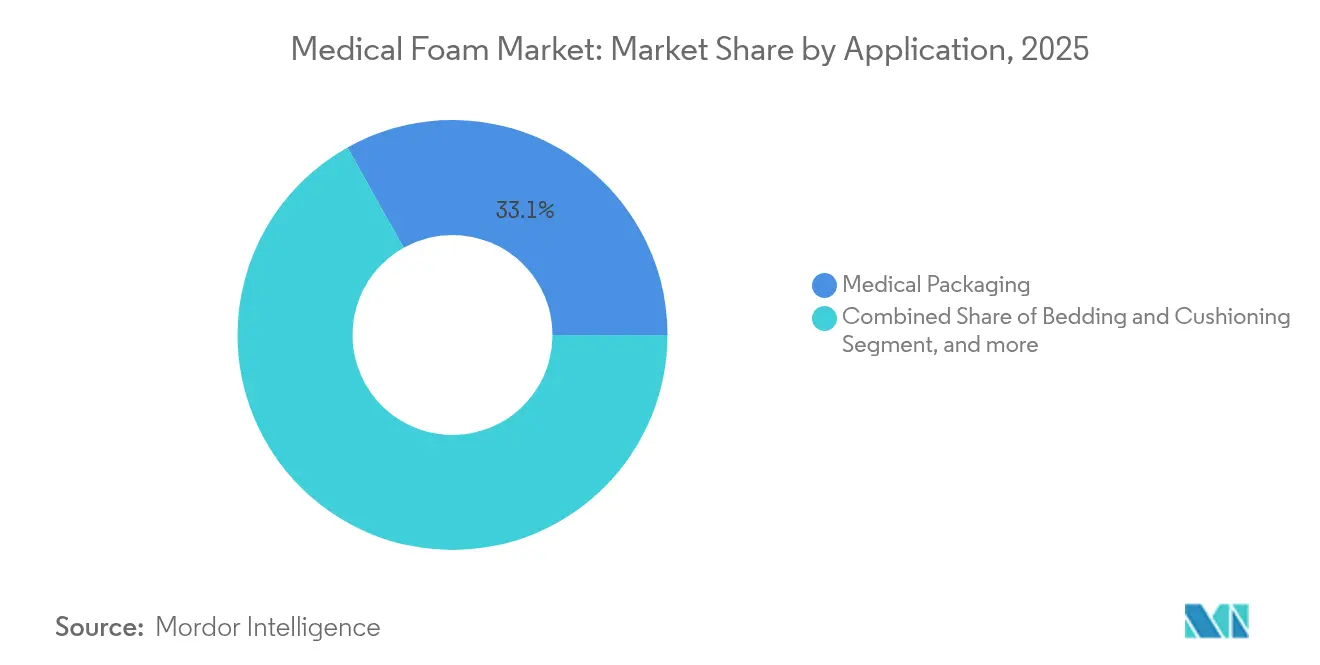
- 用途別では、医療用包装が2025年に売上高の33.12%のシェアを維持し、義肢・創傷ケアは2031年にかけて年平均成長率11.74%で前進しています。
- 地域別では、北米が2025年売上高の33.21%を占め、アジア太平洋が2031年までに年平均成長率9.28%で最速のペースで推移しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
医療用フォーム市場のドライバー影響分析*
| 促進要因 | (〜)% CAGRへの予測インパクト | 地理的 関連性 | インパクトの 期間 |
|---|---|---|---|
| 高齢化人口の増加と慢性疾患の蔓延 | +1.8% | 北米および欧州で最大のインパクト、 グローバル | 長期(4年以上) |
| 滅菌包装における医療グレードフォームの急速な採用 | +1.2% | 北米およびアジア太平洋が先導、 グローバル | 中期 (2〜4年) |
| 褥瘡予防寝具の需要を促進する在宅医療の急成長 | +1.5% | 北米および欧州、 アジア太平洋に拡大中 | 中期 (2〜4年) |
| 先進創傷ケア材料に対する政府インセンティブ | +0.9% | 北米 および欧州 | 短期(2年以内) |
| 個別化義肢向けフォームマイクロセル構造のAI誘導設計 | +0.7% | 北米、欧州、 一部のアジア太平洋市場 | 長期(4年以上) |
| 再利用可能な極低温フォームシッパーに対する医薬品コールドチェーン規制 | +0.6% | 先進市場を重点とした グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口の増加と慢性疾患の蔓延
ポリウレタンドレッシングは従来のガーゼと比較して褥瘡発生率を35%削減し、入院期間とアフターケアコストを低減します。高齢患者の褥瘡発生率は10〜25%であり、病院および在宅医療事業者は荷重を効果的に分散するマットレスを優先的に採用するよう促されています。メディケア適用判定L38902およびL37166は高度フォームドレッシングを償還対象とし、長期療養施設および外来環境での採用を強化しています。[1]米国メディケア・メディケイドサービスセンター、「外科用ドレッシング地方適用範囲決定L38902」、cms.gov 人口の高齢化は、ケア環境全体にわたりベッド、シートおよびかかと保護製品を供給するベンダーに対し、複数年にわたる数量拡大の余地をもたらしています。
滅菌包装における医療グレードフォームの急速な採用
ISO 11607-1:2019は、最終滅菌済み医療機器が使用時点まで保護されなければならないことを規定しており、繰り返し可能な微生物バリア性能を持つクローズドセルフォームが優位となっています。[2]ISO、「ISO 11607-1:2019 最終滅菌済み医療機器の包装」、iso.org 医薬品コールドチェーンネットワークは同時に2〜8°Cのプロファイルを維持する断熱材を必要としています。DS SmithのTailorTemソリューションは36時間にわたって温度範囲を維持しつつ、発泡ポリスチレンと比較してCO₂排出量を40%削減しており、設計によってパフォーマンスとサステナビリティを両立できることを示しています(dssmith.com)。需要は、振動減衰、耐穿刺性および滅菌の容易さが重視される整形外科用インプラントから循環器科用キットまで及んでいます。
在宅医療の急成長が褥瘡予防寝具の需要を促進
コスト抑制政策は回復期を在宅に移行することを推奨しており、そこでは耐久医療機器が病院グレードの安全基準を満たす必要があります。メモリーフォームの多層コアはインターフェース圧を緩和し、通気性のあるトップ層がマイクロクライメートの快適性を維持します。センサー内蔵フォームはリアルタイムの圧力マッピングを可能にし、スマートフォンアプリによる自動調整機能を持つ適応型義肢ソケットが日常装着の耐久性を向上させることが研究で示されています。[3]ユン・リー他、「下肢義肢用適応ソケット圧力システム」、Nature Publishing、nature.com 償還の枠組みは、リスク因子が閾値スコアに達した場合にこのような製品を医療上必要なものとして分類し、在宅医療機関における購買サイクルを維持しています。
先進創傷ケア材料に対する政府インセンティブ
地方適用範囲決定および医師報酬スケジュールは、臨床的有効性を実証した外科用ドレッシングを償還対象とし、最新のポリウレタン複合材料の調達を促進しています。FDA機器審査経路は明確なままです。EXEM FOAMは最近、規制審査期間決定を確保し、予測可能な市場参入ルートを示しています。感染率低下を目指す病院品質プログラムは現在、滲出液を管理し包交回数を最小化する単回使用の非接着性フォームドレッシングを重視しています。
医療用フォーム市場の抑制要因影響分析*
| 阻害要因 | (〜)% CAGRへの予測インパクト | 地理的 関連性 | インパクトの 期間 |
|---|---|---|---|
| イソシアネートおよびポリオール価格の変動 | -1.1% | 製造地域で最大のインパクト、 グローバル | 短期(2年以内) |
| VOCおよびフタル酸塩排出に関する厳格な規制 | -0.8% | 北米および欧州、 グローバルに拡大 | 中期 (2〜4年) |
| フッ素化フォーム添加剤に対するPFAS「永久化学物質」の精査 | -0.6% | 北米および欧州、 グローバルな規制波及を伴う | 中期 (2〜4年) |
| 多素材医療用フォームのリサイクルにおけるボトルネック | -0.4% | 先進市場を重点としたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イソシアネートおよびポリオール価格の変動
トルエンジイソシアネートとメチレンジフェニルジイソシアネートはほとんどのポリウレタン医療用フォームの基盤となっており、石油価格の変動に追随することで、契約価格が原料インフレに遅れをとる際に利益率を圧迫します。メーカーはデュアルサプライヤー戦略と、化石由来の原料から多様化するバイオコンテンツイニシアチブを通じてリスクをヘッジしています。
VOCおよびフタル酸塩排出に関する厳格な規制
デンマーク環境保護庁は、規制強化を正当化するレベルで一般消費者向けフォームにジメチルホルムアミドおよび関連化合物を発見しました。カリフォルニア州の一般消費者製品規制はVOC上限を設け、有害添加剤を段階的に廃止しており、処方者を水系発泡またはCO₂発泡システムへと誘導しています。ASTM D8142-17e1化学物質排出試験は実験コストを加算し、製品開発サイクルを長期化させます。これらの規制は総合的にコンプライアンス支出を増大させますが、より安全な最終用途環境を促進します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
医療用フォーム市場セグメント分析
フォームタイプ別:
フレキシブルの優位性とスプレーセグメントのモメンタムフレキシブルグレードは2025年売上高の51.02%を占め、輪郭適合性が最重要となる病院用マットレス、手術台用パッドおよび創傷ドレッシングでの広範な使用を反映しています。在宅医療需要の増加が安定した数量を下支えし、次世代クッションにおけるセンサー統合トレンドから漸進的な伸びが生まれています。スプレー技術は小さなベースラインを占めていますが、ポータブルアプリケーターと二液型化学が臨床医によるインサイチュライナーおよびカスタム義肢ソケットの成形を可能にすることから、年平均成長率8.62%を記録すると予測されています。実施者の習熟度の向上、より速い硬化、低揮発性排出バリアントが、矯正装具ラボおよびポイントオブケアフィッティングへの普及を加速しています。
イノベーションサイクルは、職業的危険を排除し室温での皮膚接触を可能にするブロックイソシアネートシステムを含むスプレーフォームに有利に働いています。原材料サプライヤーによる設備トレーニングへの投資がインストーラー基盤を拡大し、外来センターへの市場参入を支援しています。一方、リジッドフォームは寸法安定性が柔軟性に優先される場面、たとえば画像診断機器の筐体やコールドチェーンパレットシッパー内において不可欠であり続けています。しかし数量成長は、突出した拡大を示すのではなく、医療機器製造全体の生産高に並行しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


製品別:
ポリウレタンの優位性とポリオレフィンのサステナビリティ面での優位性ポリウレタンは2025年における売上高の59.05%を維持し、フレキシブルおよびリジッド両方のヘルスケアフォームにおける標準ポリマーマトリックスとしての役割を確固たるものにしています。Covestroのバイメディックスシリーズは、カスタマイズされたイソシアネート化学がどのように通気性バッキングフィルムと滲出液吸収を促進する親水性パッドコアの両方を実現するかを示しています。高い規制実績、容易な滅菌処理および精密に調整された硬度グレードがOEMにおける処方選好を固定しています。
しかしポリオレフィンフォームは年平均成長率9.71%で拡大しています。可塑剤不使用、固有のリサイクル可能性および密度低減の可能性が、病院のサステナビリティ憲章と合致しています。新興のバッチ発泡プロセスは、後発泡ラミネートなしで医療グレードの清潔度を達成できるようになっており、無菌包装インサートおよび小児用ポジショニングエイドへの採用への道が開かれています。ポリスチレンとPVCは剛性または透明性が不可欠なニッチな役割を維持していますが、環境上の精査を考慮すると数量見通しは依然として限定的です。
用途別:
包装の規模と義肢の加速無菌および温度管理された物流が2025年における包装の33.12%シェアを維持しました。厳格なバリア性、微粒子性および熱衝撃基準が、ダイカットインサート、バイアルセパレーターおよびワクチンシッパーへの繰り返し需要を固定しています。成長は医薬品全体の生産量と歩調を合わせて緩やかになっていますが、リサイクル可能性と落下試験耐性を組み合わせた製品改良が価値実現を維持しています。
対照的に、義肢・創傷ケアは患者固有のソリューションが支持を得るなかで年平均成長率11.74%で拡大をリードしています。マルチゾーンフォームにより義肢装具士はソケット全体にわたってデュロメーターを調整し、残存肢の快適性を向上させることができます。創傷管理では、イオン銀含浸のオープンセルポリウレタンが水分蒸気透過性を維持しながらバイオバーデンを制御し、看護労働を削減する延長装着間隔を可能にします。これらの成果は、従来のガーゼから高度なフォームへの臨床医の切り替えを強化し、堅牢な代替サイクルを促進しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米医療用フォーム市場
北米は、統合された化学品サプライチェーン、デバイス製造クラスター、および臨床的有効性を評価する償還メカニズムの強みにより、33.21%の収益リードを保持しています。高度な創傷被覆材および治療用マットレスに対するメディケアの適用範囲は、予測可能な購買予算を支えています。多国籍企業は米国およびカナダ全体に製造拠点を展開し、迅速な履行と規制上の整合性を確保しています。
欧州医療用フォーム市場
欧州は技術基準において北米と同水準にありますが、環境政策の強度においてはこれを上回っています。近く施行される包装および包装廃棄物規制は、医療機器メーカーに対して製品ライフサイクルにリサイクル可能性を組み込むことを義務付けており、この換は低密度ポリオレフィンソリューションの機会を拡大しています。地域の医療システムは費用対効果研究を重視しているため、創傷被覆材の交換頻度の低減やリハビリテーション期間の短縮を文書化したベンダーが入札において優位性を獲得しています。
アジア太平洋、中東・アフリカおよび南米医療用フォーム市場
アジア太平洋地域は9.28%のCAGRで成長しており、地域のポリウレタン工場における生産能力の拡大がリードタイムの短縮と輸入コストの削減を実現しています。中国およびインドにおける公立病院の近代化プログラムは、圧力緩和寝具および陰圧創傷治療キットへの投資を促進しており、いずれもフォームを多用するカテゴリーです。各国政府は同時に、サプライチェーンの強靭性を構築するために地域調達を奨励しており、原材料サプライヤーが地域内にプロピレングリコールおよびポリオール工場を設立することを促しています。中東・アフリカおよび南米は依然として新興段階にありながらも有望であり、病院建設パイプラインおよび規制改革が、今後10年間にわたる高度ケ材料の普及加速に向けた基盤を整えています。

規制環境
医療機器、創傷被覆材、保護包装に使用される医療用フォームは、単独の材料カテゴリーとして規制されるのではなく、医療機器の品質・妥当性確認体制の下に置かれる。その中心となるのは、2026年2月2日に施行された米国FDAの品質マネジメントシステム規則(QMSR、21 CFR Part 820)であり、これは米国の品質システム要件をISO 13485:2016と整合させるものである。適用範囲は、フォーム部品およびアセンブリに影響を及ぼす設計、製造、包装、ラベリング、保管、設置、保守活動を含む。
並行して、グローバルなOEM認定およびサプライヤー審査では一般にISO 13485:2016が参照され、医療用包装インサート、機器用クッション、患者接触型フォーム部品を提供するフォーム加工業者やクリーン製造専門企業に対する文書化・工程管理要件が高まっている。この整合により、フォーム配合や網状化、積層、打ち抜きなどの加工工程におけるトレーサビリティ、工程妥当性確認、変更管理への重点が強まっている。その結果、サプライヤーは無菌バリアや臨床使用用途における妥当性確認済みの性能を維持しつつ、低VOC化学組成やサステナビリティ志向のグレードを工業化できる立場にある。
競合状況
このセクターは中程度の断片化を示しており、上位5社のサプライヤーが世界売上高の相当なシェアを支配しています。BASF、DowおよびCovestroは後方統合された原料チェーンを保有しコスト安定性を提供しており、UFP Technologiesなどの専門コンバーターは高複雑性アセンブリで付加価値を獲得しています。3Mは2024年にヘルスケア資産をSolventumとして分離し、創傷ケアおよび滅菌技術への焦点をより鮮明にしました。DuPontは2024年にDonatelle Plasticsを買収する合意を締結し、薬物送達デバイスにおけるコントラクト製造のリーチを拡大しました。
技術的リーダーシップは、フォームサイエンスとセンシングおよびデジタル設計コンピテンシーの結合にかかっています。学術連携により、2.24 kPa⁻¹の感度を提供するグリッドベースの圧電抵抗センサーが開発され、せん断力の蓄積を介護者に警告するマットレスが実現しています。CovestroとHuntsman Internationalは、引張強度や圧縮永久ひずみを損なうことなく温室効果ガスフットプリントを削減するバイオコンテンツ経路を推進しています。
価格競争は汎用寝具および包装セグメントを特徴付けていますが、OEM認定コストおよび無菌性検証のハードルが医療機器コンポーネントの利益率を守っています。ターンキーの材料、設計およびクリーンルーム転換サービスを提供するサプライヤーは、より粘着性の高い顧客関係と高いスイッチングバリアを享受しています。
医療用フォーム産業リーダー
American Excelsior Company
American Foam Products
Heubach Corporation
UFP Technologies, Inc.
Rogers Corporation
- *免責事項:主要選手の並び順不同
本レポートで取り上げた医療用フォーム市場企業
- American Excelsior Company
- American Foam Products
- Heubach Corporation
- General Plastics Manufacturing Company Inc.
- UFP Technologies Inc.
- FXI
- Rogers Corporation
- Dow
- Huntsman International LLC
- 3M
- Rempac Foam LLC
- VPC Group
- Recticel NV
- Sekisui Chemical Co. Ltd.
- BASF
- Covestro
- Carpenter Co.
- Armacell International
- Foamtec Medical
- ConvaTec Group plc
- Smiths Group

市場機会と将来展望
2026年2月に施行されるFDA QMSRとそのISO 13485:2016との整合を起点として、機器・包装のサプライチェーンが調和された品質要件のもとでグローバルなコンプライアンスとサプライヤー認定を簡素化する支援を行うという、近い将来のホワイトスペースが生まれつつある。医療グレードのフォーム材料に加え、妥当性確認済みの切断、積層、洗浄、包装管理を含む、文書化され審査対応可能な加工を提供できるサプライヤーは、OEMの承認ベンダーリストに組み込まれる明確な道筋を持つ。特に、フォームが無菌キット、機器用保護包装、患者接触型クッションなどのより高リスクな完成品アセンブリの一部である場合にその傾向は強い。
サステナビリティと循環性の要件も、医療用包装や患者支援製品全体にわたる仕様の見直しを促しており、購入者はVOC、添加剤、廃棄段階の選択肢を性能と併せて検討している。American Foam Productsが公表している、バイオベースポリオールおよびデンプンベースフォームを用いた医療用クッションや耐熱用途向けの持続可能な包装ソリューションへの注力(2026年6月)は、こうした調達視点を強化している。生産能力とリードタイムに関しては、American Excelsior Companyがウィスコンシン州シェボイガン工場で自動化ウレタンフォーム成形への投資を行い成形出力を増強したこと(2026年1月)が、再現可能な成形と安定供給を必要とする、迅速な対応が求められる医療用部品、安全な患者移送、カスタマイズされたクッションプログラムの機会を後押ししている。
医療用フォーム市場における最近の業界動向
- 2026年6月:American Foam Products, Inc.は、医療および医療機器用途向けにバイオベースポリオールとデンプンベースフォームを用いた持続可能な包装ソリューションを推進する戦略的取り組みを発表した。この動きは医療機器全体でのより環境に優しい包装への需要を強化し、包装仕様やサプライヤー認定に影響を与える可能性がある。
- 2026年4月:American Excelsior Companyは、LinkedInの投稿で、患者の快適性および医療ソリューション用途向けの軟質フォームを取り上げた。これは快適性重視の医療用フォームへの製品重点が続いていることを示し、需要加速の可能性を示唆している。
- 2026年1月:American Excelsior Companyは、シェボイガン工場に200万米ドルを投資して自動化ウレタンフォーム成形ラインを導入し、成形部門の生産能力を3倍に拡大した。これにより医療用フォーム部品の供給対応力が強化され、リードタイムが短縮される。


医療用フォーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法では、医療用フォーム市場は、性能が患者接触、衛生、クッション性、包装、または各医療現場における機器関連の需要に結びついている、医療・ヘルスケア用途向けに販売されるフォーム材料を含む。
対象外範囲:ヘルスケア主導の最終用途向けに購入されない非医療用消費者向けフォームおよび一般産業用フォームは除外する。
セグメンテーション概要
- フォームタイプ別
- フレキシブルフォーム
- リジッドフォーム
- スプレーフォーム
- 製品別
- ポリウレタン(PU)
- ポリスチレン(PS)
- ポリオレフィン
- ポリ塩化ビニル(PVC)
- その他製品
- 用途別
- 寝具・クッション材
- 医療用包装
- 医療機器・コンポーネント
- 義肢・創傷ケア
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、医療の最終用途に関する明確な需要マップを構築することから始まり、それをフォームのサプライチェーンおよび原材料の背景に結び付ける。前提条件を根拠あるものに保つため、主にヘルスケア活動やプラスチック加工の基礎的動向を説明する公開データシリーズを使用する。
使用する情報源には、例として、機器および包装に関する背景情報のための米国FDA、貿易・製造業の動向を示す米国商務省センサス局および米国国際貿易委員会、地域の産業生産指標を示すEurostat、ヘルスケア支出および利用動向を示すOECDの保健統計などが含まれる。また、企業の開示資料や投資家向け資料、業界団体・標準化団体の発行物、価格動向や生産能力変化に関する信頼性の高い報道記事も確認する。企業財務情報やインテリジェンスの有料サブスクリプションは選択的に使用し、特許データベースや出荷レベルの輸出入記録と併せて、企業の事業実態を検証し、貿易関連の数量を相互確認する。このリストは網羅的なものではなく、データ収集、検証、確認のために他の多くの情報源も参照した。
一次インタビューおよび調査
一次調査は、実務上何が医療用フォームとして真に数えられているか、また医療用包装、寝具・クッション、創傷ケア、機器部品といった最終用途間で需要がどのように移行しているかを確認するために用いられる。フォーム加工業者、材料サプライヤー、下流の購入者に聞き取りを行い、その結果を用いて価格帯、製品構成の変化、地域別採用パターンを検証し、モデルが市場の実際の動きを反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:26% | CXO:19% | APAC:43% |
| 中堅層:55% | 機能・部門リーダー:31% | EMEA:33% |
| 小規模プレイヤー:19% | マネージャー:50% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、ヘルスケアおよび医療機器製造の動向指標をフォーム需要プールに変換し、それを各最終用途で使用されるフォームベースソリューションの割合で分割するトップダウン方式を用いて構築する。この結果を現実的なものに保つため、総計は、主要フォーム種別の抽出ASPと数量の掛け合わせや、加工出力に関するチャネルチェックといった選択的なボトムアップ検証と照合し、その上で異常値を調整する。
入力は地域や用途によって異なり、繰り返し現れる市場の特徴的傾向に依拠している。これには、フォームタイプ別構成(軟質、硬質、スプレー)、製品構成(ポリウレタン、ポリスチレン、ポリオレフィン、PVCなど)、用途別構成(医療用包装、寝具・クッションなど)が含まれ、それぞれ異なる数量規模と価格動向を持つためである。また、医療機器の生産動向、病院・長期介護施設の利用動向、時間差を伴ってフォーム価格に影響を及ぼす樹脂連動のコスト変動も追跡している。
予測にはシナリオ分析を用い、採用状況や価格を現実的な需要条件の範囲内で変動させ、一次調査回答者が予想する地域別成長と整合させる。小規模用途についてボトムアップの手がかりが不足している場合は、保守的な割合レンジを適用してギャップを処理し、その上で暗示される一人当たり・処置当たりの使用量が妥当な範囲にあることを相互確認する。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一のデータソースや単一の前提に依存しないようにしている。モデルの出力を、貿易動向、ヘルスケア利用動向、フォームタイプ構成の変化といった独立した指標と比較し、承認前に異常な急変を調査する。
価格、構成、地域別重み付けの感度を検証するため、第二の分析者によるレビューを実施し、差異が大きい場合や新たな生産能力・規制の更新が見られる場合には、対象を絞った再確認を行う。レポートは毎年更新され、重要な出来事があれば中間更新を行い、納品前には最新の見解を反映するための最終確認を実施する。
Mordor Intelligenceの医療用フォーム市場規模と他の公表推定値との比較
医療用フォームの公表市場規模は、各社が同じ最終用途を必ずしも同様にカウントしているわけではなく、価格変動のロジックや通貨換算のタイミングも異なることが多いため、大きく異なって見えることがある。また、ある推定が広範なポリマーデータに重きを置く一方で、別の推定がより直接的に医療需要を追跡しようとする場合にも差が生じる。
主な差異は、消費者向けチャネルを通じて販売される医療用寝具・クッションが医療需要として数えられているかどうかにある。Mordor Intelligenceでは、購買意図とコンプライアンス要件がヘルスケア用途に結び付いている場合に限り対象範囲内とみなし、これにより隣接する快適性フォームは総計から除外される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 32.85億米ドル(2025年) | |
| 業界誌A | 28.52億米ドル(2024年) | より早い基準年を用い、より低い成長軌道を適用しており、対象範囲は主要な医療チャネルに絞られる傾向があるため、包装や施設向け寝具における波及需要を過小評価する可能性がある。 |
| 業界ニュースワイヤーB | 34.06億米ドル(2024年) | より高い短期的な総計を報告しており、これは隣接する消費者用途・産業用途向けに販売されるフォームをより広く含んでいることを反映している可能性があり、より速いCAGR前提は逆算した場合に当年の水準を過大に見せることがある。 |
表中の差異は主に、各発行元がフォーム需要をどの程度ヘルスケア適合の購買行動に厳密に結び付けているか、また価格および通貨に関する前提を年ごとにどのように更新しているかによって説明される。対象範囲の規則を明確に保ち、総計を観測可能な需要指標と照合することで、算出される市場規模は、広範な材料総計だけに依存するのではなく、再現可能な入力データに追跡可能なものとなっている。


レポートで回答されている主要な質問
医療用フォーム市場の現在の価値は?
医療用フォーム市場は2026年に351億8,000万米ドルと評価されており、2031年までに495億1,000万米ドルに達すると予測されています。
規制は製品開発にどのような影響を与えていますか?
ISO 11607およびVOC排出規制は、材料が無菌バリアと低揮発性出力を提供することを要求しており、メーカーをクリーンな化学物質とバイオコンテンツ処方へと誘導しています。
病院および長期療養施設における用途でどのフォームタイプが優勢ですか?
フレキシブルポリウレタンフォームが51.02%の売上高シェアでリードしており、その圧力再分散と適合性の特性によるものです。
なぜポリオレフィンフォームはヘルスケア包装で支持を得ているのですか?
ポリオレフィングレードはリサイクル可能性と低密度を兼ね備えており、循環型経済パフォーマンスを優先する新しい包装規制と合致しています。
最も急速に拡大している用途セグメントはどれですか?
義肢・創傷ケアは個別化医療のトレンドと高度な創傷ドレッシングの採用により、年平均成長率11.74%で成長しています。
2031年にかけて最も急成長する市場地域はどこですか?
アジア太平洋は医療インフラへの投資と地域内ポリウレタン生産能力の拡大に支えられ、年平均成長率9.28%で進展すると予測されています。
最終更新日:



