
経営意思決定市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
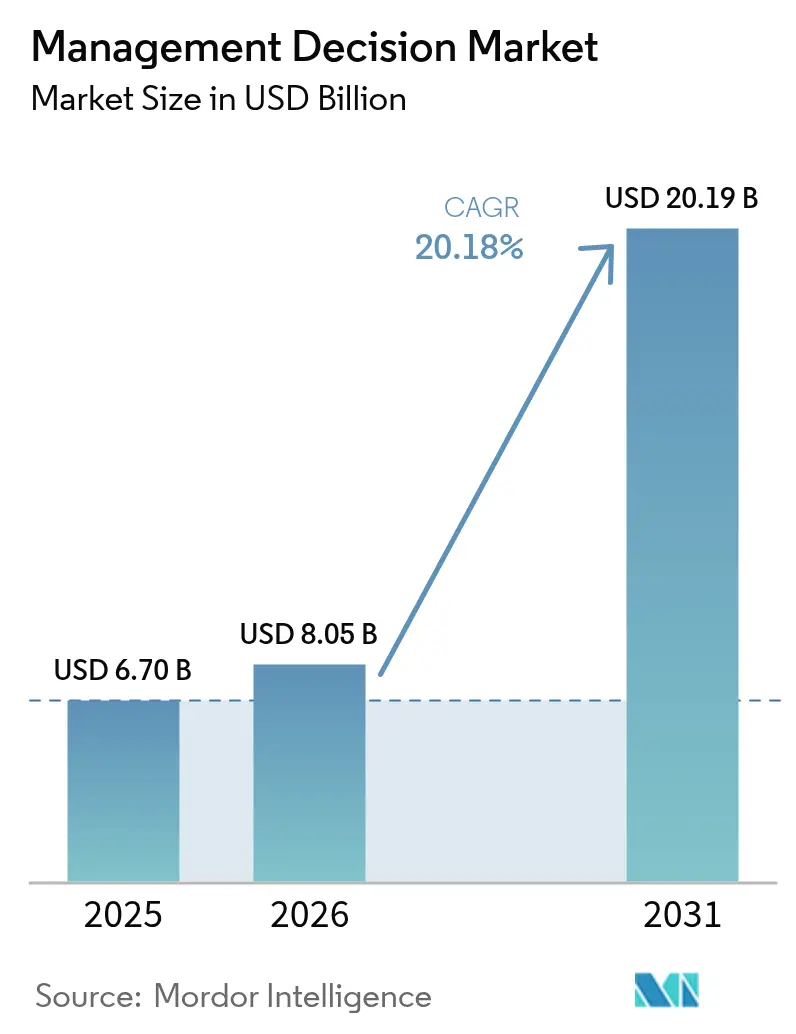
| 市場規模 (2026) | 8.05 十億米ドル |
| 市場規模 (2031) | 20.19 十億米ドル |
| Growth Rate (2026 - 2031) | 20.18 % |
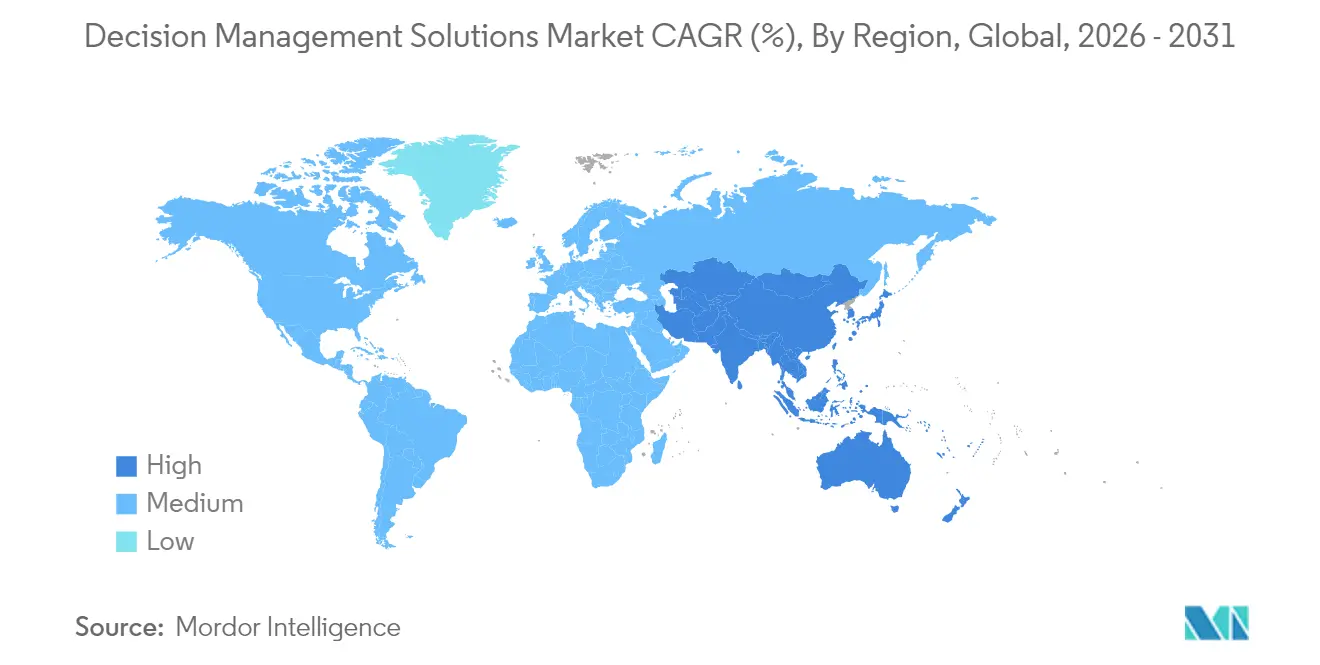
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
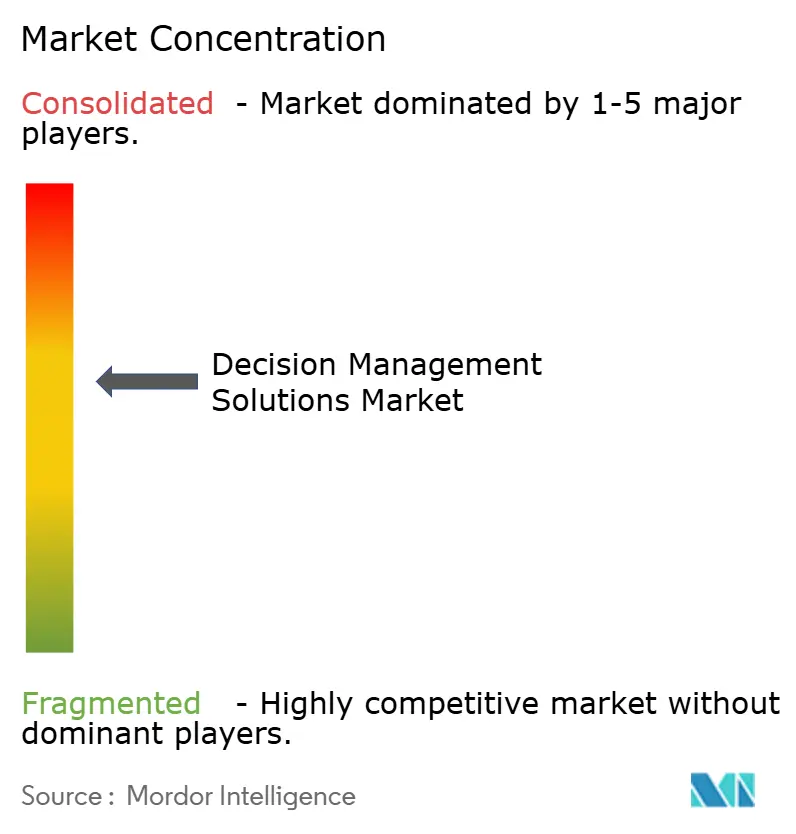
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経営意思決定市場分析
2026年の経営意思決定市場規模は80億5,000万USDと推定され、2025年の67億USDから成長し、2031年には201億9,000万USDに達する見込みで、2026年〜2031年の期間において年平均成長率(CAGR)20.18%で成長しています。この成長は、記述的分析から、ビジネスルールと人工知能(AI)を融合させて成果のスピードと質を高める意思決定インテリジェンスへと企業が移行していることを反映しています。クラウドネイティブな展開、説明可能なAIを要求する規制強化の高まり、およびローコードツールの普及が、企業がより迅速なインサイトからアクションへのサイクルを追求するうえでの中心的な推進要因となっています。[1]米国病院協会、「収益サイクル管理におけるAI導入」、aha.org ベンダーは現在、意思決定エンジン、プロセスオーケストレーション、および機械学習を統合プラットフォームに統合しつつあり、企業はガバナンス管理を維持しながらより多くの業務上の意思決定を自動化できるようになっています。
主要レポートの要点
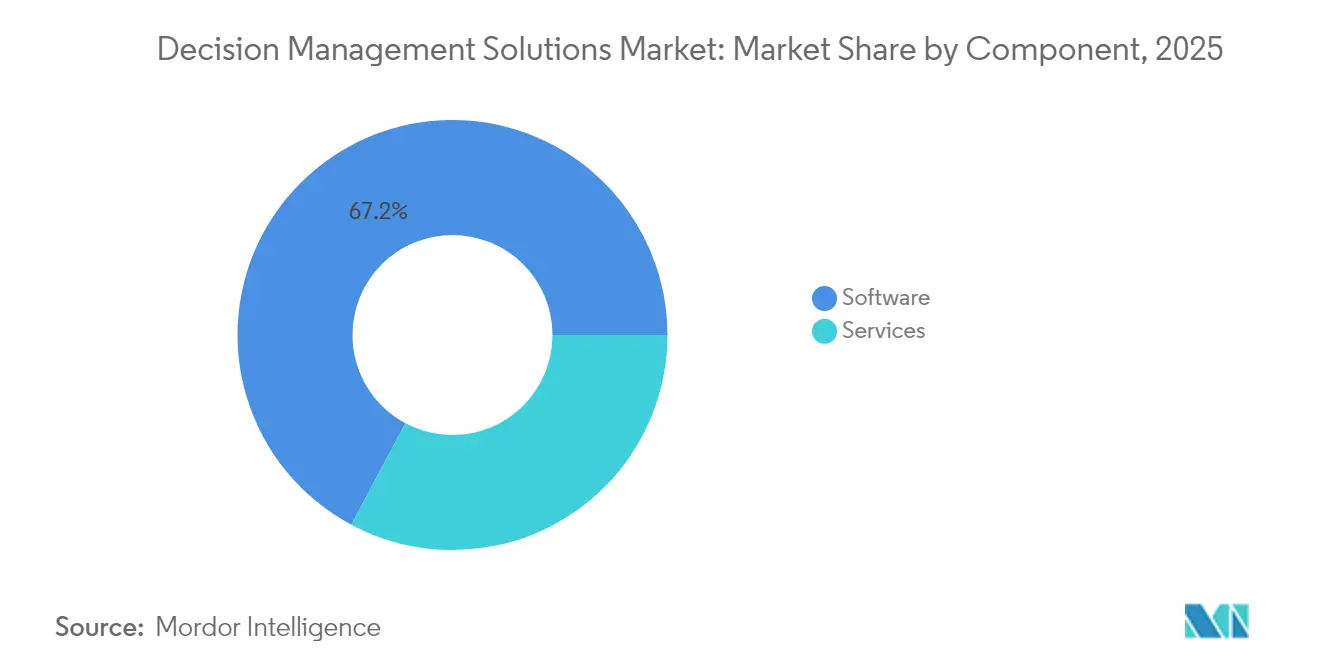
- コンポーネント別では、ソフトウェアが2025年の経営意思決定市場規模の67.20%を占めた一方、サービスは2031年まで年平均成長率(CAGR)21.95%で成長する見込みです。
- 展開タイプ別では、クラウドセグメントが2025年の経営意思決定市場規模の79.30%を占め、2031年まで年平均成長率(CAGR)21.56%で拡大しています。
- 組織規模別では、大企業が2025年の経営意思決定市場規模の61.40%を占め、中小企業(SMEs)は2026年〜2031年にかけて年平均成長率(CAGR)21.25%で拡大する見込みです。
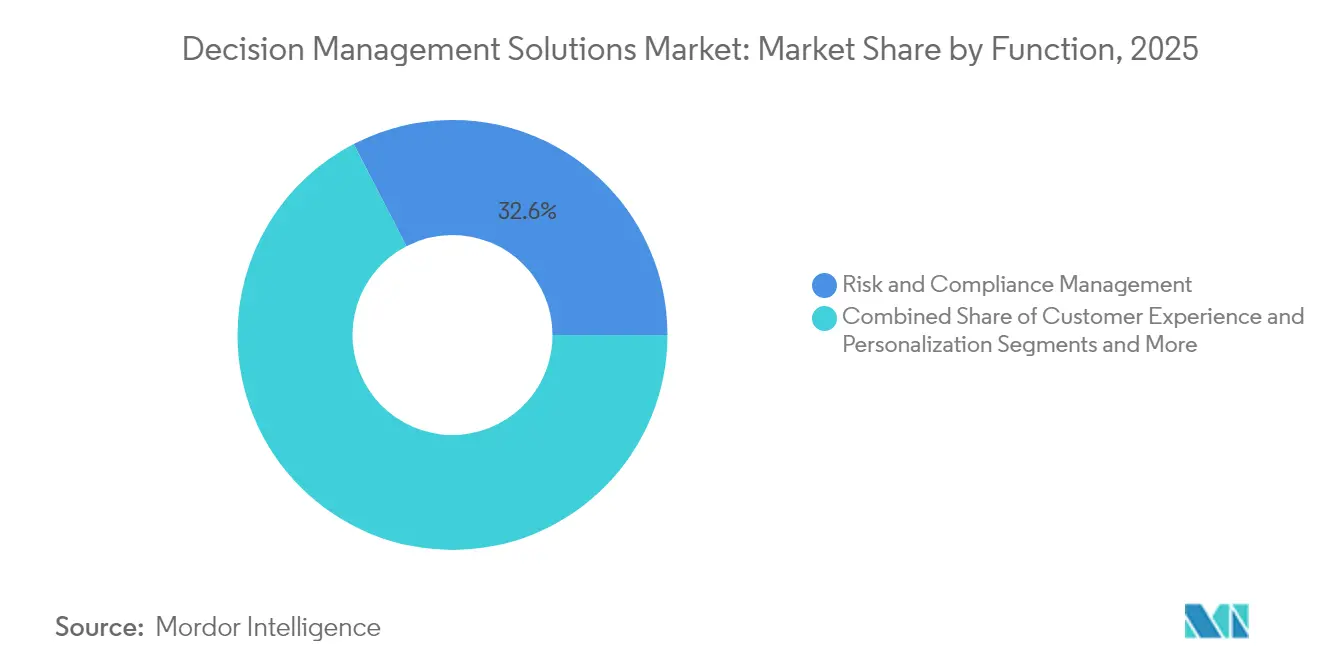
- 機能別では、リスク・コンプライアンス管理が2025年の経営意思決定市場規模の32.60%を占めてトップとなり、不正検出が年平均成長率(CAGR)23.68%で2031年まで最も速く成長する機能です。
- エンドユーザー産業別では、銀行・金融サービス・保険(BFSI)が2025年の経営意思決定市場規模の29.40%を占めて首位であり、医療分野のアプリケーションは2031年まで年平均成長率(CAGR)24.1%で成長する見込みです。
- 地域別では、北米が2025年の経営意思決定市場規模の36.50%を占め、アジア太平洋地域は2026年〜2031年にかけて年平均成長率(CAGR)23.95%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| ビジネスの俊敏性とリアルタイムインサイトに対する需要の高まり | +5.8% | 北米および西ヨーロッパが主導するグローバル市場 | 短期(2年以内) |
| BFSIにおける意思決定分析の採用急増 | +4.9% | 北米、ヨーロッパ、アジア太平洋の金融ハブ | 中期(2〜4年) |
| 説明可能なAIに対するコンプライアンス主導の需要 | +3.7% | 米国、欧州連合(EU)、英国の高規制市場 | 中期(2〜4年) |
| ユーザー基盤を拡大するローコード/ノーコードプラットフォーム | +3.2% | グローバル、北米とアジア太平洋での急速な普及 | 短期(2年以内) |
| エッジデバイスおよびモノのインターネット(IoT)デバイスへの意思決定機能の組み込み | +2.6% | 北米、ヨーロッパ、先進的なアジア太平洋経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジネスの俊敏性とリアルタイムインサイトに対する需要の高まり
市場の混乱により、リアルタイムの意思決定は生存のための必要条件となっています。現代のプラットフォームは予測分析とルールエンジンを融合させ、組織がパフォーマンスを損なう前にシグナルに基づいて行動できるようにしています。企業は、価格設定やルーティングなどの大量の業務上の意思決定を、人間の遅延なしにワークフローを調整するマルチエージェントシステムを通じて自動化しています。意思決定フローは部門をまたいで展開され、一貫したポリシー実施を維持しながら、変化する市場状況に合わせて実行を整合させます。
銀行・金融サービス・保険(BFSI)における意思決定分析の採用急増
銀行および保険会社は、信用承認、請求処理、および顧客インタラクションのジャーニーに意思決定エンジンを組み込んでいます。自動化された信用意思決定は、数秒以内にローン申請を処理し、均一なコンプライアンスチェックを実施します。企業は内部記録とデジタル行動を組み合わせて個別の金融商品を提案し、これまでサービスが行き届いていなかった借り手にサービスを拡大しています。エンドツーエンドのオーケストレーションツールは、顧客のリスク要因や市場データが変化した際にリアルタイムで商品条件を調整し、ポートフォリオの質とユーザーエクスペリエンスの両方を向上させます。
説明可能な人工知能(AI)に対するコンプライアンス主導の需要
欧州連合(EU)のAI法などの規制は、高リスクな自動化システムに対して透明性を義務付けています。そのため、企業は機械学習の予測に明示的なルールを重ね合わせたハイブリッドアーキテクチャを優先し、すべての結果を追跡できるようにしています。ガバナンスフレームワークは、データリネージ、モデル検証、および意思決定ロジックを文書化します。主要プラットフォームは現在、アルゴリズムの出力をビジネス言語に変換する自然言語による説明を提供し、監査を支援し、ステークホルダーの信頼を構築しています。[2]欧州委員会、「AI法規制テキスト」、europa.eu
ユーザー基盤を拡大するローコード/ノーコードプラットフォーム
ビジュアルオーサリングインターフェースにより、ビジネスの専門家はコードを書かずに意思決定ロジックを作成・更新でき、リリースサイクルを短縮し、モデルの精度を向上させます。シチズンデベロッパーは自律性を獲得しつつ、集中管理によって標準が維持されます。中堅企業はサブスクリプションベースのクラウドサービスを利用して、かつては大規模な情報技術(IT)チームに限定されていたエンタープライズグレードの機能にアクセスします。ユーザーコミュニティが広がるにつれ、ベンダーはロールベースのガードレールを組み込み、複数の貢献者が意思決定資産に安全に協力できるようにしています。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 導入および統合コストの高さ | -3.2% | グローバル、新興市場ではより大きな影響 | 中期(2〜4年) |
| モデル学習用のドメイン固有データの不足 | -2.8% | グローバル、デジタル化が進んでいない産業ではより高い影響 | 中期(2〜4年) |
| クラウドネイティブスタックに関するベンダーロックインの懸念 | -2.1% | グローバル、規制産業ではより高い感度 | 長期(4年以上) |
| 自動化された意思決定に関する規制の不確実性 | -1.9% | グローバル、特にEU、英国、米国での影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
導入および統合コストの高さ
包括的な意思決定プログラムは、プラットフォームライセンス、プロセス再設計、および変更管理に多額の支出を必要とします。レガシーシステムに標準的なアプリケーションプログラミングインターフェース(API)が欠如している場合、統合は複雑になり、ミドルウェアの開発と長期的なテストが強いられます。中小企業は予算に対してより高いコスト負担を負い、採用が遅れます。まず少数の高価値なユースケースに焦点を当てた段階的なアプローチが、迅速な成果を生み出し、拡大のための資金を確保しつつ内部専門知識を構築するのに役立ちます。
モデル学習用のドメイン固有データの不足
AI搭載の経営意思決定システムの有効性は、意思決定コンテキストを正確に表す高品質なドメイン固有の学習データの可用性に大きく依存しています。多くの組織は、特に意思決定支援から最も恩恵を受けるまれだが重要なシナリオについて、十分な履歴的意思決定事例を蓄積することに苦労しています。この課題は、モデル学習のための個人情報の使用を制限するデータプライバシー規制によってさらに複雑になり、組織は合成データ生成能力または連合学習アプローチを開発することを余儀なくされます。データ品質の問題は、歴史的パターンが新興の現実を反映しない可能性がある急速な変革を遂げている分野で特に深刻です。組織は、エッジケースの人間によるレビューを優先するアクティブラーニングアプローチを通じてこの制約に対処し、業務パフォーマンスを維持しながら、より包括的な意思決定モデルを段階的に構築しています。最も成功した実装は、機械学習とデータが不十分な場合にドメイン知識をエンコードする明示的なビジネスルールを組み合わせ、データ駆動型のインサイトと人間の専門知識の両方を活用するハイブリッドシステムを作成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが支配的、サービスが加速ソフトウェアは2025年の経営意思決定市場シェアの67.20%という圧倒的な割合を占め、ルール管理と分析、自然言語インターフェースを統合するエンジンに支えられています。ベンダーは、ルールの最適化を提案しコンプライアンスのギャップを指摘する生成AIをますます組み込んでいます。サービスは規模が小さいものの、組織が助言、展開、および継続的な最適化の専門知識を求めるにつれ、年平均成長率(CAGR)21.95%の軌道にあります。プロバイダーは、実証済みの意思決定テンプレートをパッケージ化することで展開期間を短縮する業界アクセラレータを進化させています。
導入パートナーはプロセスを再設計し、ガバナンスプレイブックを作成し、変化する規制とビジネス目標に合わせて意思決定パフォーマンスを維持するマネージド最適化プログラムを実施します。社内にデータサイエンスの能力を持たない企業は、意思決定の質を維持するためにこれらのサービスを活用しています。AIのスケーリングが経営幹部のアジェンダのトップとなるにつれ、継続的なモデルモニタリングおよびキャリブレーションサービスへの需要が高まり、サービス専門家の持続的な拡大を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に利用可能


展開タイプ別:
クラウドの優位性が深まるクラウドは2025年の経営意思決定市場の79.30%を占め、組織が弾力的な容量と従量課金制の価格を好むため、2031年まで年平均成長率(CAGR)21.56%で成長しています。クラウドプラットフォームは、季節的なトランザクションの急増に重要な、不安定な意思決定ワークロードに対応するために即時スケーリングを可能にします。規制された分野でさえ、データ主権要件を満たすためにバーチャルプライベートクラウドを採用しています。しかし一部の企業は、機密性の高いワークロードをプライベート環境に戻し、クラウドの柔軟性とオンプレミスの制御を組み合わせたハイブリッド環境を構築しています。
意思決定アーキテクトは、単一のホスティングモデルを選択するのではなく、レイテンシ、データローカリティ、ライセンスコミットメントなどの基準に沿って各ワークロードを評価するようになっています。マルチクラウドの採用は、ロックインを避け、異なるプロバイダーの専門的な機能を活用するために増加しています。ベンダーはコンテナ技術を基盤とするポータブルサービスで応答し、クライアントが意思決定ロジックを書き直すことなく展開を移行できるようにしています。
組織規模別:
中小企業(SMEs)が勢いを増す大企業は2025年に市場の61.40%を占め、成熟したデータエコシステムと予算の深さを活かして意思決定管理を広範に組み込んでいます。大企業は、ポリシーの整合性を確保する集中ガバナンスグループを通じて部門横断的に意思決定を調整しています。複雑な環境では、複数の意思決定サービスを一貫した実行フローに連鎖させることができるオーケストレーション層が必要です。
中小企業(SMEs)は追い上げを見せており、サブスクリプションベースのクラウドプラットフォームが参入コストを下げることで、年平均成長率(CAGR)21.25%で拡大しています。ローコードオーサリングと業界特有のテンプレートが、IT人材が限られた企業の堅牢な意思決定フローの展開を支援します。中堅市場を狙うベンダーは、シンプルな価格設定、ガイド付き設定、モデルのメンテナンスを担うマネージドサービスを強調し、中小企業と大企業の能力格差を縮めています。
機能別:
不正検出が急増リスク・コンプライアンス管理は2025年の収益の32.60%を占める最大の機能であり続けました。これは機関が一貫した規制遵守と積極的なリスク軽減を必要としているためです。プラットフォームは法的テキストを取り込み、要件を実行可能なロジックに変換し、問題が拡大する前にコンプライアンス違反を検出します。自然言語機能は、規制が変更された際にコンプライアンスチームが迅速にルールを更新するのを支援します。
不正検出は最も速く成長するユースケースであり、2031年まで年平均成長率(CAGR)23.68%で進んでいます。機械学習モデルは、ミリ秒単位でトランザクションストリームと行動バイオメトリクスを監視し、誤検知を低く抑えながら不正行為を遮断します。テキスト、画像、地理空間シグナルを分析するマルチモーダル分析は、巧妙な合成アイデンティティやディープフェイク詐欺に対抗するために台頭しています。組織は、AI駆動の不正検出エンジンが展開された際に、チャージバックの急減と承認注文の大幅な増加を報告しており、採用をさらに促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に利用可能
エンドユーザー産業別:
医療分野が採用を加速BFSIは2025年にトップシェアである29.40%を保持し、信用創出、価格設定、流動性管理、および顧客エンゲージメントに意思決定プラットフォームを組み込んでいます。銀行は予測モデルとルールフレームワークを組み合わせてオファーをパーソナライズし、承認を迅速化し、コンプライアンスを証明しています。フィンテック挑戦者との競争と複雑化する規制要件に直面する企業の意欲が高まるにつれ、このセクターの需要は増大しています。
医療分野は、プロバイダーがケアの質と収益の健全性を改善するために意思決定支援を展開するにつれ、年平均成長率(CAGR)24.1%で最も速く拡大しています。臨床システムは治療の推奨事項を提示し薬物の有害な相互作用を検出する一方、収益サイクルツールはコーディング、事前承認、および否認管理を自動化しています。米国保健福祉省の戦略計画は、AIを公平で効率的な医療提供の触媒として位置づけ、病院が業務全体にわたって意思決定インテリジェンスを組み込むことを奨励しています。
地域分析
北米管理意思決定市場
北米は2025年に36.50%の収益シェアで管理意思決定市場を主導しました。AIの早期導入、充実したクラウドインフラ、および主要ベンダーの集積がリーダーシップを支えています。金融機関は意思決定エンジンを活用して信用スコアリングと不正管理を強化し、医療機関臨床経路と請求処理に適用しています。アルゴリズムの公平性に関する規制上の重点が、透明性と管理可能な意思決定プラットフォームへの需要を高めています。ビジネス専門家がローコードツールをますます採用することで、IT部門を超えてユーザーコミュニティが拡大し、地域の成長モメンタムが加速しています。
アジア太平洋管理意思決定市場
アジア太平洋地域は最も成長が速い地域であり、2026年から2031年にかけて23.95%のCAGRで拡大する見込みです。中国、日本、インド全域の政府がAIインフラとスキルに積極的に投資し、大規模な意思決定展開に適した環境を醸成しています。銀行はリアルタイムの信用・不正審査エンジンを導入して金融包摂を拡大し、製造業者はデジタル生産ラインに意思決定ロジックを組み込み、公共機関は自動化された意思決定を活用した市民向けサービスを展開しています。多様な規制体制が、企業標準を分断することなくローカルのコンプライアンス要件に適応できる設定可能なガバナンスモジュールの採用を促進しています。
欧州管理意思決定市場
欧は、説明可能性を優先する厳格な規制フレームワークを背景に、引き続き大きなシェアを維持しています。EU AI法はハイリスクシステムに対して厳格な義務を課しており、金融機関および医療機関が詳細な監査証跡と自然言語による根拠説明が可能なプラットフォームを採用する動きを促進しています。多国籍企業は国境を越えた意思決定の一貫性を必要としており、これが集中型ルールリポジトリおよび言語に依存しないガバナンスへの需要を牽引しています。ドメインおよびコンプライアンスの専門知識を持つ強力な導入パートナーエコシステムが、地域全体における安定した成長を支えています。

規制環境
マネジメント・ディシジョン市場を形づくる規制は、自動意思決定の透明性、サイバーレジリエンス、および国境を越えたデータ移動に焦点を当てている。欧州連合では、AI法(規則(EU)2024/1689)が高リスクAI利用に対する強制力のある要件と透明性義務を定めており、初期条項は2026年8月2日に発効する。これにより、意思決定インテリジェンスの導入における説明可能性、文書化、市場監視への対応準備に関する期待が高まっている。
AIガバナンスに加え、デジタル貿易とセキュリティの枠組みが、多国籍データ処理向けのクラウドベースの意思決定管理の運用方法に影響を与えている。例えば、EU・シンガポールデジタル貿易協定は2026年2月1日に発効し、国境を越えたサービスに適用されるデジタル貿易規則の枠組みを提供している。サイバーセキュリティ義務も欧州でのプラットフォーム選定と運用モデルに影響しており、NIS2は2024年10月17日の移行期限後に施行段階に入り、規制対象企業とその技術サプライヤーにセキュリティ管理とインシデント対応準備の強化を促している。
バリューチェーン分析
マネジメント・ディシジョン・ソリューションのバリューチェーンは、データソーシングと統合、意思決定モデリングとガバナンス、アプリケーションとワークフローのオーケストレーション、展開インフラ、および継続的な最適化サービスをカバーする。上流では、企業がデータプラットフォーム、コネクタ、ストリーミング機能を用いてトランザクションデータや行動データを取り込む。中流では、ベンダーがルール管理、ML モデル、モニタリング、説明可能性をソフトウェアとしてパッケージ化し、多くの場合クラウド経由で提供する形態が依然として主流の展開モードである。下流では、システムインテグレーターとマネージドサービスプロバイダーがソリューションを実装・調整し、業務チームはローコードインターフェースを使用して集中管理されたガバナンスの下で意思決定ロジックを維持する。
意思決定プラットフォームが常時稼働のオペレーションやAI中心のワークロードに組み込まれるにつれ、インフラ依存性がより顕著になっている。2026年に指摘された半導体以外の重要な入力材(高度な基板や電力コンポーネントなど)の供給制約や、ホルムズ海峡などの主要航路周辺での輸送の混乱は、クラウド配信とリアルタイム意思決定に関連するデータセンターおよびネットワーク展開のスケジュールに影響を与える可能性がある。AIデータセンター向けの接続層では、2026年2月のUS Conec、Hakusan、Sanwa Technologiesの間でのMMCコネクタおよびTMTフェルール向けマルチソース契約などのサプライヤーの取り組みが、高密度相互接続に用いられるコンポーネントの安定化に向けた動きを示しており、これは最新インフラ上での意思決定ワークロードの拡張において重要である。
競争環境
経営意思決定市場は中程度の集中度を特徴としています。IBM Corporation、Oracle Corporation、SAS Institute Inc.、およびFICO(Fair Isaac Corporation)が、幅広いプラットフォーム、グローバルなサービスネットワーク、および深い業界テンプレートでこの分野を支えています。これらの企業は、ビジネスルール、最適化、機械学習、およびモニタリングを統合スイートにまとめ、長年にわたる企業との関係を活用しています。クラウドネイティブな参入者とAIファーストのスタートアップが、展開速度とローコードの設定可能性を重視した、より軽量でドメインに特化したオファリングで競争しています。差別化は、業界コンテンツ、ガバナンスの深さ、および非技術的な役割のための使いやすさにますます依存するようになっています。
ベンダーがデータ取り込み、プロセス自動化、およびモニタリングコンポーネントをエンドツーエンドのソリューションに統合するにつれ、パートナーシップが重要になっています。主要プロバイダーは、専門パートナーがリスクスコアカードや医療経路などの意思決定資産を提供するマーケットプレイスを育成しています。簡略化された価格設定とターンキーアクセラレータが共鳴する中堅市場顧客が優先セグメントです。既存のベンダーは、新興競合他社を退けるためにモジュール型パッケージングと従量課金制請求で応じています。
生成AIは競争環境を混乱させると同時に豊かにしています。ベンダーは、自然言語ポリシーを実行可能なルールに変換したり、監査担当者向けにモデルの動作を要約したりする機能を導入しています。主要企業はモデルドリフトを防止し再現性を確保するためのガードレールを組み込み、信頼を維持しています。イノベーションと厳格なガバナンスのバランスをとる企業は、企業が重要な機能全体にわたって意思決定の自動化を拡大するにつれ、シェアを獲得する態勢が整っています。
経営意思決定産業のリーダー
IBM Corporation
Oracle Corporation
SAS Institute Inc.
TIBCO Software Inc.
FICO (Fair Isaac Corporation)
- *免責事項:主要選手の並び順不同
管理意思決定市場
- IBM Corporation
- Oracle Corporation
- SAS Institute Inc.
- SAP SE
- FICO (Fair Isaac Corporation)
- Pegasystems Inc.
- TIBCO Software Inc.
- Actico GmbH
- Sapiens International Corp.
- Equifax Inc.
- Experian plc
- Scorto Inc.
- Sparkling Logic Inc.
- InRule Technology Inc.
- RapidMiner Inc.
- Teradata Corp.
- Alteryx Inc.
- DataRobot Inc.
- Decision Management Solutions

市場機会と将来展望
組織がガバナンス、監査可能性、および自動意思決定における耐性を示しつつAIを大規模に運用化する必要がある分野で機会が拡大している。規制環境では、2026年8月2日から発効するEU AI法の義務により、機械学習と明示的なルールを組み合わせ、意思決定ログを維持し、人間が読める根拠を生成するプラットフォームへの需要が高まっている。これは、BFSI、ヘルスケア、公共部門のワークフロー全体で、実装プレイブック、モデルリスク管理、コンプライアンス対応の意思決定文書を提供するベンダーやサービスパートナーにとっての空白地帯を支えている。
もう一つの機会分野は、ネットワーク、顧客業務、不正対策全体でリアルタイム意思決定のユースケースを拡大する、デジタル・AIインフラの継続的な構築に関連している。2026年、通信・インフラ投資家はAIおよびクラウド配信に関連する大規模プログラムを発表しており、AT&Tの2026年3月の高速ネットワークインフラへの5年間で2,500億米ドルのコミットメントや、TELUSの2026年5月の2030年までのカナダにおける660億カナダドルの投資計画(AIコンピュート施設の拡張を含む)などが挙げられる。これらのプログラムは、容量計画、サービス保証、顧客体験、リスク管理における意思決定自動化への需要を生み出す一方で、ロックインへの懸念を軽減し、エコシステム全体での統合要件を高めるハイブリッドおよびマルチクラウドアーキテクチャを促進している。
Recent Industry Developments in 管理意思決定市場
- 2026年7月:IBMは、米国内国歳入庁(IRS)の7年間、26億米ドル規模のEnterprise Development Operations Services(EDOS)契約を支援する4つの組織の1つに選定された。この受注は、監査可能性、セキュリティ、長期的なサービス提供を必要とする大規模な公共部門プログラムにおける、ガバナンスの整った意思決定自動化とデータ駆動型オペレーションへの需要を強化している。
- 2026年5月:IBMはOracleとの提携を拡大し、IBM EnviziをOracle Cloud Infrastructure(OCI)上でSaaSとして提供可能にするとともに、OCI上でのMaximo向けマネージドサービスを追加した。この動きは、相互運用可能なクラウドプラットフォームと共有ガバナンスに依存する企業の意思決定ワークフローに対する、エコシステム主導の展開オプションを強化するものである。
- 2025年5月:IBMはWatson Decision Platform 2.0を発表し、自然言語のポリシーからモデル作成を自動化するのを支援する生成AIを追加し、業務部門とIT部門のガバナンスのための共有ワークスペースを実現した。このリリースは、意思決定エンジン、オーケストレーション、AIの説明可能性というベンダーの収斂を反映し、統制を維持しつつインサイトからアクションへのサイクルを短縮するものである。


管理意思決定市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、データ、ルール、分析を用いて業務ワークフロー内での意思決定を推奨または自動化することを組織に支援する、商業的に販売されるマネジメント・ディシジョン・ソフトウェアおよび関連サービスから得られる収益をカバーする。
範囲の除外:社内利用のために構築され、外部顧客にライセンス供与または販売されていない、純粋な社内ツールは除外する。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開タイプ別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業(SMEs)
- 機能別
- リスク・コンプライアンス管理
- 顧客体験とパーソナライゼーション
- 不正検出・防止
- 価格設定・収益最適化
- その他の機能
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 情報技術(IT)およびテレコム
- 医療
- 小売および電子商取引
- 製造
- 政府および公共セクター
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、意思決定関連の支出がどこで発生しているか、予算がどれほど速く動いているか、どの業界が自動化を採用しているかについて、最も広い視野を得ることから始まる。米国労働統計局、米国census局、OECDのデジタル経済指標、世界銀行のデータシリーズ、データおよびAI利用に関するガバナンスと標準を説明するISOやNISTの発行物などの公開ソースを使用した。
その後、企業の年次報告書、決算説明会の記録、投資家向け資料、製品ドキュメント、信頼できる報道を確認し、典型的な購買行動やソフトウェアおよびサービス収益のパッケージ化の方法を理解した。企業財務・インテリジェンスの有料サブスクリプションは、非公開企業のギャップを補うために選択的に使用され、特許データベースはイノベーション活動が集中している分野を確認するために使用された。これらの例は説明のためのものに過ぎず、データ収集、検証、明確化のためにその他の公開ソースにも依拠した。
一次インタビューおよび調査
一次調査は、典型的な価格設定手法、導入時期、実装やサポートが顧客契約にどの程度組み込まれているかなど、公開された内容を利用可能な入力データに変換することに重点を置いた。主要業界にわたるソフトウェアプロバイダー、サービスパートナー、企業ユーザーの組み合わせに聞き取りを行い、主要地域全体でフィードバックを収集し、地域ごとの展開パターンや購買サイクルを最終モデルに反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):20% | アジア太平洋:47% |
| ミッドティア:40% | 機能別/事業部門リーダー:36% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:22% | マネージャー:44% | 南北アメリカ:18% |
市場規模算定と予測
規模算定にあたっては、まずトップダウン方式を用いて需要プールを再構築し、企業ソフトウェアおよび分析への支出パターンを、意思決定自動化および意思決定ワークフローのユースケースに合理的に帰属できる割合と結び付けた。その構造が整った後、サンプリングされたベンダーの収益開示、典型的な取引規模に関するチャネルとの対話、単純なASP×ボリューム近似などの選択的なボトムアップ確認を用いて、ギャップが大きすぎると見られる場合に総計を調整した。
モデルにおける主要な入力には、意思決定ツールのクラウド導入、企業内でのAIおよび自動化プログラム展開のペース、ソフトウェアとサービス間の価格設定・パッケージ化の変化、規制対象の意思決定ユースケース(例:クレジットおよび不正検知の判断)の強度、および導入ごとの平均的な実装労力が含まれる。予測にあたっては、異なる予算環境下で成長経路を検証できるようシナリオ分析を用い、その仮定を回答者が現実的と述べた調達サイクルに整合させた。ボトムアップの指標が国や業種について不完全な場合は、類似の導入市場からのプロキシ比率でギャップを埋め、その後一次調査のフィードバックで結果を再確認した。
データ検証と更新サイクル
出力は、承認前に複数の方法で確認されており、ソフトウェア予算の成長、クラウド移行率、自動化主導プログラムにおける観測された変化などの独立した指標との分散確認を含む。地域または最終用途が異常に高い、あるいは低いように見える場合、仮定は再度確認され、価格設定、バンドリング、または導入時期がその変動の原因であったかを確認するために、対象を絞った追加のフォローアップコールが実施される。
本レポートは毎年更新され、需要の指標や価格動向を変化させる重大な事象が発生した場合には、中間的な更新も行われる。提供前には、アナリストが最終的な更新作業を行い、数値が最新の公開情報と直近の専門家フィードバックを反映するようにする。
他の公開推定値と比較したMordor Intelligenceのマネジメント・ディシジョン市場規模
マネジメント・ディシジョンに関して公開されている市場規模は、対象範囲の線引きが同一でないこと、また各社がソフトウェア収益とそれに付随するサービスをどのように区分するかについて異なる選択を行っていることから、しばしば異なる結果となる。差異は、基準年の選定、通貨のタイミング、そして予測が企業の導入をより速いあるいはより遅いと仮定しているかどうかからも生じる。
契約パッケージングの兆候、意思決定として実際に予算化されているものに関する購買者からのフィードバック、ソフトウェア支出指標との相互確認は、Mordor Intelligenceが、意思決定ワークフローに必ずしも対応しないより広範なAIカテゴリーを混在させることなく、商業的に販売されるプラットフォームおよび関連する統合・サポートに結び付けた形を維持するための根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.05 B (2026) | |
| 業界パブリッシャーA | USD 10.55 B (2026) | より広範な意思決定AIおよび隣接する分析支出を取り込む可能性のある、より広い定義を用いており、意思決定展開に直接結び付いていない場合でもサービスをより大きな付加要素として扱う場合がある。 |
| 業界パブリッシャーB | USD 11.73 B (2024) | 異なる基準年、および「意思決定AI」と表示される隣接カテゴリーを基準としており、これには意思決定を支援するが意思決定ワークフローを直接実行しない汎用AIソフトウェアが含まれる可能性がある。 |
出典間のばらつきは、主に意思決定ワークフローの境界がどの程度厳密に定義されているか、およびサービスと隣接するAIツールがどのように計上されているかに起因する。入力データを導入状況および価格確認に対して追跡可能な状態に保つことで、最終的な数値は再現可能な状態を維持し、パッケージングやクラウド配信モデルが進化するにつれて仮定を再検証することができる。


レポートで回答される主要な質問
経営意思決定市場の現在の価値は?
市場は2026年にUSD 80億5,000万と評価されており、2031年までにUSD 201億9,000万に達する軌道上にあります。
どのコンポーネントセグメントが最も速く成長していますか?
サービスは、導入、ガバナンス、および継続的な最適化の専門知識に対する需要の高まりにより、2031年まで年平均成長率(CAGR)21.95%で拡大しています。
なぜアジア太平洋地域が最も速く成長している地域なのですか?
AIインフラに対する政府の強力な支援、銀行および製造業における急速なデジタルトランスフォーメーション、および適応可能なガバナンスフレームワークの必要性が、地域の年平均成長率(CAGR)23.95%を牽引しています。
ローコードプラットフォームは採用にどのような影響を与えていますか?
ビジュアルオーサリングツールにより、ビジネスの専門家はコーディングスキルなしに意思決定ロジックを構築・更新でき、ユーザー基盤が広がり、産業全体での展開が加速しています。
説明可能なAIが意思決定管理において重要な理由は何ですか?
EU AI法などの規制は、組織が自動化された結果を正当化できることを要求しているため、自然言語による説明と文書化されたデータリネージを提供するプラットフォームが優先されます。
どのエンドユーザー産業が最も高い成長ポテンシャルを示していますか?
医療分野は、プロバイダーが臨床経路と収益サイクル最適化のために意思決定支援を展開し、新しいAIガイドラインに沿う中で、年平均成長率(CAGR)24.1%で拡大する見込みです。
最終更新日:



