
ITサービスマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
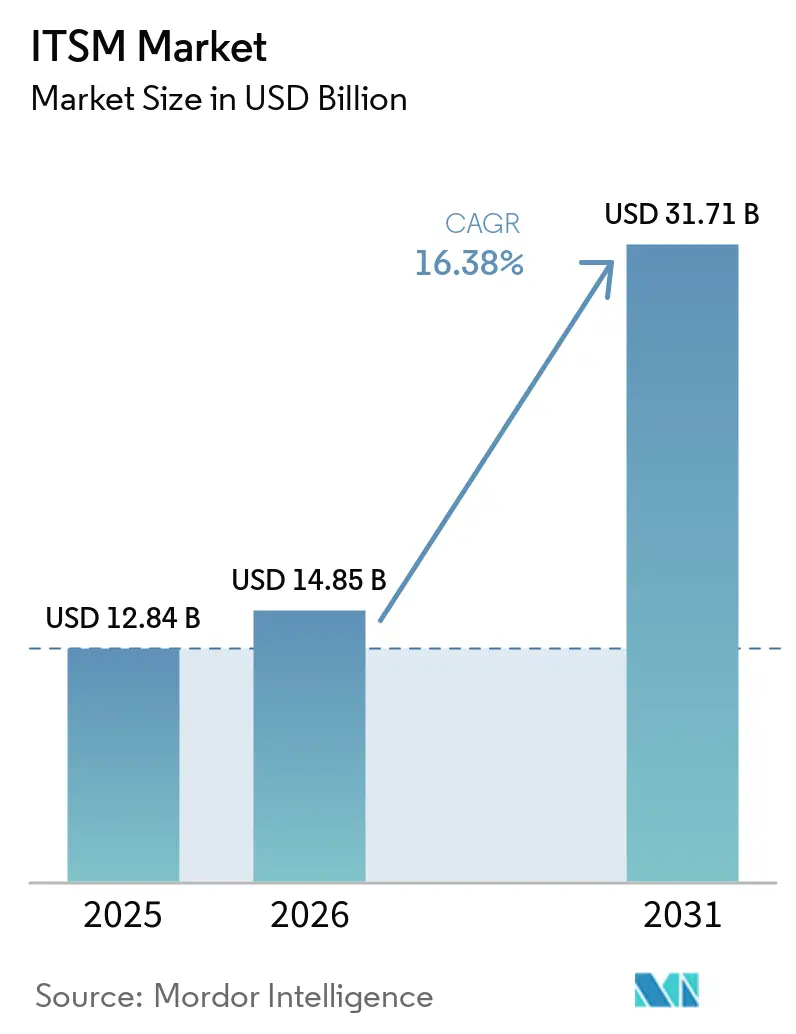
| 市場規模 (2026) | 14.85 十億米ドル |
| 市場規模 (2031) | 31.71 十億米ドル |
| Growth Rate (2026 - 2031) | 16.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるITサービスマネジメント市場分析
ITサービスマネジメント市場規模は、2025年の128.4 ビリオン 米ドルから2026年には148.5 ビリオン 米ドルへと拡大し、2031年までに317.1 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 16.38%で成長すると予測されています。成長は、オンプレミスのサービスデスクツールからクラウドネイティブプラットフォームへの企業の継続的な移行によって形成されており、これらのプラットフォームはより頻繁に更新され、最新のインフラとより緊密に連携しています。ベンダーはまた、大規模言語モデルおよびAIOps機能をコアワークフローに組み込んでおり、これによりITサービスマネジメント市場全体でインシデント対応、サービスリクエスト、ナレッジ提供、および修復の方法が変化しています。ITサービスマネジメント市場の範囲も、チケット管理を超えて財務管理、サステナビリティレポーティング、および分散エッジ運用のサポートへと拡大しており、日常業務におけるサービスマネジメントの役割が広がっています。この変化により、特にイブリッドインフラを持ち、コンプライアンス対応の負荷が増大している組織において、サービスマネジメントはビジネス継続性、従業員生産性、およびデジタルサービスの稼働維持においてより中心的な役割を担うようになっています。したがって、ITサービスマネジメント市場における競争は、プラットフォームの深度、統合の幅、および自動化の成果へと移行しており、最大の機会は中小企業の転換、ハイブリッドオーケストレーション、およびAI対応セルフサービスに残っています。
レポートの主要なポイント
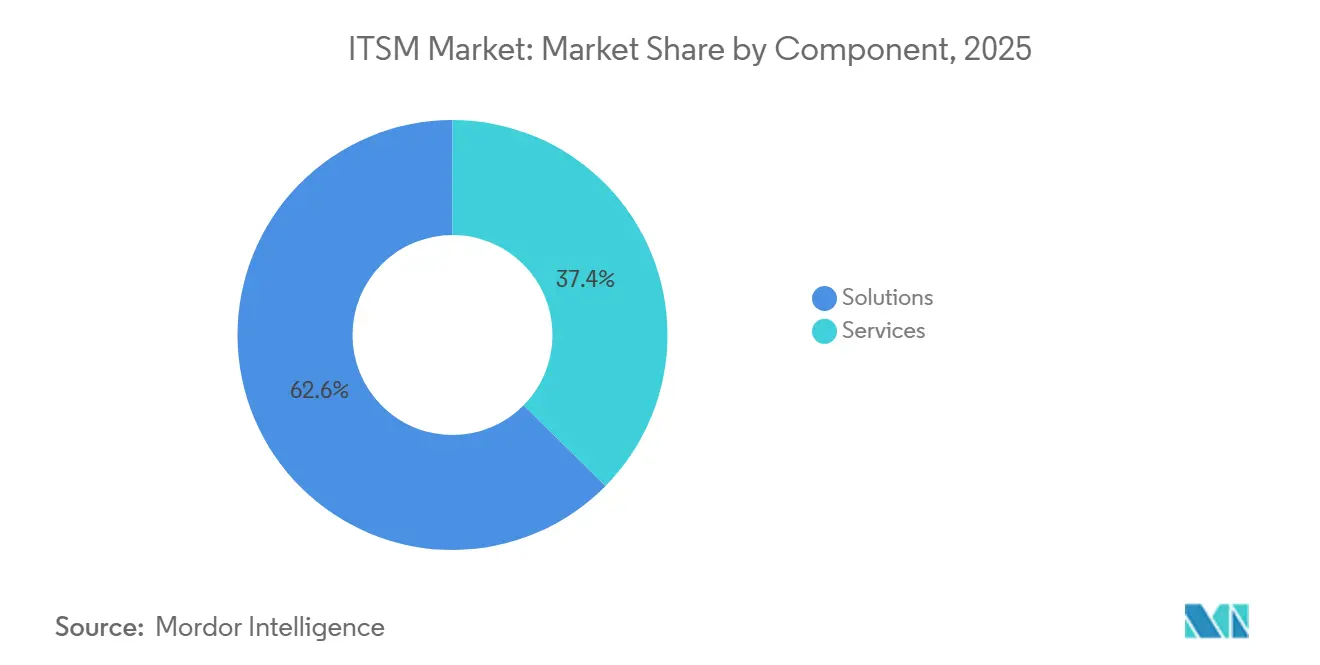
- コンポーネント別では、ソリューションが2025年のITSM市場において62.61%のシェアを占め、サービスは2031年にかけてCAGR 18.01%で拡大する見込みです。
- デプロイメント別では、クラウドが2025年のITSM市場において59.62%のシェアを占め、2031年にかけてCAGR 18.21%で拡大する見込みです。
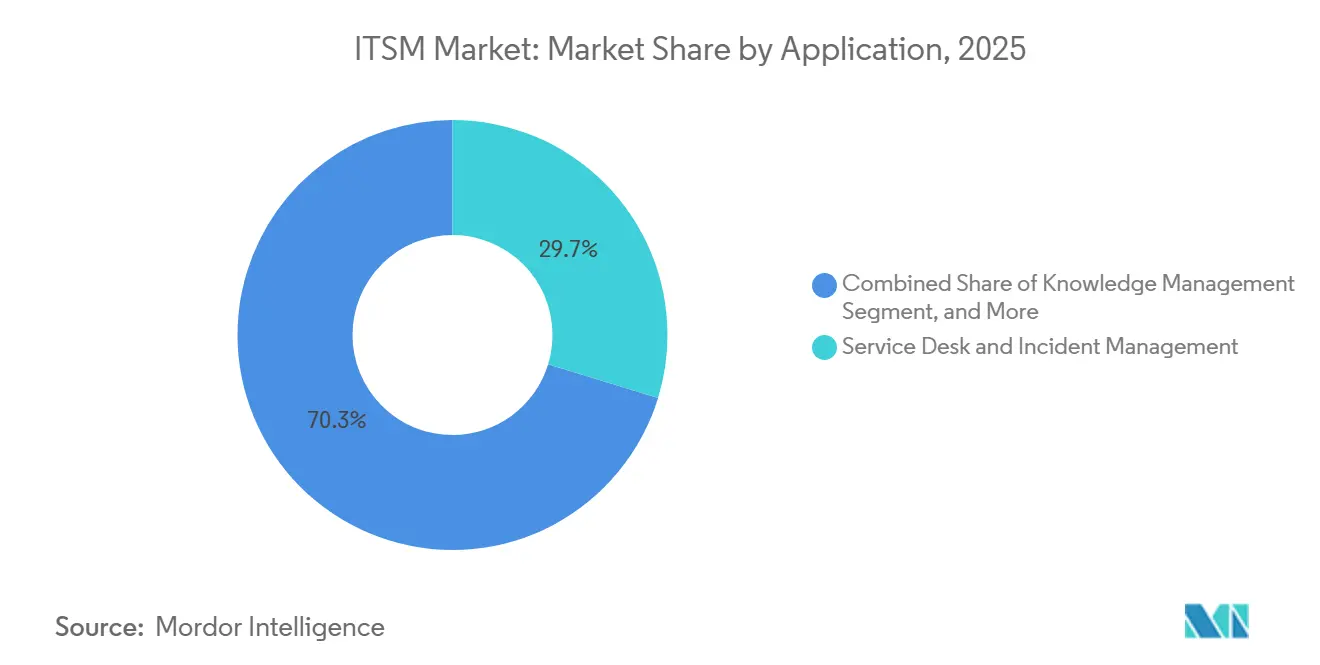
- アプリケーション別では、サービスデスクおよびインシデント管理が2025年に29.73%のシェアでITSM市場をリードし、ナレッジマネジメントは2031年にかけてCAGR 17.76%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2025年のITSM市場シェアの23.72%を占め、ヘルスケアは2031年にかけてCAGR 17.86%で拡大する見込みです。
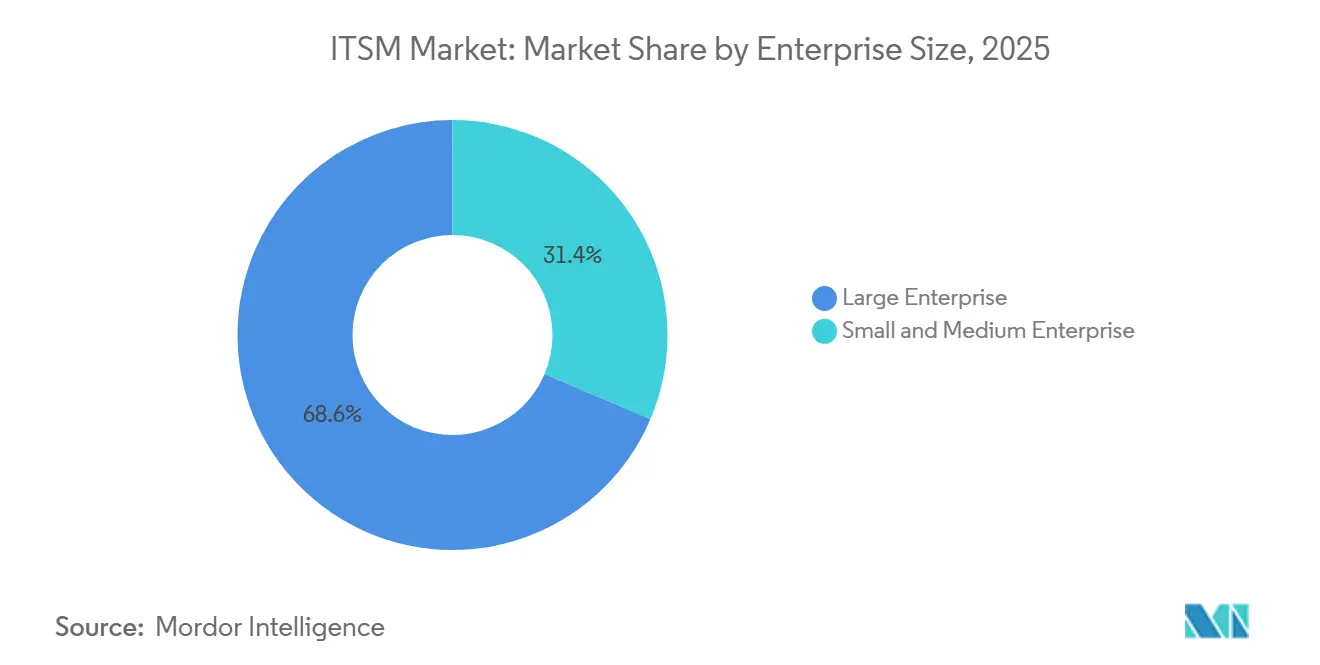
- 企業規模別では、大企業が2025年のITSM市場シェアの68.62%を占め、中小企業はITサービスマネジメント市場において2031年にかけてCAGR 18.33%で拡大する見込みです。
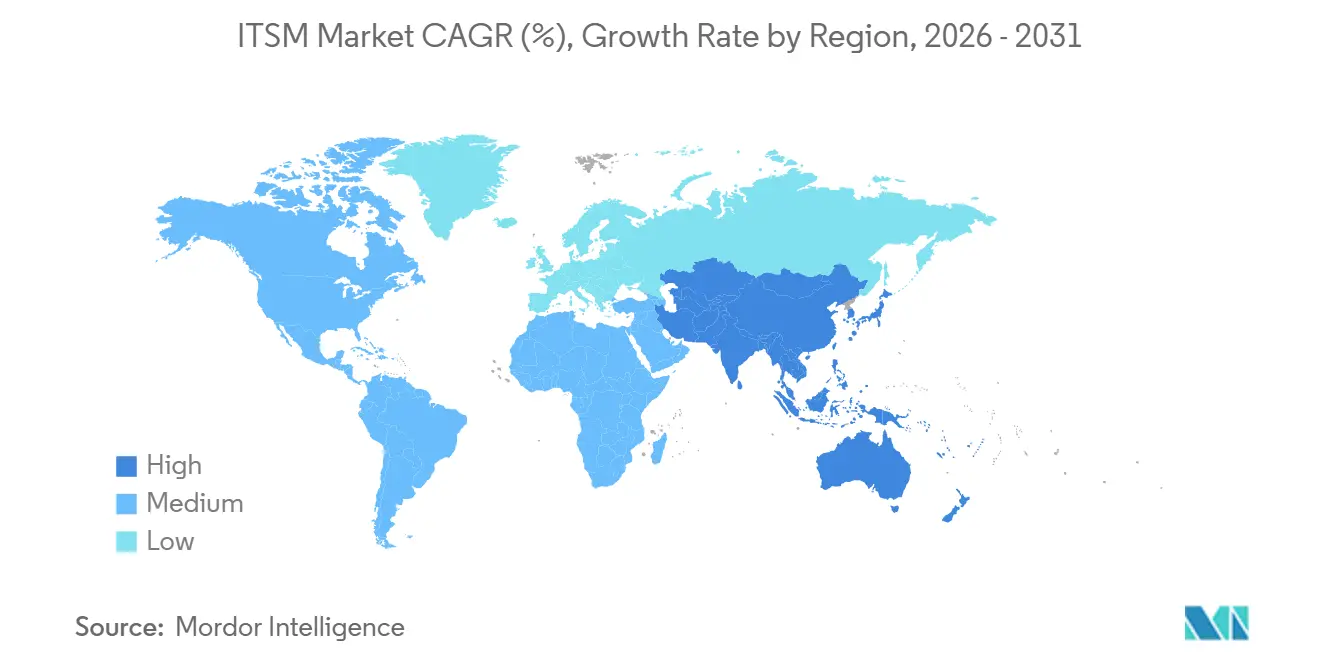
- 地域別では、北米が2025年のITSM市場において38.02%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 19.90%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ITSM市場のドライバー影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導のサービス自動化とAIOps統合 | +3.5% | グローバル | 短期(2年以内) |
| クラウドネイティブITSMプラットフォームへの移行 | +2.9% | 北米およびヨーロッパ、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウド環境の統合管理 | +2.3% | 北米、アジア太平洋地域コア | 中期(2〜4年) |
| 市民ITSMのためのローコードおよびノーコードオーケストレーション | +1.7% | 北米、西ヨーロッパ | 中期(2〜4年) |
| ITSMに組み込まれたFinOpsおよびGreenOpsレポーティング | +1.1% | 北米およびEU | 長期(4年以上) |
| エッジコンピューティングおよび5G運用のITSMへのオンボーディング | +0.6% | アジア太平洋地域、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI主導のサービス自動化とAIOps統合
AIはITサービスマネジメント市場全体において、サポート支援から直接的なワークフロー実行へと移行しています。ベンダーは現在、自律型エージェントをサービスデスクケースの解決、インシデント管理、および従業員ワークフローのサポートに活用しており、以前のコパイロットよりも手動介入を少なくしています。[1]ServiceNow ニュースルームスタッフ、「ServiceNowがすべての主要ビジネス機能に自律型ワークフォースを導入」、ServiceNow ニュースルーム、servicenow.com FreshworksもAgent Studio、MCPゲートウェイ、xLAサポートによりAIサービス提供を拡張しており、自動化がオプションの機能レイヤーではなくプラットフォーム設計の一部になりつつあることを示しています。これらのツールが成熟するにつれ、ITサービスマネジメント市場はより迅速なチケット処理から、特にインシデントデータ、ワークフロー、およびナレッジ資産が同一プラットフォーム上に存在る場合において、より積極的な検知、ルーティング、および修復へとシフトしています。これにより、孤立したAIツールは統合されたエンタープライズ制御向けシステムと同等のワークフローコンテキストやガバナンスの深度を持たないため、プラットフォーム統合の価値が高まっています。[2]IBM ニュースルームスタッフ、「IBMとServiceNowがエンタープライズデータをAIに活用するための協業を拡大」、IBM ニュースルーム、ibm.com
クラウドネイティブITSMプラットフォームへの移行
クラウドネイティブ設計は、より迅速なリリース、容易なスケーリング、およびコラボレーション、アイデンティティ、DevOpsシステムとのより広範な統合をサポートするため、ITサービスマネジメント市場において強力な成長要因であり続けています。ベンダーはオンプレミス展開よりも頻繁にSaaS環境を更新できるため、AI機能、ワークフローテンプレート、およびコンプライアンスツールをより迅速に本番環境へ展開できます。この違いは重要です。なぜなら、購入者は初期展開の選択だけでなく、購入後にどれだけ迅速に有用な機能が提供されるかでプラットフォームを比較するようになっているからです。クラウドモデルはサブスクリプション支出パターンにも適合し、顧客のインフラ管理作業を削減するため、大企業と中小企業の両方での採用が促進されます。規制対象ユーザーが一部のプライベートインフラを維持する場合でも、ハイブリッドモデルは依然としてクラウド主導のオーケストレーションとサービス設計に依存しているため、ITサービスマネジメント市場は引き続き恩恵を受けています。
ハイブリッドおよびマルチクラウド環境の統合管理
大企業は現在、パブリッククラウド、プライベートクラウド、およびオンプレミスシステムにまたがるサービス環境を運用しており、これによりITサービスマネジメント市場における単一の制御レイヤーの価値が高まっています。購入者は、個別のプロセスサイロを生み出すことなく、複数の環境からアラート、構成アイテム、および変更イベントを吸収できるプラットフォームを求めています。IBMとServiceNowは2026年6月に協業を拡大し、Red Hat Ansible、Instana、watsonx.data、およびHashiCorp TerraformをServiceNowのワークフローと連携させました。これにより、混在環境全体での問題検知と修復に直接対応しています。このようなパートナーシップは、運用制御が閉じた単一ベンダースタックではなく、インフラツールとの深い統合を通じて構築されるようになったことを示しています。ハイブリッドの複雑さがオーケストレーション、データ統合、および自動化された運用の引き渡しに対する継続的なニーズを生み出すため、ITサービスマネジメント市場はこの変化から恩恵を受けています。
市民ITSMのためのローコードおよびノーコードーケストレーション
ローコードおよびノーコードツールは、日常的なワークフロー変更における専門開発者への依存を低減することで、ITサービスマネジメント市場の購入者層を拡大しています。ビジネスチームは承認パス、ポータル、ナレッジフロー、およびサービスフォームをより少ない遅延で設定できるため、ITSMプログラムを隣接機能へ拡張しやすくなっています。Ivantiは2026年にNeurons for ITSMにペルソナベースのエージェントAIとより広範な会話機能を追加しており、これはより簡単な設定とより迅速な自動化セットアップへの推進を反映しています。[3]Ivanti スタッフ、「IvantiがAI主導のNeuronsプラットフォームでITおよびセキュリティ運用全体の自律機能を強化」、Ivanti、ivanti.com Freshworksもまた、ITチケットの47%が業務時間外に提出されていることを強調しており、これは夜間のスタッフ増員なしに稼働できる設定が容易な自律型サービスワークフローへの需要を裏付けています。その結果、ITサービスマネジメント市場は、長い開発サイクルや重いスクリプト作業なしにプロセス自動化を求める組織にとってより利用しやすくなっています。
ITSM市場の抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー移行の複雑さと高い切り替えコスト | -2.1% | グローバル、特に大企業、BFSI、および政府において顕著 | 中期(2〜4年) |
| ITSMおよびITOM専門人材の不足 | -1.6% | グローバル、特にアジア太平洋地域および新興市場で深刻 | 短期(2年以内) |
| AIガバナンスおよびデータ居住地規制の台頭 | -1.0% | ヨーロッパ、アジア太平洋地域 | 中期(2〜4年) |
| ツールの乱立を招くオブザーバビリティデータコストの上昇 | -0.7% | グローバル、中堅企業において顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシー移行の複雑さと高い切り替えコスト
移行はITサービスマネジメント市場において依然として実質的な障壁となっています。なぜなら、大規模な展開には長年にわたるワークフローのカスタマイズ、CMDBの構造変更、およびサービス履歴が含まれることが多いからです。この複雑さにより、特に変更承認、資産関係、および監査記録がプラットフォームに深く組み込まれている規制環境では、ベンダー切り替えのコストが高くなります。IBMとServiceNowは2026年の協業更新においてレガシーモダナイゼーションとAI対応データを共同エンタープライズ課題として位置付けており、これは協調したツールとプロセス作業なしに古い環境をモダナイズすることがいかに困難であるかを反映しています。BMCも2026年のHelixリリースでCMDBおよびスイートレベルの機能強化を継続しており、構成データとプラットフォーム構造がエンタープライズサービスマネジメントにおいて依然として担う運用上の重みを強調しています。これにより、購入者は機能向上と運用上の混乱、再トレーニング、およびデータ移行リスクを比較検討しなければならないため、ITサービスマネジメント市場全体での更新決定は慎重なものとなっています。
ITSMおよびITOM専門人材の不足
人材不足はITサービスマネジメント市場の一部、特にサービスマネジメントの知識と最新の自動化スキルの両方を必要とする組織において、引き続き成長を鈍化させています。OTRS Groupは2025年6月に、中小企業の40%が人材不足を上位3つの制約として挙げ、62%がITSMプラクティスを改善するための適切なトレーニングと教育が不足しており、完全に成熟したITSMフレームワークを持つのはわずか12%であると報告しました。この不足は展開タイムラインを長引かせ、統合品質を低下させ、組織がチケット管理からより広範なワークフロー自動化へ拡張しようとする際にガバナンスを困難にします。また、リソースが豊富な購入者はAIとマネージドサービスで問題に対応できる一方、小規模チームはセットアップと日常管理に依然として苦労しているため、採用の不均一さも生じています。したがって、ITサービスマネジメント市場は、プラットフォームが管理作業を削減し、設定を簡素化し、購入から使用可能なプロセス自動化までの道のりを短縮する場所でより速く成長しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ITSM市場セグメント分析
コンポーネント別:
ソリューションプラットフォームの優位性が収益構成を形成ソリューションセグメントは2025年のITサービスマネジメント市場シェアの62.61%を占め、プロジェクト重視の展開から定期的なプラットフォームサブスクリプションへの移行を反映しました。このリードは、購入者がインストールに必要なコンサルティング作業よりもソフトウェアレイヤー自体をますます重視していることを示しています。ITサービスマネジメント市場では、クラウド提供が展開サイクルを短縮し、ライセンス、ワークフローモジュール、およびAI対応アドオンへの支出を増加させています。ソリューションは2031年にかけて大幅なCAGRを示すと予測されており、ベンダーがより多くの自動化、ナレッジ、およびコンプライアンス機能を販売するにつれて、このセグメントが価値獲得の中心であり続けます。この成長はまた、顧客が大規模なアップグレード間の長いギャップではなく、継続的な製品改善を期待するようになっている方法を反映しています。
サービスは2031年にかけてCAGR 18.01%で拡大する見込みです。サービスセグメントが重要なのは、大規模な購入者が複雑な環境を安定させるために実装サポート、統合作業、マネージド管理、およびトレーニングを引き続き必要としているからです。これらのサービスへの需要は、組織がレガシーツールから移行したり、ITを超えてワークフローを拡張したり、ハイブリッドインフラを単一の運用モデルに統合したりする際に高まります。ITサービスマネジメント産業では、特にAI機能が展開前に慎重なガバナンスとデータクリーンアップを必要とする場合、社内プロセスの深度が不足している顧客もサービスがサポートします。AIが慎重なガバナンスとデータクリーンアップを必要とするため、マネージドサービスと固定スコープの移行パッケージが中堅市場の購入者にとってモダナイゼーションの認知負担を軽減するため、サービスミックスも変化しています。それでも、定期的なプラットフォーム価値が一時的な展開作業よりも速く成長しているため、ITサービスマネジメント市場の収益バランスはソリューションへと移行し続けています。


デプロイメント別:
クラウドがリードを拡大、規制セクターでハイブリッドが台頭クラウド展開は2025年のITサービスマネジメント市場規模の59.62%のシェアを占め、SaaSが新規プラットフォーム購入のデフォルト選択となったことを確認しました。クラウドセグメントは2031年にかけてCAGR 18.21%で拡大する見込みであり、ITサービスマネジメント市場全体で他の展開モデルをリードし続けています。購入者がクラウドを好む理由は、インフラのオーバーヘッドを削減し、弾力的なユーザー成長をサポートし、顧客主導のアップグレードサイクルなしにベンダーが新機能を提供できるからです。これは2026年においてより重要です。なぜなら、AIエージェント、オブザーバビリティリンク、および自動化テンプレートが急速に変化しており、顧客はリリース時にそれらの更新にアクセスしたいからです。クラウドはサブスクリプション支出モデルにも適合しており、かつて予算上の理由で採用を遅らせていた組織にとってエンタープライズグレードのITSMをより手の届くものにしています。
オンプレミスは、データの場所とセキュリティポリシーが完全なSaaS利用を制限する政府、中央銀行、防衛、およびその他の環境において引き続き関連性を持っています。これらの組織は依然としてサービスマネジメントを必要としていますが、多くの場合、厳密に管理されたインフラと長いリリースサイクルを通じて購入します。したがって、ハイブリッドモデルは、企業が機密性の高い変更および構成データをプライベートシステムに保持しながら、大量のサービスデスクワークフローをクラウドに配置できるため、普及しています。これにより、ITサービスマネジメント市場はすべてのアカウントで完全な切り替えを強制するのではなく、イノベーションへのアクセスと制御要件のバランスを保っています。長期的には、ハイブリッド需要は強力なオーケストレーションとポリシー管理を持つベンダーもサポートします。なぜなら、混在環境は複数のテクノロジーレイヤーにわたって安定したプロセス制御を必要とするからです。
アプリケーション別:
サービスデスクが需要を支え、ナレッジマネジメントが加速サービスデスクおよびインシデント管理は2025年に29.73%で最大のアプリケーションシェアを占め、コアサポート運用がITサービスマネジメント市場におけるプラットフォーム購入を依然として支えていることを示しました。正式なIT機能を持つすべての組織はリクエストのログ記録、ルーティング、エスカレーション、および解決追跡を必要としており、これが採用の最も一般的な出発点となっています。そのリードはまた、サービスデスクプロセスが後に自動化、レポーティング、およびより広範なサービスガバナンスをサポートする運用データを生成するという事実を反映しています。資産・構成管理、および変更・リリース管理は、規制対象およびハイブリッド環境がシステム、依存関係、および承認済み変更への強力な可視性を必要とするため、引き続き重要です。これらの機能はプロセスデータと承認が組み込まれると顧客が迅速に移行しにくくなるため、プラットフォームの粘着性を強化します。
ナレッジマネジメントは2031年にかけてCAGR 17.76%で拡大する見込みであり、ITサービスマネジメント市場において最も成長の速いアプリケーション領域となっています。ここでの成長は、AI生成記事、自動化されたソリューションリンク、およびフロントラインサポートチームへの負荷を軽減するより高度なセルフサービス体験に結びついています。ナレッジ資産はまた、人間のエージェントと自律型ワークフロー間の一貫性を向上させるため、より重要になっています。サービスリクエスト管理およびその他のITSM用途(HR、財務、施設へのエンタープライズサービスマネジメント拡張を含む)は、プラットフォームの実用的な範囲を広げています。これは、同じワークフローエンジンがより広範な内部サービスインタラクションの管理に使用されるようになっているため、ITサービスマネジメント市場がインシデント対応のみによって定義されなくなっていることを意味します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
BFSIがリード、ヘルスケアが成長プレミアムを獲得BFSIは2025年に市場の23.72%を占め、ITサービスマネジメント市場において最大のエンドユーザーセグメントとなりました。この地位は、高い稼働率、厳格な変更管理、強力な監査証跡、および複雑なデジタルサービス環境への信頼性の高いサポートに対するセクターのニーズを反映しています。金融機関は顧客チャネル、取引プラットフォーム、および内部統制システム全体でサービスの継続性に依存しており、ガバナンスされたIT運用が不可欠です。このセグメントはまた、長年のプロセス成熟度から恩恵を受けています。なぜなら、大手銀行や保険会社はサービスフレームワークを正式化し、プラットフォーム全体のガバナンスに投資する可能性が高いからです。この組み合わせは、展開サイクルが慎重で移行決定に時間がかかる場合でも、安定したプラットフォーム需要を支えています。
ヘルスケアは2031年にかけてCAGR 17.86%で拡大する見込みであり、ITサービスマネジメント市場において最も成長の速いエンドユーザーセグメントとなっています。成長は、臨床ワークフローの継続的なデジタル化、接続デバイスのより広範な利用、およびコンプライアンス対応サポートプロセスへの高まるニーズから来ています。ヘルスケア環境はまた、運用上の混乱がバックオフィスのパフォーマンスだけでなくケア提供にも影響を与える可能性があるため、応答速度、資産の可視性、および変更規律に圧力をかけています。製造業、政府・公共部門、ITおよび通信、小売・電子商取引、旅行・ホスピタリティ、およびその他のエンドユーザーグループが残りのアドレス可能なベースを構成しています。これらの業種全体において、ITサービスマネジメント産業はサービスの稼働率、プロセスの説明責任、およびワークフローの標準化が直接的な運用上の影響を持つ場所で最も恩恵を受けています。
企業規模別:
大企業がリード、中小企業が採用の上昇余地を牽引大企業は2025年に市場の68.62%を占め、ITサービスマネジメント市場におけるITエステートの規模とガバナンス要件の成熟度を反映しました。これの組織は通常、より多くのユーザー、より多くの資産、およびより多層的な承認構造を管理しており、より大規模なプラットフォーム契約を支えています。また、インシデント、変更、資産、およびナレッジのための共通システムで分断された部門ツールを置き換える統合も追求しています。このアプローチにより、単一の契約が複数の機能とビジネスユニットをカバーできるため、エンタープライズ購入者はベンダーにとって重要です。また、プラットフォームの幅、統合の深度、およびグローバルサポートが上位層において重要な競争要因であり続ける理由も説明しています。
中小企業は2031年にかけてCAGR 18.33%で拡大する見込みであり、ITサービスマネジメント市場において最も成長の速い企業規模セグメントとなっています。その成長は単純な経済的変化を反映しています。なぜなら、サブスクリプション提供が以前はメール、スプレッドシート、または基本的なチケットツールに依存していた組織の参入障壁を下げたからです。OTRS Groupは2025年6月に、完全に成熟したITSMフレームワークを持つ中小企業はわずか12%であり、56%がモダナイゼーションを戦略的機会と見なしていると報告しており、ベンダーにとってまだ開かれた大きな転換プールがあることを示しています。このセグメントを対象とした製品は、迅速なセットアップ、低い管理作業、および予測可能な価格設定で競争しています。なぜなら、多くの小規模チームにとってこれらの機能は深いカスタマイズよりも重要だからです。これにより、特にユーザビリティと信頼性の高い自動化を組み合わせることができるベンダーにとって、中小企業はITサービスマネジメント市場において最も明確な拡大スペースの一つとなっています。
地域分析
北米および欧州のITSM市場
北米は2025年のIT サービスマネジメント市場規模の38.02%を占め、主要地域としての地位を維持しました。同地域は、高いクラウド成熟度、確立されたサービスマネジメントの実践、および主要ベンダーと大規模エンタープライズバイヤーの集中した存在から恩恵を受けています。米国は、金融サービス、テクノロジー、およびヘルスケア組織がIT サービスマネジメント市場全体にわたるガバナンスされたデジタルオペレーションへの投資を継続したため、主要な収益センターであり続けました。カナダは共部門のデジタル化とエンタープライズの近代化を通じて需要を支え、メキシコはニアショアリング関連のインフラ拡張と高まるプロセス管理ニーズから恩恵を受けました。欧州は、成熟したエンタープライズ環境における製造業、金融サービス、および通信需要に支えられ、第2位の地域市場であり続けました。
アジア太平洋のITSM市場
アジア太平洋地域は2031年までに19.90%のCAGRで拡大すると予測されており、IT サービスマネジメント市場において最も成長の速い地域となっています。インドは、国内のクラウド導入、データローカライゼーション要件、およびアウトソーシング基盤の規模が正式なサービスマネジメント能力への投資を促進し続けているため、主要な牽引役となっています。中国は、プロセスの一貫性と運用上の監視が引き続き重要な製造業および銀行業における大規模エンタープライズ展開を通じて市場規模を拡大しています。日本も、組織が複雑なテクノロジー資産全体にわたるサービス品質を管理するためにオートメーションと体系的なIT運用にさらに投資することで成長を支えています。東南アジア全体では、多くのバイヤーが長期にわたるオンプレミスの置き換えサイクルを経ることなく直接クラウドファーストのプラットフォームに移行するため、グリーンフィールド導入がIT サービスマネジメント市場を支えています。
南米およびMEAのITSM市場
南米は規模としては依然として小さいものの、ブラジルとアルゼンチンは金融サービスおよび政府における近代化作業を通じて地域需要の大部分を生み出し続けています。これらのバイヤーは多くの場合、より広範なデジタル化プログラムの一環として正式なサービスマネジメントを採用しており、着実ではあるが選択的な成長を支えています。中東は、サウジアラビアおよびアラブ首長国連邦における国家デジタルトランスフォーメーションアジェンダから支援を受けており、公共部門および通信への投資がプロセス主導のサービスオペレーションを拡大しています。アフリカは依然として導入の初期段階にありますが、南アフリカ、ナイジェリア、およびエジプトは、古いエンタープライズ環境で見られるような同様のレガシ負担なしに現行プラットフォームを採用できるため、クラウドファースト成長の余地があります。

競合環境
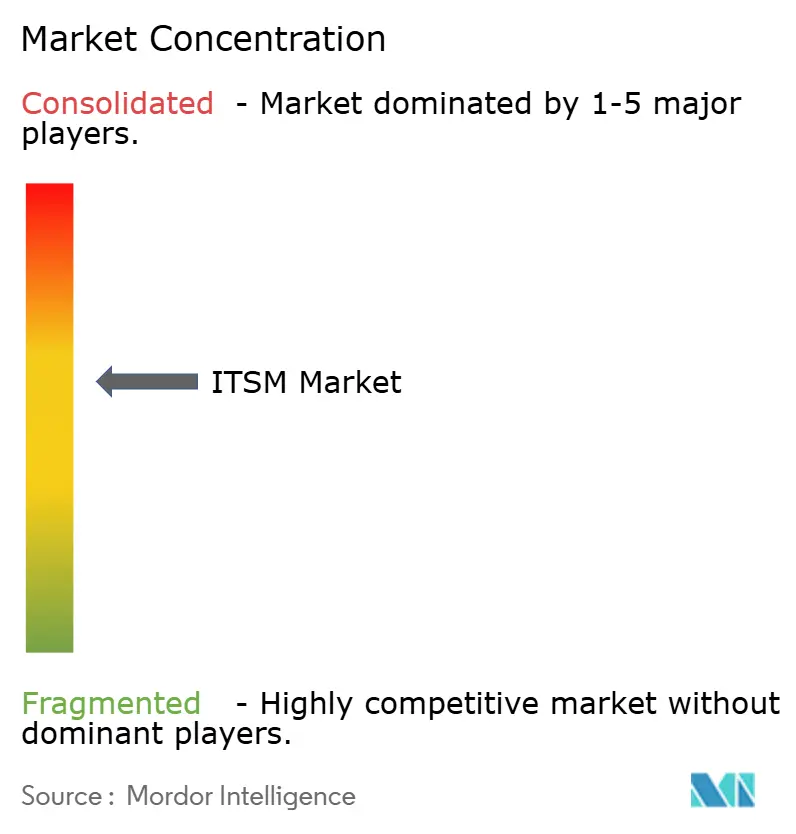
ITサービスマネジメント市場の競争構造はエンタープライズ層において中程度に集中しており、ServiceNowが最も強力な全体的なプラットフォームポジションを保持しながら、いくつかの競合他社が特定のアカウントタイプにわたって信頼性を維持しています。ServiceNowは2026年にプラットフォームをガバナンスされた自律型ワークフローを中心に位置付け続け、AI主導の運用能力を拡大するにつれてワークフローフットプリントの規模を強調しました。2026年5月の自律型ワークフォースのロールアウトとArmisに関する買収発表は、サービスマネジメントをより広範な運用および資産インテリジェンスのユースケースへ拡張する明確な推進を示しました。IBMの2026年6月のServiceNowとの協業拡大は、インフラ自動化、オブザーバビリティ、およびエンタープライズデータをサービスワークフローと連携させることで、その戦略にさらなる層を加えました。これらの動きは、ITSMがスタンドアロンのチケットツールとして実行されるのではなく、より広範な運用スタックに組み込まれると顧客がより多くの価値を得るため、切り替えコストを高めています。
BMC、Atlassian、Salesforce、Ivanti、およびその他の確立されたベンダーは、同一の機能セットではなく異なる製品の強みを通じて競争し続けています。BMCは2026年のHelixリリースを通じてAI強化サービスマネジメントと継続的なCMDB改善に注力しており、プロセスの深度と設定可能性を重視する複雑なエンタープライズアカウントとの関連性を維持しています。Ivantiは、より広範なワークフローアクセシビリティとより迅速な自動化セットアップを求める購入者をサポートするNeurons for ITSMに会話型およびペルソナベースのエージェント機能を推進しています。Freshworksは透明なパッケージング、低い展開摩擦、および価値実現までの時間を短縮したい組織に適したAI主導のサービス運用で中堅市場からの圧力をかけ続けています。この組み合わせにより、購入者が幅広いエンタープライズスイートと使いやすさを重視したシンプルな製品の間で選択できるため、ITサービスマネジメント市場は競争力を維持しています。
中堅市場は依然としてより断片化されており、専門的および地域的なベンダーがコスト、ローカルサポート、およびより狭いコンプライアンスニーズで競争しています。ITサービスマネジメント市場のホワイトスペースは、中小企業の採用、ヘルスケアワークフロー統合、およびコアITチーム外でのエンタープライズサービスマネジメントの展開において最も強く残っています。FinOps Foundationは2026年に回答者の98%がAI支出を管理していると報告しており、これはコスト管理、オブザーバビリティ、および修復を一つの運用フローに結びつけることができる接続されたプラットフォームへのより広範な引力を支えています。この収束が続くにつれて、ITサービスマネジメント市場は、小規模な購入者にとって展開が重すぎることなく、ガバナンス、自動化、および統合の深度を組み合わせるベンダーを報いる可能性が高いです。
ITサービスマネジメント業界のリーダー
ServiceNow, Inc.
IBM Corporation
BMC Software, Inc.
Atlassian Corporation Plc
Ivanti, Inc.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたITSM市場企業
- ServiceNow, Inc.
- IBM Corporation
- BMC Software, Inc.
- Atlassian Corporation Plc
- Ivanti, Inc.
- Freshworks Inc.
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- Broadcom Inc.
- Open Text Corporation
- Micro Focus International plc
- ASG Technologies Group, Inc.
- SysAid Technologies Ltd.
- Cherwell Software, LLC
- TOPdesk B.V.
- Hornbill Service Management Ltd.
- SymphonyAI Summit
- EasyVista S.A.
- SolarWinds Corporation
- Atlassian Corporation Plc
- Axelos Limited

ITSM市場における最近の業界動向
- 2026年6月:IBMとServiceNowは、IBMのRed Hat Ansible、IBM watsonx.data、Instana、およびHashiCorp TerraformをServiceNow AIプラットフォームと組み合わせ、マルチベンダー環境全体でエンタープライズレガシーモダナイゼーションと自律型IT運用を実現する複数年にわたる協業の拡大を発表しました。共同ソリューションは2026年下半期に提供開始が予定されており、このパートナーシップはAI対応データの問題とグローバルの最大企業におけるレガシーアプリケーションモダナイゼーションのギャップを対象としています。
- 2026年5月:Freshworksは年次Refreshカンファレンスにおいて、Freshservice内にFreddy AIエージェントスタジオを発表し、サードパーティAIコンテキスト統合のためのモデルコンテキストプロトコル(MCP)ゲートウェイ、AI主導のサービス提供メトリクスのためのエクスペリエンスレベルアグリーメント(xLA)、およびITSM、IT資産管理(ITAM)、ITOMを単一の共有データレヤー上で接続する統合ServiceOpsプラットフォームを導入しました。内部テレメトリにより、ITチケットの47%が業務時間外に提出されていることが示され、自律型時間外解決アーキテクチャの正当性が直接裏付けられました。
- 2026年5月:ServiceNowはKnowledge 2026において自律型ワークフォースを発表し、ITサービスデスク、CRM、従業員サービス、セキュリティおよびリスク機能向けのAIスペシャリストを公開しました。これらはケースを自律的に解決し、インシデントをエンドツーエンドで管理できます。ServiceNowは同時に、会話型AI、自律型ワークフロー、およびエンタープライズ検索を統合する新しいエンタープライズAIエクスペリエンスであるOttoを発表し、ITSMのカバレッジを運用技術環境へ拡張するOTおよびIoT資産インテリジェンスプラットフォームであるArmisの買収を発表しました。
- 2026年1月:ServiceNowは自律型ワークフォースイニシアチブを開始し、会話型従業員サポートのためにMoveworksをServiceNow AIプラットフォームに追加し、エンタープライズナレッジベースと過去のインシデントデータを使用してパスワードリセット、ソフトウェアプロビジョニング、およびネットワークトラブルシューティングを自律的に処理するL1 ITサービスデスクAIスペシャリストを位置付けました。


グローバルITサービスマネジメント市場レポートの範囲
ITサービスマネジメント市場は、コンポーネント(ソリューション、サービス)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、アプリケーション(サービスデスクおよびインシデント管理、資産・構成管理、変更・リリース管理、サービスリクエスト管理、ナレッジマネジメント、その他)、エンドユーザー産業(BFSI、製造業、政府・公共部門、ITおよび通信、小売・電子商取引、ヘルスケア、その他)、企業規模(大企業、中小企業)、および地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| クラウド |
| オンプレミス |
| サービスデスクおよびインシデント管理 |
| 構成およびアセット管理 |
| 変更およびリリース管理 |
| ネットワークおよびデータベース管理 |
| その他 |
| BFSI |
| 製造業 |
| 政府および教育 |
| ITおよび通信 |
| 小売および電子商取引 |
| ヘルスケア |
| 旅行およびホスピタリティ |
| その他の産業 |
| 大企業 |
| 中小企業(SME) |
| ソリューション(プラットフォーム・ソフトウェア) |
| サービス(導入、マネージド、トレーニング) |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| エジプト | ||
| その他のアフリカ | ||
| 展開形態別 | クラウド | ||
| オンプレミス | |||
| アプリケーション別 | サービスデスクおよびインシデント管理 | ||
| 構成およびアセット管理 | |||
| 変更およびリリース管理 | |||
| ネットワークおよびデータベース管理 | |||
| その他 | |||
| エンドユーザー産業別 | BFSI | ||
| 製造業 | |||
| 政府および教育 | |||
| ITおよび通信 | |||
| 小売および電子商取引 | |||
| ヘルスケア | |||
| 旅行およびホスピタリティ | |||
| その他の産業 | |||
| 企業規模別 | 大企業 | ||
| 中小企業(SME) | |||
| サービスタイプ別 | ソリューション(プラットフォーム・ソフトウェア) | ||
| サービス(導入、マネージド、トレーニング) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ITサービスマネジメント市場の2026年の規模はどのくらいですか?
ITサービスマネジメント市場は2026年に148.5 ビリオン 米ドルとなり、CAGR 16.38%で2031年までに317.1 ビリオン 米ドルに達すると予測されています。
ITサービスマネジメントのグローバル需要をリードしている地域はどこですか?
北米は2025年に38.02%のシェアでリードしてり、高いクラウド成熟度、大企業の購買力、および集中したベンダーの存在に支えられています。
2031年にかけて最も速く成長している地域はどこですか?
アジア太平洋地域はクラウド採用、エンタープライズのデジタル化、および拡大する自動化ニーズに牽引され、2031年にかけてCAGR 19.90%で成長すると予測されています。
最も広く使用されているデプロイメントモデルはどれですか?
クラウドは2025年に59.62%のシェアでリードしており、より迅速な更新と低いインフラ負担に対する購入者の好みを反映して、最も成長の速いデプロイメントモデルでもあります。
最も多くの需要を生み出しているエンドユーザーグループはどれですか?
BFSIは2025年に23.72%で最大のエンドユーザーシェアを占めました。なぜなら、規制対象で常時稼働の金融環境は強力な運用ガバナンスとサービス継続性を必要とするからです。
最終更新日:


