
LTE IoT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
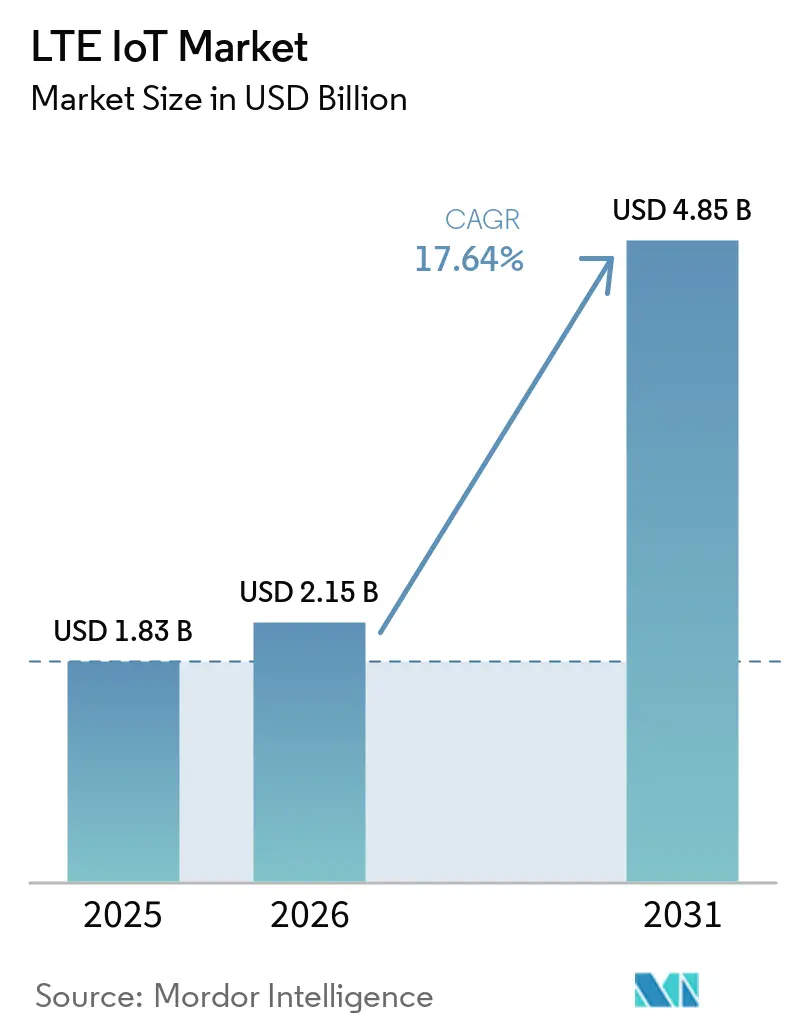
| 市場規模 (2026) | 2.15 十億米ドル |
| 市場規模 (2031) | 4.85 十億米ドル |
| 成長率 (2026 - 2031) | 17.64 % |
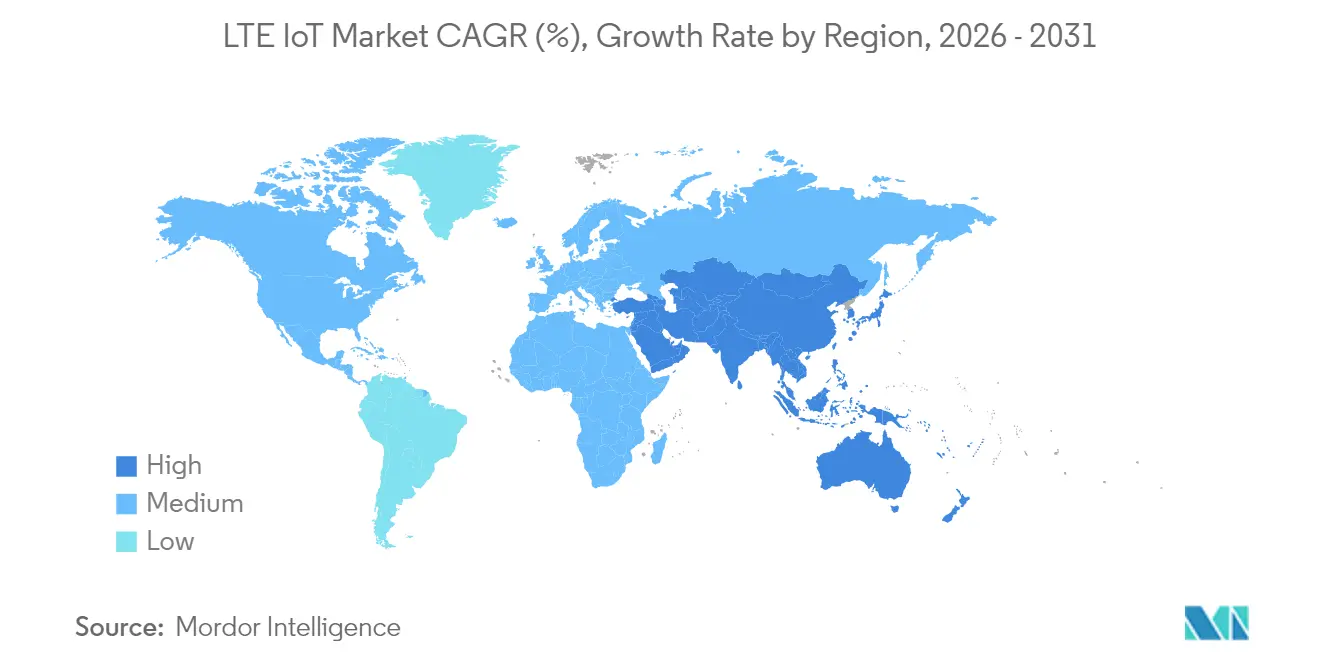
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLTE IoT市場分析
2026年のLTE IoT市場規模はUSD 21億5,000万と推定され、2025年のUSD 18億3,000万から成長し、2031年の予測はUSD 48億5,000万で、2026〜2031年にかけて17.64%のCAGRで成長しています。
この急速な成長は、2Gおよび3Gネットワークのサンセットの加速、低消費電力セルラーモジュールコストの低下、ならびに電力会社をライセンス帯域接続に縛り付ける政府のスマートメーター義務化を反映しています。アジア太平洋地域(APAC)は、China Mobileによる170万基の5G基地局および5億9,500万回線のセルラーIoT回線の展開に牽引され、55%の収益シェアで現在の採用をリードしています。中東における並行したスマートシティ支出は、カタールのUSD 6,000万のルサイルシティ契約に代表されるように、同地域を19.8%のCAGRで最も急速に成長する地域として位置づけています。企業は完全所有からマネージドコネクティビティへとシフトしており、オペレーターがネットワークスライシングと自動プロビジョニングを収益化することで、マネージドサービスのCAGRは15.4%に上昇しています。需要は現在、産業オートメーションで最も強いものの、ヘルスケアはセルラーLPWAバックボーンを活用した遠隔患者モニタリングプログラムにより、最も急激な上昇を記録しています。
主要レポートのポイント
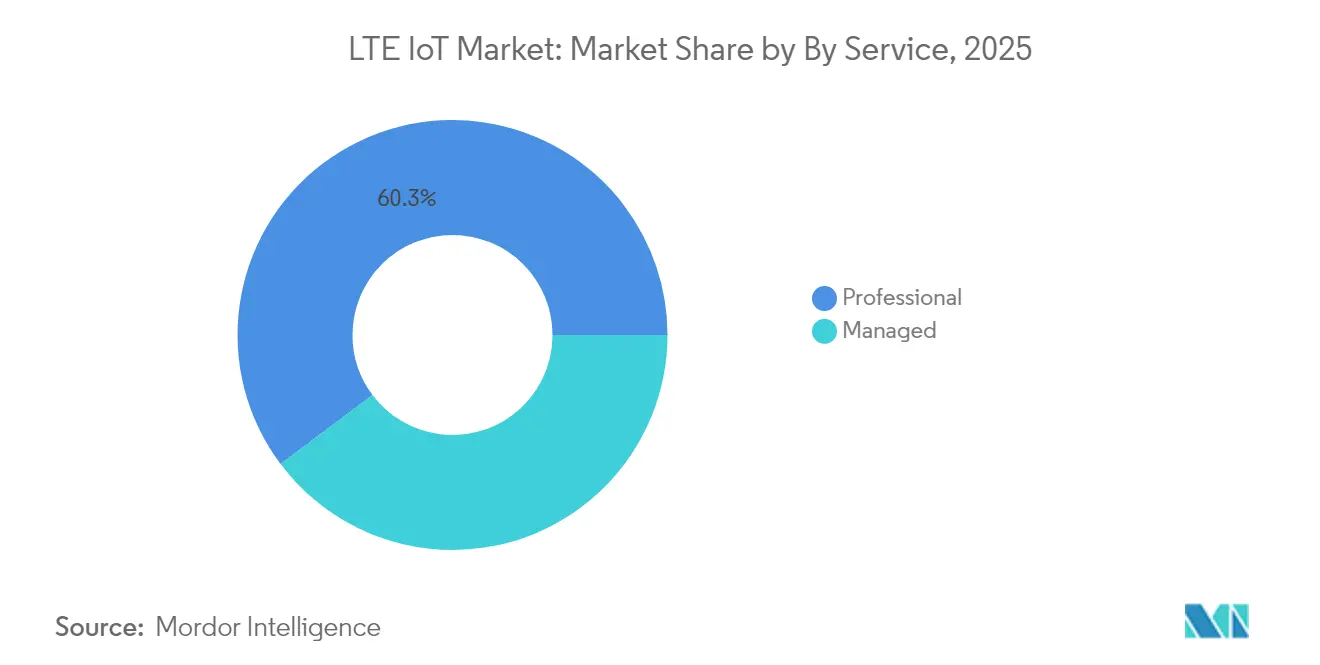
- サービス別では、プロフェッショナルサービスが2025年のLTE IoT市場シェアの60.25%を占め、マネージドサービスは2031年までに最速の18.01% CAGRを記録すると予測されている。
- 製品タイプ別では、NB-IoTが2025年のLTE IoT市場シェアの64.20%を占めて首位となったが、LTE-Mは2031年までに17.95% CAGRで成長すると予測されている。
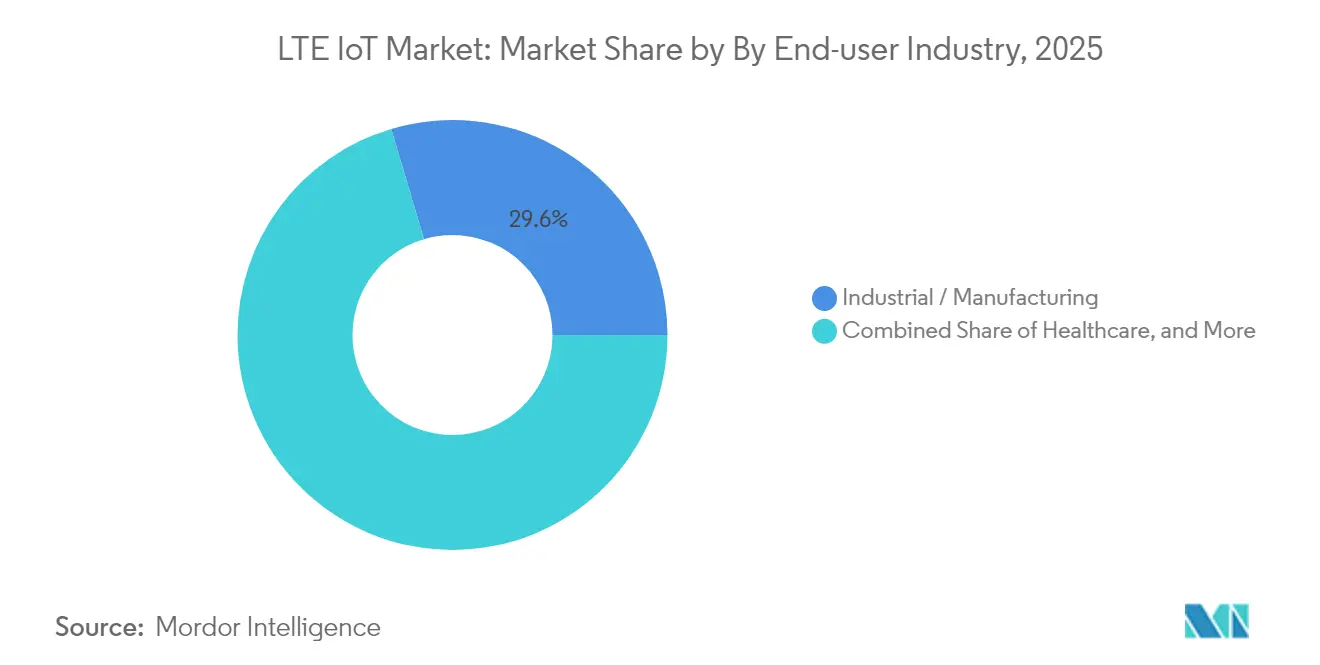
- エンドユーザー別では、産業用途が2025年の収益の29.60%を獲得し、ヘルスケアは2026年から2031年にかけて17.18% CAGRで拡大している。
- 地域別では、APACが2025年の収益の54.40%を占め、中東は2031年までに19.12% CAGRで拡大する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低消費電力セルラーLPWA規格がモジュールコストUSD 4未満を達成 | +4.20% | 中国および欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| 60カ国以上におけるスマートユーティリティメーターの義務化 | +3.80% | 欧州、北米、APACに集中したグローバル | 長期(4年以上) |
| 2G/3GのサンセットによりデバイスがLTE IoTへ移行を強制 | +5.10% | 欧州および北米で加速するグローバル | 短期(2年以内) |
| 3GPP Rel-17 RedCapがLTE-Mの消費電力を半減 | +2.30% | 先進市場での早期展開を伴うグローバル | 中期(2〜4年) |
| ネットワークスライシングベースのQoSティアが平均IoT ARPUを向上 | +1.90% | 北米および欧州、APACへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低消費電力セルラーLPWAモジュールがUSD 4未満に低下
Nordic SemiconductorのnRF9151は、64 MHz Arm Cortex-M33と統合マルチモードモデムが部品表コストを削減し、USD 4未満の価格に近づく方法を示しており、かつてライセンス不要のLPWANに依存していた農業、物流、環境センシングの展開を促進しています。中国ベンダーはすでにユーティリティメーター向けにUSD 3のNB-IoTモジュールを提示しており、コスト削減の勢いを強化しています。世界のほとんどのカタログではまだUSD 10〜15の部品が掲載されていますが、欧州およびAPACのオペレーターはLTE IoT市場の普及を加速しネットワーク利用率を高めるためにハードウェアへの補助金提供を開始しています。
スマートメーターの義務化がセルラー接続を強化
60以上の法域が、ガス、電力、または水道のユーティリティ事業者に対し、遠隔アップグレードが可能な通信メーターの設置を義務付ける規制を制定しています。TeliaによるNB-IoTおよびLTE-M上での200万台のスウェーデン電力メーターの展開は、トラックロールコストを削減し、5G対応の配電グリッドを確立しました。NetiniumのTelit Cinterionを用いたSIMプロファイルオーケストレーションにより遠隔プロビジョニングが可能となり、ユーティリティ事業者が広域セルラーリンクを敬遠させてきた歴史的なロックインを解消しています。[1]これらのプログラムはLTE IoT市場に複数年にわたる視認性をもたらすとともに、独自のメッシュネットワークを置き換えています。
レガシーネットワークのサンセットが即時移行を促進
2021年から2025年の間に55以上のセルラーネットワークが停波し、組み込みデバイスはLTEベースのLPWAプロトコルへの再登録を余儀なくされました。欧州は緊急音声用に2Gを維持しながら3Gの廃止を優先しているのに対し、北米は両レイヤーの同期サンセットを計画しています。デバイスメーカーはローミングの継続性とバッテリー寿命を保証するLTE-MおよびNB-IoTボードの認証を急いでおり、LTE IoT市場全体の拡大を加速させています。
RedCapがLTE-Mのエネルギープロファイルを改善
3GPP Release 17はRedCapを通じて帯域幅とアンテナ要件を縮小し、LTE-Mの消費電力を半減させ、中位IoTデバイスに最大10 Mbpsのピークレートを実現します。NB-IoTの数十キロビットを超えるが完全な5Gスループットには満たない性能を必要とするスマートウェアラブルおよびプロセス制御センサーへの普及が見込まれます。RedCapはスタンドアロン5Gカバレッジが成熟するまで既存のLTE-Mレイヤー上で動作するため、インフラを刷新することなく充実したサービスへの段階的な移行経路を提供します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サブGHz帯域の混雑 | -2.10% | 密集した都市部で深刻なグローバル | 短期(2年以内) |
| LoRaWAN/BLE代替品に対するモジュール価格プレミアム | -1.80% | コスト重視のアプリケーションで特に顕著なグローバル | 中期(2〜4年) |
| NB-IoTローミングの不均一性によるファームウェアの分岐 | -1.30% | 多国籍展開に影響するグローバル | 中期(2〜4年) |
| 炭素排出量報告が企業を超低消費電力LPWANへ誘導 | -0.90% | 欧州および北米、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サブGHz帯域の混雑が容量を制限
複数のLPWANフォーマットが有限の700〜960 MHz帯域内で競合しています。デューティサイクル規則と電力上限がセル密度を抑制し、ネットワーク側の干渉管理コストが急激に上昇しています。FCCは2024年に新たな6 GHz屋内割り当てを開放しましたが、地下または農村部のIoTリーチにはサブGHz伝播が依然として不可欠です。そのため、オペレーターは動的スペクトラムアクセスとナローバンドフィルタリングに投資しており、コストが増加し、大都市圏でのLTE IoT市場の展開が遅れています。
炭素フットプリント規制が超低消費電力設計を促進
EU省エネルギー指令2023/1791の下、企業は接続資産の気候影響を開示することが義務付けられており、微小なバッテリーや収穫エネルギーで数年間動作できるセンサーへの移行が促されています。Vodafoneの2040年ネットゼロロードマップは、エネルギー集約型のセルラーエンドポイントを除外する可能性のある内部閾値を設けています。これにより、設計者は閾値を超えた場合にのみNB-IoTがデータを送信し、パッシブなローカルネットワークが定常的な測定値を収集するハイブリッドトポロジーへと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
統合の複雑さがプロフェッショナル支出を持続させるプロフェッショナルサービスは、コンサルティング、デバイス認証、エッジクラウド統合プロジェクトを通じて、2025年のLTE IoT市場収益の60.25%を創出した。マージドサービスの採用は、企業がSIMロジスティクスからセキュリティパッチ適用までのライフサイクル業務を専門プロバイダーに移管するにつれ、18.01% CAGRで加速すると予測されている。Deutsche Telekomの法人向け部門は、コネクティビティとアナリティクスを成果ベースの契約にバンドルし、設備投資予算を運用費用へと転換している。長期的には、AI対応のオーケストレーションプラットフォームが手動エンジニアリング工数を削減するが、その移行プロセス自体がマネージドサービスベンダーの継続的な収益を促進する。
標準化されたオンボーディングAPIおよびeUICC プロビジョニングはすでにパイロットフェーズを短縮しているが、既存の産業施設では依然として個別の無線計画とプロトコル変換が必要とされる。その結果、新規建設プロジェクトがマネージドパッケージに大きく依存するようになっても、プロフェッショナルエンゲージメントは複数年にわたる改修において引き続き重要な役割を果たす。LTE IoT市場におけるマネージドサービスは2029年以降にプロフェッショナルサービスを上回る成長が見込まれ、両セグメントが合わさって2031年まで通信事業者の顧客維持力を強化する。


注記: 個別セグメントのシェアはレポート購入後に入手可能
製品タイプ別:
NB-IoTがリーチを維持しLTE-Mがモビリティを獲得NB-IoTは、20 dBのリンクバジェット優位性と固定メーターにおける10年間のバッテリー持続可能性により、2025年のLTE IoT市場シェアの64.20%を占めました。NB-IoTエンドポイントに紐づくLTE IoT市場規模は15.48%のCAGRで拡大すると予測されていますが、LTE-Mの17.95%のペースよりは遅い見込みです。LTE-Mは音声、モビリティ、最大1 MBのFOTAブロックサイズをサポートしており、フリートトラッカーや安全ウェアラブルに最適な選択肢となっています。RedCap拡張機能はNB-IoTとの消費電力差をさらに縮小し、オペレーターはローミングレートを統一しています。
地上・衛星ハイブリッド契約は両プロトコルの進化を示しています。QuectelのSkyloのNTN上で認証されたモジュールは、海上または鉱山回廊でのカバレッジを追加し、NB-IoTのフットプリントを拡大しています。一方、Telit Cinterionは、途切れのない貨物監視のためにGEO衛星へのフォールバックを備えたデュアルモードLTE-M NB-IoTモジュールを提供しています。したがって、商業的な語り口はどちらか一方からアプリケーション適合へとシフトし、LTE IoT産業内での共存を強化しています。
エンドユーザー別:
ヘルスケアが急増し工場が規模を維持産業オートメーションは、機械からの継続的な振動フィードに依存する予知保全アルゴリズムに牽引され、2025年に29.60%の収益シェアを保持しました。しかし、心臓パッチから輸液ポンプに至るヘルスケアエンドポイントは、2031年にかけて17.18%のCAGRを記録し、差を縮めるでしょう。Monit4Healthyプラットフォームは、LTEアップリンク前にECG、EMG、PPGのエッジ前処理によりバックホールトラフィックを削減し、外来環境でのバッテリー寿命を維持する方法を示しています。
ヘルスケアセクターの勢いは高齢化人口動態と遠隔ケアの償還によって強化されており、産業バイヤーはすでに工場デジタル化ロードマップにセルラーIoTを組み込んでいます。小売、農業、コンシューマーエレクトロニクスは補完的な量を提供しています。サウジアラビアの垂直農業プロジェクトはNB-IoT土壌センサーを使用し、欧州のスマートロック企業はバックアップ接続のためにLTE-Mをバンドルしています。この多様化は特定の垂直市場における変動を緩和し、LTE IoT市場全体のアドレス可能性を拡大しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 LTE IoT市場
アジア太平洋地域は、中国がNB-IoTカバレッジをセクターあたり10万接続にまで拡大し、モジュール生産コストを3米ドル以下に補助したことにより、2025年の世界収益の54.40%を占めた。China Mobileは2024年第1〜第3四半期に7,235億元(1,012億米ドル)の通信収入を計上し、継続的なスペクトラムおよび設備投資へのコミットメントを裏付けた。日本と韓国はスマートファクトリーの改修に注力する一方、ASEAN諸国は共有LTEバックボーンインフラを活用した交通管理および洪水警報システムの実証実験を進めている。
中東 LTE IoT市場
中東は最も急速に拡大しているサブ地域であり、2031年に向けて19.12%のCAGRで成長すると予測されている。カタールのルサイル・シティ計画では、NB-IoTおよびLTE-Mセンサーを活用した照明・廃棄物・交通のリアルタイム運営センターに45万人の住民を統合している。サウジビジョン2030は石油収益を農業IoTに投入し、食料安全保障リスクへの対応として、セルラーLPWAによって温室の気候制御とドローン灌漑を連携させている。
ヨーロッパ、北米、アフリおよびラテンアメリカ LTE IoT市場
ヨーロッパと北米では、厳格化するカーボンアカウンティングおよび3Gサービス終了の後押しを受け、レガシーメーターおよび産業機器の更新が着実に進んでいる。Teliaによるスウェーデンのメーター転換はその青写真を示している。すなわち、独自仕様のPLCをライセンスLTE無線に置き換え、eUICCを有効化し、15年契約を保証するというものである。o2 Telefónicaのドイツ事業は、2025年第1四半期にM2M加入者数が前年同期比132.4%増を記録し、その大部分はユーティリティ分野が牽引した。アフリカとラテンアメリカは依然として黎明期にあるが、固定回線を飛び越え、資産追跡および農業分野でLTE IoTを直接導入するリープフロッグが進んでいる。
規制環境
LTE IoT市場は、スペクトルポリシー、通信機器の適合性、進化するセルラー標準の組み合わせのもとで運営されている。米国では、FCCとNTIAが関与する政策措置が、LTE-MおよびNB-IoT展開に関連するライセンス済みスペクトルの利用可能性を形作っており、これには追加のスペクトルを商用モバイルサービスに割り当てる連邦レベルの取り組みや、連邦利用帯域の再割り当てに関連する2026年の重要な節目が含まれる。インドでは、TRAIが2026年2月に複数のオークション帯域(800MHz、900MHz、1800MHz、2100MHz、26GHzを含む)を対象とする勧告を発表し、国家スペクトルロードマップが事業者のカバレッジ投資と広域IoT接続のコスト構造にどのように影響するかを強調している。
標準化の面では、ETSIと3GPPが、デバイス認証経路とネットワーク機能ロードマップに影響を与える仕様の発行を続けている。ETSIは2026年に新たな技術仕様(例えばTS 123 369 V19.3.0およびTS 138 191 V19.2.0)をリリースし、より広範な3GPPリリース構造の中で低電力IoTの進化に関連する内容を含んでいる。これは、既存のLTE IoT展開と並行して、超低エネルギーおよびアンビエント型IoT機能の形式化が強化されることを示している。この標準化のペースは、モジュールの相互運用性、eSIM/eUICCプロビジョニング、ローミング動作に関して、デバイスメーカーと事業者が各地域で対応すべき複数年にわたる期待値を設定している。
バリューチェーン分析
LTE IoTのバリューチェーンは、標準と知的財産権(NB-IoTおよびLTE-M機能と適合性を規定する3GPPおよびETSI仕様)から始まり、シリコンおよびモジュール設計(ベースバンド/モデムベンダーおよびRFフロントエンドプロバイダー)、認証済みモジュール(Quectel、Fibocom、u-blox、Telit Cinterionなど)、そしてモジュールをメーター、トラッカー、産業用センサー、医療機器に統合するデバイスOEM/ODMへと続く。移動体通信事業者はライセンス済みスペクトルアクセスとIoTコア機能を提供し、一方で接続管理プラットフォーム(プロビジョニング、ライフサイクル管理、ポリシー管理向け)とクラウド/エッジ分析層は、企業がマネージド接続と成果ベースの契約へ移行するにつれてより多くの価値を獲得している。
下流では、システムインテグレーターと垂直分野のソリューションプロバイダーが、展開エンジニアリング、デバイス認証サポート、セキュリティ強化、アプリケーション統合を提供し、複雑な産業・公共事業導入におけるプロフェッショナルサービス支出を支えている。Release 19における最近の標準化作業および関連するETSIの発行物は、新しいIoT機能ブロック(非地上系拡張や超低電力コンセプトを含む)への継続的な移行を示しており、これはテストラボ、モジュール認証サイクル、事業者の機能有効化に影響を与える。主要な障害とコスト感度は、コンポーネントの入手可能性、多数のキャリアプロファイルにわたるマルチオペレーター認証、そしてグローバルフリート向けにファームウェアバリアントを生じさせかねないローミングおよびプロビジョニングの断片化に依然として関連している。
競合状況
市場集中度
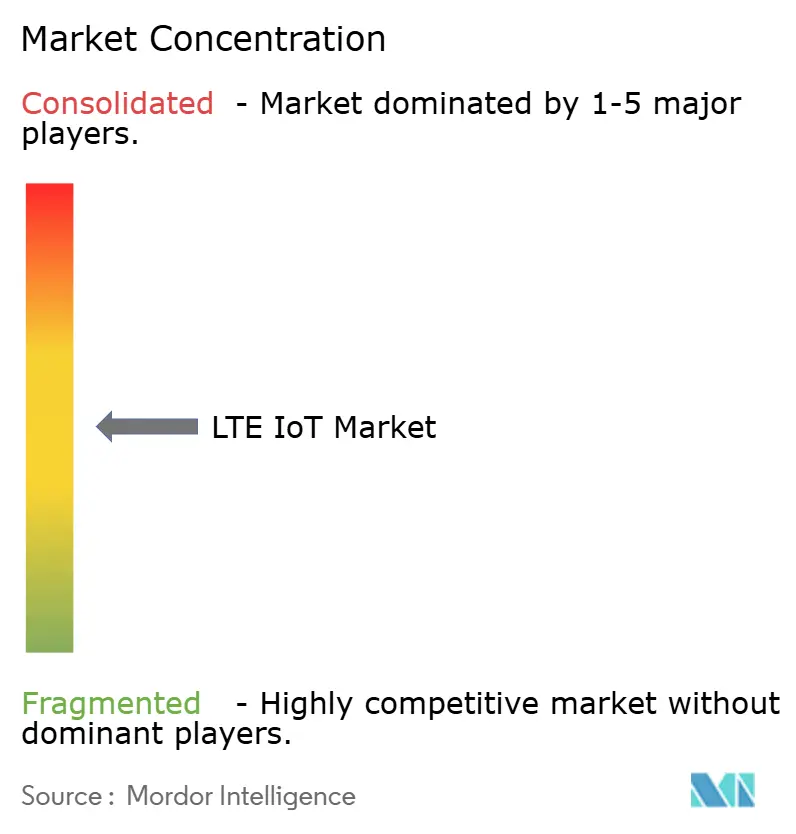
LTE IoT市場は適度に集中しています。Ericsson、Nokia、Huaweiがマルチバンド無線アクセスネットワークを供給していますが、価値の獲得はクラウドコア、SIM管理、分析レイヤーへと傾いています。Qualcommは特許プールとSnapdragon Xラインを活用し、コンシューマーウェアラブル、自動車テレマティクス、産業センサー向けのファブレスチップセットとともにモデムIPをライセンス供与しています。[2]CiscoのIoTコントロールセンターにより、オペレーターは差別化されたレイテンシとパケットロス保証を持つネットワークスライスを構築でき、2030年までにサブスクリプションでUSD 650億と推定されるコネクテッドビークルサービスレベルを収益化しています。
ホワイトスペースにおける起業家精神は衛星エッジで活発です。OQ TechnologyとTransatelは非地上系NB-IoTと地上ローミングを融合させ、遠隔地域でのサプライチェーン可視性を保護しています。モジュールベンダーであるQuectel、Fibocom、u-bloxは部品表と統合GNSSで競合しながら、200以上のキャリアプロファイルにわたる認証に資金を投じています。オペレーターはエンドツーエンドのオファーで差別化しています。VodafoneのデジタルアセットブローカーはコネクティビティにID、決済、ESGスコアリングを重ね、平均データ使用量を増やすことなくサブスクリプションマージンの拡大を目指しています。
価格圧力は続いています。中国のODMは確立されたブランドより30〜40%安く提供していますが、多国籍バイヤーは完全に文書化されたソフトウェアスタックと長期的なBOM安定性に対してプレミアムを支払うことが多いです。全体として、スペクトラムライセンス、ローミングクリアリングハウス、3GPP準拠が高い参入障壁を課しているため、競争の激しさは中程度に留まっており、ほとんどの新規参入者はフルスタックのネットワークサービスではなくニッチなデバイスカテゴリーに留まっています。
LTE IoT産業リーダー
-
Qualcomm Technologies, Inc
-
Gemalto N.V.
-
u-blox AG
-
Ericsson
-
Cisco (Jasper)
- 注:主要企業の掲載順は順位を示すものではありません。
LTE IoT市場 このレポートでカバーされる企業
- Qualcomm Technologies
- Gemalto (Thales DIS)
- u-blox AG
- Ericsson
- Cisco (Jasper)
- Cradlepoint
- Sequans Communications
- PureSoftware
- TELUS
- MediaTek
- Verizon
- ATandT
- Vodafone
- China Mobile
- Deutsche Telekom
- Quectel
- Fibocom
- Telit Cinterion
- Semtech
- Sierra Wireless
市場機会と将来展望
政策や事業者ネットワークの終了に根ざした大規模な移行プログラムは、特に長寿命エンドポイントがライセンス済みスペクトルカバレッジとリモートファームウェア更新を必要とする公共事業や産業施設において、LTE-MおよびNB-IoTデバイスの更新サイクルの余地を生み出している。本レポートでは、60を超える法域におけるスマートメーター義務化に言及し、Teliaによるスウェーデンの電力メーター200万台向けNB-IoTおよびLTE-M展開などの事例を挙げ、規制された更新サイクルが複数年にわたるデバイスおよび接続需要にどのように転換されるかを示している。同時に、進行中の2G/3G終了(2025年から2026年初頭にかけて多数のシャットダウンが発生)は、改善されたセキュリティとライフサイクル管理ツールを備えたLTEベースのLPWAソリューションへのレガシーM2Mエンドポイントの置き換えを引き続き促進している。
第二の機会分野は、IoT向けのマネージド接続とモビリティグレードのサービス階層の拡大であり、事業者は接続のみを販売する代わりに、自動プロビジョニング、QoS制御、および新興のクリティカルIoT機能を収益化している。LTEと5Gシステム間の相互運用と移行を対象とする標準化作業(例えば2026年1月に発行されたETSI TS 123 632 V19.0.0)は、既存のLTE IoTフリートを稼働させ続けつつ、必要に応じて新しい無線機能へのアップグレードパスを追加するソリューション設計を支えている。ハイブリッドカバレッジアプローチはまた、地上系LTEのフットプリント外にある遠隔資産監視や物流回廊向けの衛星補完型IoTを含め、対応可能な用途を広げている。
最近の産業開発事情 LTE IoT市場
- 2026年7月:Ericsson、AT&T、MediaTekは、AT&Tネットワーク上でレイヤー1/レイヤー2トリガードモビリティ(LTM)の実地試験を完了した。この取り組みは、従来のレイヤー3モビリティに比べてハンドオーバー中断時間を短縮することを目標とし、モバイルおよび時間的制約のあるIoTトラフィックの継続性を改善し、クリティカルIoTに対する事業者グレードの提案を強化した。
- 2025年3月:Vodafone SpainとEricssonは、人口の90%カバレッジを目標とする4年間のスタンドアロン5Gコア展開を開始した。このプログラムは、事業者が企業向けにマネージドLTE IoT接続とライフサイクルサービスをパッケージ化するために使用するネットワークスライシングと差別化されたQoS階層の基盤を強化する。
- 2024年12月:QuectelとSkyloは、地上系カバレッジを超えてライセンス済みスペクトルIoTを拡張する非地上系NB-IoTモジュールのコンセプトを発表した。この動きは、追跡、海事、鉱業、遠隔インフラ監視向けのハイブリッド地上・衛星接続へLTE IoTエコシステムを拡大させた。
LTE IoT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論におけるLTE IoT市場は、主にNB-IoTおよびLTE-Mを通じて、主要なエンドユーザー産業および地域にわたり、デバイスが小〜中規模のデータをセルラーネットワーク経由で送信することを可能にするLTEベースのIoTコネクティビティおよび関連サービスから生じる収益を対象とする。
調査範囲の除外事項:2G/3GのIoT、5G IoT、非セルラーLPWANオプションなどの非LTE IoTコネクティビティを除外し、純粋なオンプレミスの近距離通信プロトコルも除外する。
セグメンテーション概要
- サービス別
- プロフェッショナル
- マネージド
- 製品タイプ別
- NB-IoT(Cat-NB1)
- LTE-M(eMTC Cat-M1)
- エンドユーザー産業別
- ITおよび通信
- コンシューマーエレクトロニクス
- 小売(デジタルコマース)
- ヘルスケア
- 産業
- その他の産業
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東
- アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開された再現可能なデータセットを用いてLTE IoTの需要コンテキストを構築し、コネクティビティの価値が実際に生み出される場所をマッピングすることから始まった。インプットには、モバイル加入数とネットワークカバレッジに関するITU指標、IoT接続数と技術採用に関するGSMAの公開ダッシュボードおよびペーパー、デジタル普及のコンテキストに関するOECDのブロードバンドおよびデジタル経済シリーズ、スペクトルの利用可能性とネットワーク展開状況を把するためのFCCおよびEUの通信規制リリースが含まれた。
また、モジュール、チップセット、コネクティビティサービスに関する企業の財務報告書および投資家向けプレゼンテーション、ならびに事業者のプレスリリースと信頼性の高いテクノロジー系メディアを参照し、ローンチのタイミングと価格動向を把握した。小規模な地域市場のギャップを補うため、企業財務・ニュースインテリジェンスの有料サブスクリプションと、NB-IoTおよびLTE-M機能開発に関する出願動向を追跡するための特許データベースを補完的に活用した。ここに記載したデスクソースは例示であり、作業中のクロスチェックおよび明確化のために追加の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、デスクステージの仮定を検証するために活用された。特に、どの垂直市場が拡大しているか、デバイス台数が増加した際の価格変化、およびNB-IoTとLTE-Mの展開比率について検証した。コネクティビティプロバイダー、モジュールおよびチップセットのエコシステム参加者、各地域の大規模採用企業と対話し、分散の大きいインプットについてはフォローアップコールで再確認することで、最終モデルが実際のプロジェクト動向と整合するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | APAC:53% |
| 中位層:52% | 部門・ユニットリーダー:24% | EMEA:29% |
| 小規模プレイヤー:18% | マネージャー:60% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、モバイルIoT接続数、LTEカバレッジの準備状況、NB-IoTおよびLTE-Mの採用率を用いて地域別・主要垂直市場別の対応可能収益を再構築するトップダウン需要プールアプローチで構築された。単一のデータシリーズで市場全体を把握することはできないため、平均的なコネクティビティおよびサービス価格のサンプリング、典型的なデバイスとサービスのアタッチパターンの検証、想定される数量と価値の整合性確認のための軽量なサプライヤー・チャネルチェックを含む選択的なボトムアップ検証によって合計値を裏付けた。
モデルの精度を維持するための主要インプットには、アクティブなセルラーIoT接続の成長、モジュール出荷の勢い、通信事業者の料金動向、ならびにユーティリティ、ロジスティクス、ヘルスケア、産業トラッキングにおける企業展開ペースが含まれた。また、NB-IoTの深屋内カバレッジを含むネットワーク機能の利用可能化に関する国別タイミングも追跡した。予測は、採用曲線と価格軌跡を専門家のフィードバックに基づいて調整し、産業生産高や通信設備投資サイクルなどのマクロ指標に対してストレステストを実施するシナリオ分析を用いて作成された。小規模な地域でボトムアップのシグナルが不足している場合は、類似市場のプロキシ指標を使用し、人口当たり接続数と価格帯の妥当性チェックを経た上でのみスケーリングを行った。
データ検証と更新サイクル
検証は複数のパスを通じて実施された。まず単純な算術チェックから始まり、次に地域、技術、エンドユーザー産業にわたる分散チェックを実施して極端な乖離を説明または修正した。アウトプットは、接続成長に関する声明、公開展開タイムライン、接続当たりの想定収益などの独立したシグナルと比較され、承認前に別のアナリストによるレビューが行われた。
レポートは年次サイクルで更新される。主要なネットワーク廃止、規制変更、急激な価格変動などの重要なイベントが発生した場合には、中間更新が実施される。納品直前には最終更新パスが実施され、クライアントが市場と予測パスの最新の見解を受け取れるようにしている。
Mordor IntelligenceのLTE IoT市場規模と他の公表推計値との比較
LTE IoT市場規模の公表値が大きく異なって見えることがあるのは、各出版社がLTE IoT収益として何を計上するかの線引きが異なること、また同一年度でも異なる為替タイミングと価格前提で報告される場合があるためである。ユーティリティとロジスティクスにおける採用についてより積極的な推計を行う一方で、ネットワーク準備の遅れや概念実証サイクルの長期化を前提とする推計との間にも差異が生じる。
非セルラーLPWANコネクティビティと5G IoTはMordor Intelligenceの調査範囲外に置かれており、これにより2026年の合計値が隣接するコネクティビティ収益によって膨らまないようにしている。サービスが一律の付加項目として扱われる場合、地域調整なしに単一のグローバル平均販売価格が使用される場合、または接続当たりの想定収益が公開展開・料金シグナルと照合されない場合にも、他の数値は乖離することがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.15 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.52 ビリオン 米ドル(2023年) | より早い基準年と広範な産業カバレッジの解釈を使用しており、2030年に適用されたCAGRは、地域にわたる接続ミックスに価格を明確に結びつけることなく、より速い採用を前提としているように見受けられる。 |
| 産業調査会社B | 2.70 ビリオン 米ドル(2023年) | 2032年に向けた高成長軌跡に依拠しており、接続当たりの収益が通信事業者の料金水準で正規化されていない場合、および地域ウェイトが欧州寄りにシフトしている場合に2023年の値が異なることがある。 |
この比較は、乖離の主な原因が年度の選択、隣接スコープの包含、および展開規模拡大に伴う価格の進行方法にあることを示している。インプットを接続成長、ネットワーク準備状況、現実的な価格帯に追跡可能な形で維持することで、新たなデータポイントが出現した際に推計の再現性と監査可能性が高まる。
レポートで回答される主要な質問
LTE IoT市場の現在の規模はどのくらいですか?
LTE IoT市場規模は2026年にUSD 21億5,000万であり、2031年までにUSD 48億5,000万に達すると予測されています。
現在LTE IoT収益を支配している地域はどこですか?
APACは2025年収益の54.40%を占めており、これは主にChina Mobileによる全国的なNB-IoTおよびLTE-Mの展開によるものです。
マネージドサービスがプロフェッショナルサービスより速く成長しているのはなぜですか?
企業はコネクティビティ管理の日常業務のアウトソーシングを好み、マネージドサービス収益が18.01% CAGRで拡大する一方、プロフェッショナルサービスは初期統合業務に注力している。
NB-IoTとLTE-Mの違いは何ですか?
NB-IoTは固定型の超低消費電力ユースケースに優れており、2025年に64.20%のシェアを獲得しましたが、LTE-Mはモビリティと音声機能を提供し、17.95%のCAGRでより速く成長しています。
RedCapとは何であり、なぜ重要なのですか?
RedCapは3GPP Release 17の仕様であり、LTE-Mの消費電力を半減させながら最大10 Mbpsのスループットを実現し、セルラーIoTを中位ウェアラブルおよび産業センサーへと拡大します。
最も速く成長すると予測されているエンドユーザーセグメントはどれですか?
ヘルスケアは、信頼性の高い広域接続を必要とする遠隔患者モニタリングおよびホームケアプログラムに牽引され、2031年にかけて17.18%のCAGRで拡大する見込みです。